Ценовая политика и управление ценами
По возможности ориентироваться на большее количество покупателей в целях уменьшения риска неуплаты одним или несколькими крупными покупателями.
Следить за соотношением дебиторской и кредиторской задолженности: значительное превышение дебиторской над кредиторской задолженностью создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дорогостоящих кредитов банков и займов.
Наиболее употребительными способами воздействия на дебиторов с целью погашения задолженности является направление писем, телефонные звонки, персональные визиты, продажа задолженности специальным организациям, обращение в суд.
Использовать способ предоставления скидок при досрочной оплате.
В условиях инфляции всякая отсрочка платежа приводит к тому, что предприятие-производитель реально получает лишь часть стоимости реализованной продукции. Поэтому возникает необходимость оценить возможность предоставления сделки при досрочной оплате, что и будет сделано ниже.
Анализ ликвидности показал низкий уровень быстрой и абсолютной ликвидности. Это значит, что на предприятии необходимо наладить процесс по определению оптимального уровня денежных средств, то есть необходимо поддерживать достаточно высокий уровень ликвидности,
Но в то же время учитывать, что свободные денежные средства (неинвестированные) практически не приносят доход. Поэтому необходимо соблюдать следующие требования:
Необходим базовый запас денежных средств для выполнения текущих расходов.
Необходимы определенные денежные средства для покрытия непредвиденных расходов.
Целесообразно иметь определенную величину свободных денежных средств для обеспечения возможного или прогнозируемого расширения деятельности.
Таким образом, на основании исследования финансового состояния организации и положения предприятия на рынке нами был предложен рад мероприятий по финансовому оздоровлению анализируемого предприятия ООО "Альфа-Пласт".
2.3 Анализ и оценка методик ценообразования, используемых в ООО "Альфа - Пласт"
В начале своей коммерческой деятельности ООО "Альфа-Пласт" представляло на рынке новые товары, что в плане ценообразования означало выставление начальной цены на товар.
При разработке ценовой политики руководством ООО "Альфа-Пласт" во внимание принимались некоторые общеэкономические критерии, определяющие отклонения уровня цен вверх или вниз от потребительской стоимости товара. Критерии эти разделяются на внутренние (зависящие от деятельности предприятий и организаций) и внешние (не зависящие от деятельности предприятий и организаций).
К внутренним критериям можно отнести:
рекламу (чем удачнее, оригинальнее, тем цена товаров производителя выше);
специфику производимой продукции (чем выше степень ее обработки, чем уникальнее качество, тем цена выше);
особенности производственного процесса (продукция мелкосерийного и индивидуального производства имеет более высокую себестоимость, товары производства имеют относительно низкие издержки и не столь высокую цену);
рыночную стратегию и тактику производителя (ориентация на один или несколько рыночных сегментов);
специфику жизненного цикла продукции;
мобильность производственного процесса;
длительность продвижения товара по цепочке от производителя до потребителя;
организацию сервиса при продаже и в последующем периоде;
объем рынка;
имидж производителя, как на внутреннем, так и на внешнем рынке.
При разработке ценовой политики руководство ООО "Альфа-Пласт" учитывало также следующие факторы внешней среды:
политическая стабильность страны-производителя и государств, где происходит сбыт продукции фирмы;
отсутствие на свободном рынке каких то необходимых ресурсов (трудовых, материальных, финансовых);
характер регулирования экономики государством;
уровень и динамика инфляции;
объем и отличительные черты существующего и перспективного покупательского спроса;
наличие и уровень конкуренции между производителями однородной продукции.
Разрабатывая ценовую политику, предприятие ООО "Альфа-Пласт" преследовало следующие цели:
получить в полной мере запланированную прибыль;
увеличить объем продаж;
завоевать более солидную долю рынка;
попытаться добиться более высокой прибыли от реализации конкретного товара;
ослабить конкурентов;
сформировать определенный имидж товара.
Итак, основой расчета цены продукции ООО "Альфа-Пласт" являлась себестоимость. Себестоимость - это затраты на производство и реализацию товара, продукции в денежной форме. При расчете себестоимости для целей ценообразования руководство ООО "Альфа-Пласт" внимание на классификацию затрат, включаемых в себестоимость, в зависимости от различных классификаторов различают:
Группировка затрат по однородным экономическим элементам - смета затрат, и по статьям расходов - калькуляция.
Смета затрат дает ответ на вопрос, что израсходовано предприятием. Калькуляция - где и на какие цели затрачены материальные, трудовые и денежные ресурсы.
По признаку целесообразности затраты подразделяются на производительные и непроизводительные (различные потери).
В зависимости от места их возникновения затраты различают как производственные, так и внепроизводственные (реализационные).
В зависимости от участия в производственном процессе изготовления продукции затраты делятся на основные и накладные.
По способу включения в себестоимость единицы продукции затраты разделяются на прямые и косвенные.
По характеру связи с объемом производства затраты бывают постоянные и переменные.
Каждая из этих групп затрат несет информацию, необходимую для прогнозирования цены на конкретное изделие и проведения соответствующей ценовой политики, а так же для изыскания снижения резервов затрат в целях обеспечения конкурентоспособности товара.
Особенно важной группировкой затрат является их разделение на постоянные и переменные. Постоянные затраты остаются стабильными при изменении объема производства. К ним относятся в первую очередь накладные расходы. Постоянные затраты выступают важным резервом снижения себестоимости и увеличения прибыли, поэтому анализу их динамики уделяется особое внимание.
С 2005-2007 гг. предприятие ООО "Альфа-Пласт" несколько раз производило комплексный пересмотр цен на продукцию, причем пересмотр происходил не только под влиянием растущих затрат на производство, но и при воздействии рыночной конъюнктуры (то есть иногда и в сторону снижения по отдельным группам и видам продукции, что было вызвано сезонными колебаниями спроса).
Политика предприятия в области цен и скидок была направлена на ускорение продаж. В частности:
для ускорения оборачиваемости денежных средств предоставлялась скидка за 100% -ную предварительную оплату продукции (размер скидки в течение года составлял 2%);
предоставлялись скидки покупателям, выполняющим условия договора купли-продажи в части выполнения плановых объемов и ритмичности выборки продукции (5%).
Средний суммарный размер скидок, предоставленных покупателям к базовым ценам по всем основаниям, в 2006 году уменьшен и составил 6.0% (2005 г. - 9.1%).
В настоящее время изделия ООО "Альфа-Пласт" обладают самыми высокими на местном рынке характеристиками качества, а относительно низкая себестоимость продукции (благодаря значительному снижению внутрипроизводственных издержек) позволит установить отпускные цены на 15 - 20% ниже среднерыночных. Как следует из анализа рынка сбыта продукции, только такое сочетание качественных и стоимостных характеристик продукции позволит новому субъекту рынка обеспечить себе гарантированный сбыт.
Приведем расчеты себестоимости, прибыли и рентабельности производства, основываясь на которых руководство ООО Альфа-Пласт" устанавливает текущие цены на продукцию.
Режим работы предполагает 1 смену при 8 часовом рабочем дне. Фонд рабочего времени - 21 день. Расчетная производительность цеха после выхода завода на полную мощность: 39,6 м кв. в смену
в месяц: 39,6 * 21 = 831,6 м кв. в месяц
в год: 10000 м кв. в год
Полное освоение мощностей планируется к концу первого квартала 2007 года, а до тех пор будет происходить постепенное наращивание мощности.
Расчет стоимости закупаемого оборудования
Стоимость оборудования - 150000$ (включая стоимость монтажа). В рублевом выражении это оборудование составит 150000 * 32 = 4800000 руб.
Таможенная пошлина составляет 10%, или 4800000 руб. Сбор за таможенное оформление 0,15% - 72000 руб.
Итого затраты на оборудование составят - 5352000 руб.
Расчет издержек производства
Стоимость материалов, необходимых для изготовления стеклопакетов:
Расход, цена единицы материала, материальные затраты (в руб) из расчета на одну условную единицу продукции (1 м. кв. стеклопакета):
стекло (Ц=360 руб. /м кв): норма расхода - 3 кв. /м на 1 м/кв. стеклопакета; стоимость расхода на одну усл. ед. - 1080 руб.;
обечайка (Ц=75 руб. /м): норма расхода - 4 м кв. /м кв.; стоимость расхода на одну усл. ед. - 300 руб.;
бутил (Ц=1330 руб. /кг): норма расхода - 0,1 кг/м кв.; стоимость расхода на одну усл. ед. - 133 руб.;
прочие расходные материалы: стоимость расхода на условную единицу - 155 руб.
Итого материальные затраты на производство одного м кв. стеклопакета составляет 1080+300+133+155=1668 руб.
Стоимость материалов, необходимых для производства металлопластиковых ограждающих конструкций (кроме стоимости стеклопакетов):
пластиковый профиль (Ц= 220 руб. /м), норма расхода 0,5 м /м. кв.; стоимость расхода на усл. ед. - 110 руб.;
металлопрокат (Ц= 350 руб. /м), норма расхода 0,4 м /м кв.; стоимость на усл. ед. - 140 руб.;
фурнитура, запорная арматура и другие расходные материалы - стоимость расхода на одну усл. ед. - 340 руб.
Итого: 110+140+340= 590 руб. /м кв.
Всего суммарные материальные затраты на одну усл. ед. продукции, т.е.1 кв. м. стеклопакета 1668+590= 2258 руб.
Затраты на материалы:
в месяц: 2258 Ч 831,6 = 1877752,8 руб. /мес.;
в год: 22533033,6 руб. /год.
Затраты на оплату труда:
Среднемесячные оклады: работник - 7000 руб.; основные рабочие - 4500 руб.; вспомогательные рабочие и охрана - 3000 руб.; уборщики - 2500 руб.
Число работающих:
Рабочие цеха по производству стеклопакетов.
Участок раскроя стекла - 4 чел. (из них 2 - вспом. раб)
Участок раскроя металл, обечайки - 2 чел. (из них 1 - вспом раб)
Участок бутилирования - 3 чел. (из них 2 - вспом. раб)
Участок мойки - 7 чел. (из них 3 - вспом. раб)
Участок гибки металлич. обечайки - 3 чел. (из них 1 - вспом. раб)
Участок сборки стекла и рамки 8 чел. (из них 4 - всмог. раб)
Участок герметизации стеклопакета - 3 чел. (из них 1 вспом. раб)
Всего в одну смену - 30 чел.
Рабочие:
Участок складирования - 1 чел.
Участок раскроя профиля - 2 чел.
Участок раскроя арматуры - 2 чел.
Участок сборки заготовок - 2 чел.
Участок фрезерования - 2 чел.
Участок сварки профиля - 3 чел. (из них 2 - вспомог. раб)
Участок обработки швов конструкций - 2 чел.
Участок сборки конструкций - 2 чел.
Участок нарезки штапиков - 1 чел.
Участок установки фурнитуры - 2 чел.
Участок контроля качества - 1 чел.
Бригада упаковки готовых конструкций - 2 чел.
Бригада доставки - 3 чел. (из них 2 - вспомог. раб)
Монтажная бригада - 10 чел.
Всего в одну смену - 35 человек
Аппарат управления:
Директор-1 чел.
Зам. директора - 1 чел.
Бухгалтер-1 чел.
Секретарь-1 чел.
Сметчик - 2 чел.
Начальник смены - 1 чел.
Учетчик - 2 чел.
Всего - 9 человек
Охрана и уборщики:
Охранники - 3 человек
Уборщицы - 3 человек
Всего - 12 человек
Итого по цеху: 86 человек.
Таблица 2. Расчет месячного фонда з/п (руб.)
| Персонал | Численность | З/п в мес. | Фонд з/п в мес. |
| Основные рабочие | 53 | 4500 | 238500 |
| Вспомогательные рабочие | 18 | 3000 | 54000 |
| Аппарат управления | 9 | 7000 | 63000 |
| Охрана | 3 | 3000 | 9000 |
| Уборщики | 3 | 2500 | 7500 |
| Итого | 86 | 372000 |
Затраты на топливо и энергию
энергопотребление - 30 кВт/ч;
стоимость 1 кВт/ч - 1,11 руб.;
фонд рабочего времени в сутки - 8 час;
месячный фонд рабочего времени в часах - 166 час.
Издержки на энергию в месяц: 166 Ч 30 Ч 1,11 = 5527.8 руб. /мес.
Издержки на энергию в год: 66333.6 руб. /год
Затраты на услуги связи: в месяц: 3000 руб.; в год: 36000 руб.
Амортизация:
Стоимость собственных основных средств:
оборудование - 4800000 руб.
транспорт - 200 000 руб.;
норма амортизации - 5% в год
Амортизационные отчисления:
год: (4800000 + 200000) * 0,05 = 250000 руб.; в месяц: 20833 руб. /мес.
Расходы на рекламу
в год: 884000 руб.; в месяц - 73667 руб.
Транспортные (эксплуатационные) расходы:
год: 34817 руб.; в месяц: 2901 руб.
Аренда помещений.
площадь - 200 м кв.; ставка - 250 руб. /м кв. / мес. Арендная плата: в месяц: 50000 руб.; в год: 600000 руб.
Проценты по кредиту
сумма кредитования - 6666000 руб.; процентная ставка - 19% годовых. Финансовые издержки: в год: 6666000 * 0,19 = 1266540 руб.; в месяц: 105545 руб. /мес.
Расчет объема производства предприятия в стоимостном выражении (при полной (100%) загрузке мощности)
Себестоимость 1 кв. м. стеклопакета 2258 руб.
Расходы на транспортировку и установку на объект - приблизительно 2500 руб. / 1 кв. м.
Таким образом, себестоимость производства и установки 1 кв. м. составляет
2258+2500=4758 руб.
Объем выпуска продукции в месяц - 831,6 м кв. в мес. Объем производства предприятия в месяц в стоимостном выражении:
в месяц: 831,6 Ч 4758 = 3956752,8 руб. /мес.;
год: 47481033,6 руб. /год.
Налоги и отчисления.
Налоговые платежи (налог на добавленную стоимость - 18%)
Расчет налога на добавленную стоимость, подлежащего оплате в бюджет:
НДС, уплачиваемый за производство продукции (услуг):
в месяц: 3956752,8 * 0,18 = 712215.5 руб.;
в год: 8546586 руб.
НДС, уплачиваемый поставщикам за поставку материалов и комплектующих:
в месяц: 1877752,8 * 0,18 = 337995.5 руб.;
в год: 4055946 руб.
НДС, уплаченный за энергоресурсы:
в месяц: 3646 * 0,18 = 657 руб.;
в год: 7874 руб.
Сумма НДС, подлежащая внесению в бюджет:
месяц: 712215.5 - 337995.5 - 657 = 373563 руб.;
в год: 8546586 - 4055946 - 7874 = 4482756 руб.
Единый социальный налог - 26%
Таким образом, отчисления от ФОТ:
в месяц - 372000 * 0,26 = 967200 руб.;
в год - 11606400 руб. Так, себестоимость товара за месяц (см. таблицу 3) может быть рассчитана как
"Переменные издержки + Постоянные издержки - Проценты и отчисления - НДС - отчисления из ФОТ" = себестоимость, т.е.3956752,8+526047-105545-373563-132432 = 1249412 руб. за месяц. Аналогичная сумма за год составит 3871259.8 Ч 12 = 46455117.6 руб.
Таблица 3. Текущие издержки на производственную программу по статьям себестоимости на месяц, год (руб.)
| Статья | в месяц | в год |
| 1. Материалы и комплектующие | 178794 | 2145528 |
| Итого переменные издержки | 178794 | 2145528 |
| 1. Заработная плата | 372000 | 4464000 |
| 2. Энергия | 5527.8 | 66333.6 |
| 3. Связь | 3000 | 36000 |
| 4. Транспорт | 2901 | 34817 |
| 5. Реклама | 73667 | 884000 |
| 6. Аренда | 50000 | 600000 |
| 7. Амортизация | 20833 | 250000 |
| Итого постоянные издержки | 526047 | 6312564 |
| 9. Проценты и отчисления | 105545 | 1266540 |
| 10. Резервы | 40058 | 480696 |
| 11. НДС | 373563 | 4482756 |
| 12. Отчисления от ФОТ | 967200 | 11606400 |
| Итого себестоимость | 3871259.8 | 46455117.6 |
Рассчитав себестоимость, ориентируясь на цены конкурентов, руководство ООО "Альфа-Пласт" приступило к определению цены товара. Цена должна полностью возмещать издержки производства (себестоимость), а так же обеспечить получение определенной нормы прибыли. При этом использовалась методика ценообразования "средние издержки + прибыль", которая заключается в начислении наценки на себестоимость товара.
Итак, расчетная себестоимость продукции на 2007 год составляет 46455117.6 рублей. При объеме производства в 10000 кв. м в год цена на 1 кв. м., покрывающая себестоимость продукции, должна составить
46455117.6 рублей: 10000 кв. м. = 4645.52 руб. / кв. м.
При 20% -ой надбавке на эту цену, средняя цена на 1 кв. м. окон в 2007 году была установлена на уровне:
4645.52 Ч 1,2 = 5574.61 руб.
Заметим еще раз, что это средняя цена, которая в течение 2007 года колебалась вслед за сезонными колебаниями и применениями скидок.
В следующей таблице сопоставим цену полученную цену со средними ценами продукции основных конкурентов, зафиксированными на начало ноября 2007 года.
Таблица 4. Цены на продукцию основных конкурентов компании ООО "Альфа-Пласт"
| Компания | ООО "Альфа-Пласт" | ООО "БФК" | ООО "Новолит" |
| Цена, руб. /кв. м. | 5574.61 | 5587,35 | 5597,86 |
| Соотношение, % | 100% | 100,2% | 100,4% |
Таким образом, в 2007 году предприятие ООО "Альфа-Пласт" устанавливало цены по принципу "окупить себестоимость + 20% -ая надбавка", что позволяло фирме удерживать на уровне рыночных.
По терминологии Герасименко В.В., такая стратегия ценообразования является нейтральной - фирма устанавливала цены исходя из того соотношения "цена/себестоимость", которое соответствует большинству других продаваемых на рынке аналогичных товаров [4, c.309].
Глава 3. Рекомендации по совершенствованию управления ценами ООО "Альфа-Пласт" в условиях стабилизации финансового состояния
3.1 Анализ экономических проблем в области ценообразования и обоснование необходимости совершенствования ценовой политики предприятия
Как было установлено в предыдущей главе, предприятие ООО "Альфа-Пласт" в 2006-2007 годах пользовалось нейтральной стратегией ценообразования.
Однако, строго говоря, нейтральная стратегия ценообразования фактически означает отсутствие у фирмы стратегии ценообразования. Поясним это.
Так, если фирма ставит перед собой вопрос - какую цену нам надо установить, чтобы покрыть затраты и получить хорошую прибыль, то это значит, что у нее нет своей политики цен и, соответственно, не может быть речи о какой-то стратегии ее реализации. О политике цен можно говорить в том случае, если вопрос ставится совсем по иному: "Какие затраты надо иметь, чтобы заработать прибыль при тех рыночных ценах, которых мы можем добиться?" - но именно такой вопрос предполагает установление цены от себестоимости.
Точно также непозволительно говорить о наличии у фирмы какой-то ценовой политики или стратегии, если она задает себе, казалось бы, вполне "рыночный" вопрос - какую цену готов будет заплатить за этот товар покупатель? - но именно такой вопрос предполагает установление цены от себестоимости. Формирование политики ценообразования должно начинаться с вопроса - какую ценность представляет этот товар для наших покупателей, и как фирме убедить их в том, что цена соответствует этой ценности?
Сущность стратегии ценообразования состоит не только в отказе от использования цен для увеличения захваченного сектора рынка, но и в недопущении того, чтобы цена каким-либо образом влияла в сторону сокращения этого сектора. При избрании такой стратегии роль цен как инструмента маркетинговой политики фирмы сводится к минимуму. Так и ООО "Альфа-Пласт" в 2006-2007 годах просто удерживало цены на уровне среднерыночных. Нейтральное ценообразование в 2006-2007 годах стало для ООО "Альфа-Пласт" вынужденной стратегией, т.к руководство фирмы не видело возможностей для реализации стратегии премиального или ценового прорыва. На Новосибирском рынке пластиковых окон покупатели весьма чувствительны к уровню цены (что не благоприятствует премиальному ценообразованию), а конкуренты жестко отвечают на любую попытку изменить сложившиеся пропорции продаж (что делает опасной стратегию ценового прорыва).
Значит, в случае ООО "Альфа-Пласт" корректнее было бы говорить не о стратегии ценообразования, а о политике ценообразования.
При определении политики ценообразования менеджеры предприятия ООО "Альфа-Пласт" добивались целей деятельности организации с помощью иных маркетинговых инструментов, нежели инструментами ценообразования, таких как уменьшение себестоимости продукции, внедрение ноу-хау, налаживание новых каналов сбыта и т.п.
То, что предприятие на протяжении нескольких последних лет придерживалось нейтральной стратегии ценообразования, привело к появлению следующих проблем экономической деятельности предприятия:
предприятие за последние несколько лет было лишено одного из главных инструментов расширения рынка сбыта - ценообразовательных инструментов (таких, например, как значительное снижение цены для привлечения новых покупателей);
предприятию приходится вести предпринимательскую деятельность на рынке олигополистической конкуренции, что означает, что предприятие никогда не испытывает уверенности, что может добиться какого-то долговременного результата за счёт снижения цен.
Таким образом, ценовая политика ООО "Альфа-Пласт" требует совершенствования.
3.2 Пути совершенствования ценовой политики предприятия ООО "Альфа-Пласт" и оценка их эффективности
Несмотря на отсутствие ярко выраженной ценовой стратегии ООО "Альфа-Пласт", ценовая политика предприятия неизбежно претерпевает изменения под влиянием различных факторов.
На политику ценообразования ООО "Альфа-Пласт" влияет сезонные колебания спроса: так, зимой наблюдается падение спроса, летом - увеличение.
За период с февраля 2006 г до марта 2007 года в ООО "Альфа-Пласт" зафиксированы следующие объемы продаж (табл.5).
Таблица 5. Объем продаж в 2007 гг. (м. кв)
| 2007 гг. | ||||||||||
| февраль | март | апрель | май | июнь | июль | август | сентябрь | октябрь | Всего | |
| Готовая продукция, м кв. | 416 | 416 | 582 | 749 | 832 | 748 | 665 | 525 | 475 | 5408 |
Как можно видеть, четко прослеживается пиковость спроса на продукцию компании в летнее время и падение спроса в осенне-зимний период.
Для сглаживания сезонных колебаний в объеме продаж необходимо прибегать к сезонным скидкам на продажу продукции.
Также, в виду проблем сезонности спроса в 2007-2008 годах предприятие ООО "Альфа-Пласт" планирует внедрение нескольких ноу-хау, которые позволят, во-первых, избежать сезонных колебаний спроса, во-вторых, увеличить объем продаж. Ноу-хау следующие:
Ноу-хау, принадлежащие ООО "Альфа-Пласт" состоит в возможности монтажа окон в зимний период при минусовой температуре. Это достигается за счет теплоизоляционного экрана, позволяющего закрывать оконный проем снаружи здания тепло - и светонепроницаемым материалом, позволяя производить монтаж изнутри здания. Следует отметить, что данное ноу-хау позволяет предприятию занять еще одну "нишу" на рынке, а именно обслуживание "пассивных" зданий, т.е. законсервированных объектов. Изоляционный экран из свето- и теплонепроницаемого материала позволяет сохранять тепло в законсервированных зданиях.
Следующим ноу-хау компании, которое предполагается внедрить в производство - это выпуск 4-камерных профилей. Дело в том, что в данный момент на рынке представлены два вида профилей: трех- и пятикамерные. ООО "Альфа-Пласт" имеет возможность производить и продавать 4-камерные профили по цене 3-камерных. Это следует считать одним из конкурентных преимуществ компании.
Кроме того, в плане гибкости реагирования на покупательские потребности, на конкретное желание заказчика, ООО "Альфа-Пласт" также имеет конкурентное преимущества. Наличие собственного производства стеклопакетов (основного комплектующего элемента) позволяют быстро откликаться на любые требования рынка.
Вышеописанное - ноу-хау, преимущества в качестве продукции, а также применение сезонных скидок - являются маркетинговыми инструментами, отличными от ценообразовательных.
Для возможности сравнения фактического (2007 г) и прогнозируемого объема продаж приведем прогноз на период февраль-октябрь 2008 года.
Таблица 6. Прогнозируемый объем продаж в 2008г. (м. кв)
| 2008 г. | ||||||||||
| февраль | март | апрель | май | июнь | июль | август | сентябрь | октябрь | Всего | |
| Продажи, м кв. | 560 | 570 | 600 | 610 | 630 | 640 | 620 | 600 | 580 | 5410 |
Графическая иллюстрация данных таблиц 3.1 и 3.2 выглядит следующим образом:
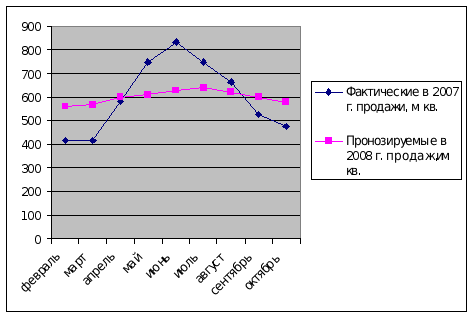
Рисунок 3.1 Прогнозируемое сглаживание сезонных колебаний в объеме продаж в 2008 году
Как можно видеть из рисунка 3.1, прогнозируемая в 2008 году ситуация с объемом продаж предполагает некоторое сглаживание сезонного спроса.
Исходя из преимущества в качестве перед конкурентами, руководству ООО "Альфа-Пласт" необходимо рекомендовать следующую ценовую политику.
Новая ценовая политика ценообразования должна основываться на том, что в своей работе ООО "Альфа-Пласт" ориентирована на долгосрочные цели.
Конкурентные преимущества фирмы позволяют придерживаться "производственной стратегии прочного внедрения" (рenetretion pricing). При такой производственной стратегии ООО "Альфа-Пласт" в ценообразовательной политике придерживается политики преимущественной цены, является продолжением производственной стратегии прочного внедрения. Такая ценообразовательная политика применяется, если возникает опасность вторжения конкурентов. Условия применения и эффективность аналогичны стратегии прочного внедрения. Цель политики - достижение преимущества перед конкурентами по издержкам (цена устанавливается ниже цен конкурентов) или по качеству (цена устанавливается выше цен конкурентов, чтобы товар оценивался как уникальный, престижный).
В ближайшей перспективе эта ценовая стратегия предполагает сохранение цены приблизительно на том же уровне, который был достигнут в 2006-2007 годах, т.е.5574.61 за кв. м.
Рассматривая типы ценовых стратегий, описанных в настоящей дипломной работе, то в плане совершенствования ценовой политики предприятию ООО "Альфа-Пласт" рекомендуется придерживаться стратегии конкурентного ценообразования, реализуемой в виде стратегии проникновения на рынок. Эта стратегия основана на использовании экономии за счет масштабов производства.
Выбор данной стратегии для ООО "Альфа-Пласт" обуславливается следующим:
во-первых, эта стратегия используется при внедрении новых товаров на рынок и усилении прежних позиций - но именно это ООО "Альфа-Пласт" способно сделать за счет использования таких ноу-хау, как 4-камерный стеклопакет и тепловой экран;
во-вторых, само название стратегии - стратегия проникновения на рынок - говорит о том, что эта стратегия способствует привлечению новых клиентов, что очень важно при олигополистическом рынке, на котором фирме приходится вести предпринимательскую деятельность.
Следующий - 2008 год - несомненно, будет годом дальнейшего ужесточения конкуренции. Уже сейчас до 40% всех производимых в городе оконных конструкций из ПВХ экспортируется в соседние районы. Лидерам рынка все труднее удержать свои позиции на рынке
В прошлом году в Новосибирске появилось представительство одного из крупнейших российских производителей профиля - московской компании "Глобал Винд". Кроме того, собственное производство планирует компания VEKA (сумма предполагаемых инвестиций в производственные проекты этой компании 10-20 млн. руб). Все активнее продвигают свою продукцию и другие производители.
Все это увеличит конкуренцию на и без того переполненном рынке г. Новосибирска.
Охарактеризуем предполагаемую структуру рынка на следующий год в сравнении с нынешней (см. табл.7)
Таблица 7. Структура рынка пластиковых окон г. Новосибирска
| Производители |
Доли производителей в 2007 году |
Предполагаемая структура рынка на 2008 год |
| Окна стандарта КВЕ | 20% | 25% |
| ООО "Новолит" | 30% | 28% |
| ООО "БФК" | 25% | 20% |
|
Остальные Новосибирские производители, в том числе ООО "Альфа-Пласт" |
20% | 15% |
| "Глобал Винд" и поставщики из других регионов | 5% | 12% |
Графически эти данные можно проиллюстрировать следующим образом.
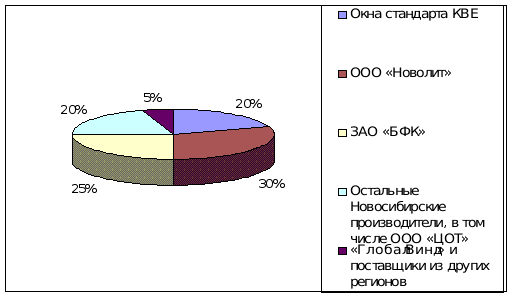
Рисунок 3.2 - Доля производителей окон из ПВХ на рынке г. Новосибирска в 2007 году
Прогнозируемая на 2008 год структура рынка окон из ПВХ выглядит следующим образом.
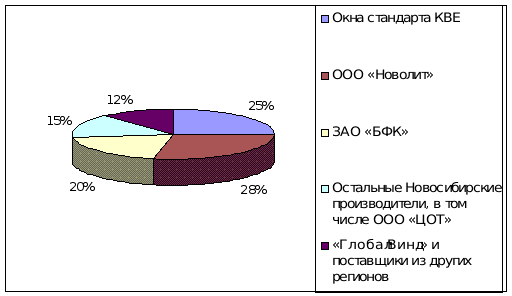
Рисунок.3.3 - Прогноз структуры рынка окон из ПВХ на 2008 год
Как можно видеть из таблицы 3.3 и из приведенных выше рисунков, по прогнозу сегмент рынка, на котором находится ООО "Альфа-Пласт" в 2008 году должен сузится. Значит, Одной из основных задач фирмы - сохранения объема продаж продукции.
Этот факт нельзя обойти вниманием при выдвижении рекомендации по ценовой политике фирмы на долгосрочную перспективу.
В долгосрочной перспективе для предприятия ООО "Альфа-Пласт" в рамках выбранной стратегии ценообразования рекомендуется последовательно применить несколько методов (подходов) установления окончательной цены в течение финансового года - полученные в результате проекта цены целесообразно перепроверить с позиций достижения исходных целей ценовой политики. Следует оценить, какую реакцию рынки вызовет цена. Чрезвычайно важное значение приобретает использование комбинированной системы методов определения цены продажи, которая обеспечила бы запланированную величину прибыли.
Так, в момент предложения на рынок нескольких описанных выше ноу-хау фирмы, следует придержаться метода "прорыва на рынок". Метод “прорыва на рынок" предполагает следующее: фирма открывает продажу нового товара с низкой цены, чтобы товар быстрее достиг стадии роста и в сравнительно короткий срок. Установление цены с начала продаж нового товара на рынке на относительно низком уровне открывает возможность добиться быстрой окупаемости товара. И уже на ранней стадии жизненного цикла гарантировать высокий уровень массовых продаж, что позволяет в короткие сроки возвратить ранее сделанные капиталовложения. Применение этого метода требует осторожности, неудача в его применении может привести к затруднениям в возмещении ранее осуществленных капиталовложений в разработку товара и продвижение его на рынок и к финансовым трудностям фирмы, тем более, что повысить на данный товар цены в дальнейшем окажется чрезвычайно трудным, и их можно будет только снижать, чтобы удержать товар на рынке.
В период, когда внедренные ноу-хау успеют себя зарекомендовать (а также в случае неудачи применения метода "прорыва на рынок"), предприятию ООО "Альфа-Пласт" рекомендуется метод установления цены, называемый методом минимальных затрат.д.анный метод предполагает установление цены на минимальном уровне, достаточном для покрытия расходов на производство конкретной продукции, а не посредством подсчета совокупных издержек, включающих постоянные и переменные затраты на производство и сбыт. Предельные издержки обычно определяются на уровне, при котором можно было бы только окупить сумму минимальных затрат.
Продажа товара по цене, подсчитанной по такому методу, эффективна как раз в той рыночной ситуации, в которую попала фирма ООО "Альфа-Пласт" - в стадии насыщения рынка, когда нет роста продаж, и фирма ставит своей целью сохранить объем сбыта на определенном уровне.
Также подобная политика ценообразования рациональна также при проведении кампании по внедрению нового товара на рынок, когда следует ожидать увеличения объемов продаж указанного товара в результате предложения его по