Деятельность ОАО "Воронежское акционерное самолетостроительное общество"
1.10 Структурная схема отдела маркетинга
Маркетинговая работа требует организации особой службы на АО – отдела маркетинга (МО).
ВАСО специализируется на производстве уникальной продукции – летательных аппаратов (товар А), и выпускает большой ассортимент товаров народного потребления и товаров промышленно-хозяйственного назначения (товар Б), поэтому требуется рациональная организация товарно-функциональной службы маркетинга
1.11 Анализ элементов системы маркетинга
Как известно, система маркетинга включает в себя следующие основные элементы - продукт, ценообразование, распределение, продвижение.
Рассмотрим продукцию предприятия с точки зрения её новизны, возможности доработки и т.д. В этом пункте необходимо отметить слабость сервиса предоставляемого предприятием по обслуживанию товаров народного потребления (вибропомпы, стиральные машины и др.). При заводе работает БГО (бюро гарантийного обслуживания) с небольшим штатом работников, что не способствует своевременному и качественному обслуживанию товаров, которые возвращают на ремонт с не истекшим сроком гарантии.
В свою очередь нужно отметить что сервис, предоставляемый предприятием по основной продукции – самолётам ИЛ – 86, ИЛ-96-300 осуществляется в полном объёме и соответствует всем требованиям правил авиационного регистра МАК. Предприятие получило сертификат на право выполнения технического обслуживания самолётов Ил-96 и Ил-96-300 в объёме ТО-10000. Проведение силами заводских специалистов таких мероприятий, как анализ работы оборудования, оценка состояния планера, выполнение тяжёлых форм технического обслуживания, возможно не только в цехах «ВАСО» но и на авиационно-технических базах аэропортов, где дислоцированы самолёты (аэропорт «ШЕРЕМЕТЬЕВО», «ВНУКОВО», г. Новосибирск, г. Ташкент, КНР – Китайская Народная Республика и т.д.).
В настоящее время предприятие придерживается затратной схемой образования цен, что объясняется балансированием предприятия на грани банкротства – денег хватает только на выживание, а другие схемы управления ценами требуют некоторой степени маневренности финансовых ресурсов. Существует, тем не менее, такая форма стимулирования как система скидок: при покупке продукции за наличный расчет скидка может достигать 10 % , что вероятно не вполне оправдано.
Наиболее проблематичная тема в этом направлении – это соотношение цены и качества предлагаемой продукции. Этот вопрос поднимался на предприятии многократно. Проблема заключается в следующем: сбыт предприятия катастрофически падает вследствие неудовлетворительного качества товара, повысить которое невозможно из-за отсутствия денежных средств для покупки более качественных комплектующих.
Тем не менее, предприятие ставит финансирование производства в качестве самоцели. Наблюдается постоянное превалирование объемов производства над объемами сбыта. Это говорит о несовершенстве системы стратегического планирования и подтверждает важность системы планирования в системе управления. Если построить схему прогнозирования спроса адекватную современным условиям, то предприятие вполне сможет инвестировать хоть какие-то средства в инновации, а не в производство излишних объемов продукции.
Систему распределения можно охарактеризовать дилерской сетью и широтой географического охвата, а также способами торговли, поставки, видами каналов распределения и их доходностью.
Как видно из таблицы предприятие имеет широкую дилерскую сеть, что со стратегической точки зрения представляет собой большое преимущество в конкурентной борьбе и частично нейтрализует давление на предприятие покупательной силы потребителей (так как дилеры берут на себя часть ответственности по сбыту продукции).
Следующей характеристикой системы распределения является широта охвата рынков. В представленной ниже таблице информация о наиболее охваченных областях рынка.
Табл.3 Охват областей дилерской сетью ОАО «ВАСО»
| Область РФ | Процент охвата |
| Центрально-черноземный район | 12,7 |
| Ленинградская область | 10,3 |
| Московская область | 9,0 |
Данные двух таблиц можно сравнить с данными по сбыту в соответствующих регионах. Как видно из таблиц количество дилеров и охват рынков положительно коррелируют с объёмами сбыта в соответствующих регионах, что говорит об эффективности существующей системы распределения, так как мероприятия по распределению достигают своей цели – повышение сбыта.
Продвижение товара включает рекламу, мероприятия стимулирования сбыта и формирования спроса. Сразу же необходимо отметить, что реклама и мероприятия ФОССТИС в продвижении средств производства играют не столь значительную роль, как в продвижении товаров массового спроса, и имеют некоторые особенности (например, важную роль играет стоимость потребления товара потребителем, особое значение приобретает прямой маркетинг).
В настоящее время отдел маркетинга проводит такие мероприятия по рекламе как:
рассылка по почте коммерческих предложений и почтовых рекламных буклетов, что объясняется их наибольшей эффективностью при минимальных затратах;
публикации информации в маркетинговых приложениях различных популярных журналах, таких как «АВИАТРАНСПОРТНОЕ ОБОЗРЕНИЕ»;
участие предприятия в специализированных выставках-ярмарках
реклама на радио и телевидении.
Табл.4/ Затраты на продвижение товара в 2002г.
| Наименование |
Сумма ( руб) |
Название, регион |
|
Реклама в газетах Реклама в журналах Реклама на радио Реклама в справочниках Реклама на телевидении Реклама почтой |
11300 66212 2900 3300 21140 бесплатно |
«Эфир», «Коммуна», «Вольная Кубань», «Крестьянин», «Деловое Поволжье» «Капитан-клуб», «Шкипер» «Русское радио» «007», «Информ справка» Воронеж, Красноярск, Новосибирск, Астрахань |
| Итого реклама в СМИ: | 104855 | |
|
Участие в выставках: «КАТЕРА И ЛОДКИ» «ИНТЕРАГРОМАШ» «100 лучших товаров России» «100 лучших товаров России» |
133000 27086 720+7500 34500 |
Москва Ростов-на-Дону Воронеж Москва |
| Итого по выставкам: | 202806 | |
| Изготовление рекламных материалов | ||
| Буклет на рекламный лист «ДЕЛЬФИН» | 15000 | 1 тыс.штук |
| Итого на буклеты: | 15000 | |
| Итого общие затраты: | 322661 руб. |
В заключение этого пункта необходимо отметить, что рекламная деятельность на предприятии проводится в основном стихийно (впрочем, как и большинство других мероприятий), бюджет рекламы определяется исходя из принципа «сколько не жалко», что не может благоприятно отразиться на сбыте продукции. Хотя необходимо заметить, что рекламная продукция (буклеты, проспекты, календари и т.д.) разработаны и выполнены в соответствии со всеми правилами рекламы и формирует положительный имидж продукции предприятия и имидж самого предприятия ОАО «ВАСО».
1.12 Анализ организации управления маркетингом на ОАО «ВАСО»
Рассмотрим систему маркетинга на данном предприятии в следующих ключевых направлениях: система маркетинговой информации, система планирования маркетинга, система контроля. Такая схема была рассмотрена и обоснована выше с точки зрения системного подхода, основным принципом которого является то, что для эффективной работы системы необходим централизованный контроль за входом системы, процессом и её выходом.
Система маркетинговой информации на предприятии обладает свойством некоторой избыточности ненужной информации, что объясняется отсутствием запросов на информацию определённого сорта. Сильной стороной организации является то, что отдел маркетинга способен представить руководству информацию по такой трудно изучаемой стороне рынка, как конкуренты, вплоть до объёмов сбыта конкретной ассортиментной позиции. С другой стороны, такая информация остаётся не востребованной вследствие отсутствия у руководства предприятия каких-либо знаний по азам рыночной экономики.
Таким образом, большая часть работы отдела маркетинга необходима только для отчётности проведённой работе перед вышестоящим руководством.
Относительно системы планирования необходимо отметить её практическое отсутствие (если под маркетинговым планированием понимать мероприятия по организации маркетинговой подсистемы). Планирование присутствует лишь в виде, способствующем координации работ внутри отдела. Однако в Отделе Маркетинга проводится планирование, заключающееся в составлении бизнес- плана по данным ППО (хотя составление бизнес-плана прерогатива отдела Инвестиций), а так же полученным в процессе исследований. В то же время, ППО проводит собственные работы по планированию, что не увязывается с информацией отдела (за исключением разовых заказов). Как уже было отмечено выше, наиболее характерным примером несовершенства системы планирования является разница между выпуском продукции и её реализации.
Система маркетингового контроля организована путём изучения сбыта у конкурентов и сбыта собственной продукции, изучение цен конкурентов и сопоставление их с собственным. Цель этой работы важна так как имеет значение для принятия решений или оказания воздействия на составляющие комплекса маркетинга (через руководство). В то же время такие необходимые составляющие контроля маркетинга, как анализ рентабельности товаров, рынков, сбытовых территорий и каналов распределения не упоминаются в обязанностях Отдела Маркетинга вообще.
Такая важная функция маркетинга, как участие в разработке продукта присутствует частично, т.е. не в полном объёме, а именно не проводится работа по опросу потребителей продукции по поводу улучшения отдельных характеристик или свойств плавательных средств и товаров народного потребления (если и проводятся, то результаты не претворяются в жизнь по причине негибкого производства). Таким образом, на предприятии маркетинг практически не влияет на принятие управленческих решений (хотя этого не видно из организационной структуры), такая роль маркетинга соответствует началу его развития как функции, т.е. к началу 50-х годов 20-го века.
В настоящее время определены следующие задачи рассматриваемого отдела:
- всесторонняя оценка рыночной ситуации,
- анализ спроса и предложения,
- уровень запаса продукции,
- динамика цен на продукцию предприятия и конкурентов,
- анализ портфеля заказов.
| Начальник отдела маркетинга |
|
|


 секретарь


| Бюро исследования рынка |
Бюро рекламы исследования сбыта |
Бюро заказов | Бюро экономического анализа и цен |
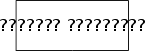
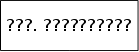
Рис. 1 Структурная схема отдела маркетинга.
Далее необходимо отметить, что в настоящее время оргструктура вполне соответствует функциям отдела, то есть для выполнения функции обслуживания, отличающейся стабильностью и дифференцируемостью задач достаточно линейной организационной структуры управления.
1.13 Функциональные связи с другими подразделениями
В подразделениях службы маркетинга стекается вся необходимая информация для выработки и реализации стратегии маркетинга, которая представляет собой комплексную систему мероприятий по производству и сбыту продукции и обладает целевой долгосрочной направленностью. В процессе разработки и реализации мероприятий участвуют все основные подразделения АО.
1.14 График факторов удовлетворенности или неудовлетворенности работников предприятия
Для наглядного изучения удовлетворенности или неудовлетворенности работников предприятия необходим график факторов удовлетворенности и неудовлетворенности (по Герцбергу).
Опрос проводился в отделе труда и заработной платы, а также в планово-производственном отделе, посредством проведения анкетирования. Были опрошены: инженер по организации и нормированию труда, экономист по труду, кассир, экономист по финансовой работе, экономист по планированию ППО
Работникам предлагались различные факторы, которые влияют на их отношение к работе.
Путем сопоставления факторов удовлетворенности или неудовлетворенности мы получили следующий график:
Факторы работы, приведшие Факторы работы, приведшие к
к крайней неудовлетворенности удовлетворенности работой
50% 40 30 20 10 0 10 20 30 40 50%


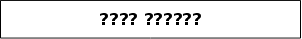
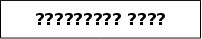
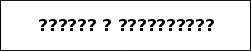
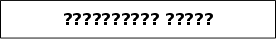
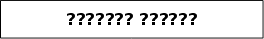
Проанализировав данный график, можно сделать вывод, что в общей массе люди не удовлетворены работой из-за низкой заработной платы, низких возможностей карьерного роста, а также из-за условий самой работы, которые не удовлетворяют современным требованиям.
Из всего выше приведенного, необходимо сделать вывод, что нужно ужесточить контроль за безопасностью труда, разработать новые системы оплаты труда.
В общей сложности, можно сказать, что организация экономической работы предприятия находится не на высоком уровне, т.к. практически во всех отделах отсутствует автоматизация деятельности работников, сложнейшие расчеты производятся вручную, информация доходит с опозданием и при этом очень долго обрабатывается.
1.15 Механизм доведения плана производства по цехам предприятия
В формировании ассортиментного плана предприятия играет важнейшую роль маркетинговая служба. Основными объектами изучения и воздействия для отдела маркетинга являются потребитель, конкуренты, конъюнктура рынка и качественные характеристики товара.
Также к экономическим службам ОАО”ВАСО” относится планово-производственный отдел (ППО). ППО также производит доведение плана производства до цехов предприятия. Это может производиться двумя способами:
ППО представляет отделу автоматизированной системы управления производством (ОАС УП) план-график, где указываются сроки изготовления по группам опережения, в соответствии с планом-графиком ОАС УП рассчитывает на каждый цех план производства продукции по технологическим комплектам. Данный способ доведения плана производства до цехов приемлем для серийных изделий. Для разовых изделий приемлем второй способ:
Через компьютер ППО вводятся все данные по каждому заказу и рассылаются в необходимые для производства цеха. После доведения плана производства до цехов, необходимо сформировать фонд заработной платы для рабочих, служащих, ИТР, работающих над заказами.
Фонд оплаты труда для ППП формируется исходя из плана производства, трудоемкости выполняемых работ, тарифов и процента премии.
1.16 Формы расчета плана себестоимости (в разрезе статей калькуляции и элементов затрат)
Основным критерием оценки конечных результатов деятельности предприятия и его подразделений является прибыль, определяемая как разность между объемом реализации товарной продукции в оптовых ценах и ее себестоимостью. Прибыль будет тем выше, чем ниже будет себестоимость при том же объеме реализации. Следовательно, себестоимость выпускаемой продукции один из важнейших показателей хозяйственной деятельности предприятия и его подразделений. Себестоимость продукции – это выраженные в денежной форме текущие затраты предприятия или его подразделения на ее производство и сбыт. Затраты на производство конкретного цеха составляют производственную цеховую себестоимость. Цеховая себестоимость продукции является базой для определения внутризаводской цены. Текущие затраты, из которых складывается себестоимость продукции делятся на условно-постоянные и условно переменные. К условно-постоянным относятся расходы, абсолютная величина которых при изменении объема выпуска продукции, существенно не изменяется. Условно-переменными называются расходы, размер которых возрастает или уменьшается в соответствии с изменением объема выпуска продукции. Планирование себестоимости является составной частью плана производства и представляет собой систему технико-экономических расчетов, определяющих величину текущих затрат, включаемых в состав себестоимости продукции.
Директивно утверждаемым показателем, характеризующим цеховую себестоимость производства продукции, является смета затрат на производство. Планирование сметы затрат на производство цеха ведется на год с разбивкой по кварталам и месяцам.
Статьи калькуляции: основные материалы, покупные полуфабрикаты, готовые изделия, основная производственная заработная плата (тариф, премия), дополнительная заработная плата производственных рабочих, отчисления на социальное страхование с зарплаты производственных рабочих, расходы по содержанию и эксплуатации оборудования, цеховые расходы, выслуга лет, отчисления на соцстрахование с выслуги лет, потери от брака, прочие расходы (расходы по командировкам, оплата услуг связи, расходы на подготовку кадров и обучение учеников для своего цеха).Калькуляция приведена в следующей таблице:
Таблица 5
| Наименование статьи затрат | Вид продукции | |||
|
Самолетная продукция (ИЛ96-300) |
Авиаперевозки | |||
| Сумма, руб. | % | Сумма, руб. | % | |
| Сырье и материалы, % | 57 960 454 | 4,3 | 57 625 974 | 5,3 |
| Приобретенные комплектующие изделия, полуфабрикат, % | 736 933 869 | 54,8 | 7 522 718 | 0,7 |
| Работы и услуги производственного характера, выполненные сторонними организациями, % | 25 647 709 | 1,9 | 259 401 301 | 23,9 |
| Топливо, % | - | - | 489 424 504 | 45,1 |
| Энергия, % | 72 980 634 | 5,4 | 24 077 | 0,002 |
| Затраты на оплату труда, % | 209 697 205 | 15,6 | 64 015 552 | 5,9 |
| Проценты по кредитам, % | - | - | - | - |
| Арендная плата, % | - | - | 53 675 079 | 5,0 |
| Отчисления на социальные нужды, % | 59 775 841 | 4,5 | 17 574 306 | 1,6 |
| Амортизация основных средств, % | 8 182 148 | 0,6 | 5 481 198 | 0,5 |
| Налоги, включаемые в себестоимость продукции, % | 16 844 899 | 1,3 | 14 194 | 0,001 |
| Прочие затраты (пояснить), % | 156 169 546 | 11,6 | 130 475 049 | 12,0 |
| амортизация по нематериальным активам, % | 90 948 | 0,01 | - | - |
| вознаграждения за рационализаторские | - | - | - | - |
| предложения, % | ||||
| обязательные страховые платежи, % | - | - | 9 118 216 | 0,8 |
| представительские расходы % | 272 848 | 0,02 | - | - |
| иное %, в. т. ч. | 155 805 750 | 11,57 | 121 356 833 | 11,2 |
| лицензионные отчисления, % | 27 093 786 | 2,0 | - | - |
| коммерческие расходы | 297 233 | 0,02 | - | - |
| Итого: затраты на производство и продажу продукции (работ, услуг) (себестоимость), % | 1 344 192 305 | 100, 0 | 1 085 233 952 | 100,0 |
| Справочно: выручка от продажи продукции (работ, услуг), % к себестоимости | - | 119,6 | - | 102,8 |
1.17 Особенности планирования сметы затрат на производство вспомогательных цехов
В отдельных цехах вспомогательного производства, в которых затраты на содержание оборудования и цеха отражаются на балансовом счете 2600, составляется смета на содержание цеха, итоги этой сметы включаются в смету затрат на производство по строке «Расходы по содержанию и эксплуатации оборудования» и «Цеховые расходы». Планирование основных материальных затрат ремонтно-механических цехов (комплекса) осуществляется на основе заказов отдела главного механика, программы, разработанной им по типовому положению о единой системе планово-предупредительного ремонта и эксплуатации оборудования и калькуляции себестоимости ремонтных работ на единицу ремонтной сложности оборудования. Нормы материальных затрат разрабатываются отделом главного механика. Затраты по модернизации оборудования определяются на основе ведомостей дефектов и рабочего проекта модернизации, по нестандартному оборудованию и монтажным работам на основе рабочего проекта и объема монтажных работ.
По ремонтно-строительному цеху составляются плановые калькуляции товарного выпуска и материальные затраты включаются в смету затрат на производство. По цехам подготовки производства размер материальных затрат на изготовление спецоснастки и специнструмента устанавливается в виде лимита ОГТ и согласовывается с ППО на год с разбивкой по кварталам. В смету затрат энергетического комплекса включаются стоимость покупной энергии и затраты на ее трансформацию. Исходя из общей суммы затрат определяется себестоимость данного вида энергии. Затраты на содержание и эксплуатацию заводских энергетических коммуникаций относятся на себестоимость соответствующего вида энергии. Планирование эксплуатационных затрат по автотранспорту производится по действующему «Положению о порядке планирования автотранспортного цеха». Затраты на производственно-хозяйственную деятельность хозяйственных цехов определяется на основе разработки частных смет по видам работ.
1.18 Планирование общепроизводственных расходов
Для определения суммы плановых расходов по содержанию и эксплуатации оборудования и цеховых расходов составляются соответствующие сметы в разрезе статей и элементов затрат «План-отчета цеха по ТЭП». Исходными данными для составления смет по содержанию и эксплуатации оборудования и цеховых расходов являются:
штатные расписания цеха, отдела, система оплаты и Положения о планировании фонда заработной платы
установленный процент отчислений на социальное страхование
нормы амортизационных отчислений
план оргтехмероприятий объединения
лимиты и нормативы, доводимые до цехов и отделов планово-производственным отделом на год;
- по вспомогательным материалам (включая горюче-смазочные), на содержание оборудования, транспортных средств и зданий и сооружений данного подразделения;
- по услугам вспомогательных цехов (энергетических, транспортных инструментальных, ремонтных и т.п.);
- по прочим расходам на содержание цеха и оборудования (приобретение и списание пришедших в негодность инструментов, спецодежды, инвентаря). Лимиты и нормативы разрабатываются ППО совместно с соответствующей службой предприятия на основе данных анализа фактических затрат предшествующего года и плановых смет объединения по этим видам расходов на планируемый год.
Заработная плата аппарата управления цеха и прочего цехового персонала рассчитывается на основе утвержденной структуры управления цехом, нормативов управляемости, штатных расписаний, премиальных и других Положений по оплате труда, но в пределах выделенного подразделению ФЗП и распределяется по статьям расходов согласно расшифровки их в «Номенклатуре производственных затрат». При этом премия из ФЗП в смету затрат на производство продукции не включается.
На заработную плату аппарата управления цеха и прочего цехового персонала делается начисление на социальное страхование. Сумма отчислений распределяется по статьям расходов соответственно распределению фонда заработной платы. Затраты на текущий ремонт инструмента, оборудования, зданий, сооружений и инвентаря цеха рассчитываются на основе графиков ремонта, выполняемого силами цеха, а стоимость услуг вспомогательных цехов – из распределения услуг ремонтных цехов, представляемых ими в планово-производственный отдел. Расходы по текущему ремонту вентиляционных и защитных устройств, на профилактические медицинские мероприятия, на содержание санитарных объектов, на установку приспособлений, предупреждающих несчастные случаи, определяются в соответствии с планом оргтехмероприятий и относятся к элементу «услуги».
1.19 Виды цен на продукцию, пример расчета цены на изделие
На предприятии изготавливаются изделия, как для внутреннего потребления, так и для других предприятий – заказчиков. На первом этапе составляется запрос на изготовление изделия, который подписывается генеральным директором. Заказ отдается в цех, в котором изделие будет изготавливаться. Работники цеха составляют калькуляцию необходимого количества материалов и нормативы времени на изготовление изделия. Данная калькуляция поступает в отдел ценообразования, в котором рассчитывается окончательная стоимость изделия.
Себестоимость складывается из стоимости материалов + заработной платы + отчисления на социальное страхование (37,7% = 23,7+14) + общепроизводственные расходы (70% = 50% (общецеховые) + 20% (общезаводские)) + внепроизводствен-ные расходы (2%) = Полная себестоимость
Оптовая цена = полная себестоимость + 15% + НДС 18%
На предприятии рассчитывается лишь оптовая цена. Затем изготавливается контрольная партия (примерно 10 штук), проверяются нормативы.
Табл.6 Пример расчета оптовой цены на изделие «глушитель ВАЗ 2101-2107».
| Статьи калькуляции | Цена |
| Основные материалы | 45,6 |
| Вспомогательные материалы | 6,8 |
| Транспортные расходы | 8,5 |
| Итого: материальные затраты | 60,9 |
|
Основная зарплата в том числе прямая зарплата |
17,6 13,5 |
| Дополнительная зарплата | 6,9 |
| Отчисления на социальные нужды | 8,4 |
| Спецоснастка | 7,6 |
| Общепроизводственные расходы | 125,7 |
| Общезаводские расходы | 27,4 |
| Потери от брака | 10 |
| Прочие производственные расходы | 5,0 |
| Производственная себестоимость | 263,1 |
| Внепроизводственные расходы | 6,9 |
| Полная себестоимость | 270 |
| Прибыль (10 %) | 27 |
| Оптовая цена | 297 |
1.20 Сведения о численности и средней заработной плате работников
Среднесписочная численность работников Общества на 1 января 2005 года составила 10790 человек, в том числе промышленного производственного персонала – 9564 человек, из них производственных рабочих основного производства – 2213 человек. За отчетный период среднесписочная численность ежемесячно увеличивалась, но уровня соответствующего периода прошлого года не достигла. Основной причиной увольнения является отсутствие стабильности в работе и как следствие – несвоевременная выплата заработной платы работникам. Средняя заработная плата по Обществу за отчетный год составила 4063 руб., в т.ч. промышленно-производственного персонала – 4178 руб., производственных рабочих основного производства – 4134 руб. По сравнению с прошлым годом средняя заработная плата увеличилась в 1,6 раза. Заработная плата выплачивается два раза в месяц. Несвоевременно выплаченная заработная плата индексируется исходя из 1/300 ставки рефинансирования.
Табл.7. Динамика объема денежных средств направленных на оплату труда и социальное обеспечение, тыс.руб.
| Наименование показателя | Отчетный период | |||||
| 2000г. | 2001г. | 2002г. | 2003г. | 2004г. | Iкв.2005г | |
| Объем денежных средств направленных на оплату труда, тыс.руб. | 88336,5 | 163721 | 215665,2 | 340138,9 | 521738,6 | 142314,8 |
| Объем денежных средств, направленных на социальное обеспечение, тыс.руб. | 5834,1 | 4219,4 | 4718,5 | 5112,6 | 6178,5 | 587,6 |
В данный момент на предприятии наблюдается тенденция снижения среднесписочной численности работников. Это объясняется снижением объема выпускаемой продукции, а значит сокращением персонала не занятого в производстве, невысокой оплатой труда (в связи с этим многие работники уволились, а новые не появляются).
Данные о динамике изменения численности персонала приведены в таблице.
Табл.8. Динамика изменения численности персонала.
| Наименование показателя | Отчетный период | |||||
| 2000г. | 2001г. | 2002г. | 2003г. | 2004г. | Iкв.2005г. | |
|
Среднесписочная численность работников, чел. |
13253 | 12200 | 11261 | 10778 | 10700 | 10790 |
Структура персонала в разрезе возрастных групп и уровня образования приведена в таблице.
Табл.9 Структура персонала предприятия.
| Наименование показателя | Отчетный период | |||||
| 2000 | 2001 | 2002 | 2003 | 2004 | Iкв. 2005 | |
| Сотрудники (работники), возраст которых составляет менее 25 лет, % | 10 |
10 |
11 |
11 |
10 |
7 |
| Сотрудники (работники), возраст которых составляет от 25 до 35 лет, % | 25 |
21 |
17 |
15 |
14 |
11 |
| Сотрудники (работники), возраст которых составляет от 35 до 55 лет, % | 57 |
59 |
62 |
62 |
64 |
66 |
| Сотрудники (работники), возраст которых составляет более 55 лет, % | 8 |
10 |
10 |
12 |
12 |
16 |
|
Итого: из них: имеющие среднее и/или полное общее образование, % имеющие начальное и/или среднее профессиональное образование, % имеющие высшее профессиональное образование, % имеющие послевузовское профессиональное образование, % |
100 55 30 15 |
100 55 29 16 |
100 54 28 18 |
100 54 28 18 |
100 55 26 19 |
100 55,5 25,3 19,2 |
1.21 Формирование фонда заработной платы и его распределения
1. Расчет планового фонда оплаты труда по производственным рабочим-сдельщикам основного и вспомогательного производства.
1.1 Тарифный фонд производственных рабочих-сдельщиков и сдельщиков гр. ПРИН рассчитывается на плановый объем производства по стоимости одного нормо-часа:
Тпл = Qпл по изд. * Ст пл изд., где Qпл по изд. – плановый объем производства на планируемый период в разрезе изделий; Ст пл изд. – средняя стоимость одного нормо-часа в разрезе изделий, рассчитанная по действующим тарифным ставкам, согласованным с ООТиЗ
1.2 Премиальный фонд рассчитывается от тарифного по проценту согласно премиальным положениям и дополнениям к ним, утвержденными генеральным директором общества и согласованными с профсоюзным комитетом. Служебные записки по премиальному фонду рассматриваются при отчете.
1.3 Дополнительный фонд планируется на оплату и доплату: за время работы в вечернее и ночное время / только для рабочих, работающих в многосменном режиме, или рабочих дежурных профессий, работающих по скользящему графику/; за время выполнения гос. обязанностей; за время руководства производственной бригадой не освобожденным бригадирам (распоряжение по цеху визируется в ООТиЗ); за время перевода на легкий труд по мед. справке; за время обследования в профцентре; за время очередного и учебного отпуска; за выслугу лет.
Расчет суммы дополнительного фонда ведется на основе анализа фактических человеко-часов по конкретному виду оплаты за прошлый год с учетом установленного в плановом году порядка оплаты и плановой численности рабочих. В случае изменения системы