Деятельность ОАО "Воронежское акционерное самолетостроительное общество"
Состав и структура запасов Общества за отчетный год приведены в следующей таблице:
Табл.10 Состав и структура запасов.
|
Наименование показателя |
Стоимость, тыс. руб. | Удельный вес, % | |||
| на 01.01.2004 | на 01.01.2005 | изменения | на 01.01.2004 | на 1.01.2005 | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Запасы, всего | 758274 | 1705317 | +947043 | 100,00 | 100,00 |
|
в том числе сырье, материалы, другие аналогичные ценности |
120410 | 429129 | +308719 | 15,88 | 25,16 |
| животные на выращивании и откорме | 732 | 433 | -299 | 0,10 | 0,03 |
| затраты в незавершенном производстве (издержках обращения) | 599301 | 1225268 | +625967 | 79,03 | 71,85 |
| готовая продукция и товары для перепродажи | 32874 | 42437 | +9563 | 4,34 | 2,49 |
| расходы будущих периодов | 4957 |
8050 |
+3093 |
0,65 |
0,47 |
Материально-производственные запасы на ОАО «ВАСО» учитываются в отделе материально-технического снабжения.
Бухгалтерский учет ведется на основании приказа от 28 декабря 2001 г. №119н «Об утверждении методических указаний по бухгалтерскому учету Материально-производственных запасов», приказа от 13 июня 1995 г. №49 «Об утверждении методических указаний по инвентаризации имущества и финансовых обязательств», положений учетной политики.
Товарно-материальные ценности (ТМЦ) выдаются по доверенности, в соответствии с инструкцией от 14 января 1967 г. №17 «О порядке выдачи доверенностей на получение товарно-материальных ценностей и отпуска их по доверенности». Доверенность выдается на бланках типовой формы №М-2: она выдается на получение ТМЦ, регистрируется бухгалтерией предприятия. Выдача доверенностей полностью или частично не заполненных, доверенностей без образцов подписей лиц, на имя которых они выписаны не допускается. Срок действия доверенности не более 15 дней, они регистрируются в корешке книжки доверенностей.
Контроль за оприходованием товаров производится систематически на основании документов поставщиков и осуществляется бухгалтерией предприятия. В соответствии с Федеральным законом от 21 ноября 1996 г. №129-ФЗ «О бухгалтерском учете», ПБУ 34н, ПБУ 1/98 единицей бухгалтерского учета МПЗ признается номенклатурный номер.
При поступлении МПЗ на склад они приходуются по учетным ценам, в качестве которых выступают цены поставщиков, увеличенные на сумму таможенных сборов. Цены по которым МПЗ числятся на складе могут изменяться при необходимости ремонта – это обусловлено спецификой самолетостроительного производства. Другие расходы учитываются отдельно в составе ТЗР без отнесения их к отдельным видам или группам материальных ценностей. Проценты, причитающиеся по заемным средствам, привлеченных для приобретения ТМЦ, являются операционными расходами и на включаются в первоначальную стоимость данных активов. Фактические затраты на приобретение МПЗ определяют с учетом суммовых разниц.
Фактическая себестоимость: при их изготовлении самим обществом – определяется исходя из фактических затрат, связанных с производством самих запасов; внесенных в счет вклада в уставный капитал – определяется исходя из денежной оценки; по договору дарения – исходя из текущей рыночной стоимости.
Для формирования себестоимости МЗ используют счета 15, 16. При фактическом поступлении счет 15 закрывают в дебет счета 10.
При отпуске МЦ в производство оценка производится следующим образом: готовые изделия и авиационные двигатели оцениваются по себестоимости каждой единицы; материалы – по средней себестоимости, рассчитанной по месту хранения. Оценка по средней себестоимости по каждой группе запасов осуществляется по варианту «взвешенная оценка», как частное от деления общей себестоимости вида запасов на их количество.
Списание ТЗР, относимых МЗ производится пропорционально учетной стоимости материалов, исходя из отношения суммы оставшейся величины ТЗР за месяц к сумме оставшихся материалов на начало месяца и поступивших материалов в течении месяца по учетной стоимости.
По итогам хозяйственной деятельности Общества в отчетном году наблюдается тенденция к увеличению доли запасов в стоимости имущества и в стоимости оборотных активов. Увеличение запасов Общества за отчетный период обусловлено увеличением затрат в незавершенном производстве, запасов сырья, материалов, что, в свою очередь, связано с подписанием договоров о финансировании достройки самолетной продукции.
1.29 Учет основных фондов и нематериальных активов
По состоянию на конец отчетного года на балансе Общества кроме основных средств, принадлежащих Обществу на праве собственности, учитываются основные средства, находящиеся в федеральной собственности, которые не подлежали приватизации согласно действующему законодательству и плану приватизации Общества.
Первоначальная стоимость объектов основных средств Общества с учетом имущества, находящегося в федеральной собственности, составила на начало отчетного года 1191160 тыс. руб., амортизация – 619533 тыс. руб., коэффициент износа – 52,01%.
На 1 января 2005 года первоначальная стоимость объектов основных средств Общества с учетом имущества, находящегося в федеральной собственности, составляет 1087239 тыс. руб., амортизация - 622828 тыс. руб., коэффициент износа – 57,29%, коэффициент выбытия – 16,69%, коэффициент обновления - 8,73%.
На счетах учета нематериальных активов числятся объекты внеоборотных активов, приобретенные Обществом до 1 января 2002 года. На начало отчетного года первоначальная стоимость нематериальных активов Общества составила 2580 тыс. руб., сумма амортизации нематериальных активов составила 911 тыс. руб. По состоянию на конец отчетного года первоначальная стоимость нематериальных активов составляет 2413 тыс. руб., сумма амортизации - 1002 тыс. руб. За отчетный период стоимость нематериальных активов уменьшилась на сумму 167 тыс. руб. Это связано со списанием объектов в связи с истечением срока их использования.
1.30 Учет продукции и ее реализации
В розничной торговле оценка товаров, приобретенных Обществом, осуществляется по покупным ценам. Оценка товара осуществляется по продажным ценам с использованием счета 42 «Торговая наценка» по объектам общественного питания. Коммерческие расходы признаются в себестоимости проданных продукции, товаров, работ, услуг полностью в отчетном году их признания в качестве расходов по обычным видам деятельности.
Готовая продукция оценивается по нормативной (плановой) производственной себестоимости, включающей затраты, связанные с использованием в процессе производства основных средств, сырья, материалов, топлива, энергии, трудовых ресурсов и другие затраты на производство продукции. Учет выпуска готовой продукции осуществляется с применением счета 40 «Выпуск продукции (работ, услуг)».
1.31 Учет экспортно-импортных операций
Информация об общей сумме доходов предприятия, полученных от экспорта продукции (товаров, работ, услуг), а также доля таких доходов в доходах предприятия за предшествующие отчетному периоду 3 завершенных финансовых года, а также за первый квартал текущего финансового года:
Табл.11 Динамика доходов предприятия от экспорта и импорта
| Показатели | 2002г. | 2003г. | 2004г. | Iкв.2005г. |
| Выручка, руб. | 1605 917 000 | 1339 724 000 | 1671 660 000 | 246141 393 |
| Сумма дохода от экспорта, руб. | 68 159 952 | 400 037 847 | 918 670 741 | 160 880 490 |
| Доля дохода от экспорта, % | 4,2 | 29,9 | 55,0 | 65,4 |
За 5 лет последних завершенных лет, предшествующих отчетному кварталу, а также на конец I квартала 2005 года имел место риск, связанный с отсутствием платежеспособного спроса на самолетную продукцию.
За отчётный период импорт составил 14 067 912 руб. или 2,5% от общего объема поставок
1.32 Учет фондов, резервов, кредитов и займов
Дебиторская или кредиторская задолженность, срок погашения которой по договору превышает 12 месяцев, учитывается до истечения указанного срока в составе долгосрочной задолженности.
Долгосрочная и краткосрочная дебиторская или кредиторская задолженность переводится в просроченную в день, следующий за днем, когда по условиям договора должна быть погашена имеющаяся задолженность.
Проценты, уплачиваемые Обществом за предоставление в пользование кредитов, займов, признаются в отчетном периоде операционными расходами. Начисление процентов по полученным кредитам и займам Общество производит в соответствии с договором займа или кредитным договором. Задолженность по полученным кредитам и займам показывается с учетом причитающихся к уплате на конец отчетного периода процентов согласно условиям договора.
В отчётном периоде были пролонгированы договора займов с ОАО «Ильюшин Финанс Ко» №31/10 от 31.10.2002 года и №1DG-02 от 09.02.2002 года. На конец отчётного периода заёмные средства в сумме 389116 тыс. руб. переведены из краткосрочных обязательств в долгосрочные. Долгосрочные займы составляют 46,60% в общей сумме задолженности Общества по заёмным средствам.
По краткосрочным обязательствам задолженность составила 445923 тыс. руб., что составляет 53,40% в общей сумме задолженности Общества по заёмным средствам. Из них задолженность по краткосрочным кредитам Общества перед АКБ «Национальный резервный банк» составила 309600 тыс. руб., перед филиалом БАНКА Внешней торговли (ОАО) - 65000 тыс. руб.
Общая сумма кредиторской задолженности по состоянию на начало отчетного года составила 1289477 тыс. руб. По состоянию на конец отчётного года сумма кредиторской задолженности составила 2929444 тыс. руб.
Состав и структура кредиторской задолженности представлены в следующей таблице:
Табл.12 Состав и структура кредиторской задолженности
|
Наименование показателя |
Стоимость, тыс. руб. | Удельный вес, % | |||
|
на 1.01.04 |
на 1.01.05 | изменение | на 1.01.04 | на 1.01.05 | |
| Кредиторская задолженность, всего | 1289477 | 2929444 | +1639967 | 100,00 | 100,0 |
|
в том числе поставщики и подрядчики |
134957 | 84258 | -50699 | 10,47 | 2,88 |
| задолженность перед персоналом по оплате труда | 38560 | 63403 | +24843 | 2,99 | 2,16 |
| задолженность перед внебюджетными фондами | 228259 | 219160 | -9099 | 17,70 | 7,48 |
| задолженность перед бюджетом | 62835 | 81440* | +18605 | 4,87 | 2,78 |
| авансы полученные | 171810 | 1892983 | +1721173 | 13,32 | 64,62 |
| прочие кредиторы | 653056 | 588200 | +64856 | 50,65 | 20,08 |
* Реальная сумма задолженности Общества перед бюджетами всех уровней по налогам и сборам по состоянию на 01.01.2005 года составила 13285 тыс. руб. Задолженность местного бюджета и бюджета субъектов Федерации перед Обществом отражена в составе прочей дебиторской задолженности.
Отчетный период характеризуется снижением задолженности перед бюджетами всех уровней и внебюджетными фондами. Это связано со своевременной уплатой текущих налогов и сборов, страховых взносов. В 2004 году досрочно и полностью погашена реструктурируемая задолженность по федеральным и региональным налогам на общую сумму 8930 тыс. руб., по страховым взносам в фонд социального страхования на сумму 97 тыс. руб. Списано 85% задолженности Общества по состоянию на 01.01.2001 года по начисленным пеням и штрафам в государственный внебюджетный фонд социального страхования, фонд занятости, федеральный и территориальный фонды обязательного медицинского страхования на общую сумму 3969 тыс. руб. По налогу на пользователей автомобильных дорог погашено 50% реструктурируемой задолженности на сумму 31527 тыс. руб., списано 50% задолженности по пеням и штрафам на сумму 29625 тыс. руб.
За отчетный период снизилась на 9099 тыс. руб. задолженность перед государственными внебюджетными фондами по сравнению с 2002 годом и составила на конец отчетного года 219160 тыс. руб.
Из общей суммы кредиторской задолженности краткосрочная кредиторская задолженность по состоянию на начало отчетного года составила 720272 тыс. руб., по состоянию на конец отчетного года сумма краткосрочной кредиторской задолженности несколько снизилась и составила 677574 тыс. руб. Из нее наибольший удельный вес имеет задолженность следующим кредиторам: ОАО «Аэрофлот - РА» - 38880 тыс. руб., что составляет 5,74% от общей суммы краткосрочной кредиторской задолженности, и Авиационно-техническому комплексу «Антонов» - 68010 тыс. руб., что составляет 10,04% от общей суммы краткосрочной кредиторской задолженности.
Источником формирования собственного капитала являются: уставный капитал, собственные акции, выкупленные у акционеров, добавочный капитал и резервный капитал, нераспределенная прибыль отчетного года и прошлых лет. Увеличение доли собственных средств в имуществе Общества за счет любого из вышеперечисленных источников способствует усилению финансовой устойчивости Общества. Для реальной оценки собственного капитала Общества необходимо провести корректировку суммы собственного капитала с учетом суммы полученных Обществом убытков. Непокрытый убыток прошлых лет на конец отчетного года составил 389475 тыс. руб. За отчетный год получен убыток от деятельности 106170 тыс. руб.
Табл.13 Динамика собственного капитала.
|
Наименование показателя |
Стоимость, тыс. руб. | ||
| 2002 год | 2003 год | 2004 год | |
| Уставный капитал | 190026 | 190026 | 190026 |
| Добавочный капитал | 5329 | 545798 | 453834 |
| Резервный капитал | --- | --- | --- |
| Фонд социальной сферы | 590224 | --- | --- |
| Непокрытый убыток прошлых лет | (416069) | (379792) | (389475) |
| Непокрытый убыток отчетного года | --- | -- | (106170) |
| Реальный собственный капитал | 369510 |
356032 |
148215 |
В течение отчетного периода величина собственного капитала Общества уменьшилась по сравнению с 2003 годом на 207817 тыс. руб. Данное изменение связано с наличием непокрытого убытка прошлых лет и убытка отчетного года.
Уставный капитал Общества разделен на 4750648 акций номинальной стоимостью 40 рублей каждая, в том числе 3562992 обыкновенные акции (код государственной регистрации (1-02-40243-А) и 1187656 привилегированных акций типа «А» (код государственной регистрации 2-02-40243-А). Ценные бумаги Общества выпущены в бездокументарной форме. Уставный капитал в стоимостном выражении составил 190025920 руб.
Стоимость чистых активов по состоянию на конец отчетного года составила 192668тыс. руб.
Табл.14 Отношение чистых активов к уставному капиталу
| Наименование показателя | 2002 год | 2003 год | 2004 год |
| Стоимость чистых активов, тыс. руб. | 382141 | 393301 | 192668 |
| Уставный капитал, тыс. руб. | 190026 | 190026 | 190026 |
| Отношение чистых активов к уставному капиталу | 2,01 | 2,07 | 1,01 |
Уменьшение стоимости чистых активов связано с уменьшением собственного капитала Общества. Снижение собственного капитала произошло за счёт образования непокрытого убытка отчетного года и наличия непокрытых убытков прошлых лет.
1.33 Учет финансовых результатов
В отчетном году выручка от продажи продукции, товаров, работ, услуг составила 1671660 тыс. руб., что на 331936 тыс. руб. выше уровня 2003 года.
Себестоимость проданных продукции, товаров, работ, услуг в отчетном году составила 1619151 тыс. руб., в том числе коммерческие расходы – 8843 тыс. руб.
Прибыль от продаж составила 52509 тыс. руб., что на 63599 тыс. руб. ниже, чем по итогам предыдущего года.
Операционные доходы Общества в отчетном году составили 73102 тыс. руб., в том числе:
- доходы от реализации основных средств, материалов и прочих активов - 72710 тыс. руб.
- проценты к получению 303 тыс. руб.
Операционные расходы Общества в отчетном году составили 140279 тыс. руб., в том числе:
| - налоги, относимые на финансовый результат деятельности | 32076 тыс. руб., |
| в том числе налог на имущество | 31692 тыс. руб.; |
| -проценты, начисленные за пользование заемными средствами | 56129 тыс. руб.; |
| -расходы по реализации основных средств, материалов и прочих активов | 28463 тыс. руб.; |
| - услуги банков | 11006 тыс. руб.; |
| - расходы по оформлению имущества в залог к договорам займа | 12232 тыс. руб. |
Операционные расходы превышают операционные доходы на 67177 тыс. руб.
Внереализационные доходы Общества в отчетном году составили 74403 тыс. руб., в том числе:
| -курсовые разницы | 7324 тыс. руб.; |
| -субсидии из Египта | 6082 тыс. руб.; |
| -доходы прошлых лет, выявленные в отчетном году | 47083 тыс. руб.; |
| -списание кредиторской задолженности | 7468 тыс. руб.; |
| -доходы обслуживающих производств и хозяйств | 3323 тыс. руб. |
Внереализационные расходы Общества в отчетном году составили 104370 тыс. руб., в том числе:
| -расходы на содержание объектов социальной сферы | 43015 тыс. руб., |
| в том числе на содержание объектов жилфонда | 21196 тыс. руб., |
| на содержание объектов детских дошкольных учреждений | 14025 тыс. руб.; |
| -расходы обслуживающих производств и хозяйств | 14395 тыс. руб.; |
| -выплаты физическим лицам | 12337 тыс. руб., |
| в том числе компенсация за задержку выплаты заработной платы | 8143 тыс. руб.; |
| - курсовые разницы | 7694 тыс. руб.; |
| - расходы прошлых лет, признаваемые в отчетном году | 8378 тыс. руб.; |
| -дебиторская задолженность, списанная в убыток в связи с истечением срока исковой давности | 1768 тыс. руб. |
Внереализационные расходы превышают внереализационные доходы на 29967 тыс. руб.
Убыток Общества до налогообложения составляет 44635 тыс. руб. После налогообложения убыток увеличивается на суммы начисленного единого налога на вмененный доход 400 тыс. руб., начисленного налога на прибыль переходного периода 18437 тыс. руб., начисленных штрафов и пеней за нарушение налогового законодательства 33702 тыс. руб. и начисленных отложенных налоговых обязательств на сумму 9667 тыс. руб. При расчете отложенных налоговых обязательств был определен условный доход Общества 22568 тыс. руб., постоянный налоговый актив 504 тыс. руб. и постоянное налоговое обязательство 32739 тыс. руб. В связи с тем, что в 2002, 2003, 2004 гг. владельцам привилегированных акций Обществом дивиденды не выплачивались, целесообразно в расчет показателя средневзвешенного количества акций включить количество привилегированных акций.
Средневзвешенное количество голосующих акций, находящихся в обращении, составило в 2002 году – 4750648 шт., в 2003 году – 4750648 шт., в 2004 году – 4750648 шт. Чистый убыток в 2002 году составил 12206 тыс. руб., чистый убыток за 2003 год – 65211 тыс. руб., чистый убыток за 2004 год – 106170 тыс. руб.
Базовый убыток на акцию, отражающий часть убытка отчетного периода, причитающегося акционерам – владельцам голосующих акций, в 2002 году составил 2,57 руб./шт., в 2003 году – 13,73 руб./шт., в 2004 году – 22,35 руб./шт.
1.34 Выводы об экономической деятельности предприятия
На основании приведенных в представленной ниже таблице показателей видно, что за прошедшие пять лет и отчетный период усилилась финансовая зависимость предприятия и несколько снизилась возможность расчетов по своим обязательствам.
Табл.15 Показатели финансово-экономической деятельности предприятия.
| Наименование показателей | Значение по годам | |||||
| 2000г. | 2001г. | 2002г. | 2003г. | 2004г. | Iкв. 2005г | |
| 1.Стоимость чистых активов, млн. руб. | 929,5 | 454,713 | 382,17 | 393,3 | 192,7 | 143,8 |
|
2.Отношение суммы привлеченных средств к капиталу и резервам, % |
89 | 333 | 451 | 521 | 2576 | 5821 |
| 3.Отношение суммы краткосрочных обязательств к капиталу и резервам, % | 88 | 331 | 447 | 521 | 788 | 1751 |
| 4.Покрытие платежей по обслуживанию долгов, руб. | 0,57 | -0,01 | 0,01 | -0,02 | -0,07 | 1,71 |
| 5.Уровень просроченной задолженности, % | 90% | 83% | 22% | 5% | 3% | 0,08 |
| 6.Оборачиваемость чистых активов, раз | 0,55 | 1,9 | 4,2 | 3,4 | 8,7 | 0,17 |
| 7.Оборачиваемость кредиторской задолженности, раз | 0,33 | 0,33 | 0,87 | 1,19 | 0,55 | - |
| 8.Оборачиваемость дебиторской задолженности, раз | 0,65 | 1,21 | 2,26 | 2,52 | 1,11 | - |
| 9.Доля налога на прибыль до налогообложения, % | 8% | 165% | 140% | -29% | -41% | - |
Величина чистых активов предприятия в течение пяти лет снижалась, и на конец отчетного квартала составила 143792 тыс. рублей. Оборачиваемость чистых активов за прошедшие пять лет в основном изменялась в сторону увеличения. Данная тенденция продолжалась и в отчетном квартале, и значение коэффициента оборачиваемости чистых активов составило 1,71, что превышает значение за аналогичный период 2004 года. Рост данного показателя объясняется снижением величины стоимости чистых активов, что обусловлено увеличением суммы непокрытых убытков предприятия.
Кроме того, причинами возникновения убытков стали значительные суммы налогов и сборов, относимые на финансовые результаты, уплата предприятием процентов за пользование заемными средствами, расходы на содержание социальной сферы и пеней, что оказывало негативное влияние на платежеспособность предприятия и увеличивало вероятность возникновения кредитных рисков.
Такие показатели как отношение суммы привлеченных средств к капиталу и резервам и отношение суммы краткосрочных обязательств к капиталу и резервам и их рост в динамике за анализируемый период свидетельствуют об увеличении зависимости предприятия от внешних кредиторов и о снижении финансовой устойчивости. Эта зависимость полностью обусловлена значительными суммами долгосрочных и краткосрочных обязательств, а также снижением капиталов и резервов.
2. Характеристика цеха основного производства
2.1 Организационная структура цеха
Под организационной структурой управления понимается упорядоченная совокупность устойчиво взаимосвязанных элементов, обеспечивающих функционирование и развитие организации как единого целого. ОСУ определяется также как форма разделения и кооперации управленческой деятельности, в рамках которой осуществляется процесс управления по соответствующим функциям, направленным на решение поставленных задач и достижение намеченных целей. С этих позиций структура управления представляется в виде оптимального распределения функциональных обязанностей, прав и ответственности, порядка и форм взаимодействия между входящими в ее состав органами управления и работающими в них людьми.
На всех уровнях управления уделяют огромное внимание принципам и методам формирования структур, выбору типа или комбинации видов структур. Многосторонность содержания структур управления предопределяет множество принципов их формирования.
2.2 Количественный состав оборудования, степень прогрессивности. Возрастной состав оборудования
Количественный и возрастной состав оборудования по цеху можно представить в виде таблицы:
Табл.16 Количественный и возрастной состав оборудования.
| Наименование оборудования | Количество | Время ввода в эксплуатацию | |
| От 10 до 2о лет | Свыше 20 лет | ||
| 6Н13ГН1 | 14 | 14 | |
| ФП17М | 12 | 12 | |
| ФП17С | 1 | 1 | |
| ФП17МН | 7 | 7 | |
| МА655 | 1 | 1 | |
| ФП9ТС | 5 | 5 | |
| ГОРИЗОНТАЛЬНЫЙ (итальянское производство) | 1 | 1 | |
| ИС500-800 | 2 | 2 | |
| СПЕЦИАЛЬНОГО НАЗНАЧЕНИЯ | 1 | 1 | |
| ГПК (югославское производство) | 4 | 4 | |
| TOS (Чехословацкое производство) | 2 | 2 | |
| ВЕРТИКАЛЬНО-ФРЕЗЕРНЫЙ | 2 | 2 | |
| ТОКАРНО-ВИНТОРЕЗНЫЙ | 13 | 13 | |
| РАДИАЛЬНО-СВЕРЛИЛЬНЫЙ | 4 | 4 | |
| ГОРИЗОНТАЛЬНО-РАСТОЧНОЙ | 2 | 1 | 1 |
| КООРДИНАТНО-РАСТОЧНОЙ | 1 | 1 | |
| ИТОГО | 72 | 1 | 71 |
| Удельный вес в общем составе, % | 100 | 2,3 | 97,7 |
2.3 Порядок организации технического обслуживания оборудования (ремонтного, транспортного, инструментального)
Функции ремонта и профилактического обслуживания оборудования выполняет ремонтное хозяйство. В состав ремонтного хозяйства входит ремонтный цех, участки, ремонтные группы в цехах. Возглавляет хозяйство главный механик. На предприятии капитальный и средний ремонт, а также модернизацию оборудования выполняет ремонтно-механический цех, а малые ремонты и техническое обслуживание – цеховыми ремонтными службами. В цехе широкая номенклатура инструмента и технологической оснастки, обеспечение которыми осуществляет инструментальное хозяйство. Эта работа осуществляется по нескольким направлениям: заказ и приобретение инструмента на стороне, инструментальное производство и инструментальное обслуживание. Инструментальное обслуживание в цехе осуществляет инструментально-раздаточная кладовая. В случае затупления инструмента он затачивается и получается инструмент 2-го порядка.
В цехе применяются две разновидности системы планирования перевозок: по стандартным расписаниям (при достаточно мощных и стабильных потоках грузов) и по заявкам (при эпизодической потребности в транспортных средствах).
2.4 Производственная мощность цеха
В массовом производстве расчет производственной мощности осуществляется по формуле:
М = Nм •Фэф.м. •gм,= 72*2000*7=100800
где Nм - количество оборудования принятого в расчет производственной мощности;
Фэф.м. - эффективный (действительный) фонд времени работы оборудования, принятый в расчет производственный мощности,
gм - производительность единицы оборудования в час (проведя экспертный опрос, пришли к выводу, что средняя производительность единицы оборудования = 7 шт. в час).
Режимный фонд времени
Фр = (365-Дн) •Кс• tсм-чн =(365-144)*1*8-8= 2000часов
где Дн - количество нерабочих дней в году;
Кс - количество смен, принятое в расчет;
tсм - продолжительность смены; чн -количество нерабочих часов в предпраздничные дни.
Эффективный фонд времени:
Фэф = Фр * (1-П/100)=2000
где П – процент простоя оборудования в ремонте (=0).
В серийном производстве с небольшим ассортиментом производственная мощность рассчитывается в машино-комплектах по каждому виду оборудования (токарное, сверлильное, фрезерное и т.д.). При большом ассортименте и частой сменяемости деталей такой подход затруднен. В этом случае целью расчета является не установление возможного выпуска машино-комплектов, а выявление “узких мест” на основе расчета коэффициента загрузки оборудования.
Производственная мощность зависит от ряда факторов. Важнейшие из них следующие:
- количество и производительность оборудования;
- качественный состав оборудования, уровень физического и морального износа;
- степень прогрессивности техники и технологии производства;
- качество сырья, материалов, своевременность их поставок;
- уровень специализации предприятия;
- уровень организации производства и труда;
- фонд времени работы оборудования.
Выбытие мощности происходит по следующим причинам:
- износ оборудования;
- уменьшение часов работы оборудования;
- изменение номенклатуры или увеличение трудоемкости продукции;
- окончание срока лизинга оборудования.
Мощность – 1008000 штук в год. Коэффициент загрузки оборудования в цехе примерно равен 0,45 % в 2005 г. (оборудование в связи с отсутствием достаточного количества заказов вынуждено простаивать) из-за влияющих на него факторов. Коэффициент сменности равен 1. Коэффициент переработки норм равен 1,5.
2.5 Характеристика выпускаемой цехом продукции. Порядок доведения плановых заданий по номенклатуре до цеха и внутри по конкретным исполнителям
Цех выпускает большой перечень продукции: как комплектующие изделия, так и готовую продукцию. Затраты на ее производство можно проследить в динамике по таблице.
Табл.17 Затраты на продукцию.
| Наименование изделия | Затраты, тыс. руб. | Себестоимос-ть на объем производства, тыс. руб. | ||
| 2003г. | 2004г. | План на 2005г. | ||
| Изделие 96-300 | 0,9 | 21,4 | ||
| Изделие 96-400 | 0,7 | |||
| Ил 76 | ||||
| Ил112 | 10,5 | |||
| АН 148 | 5,7 | 28,3 | ||
| Пилоны 76 | 0,2 | 5,6 | ||
| ремоторизация | 1,0 | |||
| Авизо 96-300 | 0,1 | |||
| мотогондолы | 0,8 | |||
| Россыпь | 2,5 | 0,4 | 0,6 | 71 |
| Бюллетени | 0,1 | 0,1 | 91 | |
| Заказы на сторону | 0,3 | 1,4 | 1,5 | |
| Авизо 355 | 6,2 | |||
| Плавсредства | 2 | 1,6 | 200 | |
| Посевной агрегат | 4,8 | 7,2 | 7896 | |
| Полив | 5,7 | 6,7 | 4 | 289 |
| Удалец | 0,5 | 0,6 | 0,7 | 250 |
| Гражданская продукция | 13,9 | 53,8 | 45,5 | 2100 |
| Тех. обслуживание | 0,6 | |||
| Прочие | 24,3 | 2,1 | 0,7 | |
| Конструктивные доработки | 0,1 | 0,1 | 1,5 | |
| спецоснастка | 6,9 | |||
| Авизо | 0,3 | |||
| ремонт | 0,4 | |||
| Прочие авизо | 0,7 | |||
| Итого | 58,8 | 90,8 | 131,6 | |
| Не входящая в валовой продукция | 61,9 | 0,6 | 3,8 | |
| Ремонт спецоснастки | 0,2 | |||
Порядок доведения плановых заданий по номенклатуре до цеха и внутри по конкретным исполнителям можно представить следующим образом: плановый отдел доносит сведения по выпуску на квартал (количество и сроки исполнения), зетам идет расчет нормо-часов по плану, затем составляется план на месяц мастером с конкретными мастерами исполнителей.
2.6 Численный состав
Численный состав в последнее время имеет тенденцию уменьшаться. Это связано с уменьшением объема производства, снижением уровня оплаты труда. Наибольшее снижение наблюдается у основных рабочих непосредственно занятых в производстве.
Табл.18 Состав работающих цеха.
| Состав работающих по категориям | Количество | Процент к общему количеству работающих | ||
| 2004 | 2005 | 2004 | 2005 | |
| ИТР | 25 | 23 | 24 | 23,96 |
| Основные рабочие | 50 | 45 | 48 | 46,86 |
| Вспомогательные рабочие | 29 | 28 | 28 | 29,18 |
| Итого | 104 | 96 | 100 | 100 |
Такая тенденция приводит к увеличению загрузки остальных рабочих, увеличению их средней заработной платы, уменьшению специализации работ и т.д.
В целом можно сделать вывод, что цех недостаточно укомплектован основными рабочими, а вспомогательными и ИТР укомплектован полностью.
2.7 Действующие в цехе системы оплаты труда
В цехе действуют сдельно-премиальная и повременно-премиальная системы оплаты труда.
Повременно-премиальная складывается из тарифа и премии. Она начисляется за качественное ведение трудовой деятельности на рабочем месте при условии экономии сырья, материалов, инструментов, интенсивности труда, ее рационализации; начисляется премия в определенном проценте от тарифа.
Важно заметить, что эффективность этой оплаты труда повышается при выдаче сменного нормированного задания. По результатам месячного нормированного задания можно рассчитать коэффициент загрузки Кз по формуле:
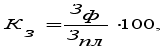
где Зф, Зпл – фактические и плановые затраты времени на выполнение работы.
Загрузка работника в смене является одним из показателей начисления премии для этой категории исполнителей. Заработок по этой системе исчисляется по формуле:
Змеспов = Змеспов + П = Змеспов(1 + П),
где П – премия, начисляемая в процентах от тарифа.
Сдельно-премиальная оплата по сравнению с простой сдельной предусматривает выплату премии за достижение количественных и качественных показателей в труде: экономию сырья, материалов, бережное обращение с оборудованием, оснасткой, повышенный уровень извлечения годной продукции, работу по технически обоснованным нормам. Заработок при этой форме оплаты устанавливается по формуле: Зсдпр = Зпрсд + П, где П – размер премии, назначаемый по установленной шкале в подразделениях фирмы в процентах от тарифной оплаты за выполнение вышеназванных показателей.
Для рабочих-повременщиков основного производства размер премии зависит от профессии рабочего, на каком участке он работает. Для:
- герметизаторщиков, работающих в закрытых отсеках, операторов на клепальных автоматах и станках, правильщиков металла вручную, электро- и газосварщиков, слесарей механосборочных работ, моляров, слесарей-испытателей только цехов основного производства, авиатехников цеха №15, наладчиков технологического оборудования, рабочих, занятых ремонтом и обслуживанием станков с ЧПУ, гальваников, травильщиков, термистов плановый процент премии устанавливается в размере 55%
- земледелов, формовщиков и модельщиков цеха № 35, машинистов на молотах и прессах, заготовщиков химполуфабрикатов, упрочнителей деталей, эл. монтажников летательных аппаратов, аппаратчиков приготовления связующих и пропитчиков, сборщиков-клейщиков конструкций с сотовым заполнителем цеха №95 плановый процент премии устанавливается в размере 45%.
Для остальных основных производственных рабочих-повременщиков цехов основного производства плановый процент премии устанавливается в размере 35%. Плановый фонд для премирования выделяется на нормативную численность (Численность согласно штатного расписания).
Для рабочих-сдельщиков основного производства устанавливается плановый % премии в размере 65% тарифной ставки на все виды работ; для рабочих-сдельщиков вспомогательного производства устанавливается плановый % премии в размере 45% от тарифной ставки.
Начальникам цехов в соответствии с плановым размером премии разрешается разрабатывать свои условия премирования, где в пределах выделенного ФОТ для премирования устанавливаются Дифференцированные размеры премии в зависимости от сложности, тяжести, напряженности или интенсивности работы данного участка.
Начисление и выплата премии в полном размере производится только при выполнении производственного задания в установленные сроки при нормативной численности рабочих. При наличие в цехе сверхнормативной численности размер премии соответственно снижается (только для повременщиков).
Рабочие несут экономическую ответственность в виде лишения премий за нарушения трудовой дисциплины, невыполнение плана, брак и т.п. Также им могут объявить выговор или перенести отпуск с летнего времена на зимнее.
В целом по цеху можно сделать вывод, что экономическая работа в цехе организована достаточно хорошо.
Заключение
За 5 последних завершенных финансовых лет, предшествующих отчетному периоду, и за I квартал 2005 года наблюдались некоторые негативные тенденции развития авиационной отрасли. Это нашло выражение в недостаточно высоком объеме производства предприятия, связанном со следующими факторами:
снижением собственных оборотных средств у