Дослідження можливості управління зовнішньоекономічною діяльністю на принципах маркетингу
На початок 2007 року проти наших виробників у різних країнах світу діяли 53 антидемпінгові, компенсаційні і спеціальні міри. При цьому Україна посідала 11-е місце серед перших 15 країн, щодо експорту яких була порушена найбільша кількість антидемпінгових розслідувань. З них у 13 випадках рівень мит, введених на українську продукцію, не дозволяв здійснювати експорт у країни, що проводили антидемпінгові розслідування проти української продукції. Уведення таких високих мит, насамперед США, Євросоюзом і Росією, не завжди були економічно обґрунтованим і в багатьох випадках спрямовані на витиснення української продукції з ринків.
Введення у відношенні української продукції захисних мір змусило наших експортерів шукати нові ринки. У результаті, якщо в 1992 році ми поставляли продукцію в 40 країн світу, то сьогодні географія нашого експорту розширилася до 180 країн. І, незважаючи на жорсткість конкуренції на світових ринках, обсяг українського експорту з кожним роком збільшувався [16].
Диверсифікованість зовнішніх ринків — позитивний фактор, але, на жаль, нам не вдається в достатньому ступені закріпитися на самих платоспроможних — ринках США і Європи. Причина тут часто криється в невідповідності української продукції світовим стандартам, а іноді — у неринкових методах усунення українських виробників їхніми конкурентами. Ринок сталі і хімічних добрив у США і ЄС проблемні для українських експортерів насамперед від того що ці країни не визнають Україну в ході антидемпінгових розслідувань країною з ринковою економікою.
У нашій країні проблема демпінгу і, відповідно, антидемпінгу загострилася в 1992-1993 роках у силу деяких об'єктивних факторів:
- розпад СРСР і наступна переорієнтація торговельних потоків України на ЄС і інші розвиті країни,
- вихід на світовий ринок ще недосвідчених вітчизняних виробників,
- величезний розрив між внутрішніми українськими і світовими цінами тощо.
Починаючи з 1991 року зафіксовано близько 100 антидемпінгових розслідувань проти українських виробників.
Перший негативний ефект від „антидемпінгової війни” відчули на собі українські металурги та хіміки наприкінці 1997-1999 р., коли Європейська комісія і міністерство торгівлі США почали збуджувати численні антидемпінгові розслідування проти вітчизняних виробників.
Особлива активність іноземних підприємців по захисту своїх інтересів за допомогою ініціювання антидемпінгових процедур відзначався в 1999-2002 роках, коли проводилося 15-25 розслідувань у рік. [19]
Наприкінці 2000 р антидемпінгові розслідування у відношенні українського металоекспорту проводилися в 12 країнах світу, включаючи Мексику і Філіппіни. У 2001 році антидемпінгові розслідування проти українських виробників вели влади Єгипту, Аргентини, Венесуели, Індії. А Канада установила антидемпінгове мито на гарячекатаний рулонний прокат з України в 169%. Починаючи з 2000р., Європа ретельно захищала свій внутрішній ринок від українських труб. У рамках розслідування на імпорт безшовних труб ЄС була введена квота в розмірі 38,5% від митної вартості. Географія й асортимент товарів, що попадають під антидемпінгові розслідування, розширюються разом з українським експортом. Так, у 2001 р. у 12 країнах світу проводилися антидемпінгові і спеціальні розслідування по 14групам українських товарі, а у 19 країнах по 30 товарних позиціях.
З 2003 року ця тенденція пішла на спад, однак, на жаль, як основну причину позитивних змін не можна назвати досвідченість вітчизняних виробників. Подібного роду спад насамперед необхідно пов'язувати з тим, що на світовому ринку підвищився попит на металопродукцію. Очевидно, що збиток від застосування демпінгу визначити складно, якщо попит перевищує пропозицію. Як результат, на сьогодні ведеться тільки 9 антидемпінгових розслідувань проти вітчизняних виробників, причому, слід помітити, що позитивний підсумок цих розслідувань для українських виробників проблематичний.
Вітчизняні компанії рідко відстоюють свої інтереси на закордонних ринках, тому антидемпінгові розслідування проти українських підприємств є справою простою, а крім того, недорогою для тих країн, які порушують проти України антидемпінгові розслідування. З іншого боку, причина «невдач» — невизнання світовим співтовариством України як країни з ринковою економікою. Це спричиняє ряд негативних моментів. Так, при визначенні нормальної ціни товару компетентні органи країни-імпортера використовують не ціни продажу цих товарів в Україні, а так називану «сурогатну ціну». Очевидно, що при цьому не враховують об'єктивних розходжень між цінами на сировину й енергоносії, витратами на оплату робочої сили й інших видаткових статей виробництва в Україні й обраній «сурогатній» країні. Вищевказані інстанції пояснюють таку явну дискримінацію тим, що в Україні всі ціни встановлює державу, а не приватні підприємства, як це відбувається в країнах з ринковою економікою. Як бачимо, український виробник заздалегідь виявляється в невигідному положенні.
Незважаючи на те що в демпінгу, як правило, обвинувачується тільки один український виробник, рішення про введення антидемпінгового мита приймається проти усіх виробників подібної продукції. І абсолютно не важливо, чи існує різниця в цінах між виробниками при експорті, чи захищали вони свої інтереси під час розслідування. Результат — один для всіх! Компетентні органи країн, відповідальні за проведення антидемпінгових процедур, пояснюють ситуацію тим, що застосування єдиної ставки мита необхідно для того, щоб попередити відхилення від сплати цього мита, тобто за допомогою переорієнтації експорту через експортера, до якого застосовується найменша ставка антидемпінгового мита.
Крім того, у якості однієї з причин можна виділити і те, що у випадку проведення антидемпінгових розслідувань або безпосереднього вживання антидемпінгових заходів проти українських виробників, останні, вважаючи, що ці міри неправомірні, не мають можливості звернутися до третьої сторони для об'єктивного дозволу суперечки. Країна-імпортер вводить захисні міри, а українським виробникам нічого не залишається, як переорієнтувати товарні потоки, якщо це, звичайно, можливо. На відміну від українських підприємств виробники країн — учасниць ГАТТ/ВТО мають додаткову можливість захищати свої інтереси: у рамках системи передбачений так називаний «механізм арбітражу», тобто в структурі є організація, у яку можуть звернутися суб'єкти конкретних антидемпінгових процедур для рішення суперечки щодо справедливості застосування антидемпінгових мір.
Таким чином, виробник, обвинувачений у неправомірному демпінгу, може подати апеляцію. Українські підприємці позбавлені цього права [16].
1.4 Розробка стратегії завоювання зовнішнього ринку для ВАТ "Дніпропетровський металургійний завод ім. Петровського"
ВАТ "Дніпропетровський металургійний завод ім. Петровського" – найдавніше металургійне підприємство Дніпропетровського регіону випускає таку унікальну продукцію, що не має аналогів у вітчизняній і зарубіжній практиці, як періодичний прокат для автомобільної промисловості, а як відомо, Німеччина славиться своєю автомобільною промисловістю. А автомобільна промисловість неможлива без сировини та матеріалів, які надає чорна металургія, однак останнім часом в розвитку чорної металургії Німеччини існують деякі проблема, головна з яких - це часті конфлікти між власниками металургійних підприємств та профспілкою, які все частіше закінчуються страйками, що призводить до зривів поставок необхідної сировини та матеріалів.
Наступний фактор, який вказує на користь співпраці між зазначеним українським металургійним заводом та автомобільними підприємствами Німеччини – це той факт, що продукція українських виробників визначається високою якістю, відповідальністю всіма ГОСТам та міжнародним стандартам, але при цьому ціна на неї набагато нижча, ніж ціни на подібну продукцію німецьких виробників. Не дивлячись на це створюється погроза ще подорожчання продукції німецьких виробників чорної металургії, так як основною вимогою профспілки є підвищення заробітної плати робітникам цих підприємств, а це в свою чергу призведе до ще більшого підвищення цін.
Що стосується ВАТ "Дніпропетровський металургійний завод ім. Петровського", то співпраця їх з автомобілебудівними підприємствами Німеччини – це новий ринок збуту продукції підприємства, це новий закордонний партнер, а отже нове джерело отримання прибутку і розвиток підприємства.
Реалізація угод здійснюється в декілька етапів, на яких вирішуються певні завдання та виконуються відповідні формальності, пов’язані з оформленням та обробкою документації, необхідної для забезпечення виконання угод.
План проведення експортної операції буде складатися з наступних етапів:
Маркетингові дослідження ринку;
Вибір форм та методів роботи на зовнішньому ринку;
Розробка організаційних та комерційних заходів;
Проведення ринкової кампанії.
Слід помітити, що товар, який наше підприємство збирається експортувати до Німеччини відповідає всім міжнародним стандартам, про що засвідчує міжнародний сертифікат якості, а також цей товар не приймає участі в жодному з антидемпінгових розслідувань.
Буде використовуватися така форма роботи на ринку Німеччини, як прямий експорт, який передбачає підписання контрактів з самими споживачами нашої продукції, тобто з підприємствами автомобілебудування Німеччини.
Що стосується митного режиму, то він зараз сприятливий: проти продукції, з якою наше підприємство виходить на ринок Німеччини не застосовується жодних протекціоністських заходів, як явних так і прихованих. Після отримання в грудні 1996 року заводом міжнародного сертифікат якості на прокат стану "550"-2, продукція ВАТ "Дніпропетровський металургійний завод ім. Петровського" відповідає всім вимогам.
Що стосується транспортування, то тут теж ситуація складається сприятлива, так як, як наше підприємство має власні залізними колії, так і підприємства покупці мають власні залізними колії, що дозволяє нашому підприємству здійснювати доставку продукції до складу покупця напряму.
Що стосується умов платежу, то більшість покупців згодні надавати 100% передплату за майбутні поставки. Ця їх згода на таку форму розрахунків пояснюється тісній співпраці України та Німеччини на державному рівні, а також ще тим, що Німеччина на державному рівні забезпечує підприємствам, які є партнерами українських підприємств страхування від зовнішньоекономічного ризику, тобто ризик німецьких покупців при здійсненні передплати дуже низький.
Для знаходження майбутніх партнерів та налагодження з ними тісних економічних відносин підприємство планує за допомогою наступних організаційних заходів:
- участь представників заводу у великій кількості «днів України» в Німеччині та «днів Німеччини», які достатньо часто проходять в останній час в обох країнах, під час проведення яких відбуваються зустрічі бізнесових кіл обох країн з ціллю розвитку економічного співробітництва;
- приймати активну участь у виставках та конференціях, які присвячені машинобудуванню та металургії;
- використовуючи всесвітню мережу Інтернет для налагодження зв’язків з майбутніми партнерами за допомогою відправлення ним прямих ініціативних пропозицій стосовно обраної продукції ВАТ "Дніпропетровський металургійний завод ім. Петровського";
- ініціювати самим проведення переговорів та підписання контрактів;
- встановлення договірних відносин стосовно розробці та освоєння ВАТ "Дніпропетровський металургійний завод ім. Петровського" нових конкурентоспроможних виробів, які необхідні німецьким партнерам підприємства та поставки їх на експорт.
Для досягнення поставленої цілі, по перше підприємству необхідно розробити та відкрити англомовний офіційний сайт ВАТ "Дніпропетровський металургійний завод ім. Петровського", який би пропонував майбутнім партнерам інформацію стосовно самого підприємства, його продукції, аналізу її якості та підтвердження його необхідними міжнародними сертифікатами та іншими документами, а також мав би перелік всіх можливих контактів з підприємством (всі необхідні телефони, електронну і пряму адресу підприємства). Також підприємству необхідно розробити рекламну друковану продукцію, яку можна було би використовувати підприємству під час його участі у виставках та конференціях, а також надсилати поштою. Також необхідно розробити та виготовити фірмові сувеніри та пам’ятні подарунки, які необхідно вручати під час участі у виставках, конференціях, а також під час проведення переговорів та підписання договорів.
Головною ціллю цих заходів – звернути на себе увагу майбутніх німецьких партерів, зацікавити їх та заохотити імпортерів встановити зв’язки саме з нашим підприємством, а не з нашими конкурентами.
Під час проведення зовнішньоекономічної операції підприємство здійснювало наступні витрати:
витрати на прийняття участі в конференціях та виставках – 37 тис. євро;
витрати на виробництво необхідної кількості продукції 800 тис. євро;
митне оформлення товарів: митна вартість товару 1200 тис. євро, митна вартість = 2,4 тис. євро
Всього витрати складуть 839,4 тис. євро.
Для розрахунку економічної ефективності скористаємося наступною формулою [14]:
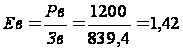 ,
де Ев – ефективність виробництва;
Рв – результат виробництва;
Зв – матеріально-грошові витрати.
Поодиноким показником, який характеризує ефективність зовнішньоекономічної діяльності, може бути показник рентабельності, що розраховується за формулою [14]:
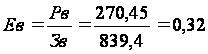
Де Р – рентабельність зовнішньоекономічної операції;
П – прибуток від здійснення зовнішньоекономічної операції, зменшений на суму податку на прибуток, грош. од.
П = (1200-839,4) – ((1200-839,4)*0,25)= 360,6 – 90,15 = 270,45 євро.
В – загальні витрати на проведення зовнішньоекономічної операції, грош. один.
Тобто прибутковість даної зовнішньоекономічної операції дорівнює 32% - це достатньо високий показник.
Також слід зазначити, що внутрішні ціни на дану продукцію набагато нижчі ніж на зовнішньому ринку, тому відповідно прибуток від здійснення зовнішньоекономічної операції буде більшим ніж на внутрішньому ринку, однак тут ще можна виділити такий позитивний фактор, який заклечається в тому, що ще досі деякі українських підприємства із-за нестачі грошових коштів надають перевагу бартерним розрахункам, а зовнішньоекономічна операція надає підприємству «живі» гроші, які воно зможе направити на розвиток виробництва.
Розділ 2. Теоретичні засади управління зовнішньоекономічною діяльністю підприємств
Суть, види і принципи зовнішньоекономічної діяльності підприємств в Україні
Зовнішньоекономічна діяльність підприємства (ЗЕД) – одна із сфер його господарської діяльності, пов'язана із виходом на зовнішні ринки та функціонуванням на них, створенням спільних підприємств, здійсненням валютно-фінансових та кредитних операцій [1].
Господарським кодексом України зовнішньоекономічна діяльність (ЗЕД) визначена як господарська діяльність, яка в процесі здійснення потребує перетинання митного кордону України майном суб'єктів господарювання та (або) робочою силою [8].
Підприємство є основною ланкою зовнішньоекономічної діяльності, його вихід на міжнародний ринок приводить в цілому до позитивних моментів як для самого підприємства, так і для економіки держави в цілому.
По-перше, зовнішньоекономічна діяльність є суттєвим чинником додаткового стимулювання стабілізаційних процесів у національній економіці, кризові явища у ній значною мірою можуть бути подолані завдяки використанню ефективних зовнішньоекономічних зв'язків.
По-друге, підприємства можуть гучно реагувати на зміни зовнішньоекономічних чинників, оптимально мобілізувати певні виробничі ресурси з метою раціонального використання переваг зовнішньоекономічних зв'язків;
По-третє, в рамках міжнародного економічного співробітництва партнери з інших держав суттєво впливають на розвиток вітчизняного підприємства, підвищення його технічного і технологічного рівнів;
По-четверте, підприємство, замкнуте лише на внутрішньому господарському комплексі, позбавлене здорової зовнішньої конкуренції, розвивається не надто ефективно [20].
Зовнішньоекономічна діяльність підприємства має настільки важливе значення в національній економіці, що вона є предметом пильної уваги з боку держави та елементом формування її економічної політики. Так, у Господарському кодексі України (ст. 10) визначено, що зовнішньоекономічна політика є одним з основних напрямів економічної політики держави і спрямована на регулювання державних відносин підприємницьких суб'єктів з іноземними суб'єктами господарювання та захист національного ринку і вітчизняного товаровиробника [8].
 Відповідно
до Закону України
«Про зовнішньоекономічну
діяльність»
[1] до такого виду
діяльності
належать:
експорт та імпорт товарів, капіталів та робочої сили;
надання послуг іноземним суб'єктам господарської діяльності, у тому числі: виробничих, транспортно-експедиційних, страхових, консультаційних, маркетингових, експортних, посередницьких, агентських, консигнаційних, управлінських та ін.;
наукова, науково-технічна, науково-виробнича, виробнича, навчальна та інша кооперація з іноземними суб'єктами господарської діяльності;
міжнародні фінансові операції та операції з цінними паперами;
кредитні та розрахункові операції між суб'єктами зовнішньо економічної діяльності та іноземними суб'єктами господарської діяльності;
створення банківських, кредитних та страхових установ на території України та за її межами;
спільна підприємницька діяльність, що охоплює створення спільних підприємств різних видів і форм, проведення спільних господарських операцій та спільне володіння майном як на території України, так і за її межами;
підприємницька діяльність, пов'язана з наданням ліцензій, патентів, ноу-хау, торговельних марок та інших нематеріальних об'єктів власності;
організація та здійснення діяльності, пов'язаної з проведенням виставок, аукціонів, торгів, конференцій, симпозіумів, семінарів та інших подібних заходів, що здійснюються на комерційній основі, з участю суб'єктів зовнішньоекономічної діяльності;
організація та здійснення оптової, консигнаційної та роздрібної торгівлі на території України за іноземну валюту;
орендні, у тому числі лізингові операції;
операції з придбання, продажу та обміну валюти на валютних аукціонах і біржах та на міжбанківському валютному ринку;
інші види зовнішньоекономічної діяльності, не заборонені законами України.
Суб'єктами зовнішньоекономічної діяльності є:
юридичні особи, які здійснюють господарську діяльність та зареєстровані в установленому законом порядку (державні, комунальні та інші підприємства);
громадяни України, іноземці та особи без громадянства, які здійснюють господарську діяльність та зареєстровані відповідно до закону як підприємці;
підрозділи (структурні одиниці) іноземних суб'єктів господарювання, які не є юридичними особами за законодавством України і зареєстровані у визначеному законом порядку;
зовнішньоекономічні організації, які мають статус юридичної особи, утверджені в Україні відповідно до закону органами державної влади або органами місцевого самоврядування.
Держава гарантує однаковий захист усіх суб'єктів зовнішньоекономічної діяльності.
Зовнішньоекономічна діяльність підприємства поділяється на види, що зображені на рисунку 1.1.










Рисунок 1.1 – Види ЗЕД підприємства [1]
Підприємницькі структури, які проводять господарську діяльність на території України, при здійсненні зовнішньоекономічної діяльності керуються такими принципами [1]:
1. Принцип суверенітету народу України у здійсненні зовнішньоекономічної діяльності, що полягає:
— у виключному праві народу України самостійно та незалежно здійснювати зовнішньоекономічну діяльність на території України, керуючись законами, що діють на території України;
— обов’язку України неухильно виконувати всі договори і зобов’язання України в галузі міжнародних економічних відносин.
2. Принципом свободи зовнішньоекономічного підприємництва, що полягає:
— у праві суб’єктів зовнішньоекономічної діяльності добровільно вступати у зовнішньоекономічні зв’язки;
— праві суб’єктів зовнішньоекономічної діяльності здійснювати її в будь-яких формах, які прямо не заборонені чинними законами України;
— обов’язку дотримуватися при здійсненні зовнішньоекономічної діяльності порядку, встановленого законами України;
— виключному праві власності субґєктів зовнішньоекономічної діяльності на всі одержані ними результати зовнішньоекономічної діяльності.
3. Принципом юридичної рівності і недискримінації, що полягає:
— у рівності перед законом усіх субґєктів зовнішньоекономічної діяльності, незалежно від форм власності, в тому числі держави, при здійсненні зовнішньоекономічної діяльності;
— забороні будь-яких, крім передбачених цим Законом, дій держави, результатом яких є обмеження прав і дискримінація суб’єктів зовнішньоекономічної діяльності, а також іноземних суб’єктів господарської діяльності за формами власності, місцем розташування та іншими ознаками;
— неприпустимості обмежувальної діяльності з боку будь-яких її суб’єктів, крім випадків, передбачених законом.
4. Принципом верховенства закону, що полягає:
— у регулюванні зовнішньоекономічної діяльності тільки законами України;
— забороні застосування підзаконних актів та актів управління місцевих органів, що у будь-який спосіб створюють для суб’єктів зовнішньоекономічної діяльності умови, менш сприятливі, ніж ті, які визначені законами України.
5. Принципом захисту інтересів суб’єктів зовнішньоекономічної діяльності, який полягає у тому, що Україна як держава:
— забезпечує рівний захист інтересів усіх суб’єктів зовнішньоекономічної діяльності та іноземних суб’єктів господарської діяльності на її території згідно з законами України;
— здійснює рівний захист всіх суб’єктів зовнішньоекономічної діяльності України за межами України згідно з нормами міжнародного права;
— здійснює захист державних інтересів України як на її території, так і за її межами лише відповідно до законів України, умов підписаних нею міжнародних договорів та норм міжнародного права.
6. Принципом еквівалентності обміну, неприпустимості демпінгу при ввезенні та вивезенні товарів.
2.2 Порівняльна характеристика основних способів виходу на зовнішні ринки
2.2.1 Експорт, як найпростіший спосіб виходу на зовнішній ринок
За інтенсивністю і обсягами розрізняють нерегулярний і регулярний експорт. Нерегулярний експорт — це пасивний рівень зовнішньо-економічних відносин, коли підприємство час від часу експортує свої надлишки і продає товари місцевим оптовикам, що представляють закордонних покупців. Про регулярний експорт можна говорити тоді, коли підприємство має за мету розширити свої зовнішньоторговельні операції на конкретному ринку.
Застосовуючи стратегію експорту, підприємство виготовляє свої товари у власній країні, пропонуючи їх на експорт у модифікованому або в немодифікованому вигляді. Переваги цього способу [11]:
— потребує мінімальних змін у товарному асортименті
підприємства, його структурі;
— потребує мінімальних інвестиційних витрат та поточних грошових зобов'язань;
— забезпечує мінімальний ризик при вході на ринок та легкість виходу.
Експорт буває двох різновидів: непрямий та прямий.
За непрямого експорту підприємство користується послугами посередників, а за прямого проводить експортні операції самостійно. Підприємства, що тільки починають свою експортну діяльність, частіше використовують непрямий експорт. Вони віддають перевагу цьому варіанту з двох причин. По-перше, такий експорт потребує меншого обсягу капіталовкладень, оскільки підприємству не доводиться створювати за кордоном власний торговий апарат або налагоджувати мережу контактів. По-друге, за непрямого експорту підприємство менше ризикує. Оптовою реалізацією товару займаються посередники, які застосовують у цій діяльності свої специфічні професійні знання, уміння і послуги, і тому продавець, як правило, робить менше помилок.
Використання посередників при експорті має не тільки переваги, а й недоліки:
— ізольованість виробника від ринку, відсутність інформації про реакцію споживача на товар;
— залежність експортера від посередника;
— недостатня увага посередника до роботи з товаром експортера;
— відсутність у посередника в силу різних причин прагнення просувати товар експортера на всі доступні сегменти цільового ринку.
Непрямий експорт, або делегування повноважень без інвестування, має різноманітні форми.
1. Передача повноважень з експорту передбачає використання системи збуту, що знаходиться в одній або декількох країнах і належить іншому підприємству. Таку систему збуту експортер використовує тоді, коли його потенціал слабкий, щоб діяти самостійно на зовнішньому ринку.
2. Експортна франшиза — такий спосіб організації справи, за якого франчайзі купує у відомої компанії право на продаж її товарів під її товарним знаком.
3. Комерційні посередники активно беруть участь в експортних операціях. їх розрізняють за двома ознаками: винагороді (торгова націнка або комісійні) і сталості зв'язків з експортером. Основні види посередників, що працюють у сфері міжнародної торгівлі, такі:
— міжнародний маклер шукає і налагоджує контакти, не одержуючи повноважень продавця і покупця, працює за комісійні (куртаж) з обох сторін угоди;
— агент із закупівлі виконує доручення покупця знайти за кордоном товар визначеної якості і за визначеною ціною, з конкретним терміном постачання;
— агент з продажу виконує доручення експортера вивчити ринок, продати і поставити товар, виписати рахунок на умовах одержання комісійних у відсотках від ціни. Може бути гарантом покупця за додаткову плату; комісійний агент представляє експортера — постачальника товару за кордоном, працює на основі контракту; агент з міжнародної торгівлі купує і продає від свого власного імені;
— концесіонер — посередник міжнародної торгівлі, у якого тісний зв'язок з експортером, працює на умовах контракту і виконує три основні функції: торгову, технічну, фінансову;
— імпортер-дистриб'ютор укладає контракт з експортером, інколи працює на умовах виключності. Основа взаємовідносин із експортером — традиція. Сам виписує рахунки й інформує про покупців.
Прямий експорт передбачає прямий продаж через власний торговий персонал. Він застосовується у випадку, коли легко визначити споживачів або вони самі знаходять продавця. Організація прямого експорту може здійснюватися за допомогою:
— експортного відділу, що вирішує всі питання з просування товару на зовнішній ринок;
— торгового представника, який відряджений за кордон і працює тільки на своє підприємство. Він добре знає товар і просуває його на ринок;
— представництва — команди, яка постійно працює за кордоном, головним завданням якої є стимулювання збуту, укладання угод, контроль за їх виконанням [21].
2.2.2 Спільна підприємницька діяльність
Ця стратегія виходу підприємства на зовнішній ринок ґрунтується на поєднанні його зусиль із ресурсами комерційних підприємств країни-партнера з метою створення виробничих і маркетингових потужностей. На відміну від експорту при спільній підприємницькій діяльності (СПД) формується партнерство, у результаті якого за рубежем створюються певні потужності. Законодавство ряду країн передбачає, що присутність на їхньому ринку іноземної компанії можлива лише при укладанні контракту з місцевими фірмами про виробництво товарів у цих країнах. Навіть промислово розвинені країни іноді чинять тиск на експортерів, щоб вони створювали спільні виробництва за рубежем. Виділяють чотири види СПД:
1) ліцензування;
2) виробництво за контрактом;
3) управління за контрактом;
4) підприємства спільного володіння.
Ліцензування є одним із найпростіших шляхів виходу на зовнішній ринок. Ліцензіар укладає на закордонному ринку угоду з ліцензіатом, передаючи права на використання виробничого процесу, товарного знаку, патенту, торгового секрету в обмін на гонорар або ліцензійний платіж. Ліцензіар одержує вихід на ринок з мінімальним ризиком, а ліцензіату не доводиться починати з нуля, тому що він відразу набуває виробничого досвіду, добре відомий товар або ім'я. Використання ліцензування при СПД має економічні, стратегічні і політичні мотиви. Економічні мотиви полягають у тому, що ліцензіар знижує ризик створення виробництва за рубежем з огляду на невеликий обсяг продажу, небезпеку удосконалення товару конкурентом, обмеженість ресурсів тощо. Великі підприємства з диверсифікованим виробництвом, переглядаючи асортимент, зосереджують зусилля на сильних сторонах своєї діяльності, що дають високий прибуток. Продаючи ліцензії, вони відмовляються від продукції і технології, що не становлять інтерес сьогодні. У цьому полягає стратегічний мотив ліцензійної угоди. Політичні і правові мотиви лежать в основі ліцензійної угоди тоді, коли є обмеження на придбання іноземцями власності в країні-реципієнті або відсутній захист іноземної власності. Для зазначеного способу є характерним:
— наявність патентно-ліцензійного продукту або ноу-хау;
— використання для проникнення на новий ринок;
— обмежені інвестиційні витрати та поточні зобов'язання.
Однак ліцензування має й недоліки — підприємство має менший контроль над ліцензіатом, ніж над своєю філією. До того ж, у випадку великого успіху ліцензіата, прибутки підуть саме йому, а не ліцензіару. У результаті, виходячи на зовнішній ринок таким способом, підприємство може саме створити собі конкурента. Передаючи права на об'єкт ліцензійної угоди, підприємство втрачає контроль над своїми активами. Тому в ліцензійному контракті необхідно передбачити такі моменти:
— умови його припинення, якщо сторони не виконують своїх зобов'язань;
— методи перевірки якості товару, послуг;
— зобов'язання щодо витрат на створення системи збуту;
— географічні межі застосування активів;
— умови використання новаторських технологій, заснованих на знаннях, переданих за ліцензійною угодою;
— конфіденційність інформації, що міститься в ліцензійній угоді.
Іншим різновидом стратегії СПД є виробництво за контрактом, тобто укладання контракту з місцевими виробниками на випуск товару. Причини, що зумовлюють використання такого способу:
— дефіцит власних потужностей;
— наявність перешкод для експорту у відповідну країну;
— високі транспортні витрати;
— економія на факторах виробництва.
Загальна схема виробництва за контрактом на практиці має різні модифікації. Значного поширення набуло виробництво комплектуючих. До різновидів виробництва за контрактом відносять переробку давальницької сировини — толінгові операції. Технологічна схема їх виконання полягає у постачанні вітчизняних матеріалів, напівфабрикатів і компонентів за кордон, де вони обробляються, монтуються, а потім реімпортуются як готова продукція.
Цей спосіб виходу на зовнішній ринок також має недоліки. Застосовуючи його, підприємство менше контролює процес виробництва, що може мати наслідком втрату частини потенційних прибутків. Однак підрядне виробництво дає підприємству можливість розгорнути свою діяльність на зовнішньому ринку швидше, зі меншим ризиком і з перспективою вступу в партнерство з місцевим виробником або купівлі його підприємства.
Ще одним способом виходу на зовнішній ринок, що відносять до стратегії СПД, є управління за контрактом. За такого способу підприємство надає закордонному партнеру "ноу-хау" у сфері управління, а той забезпечує необхідний капітал. Інакше кажучи, підприємство експортує не товар, а скоріше управлінські послуги. Частіше за все це відбувається у формі консультацій для іноземних компаній. Такий спосіб використовувало підприємство "Хілтон", організовуючи роботу готелів у різних країнах світу. З погляду країни-реципієнта контракт на управління усуває потребу в прямих інвестиціях як засобі, обов'язковому для одержання управлінської допомоги. Підприємству, що надає такі послуги, контракти допомагають уникнути ризику втратити капітал, коли прибуток від інвестицій не високий, а капітальні витрати непомірно великі.
Управління за контрактом широко застосовується у країнах, що розвиваються, які мають капітал і виконавчий персонал, але не мають "ноу-хау" і кваліфікованих працівників. Пропозиції щодо кооперації за участю закордонного капіталу в цих країнах нерідко відхиляються через острах допустити іноземне засилля. Угода ж на здійснення комплексу робіт в галузі менеджменту обмежена в часі, і в остаточному підсумку закордонні фахівці будуть замінені місцевими.
Цей спосіб виходу на зовнішній ринок характеризується мінімальним ризиком і одержанням прибутку із самого початку діяльності. Недолік його полягає в тому, що для виходу на зовнішній ринок підприємству необхідно мати достатній штат кваліфікованих управлінців, котрих можна використовувати з більшою вигодою для себе.