Дослідження можливості управління зовнішньоекономічною діяльністю на принципах маркетингу
Ще одним способом проникнення на зовнішній ринок є створення підприємства спільного володіння. Таке підприємство є результатом об'єднання зусиль закордонних і місцевих інвесторів з метою створення місцевого комерційного підприємства, яким вони володіють і управляють спільно. Існують різні шляхи заснування такого підприємства, наприклад закордонний інвестор може купити частку в місцевому підприємстві, або місцеве підприємство може купити собі частку у вже існуючому місцевому підприємстві закордонної компанії, або обидві сторони можуть спільними зусиллями створити нове підприємство. Основні риси цього способу:
— він є обов'язковим при виході на окремі ринки;
— потребує інвестиційних витрат;
— супроводжується політичними ризиками;
— має високу ймовірність конфліктів з партнерами;
— передбачає складну процедуру виходу з ринку.
Підприємство спільного володіння може виявитися необхідним або бажаним з економічних або політичних міркувань. Зокрема, виходячи на зовнішній ринок, підприємство має дефіцит фінансових, матеріальних або управлінських ресурсів для здійснення проекту самотужки. Інша можлива причина — іноземний уряд тільки в такий спосіб допускає на ринок своєї країни товари іноземних виробників.
Цей спосіб, як і інші, не позбавлений недоліків. Партнери, що походять з різних країн, можуть розійтися в думках з питань, пов'язаних із капіталовкладеннями, маркетингом та іншими аспектами діяльності. Наприклад, багато американських фірм, вивозячи капітал у ті або інші країни, прагнуть використовувати зароблені кошти для повторного інвестування на розширення виробництва, а місцеві підприємства цих країн нерідко надають перевагу вилученню цих надходжень з обороту. Американські підприємства велику роль відводять маркетингу, а місцеві інвестори найчастіше покладаються винятково на організацію збуту. Крім того, створення підприємств спільного володіння може ускладнити для транснаціональної компанії втілення в життя конкретних заходів у сфері виробництва і маркетингу у світовому масштабі [2].
2.2.3 Стратегія прямого інвестування
Велика кількість підприємств, що ведуть зовнішню торгівлю, з часом засновують за кордоном власні виробничі філії для виготовлення товарів, споживаних на іноземному ринку. Цей спосіб виходу на зовнішній ринок передбачає інвестування капіталу в створення за кордоном власних складальних або виробничих підрозділів, забезпечуючи найбільш повне залучення підприємства до ЗЕД. У міру накопичення компанією досвіду експортної роботи і за досить великого обсягу такого зовнішнього ринку виробничі підприємства за кордоном дозволяють очікувати на значні вигоди.
Основні риси цього способу:
— максимальні інвестиційні витрати та поточні грошові зобов'язання;
— максимальна відповідальність за результати діяльності;
— максимальний контроль за діяльністю;
— складна процедура виходу з ринку.
Створення закордонної виробничої філії є формою прямих інвестицій в економіку іноземної держави. Фірма може керуватися такими мотивами:
— вертикальна інтеграція, коли необхідний контроль над різними етапами проходження товару від стадії сировини до його розподілу. Товари і маркетинг досить складні і вимагають об'єднання ресурсів декількох країн;
— міждержавна раціоналізація виробництва, коли є істотні розходження у вартості робочої сили, капіталу, сировини. Виготовлення комплектуючих частин у країні-експортері, а складання здійснюється в іншій країні, де дешевша робоча сила;
— теорія життєвого циклу товару, коли він перебуває на різних стадіях життєвого циклу у різних країнах;
— державне стимулювання інвестицій, коли надаються певні пільги для іноземних інвесторів, що і мотивує їх до відкриття своїх філій або самостійних підприємств;
— політичні мотиви, коли інвестиції в економіку певної країни пов'язані з її політичними рішеннями щодо інших країн.
Одна з переваг такої стратегії полягає в тому, що підприємство може заощадити кошти за рахунок більш дешевшої робочої сили або сировини, за рахунок пільг, наданих іноземними урядами закордонним інвесторам, за рахунок скорочення транспортних витрат тощо. Створюючи робочі місця в країні-партнері, підприємство забезпечує собі тим самим сприятливіший клімат у цій країні. Застосовуючи стратегію прямого інвестування, підприємство налагоджує глибші відносини з державними органами, клієнтами, постачальниками і дистриб'юторами країни, на ринок якої воно виходить. Це дає можливість краще пристосовувати свої товари до місцевого маркетингового середовища.
І, нарешті, важлива характеристика прямого інвестування полягає в тому, що здійснюючи його, підприємство зберігає повний контроль над своїми капіталовкладеннями і, отже, може розробляти такі установки у сфері виробництва і маркетингу, які будуть відповідати її довгостроковим завданням у міжнародному масштабі.
Однак це і найбільш ризикована форма організації ЗЕД — всі ризики інвестування підприємство бере на себе. Адже має місце певний контроль з боку уряду іноземної держави, особливо в питаннях вивезення прибутку, орендної плати тощо. Потенційно можливі націоналізація інвестиції, військові перевороти, жорсткі урядові обмеження тощо [18].
2.3 Стратегія реалізації зовнішньоекономічної діяльності підприємств
Стратегія зовнішньоекономічної діяльності передбачає обґрунтування довгострокових цілей фірми у спектрі її зовнішньоекономічних інтересів [23].
Вихід підприємства на зовнішній ринок, де панує жорстка міжнародна конкуренція, можливий лише за умови використання сучасних методів управління, насамперед маркетингу. У класичному розумінні маркетинг — це підприємницька діяльність, пов’язана із просуванням товарів і послуг від виробника до споживача. Сучасні спеціалісти у сфері економіки розглядають його більш широко — як філософію бізнесу, що визначає стратегію і тактику підприємства в умовах конкуренції.
Міжнародний ринок є надзвичайно складним утворенням. Він характеризується значною місткістю, що створює значні перспективи для підприємств, але одночасно висуває і додаткові вимоги до маркетингу. Підприємство має забезпечити відповідність якості товару, упаковки, дизайну, реклами міжнародним стандартам, а виробничого комплексу — сучасному науково-технічному рівню. Персонал повинен вміти налагоджувати тісні зв’язки із закордонними представниками та організовувати на високому професійному рівні міжнародні торги, виставки, ярмарки, конференції тощо. Експортно-імпортна політика підприємства потребує специфічного підходу до підтримання конкурентоспроможності як з кількісних, так і з якісних параметрів, більш старанного дотримання принципів і методів маркетингу.
Маркетингове забезпечення зовнішньоекономічної діяльності підприємства включає [13]:
— дослідження основних характеристик зовнішніх ринків, їх динаміки, тенденцій розвитку та пріоритетів;
— визначення основних суб’єктів, що діють на цих ринках, особливостей їх поведінки і мотивації;
— характеристику основних параметрів міжнародного маркетингового середовища;
— розробку стратегії виходу та діяльності на потенційному зарубіжному ринку;
— визначення проблем та специфіки зовнішньоекономічної діяльності на конкретних зовнішніх ринках.
Основною метою, з якою підприємства виходять на зовнішні ринки, є максимізація прибутку за рахунок використання ефекту масштабу. Досягнення цієї мети не вичерпує всі елементи мотиваційного механізму, який складається із конкретних збуджувальних мотивів. Наведемо деякі з них [20]:
1. Обмеженість та відносно низькі можливості розширення внутрішнього ринку.
2. Рівень розвитку внутрішнього ринку, за якого вигідно розміщувати капітали за кордоном: насичення ринку товарами; посилення тиску конкурентів; зростання залежності від посередницької торгівлі; зростання зборів, що повґязані із захистом довкілля; труднощі у дотриманні соціального законодавства.
3. Подолання залежності від внутрішнього ринку, сезонних коливань попиту та розсіювання ризиків шляхом завоювання закордонних ринків.
4. Скорочення витрат виробництва за рахунок кращого використання виробничих потужностей, зменшення податкових платежів, у тому числі шляхом виробництва продукції за кордоном.
5. Продовження життєвого циклу товару.
6. Використання державних програм сприяння, які діють у своїй країні чи за кордоном.
7. Підвищення ефективності збутової діяльності шляхом посилення ринкових позицій на основі створення відділень, філій, дочірніх підприємств, розширення мережі сервісних пунктів тощо.
8. Компенсація коливань валютного курсу шляхом організації паралельного виробництва і збуту у відповідних країнах.
9. Подолання тарифних та нетарифних бар’єрів шляхом організації закордонного виробництва.
10. Підвищення престижу підприємства на національному ринку як суб’єкта міжнародних економічних відносин.
Водночас не слід залишати поза увагою й інші фактори, які ставлять під сумнів доцільність виходу підприємства на зовнішній ринок. Ось деякі з них [14]:
1. Рівень прибутку від ЗЕД може виявитись насправді значно нижчим, ніж планувалось, через нестабільність економічної або політичної ситуації за кордоном.
2. Модифікація товару для відповідності його вимогам закордонного ринку може виявитись надто витратною.
3. Проникнення і закріплення на закордонному ринку буде вимагати значних коштів.
4. Застосування урядом країни-імпортера нетарифних бар’єрів на шляху експортованого товару поставить під загрозу бізнес на цьому ринку.
Вихід підприємства на зовнішні ринки зазвичай є тривалим еволюційним процесом. Досвід показує, що систематичне, поступове набуття досвіду в зовнішньоекономічній діяльності — найкращий, а в багатьох випадках і єдиний шлях до стабільного успіху. Для отримання доступу на закордонні ринки підприємство повинне пройти декілька етапів, кожен з яких має свої особливості.
1. Етап пробного експорту характеризується односторонніми спробами підприємства продати закордонному покупцю стандартну вітчизняну продукцію. Успішні продажі на окремому зарубіжному ринку підприємство намагається повторити і на інших ринках. Як наслідок — багатообіцяючі окремі продажі без повторних замовлень, невеликі доходи при досить значних витратах.
2. Етап екстенсивного експорту. На цьому етапі відбувається охоплення незначної кількості ринків без їх сегментації. Експортний асортимент представлений традиційним для даного підприємства набором товарів.
3. Етап інтенсивного експорту — відбувається обмеження асортименту найбільш вигідною продукцією по кожному ринку з використанням всіх методів активного маркетингу. Закордонна торговельна мережа експортера отримує значний розвиток, зовнішньоекономічні зв’язки стали більш глибокими й ефективними, але все ще залишаються придатком внутрішньоекономічних відносин.
4. Етап експортного маркетингу — продукція все більш пристосовується до вимог зовнішнього ринку. Підприємство розвиває двосторонні відносини із зовнішніми ринками, збираючи й обробляючи відповідну інформацію. Маркетингові комунікації набувають міжнародних ознак.
5. Етап міжнародного маркетингу — закордонні ринки починають грати домінуючу роль у формуванні маркетингової концепції даного підприємства.
6. Етап глобального маркетингу — підприємство більш не орієнтується на внутрішній ринок, а переймається задоволенням потреб, характерних для споживачів усього світу [2].
Розділ 3. Перспективи здійснення зовнішньоекономічних операцій
3.1 Механізм впровадження стратегічного плану здійснення експортної операції для ВАТ "Дніпропетровський металургійний завод ім. Петровського"
Механізм впровадження розробленої стратегії включає розробку та підписання контракту на здійснення експортної операції підприємствам.
Найпершою стадією у підготовці до укладання зовнішньоекономічного контракту є участь представників заводу у таких міжнародних заходах, як зустрічі представників крупного, середнього та малого бізнесу під час «днів України» та «днів Німеччини», спеціалізованих виставок та конференцій. Головною ціллю участі в цих заходах – збір інформації та контактів з потенційними партнерами підприємства.
Наступним шагом є направлення пропозицій ВАТ "Дніпропетровський металургійний завод ім. Петровського" по всім зібраним контактам. Після отримання запитів від тих потенційних партнерів, яких зацікавила пропозиції, у відповідь ним будуть відправлені оферти, в яких будуть вказані основні умови майбутніх контрактів.
Планується що весь процес підготовки до укладання контрактів буде відбуватися з застосуванням сучасної техніки: телефонів, телетайпів та всесвітньої мережі Інтернет, за допомогою яких будуть майбутнім партнерам надаватися проформи контракту.
Після того, як контрагенти прийдуть до взаємоприйнятних умов, робітниками підприємства буде підготовлено остаточний варіант контракту. Після закінчення всіх підготовчих стадій буде назначений день коли сторони зустрінуться для остаточного обговорення майбутнього контракту та підписання його.
Попередні переговори з приводу підписання контракту будуть проводитися представниками обох контрагентів, після того, як сторони прийдуть до остаточного варіанту контракту буде визначено день офіційного підписання контракту, коли зустрінуться вже керівники підприємства.
Так як українське законодавство вимагає обов’язкового укладання контракту в письмовій формі, то контракт буде укладено в письмовій формі. Планується, що контракт буде заключено на обох мовах контрагентів (українській та німецькій).
Часом виникнення прав та обов’язків сторін вважається дата підписання контакту.
Контроль за виконання контракту покладається на робітників зовнішньоекономічного відділу підприємства. Основними стадіями виконання контракту вважаються наступні:
- укладання контрактів з контрагентами підприємства;
- систематичний контроль за виготовленням експортних товарів та за готовністю товару до попереднього приймання представниками покупця;
- контроль за дотриманням терміну відвантаження товару;
- повідомлення імпортерів про готовність товару до відправки для того, щоб вони могли здійснити передплату;
- повідомлення імпортерів про відправку товару;
- оформлення всіх необхідних товаросупроводжувальних та платіжних документів;
- розгляд та задоволення претензій імпортера.
Проект контракту представлено у Додатку В.
Висновки
Зовнішньоекономічна діяльність підприємства – одна із сфер його господарської діяльності, пов'язана із виходом на зовнішні ринки та функціонуванням на них, створенням спільних підприємств, здійсненням валютно-фінансових та кредитних операцій.
Сучасні процеси глобалізації світового економічного розвитку не оминають і Україну, яка поступово інтегрується до міжнародної економіки. Основним суб’єктом сучасних міжнародних економічних відносин виступає підприємство як ключова ланка ринкової економіки. Зовнішньоекономічна діяльність підприємства є важливою і невід’ємною сферою господарської діяльності, яка при ефективному використанні всього комплексу сучасних форм і методів міжнародного бізнесу здатна позитивно впливати на ефективність виробництва, його технічний рівень, якість продукції, що виробляється.
Вихід підприємства на зовнішні ринки сприяє пристосуванню економіки до системи світогосподарських відносин, формуванню економіки відкритого типу. Саме тому розвиток зовнішньоекономічної діяльності підприємств — це суттєвий фактор підвищення ефективності господарської діяльності в масштабах усього народного господарства.
Зовнішньоекономічна діяльність — це діяльність суб'єктів господарської діяльності України та іноземних суб'єктів господарської діяльності, що побудована на взаємовідносинах між ними і здійснюється як на території нашої держави, так і за її межами.
Найбільшу частку в експорті України займає металургійна продукція. Одним з великих металургійних заводів України є відкрите акціонерне товариство "Дніпропетровський металургійний завод ім. Петровського", яке виробляє широкий асортимент високоякісної та конкурентоздатної металургійної продукції, якість продукції підприємства підтверджується міжнародними сертифікатом якості на прокат, який було отримано підприємством у 1996 році. Також це підприємство є виробником такої унікальної продукції, яка не має аналогів в світі, як періодичний прокат для автомобільної промисловості, яка може зацікавити німецьких виробників, так як він має високу якість при цінах, нижчих за ціни внутрішніх виробників. Отже, у якості об’єкту експортної операції було обрано країну – Німеччина, у якості товару – періодичний прокат.
План проведення експортної операції буде складатися з наступних етапів:
- Маркетингові дослідження ринку – які показали, що ринок металопродукції країн ЄС є достатньо перспективним, не дивлячись на всі проблеми, які виникли між українськими експортерами та європейськими покупцями. Серед таких проблем – це відсутність в Україні статусу ринкової економіки, а також численні антидемпінгові розслідування;
- Вибір форм та методів роботи на зовнішньому ринку – у якості форми здійснення експортної операції було обрано прямий експорт без створення представництва на території Німеччини;
- Розробка організаційних та комерційних заходів. Були заплановані наступні заходи: участь представників заводу у великій кількості «днів України» в Німеччині та «днів Німеччини»; активну участь у виставках та конференціях; використання всесвітньої мережі Інтернет для налагодження зв’язків з майбутніми партнерами; ініціювання проведення переговорів та підписання контрактів; встановлення договірних відносин стосовно розробці та освоєння нових конкурентоспроможних виробів.
- Проведення ринкової кампанії. Ця компанія складається з: створення офіційного англомовного сайту заводу; участь у виставках, конференціях та «Днях Німеччини та України»; надсилання потенційним партнерам листів запитів та оферт, проектів контрактів.
Витрати на проведення експортної операції складаються з: витрат на прийняття участі в конференціях та виставках; витрат на виробництво необхідної кількості продукції; митне оформлення товарів. Загальні витрати складуть 839,4 тис. євро.
Економічна ефективність дорівнюється 1,42, рентабельність зовнішньоекономічної операції – 32%. Також слід зазначити, що внутрішні ціни на дану продукцію набагато нижчі ніж на зовнішньому ринку, тому відповідно прибуток від здійснення зовнішньоекономічної операції буде більшим ніж на внутрішньому ринку, однак тут ще можна виділити такий позитивний фактор, який заклечається в тому, що ще досі деякі українських підприємства із-за нестачі грошових коштів надають перевагу бартерним розрахункам, а зовнішньоекономічна операція надає підприємству «живі» гроші, які воно зможе направити на розвиток виробництва.
Отже, можна зробити висновок, що розроблена в роботі експортна операція достатньо ефективна і рентабельна, а отже можна рекомендувати підприємству її застосувати.
Перелік посилань
Закон України «Про зовнішньоекономічну діяльність» № 959-ХІІ від 16.04.91 // Галицькі контракти. Додаток “Дебет-кредит”, 2000. - № 16. - С. 40-56.
Алексунин В.А. Международный маркетинг: Учебное пособие. — М.: Издательский Дом "Дашков и Ко", 2000. — 160 с.
Беззубченко О.А. Пріоритети розвитку чорної металургії України в умовах посилення інтеграційних процесів у глобалізованому світі // Проблемы развития внешнеэкономических связей и привлечения иностранных инвестиций: региональный аспект. Сборник научных трудов. – Донецк: ДонНУ. — 2005. – Ч.1. – С. 182-187.
Бєлєвцев М.І., Іваненко Л.М. Маркетинг: Навч. посіб. – К.: Центр навчальної літератури, 2005. — 328с.
Бровкова Е.Г., Продиус И.П. Внешнеэкономическая деятельность – К.: Сирин, 2000. — 448 с.
Власюк О.С., Ямпольська І.Л. Зовнішня торгівля України: стан та прогноз. — К.: НІСД, 2004 — 63 с. - (Сер. “Наук. доповіді”; Вип. 49)
Гончарова О.М. Проблеми розвитку металургійних підприємств України у сучасних умовах. // Теоретичні та прикладні питання економіки. Вип. 5. – К. – 2004. — С. 146-150
Господарський Кодекс України // Вісник Верховної Ради України, 2003. - №18, №219-20, №21-22. – ст.144.
Дем’яненко А.Г. Формирование модели комплексного анализа эффективности внешнеэкономической деятельности предприятия. // Економіка, фінанси, право. — 2005. — № 2. — С. 22-28
Дідковська Б.В. Аналіз структури експортного потенціалу України // Формування ринкових відносин в Україні. — 2007. — №12. — с. 128-132
Дроздова Т.Н. Менеджмент зовнішньоекономічної діяльності. Навч.посіб. — К.: ПУЛ, 2002. — 172 с.
Економічна доповідь “Металургія Дніпропетровщини: сучасні шляхи розвитку, надбання та проблеми” // Державний комітет статистики України. Головне управління статистики у Дніпропетровській області // www.dneprstat.gov.
Зовнішньоекономічна діяльність підприємств: Навчальний посібник; 2-ге вид., перероб. і доп. / За ред. Ю.Г. Козака — Київ: Центр навчальної літератури, 2006. — 792с.
Зовнішньоекономічна діяльність підприємства: Навчальний посібник / Дідківський М.І. — К.: Знання, 2006. — 462 c.
Кокорін В. Конкурентоспроможність економіки України // Бізнес & Економіка. — 2008. — №5. — С.9-11.
Коновалов В.В. Чому Україну звинувачують у демпінгу// Політика і час. — 2006. — №11. — С. 27-32.
Логутова Т.Г. та інш. Анализ стимулирования экспорта металлопродукции в Украине // Актуальні проблеми економіки. — 2005. — №4. — С. 52-59
Международный маркетинг / Багиев Г.Л., Моисеева Н.К., Никифорова С.В. — СПб: Питер, 2001. — 512 с.
Погуляй О.А. Проблемы формирования конкурентной стратегии металлургического комплекса Украины // Проблемы развития внешнеэкономических связей и привлечения иностранных инвестиций: региональный аспект. Сборник научных трудов. – Донецк: ДонНУ, 2003. – Ч.1. – С. 323-325.
Теслюк Н.П. Стратегії підприємства по досягненню конкурентних переваг // Економіка, фінанси, право. — 2005. — №11. — С. 17-20
Управление внешнеэкономической деятельностью: Учеб. пособие для вузов / Под общ. ред. А.И. Кредисова. — 2-е изд., перераб. и доп. — К.: ВІРА-Р, 2001. — 640с.
Філіпенко А., Шнирков О. Новий етап зовнішньоекономічних зв'язків України // Економіка України. — 2008. — №1. — С.11-14.
Шкардун В., Ахтямов Т. Оценка готовности предприятия к реализации маркетинговой стратегии // Маркетинг. — 2008. — №3. — С. 79-83.
wwwie — інформаційний сайт Української асоціації імпортерів і експортерів.
www.ukrstat.gov — Державний комітет статистики України.
Додаток А
Розрахунок коефіцієнтів фінансової стійкості підприємства
| Показник | Методика розрахунку | Значення | |
| На початок року | На кінець року | ||
| Коефіцієнт забезпеченості запасів власними джерелами формування | КВ =Власний капітал(ряд.380 ф. №1)-необоротні активи(ряд.080 ф.№1)/виробничі запаси(ряд.100 ф.№1)+готова продукція(ряд.130 Ф.№1) | -13,39 | -0,48 |
| Коефіцієнт забезпеченості запасів власними і довгостроковими позиковими джерелами | КВД =(Власний капітал(ряд.380 ф. №1)-необоротні активи(ряд.080 ф.№1)+довгострокові кредити і позикові засоби(ряд.480 ф.№1))/виробничі запаси(ряд.100 ф.№1)+готова продукція(ряд.130 Ф.№1) | -13,39 | -0,48 |
| Коефіцієнт забезпеченості запасів власними, довгостроковими і короткостроковими позиковими джерелами | КВДП =Власний капітал(ряд.380 ф. №1)-необоротні активи(ряд.080 ф.№1)+довгострокові кредити і позикові засоби(ряд.480 ф.№1)+короткострокові кредити і позикові засоби(ряд.500 ф.№1)/виробничі запаси(ряд.100 ф.№1)+готова продукція(ряд.130 Ф.№1) | 8,78 | 1,22 |
| Коефіцієнт маневрування | КМ =Оборотні активи(ряд.260 ф. №1)/Власний капітал(ряд.380 ф.№1) | -8,7 | -42,17 |
| Коефіцієнт довгострокового залучення позикових засобів | КДЗП =Довгострокові зобов'язання(ряд.480 ф.№1)/(Власний капітал(ряд.380 ф. №1)+Довгострокові зобов'язання(ряд.480 ф.№1)) | 0 | 0 |
| Коефіцієнт короткострокової заборгованості | ККЗ =Короткострокові кредити і позикові засоби(ряд.500 ф.№1)+(Кредиторська заборгованість за товари,роботи,послуги(ряд.530 ф.№1)+Поточні розрахунки за зобов'язаннями(ряд.550,570,580 ф.№1)+Інші поточні зобов'язання(ряд.610Ф.№1))/Короткострокові кредити і позикові засоби(ряд.500 ф.№1)+(Кредиторська заборгованість за товари,роботи,послуги(ряд.530 ф.№1)+Поточні розрахунки за зобов'язаннями(ряд.550,570,580 ф.№1)+Інші поточні зобов'язання(ряд.610Ф.№1))+Довгострокові зобов'язання(ряд.480 ф.№1) | 1 | 1 |
| Коефіцієнт кредиторської заборгованості й інших пасивів | ККЗІП =Кредиторська заборгованість за товари,роботи,послуги(ряд.530 ф.№1)+Поточні розрахунки за зобов'язаннями(ряд.550,570,580 ф.№1)+Інші поточні зобов'язання(ряд.610Ф.№1)/Короткострокові кредити і позикові засоби(ряд.500 ф.№1)+(Кредиторська заборгованість за товари,роботи,послуги(ряд.530 ф.№1)+Поточні розрахунки за зобов'язаннями(ряд.550,570,580 ф.№1)+Інші поточні зобов'язання(ряд.610Ф.№1))+Довгострокові зобов'язання(ряд.480 ф.№1) | 0,52 | 0,71 |
Додаток Б
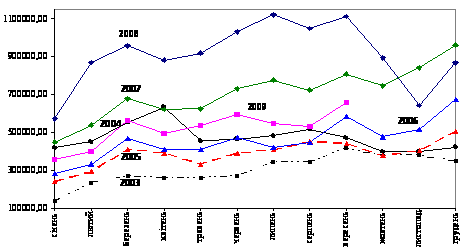
Експорт продукції машинобудування щомісяця (тис.дол.США)
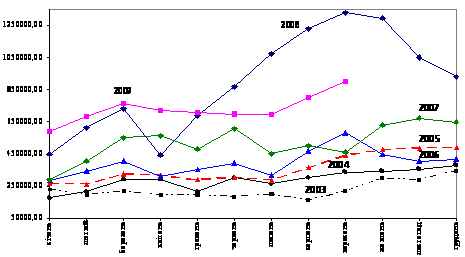
Експорт продукції АПК щомісяця (тис.дол.США)
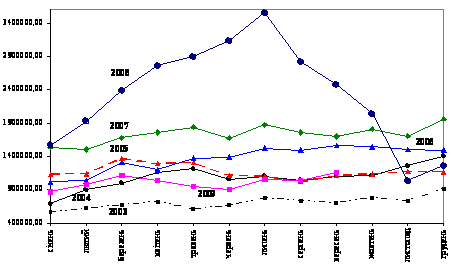
Експорт металопродукції щомісяця (тис. дол.США)
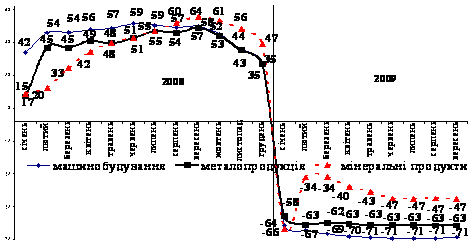
Імпорт машинобудівної, металопродукції та мінеральних продуктів, кумулятивно (з початку року) до відповідного періоду попереднього року (%)
Додаток В
ДОГОВІР № ________
г. Днепропетровск «____» ______ 200__
Відкрите акціонерне товариство «Дніпропетровський металургійний завод ім. Петровського», м. Дніпропетровськ, - Україна, іменоване надалі "Продавець", в особі Голови правління - генерального директора Корнієвського В.Н., діючого на підставі Статуту, з одного боку, і ________________, м. ____________, Німеччина, іменоване надалі «Покупець», в особі Директора _______________________, діючого на підставі Статуту, з другого боку, уклали цей Договір про нижченаведене.
1.ПРЕДМЕТ ДОГОВОРУ
1.1. Продавець продає, а Покупець купує прокат, надалі іменоване "Товар", перерахований в Специфікаціях Додатків до цього Договору, які становлять його невід'ємну частину, на умовах, висловлених в цьому Договорі.
2. УМОВИ ПОСТАВКИ
2.1. Продавець поставляє Товар Покупцю залізницею, вагонними нормами, узгодженими сторонами партіями.
2.2. У випадку, якщо обсяг Товару менший вагонної норми, що поставляється, поставка здійснюється на умовах EXW - склад Продавця, самовивіз транспортом Покупця.
2.3. Разом з Товаром Продавець поставляє Покупцю:
- транспортну накладну;
- сертифікат якості виробника.
Продавець зобов'язаний протягом 5 (п'яти) днів від дати поставки Товару надати Покупцю:
- рахунок-фактура;
- податкову накладну.
2.4. Допускається недовантаження/перевантаження Товару в межах +/- 5% щодо обсягу партії поставки з подальшими фінансовими перерахунками між Продавцем і Покупцем.
2.5. Товар поставляється Покупцю протягом 30 (тридцяти) днів з моменту надходження 100% передоплати на поточний рахунок Продавця за узгоджену сторонами партію Товару.
2.6. Датою поставки Товару вважається дата, проставлена в транспортній накладній при відвантаженні Товару Покупцю.
3. ЦІНА І ЗАГАЛЬНА ВАРТІСТЬ ДОГОВОРУ
3.1. Ціни на Товар, що поставляється за даною угодою, приведені в Специфікаціях Додатків без урахування ПДВ і без урахування транспортних витрат. Послуги перевізника оплачує Покупець.
У разі використовування Продавцем для поставки вантажів вагонів, що належать транспортним недержавним компаніям з додатковою оплатою їх оренди, користування та/або інших видів послуг вони повинні бути включені у вартість транспортних витрат. Підставою для оплати транспортних витрат є рахунок, виставлений Продавцем.
3.2. Загальна вартість цього Договору визначається вартістю Специфікацій Додатків до цього Договору.
3.3. Ціни на Товар фіксуються на момент оформлення Специфікацій Додатків до цього Договору і можуть бути змінені на момент оплати. Зміна ціни на Товар може бути вироблене шляхом письмового узгодження сторін. Сторони прийняли, що всі ціни, обумовлені в Специфікаціях Додатках до цього Договору, є звичними справедливими ринковими.
4. УМОВИ ПЛАТЕЖУ
4.1. Оплата узгодженої сторонами партії Товару, що поставляється за даною угодою, здійснюється Покупцем на умовах 100% передоплати, протягом 3 (трьох) банківських днів з моменту повідомлення Продавця про необхідність платежу (попередній рахунок).
4.2. Платежі здійснюються в гривнах, на поточний рахунок Продавця, вказаний в цьому Договорі.
5. ЯКІСТЬ
5.1. Якість Товару, що поставляється, повинна відповідати технічним умовам або стандартам, передбаченим в Специфікаціях Додатках до цього Договору і підтверджуватися сертифікатом якості виробника.
5.2. Якщо Товар, що поставляється виявиться дефектним або тим, що не відповідає умовам Договора, Продавец повинен замінити дефектний Товар новим або сторони узгоджують уцінку на дефектний Товар.
6. УМОВИ ЗДАЧІ І ПРИЙОМУ ТОВАР А
6.1. Товар вважається зданим Продавцем і прийнятим Покупцем за якістю - згідно якості, вказаній в сертифікаті якості виробника; по кількості - згідно вазі, вказаній в транспортній накладній.
6.2. При виявленні Покупцем невідповідності Товару за якістю вимогам ГОСТ (технічним умовам) або кількості, Покупець зобов'язаний викликати представника Продавця, для сумісного вирішення питання відповідно до вимог «Інструкції про порядок прийому продукції ПТН і ТПН за якістю», затвердженої ухвалою Держарбітража при Раді Міністрів СРСР від 25.04.66 р. № П-7 або «Інструкції про порядок прийому продукції ПТН і ТНП за кількістю», затвердженої ухвалою Держарбітража при Раді Міністрів СРСР від 15.06.65 р. №П-6, з урахуванням положень ГСТУ 3-038-2003 «Маса господарських вантажів під час безтарних перевезень при торгово-комерційних операціях. Методика виконання вимірювань» діючий від 01.07.2004г
7. ПРЕТЕНЗІЇ
7.1. При виявленні після прибуття Товару в пункт призначення невідповідності його якості умовам Договору при обставинах, що виключають відповідальність перевізника, або у разі факту недостачі Товару за відсутності слідів доступу до вантажу в дорозі, Покупець має право пред'явити претензію Продавцю за якістю - протягом 1 (одного) року з дня поставки, а по кількості - протягом 3 (трьох) років (стаття 257 і 258 Цивільного Кодексу України).
7.2. Претензії повинні бути пред'явлені у письмовій формі з додатком всіх документів, підтверджуючих істоту претензій і супроводжуватися: актами, виданими незалежними компетентними організаціями; оригіналами, або копіями транспортних документів і т.д. Дата на поштовому штемпелі за юридичною адресою Покупця вважається датою виставляння претензії.
7.3.До розгляду претензії Покупець не має права використовувати Товар, по якому заявлена претензія.
8. АРБІТРАЖ
8.1. Усі суперечки, що могли б виникнути з даного договору чи з приводу договору, сторони спробують вирішити шляхом узгодження.
8.2. Якщо сторони не досягнуть погодженого рішення, суперечка дозволяється в Арбітражному суді при Торгово-промисловій палаті України у Києві, рішення якого обов'язково для сторін.
8.3. Сторони згодні на застосування в арбітражному виробництві Регламенту Арбітражного суду при Торгово-промисловій палаті України у Києві.
8.4. Сторони застосовують українське матеріальне право для врегулювання суперечки, що виникли з даного договору чи з приводу даного договору.
8.5. Сторони зобов'язуються виконати рішення арбітражу в термін, визначений у самім рішенні чи ж відповідно до Регламенту Арбітражного суду при Торгово-промисловій палаті України у Києві.
9. ФОРС-МАЖОР
9.1. Ніяка відповідальність не може з'явитися слідством невиконання якого-небудь з положень цього Договору, якщо це невиконання з'явилося слідством причин, що знаходяться поза сферою контролю не виконуючої сторони, подібних стихійним бідам, екстремальним погодним умовам, пожежам, війнам, страйкам, військовим діям, цивільним безладам, втручанням з боку властей, ембарго (далі іменованих форс-мажор), але що не обмежуються ними; на період, що починається з моменту оголошення не виконуючою стороною про форс-мажор і закінчується, коли форс-мажор закінчиться або закінчився б, якби не виконуюча сторона зробила дії, які вона насправді могла б зробити для виходу з форс-мажору. Якщо форс-мажор триває більше 6 (шести) місяців, будь-яка із сторін може перервати дію цього Договору відносно не поставленого на даний момент Товару.
10. ДОГОВІР В ЦІЛОМУ
10.1. Цей Договір складений при повному розумінні сторонами предмету Договору, і замінює будь-яку іншу угоду по даному предмету, укладене в усній або письмовій формі раніше.
10.2. Будь-які зміни і доповнення до цього Договору є дійсними, тільки якщо вони зроблені письмово і належним чином підписані уповноваженими представниками зацікавлених сторін. Будь-які зміни і доповнення до цього Договору, підписані по зв'язку факсиміле, мають юридичну силу.
10.3. Жодна із сторін не має права передавати свої права і обов'язки третій стороні без письмової згоди зацікавлених сторін.
11. МОВА ДОГОВОРУ І КОРЕСПОНДЕНЦІЇ
11.1. Мовами даного договору і супровідної кореспонденції – українська та німецька.
13.2. Службові документи вважаються дійсними на мові, на якій вони видані, а переклад на українську або німецьку мову в разі потреби здійснюється стороною, що використовує цей документ без офіційного посвідчення його судовим перекладачем чи іншою посадовою особою.
12. ВСТУП ДОГОВОРУ В СИЛУ
12.1. Даний договір набирає сили з моменту його схвалення компетентними органами країни Продавця і країни Покупця.
13. ІНШІ УМОВИ
13.1. Усе попереднє переписування і документація сторін за договором втрачають юридичну чинність з моменту укладання даного договору.
13.2. Додатки до договору і протоколи, складені після висновку договору, у залежності від їхнього змісту, можуть доповнювати чи змінювати зміст окремих пунктів договору за умови підписання їх повноважними особами обох сторін
13.3. При тлумаченні цього Договору має силу документ ІНКОТЕРМС в редакції 2000 року.
13.4. Цей Договір складений в 4-х екземплярах на українській і німецькій мовах (по 2 екземпляри), по два для кожної сторони, причому обидва тексти автентичні і мають однакову юридичну силу.
14. ЮРИДИЧНІ АДРЕСИ СТОРІН
14.1. ПРОДАВЕЦЬ:
Відкрите акціонерне товариство "Дніпропетровський металургійний завод ім. Петровського" (ВАТ «ДМЗ ім. Петровського»), Украина, 49064, м. Дніпропетровськ, вул. Маяковского, 3.
Код ОКПО 05393056, ІНН 053930504026, № свідоцтва 03313803.
Банківські реквізити: р/р 26004132019009 в Заводському відділенні "ПРИВАТБАНК".
49003, р. Дніпропетровськ, ім. Калініна, 75. МФО 305299.
14.2. ПОКУПЕЦЬ:
ПІДПИСИ СТОРІН: