Оценка стоимости предприятия (бизнеса) ООО "Бенотех"
Для расчета стоимости нами была применена модель Гордона, по которой доход послепрогнозного периода дисконтируется при помощи коэффициента дисконтирования. Полученную величину стоимости предприятия в постпрогнозный период необходимо затем привести к стоимости на дату оценки с помощью той же ставки дисконта, что использовалась при расчетах в прогнозном периоде.
Денежный поток послепрогнозного периода взят в размере денежного потока за 2011 г., темпы роста взяты в размере 2%, что примерно соответствует самому консервативному прогнозу на постпрогнозный период. Таким образом, модель Гордона, приведенная к текущей стоимости примет вид:
V(term) = (CF(t+1) : (R – g)) : (R+1) n (4)
где V(term) – стоимость в постпрогнозный период,
CF(t+1) – денежный поток за первый год послепрогнозного периода
R – ставка дисконта
g – долгосрочные темпы роста денежного потока
n – число периодов
Таким образом, воспользуюсь данной формулой стоимость товарного знака составит 17 970 тыс. руб.
Стр.120 "Основные средства".
Основные средства ООО компания "Бенотех" включают сооружения, машины и оборудование, и прочие группы. В Приложении 1 рассчитана стоимость основных средств, которая составила 6 585 тыс. руб. Балансовая стоимость ОС составляет величину 4 731 тыс. руб. Незначительность корректировки связана с тем, что большое количество ОС предприятия является новыми, и отражаются в балансе по рыночной стоимости.
Таким образом:
Значение по стр.120 "Основные средства" для расчета чистых активов принято равным 6 585 тыс. руб.
Стр.130 "Незавершенное строительство".
На балансе ООО компания "Бенотех" на момент определения стоимости не было объектов незавершенного строительства.
Стр. 140 "Долгосрочные финансовые вложения".
К финансовым вложениям относятся инвестиции предприятия в ценные бумаги и уставные документы других предприятий, а также предоставленные займы другим предприятиям на территории Российской Федерации.
На момент определения стоимости компании ООО "Бенотех" не имеет долгосрочных финансовых вложений.
Стр. 150 "Прочие внеоборотные активы".
В данной строке баланса отражаются активы не участвующие в основном обороте и не учтенные ранее в строках 110 – 140.
На момент определения стоимости ООО компания "Бенотех" имеет прочих внеоборотных активов на сумму 24 тыс. руб. Данная сумма не корректировалась
Значение по стр.150 "Прочие внеоборотные активы" для расчета чистых активов принято оценщиком равным 24 тыс. руб.
Стр. 210 "Запасы".
В связи с тем, что у организации запасы представлены в основном сырьем и материалами (34%), и готовые товары для перепродажи (64%), неликвидные запасы на балансе организации отсутствуют, стоимость запасов была принята равной балансовой стоимости.
Значение по стр. 210 "Запасы" для расчета стоимости чистых активов принято равным балансовой стоимости 39 731 тыс. руб.
Стр. 220 "НДС по приобретенным ценностям"
Эта строка принадлежит, по сути, к денежным статьям, поэтому ее корректировка не требуется.
Значение по стр.220 "НДС по приобретенным ценностям" для расчета чистых активов принято равным балансовой стоимости – 598 тыс. руб.
Стр. 230 "Дебиторская задолженность (платежи по которой ожидаются более, чем через 12 месяцев после отчетной даты)"
У ООО "Бенотех" на момент определения стоимости отсутствует долгосрочная дебиторская задолженность.
Стр. 240 "Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты)"
Для определения стоимости данной статьи требуется анализ дебиторской задолженности по строкам погашения, выявление просроченной задолженности с последующим разделением ее на:
безнадежную (не учитывается при расчете);
задолженность, которую предприятие еще надеется получить (учитывается при расчете).
Анализируется также состав и движение дебиторской задолженности. Для определения рыночной стоимости данного актива устанавливаются коэффициенты дисконтирования для каждого дебитора отдельно. В зависимости от срока неплатежа по денежным обязательствам, на основании статистических данных о хозяйственной деятельности более 300 предприятий России в различных отраслях, его величина изменяется в диапазоне от 1,0 до 0,01 и ниже.
Платежи по погашению дебиторской задолженности должны быть получены в течение трех месяцев. Если предприятие-дебитор накапливает новые обязательства и не рассчитывается в пределах этого срока, то на четвертом месяце обязательства начинают дисконтироваться.
По данным бухгалтерского учета предприятия безнадежной задолженности нет, есть уверенность руководства в полном ее погашении. Вышеуказанная сумма будет возвращена в течение периода погашения дебиторской задолженности равного 1 месяцу. Однако дебиторская задолженность представляет собой "замороженные" денежные средства предприятия. Следовательно, можно применить к корректировке дебиторской задолженности элементы доходного подхода с целью получения информации о величине дохода, который могла бы получить организация, превратив без промедления свою задолженность в денежные средства, но не получила их своевременно. Для определения рыночной стоимости дебиторской задолженности было принято решение приведение ее стоимости по состоянию на дату определения стоимости с использованием ставки дисконтирования равной ставке наиболее вероятного заимствования денежных средств, к которому предприятие вынуждено будет прибегнуть в случае нехватки денежных средств, и составляет 20%.
Значение Дебиторской задолженности для расчета стоимости чистых активов принято равным балансовым показателям 16 984 тыс. руб.
Стр. 250 "Краткосрочные финансовые вложения".
Краткосрочные вложения, которые находятся на балансе компании ООО "Бенотех" приведены в приложении, и состоят из векселей и денежных средств, выданных контрагентам. Общая сумма вложений составляет 15 824 тыс. рублей. Данная сумма должна быть уменьшена на величину невозвратных вложений, сумма которых составляет величину 650 тыс. руб. Данная сумма списывается как экономический риск и убыток понесенный предприятием от коммерческой деятельности.
Значение стоимости финансовых вложений составило величину 15 174 тыс. руб.
Стр. 260 "Денежные средства".
Отражены текущие остатки по счетам и в кассе предприятия.
Эта статья корректировке не подлежит.
Значение по стр. 260 "Денежные средства" для расчета стоимости чистых активов принято равным балансовой стоимости – 271 тыс. руб.
Стр. 270 "Прочие оборотные активы".
У ООО "Бенотех" на дату определения стоимости прочие оборотные активы составляют сумму 1 450 тыс. руб. Данная сумма не корректировалась, так как состоит из ликвидных активов.
Значение по стр. 270 "Прочие оборотные активы" для расчета стоимости чистых активов принято оценщиком равным балансовой стоимости – 1 450 тыс. руб.
Корректировка статей пассива баланса.
Стр. 510 "Долгосрочные заемные средства".
На дату определения стоимости на балансе ООО "Бенотех" долгосрочные заемные средства на балансе составляли – 5 901 тыс. руб. Ставка процента, уплачиваемого за пользование заемными средствами, составляет 15-20 %, дата возврата – 2010-2011гг. Для определения рыночной стоимости долгосрочных заемных средств было принято решение об отсутствии необходимости приведения платежей по займам в силу рыночной ставки процента по кредитам.
Значение по стр. 610 "Заемные средства" для расчета стоимости чистых активов принято оценщиком равным 5 901 тыс. руб.
Стр. 515 "Отложенные налоговые обязательства".
На дату определения стоимости на балансе компании ООО "Бенотех" отложенные налоговые обязательства на балансе составили – 0 руб. Данная статья отражает расчеты компании по налогам, которые уплачиваются в полном объеме и своевременно, поэтому данная статья не корректировалась.
Значение по стр. 515 "Отложенные налоговые обязательства" для расчета стоимости чистых активов принято оценщиком равным 0 руб.
Стр. 520 "Прочие долгосрочные обязательства".
На дату определения стоимости на балансе компании ООО "Бенотех" прочие долгосрочные обязательства на балансе не числились.
Стр. 610 "Краткосрочные займы и кредиты".
На дату определения стоимости на балансе компании ООО "Бенотех" краткосрочные заемные средства составили 6 904 тыс. рублей. Ввиду небольших сроков данных заимствований сумма краткосрочной задолженности не корректировалась.
Значение по стр. 610 "Краткосрочные займы и кредиты" для расчета стоимости чистых активов принято оценщиком равным 6 904 тыс. руб.
Стр. 620 "Кредиторская задолженность".
Статья "краткосрочная кредиторская задолженность" представляют собой долги предприятия перед третьими лицами, которые, как предполагается, будут погашаться в полном объеме и своевременно. Однако кредиторская задолженность представляет собой денежные средства предприятия, а денежные средства, как известно, имеют тенденцию к обесценению. Но в данном случае на первое место выходит фактор проверки реальности всей кредиторской задолженности, так как наличие необязательной кредиторской задолженности является одной из популярных схем оптимизации налогообложения. Для расчета рыночной стоимости кредиторской задолженности было принято решение об отказе от её корректировки на срок погашения, но разделить её на номинальную и реальную и в дальнейшем учитывать только реальную задолженность. После анализа и интервью с ответственными финансовыми сотрудниками компании было выяснено, что уровень реальной кредиторской задолженности составляет величину 34 224 тыс. руб.
Значение по стр.620 "Кредиторская задолженность" для расчета стоимости чистых активов принято оценщиком 34 224 тыс. руб.
Стр. 630 "Задолженность участникам (учредителям) по выплате доходов".
На дату определения стоимости компании ООО "Бенотех" не имеет задолженности перед участниками (учредителями) по выплате доходов .
Стр. 640 "Доходы будущих периодов".
На дату определения стоимости у компании ООО "Бенотех" отсутствовали доходы будущих периодов.
Стр. 650 "Резервы предстоящих расходов и платежей".
На дату определения стоимости у компании ООО "Бенотех" отсутствовал резервный фонд для предстоящих расходов и платежей.
Стр. 660 "Прочие краткосрочные обязательства".
На дату определения стоимости у компании ООО "Бенотех" прочие краткосрочные обязательства составляли величину 1 542 тыс. руб.
Значение по стр. 660 "Прочие краткосрочные обязательства" для расчета стоимости чистых активов принято оценщиком 1 542 тыс. руб.
Расчет рыночной стоимости компании ООО "Бенотех" методом стоимости чистых активов
В таблице 5 представлен расчет стоимости предприятия по затратному подходу. Стоимость предприятия по затратному подходу определяется как разность между стоимостью активов предприятия и его обязательствами.
Таблица 5 – Расчет стоимости предприятия по затратному подходу
| Активы | Код строки в балансе | На 3 квартал 2010 периода | На середину периода |
| № строки в балансе | 01.07.2010 г. | корректировка | |
| Нематериальные активы | 110 | ||
| Основные средства | 120 | 89 | 17 970 |
| Незавершенное строительство | 130 | 4 731 | 6 585 |
| Доходные вложения в материальные ценности | 135 | 0 | 0 |
| Долгосрочные и краткосрочные финансовые вложения (за исключением выкупленных собственных акций) | 140+250 | 0 | 0 |
| Прочие внеоборотные активы (включая отложенные налоговые активы) | 145+150 | 15 824 | 15 174 |
| Запасы | 210 | 24 | 24 |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 39 731 | 39 731 |
| Дебиторская задолженность (за исключением задолженности учредителей по взносам в Уставный Капитал) | 230+240 | 598 | 598 |
| Денежные средства | 260 | 17 244 | 16 984 |
| Прочие оборотные активы | 270 | 271 | 271 |
| Итого активы, принимаемые к расчету (сумма п. 1-11) | 1 415 | 1 415 | |
| Пассивы | 79 927 | 98 753 | |
| Долгосрочные обязательства по займам и кредитам | 510 | 5 901 | 5 901 |
| Прочие долгосрочные обязательства (включая отложенные налоговые обязательства) | 515+520 | 0 | 0 |
| Краткосрочные обязательства по займам и кредитам | 610 | 6 904 | 6 904 |
| Кредиторская задолженность | 620 | 63 954 | 34 224 |
| Задолженность учредителям по выплате доходов | 630 | 0 | 0 |
| Резервы предстоящих расходов | 650 | 0 | 0 |
| Прочие краткосрочные обязательства | 660 | 1 542 | 1 542 |
| Итого пассивы, принимаемые к расчету (сумма п. 13-19) | 78 301 | 48 571 | |
| Стоимость чистых активов (итого активов минус итого пассивов п.12-п.20) | 1 626 | 50 182 |
Стоимость деловой репутации определяется отдельно и добавляется к стоимости чистых активов
Определение стоимости деловой репутации
Стоимость деловой репутации рассчитана в разделе, и составляет величину 34 990 тыс. руб. Таким образом, рыночная стоимость 100% уставного капитала ООО "Бенотех", определенная затратным подходом (с учетом вышеприведенных корректировок), составила на 01.10.2010 г: 85 172 000 (Восемьдесят пять миллионов сто семьдесят две тысячи) рублей
3.2.2 Определение рыночной стоимости доходным подходом
Определение стоимости компании производилась методом дисконтированных денежных потоков. Данный метод к расчету стоимости компании обусловлен тем, что в ретроспективном периоде прибыли компании нестабильны - применение метода капитализации дохода не представляется возможным, т.к. метод капитализации применяется в том случае, когда будущие прибыли ожидаются приблизительно равными текущей прибыли.
По причине того, что прогнозируемые руководством компании прибыли в 2010-2014 гг. существенно различаются, а так же на основании того, что ООО "Бенотех" представляет собой крупный многофункциональный объект целесообразно применение метода дисконтированных денежных потоков в рамках доходного подхода. Данный метод определения стоимости считается наиболее приемлемым с точки зрения инвестиционных мотивов, поскольку любой инвестор, вкладывающий деньги в действующее предприятие, покупает не набор активов, состоящий из зданий, сооружений, машин, оборудования, нематериальных ценностей и т. д., а поток будущих доходов, позволяющий ему окупить вложенные средства и получить прибыль. С этой точки зрения все предприятия, к каким бы отраслям экономики они ни принадлежали, производят всего один вид товарной продукции - деньги.
Выбор модели денежного потока.
При определении стоимости бизнеса была применена модель денежного потока для собственного капитала. При использовании данной модели рассчитывается стоимость собственного капитала компании. Денежный поток рассчитывается по схеме, приведенной в таблице 6.
Таблица 6 – Расчет денежного потока для собственного капитала
| Знак действия | Показатели |
| Чистая прибыль после уплаты налогов | |
| + | Амортизационные отчисления |
| + ( - ) | Изменение собственного оборотного капитала |
| + ( - ) | Уменьшение (прирост) инвестиций в основное производство. |
| + ( - ) | Прирост (уменьшение) долгосрочной задолженности |
| ИТОГО: | Денежный поток |
Для построения денежного потока для собственного капитала были использованы фактические данные о составных частях денежного потока, взятые из управленческой и бухгалтерской отчетности компании ООО "Бенотех" за 2008 – 2010 гг., и прогнозные данные о планируемых доходах и расходах, предоставленные руководством рассматриваемой компании.
Для расчетов использовался номинальный денежный поток, который включает воздействие инфляции на цены и затраты.
Определение длительности прогнозного периода.
Длительность прогнозных периодов была определена на основе анализа финансового состояния, проведенного на основе бухгалтерской документации ООО "Бенотех", а также на основе опыта и профессиональных знаний оценщика
Согласно методу дисконтированных денежных потоков стоимость предприятия основывается на денежных потоках, в качестве прогнозного берется период, продолжающийся до тех пор, пока темпы роста компании не стабилизируются.
При определении адекватной продолжительности прогнозного периода необходимо учитывать, что чем длиннее прогнозный период, тем больше число наблюдений и тем более обоснованным с математической точки зрения выглядит итоговая величина текущей стоимости предприятий. Но, с другой стороны, чем длиннее прогнозный период, тем сложнее прогнозировать конкретные величины выручки, расходов, темпов инфляции, потоков денежных средств.
В данном заключении сделан прогноз на 5 лет, с использованием наиболее оптимального развития предприятий в краткосрочной перспективе.
Определение ставки дисконтирования
В таблице сведены показатели премий за различные виды рисков и вычислен суммарный риск инвестирования.
Таблица 7 – Суммарный риск инвестирования в компанию ООО "Бенотех"
| Показатель | Интервал % | Значения, % |
| Безрисковая ставка | 9,8 | |
| Руководящий состав: качество управления | 0-5 | 2,0 |
| Размер компании | 0-5 | 3,0 |
| Финансовая структура (источники финансирования) | 0-5 | 2,5 |
| Товарная/территориальная диверсификация | 0-5 | 4,0 |
| Диверсификация клиентуры | 0-5 | 3,0 |
| Уровень и прогнозируемость прибылей | 0-5 |
2,0 3,0 |
| Прочие риски | 0-5 | 2,5 |
| Итого | 0-35 | 28,8 |
Безрисковая ставка взята на основании средневзвешенной ставок по привлекаемым государством долговых обязательств.
Итого, суммарный показатель риска для данного предприятия составил 19%. В расчетах использовалась округленная величина ставки дисконтирования в 28,8%
Произведем расчет стоимости предприятия с использованием метода дисконтированных денежных потоков для каждого года из рассматриваемого периода.
Таблица 8 – Расчет стоимости компании методом дисконтированных денежных потоков по состоянию на 01.10.2010 г. т. Руб.
| 2010 | 2011 | 2012 | 2013 | 2014 | Постпрогнозный период | |
| Выручка | 331 440 | 331 440 | 397 800 | 421 668 | 446 968 | 473 786 |
| Себестоимость | 231 480 | 231 480 | 278 460 | 295 168 | 312 878 | 331 650 |
| Доля себестоимости в выручке | 70% | 70% | 70% | 70% | 70% | 70% |
| Валовая прибыль | 99 960 | 99 960 | 119 340 | 126 500 | 134 090 | 142 136 |
| Рентабельность, % | 30% | 30% | 30% | 30% | 30% | 30% |
| Прочие доходы | 3314 | 3314 | 3978 | 4217 | 4470 | 4738 |
| Прочие расходы (без процентов) | 65 000 | 65 000 | 78 014 | 82 695 | 87 657 | 92 916 |
| EBITDA | 4 500 | 4 500 | 5 401 | 5 725 | 6 069 | 6 433 |
| 33 774 | 33 774 | 39 903 | 42 297 | 44 835 | 47 525 | |
| EBIT | 10% | 10% | 10% | 10% | 10% | 10% |
| 32 774 | 32 774 | 38 903 | 41 297 | 43 835 | 46 525 | |
| Выплата процентов по кредитам | 9,90% | 9,90% | 9,80% | 9,80% | 9,80% | 9,80% |
| Налог на прибыль | 1600 | 0 | 0 | |||
| Прибыль после нал/обл-ия | 7 482 | 7 866 | 9 337 | 9 911 | 10 520 | 11 166 |
| Амортизация | 25 293 | 24 909 | 29 566 | 31 386 | 33 315 | 35 359 |
| +/- дельта СОК | 1 000 | 1 000 | 1 000 | 1 000 | 1 000 | 1 000 |
| Выплата тел кредитов | 5 000 | 5 000 | 5 043 | 1 814 | 1 923 | 2 038 |
| Поступление денежных средств | 10000 | 0 | 0 | |||
| инвестиции в основные средства | 10000 | 0 | 0 | 0 | 0 | |
| Выплата процентов по кредитам | 1 000 | 1 000 | 1 000 | 1 000 | 1 000 | 1 000 |
| 1600 | 0 | 0 | ||||
| Чистый денежный поток | 18 693 | 19 909 | 24 523 | 29 572 | 31 392 | 33 321 |
| Ставка дисконтирования | 28,80% | 28,80% | 28,80% | 28,80% | 28,80% | 28,80% |
| Дисконтированный денежный поток | 16 471 | 13 620 | 13 025 | 12 195 | 10 051 | 41 229 |
| Постпрогнозная стоимость | 41 229 | |||||
| Итого | 90 213 |
EBITDA (сокр. от англ. Earnings before Interest, Taxes, Depreciation and Amortization) — аналитический показатель, равный объёму прибыли до вычета расходов по процентам, уплаты налогов и амортизационных отчислений.
Операционная прибыль или EBIT (сокр. от англ. Earnings Before Interest and Taxes) — разность между валовой прибылью и операционными затратами. Прибыль хозяйствующего субъекта в результате основной экономической деятельности. Представляет собой остаток при вычитании из торговой прибыли операционных накладных расходов (рента, амортизационные отчисления за здания и оборудование, расходы на ГСМ и иные текущие расходы).
Таким образом, рыночная стоимость 100% уставного капитала компании ООО "Бенотех", определенная с помощью доходного подхода, составила на 01.10.2010 г. (с учетом округления): 90 213 000 (Девяносто миллоионов двести тринадцать тысяч) рублей
Расчет рыночной стоимости "Гудвилл" компании ООО "Бенотех" методом избыточной прибыли
Применение метода избыточной прибыли решено было производить в двух вариантах.
Разница между ними заключается в том, что в первом случае нематериальные активы учитываются в стоимости чистых активов предприятия, и избыточная прибыль, относимая на "Гудвилл", равняется разности чистой прибыли предприятия и стоимости чистых активов предприятия, умноженного на коэффициент среднеотраслевой рентабельности чистых активов, составляющий, по данным ассоциации строителей России, 30% для промышленности строительных материалов.
Во втором случае в качестве "Гудвилла" определяется стоимость всех нематериальных активов предприятия, а в качестве чистых активов предприятия выступают только материальные активы. В последующем стоимость всех НМА предприятия уменьшается на рыночную стоимость стоящих на балансе нематериальных активов, и оставшаяся величина может быть отнесена на "Гудвилл".
Общая формула расчета будет следующей:
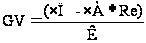 (4)
где
ЧП - чистая прибыль;
ЧА - чистые активы;
Re - рентабельность активов ;
K - коэффициент капитализации для "Гудвиллла";
Все показатели берутся на основании прогнозных данных 2011 г. так как использование данных 2010 г. затруднительно, по причине не вполне реальных данных бухгалтерского учета, и невозможности использовать данные управленческого учета.
Кроме того, в результате ожидаемого значительного роста более правильно для расчета стоимости использовать будующий денежный доход, для исключения занижения показателя стоимости деловой репутации.
Стоимость скорректированных НМА компании а также стоимость всех чистых активов компании приведена выше
Таблица 9. Расчет стоимости "Гудвиллла" компании ООО "Бенотех"
| С учетом НМА в сумме активов (1 вариант) | Без учета НМА в сумме активов, с итоговой корректировкой на НМА (2 вариант) | |
| Стоимость чистых активов с учетом дополнительного оборотного капитала в 2010 г. , руб. | 55 181,83 | 37 211,35 |
| Чистая прибыль в 2011 г. , руб. | 25 292,54 | 25 292,54 |
| Чистая прибыль на чистые активы при рентабельности акивов 30%, руб. | 16 554,55 | 11 163,40 |
| Величина избыточной прибыли, руб. | 8 738,00 | 14 129,14 |
| Стоимость "Гудвилла" компании (столбец 1), Стоимость всех НМА компании (столбец 2) , руб. | 33 607,67 | 54 342,84 |
| Стоимость "Гудвилла" компании, руб. | 36 372,36 | |
| Средняя стоимость "Гудвиллла" ООО Компания "Бенотех" | 34 990,02 | |
Таким образом, рыночная стоимость "Гудвиллла" ООО компания "Бенотех", определенная с помощью метода избыточной прибыли, составила на 01.10.2011 г. (с учетом округления): 34 990 (Тридцать четыре миллиона девятьсот девяносто тысяч) рублей.
Определение рыночной стоимости ООО компания "Бенотех" сравнительным подходом.
Расчет рыночной стоимости ООО компания "Бенотех" сравнительным подходом не производился. Это связано с тем, что применение метода отраслевых коэффициентов не представляется возможным, т.к. бухгалтерская информация по компаниям-аналогам - обществам с ограниченной ответственностью не подлежит обязательному раскрытию, а информация по объектам-аналогам – открытым акционерным обществам, которая была найдена в сети Интернет (akm/, skrin/) в случае использования мультипликаторов может привести к недостоверной стоимости компании, т.к. структура активов и прибыли найденных объектов-аналогов несравнимы с масштабом деятельности рассматриваемого предприятия.
Невозможность применения метода рынка капитала обоснована тем, что объектом оценки является общество с ограниченной ответственностью, а метод рынка капитала основан на рыночных ценах акций.
Метод сделок (продаж) не может быть применим, у эксперта отсутствуют данные о сделках с объектами аналогичными рассматриваемому. В качестве источников информации для поисков аналогов были использованы такие сайты сети Интернет, как
biztorg/ - БизТорг – продажа бизнеса;
fin.ngs/do/business/sell/ - ФИН.НГС
bcs/cons/business.asp - БКС Консалтинг - продажа бизнеса;
brmb/ - The bank or ready-make business;
deloshop/ - Магазин готового бизнеса;
e-buysell.biz/;
gobi/;
ma-journal/.
Таким образом, сравнительный подход к определению стоимости бизнеса не применялся.
3.3 Согласование результатов и выводы по величине рыночной стоимости предприятия
Различные подходы и методы могут быть использованы в процессе определения стоимости, но решение вопроса об относительной значимости показателей стоимости определяется обоснованным суждением эксперта. Решение вопроса, каким стоимостным показателям придать больший вес и как каждым метод взвешивать по отношению к другим, является ключевым на заключительном этапе определения стоимости.
Существует два базовых метода взвешивания:
метод субъективного взвешивания;
метод иерархий.
Цель обоих методов – определить единое значение, но если при субъективном взвешивании эксперт опирается на собственный опыт, то метод иерархий является методом математического взвешивания.
Метод математического взвешивания представляет проблему согласования результатов в виде иерархий. Для целей согласования результатов используются трехуровневые иерархии, которые имеют следующий вид:
верхний уровень – цель;
промежуточный уровень – критерии согласования;
нижний уровень – результаты расчетов стоимости, полученные на основе различных подходов.
Согласование – анализ альтернативных заключений, полученных с применением различных методов определения стоимости, с целью определения единственного (согласованного) значения стоимости объекта экспертного заключения.
Согласование результатов расчетов стоимости проводится в несколько этапов:
выбор критериев, определяющих использование метода определения стоимости;
определение степени важности критериев в обеспечении достоверности результатов расчетов стоимости методом парных сравнений;
определение степени удовлетворения каждого подхода выбранным критериям;
расчет степени важности методов в обеспечении достоверности конечного результата определения стоимости.
Выбор того или иного подхода осуществляется исходя из специфики рассматриваемого объекта, особенностей конкретного рынка и состава сведений, содержащихся в собранной информации. Следовательно, важнейшими критериями, определяющими применение того или иного подхода при определении стоимости бизнеса, являются:
соответствие подхода цели экспертного заключения (А);
достаточность и достоверность информации, используемой при определении стоимости (Б);
способность учитывать специфические особенности объекта, влияющие на его стоимость (В);
способность учитывать конъюнктуру рынка (Г).
Критерий А. Соответствие подхода цели экспертного заключения. Данный критерий показывает насколько каждый из подходов удовлетворяет поставленной цели экспертного заключения. Критерий Б. Достаточность и достоверность информации. В зависимости от наличия, точности и информации, используемой в расчетах, эксперт проставляет балл, характеризующий степень обеспеченности применения подхода информацией. Критерий В. Способность учитывать специфические особенности объекта. Определяется экспертно для того или иного подхода в зависимости от месторасположения, размера, масштаба деятельности, имущественного потенциала, нетипичных обстоятельств, связанных с объектом экспертного заключения и т.д. Критерий Г. Способность учитывать текущую ситуацию на рынке. Определяется экспертно для того или иного подхода в зависимости от характера рынка, спроса и предложения, срока экспозиции объекта. Далее в таблицах представлено согласование результатов определения стоимости.
Таблица 10 – Определение степени важности критериев в обеспечении достоверности результатов проведенных расчетов.
| А | Б | В | Г | Расчет | Вес | |
| А | 1 | 1 | 2 | 2 | 1,41 | 0,31 |
| Б | 1 | 1 | 4 | 4 | 2,00 | 0,43 |
| В | 0,5 | 0,25 | 1 | 0,5 | 0,50 | 0,11 |
| Г | 0,5 | 0,25 | 2 | 1 | 0,71 | 0,15 |
| Итого: | 4,62 | 1,00 | ||||
Таблица 11 – Определение степени удовлетворения подходов к определению стоимости объекта экспертного заключения критерию А
| А | Доходный | Затратный | Расчет | Вес |
| Доходный | 1 | 1 | 1 | 0,5 |
| Затратный | 1 | 1 | 1 | 0,5 |
| Итого: | 2 | 1,00 | ||
Так как целью оценки является консультация относительно рыночной стоимости объекта, то для всестороннего учета всех факторов влияющих на рыночную стоимость, целесообразно детально рассмотреть как доходы бизнеса, так и располагаемые активы. В этой связи по данному критерию ни одному из подходов не дается преимуществ.
Таблица 12 – Определение степени удовлетворения подходов к определению стоимости объекта экспертного заключения критерию Б
| Б | Доходный | Затратный | Расчет | Вес |
| Затратный | 1,00 | 3,00 | 1,73 | 0,75 |
| Доходный | 0,33 | 1,00 | 0,58 | 0,25 |
| Итого: | 2,31 | 1,00 | ||
В рассматриваемом случае информация об активах и о рынках данных активов достаточна по объему и точности что позволяет с уверенностью говорить о стоимости активов. Что касается информации, на которую опирается доходный подход, то несмотря на полноту исходных данных, в реализации данного подхода предусматривается широкое использование прогнозных показателей, а также данных, полученных экспертным путем, что, конечно, снижает объективность данного подхода.
Таблица 13 – Определение степени удовлетворения подходов к определению стоимости объекта экспертного заключения критерию В
| В | Доходный | Затратный | Расчет | Вес |
| Затратный | 1 | 0,5 | 0,71 | 0,33 |
| Доходный | 2 | 1 | 1,41 | 0,67 |
| Итого: | 2,12 | 1,00 | ||
Доходный подход отражает специфику бизнеса значительно лучше затратного, так как он позволяет рассмотреть объект в рамках их наилучшего наиболее эффективного использования, в составе комплекса, затратный же подход отражает только стоимость активов, не учитывая того факта, что стоимость объекта в рамках комплекса и по отдельности может значительно отличаться.
Таблица 14. – Определение степени удовлетворения подходов к определению стоимости объекта экспертного заключения критерию Г
| А | Доходный | Затратный | Расчет | Вес |
| Затратный | 1 | 0,5 | 0,71 | 0,33 |
| Доходный | 2 | 1 | 1,41 | 0,67 |
| Итого: | 2,12 | 1,00 | ||
Так как речь идет о стоимости бизнеса, и о рынке подобных активов, то инвестор гораздо более внимательно смотрит на генерируемый бизнесом денежный поток, чем на ситуацию на рынке принадлежащих бизнесу активов, что определяет лучшее отражение доходным подходом происходящих на рынке тенденций.
Таблица 15 – Расчет степени важности подходов в обеспечении достоверности конечного результата
| Метод | Wа | Wб | Wв | Wг | Вес |
| 0,31 | 0,43 | 0,11 | 0,15 | ||
| Доходный подход | 0,50 | 0,75 | 0,33 | 0,33 | 0,565 |
| Затратный подход | 0,50 | 0,25 | 0,67 | 0,67 | 0,435 |
Таблица 16 – Расчет итоговой рыночной стоимости 92 617 штук обыкновенных именных бездокументарных акций, что составляет 100% уставного капитала ООО компания "Бенотех" на 31.12.2009 г.
| Наименование подхода | Стоимость, рассчитанная данным подходом, руб. | Весовой коэффициент, д. ед. | Итоговая стоимость, руб. |
| Доходный | 85 172 000 | 0,57 | 48 548 040 |
| Затратный | 90 213 000 | 0,44 | 39 693 720 |
| Итого: | 88 241 760 | ||
| Итого (округленно): | 88 242 000 | ||
Таким образом, рыночная стоимость 100% уставного капитала ООО компания "Бенотех" составила на 01.10.2010 г. (с учетом округления): 88 242 000 (Восемьдесят восемь миллионов двести сорок две тысячи) рублей.
Заключение
Подводя итоги в данной дипломной работе можно сделать ряд выводов:
1. В работе были рассмотрены и обобщены теоретические основы оценки стоимости предприятия.
Оценка бизнеса является функцией (деятельностью), которую в разных ситуациях часто приходится осуществлять в рыночной экономике. Ею необходимо заниматься и при оценке подлежащего продаже предприятия-банкрота, и при определении того, на какую сумму нормально работающее открытое акционерное общество имеет право выпустить новые акции (на сумму, превышающую балансовую стоимость собственного капитала предприятия), и при исчислении цены, по которой любое акционерное общество (открытое либо закрытое) должно выкупать акции выходящих из него акционеров.
Оценка стоимости предприятия - сложный и трудоемкий процесс, состоящий из следующих этапов:
а) заключение договора на проведение оценки, включающего задание на оценку;
б) сбор и анализ информации, необходимой для проведения оценки;
в) применение подходов к оценке, включая выбор методов оценки и осуществление необходимых расчетов;
г) согласование (обобщение) результатов применения подходов к оценке и определение итоговой величины стоимости объекта оценки;
д) составление отчета об оценке.
2. Изучить научно-практического инструментария оценки бизнеса.
Доходный подход к оценке бизнеса основан на сопоставлении будущих доходов инвестора с текущими затратами. Сопоставление доходов с затратами ведется с учетом факторов времени и риска. Динамика стоимости компании, определяемая доходным подходом, позволяет принимать правильные управленческие решения для менеджеров, собственников, государства и т.д.
Для оценки предприятий по доходу применяют два метода: метод капитализации и метод дисконтирования дохода.
Сравнительный подход предполагает, что ценность собственного капитала фирмы определяется тем, за сколько он может быть продан при наличии достаточно сформированного рынка. Другими словами, наиболее вероятной ценой стоимости оцениваемого бизнеса