Підвищення ефективності використання оборотних засобів
В звітному році зросла виручка від реалізації продукції на 116,6%, виробництво було прибуткове: чистий прибуток в 2006році склав 272тис.грн. В 2003р сільськогосподарське виробництво в господарстві було збиткове (164тис.грн збитків), тому порівняно з 2006р всі показники економічної ефективності значно зросли. Так, частка валової продукції на 1га с.-г. угідь, 100грн фондів і 1люд-год зросла майже втричі, а на 1 працівника на 274.3%. частка валового доходу, що становив 372тис.грн 2006р на 1люд–год перевищила відповідні показники 2003року більш ніж на 290%. Так як виробничі витрати знизились на 30%, то частка валової продукції і валового доходу на 1грн виробничих витрат зросла на 205% і 336% відповідно.
В звітному році чистий прибуток на 1га с.-г. угідь був у розмірі 170грн, на 100 грн. фондів – 5.11грн, на 1грн витрат–0.15грн., на 1люд.-год.-1.49грн., на 1працівника – 2062грн.
Щодо фондів господарства, то їх характеристика наведена в таблиці 2.6.
Таблиця 2.6.
Наявність та ефективність використання основних та оборотних фондів
| Показники | 2005 | 2006 | 2006 р. у % до 2005 р. |
| Середньорічна вартість основних виробничих засобів, тис. грн. | 5307,0 | 5213,0 | 98,2 |
| Середньорічна вартість оборотних засобів, тис. грн. | 1290,0 | 1512,0 | 117,2 |
| Виручка від реалізації, тис. грн. | 1883,0 | 2039,0 | 108,3 |
| Фондооснащеність, тис. грн. | 294,7 | 254,2 | 86,3 |
| Фондоозброєність, тис. грн. | 30,9 | 39,5 | 127,8 |
| Фондовіддача, тис. грн. | 0,2 | 0,3 | 150 |
| Фондомісткість, тис. грн. | 5,0 | 3,3 | 66,0 |
| Норма прибутку, % | - | 4 | - |
З даної таблиці видно, що виручка від реалізації зросла на 156 тис.грн.,
Фондооснащеність зменшилась на 13,7 %, а фондоозброєність збільшилась на 27,8 % - це відбулось за рахунок зменшення кількості працівників.
Всі ці показники свідчать про різне підвищення економічної ефективності використання ресурсів господарства в звітному році, незважаючи на те, що всі ресурси підприємства після реорганізації зменшилась, або залишилась на незмінному рівні (оборотні фонди).
Отже, господарство за аналізуємий період стало отримувати значні прибутки зменшивши при цьому свій ресурсний капітал, що свідчить про більш раціональне і повне використання своїх ресурсів, яке призвело до росту економічної ефективності сільськогосподарського виробництва та рентабельності господарства.
2.3.Склад і структура оборотних засобів у ТОВ “Україна”
Оборотні засоби (оборотні кошти) – це кошти, авансовані в оборотні виробничі фонди і фонди обігу для забезпечення безперервності процесу виробництва, реалізації продукції та отримання та отримання прибутку.
До оборотних виробничих фондів належать: сировина, основні і допоміжні матеріали, напівфабрикати, паливо, тара, запасні частини для ремонтів, малоцінні і швидкозношувані предмети, незавершене виробництво, напівфабрикати власного виготовлення, витрати майбутніх періодів.
До фонду обігу належать: залишки готової продукції на складі господарства, відвантажені, але не оплачені покупцями товари, залишки коштів підприємств на поточному рахунку в банку, касі, у розрахунках, у дебіторській заборгованості, а також укладені у короткострокові цінні папери.
Співвідношення оборотних коштів, що перебувають у сфері виробництва й у сфері обігу, є неоднаковим у різних галузях народного господарства. Пояснюється це особливостями організації виробництва, постачання, збуту, а також системи розрахунків. Для забезпечення безперервності процесу виробництва необхідно досягти оптимального співвідношення оборотних коштів. При цьому підприємство заінтересоване у зменшенні оборотних коштів у сфері обігу за рахунок поліпшення системи постачання, раціональніших форм розрахунків.
Для аналізу складу, структури і динаміки оборотних коштів порівнюють дані балансу на кінець звітного періоду з базовим періодом (підсумок ІІ і ІІІ розділів активу) і вивчаються зміни, що відбулися в складі оборотних коштів вцілому, а після цього – в розрізі окремих статей оборотних коштів. Причинами зміни оборотних коштів можуть бути:
Причини збільшення оборотних коштів:
а) прибуток (після сплати податку);
б) амортизаційні відрахування;
в) приріст власних засобів;
г) збільшення заборгованості по кредитах і позиках;
д) збільшення зобов'язань по кредиторській заборгованості та ін.
Причини зменшення оборотних коштів:
а) витрати за рахунок прибутку, що залишився в розпорядженні підприємства;
б) капітальна вкладення;
в) довгострокові фінансові вкладення;
г) зменшення кредиторської заборгованості.
Зміна вартості оборотних коштів не завжди однозначно позитивна чи негативна. Якщо при збільшенні оборотних засобів підприємство втягнулося в велику дебіторську заборгованість або виявився надлишок оборотних запасів, то це збільшення не приведе до ефективного використання оборотних активів. І навпаки зменшення оборотних коштів за рахунок прискорення їх обертання є позитивною зміною в оборотних активах.
Аналіз нашого господарства по оборотних коштах докладніше подано в таблиці 2.7.
Таблиця 2.7.
Структура і динаміка коштів ТОВ “Україна”
| Статті активу | 2003р. | 2004р. | 2005р. | 2006р. | 2006р. у % до 2003р. | ||||
| тис. грн.. | % до підсумку | тис. грн.. | % до підсумку | тис. грн.. | % до підсумку | тис. грн.. | % до підсумку | ||
| І запаси і затрати в т. числі: | 1327 | 94 | 775 | 83 | 984 | 762 | 1109 | 73,3 | 83,6 |
| - сировина і матеріали | 148 | 10,5 | 55 | 5,8 | 84 | 6,5 | 62 | 4,1 | 41,9 |
| - паливо | 60 | 4,2 | 6 | 0,6 | 39 | 3,0 | 22 | 1,5 | 36,6 |
| -буд. матеріали | 30 | 2,1 | 3 | 0,3 | 10 | 0,7 | 11 | 0,7 | 33,7 |
| - запасні частини | 21 | 1,5 | 7 | 0,7 | 17 | 1,3 | 15 | 0,9 | 71,4 |
| - матеріал с/г призначення | 415 | 29,4 | 240 | 25,7 | 283 | 21,9 | 278 | 18,3 | 66,9 |
| - твар. на вирошув. і відгодівлі | 213 | 15,1 | 217 | 23,2 | 280 | 21,7 | 219 | 0,14 | 102,8 |
| - МШП | 72 | 5,1 | 38 | 4,1 | 60 | 4,6 | 55 | 3,6 | 76,4 |
| - незавершене виробництво | 171 | 12,1 | 183 | 19,5 | 165 | 12,8 | 272 | 17,9 | 159,0 |
| - готова продукція | 197 | 13,9 | 26 | 2,8 | 46 | 3,5 | 175 | 11,6 | 88,8 |
| - товари | - | - | - | - | - | - | - | - | - |
| ІІ дебіторська заборгов. за тов., роботи і послуги | 32 | 2,3 | 3 | 0,3 | 127 | 9,8 | 179 | 11,8 | 559 |
| ІІІ дебіторська заборгованість за розрахунками | 1 | 0,07 | 81 | 8,6 | 69 | 5,3 | 78 | 5,1 | 7800 |
| IVІнша дебіторська заборгованість | 47 | 3,3 | 74 | 7,9 | 8,9 | 6,9 | 74 | 4,9 | 157,4 |
| V Грошові кошти | 1 | 0,07 | 1 | 0,1 | 21 | 1,6 | 72 | 4,7 | 7200 |
| VI Інші оборотні активи | 3 | 0,2 | - | - | - | - | - | - | - |
| Виробничі оборотні фонди (п. І) | 1327 | 94 | 775 | 83 | 984 | 76,2 | 1109 | 73,3 | 83,6 |
| Фонди обігу (п. ІІ – п. VI) | 84 | 6 | 159 | 17,0 | 306 | 23,8 | 403 | 26,7 | 479,7 |
| Разом | 1411 | 100 | 934 | 100 | 1290 | 100 | 1512 | 100 | 107,1 |
В таблиці запропоновано структуру оборотних засобів господарства за ряд років, щоб побачити зміни, які відбулися за період більший, ніж звітний рік.
З 2003року по 2006рік оборотні активи господарства зросли не 7.1%. З них фонди обігу зросли в чотири рази, а виробничі оборотні фонди зменшились на 24.4%. в базовому році фонди обігу займали лише 6% в оборотних активах, а в звітному році їх частка зросла до 26,7%, що свідчить про нагромадження коштів на рахунку в банку (72тис.грн проти 1тис.грн в 2003році) та на дебіторській заборгованості, яка також дуже зросла за аналізуємий період. Це є негативною тенденцією, так як нагромадженні кошти в фондах обігу не беруть участі в виробничому обороті.
В структурі виробничих оборотних фондів найбільшими статтями є сировина і матеріали, тварина на вирощуванні і вид годівлі, матеріали сільськогосподарського призначення, готова продукція, незавершене виробництво. За ці роки відбувся ріст часток таких статей як “тварини на вирощуванні і відгодівлі” (на 2,8%), “незавершене виробництво” (59%). інші статті в запасі і витрат знизилися, як і знизилася і сама частка виробничих оборотних фондів. Особливо знизилась вартість палива, будівельних матеріалів, сировини і матеріалів та матеріалів сільськогосподарського призначення.
Зміни, що відбулися в структурі оборотних засобів є негативними , але не згубними для господарства і є нормальним явищем в даний час для сільськогосподарського господарства. За сприятливих умов кошти з розрахункового рахунку можна швидко і успішно застосувати у господарському обороті, а при настанні строків оплати повернуться гроші від дебіторів, що приймали участь у збуті продукції.
Підвищення частки дебіторської заборгованості, якщо це не відбувається на фоні скорочення матеріальних запасів, свідчить про поліпшення збуту продукції прискорення обертання оборотного капіталу. Про те і зменшення залишків коштів свідчить можливо не скільки про високий рівень управління грошовими потоками на підприємстві, скільки про гострий дефіцит цих коштів, зумовлений інфляцією кризою неплатежів, недосконалою податковою політикою.
Отже, господарство повинно бути заінтересоване у зменшенні оборотних коштів у сфері обігу за рахунок поліпшення системи постачання, розрахунків.
Розділ ІІІ. Підвищення економічної ефективності використання
оборотних засобів
3.1. Ефективність використання оборотних засобів та шляхи їх підвищення
Стан оборотних коштів характеризується насамперед наявністю їх на певну дату. Для виявлення змін в оборотних засобах порівняємо показники звітного року – 2006 – з показниками базового року – 2003р, тобто величина власного капіталу + довгострокові кредити банків + довгострокові позики – необоротні активи.
В 2003 році вартість власних оборотних коштів була 1043тис.грн (4139 + 0 – 3096).
В 2006 році вартість власних оборотних коштів склала 1225тис.грн (1263 + 2826 – 2864).
Власні оборотні кошти зросли за аналізуємий період на 182тис.грн. Слід розрізняти поняття “оборотні кошти” і “власні оборотні кошти”. Власні оборотні кошти – це джерела коштів, а саме – частина власного капіталу підприємства, що розглядається як джерело покриття поточних активів. Величина власних оборотних коштів дорівнює перевищенню поточних активів над зобов'язаннями.
До показників, що характеризують стан оборотних коштів, можна віднести коефіцієнт реальної власності оборотних коштів у майні підприємства (Кр.в). Цей показник визначається як відношення вартості оборотних коштів до вартості майна підприємства:
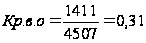
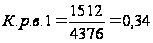
Цей коефіцієнт показує, яку частину у майні підприємства займають оборотні засоби. В звітному році ця частина зросла на 3% і склали 34%. цей коефіцієнт може зростати чи знижуватись залежно від конкретних обставин, але бажано, щоб частина оборотних коштів у майні господарства забезпечувала можливість ритмічного, безперебійного виробництва і у разі необхідності, швидкої ліквідності оборотних коштів.
Для характеристики ефективності використання оборотних коштів в господарстві використовують показники оборотності цих засобів.
З усіх фінансових ресурсів тільки невелика частина вільна – грошові кошти в касі або на розрахунковому рахунку. Інші знаходяться в обігу: вкладені в основні і бігові кошти, причому оборотні засоби є найбільш мобільною частиною господарських засобів. Вони безперервно поновлюються, минаючи всі стадії виробничого процесу.
Прискорення обертання обігових коштів має велике значення для стабільності фінансового стану підприємства, виходячи з наступних основних причин:
По – перше, від швидкості обертання коштів залежить розмір річного обороту, бо господарство, що має невеликий обсяг коштів, але більш ефективно їх використовує, може робити такий оборот, як і господарство з більшим обсягом коштів.
По – друге, з оборотністю пов'язана відносна величина витрат, що знижує собівартість одиниці продукції.
По – третє, прискорення обороту та тій або іншій стадії кругообороту коштів (наприклад, скорочення часу перебування матеріалів на складі) зменшують прискорити оборот на інших стадіях.
Слід наголосити, що робота в умовах ринку і повної господарської самостійності не скасовує необхідності планування оборотних коштів. Обов'язковість використання нормативів, встановлених вищою за рівнем організацією, залежить від їх економічної доцільності.
Якщо нормативи використовують в рамках внутрішнього аналізу, то їх дотримання повинно контролюватися. В процесі аналізу з'ясовуються причини утворення понаднормативних або не повних нормативів. Це можливо тільки в умовах внутрішнього управлінського аналізу.
Аналіз обігових коштів проводиться як в цілому, так і по окремих статтях, в середині статей – по групах, в середині групи – по видах для виявлення змін або нестач цінностей.
Методика аналізу оборотності обігових коштів полягає в порівнянні показників оборотності оборотних засобів господарства за звітний різ з аналогічними показниками за базовий рік. Таким чином, виявляються тенденції поліпшення або погіршення. Ця інформація корисна для акціонерів, можливих інвесторів, постачальників.
Таблиця 3.1.
Аналіз оборотності оборотних коштів за звітний період господарства
| Показники | 2003рік | 2006рік | відхилення | |
| 1. | Виручка від реалізації, тис. грн. | 941 | 2039 | 1098 |
| 2. | Кількість днів періоду що аналізується | 360 | 360 | 0 |
| 3. | Одноденна виручка, тис. грн. | 2,61 | 5,66 | 3,05 |
| 4. | Середній залишок оборотних коштів, тис. грн. | 1241,5 | 1401 | 159,5 |
| 5. | Оборотність оборотних коштів, дн. (ряд4хряд2/ряд1) | 474,96 | 247,36 | -227,6 |
| 6. | Коефіцієнт оборотності оборотних коштів, кількість оборотів (ряд. 1/ряд.4) | 0,76 | 1,45 | 0,69 |
| 7. | Коефіцієнт завантаження коштів в обороті, грн.(ряд.4/ряд1) | 1,31 | 0,69 | -0,62 |
Виходячи з наведених у таблиці даних, можна сказати, що:
Оборотність оборотних коштів за аналізуємий період прискорилась на 227.6 дня (247.36 – 474.96=227.6), це привело до:
а) збільшення коефіцієнта оборотності засобів на 0.69 обороту (1.45–0.76=0.69);
б) зниження коефіцієнта завантаження засобів в обороті на 0.62грн (0.69-1.31=0.62);
На зміну оборотності оборотних коштів впливають два фактори:
Зміна обсягу виручки від реалізації продукції
Зміна середнього залишку оборотних засобів.
Вплив першого фактора визначається так:
Середній залишок обігових коштів (2003рік) / одноденну виручку за звітний рік – оборотність обігових коштів за 2003 рік.
В нашому випадку оборотність оборотних коштів прискорилася на 227,6 дні, в тому числі за рахунок:
зростання обсягу виручки від оборотності прискорилася 255,61 дні
(1241,5/5,66 – 474,96 = 255,61)
вплив зміни середнього залишку оборотних коштів визначається :
зміну середнього залишку /фактичну одноденну виручку.
За даними нашого розрахунку, збільшення середнього залишку оборотних коштів на 159,5тис.грн. уповільнила оборотність обігових коштів на 28,18 дня (159,5/5,66=28,18).
Разом: -255,61 + 28,18 = 227,6 дні.
Слід звернути увагу, що в такій галузі виробництва, як сільське господарство, оборотність оборотних коштів взагалі дуже висока, може бути понад 360 дні.
Метою аналізу оборотності обігових коштів є також визначення грошових коштів, що були вивільнені з обороту в наслідок прискорення оборотності обігових коштів або додатково залучені в оборот внаслідок уповільнення оборотності обігових коштів. Для цього проводиться розрахунок:
різниці оборотності обігових коштів в днях множиться на звітну одноденну виручку.
За нашими даними, прискорення оборотності оборотних коштів на 277,6 дні вивільнило з обігу грошові кошти в сумі 1288,2тис грн. (-27,3х5,66=1288,2тис.грн.).
Величину економічного ефекту, отриманого від прискорення оборотності обігових коштів, можна визначити, користуючись коефіцієнтом завантаження коштів в обороті. Так, якщо в 2003 році для одержання з однієї грн. виручки було витрачено 1,31грн оборотних коштів, то в звітному 2006 році тільки 0,69грн., тобто менше на кожну грн. виручки.
Слід наголосити, що в умовах ринкової економіки, аналізуючи тільки оборотність коштів, не можна дати однозначну оцінку щодо прискорення або уповільнення їх оборотності.
Для цього необхідно вивчати конкретну виробничу ситуацію. Так, інколи високий показник оборотності обігових коштів може вказувати на недостатність товарно – матеріальних запасів, що в подальшому може гальмувати розвиток бізнесу, а інколи низький показник оборотності виправданий, наприклад, коли очікується підвищення цін на сировину і матеріали.
Для стабілізації фінансового стану важливе значення має швидкість руху грошових коштів. В господарстві завжди повинен бути мінімальний залишок грошових коштів, що покриває поточні зобов’язання. Відсутність такого запасу свідчить про наявність фінансових ускладнень в господарстві. Надмірна їх величина говорить про те, що реально підприємство зазнає збитків, пов’язаних з інфляцією і знецінюванням грошей. Тому в господарстві, поряд із аналізом оборотності матеріальних оборотних коштів, актуальним є аналіз оборотності грошових коштів.
В 2003 рік операційні витрати склали 2532 тис. грн., за 2006 рік – 1810 тис. грн. Мінімальна сума грошових коштів становила відповідно по рокам 1266 тис. грн. (2532/2) і 905 тис. грн. (1810/2). Ця сума грошей потрібна в обороті господарства для підтримання ліквідності протягом року.
Якщо в обороті буде менше, це призведе до погіршення фінансового стану підприємства. Отже, з отриманих в результаті розрахунку даних видно, що всього оборотних грошових коштів було достатньо для покриття мінімальної суми грошових коштів, що необхідна для проведення господарських операцій як в 2003 році так і звітному 2006 році.
Окрім аналізу розрахованих показників оборотності коштів, застосовують і інші види аналізу цього показника. В ринкових умовах підприємство особливу увагу приділяє аналізу виробничо – комерційного циклу, тобто періоду обороту грошових коштів – зв’язком між надходженням і вибуттям оборотного капіталу і грошових надходжень.
Період обігу коштів або виробничо – комерційний цикл – це час між:
а) набуттям сировини і матеріалів і надходженням грошей за продані товари від дебіторів;
б) сплатою грошей за сировину і матеріали і надходженням грошей від дебіторів.
Отже, виробничо – комерційний цикл починається з набуття матеріалів і закінчується надходженням грошей від дебіторів.
1. Період оборотності запасів сировини і матеріалів.
2. Мінус кредит постачальників
3. Період оборотності готової продукції.
4. Строк кредиту для дебіторів
5. Період обороту коштів.
Так можна розкласти по частинах період обороту грошових коштів.
ТОВ купує насінневий матеріал в кредит на 3 місяці, тримає на коморі 1місяць, а після цього висіває. Виробничий цикл розтягується до збору врожаю і його доробки (4 місяці). Строк кредиту для дебіторів 2 місяці.
Таким чином, між перерахуванням грошей за матеріали і одержанням грошей від дебіторів минає 4 місяці (1–3+4+2=4 міс.)
Період обороту грошей можна визначити за даними форми 1 “Баланс” і форми 2 “звіт про фінансові результати”.
Застосувавши такі данні господарства:
Обсяг реалізованої продукції 2039тис. грн.
дебітори 179тис. грн.
Запаси 1109тис. грн.
Кредитори 287тис. грн..
Період обігу грошових коштів визначається у такий спосіб:
Період оборотності запасів
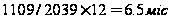
2. Період інкасації боргу
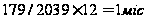
3. період оборотності кредиторської заборгованості
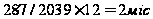
Отже:
а) період оборотності запасів 6,5 міс;
б) період оборотності кредит заборгов; 2 міс;
в) період інкасації боргу 1 міс;
г) період обороту коштів 5,5 міс.
Таким чином, підприємство розраховується з постачальниками через 2місяці, а продаж запасів здійснює через 6,5 місяці.
Затративши кошти на запаси господарство їх поверне лише через 5,5 місяці. Отже, ТОВ “Україна” потрібно знаходити шляхи швидкого повертання (оборотності) коштів. Але враховуючи специфіку розрахунків, що склалася між сільськогосподарськими підприємствами і особливості самого виробництва (великий період оборотності запасів) це мало ймовірно. В цій ситуації можливе збільшення періоду кредиторської заборгованості або зменшення періоду інкасації боргу.
3.2. Прогнозування вартості оборотних засобів в ТОВ “Україна” за допомогою трендового аналізу
Прогнозування на наступні два роки розрахуємо за допомогою трендового аналізу. Найбільш досконалий спосіб виявлення закономірностей розвитку є аналітичне вирівнювання рядів динаміки. При цьому застосовують трендові криві, тобто це математичні функції за допомогою яких описується основна тенденція. Аналітичне вирівнювання проводиться по прямолінійному тренду:
Yt = a0 + a1t , де
Yt – теоретичне або вирівняне значення ряду динаміки;
a0 – вирівняний рівень показника у році, який передує початку досліджень;
a1 – середній щорічний приріст або зниження показника;
t – порядковий № (періоду) року.
Отже для початку розрахунків будую допоміжну таблицю для трендового аналізу.
Допоміжна таблиця для трендового аналізу:
| рік | Вартість основних засобів тис., y | Розрахункові дані | ||||
| t | t2 | yt | yt | yi-yt | ||
| 2004 | 934 | 1 | 1 | 934 | 924,3 | 9,7 |
| 2005 | 1290 | 2 | 4 | 2580 | 1254,3 | 686,7 |
| 2006 | 1512 | 3 | 9 | 4536 | 1575,3 | 1229,7 |
| ∑ | 3736 | 6 | 14 | 8050 | 3753,9 | 1926,1 |
 ∑y
= a0 n+ a1∑t
∑yt = a0∑t + a1∑t 2 , де n кількість років
3736 = a0 3+ a16
1245,3 = a0 + a12
8050 = a0 6+ a114; 1341,6= a0 + a12.3
Тепер наше рівняння має такий вигляд:
96,3=a10,3
Тепер, щоб знайти наші невідомі потрібно:
a1 = 96,3/ 0,3 = 321
a0 =1245,3 - 321*2 = 621,3
Yt = 621,3 + 321t
Виходядячи з a1 і a0 можемо зробити висновок, що середньорічна вартість основних фондів збільшується на 321. Більш детально це зображено на графіку.
Yt (2007)= 621,3 + 321*4 = 1905,3
Yt (2008)= 621,3 + 321*5= 2226,3
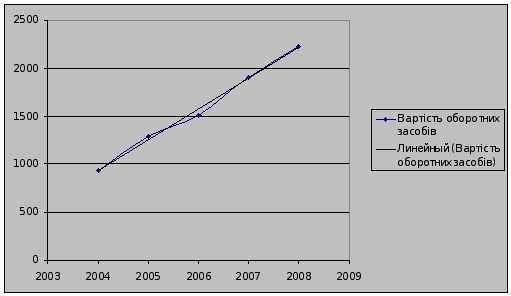
В результаті проведеного трендового аналізу можна зробити висновок, що вартість оборотних засобів на наступні 2 роки будуть збільшуватись. Відповідно у 2007 році вони становитимуть 1905,3 тис.грн, а в 2008 – 2226,3 тис.грн.
Висновки і пропозиції
ТОВ “Україна” створено в процесі реорганізації СП “Лучанське” від 28.09.2001року. ТОВ “Україна” має сприятливі природно – економічні умови для сільськогосподарського виробництва: високоякісні земельні угіддя та достатній ресурсний потенціал. В процесі реорганізації господарство втратило частину своїх ресурсів. Так, площа сільськогосподарських угідь зменшилась на 22,5%, в тому числі площа ріллі на 3%, вартість основних виробничих фондів зменшилася на 10%. Не зважаючи на зниження майже усіх видів ресурсів, це не привело до погіршення економічної ефективності виробництва. Навпаки, всі основні економічні показники результатів діяльності зросли і в звітному 2001році господарство отримало чистий прибуток у розмірі 272тис. грн. та рівень рентабельності 18,2%, що свідчить про більш повне та раціональне використання свого ресурсного потенціалу.
У 2003 році ТОВ “Україна” було збитковим, мало незадовільний фінансовий стан. В результаті оцінки фінансового стану господарство можна зробити такі висновки. За аналізований період в структурі майна підприємства відбулися деякі зміни:
вартість основних засобів та інших поза оборотних активів знизилась і їх частка в майні становила 65,4%;
вартість оборотних засобів зросла, на 01.01.2007рік вони складали 34,6% всього майна.
Негативною тенденцією є ріст в оборотних активах частки виробничих запасів, оскільки при цьому заморожуються кошти, які могли б бути задіяними в обороті, але з іншого боку (при дефіциті сировини і високих темпах зростання цін) створення запасів є доцільним. Про неефективне заморожування коштів говорить збільшення дебіторської заборгованості в звітному році.
У короткострокові перспективі критерієм оцінки фінансового стану підприємства є його ліквідність і платоспроможність. В 2006 році всі показники ліквідності зросли і перевищували загально прийнятні нормативи по даним коефіцієнтам. Три коефіцієнта платоспроможності були вище середнього рівня. Отже, це свідчить про те, що господарство відповідає параметрам, необхідним для здійснення з ним кредитних та інших фінансових відносин.
Фінансова стабільність підприємство пов’язана зі ступенем залежності від кредиторів і інвесторі і характеризується співвідношенням власних і залучених коштів. В 2006 році частка власного капіталу в загальній вартості майна становила майже 30%, що негативним показником, так як загальноприйнятний рівень цього коефіцієнта 60%. Інші коефіцієнти фінансової стійкості свідчать про те, що підсилилась залежність господарства від зовнішніх інвесторів і кредиторів, тобто знизилась фінансова стійкість. Проте таку ситуацію можна трактувати як ріст довіри кредиторів до господарства, що охоче кредитують його для збільшення господарського обороту. Крім того, запаси і витрати забезпечуються за рахунок власних оборотних коштів, довгострокових позикових джерел, а короткострокові зобов’язання у виправданих межах, тобто у господарства нормально стійкий фінансовий стан.
Аналіз організації фінансування та економічної ефективності використання оборотних засобів дав такі результати. Виробничі оборотні фонди з 2003 року зменшились на 17 %, фонди обігу зросли на 379,7%. В тому числі дебіторська заборгованість: за роботи і послуги зросла на 459% і становила в 2006 році 11,8% оборотних засобів, по розрахунках – з 1тис. грн. до 78 тис. грн. і ставила 5,1%, інша дебіторська заборгованість – на 57,4% і становила – 4,9%. Це свідчить про неефективне заморожування коштів, у результаті чого уповільнюється швидкість їх обороту, а також є побічні наслідки, пов’язані з ускладненням обліку і контролю. Але водночас слід мати на увазі, що надання покупцям продукції у кредит призводить до зростання обсягу її реалізації. Правильно розроблена і проведена кредитна політика щодо покупців зменшує зростання ризику безнадійних боргів.
Прискорити інкасацію дебіторської заборгованості можна за допомогою векселів і факторингу. Вексельні розрахунки сприяють зміцненню економічної безпеки підприємства, але через нерозвиненість фондового ринку, великий ризик неплатежів, вони в Україні перебувають на етапі встановлення. Зменшити ризик неплатежів і появи боргу можна за допомогою факторингу – операції переуступки боргових прав підприємства іншому суб’єктові (фактору). Факторинг дає можливість одержання основної суми дебіторської заборгованості за вирахуванням комісійного винагороди. На основі проведеного аналізу можна дійти висновку, що структура оборотних засобів значно впливає на показники, як характеризують платоспроможність господарства і перш за все коефіцієнт ліквідності.
Запобігти накопиченню понаднормативних запасів можна, якщо грамотно визначити потребу господарства у тих чи інших матеріальних ресурсах, складати угоди на їх закупівлю виходячи з потреб виробництва, слідкувати за недопущенням порушень постачальниками строків поставки.
Оптимальне розміщення оборотних активів дає можливість вивільнити значну суму коштів і спрямувати їх у виробництво. Для визначення оптимальних запасів оборотних активів треба розрахувати середню норму запасу в днях, а потім і сукупного нормативу (загальної потреби в оборотних коштах). Підприємство здійснює нормування оборотних коштів за загальноприйнятою методикою відповідно до “Типового положення визначення норм запасів товарно – матеріальних цінностей”, щ розроблене згідно Постанову Кабіне6ту Міністрів України та НБУ “Про нормативи запасів товарно – матеріальних цінностей державних підприємств і організацій та джерела їх покриття” від 19 квітні 1993року.
Для характеристики ефективності використання оборотних коштів використано показники оборотності. За аналізований період оборотність оборотних коштів прискорилась на 228 днів, що привело до зниження коефіцієнта завантаження засобів в обороті на 0,62гривні.
На зміну оборотності вплинули два фактори:
а) зростання обсягу виручки прискорило оборотність на 256 днів;
б) збільшення середнього залишку оборотних засобів уповільнило оборотність на 28 днів.
В результаті проведених розрахунків визначено, що прискорення оборотності оборотних засобів вивільнило з обігу грошові кошти в сумі 1288,2тис. грн..
Величину економічного ефекту, отриманого від прискорення оборотності оборотних коштів визначено користуючись коефіцієнтом завантаження коштів в обороті.
Так, якщо в 2003 році для одержання з 1 грн. виручки були витрачено 1,34грн. оборотних коштів, то в звітному 2006 році тільки 0,69грн., тобто менше на 0,62грн. на кожну гривню виручки.
Отже, ТОВ “Україна” є нормально фінансово стійким господарством з достатнім рівнем ліквідності і платоспроможності . підприємство за аналізований період в 4 роки стало прибутковим та рентабельним. Хоча на даному етапі воно є досить економічно незалежним від кредиторів, проте не слід збільшувати частку залученого капіталу.
Оборотні засоби господарства використовуються економічно ефективно і фінансується норматив оборотних кошті за рахунок власного капіталу. Проте є резерв оптимізації структури оборотних засобів, за рахунок якого можливе вивільнення додаткових коштів для розширення виробництва.
Список використаної літератури
Закон України “Про господарські товариства” від 19 вересня 1991р.
Закон України “ Про банки і банківську діяльність” від 20 березня 1991 р.
Закон України “Про внесення змін до Закону України “Про підприємництво” від 22 лютого 2000р.
Закон України “Про бухгалтерський облік та фінансову звітність в Україні” від 16 липня 1999р №996 – XIV.
Постанова Кабінету Міністрів України від 28 лютого 2000р №419 “Про складання фінансової звітності”.
Наказ Міністерства фінансів України “Питання складання фінансової звітності” від 24 лютого 2000р. №37
Балабанов И. Т. Основы финансового менеджмента – М: Финансы и статистика, 1997г.
Белолипецкий В. Г. Финансы фирмы – М.: 1998г.
Бланк