Анализ хозяйственной деятельности торгового предприятия ООО "Геотехнология"
СОДЕРЖАНИЕ
Календарный план прохождения практики
1. ОБЯЗАТЕЛЬНАЯ ЧАСТЬ ПРОГРАММЫ ПРАКТИКИ
1.1 Характеристика предприятия ООО «Геотехнология»
1.2 Планирование реализации товаров (продукции, работ, услуг)
1.3 Планирование и распределение прибыли
1.4 Формирование оборотных средств предприятия
1.5 Основные средства предприятия
1.6 Взаимоотношения с банковской системой
1.7 Финансовое планирование и отчетность
2. ИНДИВИДУАЛЬНАЯ ЧАСТЬ ПРОГРАММЫ ПРАКТИКИ
2.1 Система показателей, характеризующих финансовое состояние предприятия
Заключение
Список использованных источников
Календарный план прохождения практики
|
№ п/п |
Вид работ | Количество дней | Срок исполнения |
Руководитель, Должность, Ф.И.О. |
| 1 | 2 | 3 | 4 | 5 |
| 1. | Инструкция по технике безопасности | 1 | 22.12.09. | Болбуков С.Н. |
| 2. | Разработка календарного плана | 1 | 23.12.09. | Козловская Т.И. |
| 3. | Виды деятельности предприятия, основные технико-экономические показатели за последние 2 года | 3 | 24.12.09, 28.12.09, 29.12.09. | Козловская Т.И. |
| 4. | Вопросы организации финансов | 2 |
30.12.09, 31.12.09. |
Козловская Т.И. |
| 5. | Финансовое планирование, виды финансовых планов | 3 | 04.01.10-06.01.10. | Козловская Т.И. |
| 6. | Методика планирования статей финансовых планов | 5 | 11.01.-15.01.10. | Козловская Т.И. |
| 7. | Формирование оборотных средств предприятия | 4 | 18.01.-21.01.10. | Козловская Т.И. |
| 8. | Формирование основных средств предприятия | 3 | 22.01.10. | Козловская Т.И. |
| 9. | Амортизационные отчисления | 4 |
23.01.10- 26.01.10. |
Козловская Т.И. |
| 10. | Капитальные вложения | 2 | 27.01.10-28.01.10. | Козловская Т.И. |
| 11. | Фонды предприятия | 3 | 29.01.10-02.02.10. | Козловская Т.И. |
| 12. | Взаимоотношения предприятия с бюджетом, расчеты по налогам | 5 | 03.02.10-09.02.10. | Козловская Т.И. |
| 13. | Взаимоотношения предприятия с другими звеньями финансовой системы | 1 | 10.02.10. | Козловская Т.И. |
| 14. | Взаимоотношения с кредитной системой | 5 | 11.02.10-17.02.10. | Козловская Т.И. |
| 15. | Взаимоотношения предприятия с вышестоящей организацией | 2 | 18.02.10-19.02.10. | Козловская Т.И. |
| 16. | Оперативная финансовая работа | 4 | 22.02.10-25.02.10. | Козловская Т.И. |
| 17. | Финансовая отчетность. Финансовый анализ | 6 | 26.02.10-05.03.10. | Козловская Т.И. |
| 18. | Оформление отчета по практике | 4 | 09.03.10-12.03.10. | Козловская Т.И. |
| 19. | Выполнение индивидуального задания по дипломной работе | 2 | 15.03.10-16.03.10. | Козловская Т.И. |
| ВСЕГО | 60 |
Руководитель практики
от вуза от предприятия
1. ОБЯЗАТЕЛЬНАЯ ЧАСТЬ ПРОГРАММЫ ПРАКТИКИ
1.1 Характеристика предприятия ООО «Геотехнология»
Объектом исследования является общество с ограниченной ответственностью «Геотехнология», созданное в августе 2001 года. В соответствии с учредительными документами основной вид деятельности общества – оптовая торговля в г. Минске. Общество создано и действует в соответствии с Гражданским кодексом Республики Беларусь, Законом Республики Беларусь «О хозяйственных обществах», иными законодательными актами Республики Беларусь.
Форма собственности Предприятия – частная.
Имущество Общества составляют его основные фонды и оборотные средства, а также иные ценности, стоимость которых отражается в самостоятельном балансе Общества. ООО «Геотехнология» является собственником своего имущества.
Общество является юридическим лицом согласно законодательству Республики Беларусь, имеет самостоятельный баланс, может от своего имени приобретать имущественные и личные неимущественные права и нести обязанности, быть истцом и ответчиком в суде, хозяйственном или третейском суде.
Общество обязано:
- исполнять принятые на себя обязательства, нести самостоятельную ответственность по своим обязательствам;
- иметь самостоятельный баланс, текущий счет;
- в своей деятельности руководствоваться законодательством Республики Беларусь, положениями учредительных документов и решениями Общего Собрания Участников;
- предоставлять Участникам любую информацию о деятельности Общества;
- осуществлять оперативный и бухгалтерский учет результатов своей деятельности, представлять статистическую отчетность в порядке, определяемом законодательством.
Общество создано на неопределенный срок. Основной целью деятельности Общества является извлечение прибыли для удовлетворения социальных и экономических интересов Участников Общества посредством осуществления хозяйственной деятельности. Виды деятельности, осуществляемые Обществом, определяются Уставом Общества.
Общество осуществляет внешнеэкономическую деятельность в порядке, установленном законодательством Республики Беларусь.
Общество вправе самостоятельно определять конкретные направления своей деятельности в зависимости от конъюнктуры рынка.
Основной вид деятельности предприятия – оптовая торговля комплектующими для охранно-пожарной сигнализации в г. Минске.
Отношения с юридическими и физическими лицами во всех сферах предпринимательской деятельности строятся на основе договоров. Общество свободно в заключении договоров. Общество реализует товар (работы, услуги) по свободным ценам и тарифам, складывающимся под воздействием спроса и предложения в условиях свободной конкуренции, а в случаях, предусмотренных законодательством, - по регулируемым ценам и тарифам.
ООО «Геотехнология» участвует в формировании централизованных фондов (инновационного) в порядке, установленном законодательством.
Прибыль организации, остающаяся после уплаты налогов и других платежей в бюджет, бюджетные и внебюджетные фонды (чистая прибыль), поступает в его полное распоряжение.
ООО «Геотехнология» использует оставшуюся часть чистой прибыли на образование резервного и добавочного фонда.
Прочие фонды целевого назначения формируются Обществом в соответствии с законодательством.
Предприятие осуществляет оперативный и бухгалтерский учет результатов своей деятельности, представляет бухгалтерскую и статистическую отчетность в инспекцию Министерства по налогам и сборам Республики Беларусь по месту нахождения и территориальные органы государственной статистики соответственно.
Учредителями ООО «Геотехнология» являются физические лица. Имущество состоит из вкладов учредителей – это общая долевая собственность учредителей.
Органами управления Общества являются:
- Общее собрание Участников Общества;
- Директор Общества.
Высшим органом ООО «Геотехнология» является общее собрание его участников, которое осуществляет свою деятельность в соответствии с белорусским законодательством на основании Устава и Учредительного Договора ООО «Геотехнология».
Исполнительным органом управления является Директор.
За все время работы торговое предприятие ООО «Геотехнология» зарекомендовало себя как надежный партнер, стабильная в финансовом отношении фирма.
Оперативный учет представляет собой концентрацию и анализ информации, отражающей выполнение хозяйственных различных операций предприятия. Данные оперативного учета используются для повседневного текущего руководства и управления предприятием. Оперативный учет и контроль над выручкой и прибылью осуществляется на основе первичных бухгалтерских документах. Бухгалтерский учет и все записи о хозяйственных операциях ведутся на компьютере в программе 1:С Бухгалтерия. По данным синтетического и аналитического учета прибыли и убытков составляется квартальная и годовая отчетность о финансовых результатах и их использование – форма №2 « Отчет о прибылях и убытках».Организационная структура предприятия показана на рис.1.
Рис.1
Организационная структура предприятия ООО «Геотехнология»
|
|
 Директор


| Начальник по продажам | Гл. бухгалтер |
Начальник по снабжению |

| Менеджеры по продажам | Складские рабочие, водители |
Важная роль в эффективной и прибыльной работе предприятия отводится рациональной организации и правильно сформированной системе управления.
Существующая система управления в ООО «Геотехнология» сложилась исходя из стоящих перед организацией задач и сложившихся рыночных условий. Данная схема управления позволяет направлять деятельность администрации на обеспечение согласованной работа всех подразделений в целях выполнения поставленных задач.
Из организационно-функциональной схемы структуры управления ООО «Геотехнология» мы видим, что на предприятии используется такая организационная структура, что непосредственно директору организации подчиняются главный бухгалтер, начальник по продажам, начальник по снабжению и т.д.
Каждый работник предприятия осуществляет функции, определенные должностными инструкциями.
Директор предприятия является единоличным исполнительным органом Общества.
Директор осуществляет текущее руководство деятельностью Общества в соответствии с законодательством и Уставом. Директором может быть Участник. С Директором заключается контракт на срок не менее одного года в соответствии с законодательством.
Основными задачами отдела продаж являются:
Обеспечение финансовыми и кредитными ресурсами Общество.
Эффективное использование оборотных средств и финансовых ресурсов предприятия.
Анализ состояния финансового положения предприятия, поиск новых путей повышения эффективности деятельности предприятия.
Реализация товаров.
Функциями отдела продаж являются:
1. Участие в составлении бизнес-планов со всеми необходимыми расчетами с учетом максимальной мобилизации внутрихозяйственных ресурсов.
2. Определение потребности предприятия во всех видах кредита и источников финансирования.
3. Анализ дебиторской и кредиторской задолженности и принятие мер к их сокращению.
Основные показатели деятельности ООО «Геотехнология» за 2008 – 2009 гг. представлены в Таблице 1.
Таблица 1
Основные производственно-финансовые показатели деятельности ООО «Геотехнология»
| Показатели | 2008 г. | 2009г. | Отклонение, +/- | Темп роста,% |
| 1.Товарооборот без налогов | 4977 | 3072 | -1905 | 61,72 |
| 2.Себестоимость реализованных товаров, работ, услуг | 4924 | 2943 | -1981 | 59,77 |
| 3.Доход от реализации | ||||
| - сумма | 53 | 129 | 76 | 243,4 |
| - в % к товарообороту | 1,06 | 4,20 | 3,14 | - |
| 4.Расходы на реализацию | ||||
| - сумма | - | 122 | 122 | - |
| - в % к товарообороту | - | 3,97 | 3,97 | - |
| 5.Прибыль от реализации | ||||
| - сумма | 53 | 7 | -46 | 13,21 |
| - в % к товарообороту | 1,06 | 0,23 | -0,83 | - |
| 6.Прибыль (убыток) от операционных доходов и расходов | - | - | - | - |
| 7.Прибыль (убыток) от внереализационных доходов и расходов | -2 | 2 | 4 | -100 |
| 8.Прибыль (убыток) отчетного периода | ||||
| - сумма | 51 | 9 | -42 | 17,65 |
| - в % к товарообороту | 1,02 | 0,29 | -0,73 | - |
| 9.Налоги и сборы, расходы и платежи из прибыли | 14 | 2 | -12 | 14,29 |
| 10.Чистая прибыль (убыток) | 37 | 7 | -30 | 18,92 |
| 11.Среднесписочная численность работников, чел. | 7 | 7 | - | - |
| 12.Средний товарооборот на 1 работника | 711 | 438,86 | -272,14 | 61,72 |
| 13.Прибыль (убыток) отчетного периода на 1 работника | 8,14 | 1,29 | -6,85 | 15,85 |
Примечание. Источник: собственная разработка
Таблица 1 составлена на основе «Бухгалтерского баланса», «Отчета о прибылях и убытках» и статистической отчетности ООО «Геотехнология» (Приложение 2,3,8).
За 2008 год товарооборот составил 4977 млн. руб. Себестоимость реализованных товаров, работ, услуг составила 4924 млн. руб. Доход от реализации составил 53 млн. руб., прибыль от реализации товаров, работ, услуг – 53 млн. руб. Расходы на реализацию не производились.
Прибыль отчетного периода составила 51 млн. руб. Были произведены отчисления налога на прибыль и иных обязательных платежей в сумме 14 млн. руб. Чистая прибыль составила 37 млн. руб.
За 2009 год товарооборот составил 3072 млн. руб. Себестоимость реализованных товаров, работ, услуг составила 2943 млн. руб. Доход от реализации составил 129 млн. руб., прибыль от реализации товаров, работ, услуг – 7 млн. руб. Расходы на реализацию составили 122 млн. руб. Получена прибыль от внереализационных доходов в размере 2 млн. руб.
Прибыль отчетного периода составила 9 млн. руб. Были произведены отчисления налога на прибыль и иных обязательных платежей в сумме 2 млн. руб. Чистая прибыль составила 7 млн. руб.
За 2009 год прибыль отчетного периода уменьшилась по сравнению с аналогичным периодом 2008 года на 42 млн. руб. Уменьшение прибыли отчетного периода произошло в основном за счет увеличения убытка от реализации товаров на 46 млн. руб. Также следует отметить снижение себестоимости на 1981 млн. руб. или на 40,23% и повышение расходов на реализацию – на 122 млн. руб. или на 100%.
Сальдо внереализационных операций было отрицательным в 2008году, а в 2009 году стало положительным. Это произошло вследствие уменьшения внереализационных расходов и увеличения внереализационных доходов.
Сумма отчислений налога на прибыль и иных обязательных платежей в динамике снизилась на 12 млн. руб., а чистая прибыль снизилась на 30 млн. руб.
Среднесписочная численность работников в динамике не изменилась, а средний товарооборот на 1 работника уменьшился на 272,14 млн. руб. или на 38,28%.
В целом следует отметить, что более эффективно, ООО «Геотехнология» работала в 2008 году, так как была получена большая по сравнению с 2009 годом прибыль отчетного периода и, следовательно, организация была в целом более прибыльной и рентабельной в 2008 году. То есть можно сделать вывод, что, ООО «Геотехнология» снизила результативность своей работы в 2009 году, о чем свидетельствует снижение прибыли от реализации и уменьшение прибыли отчетного периода.
Оплата труда работников ООО «Геотехнология» производится в соответствии с действующим коллективным договором на основе Единой тарифной сетки работников Республики Беларусь и тарифной ставки первого разряда, установленной на предприятии. Тарифные ставки и должностные оклады работникам устанавливаются согласно принятым условиям коллективного договора по оплате труда и действующим положением о порядке и условиях повышения тарифных ставок и должностных окладов.
Расходы по оплате труда включаются в расходы на реализацию в соответствии с действующими законодательными актами (Декрет Президента Республики Беларусь от 16.06.1998г. № 937, от 24.12.1998г. № 1972 с внесенными изменениями от 31.07.2002г. № 1024, постановления Минэкономики, Минтруда, Минфина от 24.05.2000г. № 105/77/7, Минтруда от 26.05.2000г. № 30).
В расходы на реализацию включаются следующие выплаты:
- Заработная плата за выполненную работу (по тарифным ставкам и окладам с учетом доплат за совмещение профессий и увеличение объема продаж);
- Поощрительные выплаты – надбавки к должностным окладам, текущее премирование работников за выполнение показателей финансово-хозяйственной деятельности, доплата за стаж работы в отрасли, доплата водителям за классность, доплата за профессиональное мастерство менеджерам;
- Оплата трудовых отпусков (основных и дополнительных) в соответствии с Трудовым кодексом Республики Беларусь.
- Премирование работников ООО «Геотехнология» за текущие результаты производственно-хозяйственной деятельности производится на основании действующего на предприятии Положения о премировании и штатного расписания при выполнении соответствующих показателей и условий премирования.
Финансовое положение предприятия является стабильным, налоги и платежи в бюджет производятся своевременно и в полном объеме, задержек или нарушения сроков выплаты заработной платы не было.
Таблица 2
Налоги, уплачиваемые ООО «Геотехнология» за 2009 год
| За 2009 год начислено налогов, произведено отчислений и других платежей в размере: | Млн. руб. |
| Налог на добавленную стоимость | 553,3 |
| Республиканский фонд поддержки производителей с/х продукции, продовольствия и аграрной науки | 1,3 |
| ФСЗН | 21,2 |
| Белгосстрах | 0,177 |
| Налог на прибыль | 2,2 |
| Целевой сбор | 0,212 |
Примечание. Источник: собственная разработка
Приложение 9.
1.2 Планирование реализации товаров (продукции, работ, услуг)
В ООО «Геотехнология» закупками занимается специалист по оптовой торговле.
Задачи, решаемые специалистом по оптовой торговле в разрезе организации закупок, следующие:
- отслеживание движения товаров от поставщика на всех этапах выполнения заказа;
- выработка предложений по поставщикам и условиям работы с ними, необходимости заключения договоров с поставщиками;
- поиск новых поставщиков и производителей;
- планирование потребности в закупках товаров и выработка предложений по формированию запасов на складе с учетом результатов статистического анализа и оценки спроса на товары;
- контроль регистрации финансовых документов логистического делопроизводства.
Специалист по оптовой торговле составляет окончательный заказ на закупку товаров от поставщиков. В окончательном заказе указываются характеристики товара, его количество, расчетное время поставки, условия возврата, гарантии и т.д.
Следует отметить, что при рыночных отношениях, в связях предприятия с поставщиками, а также при осуществлении финансового планирования важное место занимает договор поставки, и порядок его заключения и расторжения. Это обусловлено тем, что при равноправных хозяйственных связях поставщиков и покупателей товаров, их полной хозяйственной самостоятельности договор является основным документом, определяющим права и обязанности сторон по организации поставки товаров и продукции.
В ООО «Геотехнология» договоры заключаются путем составления одного документа, подписываемого сторонами, или путем принятия поставщиком заказа покупателя к исполнению.
Договора поставки заключаются в основном на один год и продлеваются на тех же условиях, в случае если ни одна из сторон не заявила письменно о расторжении договора или изменении его условий.
Таким образом, при взаимоотношениях с поставщиками используется договор поставки, а также договор купли-продажи. И при взаимоотношения с заказчиками также используется договор поставки.
Вопросами поставки товаров и оказания услуг заказчикам на предприятии занимаются специалист по оптовой торговле и коммерческий агент, задачами, которых при организации продажи товаров и оказании услуг является:
1.Осуществление рациональной организации сбыта товаров, поставку потребителям в сроки и объеме в соответствии с заказами и заключенными договорами.
2.Организация подготовки и заключения договоров и контрактов на поставку продукции и оказание услуг потребителям, согласование условий поставок.
3.Составление планов поставок.
4.Принять меры по выполнению плана реализации товаров, своевременному получению спецификаций и других документов на поставку.
5.Осуществление разработки мероприятий по совершенствованию сбытовой сети, форм доставки продукции потребителям, сокращению транспортных затрат, ускорению сбытовых операций.
6.Принимать меры по обеспечению своевременного поступления средств за реализованную продукцию.
7.Обеспечение учета выполнения заказов и договоров отгрузки, своевременного оформления сбытовой документации, составление предусмотренной отчетности по сбыту (поставкам), о выполнении плана реализации.
Расчеты за отгруженные или полученные товары осуществляются путем перечисления 100% предоплаты безналичных средств на расчетный счет.
В ООО «Геотехнология» применяются следующие формы расчетов с поставщиками и заказчиками:
- платежное поручение;
- платежное требование.
Платежное поручение – это платежная инструкция, согласно которой банк отправитель по поручению плательщика осуществляет перевод денежных средств в банк-получатель лицу, указанному в поручении (бенефициару). Оно представляется в банк-отправитель в количестве экземпляров, определяемом банком-отправителем, но не менее двух экземпляров. Первый экземпляр платежного поручения заверяется оттиском печати и подписями должностных лиц плательщика согласно заявленным в банк образцом подписей и оттиска печати.
Платежные поручения представляются в банк-отправитель в течение десяти календарных дней со дня их выписки (день выписки в расчет не принимается) на бланках установленной формы.
Платежные требования принимаются при осуществлении банковских переводов денежных средств, банком-отправителем и банком-получателем по которым являются уполномоченные банки.
Платежное требование является платежной инструкцией, содержащей требование получателя денежных средств (бенефициара) к плательщику об уплате определенной суммы через банк.
Платежные требования, принятые банком-получателем в течение банковского дня, направляются в банк-отправитель не позднее следующего банковского дня.
Платежное требование исполняется банком-отправителем на основании полученного от плательщика акцепта.
Далее перейдем к рассмотрению вопросов планирования формирования выручки от реализации товаров (товарооборота) и расчета отпускных цен.
В ООО «Геотехнология» в соответствии с учетной политикой определение выручки от реализации товаров (продукции, работ, услуг), других материальных ценностей, нематериальных активов и признание прибыли производить по мере отгрузки покупателям (заказчикам) ценностей (выполненных работ, оказанных услуг).
Планирование товарооборота в ООО «Геотехнология» осуществляется на основании сложившихся тенденций и выполнения плана прошлых лет, а также заключенных договоров.
В 2009 году товарооборот составил 3072 млн. руб. На 2010 год на основании расчетов (темп роста товарооборота должен составлять 25%) и договоров (контрактов) на предприятии планируется получить товарооборот в размере 3840 млн. руб.
Цены в ООО «Геотехнология» рассчитываются на основании стоимости товара по отгрузочным документам продавца с учетом торговой надбавки и налогов и неналоговых платежей, уплачиваемых покупателями.
1.3 Планирование и распределение прибыли
Всю прибыль ООО «Геотехнология» получает от оптовой торговли. Она представляет собой разницу между товарооборотом без налога на добавленную стоимость и других вычетов, предусмотренных законодательством, стоимостью товара и расходами на реализацию.
Конечный финансовый результат (чистая прибыль) хозяйственной деятельности предприятия характеризуется суммой прибыли отчетного периода. Он состоит из:
- финансового результата от реализации товаров;
- операционных и внереализационных доходов и расходов.
Финансовый результат представляет собой прирост стоимости собственного фонда предприятия за отчетный период в результате производственно-хозяйственной деятельности.
Прибыль является одним из обобщающих оценочных показателей деятельности предприятия. Она характеризует эффективность хозяйственной деятельности и является основным источником финансирования затрат на производственное и социальное развитие.
Анализ прибыли отчетного периода производится по нескольким направлениям. Он начинается с общей оценки результатов деятельности предприятия. При этом оценивается динамика общего результата и его слагаемых.
Для анализа и оценки уровня и динамики показателей прибыли ООО «Геотехнология» составим таблицу 3 «Динамика прибыли», в которой используем данные из бухгалтерской отчетности организации (формы № 2 «Отчет о прибылях и убытках» за 2008 и 2009 годы).
Таблица 3
Динамика прибыли отчетного периода ООО «Геотехнология» за 2008-2009 годы, млн. руб.
| Показатели | 2008 г. | 2009 г. | Отклонение +/- | Темп роста, % |
| 1.Прибыль (убыток) от реализации | 53 | 7 | -46 | 13,21 |
| 2.Сальдо от операционных доходов и расходов | - | - | - | - |
| 3.Сальдо внереализационных доходов и расходов | -2 | 2 | 4 | -100 |
| 4.Прибыль (убыток) отчетного периода | 51 | 9 | -42 | 17,65 |
| 5.Налог на прибыль и иные обязательные платежи | 14 | 2 | -12 | 14,29 |
| 6.Чистая прибыль | 37 | 7 | -30 | 18,92 |
Примечание. Источник: собственная разработка
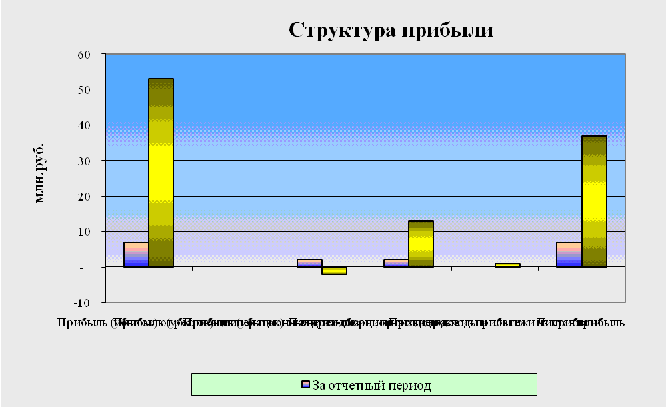
Из данных таблицы 3 и рисунка 2 видно, что в 2009 г. Прибыль отчетного периода ООО «Геотехнология» составила 9 млн. руб. и по отношению к 2008 г. уменьшилась на 42 млн. руб.
Прибыль от реализации значительно уменьшилась в динамике за 2008-2009 гг. (на 46 млн. руб.), что произошло за счет того, что при существенном снижении товарооборота происходило увеличение расходов на реализацию.
Таким образом, в ООО «Геотехнология» для увеличения прибыли от реализации должны быть предприняты следующие мероприятия: осуществлены мероприятия по увеличению товарооборота, снижению себестоимости реализуемых товаров, уменьшению расходов на реализацию.
Примечание. Источник: собственная разработка
Рисунок 2 Динамика прибыли отчетного периода ООО «Геотехнология» за 2008-2009 годы
Следует отметить, что более эффективно ООО «Геотехнология» работала в 2008 году, так как была получена большая по сравнению с 2009 годом прибыль отчетного периода и, следовательно, организация была в целом более прибыльной и рентабельной в 2008 году.
Рассмотрим механизм распределения и использования прибыли на ООО «Геотехнология».
В процессе анализа распределения прибыли изучается:
- формирование налогооблагаемой прибыли;
- пропорции и конкретные направления распределения прибыли.
Налогооблагаемая прибыль формируется от прибыли отчетного периода, которая в общем виде распределяется на нужды общества в виде налогов и потребности предприятия.
Облагаемая налогом прибыль исчисляется из прибыли отчетного периода, представляющей собой сумму прибыли от реализации продукции, товаров (работ, услуг), иных ценностей (включая основные фонды, товарно-материальные ценности, нематериальные активы, ценные бумаги) и доходов от внереализационных операций, уменьшенных на сумму расходов по этим операциям.
Проведем анализ налогооблагаемой прибыли ООО «Геотехнология» (таблица 4).
Таблица 4
Анализ налогооблагаемой прибыли по ООО «Геотехнология» за 2008-2009 гг., млн. руб.
| Показатели | 2008 г. | 2009 г. | Отклонение +/- |
| 1.Прибыль (убыток) отчетного периода | 51 | 9 | -42 |
| Прибыль (убыток) от реализации | 53 | 7 | -46 |
| Сальдо от операционных доходов и расходов | - | - | - |
| Сальдо внереализационных результатов | -2 | 2 | 4 |
| 2.Прибыль, облагаемая по ставкам на доход | - | - | - |
| 3.Налог на недвижимость | - | - | - |
| 4.Затраты и расходы, учитываемые при исчислении льгот по налогу на прибыль (льготируемая прибыль) | - | - | - |
| 5.Сумма налога на прибыль по действующей ставке (24%) | 12 | 2 | -10 |
Примечание. Источник: собственная разработка
На изменение налогооблагаемой прибыли (таблица 4) влияют факторы изменения прибыли отчетного периода, а также изменение прибыли, облагаемой налогом по специальным ставкам, изменение налога на недвижимость и изменение затрат и расходов, учитываемых при исчислении льгот по налогу на прибыль (льготируемая прибыль). В нашем случае в 2009 году вследствие того, что ООО «Геотехнология» получило значительно меньшую сумму прибыли, т.е. налогооблагаемая прибыль уменьшилась, и сумма налога на прибыль уменьшилась на 10 млн. руб.
Таким образом, распределение и использование прибыли в ООО «Геотехнология» производилось следующим образом: в первую очередь из прибыли были произведены платежи в бюджет (налог на недвижимость), а далее происходит распределение чистой прибыли в соответствии с уставом предприятия.
1.4 Формирование оборотных средств предприятия
Проведем анализ оборотных средств ООО «Геотехнология» за 2009 год. Для этого составим таблицу 5.
Таблица 5
Анализ оборотных средств ООО «Геотехнология» за 2009 год, млн. руб.
| Виды оборотных средств | На начало года | На конец периода |
Средне годовой показатель |
Доля, % | Потребность на будущий период |
| 1.Запасы и затраты | 39 | 46 | 42,5 | 4,34 | 40,35 |
| 2.Налоги по приобретенным активам | 8 | 8 | 8 | 0,82 | 7,63 |
| 3.Дебиторская задолженность | 590 | 543 | 566,5 | 57,87 | 538,08 |
| 4.Денежные средства | 522 | 112 | 317 | 32,38 | 301,07 |
| 5.Финансовые вложения | 55 | 35 | 45 | 4,60 | 42,77 |
| ИТОГО | 1214 | 744 | 979 | 100 | 929,8 |
Примечание. Источник: собственная разработка
Таким образом, наибольшую долю оборотных средств составляет дебиторская задолженность (57,87%). Наименьшую же долю в оборотных средствах составляют налоги по приобретенным активам (0,82%).
Основными показателями эффективности использования оборотного капитала являются количество совершаемых оборотов за год и продолжительность одного оборота. Они рассчитываются по следующим формулам:
Товарооборот
Количество оборотов = -------------------------------------------------------------
Стоимость оборотного капитала на конец периода
360
Продолжительность одного оборота = ------------------------------------------
Количество оборотов
Рассчитаем оборачиваемость и продолжительность одного оборота для ООО «Геотехнология»:
2008 год:
4977
Об = ------------ = 4,1 об.
1214
360
Пр = ----------- = 87,8 дн.
4,1
2009 год:
3072
Об = --------------- = 4,13 об.
744
360
Пр = ------------- = 87,17 дн.
4,13
Таким образом, в ООО «Геотехнология» количество оборотов, проходимых оборотными средствами в течение года увеличилось в динамике на 0,03 оборота (4,13-4,1), а продолжительность одного оборота уменьшилась на 0,63 дн. (87,17-87,8).
На основе анализа динамики показателей общей оборачиваемости и ее слагаемых следует рассчитать влияние ускорения или замедления оборачиваемости на размер используемых ресурсов.
Таким образом, за счет ускорения оборачиваемости на 0,63 дня произошло дополнительное вовлечение в хозяйственный оборот 5,38 млн. руб.(0,63*(3072/360).
За 2009 год оборотные средства совершили 4,13 оборота. Плановый объем продаж на 2009 год составляет 3840 млн. руб. Размер оборотных средств будет равен 929,8 млн. руб. (3840/4,13). Если структура оборотных средств остается прежней, то можно рассчитать потребность в оборотных средствах, что и будет произведено в графе 6 таблицы 1.4.
Важное значение для повышения эффективности деятельности организации в целом имеет ускорение оборачиваемости оборотных средств. Основными путями повышения эффективности оборотного капитала являются следующие: технические, организационные, экономические.
1.5 Основные средства предприятия
К основным средствам в соответствии с действующим законодательством относить введенные в эксплуатацию внеоборотные активы, сохраняющие свою материально-вещественную форму и используемые предприятием в хозяйственной деятельности в течение длительного (более 12 месяцев) периода, стоимость единицы которых при этом превышает 30 базовых величин.
Аналитический учет основных средств ведется бухгалтерией на инвентарных карточках учета основных средств (форма № ОС-6). Принятие объектов основных средств к бухгалтерскому учету осуществляется на основании утвержденного директором предприятия акта приемки-передачи основных средств (форма № ОС-1). Техническая документация, относящаяся к данному инвентарному объекту хранится при инвентарной карточке.
В соответствии с решением Правительства Республики Беларусь проводится переоценка основных средств с отражением в установленном порядке в бухгалтерском учете предприятия результатов переоценки. Организация имеет право не чаще одного раза в год переоценивать объекты основных средств по их первоначальной (восстановительной) стоимости.
Начисление амортизации основных средств ООО «Геотехнология» производить в порядке, установленном Положением о начислении амортизации основных средств и нематериальных активов, утвержденных постановлением Минэкономики, Минфина, Минстата, Минстройархитектуры РБ (в редакции от 24.01.2003 г. № 33/10/15/1) при использовании линейного способа начисления амортизации (Приложение 7). Текущая индексация амортизационных отчислений в течение года не производится.
Нормативный срок службы по объектам основных средств, не включаемым в действующую классификацию, устанавливается комиссией на основании технической документации организаций-изготовителей, а в ее отсутствие – путем оценки технического состояния объекта в соответствии с законодательством.
По объектам, ранее находившимся в эксплуатации, комиссия вправе понижать нормативные сроки службы вдвое, но не ниже чем до двух лет.
Комиссия вправе производить пересмотр нормативных сроков службы и/или сроков полезного использования основных средств в случаях: модернизации оборудования; технического перевооружения; дооборудования; реконструкции, а также в других случаях в соответствии с Положением «О порядке начисления амортизации основных средств и нематериальных активов». Комиссия вправе также производить корректировку установленного нормативного срока службы или срока полезного использования, в случаях, предусмотренных вышеназванным Положением.
Основные средства были приобретены ООО «Геотехнология» в 2008 году. На начало 2009года остаток по основным средствам составлял 2 млн. руб. и на протяжении 2009 года движения основных средств не было.
Источниками формирования основных средств в ООО «Геотехнология» являются: капитальные вложения (инвестиции); денежные и материальные взносы учредителей; доходы, полученные от реализации товаров, а также от других видов деятельности; доходы от ценных бумаг; кредиты банков и других кредиторов; другие источники, не запрещенные законодательством.
1.6 Взаимоотношения с банковской системой
Отношения, регулируемые банковским законодательством, составляют систему экономических общественных отношений по мобилизации и использованию временно свободных денежных средств. Банковское законодательство устанавливает принципы банковской деятельности, правовое положение субъектов банковских правоотношений, регулирует отношения между ними, а также определяет порядок создания, деятельности, реорганизации и ликвидации банков и небанковских кредитно-финансовых организаций.
Имущественные отношения и связанные с ними неимущественные отношения, возникающие при осуществлении банковской деятельности, регулируются также гражданским законодательством с учетом особенностей, предусмотренных Банковским Кодексом, и соблюдением правил, установленных законодательством Республики Беларусь о нормативных правовых актах.
Отношения, связанные с использование ценных бумаг, бюджетных и валютных средств, а также иные отношения, связанные с деятельностью банков и небанковских кредитно-финансовых организаций, регулируются специальным законодательством, если иное не предусмотрено Банковским Кодексом.
Банковское законодательство Республики Беларусь – система нормативных правовых актов, регулирующих возникающие при осуществлении банковской деятельности отношения и устанавливающих права, обязанности и ответственность субъектов и участников банковских правоотношений.
К актам банковского законодательства относятся:
- законодательные акты (Конституция Республики Беларусь, Гражданский кодекс Республики Беларусь, Банковский Кодекс, законы Республики Беларусь, декреты и указы Президента Республики Беларусь);
- распоряжения Президента Республики Беларусь, которые носят нормативный характер;
- постановления Правительства Республики Беларусь;
- нормативные правовые акты Национального банка Республики Беларусь;
- нормативные правовые акты, принимаемые (издаваемые) Национальным банком совместно с Правительством Республики Беларусь или по его поручению – совместно с республиканскими органами государственного управления на основании и во исполнение Банковского Кодекса.
Республика Беларусь признает приоритет общепризнанных принципов международного права и обеспечивает соответствие им норм банковского законодательства, содержащиеся в международных договорах Республики Беларусь, вступивших в силу, являются составной частью действующего банковского законодательства, содержащиеся в международных договорах Республики Беларусь, вступивших в силу, являются составной частью действующего банковского законодательства, подлежат непосредственному применению, за исключением случаев, когда из международного договора следует, что для применения таких норм требуется издание внутригосударственного акта, и имеют силу такого правового акта, которым выражено согласие Республики Беларусь на обязательность для нее соответствующего международного договора. Нормы банковского законодательства, содержащиеся в международных договорах Республики Беларусь, не вступивших в силу, могут применяться Республикой Беларусь временно в порядке, установленном законодательством о международных договорах Республики Беларусь.
Субъекты банковских правоотношений при осуществлении банковских операций с нерезидентами Республики Беларусь используют также международные унифицированные правила и обычаи, нормативные акты международных организаций, международные банковские стандарты и иные международные правовые акты, если это не противоречит законодательству Республики Беларусь.
Для осуществления расчетов банк открывает клиентам текущие (расчетные) счета в национальной и иностранной валюте.
Текущие (расчетные) счета – это счета, которые открываются предприятиям, организациям, учреждениям, предпринимателям и физическим лицам для зачисления, хранения денежных средств и осуществления расчетов.
Текущий счета в иностранной валюте – это счета клиентов банка, осуществляющих внешнеэкономическую деятельность, на которые зачисляются и где хранятся поступающие в адрес владельца счета средства в иностранной валюте после обязательной продажи (если последняя предусмотрена законодательством) и с которых совершаются платежи в иностранной валюте.
Порядок открытия, функционирования и закрытия текущих (расчетных) счетов регламентируется законодательством и нормативными актами Национального банка Республики Беларусь. Действующими в настоящее время Правилами открытия банками счетов клиентам в Республике Беларусь установлен единый порядок открытия текущих счетов в национальной и иностранной валюте для всех банковских клиентов – субъектов расчетов: юридических лиц любых организационно-правовых форм, индивидуальных предпринимателей, учреждений, организаций, общественных объединений, нерезидентов и физических лиц.
Участники расчетов самостоятельно определяют, в каком банке им следует открыть счет для проведения расчетных операций. Согласно действующему законодательству банк не имеет права отказать в открытии текущего (расчетного) счета и расчетном обслуживании, если данный вид деятельности предусмотрен уставом банка. Разрешение на открытие текущего (расчетного) счета дает руководитель банка или уполномоченное им лицо.
Участники расчетов могут открыть только один текущий счет в национальной денежной единице Республики Беларусь и только один текущий счет в иностранной валюте (по видам валют). Текущие счета (субсчета) обособленным подразделениям предприятия (филиалам, представительствам и т.п.), выделенным на отдельный баланс, открываются по ходатайству головного предприятия.
Для открытия текущих (расчетных) счетов в национальной валюте субъект хозяйствования должен представить в банк пакет документов.
Текущие счета могут открываться не только клиентами лично, но и по оформленным в установленном порядке доверенностям представителями (доверенными лицами) данных клиентов.
Приняв решение об открытии текущего счета, руководитель банка делает на заявлении клиента разрешительную надпись, которая является основанием для открытия счета. Открыв счет клиенту, банк обязан в течение одного банковского дня сообщить об этом инспекции Государственного налогового комитета, в которой данный клиент зарегистрирован в качестве налогоплательщика.
Отношения банков с клиентами по поводу проведения расчетных операций строятся на договорной основе, поэтому при открытии текущего (расчетного) счета банк заключает с клиентом договор текущего банковского счета (договор о расчетно-кассовом обслуживании). Он содержит права и обязанности участников, является самостоятельным типом договора гражданско-правового характера и регулируется Гражданским кодексом и другими законодательными актами Республики Беларусь.
Полный комплект документов на открытие текущего счета, включая договор о расчетно-кассовом обслуживании, банк обязан хранить в деле по оформлению счета вплоть до закрытия последнего, за исключением карточки с образцами подписей и оттиска печати, которая должна храниться у уполномоченного работника банка.
Порядок перечисления средств по текущим счетам в процессе их функционирования и используемые при этом расчетные документы регламентируются Положением о безналичных расчетах в Республике Беларусь. Форма безналичных расчетов, применяемая при осуществлении расчетных операций, определяется в договоре между плательщиком и получателем средств. По текущим (расчетным) счетам может быть только кредитовое сальдо, дебетовое сальдо не допускается.
Специальный счет для хранения купленной