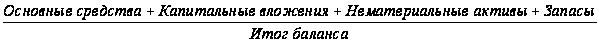Анализ хозяйственной деятельности торгового предприятия ООО "Геотехнология"
Другие специальные счета в иностранной валюте открываются в случаях, предусмотренных законодательством, и в порядке, определенном Национальным банком Республики Беларусь.
ООО «Геотехнология» в 2008-2009 гг. не пользовалось банковскими кредитами.
Таким образом, взаимодействие ООО «Геотехнология» с кредитной системой осуществлялось при расчетно-кассовом обслуживании.
1.7 Финансовое планирование и отчетность
При осуществлении финансового планирования на предприятиях, в том числе и в ООО «Геотехнология», составляются различные документы, основным среди которых является бизнес-план.
Бизнес-план – это технико-экономическое обоснование деятельности предприятия в рыночных условиях и рабочий инструмент, который при умелом использовании поможет управлять фирмой.
Процесс составления плана, детальный анализ, который предшествует его написанию, заставляют представить собственный бизнес в конкретных действиях. План, оформленный в документах, цифрах, графиках, образцах нового товара (услуги) – это прекрасный способ довести свои идеи до сведения сотрудников. Бизнес-план предназначен также для акционеров, чтобы убедить их купить акции и профинансировать дело; нужен как доказательство перспективности инвестирования средств, чтобы убедить банкиров в целесообразности кредитования.
Он составляется как для действующей фирмы, так и для вновь создаваемой. Применительно к новому предприятию бизнес-план разрабатывается в соответствии с общепринятой в международной экономической практике методикой, изложенной в теме. Для работающего предприятия бизнес-план составляется после проведения тщательного всестороннего анализа успехов и неудач фирмы. Содержание и объем бизнес-плана зависит от различных факторов: размеров предприятия (для малого бизнеса – 10-20 страниц, для крупной фирмы – 40-50); полноты основных частей (укрупненный или детализированный); назначения (для внутреннего использования, для инвесторов, как заявка на банковский кредит); периода планирования (на один год или несколько лет); квалификации составителей и практического опыта подготовки технико-экономического обоснования.
Процесс составления плана и детальный анализ, который предшествует его написанию, заставляют руководителя непредвзято и бесстрастно взглянуть со стороны на свое предприятие.
Если предприятие находится на грани банкротства, бизнес-план покажет, почему дешевле отказаться от сомнительных коммерческих операций и найти способы повышения платежеспособности и рентабельности.
Также в ООО «Геотехнология» составляется годовой финансовый план, который разрабатывается в два этапа. Первый этап – май-июнь предшествующего года, т.е. он приурочивается к срокам составления бюджета республики. Второй этап – ноябрь-декабрь года, предшествующего планируемому. На этом этапе уточняются сделанные расчеты исходя из основных параметров народнохозяйственного плана.
Порядок разработки плана определяется предприятием самостоятельно. В зависимости от форм собственности план утверждается собранием трудового коллектива, собранием акционеров, учредителем, советом директоров и т.д.
Финансовый план или выписки из него о размере финансовых ресурсов и платежах в бюджет сообщаются финансовому и налоговому органу по месту нахождения предприятия. Финансовый план составляется в форме баланса и имеет три раздела:
- доходы и поступления средств;
- расходы и отчисления средств;
- взаимоотношения с бюджетом.
Наряду с годовым финансовым планированием, главной целью которого является согласование планируемых расходов и финансовых возможностей в годовом разрезе, не менее важное значение имеет финансовое планирование на более короткие отрезки времени (месяц, декаду, пятидневку). Для этого на предприятиях разрабатывают оперативные финансовые планы. К ним относятся платежный календарь и кассовый план.
Платежный календарь – основной оперативный финансовый план. Предназначен для управления денежными потоками предприятия. Составляется на месяц с разбивкой на более короткие сроки (декада, пятидневка), иногда может составляться на квартал. Установленной формы календаря нет.
В отличие от годового финансового плана платежный календарь конкретизирует плановые показатели очередного квартала, месяца и т.д. годового финансового плана. Его составление начинается с выявления предстоящих расходов и платежей, затем определяются источники финансирования. В расходной части календаря отражаются все предстоящие денежные затраты предприятия. В разделе Поступления денежных средств указываются собственные и привлеченные источники и поступления денежных средств. Платежный календарь разрабатывается финансовой службой предприятия. При его разработке уточняются и конкретизируются задания очередного планового периода исходя из реальной ситуации, т.е. предполагается анализ выполнения производственной программы, реализации продукции, предстоящих поступлений сырья, материалов и т.д., а также платежей в бюджет, кредитной системе, поставщикам, работникам и др.
Общая сумма денежных поступлений сопоставляется с расходами и таким образом устанавливается их излишек или недостаток и принимаются соответствующие меры.
Далее рассмотрим формы бухгалтерской отчетности, используемые в ООО «Геотехнология».
Обязательными приложениями к балансу являются следующие документы:
- Отчет о прибылях и убытках – форма № 2 (приложение 3)
- Отчет об изменении капитала – форма № 3 (приложение 4)
- Отчет о движении денежных средств – форма № 4 (приложение 5)
- Приложение к бухгалтерскому балансу – форма № 5 (приложение 6)
- Справка о целевом использовании денежных средств, полученных из бюджета;
- Пояснительной записки и аудиторского заключения, подтверждающего достоверность бухгалтерской отчетности организации.
При составлении годовой бухгалтерской отчетности заполняются все формы отчетности. Бухгалтерский баланс (форма № 1 – приложение 2) является также формой месячной бухгалтерской отчетности. Бухгалтерская отчетность подписывается руководителем и главным бухгалтером организации.
Основной формой отчетности о финансовых результатах предприятия является отчет о прибылях и убытках (форма № 2). Основное назначение этого отчета – характеристика финансовых результатов деятельности предприятия за отчетный период и сопоставление их с соответствующими показателями прошлого года. Отчет составляется по данным аналитического учета к счету 99 «Прибыли и убытки» с привлечением записей по некоторым другим счетам (44, 90,91, 92), связанным с формированием финансовых результатов.
В отчете об изменении капитала (форма № 3) раскрывается информация об изменениях фонда (уставного, добавочного, резервного) и других составляющих собственного фонда. Отчет составляется на основании данных аналитического учета по счетам 63, 80, 82, 83, 84, 86, 96.
Отчет о движении денежных средств (форма № 4) содержит сведения о потоках денежных средств (поступление, направление денежных средств) с учетом остатков денежных средств на начало и конец отчетного периода. Сведения о движении денежных средств организации отражаются на счетах бухгалтерского учета 50 «Касса», 51 «Расчетный счет», 52 «Валютные счета», 55 «Специальные счета в банках». В отчете отражаются суммы денежных средств, фактически поступившие на счета учета денежных средств за период с начала года за реализованные товары, продукцию, выполненные работы, услуги, также за реализованную продукцию, выполненные работы и услуги обслуживающих производств и хозяйств (подсобное хозяйство, жилищно-коммунальное хозяйство и т.п.), реализацию прочего имущества.
В приложении к бухгалтерскому балансу (форма № 5) приводится расшифровка отдельных статей баланса, поясняющих наличие и движение заемных средств, дебиторской и кредиторской задолженности, амортизируемого имущества, средств финансирования долгосрочных инвестиций и финансовых вложений, а также отражаются затраты, произведенные организацией по элементам затрат, и социальные показатели.
Справочно приводится наличие ценностей, учитываемых на забалансовых счетах. Во многих разделах этого отчета движение показателей развернуто, т.е. приводится в последовательности начальный остаток, поступление, использование (расходование) средств и выводятся остатки средств на конец года.
В справке о целевом использовании денежных средств, полученных из бюджета, приводятся данные о целевом использовании денежных средств полученных из бюджета и их использование на: финансирование централизованных капитальных вложений; научно-исследовательских работ; возмещение убытков; производственное и социальное развитие и на другие цели.
Пояснительная записка составляется в произвольной форме и в ней приводятся данные по показателям, не нашедшим отражение в формах годовой бухгалтерской отчетности.
Аудиторское заключение о бухгалтерской отчетности организации (Приложение 10) предоставляется в том случае, если организация в соответствии с законодательством Республики Беларусь подлежит обязательной аудиторской проверке. В нем излагается мнение аудиторской фирмы (аудитора) о достоверности отчетности, дается оценка соответствия отчетности нормативным актам, регулирующим ведение бухгалтерского учета и отчетности в Республике Беларусь.
На наш взгляд размеры и динамика товарооборота, дохода от реализации, прибыли от реализации товаров и прибыли отчетного периода - важнейшие показатели, определяющие эффективность деятельности торговой организации в целом: от них зависят уровень рентабельности продаж и активов, оборачиваемости активов, движение денежных средств, инвестиционная привлекательность организации.
Планирование основных показателей хозяйственной деятельности в ООО «Геотехнология» обычно осуществляется на основании сложившихся тенденций прошлых лет, но поскольку в динамике за 2008-2009 гг. наблюдается снижение основных показателей, то на 2010 г. Планирование осуществляется исходя из того, что товарооборот увеличится на 25%, себестоимость - на 21%, а расходы на реализацию – на 15%. В таблице 6 приведены данные планирования показателей ООО «Геотехнология» на 2010 год.
Таблица 6
План-прогноз ООО «Геотехнология» на 2010 год, млн.руб.
| Показатели | 2008 г. | 2009 г. | Темп роста, % |
План на 2010 г. (ст.3*ст.4/100) |
| 1.Товарооборот | 4977 | 3072 | 61,72 | 3840 |
| 2.Себестоимость реализованных товаров, работ, услуг | 4924 | 2943 | 59,77 | 3561 |
| 3.Доход от реализации | 53 | 129 | 243,4 | 279 |
| 4.Расходы на реализацию | - | 122 | - | 140,3 |
| 5.Прибыль от реализации | 53 | 7 | 13,21 | 138,7 |
| 6.Прибыль (убыток) от операционных доходов и расходов | - | - | - | - |
| 7.Прибыль (убыток) от внереализационных доходов и расходов | -2 | 2 | -100 | 3 |
| 8.Прибыль отчетного периода | 51 | 9 | 17,65 | 141,7 |
Примечание. Источник: собственная разработка
Таким образом, на 2010 год в ООО «Геотехнология» темп роста товарооборота планируется - 125%, себестоимости – 121% и расходов на реализацию – 115%, а прибыль от реализации и прибыль отчетного периода получается расчетным путем исходя из запланированных вышеперечисленных показателей. На основании проведенных расчетов можно также сделать вывод, что резерв роста прибыли отчетного периода в ООО «Геотехнология» составляет 150,7 млн. руб. (141,7+9).
Также для планирования дохода от реализации и расходов на реализацию ООО «Геотехнология» можно использовать метод технико-экономических расчетов и произвести расчеты на основании достигнутого уровня дохода от реализации товаров и расходов на реализацию:
РТОп*УД1 3840*4,20
Дп = ------------------- =---------------- = 161,28 млн. руб.
100 100
где РТОп – розничный товарооборот в плановом году;
УД1 – уровень доходов от реализации в отчетном году, %.
РТОп*УР1 3840*3,97
Нп = -------------------- = ----------------- = 152,45 млн. руб.
100 100
где РТОп - розничный товарооборот в плановом году;
УД1 – уровень расходов на реализацию в отчетном году, %.
В ООО «Геотехнология» на 2010 год предполагается, что размер товарооборота составит 3840 млн. руб. С учетом данного увеличения можно рассчитать резерв роста прибыли за счет увеличения товарооборота:
(Тпл – Тотч)*Ротч (3840-3072)*0,23
ΔПт= -------------------------- = ------------------------- = 1,77 млн.руб.
100 100
где ΔПт – изменение прибыли за счет изменения объема товарооборота;
Тпл – товарооборот планового периода;
Тотч – товарооборот отчетного года;
Ротч – прибыль от реализации отчетного года, % к товарообороту.
Следует отметить, что в течение отчетного периода могут быть выявлены резервы роста прибыли краткосрочного действия. Они связаны с устранением отрицательного влияния факторов формирования прибыли в какой-то период. Мобилизация этих резервов осуществляется путем разработки системы оперативных мероприятий.
Так как в ООО «Геотехнология» существенное отрицательное влияние на размер прибыли отчетного периода оказывает большой размер расходов на реализацию, то в качестве оперативных мероприятий по снижению расходов на реализацию можно предложить усиление контроля за ними и проведение их детального анализа.
Предложение по дальнейшему развитию товарооборота ООО «Геотехнология» могут быть следующими:
- совершенствовать товароснабжение организации и повышать эффективность использования товарных ресурсов;
С этой целью коммерческой службе организации производить закупки товаров непосредственно у производителей (промышленных предприятий, кооперативных предприятий и др.), значительно расширить закупку и реализацию сопутствующих непродовольственных товаров, имеющихся в достаточном количестве у производителей и других поставщиков, больше внимания уделять заключению договоров с поставщиками.
- добиться роста эффективности труда торговых работников;
С этой целью привлекать на работу лиц на не полный рабочий день, осуществлять совмещение профессий, должностей, вести работу по предупреждению прогулов и сокращению потерь рабочего времени по болезни и другим причинам.
- улучшить пользование материально- технической базы организации;
С этой целью установить оптимальный режим работы организации, вести внедрение прогрессивных форм торговли, сократить до минимума проведение инвентаризаций, проверок.
- экономической службе организации разрабатывать прогнозы развития товарооборота на предстоящий период и вести оперативный контроль за ходом реализации прогнозов;
- совершенствовать систему материального стимулирования труда работников организации (введение премий за увеличение количества реализованных товаров, за обслуживание наибольшего количества покупателей);
- внедрить в организации журнально-ордерную форму учета, оперативнее представлять данные по продаже для принятия управленческих решений;
- осуществить компьютеризацию бухгалтерского учета на всех структурных подразделениях организации, использовать справочную компьютерную систему для консультаций, разъяснений и др.
Рассчитаем планируемый объем товарооборота ООО Геотехнология», исходя из потребности в чистой прибыли.
Потребность в чистой прибыли для удовлетворения нужд коллектива и учредителя составляет 143 млн. руб.
Расходы на реализацию в отчетном году составили 122 млн. руб., в плане предусмотрен их рост на 15%, т.е. плановая сумма расходов на реализацию составит 140,3 млн. руб. (122 * 1.15).
Средняя торговая надбавка планируется 15%.
Сумма операционных и внереализационных доходов планируется в пределах 5 млн. руб.
Ставка налога на прибыль составляет 24%.
Ставка НДС составляет 18%.
Исходя из потребности в чистой прибыли, необходимая прибыль будет равна (П):
П = ЧП*100/(100-24) = 143*100/(100-24)= 188 млн. руб.
С учетом суммы операционных и внереализационных доходов прогнозируемая прибыль составит:
Пр = 188+3 = 191 млн. руб.
Доход-нетто составит:
Д = Р+П= 140,3 + 191 = 331,3 млн. руб.
Тогда доход с отчислениями:
Дпр = 331,3*100/99 = 335 млн. руб.
Доход в соответствии со средней торговой надбавкой составит:
Ур. д. = 15*100/115 = 13%
Отсюда товарооборот должен быть равен:
Т = 335*100/13 = 2577 млн. руб.
Тогда товарооборот с НДС составит:
Тс НДС = 2577*100/82 = 3143 млн. руб.
Таким образом, плановый объем товарооборота с НДС составит 3143 млн. руб., т.к. он обеспечит получение прибыли, необходимой для финансирования расходов на торговое и социальное развитие торговой организации.
Далее рассмотрим возможность снижения расходов на реализацию, как одного из важнейших источников увеличения прибыли в торговле.
К основным резервам экономии расходов на реализацию в ООО «Геотехнология» следует отнести:
рост товарооборота, равномерное и ритмичное обеспечение продажи товаров в плановом периоде;
эффективное использование материально-технической базы торговли;
внедрение прогрессивных форм обслуживания;
повышение производительности труда;
своевременный ввод в действие новых, дополнительных рабочих мест;
соблюдение сроков ремонтов, инвентаризации;
сокращение звенности товародвижения, простоя транспорта, большую механизацию погрузочно-разгрузочных работ;
прогрессивную доставку товаров (тара-оборудование т.п.);
сокращение и ликвидацию потерь продукции и потерь по таре;
ускорение оборачиваемости товаров;
усиление контроля за расходами в разрезе отдельных статей с целью выявления затрат, не работающих на отдачу;
разукрупнение статей;
введение сплошного или выборочного учета расходов на реализацию;
нормирование затрат с учетом потоварной издержкоемкости, услугоемкости и др.
В ООО «Геотехнология» на 2010 год предполагается, что размер товарооборота составит 3840 млн. руб., а размер расходов на реализацию – 140,3 млн. руб. Следовательно, уровень расходов на реализацию составит 3,7% (140,3/3840).
С учетом данного изменения можно рассчитать резерв роста прибыли за счет снижения расходов на реализацию:
(УРпл – УРотч)*Тпл (3,7-3,97)*3840
ΔПр = -------------------------------- = ----------------------- = -10,37 млн. руб.
100 100
где ΔПр – изменение прибыли за счет расходов на реализацию;
Тпл – товарооборот планового периода;
УРпл – фактический уровень расходов на реализацию планового периода, % к товарообороту;
УРотч – фактический уровень расходов на реализацию отчетного периода, % к товарообороту.
Следовательно, резерв роста прибыли за счет снижения расходов на реализацию составит 10,37 млн. руб.
Важное значение при прогнозировании деятельности предприятия имеет определение предельных характеристик, обеспечивающих безубыточную работу, таких как точка безубыточности и запас финансовой прочности.
Важным для предприятия является также определение точки безубыточности.
ВЕР = ПЗ/(МП/Т) (1.1)
где ВЕР – точка безубыточности,
ПЗ – сумма постоянных затрат,
МП – маржинальная или валовая прибыль,
Т – товарооборот.
Безубыточность – такое состояние, когда бизнес не приносит ни прибыли, ни убытков. Это выручка, которая необходима для того, чтобы предприятие начало получать прибыль. Ее можно выразить и в денежном выражении, и в количестве единиц продукции, которую необходимо продать, чтобы покрыть затраты, после чего каждая дополнительная единица проданной продукции будет приносить прибыль предприятию.
В 2009 году товарооборот ООО «Геотехнология» составил 3072 млн. руб., покупная стоимость товаров + расходы на реализацию - 3072млн. руб., в том числе постоянные затраты – 85 млн. руб., а переменные – 2987 млн. руб.
Рассчитаем точку безубыточности для ООО «Геотехнология».
Маржинальный доход определяется как разница между товарооборотом и переменными затратами. Следовательно, маржинальный доход ООО «Геотехнология»:
МП = Т-Зпер= 3072-2987 = 85 млн. руб.
Тогда точка безубыточности будет равна:
ВЕР = 85/(85/3072) = 85/0,03= 2833 млн. руб.
Таким образом, при товарообороте 2833 млн. руб. ООО «Геотехнология» не получает ни прибыли, ни убытков, но покрывает затраты. А для того, чтобы получать прибыль товарооборот ООО «Геотехнология» должен превышать 2833 млн. руб., при меньшем же товарообороте предприятие будет получать убытки.
Зону безопасности или запас финансовой прочности, которая представляет собой разность между фактическим и безубыточным объемом продаж можно рассчитать следующим образом:
ЗБ = (Т/оф-ВЕР)/Т/оф= (3072 -2833)/3072 = 0,0778 или 7,78%.
Зона безопасности показывает, на сколько процентов фактический товарооборот выше или ниже критического, при котором рентабельность равна нулю. Следовательно, в ООО «Геотехнология» фактический товарооборот выше критического на 7,71% и запас финансовой прочности, следовательно, имеет такое же значение. То есть необходимо изыскивать возможности для дальнейшего повышения безубыточного объема реализации и повышения запаса финансовой прочности ООО «Геотехнология».
2. ИНДИВИДУАЛЬНАЯ ЧАСТЬ ПРОГРАММЫ ПРАКТИКИ
2.1 Система показателей, характеризующих финансовое состояние предприятия
Одним из важнейших условий успешного управления финансами предприятия является анализ его финансового состояния. Финансовое состояние организации, предприятия представляет огромный интерес для государства, для собственников (нынешних и потенциальных), инвесторов, кредиторов, акционеров, партнеров предприятия, работников организации и других лиц.
Под финансовым состоянием понимается способность предприятия финансировать свою деятельность. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразным их размещением и эффективным использованием, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью.
В рыночной экономике финансовое состояние предприятия по сути дела отражает конечные результаты его деятельности. Именно конечные результаты деятельности предприятия интересуют собственников (акционеров) предприятия, его деловых партнеров, налоговые органы. Это предопределяет важность проведения анализа финансового состояния экономического субъекта и повышает роль такого анализа в экономическом процессе.
В международной практике под финансовым состоянием предприятия понимают набор индикаторов и форм финансовой отчетности, отражающих финансовую устойчивость, платежеспособность, деловую активность и рентабельность предприятия.
Цель финансового анализа - оценка прошлой деятельности и положения предприятия на данный момент, а также оценка будущего потенциала.
Основными задачами анализа ФСП являются:
оценка динамики состава и структуры активов, их состояния и движения,
оценка динамики состава и структуры источников собственного и заемного капитала, их состояния и движения,
анализ абсолютных и относительных показателей финансовой устойчивости предприятия и оценка изменения ее уровня;
анализ платежеспособности предприятия и ликвидности активов его баланса;
анализ кредитоспособности предприятия и оценка потенциального банкротства.
Объектом исследования в данной работе является ООО «Геотехнология». Источниками информации для анализа финансового состояния предприятия послужили: бухгалтерский баланс, отчет о прибылях и убытках и другие формы отчетности, данные первичного и аналитического бухгалтерского учета, которые расшифровывают и детализируют отдельные статьи баланса.
Одним из важнейших условий успешного управления финансами предприятия является анализ его финансового состояния. Под финансовым состоянием предприятия понимается совокупность индикаторов и финансовой отчетности, отражающих ту или иную сторону его финансового состояния. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразным их размещением и эффективным использованием, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью.
Финансовое состояние предприятия может быть устойчивым, неустойчивым и кризисным. Способность предприятия своевременно производить платежи, финансировать свою деятельность на расширенной основе свидетельствует о его хорошем (устойчивом) финансовом состоянии.
Главная цель анализа финансового состояния предприятия - своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения финансового состояния предприятия и его платежеспособности.
Анализ бухгалтерской отчетности предполагает использование конкретных приемов или методов. К ним относятся горизонтальный, вертикальный, трендовый, факторный анализ и расчет коэффициентов.
Горизонтальный анализ предполагает изучение абсолютных показателей статей отчетности организации за определенный период, расчет темпов их изменения и оценку.
В условиях инфляции ценность горизонтального анализа несколько снижается, так как производимые с его помощью расчеты не отражают объективного изменения показателей, связанных с инфляционными процессами.
Горизонтальный анализ дополняется вертикальным анализом изучения финансовых показателей.
Под вертикальным анализом понимается представление данных отчетности в виде относительных показателей через удельный вес каждой статьи в общем итоге отчетности и оценка их изменения в динамике.
Данные вертикального анализа позволяют оценить структурные изменения в составе активов, пассивов, других показателей отчетности, динамику удельного веса основных элементов доходов организации, коэффициентов рентабельности продукции и т.п.
Трендовый анализ (анализ тенденций развития) является разновидностью горизонтального анализа, ориентированного на перспективу. Трендовый анализ предполагает изучение показателей за максимально возможный период времени, при этом каждая позиция отчетности сравнивается со значениями анализируемых показателей за ряд предшествующих периодов и определяется тренд.
Для проведения факторного анализа изучаемый показатель выражается через формирующие его факторы, проводятся расчет и оценка влияния этих факторов на изменение показателя. Факторный анализ может быть прямым, т.е. показатель изучается и раскладывается на составные части, и обратным (синтез) - отдельные элементы (составные части) соединяются в общий изучаемый (результативный) показатель.
Сравнительный (пространственный) анализ - это сравнение и оценка показателей деятельности предприятия с показателями организаций-конкурентов, со среднеотраслевыми и средними хозяйственными данными, с нормативами и т.п.
Анализ коэффициентов (относительных показателей) предполагает расчет и оценку соотношений различных видов средств и источников, показателей эффективности использования ресурсов предприятия, видов рентабельности. Анализ относительных показателей позволяет оценить взаимосвязь показателей и используется при изучении финансовой устойчивости, платежеспособности предприятия, ликвидности ее баланса.
Одновременное использование всех приемов (методов) дает возможность наиболее объективно оценить финансовое положение предприятия, ее надежность как делового партнера, перспективу развития.
Устойчивость финансового состояния предприятия характеризуется системой показателей - финансовых коэффициентов. Анализ финансовых коэффициентов заключается в сравнении их значений со стандартными значениями и в изучении их динамики за несколько лет.
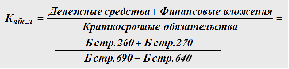
Финансовое состояние может быть устойчивым, неустойчивым (предкризисным) и кризисным. Способность предприятия своевременно производить платежи, финансировать свою деятельность, переносить непредвиденные потрясения и поддерживать свою платежеспособность в неблагоприятных обстоятельствах свидетельствует о его устойчивом финансовом состоянии, и наоборот. Поэтому, одним из показателей, характеризующих финансовое положение предприятия, является его платежеспособность, т.е. возможность наличными денежными ресурсам своевременно погашать свои платежные обязательства. Оценка платежеспособности осуществляется на основе расчета относительных показателей ликвидности (коэффициент текущей ликвидности, коэффициент промежуточного покрытия и коэффициент абсолютной ликвидности). Коэффициент абсолютной ликвидности - отношение стоимости абсолютно и наиболее ликвидных активов к величине краткосрочных обязательств.
Ка. л.
=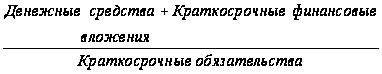 (1)
Коэффициент абсолютной ликвидности показывает какая часть краткосрочных обязательств может быть погашена за счет имеющейся денежной наличности. Его оптимальный уровень 0,2-0,25.
Таблица 7
| Оценка платежеспособности организации и оборачиваемости ее оборотных средств | |||
| Наименование показателя | На начало периода (года) | На момент установления неплатежеспособности (на конец года) | Норматив коэффициента |
|
|
0,50 | 0,22 | Кабсл >= 0,2 |
|
|
4,84 | 3,70 | оборачиваемость оборотных средств снизилась |
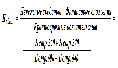
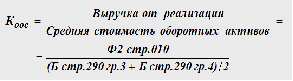
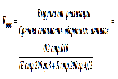
Коэффициент промежуточного покрытия - отношение денежных средств, краткосрочных финансовых вложений и краткосрочной дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты, к сумме краткосрочных финансовых обязательств.
Кп.
п. =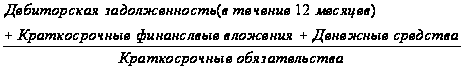 (2)
Данный коэффициент показывает прогнозируемые платежные возможности в условиях своевременного проведения расчетов с дебиторами. Удовлетворяет обычно соотношение от 0,7 до 1.
Коэффициент текущей ликвидности (общего покрытия) - показывает достаточно ли у предприятия средств для погашения краткосрочных обязательств в течение определенного времени. Он характеризует устойчивость финансов. Чем выше его величина, тем лучше финансовое состояние предприятия.
Кт.
л. =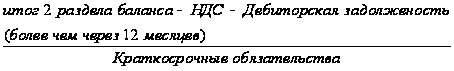 (3)
Рекомендуемое значение от 1 до 2-3.
Еще один показатель ликвидности (коэффициент самофинансирования) – отношение суммы самофинансируемого дохода (прибыль+амортизация) к общей сумме внутренних и внешних источников финансовых доходов:
Данные коэффициент можно рассчитать отношением самофинансируемого дохода к добавленной стоимости. Он показывает степень, с которой предприятие самофинансирует свою деятельность в отношении к созданному богатству.
Таблица 8
Анализ финансового состояния ООО «Геотехнология» по состоянию на 01.01.2010 г.
| № пп | Наименование показателя | На начало года | На конец отчетного периода (момент установления неплатежеспособности) | Норматив коэффициента |
| 1 |
|
1,048 |
1,094 |
К1 >= 1,15 |
| 2 |
|
0,046 |
0,086 |
К2 >= 0,2 |
| 3 |
Коэффициент обеспеченности финансовых обязательств активами К3
|
0,952 |
0,913 |
К3 <= 0,85 |
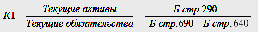
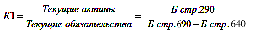
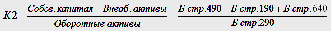
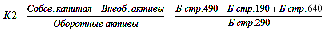
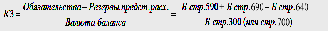
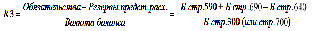
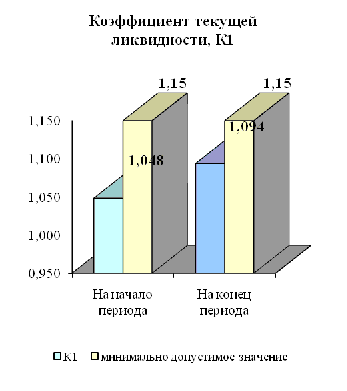
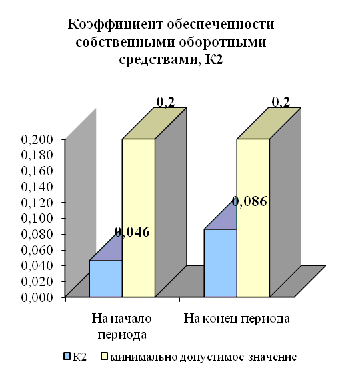
Таким образом, из анализа финансового состояния организации ООО «Геотехнология» можно сделать выводы о признании структуры баланса удовлетворительной, а предприятия платежеспособным, так как коэффициенты ликвидности не ниже нормативных.
В отдельных случаях требуется рассчитать коэффициент срочной (быстрой) ликвидности. Он рассчитывается по состоянию на сегодняшний день как отношение имеющейся в наличии суммы денежных средств (остатки по счетам 50 и 51) к сумме возникшего обязательства.
Для обеспечения финансовой устойчивости предприятие должно обладать гибкой структурой капитала, уметь организовывать его движение таким образом, чтобы обеспечить постоянное превышение доходов над расходами с целью сохранения платежеспособности и создание условий для самопроизводства.
Финансовая устойчивость анализируется на основе расчета абсолютных и относительных показателей по данным формы № 1 и формы № 5.
С помощью абсолютных показателей определяется тип финансовой устойчивости. В ходе производственного процесса постоянно пополняются материальные запасы. Для этого используются как собственные оборотные средства, так и заемные источники. Достаточность источников для формирования материальных оборотных средств может характеризовать различные условия финансовой устойчивости. Выделяют следующие типы финансовой устойчивости:
абсолютная финансовая устойчивость, при которой материальные оборотные средства формируются за счет собственных оборотных средств.
МЗ≤ СК-ВА (4)
- нормальная финансовая устойчивость, при которой материальные запасы формируются за счет чистых мобильных активов (собственных оборотных средств и долгосрочных кредитов и займов).
МЗ≤ СК - ВА + ДКЗ (5)
неустойчивое финансовое состояние - материальные запасы формируются за счет собственных оборотных средств, долгосрочных и краткосрочных кредитов и займов.
МЗ≤ СК - ВА + ДКЗ + ККЗ (6)
В этой ситуации условие платежеспособности нарушается, но сохраняется возможность восстановления равновесия за счет пополнения собственных оборотных средств.
кризисное финансовое состояние, при котором материальные запасы превышают величину источников их формирования.
МЗ > СК - ВА + ДКЗ + ККЗ (7)
В этом случае предприятие считается неплатежеспособным, т.к не выдерживает условие платежеспособности - денежные средства, краткосрочные финансовые вложения и дебиторская задолженность не покрывают кредиторскую задолженность.
Для анализа финансовой устойчивости используются также относительные показатели. Они характеризуют степень зависимости предприятия от внешних инвесторов и кредиторов.
1. Коэффициент автономии (финансовой независимости) - рассчитывается как отношение собственных источников к итогу баланса и показывает, какая часть имущества организации сформирована за счет собственных средств:
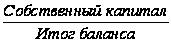 (8)
2. Коэффициент соотношения заемных и собственных средств - рассчитывается как отношение величины обязательств к собственному капиталу:
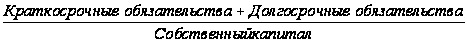 (9)
3. Коэффициент покрытия долгов собственным капиталом (платежеспособности) - рассчитывается как отношение собственного капитала к общей величине обязательств:
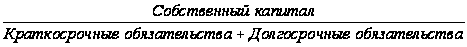 (10)
4. Коэффициент соотношения мобильных и иммобилизованных средств - рассчитывается как соотношение стоимости мобильных средств к стоимости иммобилизованных:
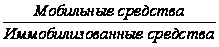 (11)
5. Коэффициент маневренности - рассчитывается путем деления собственных оборотных средств на общую сумму собственного капитала:
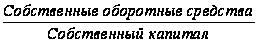 (12)
6. Коэффициент обеспеченности оборотных активов собственными источниками формирования - рассчитывается как отношение собственных оборотных средств к общей сумме оборотного капитала:
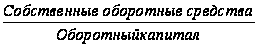 (13)
7. Коэффициент имущества производственного назначения - рассчитывается как отношение суммы стоимостей (взятых по балансу) основных средств, капитальных вложений, нематериальных активов, запасов к итогу баланса: