Политика ценообразования на промышленном предприятии
Расчет прибыли по сравнимой товарной продукции производится в такой последовательности:
определяется ожидаемая базовая прибыль и базовая рентабельность
продукции;
сравнимая продукция планируемого периода определяется по себестоимости периода, который предшествовал планируемому;
исходя из уровня базовой рентабельности продукции, рассчитывается прибыль по сравнимой продукции в плановом периоде;
рассчитывается влияние отдельных факторов на изменение прибыли в периоде, который планируется.
Расчет базовой прибыли производится на основании отчетных или ожидаемых данных за предыдущий период. Базовая прибыль – это прибыль от выпуска (реализации) продукции в периоде, который предшествовал плановому. По его расчетам происходит корректировка отчетной ожидаемой прибыли с учетом факторов, которые на нее влияют тогда, но не будут действовать в период, который планируется: изменение оптовых цен, остановка выпуска отдельных видов продукции, снижение ее себестоимости. От точного расчета базовой прибыли зависит точность всех последующих расчетов.
Прибыль от выпуска (реализации) несравнимой продукции может быть рассчитана методом прямого расчета, если имеются соответствующие исходные данные. При отсутствии таковых прибыль рассчитывается для всей несравнимой продукции с использованием показателя средней рентабельности продукции по предприятию.
Из рассмотренных методов расчета прибыли, метод прямого счета практически может быть использован на предприятиях разных сфер деятельности и отраслей экономики, в том числе и в отрасли тяжелого машиностроения. Относительно аналитического метода расчета и метода с использованием показателя затрат на 1 грн. продукции, то методология и отдельные положения могут быть использованы и на предприятиях, относящихся к сфере услуг [36].
Вывод: Ценовая политика ценообразования – это совокупность экономических и организациооных мер, направленных на достижение с помощью цен лучших результатов деятельности, на обеспечение устойчивого сбыта и получения достаточной прибыли.
Ценовая политика предприятия существенным образом зависит от того, на каком типе рынка продвигается товар. В условиях рыночной экономики различают четыре типа рынков, а именно: рынок чистой конкуренции, рынок монополистической конкуренции, рынок олигополистической конкуренции и рынок чистой монополии.
Цена – второй после товара существенный элемент маркетинговой деятельности. Она выполняет такие функции, как: учетная, распределительная, стимулирующая и регулирующая. В зависимости от каналов движения от производителя к потребителю цены подразделяются на оптовые и розничные. По степени самостоятельности предприятия в ценообразовании цены подразделяются на свободные, договорные, регулируемые и фиксированные.
Процесс ценообразования включает следующие этапы:
выбор цели;
определение спроса;
анализ издержек;
анализ цен конкурентов;
выбор метода ценообразования;
установление окончательной цены.
При установлении цены могут быть использованы такие методы ценообразования:
«средние затраты плюс прибыль»;
расчет цены на основе анализа безубыточности и обеспечения целевой прибыли;
установление цны на основе ориентировочной ценности товара;
выбор цены на основе уровня текущих цен;
определение цены через торги.
Хозяйственно-производственная деятельность на любом предприятии связана с формированием и учетом затрат производства продукции. По объему учитываемых затрат различаются три вида себестоимости:
цеховая себестоимость;
производственная себестоимость;
полная себестоимость.
При калькулировании себестоимость разбивается по таким статьям расходов:
сырье и материалы;
топливо и энергия;
основная и дополнительная заработная плата;
отчисления на социальное страхование;
расжоды на подготовку и освоение производства;
расходы на содержание и эксплуатацию оборудования;
цеховые расходы;
общезаводские расходы;
прочие производственные расходы;
внепроизводственные расходы и т.д.
Данные статьи могут варьироваться предприятием по необходимости.
При формировании себестоимости различают четыре основных метода калькулирования продукции: простой, нормативный, позаказный и попередельный.
2 АНАЛИЗ ЦЕНООБРАЗУЮЩИХ ФАКТОРОВ
2.1 Анализ себестоимости продукции, как одной из составляющих цены
В данной дипломной работе проведено калькулирование цены на единицу изделия. Объектом анализа служит один из видов продукции ЗАО «Горловский машиностроитель» - комбайн очистной узкозахватный 1К101У Р96м. Данный комбайн обладает высокой надёжностью в эксплуатации (приложение А).
Себестоимость промышленной продукции – это выраженные в денежной форме текущие затраты предприятия на её производство и сбыт. Затраты на производство образуют производственную себестоимость, а затраты на производство и сбыт – полную себестоимость промышленной продукции.
Цель анализа себестоимости продукции– определить степень выполнения плана и установить, насколько и за счёт каких факторов можно обеспечить дальнейшее снижение себестоимости продукции.
В процессе анализа дается оценка выполнения плана по себестоимости, выявляются и анализируются слагаемые себестоимости продукции по отдельным статьям расходов, изучается уровень себестоимости отдельных видов продукции с учетом их качества и определяется, под влиянием каких факторов он сформировался; выясняется, как повлияло на выполнение плана снижения себестоимости внедрение организационно-технических мероприятий, предусмотренных в плане цеха, участка. Завершающим этапом анализа является разработка предложений по реализации внутрипроизводственных резервов дальнейшего снижения себестоимости.
Анализ выполнения плана по основным показателям себестоимости продукции на промышленном предприятии он начинается с общей оценки выполнения плана путём выявления экономии или перерасхода. Анализу подвергаются: затраты на 1 гривну товарной продукции; себестоимость сравнимой товарной продукции; калькуляционные статьи себестоимости как по всей товарной продукции, так и по важнейшим изделиям.
Ниже анализу подвергаются затраты на 1 гривну товарной продукции механического цеха № 11, который является представителем шести основных цехов, входящих в структуру ЗАО «ГМС» (приложение Б).
Основная цель анализа себестоимости по калькуляционным статьям расходов и экономическим элементам – выявить отклонение фактической себестоимости от плановой по каждой статье затрат и по каждому элементу и изучить причины отклонений. Калькулирование даёт возможность определить фактическую и плановую себестоимость изделия, и является основой для определения ожидаемого дохода.
Затраты на производство охватывают все материальные, трудовые и денежные расходы, необходимой для производственно-хозяйственной деятельности предприятия. При составлении сметы они формируются по экономическому содержанию, то есть независимо от места их возникновения.
Элементами затрат на производство являются:
а) сырье и материалы;
б) топливо;
в) электроэнергия;
г) заработная плата;
д) отчисления из зарплаты на соцстрах;
е) амортизация;
ж) прочие расходы.
Отражение затрат по элементам способствует изучению изменения уровня себестоимости под влиянием различных составляющих.
При формировании затрат в зависимости от степени готовности, места их осуществления и объема калькуляция включает в себя такие виды себестоимости, как: технологическую, цеховую, производственную и полную, а также оптовую цену продукции.
Технологическая себестоимость рассчитывается следующим образом:
Zteh = Zpr + ZP + Otch + Izn, (9)
где Zteh – технологическая себестоимость;
Zpr – прямые материальные затраты;
ZP – основная заработная плата производственных рабочих;
Otch – отчисления на социальное страхование;
Izn – износ инструментов и приспособлений целевого назначения и прочие специальные расходы.
Следовательно, Zteh=202565,49+9118,89+3419,58+1367,83=216471,79 (грн.).
Цеховая себестоимость включает в себя затраты цеха на производство продукции и рассчитывается по формуле:
Zceh = Zteh + Rr + Rceh, (10)
где Zceh– цеховая себестоимость;
Zteh – технологическая себестоимость;
Rr – расходы на содержание и эксплуатацию оборудования;
Rceh – цеховые расходы.
Следовательно, Zceh=216471,79+29502,76+25526,51=271501,06 (грн.).
Производственная себестоимость представляет собой сумму затрат предприятия на производство продукции, и включает в себя цеховую себестоимость и общехозяйственные затраты по предприятию, а также потери от брака:
Zpr = Zceh + Rob + Pbr, (11)
где Zpr – производственная себестоимость;
Zceh – цеховая себестоимость;
Rob – общезаводские расходы;
Pbr – потери от брака.
Следовательно, Zpr=271501,06+25115,92+746,5=297363,48 (грн.)
Полная себестоимость рассчитывается таким образом:
Zpol = Zpr + Rvn, (12)
где Zpol – полная себестоимость;
Zpr – производственная себестоимость;
Rvn – внепроизводственные расходы.
Следовательно, Zpol=297363,48+437,07=297800,52 (грн.).
Оптовая цена продукции включает в себя полную себестоимость продукции и нормативную прибыль и выражается формулой:
Copt = Zpoln + P, (13)
где Copt– оптовая цена продукции;
Zpoln– полная себестоимость продукции;
P – нормативная прибыль.
Следовательно, Copt=297800,52+45199.48=343000 (грн.).
Изучение состава и структуры затрат на производство необходимо для выяснения причин их снижения и определения уровня изменения себестоимости продукции. Структура затрат выражается через отношение сумм по отдельным статьям в общем итоге. Определение удельного веса затрат позволяет сделать вывод о том, является ли производство трудоёмким, материалоёмким, энергоёмким и т.д. Тем самым намечаются основные направления, которые позволят вскрыть резервы снижения себестоимости продукции. На основании калькуляции затрат на исследуемую продукцию (приложение В) можно проанализировать себестоимость по статьям расходов и представить данный анализ в виде приведённой далее таблице 1. Изучение данных (табл. 1) позволяет сделать вывод, что фактические затраты по большинству основных статей расходов ниже плановых. Перерасход имеет место лишь по топливу и энергии всех видов на технологические цели в сумме 38,47 грн., по общезаводским расходам в сумме 0,92 грн., а также по внепроизводственным расходам в сумме 37,04 грн. сокращение этих расходов до уровня плана могло бы дополнительно снизить себестоимость комбайна на 76,43 грн. Это сумма не является значительной по сравнению с полнй себестоимостью комбайна, но тем не менее, в расчёте на общий выпуск продукции в течении анализируемого года, сумма существенно увеличится.
Таблица 1 – Анализ себестоимости комбайна по статьям расходов
|
Статьи расходов |
Полная себестоимость |
Экономия (-), Перерасход (+) грн. |
|
|
товарного выпуска, грн. |
|||
| по плану | фактически | ||
| 1 | 2 | 3 | 4 |
| Сырьё и основные материалы | 195730 | 195527,03 | -202,97 |
| Топливо и энергия на технологические цели | 7000 | 7038,47 | 38,47 |
| Заработная плата производственных рабочих и отчисления на соцстрах | 12650 | 12538,47 | -111,53 |
| Возмещение износа инструмента | 1368 | 1367,83 | -0,17 |
| Потери от брака | 1368 | 746,5 | -621,5 |
| Цеховые расходы и расходы по содержанию и эксплуатации оборудования | 55150 | 55029,27 | -120,73 |
| Общезаводские расходы | 25115 | 25115,92 | 0,92 |
| Производственная себестоимость | 298381 | 297363,48 | -1017,52 |
| Внепроизводственные расходы | 400 | 437,04 | 37,04 |
| Полная себестоимость | 298781 | 297800,52 | -980,48 |
Структурный анализ себестоимости комбайна представим в виде процентного отношения затрат к общей их сумме.
Таблица 2 – Структурный анализ себестоимости комбайна
|
Экономические элементы затрат |
Денежное выражение затрат, грн. | Процентное выражение затрат, % | ||||
|
по отчёту за прошлый период |
анализируемый период |
по отчёту за прошлый период |
анализируемый период | |||
| план | отчёт | план | отчёт | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Основные материалы | 67523,58 | 58100 | 58074,98 | 30,15 | 24,81 | 24,83 |
| Покупные комплектующие изделия и полуфабрикаты | 116098,32 | 137000 | 136873,09 | 51,84 | 58,50 | 58,53 |
| Вспомогательные материалы | 619,35 | 630 | 578,95 | 0,28 | 0,27 | 0,25 |
| Топливо и энергия | 7965,19 | 7000 | 7038,47 | 3,56 | 2,99 | 3,01 |
| Заработная плата | 8994,58 | 9200 | 9118,89 | 4,02 | 3,93 | 3,90 |
| Отчисления на соцстрах | 3372,97 | 3450 | 3419,58 | 1,51 | 1,47 | 1,46 |
| Амортизация основных средств | 16800 | 16800 | 16800 | 7,50 | 7,17 | 7,18 |
| Прочие производствен-ные расход | 2561,75 | 2005 | 1948,57 | 1,14 | 0,85 | 0,83 |
| Итого затрат | 223935,74 | 234180 | 233852,53 | 100 | 100 | 100 |
На основе данных таблицы 2 можно сделать вывод, что возростает удельный вес комплектующих изделий, получаемых в порядке кооперации, и снижается удельный вес основных материалов.
Это является подтверждением того факта, что за истекший год исследуемому предприятию стало более выгодно приобретать некоторые комплектующие со стороны, чем производить их самостоятельно, как это делалось ранее. Данный фактор можно рассматривать с двух позиций: первая, предприятие посчитало более целесообразным прибретать комплектующие со стороны, так как собственное их производство является более трудоёмким; вторая, так как эти комплектующие уже производились ранее, следует выявить причины снижения их стоимости.
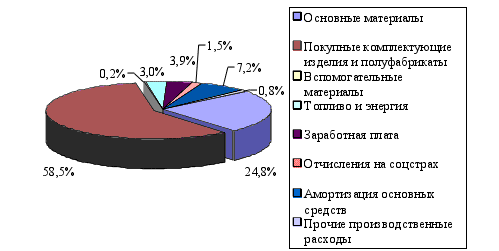 На
базе данных
(табл. 2) построим
круговую диограмму
структурного
состава себестоимости
комбайна по
экономическим
элементам
затрат.
Рисунок 2 – Структура себестоимости комбайна по экономическим элементам затрат
Изучение себестоимости товарной продукции не должно ограничиваться исследованием отклонений по тем статьям, по которым фактический уровень расходов превышает намеченный. Значительные резервы снижения себестоимости могут быть заложены и в других статьях.
Рассчитаем влияние изменения каждой статьи себестоимости на общее изменение себестоимости по формуле:
I=(1-Izi)*dfi, (14)
где I – общее изменение себестоимости;
Izi – изменение статьи калькуляции;
dfi – доля статьи i в себестоимости продукции.
Влияние на общее изменение себестоимости под действием изменения затрат на основные сырье и материалы (I1) находим по формуле 14:
I1=(1-58074,98/58100)*24,83=0,025
Под влиянием изменения такой статьи калькуляции, как основные сырьё и материалы значение общего изменения себестоимости будет положительным (+0,025). Значит, что под влиянием этого фактора себестоимость снизилась.
Общее изменение себестоимости под влиянием изменения статьи комплектующих изделий и полуфабрикатов (I2):
I2=(1-136873,09/137000)*58,53=0,058
Под влиянием изменения статьи покупные комплектующие изделия, полуфабрикаты и услуги кооперированных предприятий значение общего изменения себестоимости также является положительным (+0,058) и под влиянием этой статьи себестоимость также снизилась.
Общее изменение себестоимости под влиянием изменения затрат на вспомогательные материалы (I3):
I3=(1-578,95/630)*,25=0,02
Под влиянием изменения вспомогательных материалов себестоимость снизилась. Этот факт подтверждает то, что значение общего изменения себестоимости является положительным и составляет 0,02.
Общее изменение себестоимости под влиянием изменения затрат на топливо и энергию (I4):
I4=(1-7038,47/7000)*3,01=-0,015
Под влиянием изменения затрат на топливо и энергию общее изменение себестоимости получилось отрицательным (-0,015), что свидетельствует о том, что данный фактор оказывает влияние на увеличение себестоимости комбайна.
Общее изменение себестоимости комбайна под влиянием изменения заработной платы (I5):
I5=(1-9118,89/9200)*3,9=0,035
Под влиянием изменения заработной платы себестоимость снизилась, так как общее изменение себестоимости является положительным значение (+0,035).
Общее изменение себестоимости комбайна под влиянием изменения суммы отчислений из заработной платы на социальное страхование (I6):
I6=(1-3419,58/3450)*1,46=0,013
Изменения суммы отчислений из заработной платы на социальное страхование также положительно влияют на снижение себестоимости, так как общее изменение себестоимости равно 0,013.
Общее изменение себестоимости комбайна под влиянием изменения суммы амортизационных отчислений (I7):
I7=(1-16800/16800)*7,18=0
Амортизационные отчисления вообще не оказывают никакого влияния на себестоимость продукции.
Общее изменение себестоимости комбайна под влиянием изменения прочих производственных расходов (I8):
I8=(1-1948,57/2005)*0,83=0,021
При влиянии изменения прочих производственных расходов общее изменение себестоимости является положительным значением (+0,021), следовательно, под воздействием этого фактора себестоимость продукции снизится.
Если расчеты произвести на основании отчета хозрасчёта основного цеха М-11, который приводится в приложении Г, то анализ цеховой себестоимости будет выглядеть, как показано в таблице 3.
Таблица 3 – Анализ себестоимости продукции механического цеха № 11 за сентябрь месяц 2007 года
| Статьи затрат | Себестоимость за сентябрь месяц 2007 г. | |||
| План | фактически | экономия(-), перерасход (+) | ||
| утвержден-ный | в перерас- чете на выпуск | |||
| 1 | 2 | 3 | 4 | 5 |
| Топливо и энергия на технологические цели | 2485 | 2259 | 3062 | 803 |
| Основная заработная плата производствен-ных рабочих | 41717 | 35991 | 39350 | 3359 |
| Отчисления на соцстрах | 16499 | 14234 | 15563 | 1329 |
| Расходы не по вине цеха | 0 | 0 |
-2347 | -2347 |
| Цеховые расходы | 43393 | 43393 | 39533 | -3860 |
| Расходы на содержа-ние и эксплуатацию оборудования | 63595 | 56497 | 73012 | 16515 |
| Производственная себестоимость | 167689 | 152374 | 168173 | 15799 |
| Внепроизводственные расходы | 0 | 0 | 0 | 0 |
| Полная себестоимость | 167689 | 152374 | 168173 | 15799 |
В нашем случае в сентябре месяце 2007 года по механическому цеху №11 фактическая себестоимость превышает плановую ( с учётом перерасчёта на фактический выпуск продукции) на 15799 грн. В том числе за счёт перерасхода по следующим статьям расходов:
а) топливо и электроэнергия на технологические нужды перерасходованы на сумму 803 грн.;
б) основная заработная плата производственных рабочих – 3359грн.;
в) отчисления на соцстрахование – 1329 грн.;
г) расходы на содержание и эксплуатацию оборудования – 16515 грн.
Для более полного сравнительного анализа рассмотрим хозрасчеты основного механического цеха № 11 за 2005 и 2006 гг. в таблицах 4 и 5 соответственно.
Таблица 4 – Анализ себестоимости продукции механического цеха № 11 за сентябрь месяц 2005 года
| Статьи затрат | Себестоимость за сентябрь месяц 2005 г. | |||
| План | фактически | экономия(-), перерасход (+) | ||
| утверждун-ный | в перерас- чете на выпуск | |||
| 1 | 2 | 3 | 4 | 5 |
| Топливо и энергия на технологические цели | 511 | 394 | 381 | -13 |
| Основная заработная плата производствен-ных рабочих | 32238 | 25982 | 24048 | -1934 |
| Отчисления на соцстрах | 12089 | 9743 | 9018 | -725 |
| Расходы не по вине цеха | 0 | 0 |
-303 | -303 |
| Цеховые расходы | 295885 | 295885 | 302168 | 6283 |
| Расходы на содержа-ние и эксплуатацию оборудования | 60231 | -23004 | 49223 | 72227 |
| Производственная себестоимость | 400954 | 309000 | 384535 | +75535 |
| Внепроизводственные расходы | 0 | 0 | 0 | 0 |
| Полная себестоимость | 400954 | 309000 | 384535 | +75535 |
Таблица 5 – Анализ себестоимости продукции механического цеха № 11 за сентябрь месяц 2006 года
| Статьи затрат | Себестоимость за сентябрь месяц 2006 г. | |||
| План | фактически | экономия(-), перерасход (+) | ||
| утверждун-ный | в перерас- чете на выпуск | |||
| 1 | 2 | 3 | 4 | 5 |
| Топливо и энергия на технологические цели | 2224 | 2553 | 2033 | -520 |
| Основная заработная плата производствен-ных рабочих | 51972 | 56844 | 71410 | +14566 |
| Отчисления на соцстрах | 20555 | 22482 | 28243 | +5761 |
| Расходы не по вине цеха | 0 | 0 | -1331 | -1331 |
| Цеховые расходы | 42437 | 42437 | 49153 | +6716 |
| Расходы на содержа-ние и эксплуатацию оборудования | 71667 | 92701 | 76930 | -15771 |
| Производственная себестоимость | 188855 | 217017 | 226438 | +9421 |
| Внепроизводственные расходы | 0 | 0 | 0 | 0 |
| Полная себестоимость | 188855 | 217017 | 226438 | +9421 |
Сравнивая два последующих периода, т.е. 2006 г. и 2007г., с базовым (2005 г.) получим данные, которые сведем в таблицу 6.
Таблица 6 – Сравнительный анализ цеховой себестоимости
| Статья затрат | Фактическая себестоимость продукции, грн. | Абслютное отклонение к базе, грн. | Относительное отклонение к базе,% | ||||
| 2005г. | 2006 г. | 2007 г. | 2006 г. | 2007 г. | 2006 г. | 2007г. | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Топливо и энергия на технологические цели | 381 | 2033 | 3062 | 1652 | 2681 | 533,6 | 803,67 |
| Основная заработная плата производствен-ных рабочих | 24048 | 71410 | 39350 | 47362 | 15302 | 296,95 | 163,63 |
| Отчисления на соцстрах | 9018 | 28243 | 15563 | 19225 | 6545 | 313,18 | 172,58 |
| Расходы не по вине цеха | -303 | -1331 | -2347 | -1028 | -2044 | 439,27 | 774,59 |
| Цеховые расходы | 302168 | 49153 | 39533 | -253015 | -262635 | 16,27 | 13,08 |
| Расходы на содержание и эксплуатацию оборудования | 49223 | 76930 | 73012 | 27707 | 23789 | 156,29 | 148,33 |
| Производственная себестоимость | 384535 | 226438 | 168173 | -158097 | -216362 | 58,89 | 43,73 |
| Внепроизводствен-ные расходы | 0 | 0 | 0 | 0 | 0 | 0,00 | 0,00 |
| Полная себестоимость | 384535 | 226438 | 168173 | -158097 | -216362 | 58,89 | 43,73 |
По данным таблицы 6 сделаем вывод,что в сентябре месяце 2007 года по отношениюк к этому же периоду 2005 года наблюдается фактический перерасход по всем статьям затрат, кроме цеховых расходов. Это можно объяснить тем фактом, что в третьем квартале 2005 года проводился капитальный ремонт мягкой кровли здания механического цеха № 11 и данные затраты были списаны на статью “Цеховые расходы”. Проанализируем затраты ремонтного фонда на текущий ремонт зданий и сооружений в таблице 7. Здесь четко видно, что по вышеуказанной причине цеховые расходы фактически увеличились на сумму 256193 грн. На фоне этого полная себестоимость продукции цеха М-11 за сентябрь 2007 г. составила 43,73% от полной себестоимости за тот же период 2005 г.
В сентябре 2006 года полная себестоимость продукции по сравнению с тем же месяцем 2005г. составила 58,89%, здесь также оказало влияние изменение статьи “Ремонтный фонд на текущий ремонт зданий и сооружений”. Если сравнить два анализируемых периода, то можно наблюдать динамику снижения полной себестоимости продукции, которая составит 15,16% (43,73- -58,89) течение года.
Таблица 7 – Анализ сметы цеховых расходов по элементам затрат
за сентябрь месяц 2005 года
| Элементы затрат | План.-отчет. период | Ремстройцех | ПСУ | РМЦ | Подряд-чики | ИТОГО |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Ремонтный фонд на текущий ремонт зданий и сооружений | утв. план | 2500 | 0 | 0 | 256192 | 258692 |
| бухг. отчет | 473 | 200 | 339 | 256193 | 257205 | |
| Результат | 2027 | -200 | -339 | -1 | 1487 | |
Наибольшую сумму перерасхода в сентябре месяце 2007 года составляют РСЭО (расходы на содержание и эксплуатацию оборудования) рассмотрим их по статьям и сделаем соответствующие выводы.
По смете затрат РСЭО наблюдается экономия денежных средств по таким статьям, как:
а) содержание оборудования и рабочих мест – 1141грн.;
б) амортизация производственного оборудования - 1050грн.;
в) возмещение износа малоценного инструмента – 3137 грн.
Общая сумма экономии составляет 5328 грн. или 33,7% от общего результата по статьям расходов.
Перерасход же затрат РСЭО происходит по следующим статьям:
а) текущий ремонт производственного оборудования – 441 грн.;
б) содержание и эксплуатация транспорта – 15919 грн.
В приложении Г (Отчёт хозрасчётного основного цеха №11) можно
выяснить по какой именно причине наблюдается перерасход средств. Для этого разнесём вышеприведённые статьи расходов по элементам затрати, и представим всё это в виде таблицы 8. На основании таблицы можно сделать следующие выводы, что по статье “Текущий ремонт производственного оборудования” был перерасход по услугам оказанным транспортным цехом (режим пользования электрокарами превысил запланированный экономистом), а по статье “Содержание и эксплуатация транспорта” услуги, оказанные ремонтно-строительным цехом превысили размер запланированных на сумму 10347 грн. (эту сумму можно объяснить незапланированным приобритением производственного оборудования) и затраты на капитальный ремонт оборудования также не были запланированы и составили 5688 грн.
Таблица 8 – Анализ РСЭО по элементам затрат
| Затраты | План.-отчёт. период | Матер. и полуфабр. с тр.-загот. расход. | Зарплата | Услуги транспортных цехов | Услуги других цехов | Кап. ремонт | ИТОГО | ||||
| основная | отчислен. на соцстрах | автотранспорт | электрокары | рем. мех | инструмент. | рем. строит. | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| Текущий ре-монт произв. оборудования | утв. план | 0 | 1550 | 613 | 180 | 1013 | 0 | 0 | 0 | 0 | 3356 |
| скор. план | 0 | 1550 | 613 | 180 | 1013 | 0 | 0 | 0 | 0 | 3356 | |
| бух. отчёт | 40 | 1199 | 474 | 56 | 2028 | 0 | 0 | 0 | 0 | 3797 | |
| Результат | -40 | -351 | -139 | -124 | 1015 | 0 | 0 | 0 | 0 | 441 | |
|
Содержание и эксплуатация транспорта |
утв. план | 2005 | 50 | 20 | 0 | 0 | 1000 | 0 | 3000 | 0 | 6070 |
| скор. план | 2005 | 50 | 20 | 0 | 0 | 1000 | 0 | 3000 | 0 | 6070 | |
| бух. отчёт | 2775 | 6 | 2 | 0 | 0 | 661 | 7 | 13347 | 5688 | 21989 | |
| Результат | 775 | -44 | -18 | 0 | 0 | -339 | 7 | 10347 | 5688 | 15919 | |
В следующей таблице рассмотрим элементы затрат по смете цеховых расходов, которые здесь являются причиной перерасхода. Статья расходов “Содержание административного аппарата” включает в себя зарплату основную, где перерасход 344 грн., отчисления на соцстрахование - 108 грн.
Таблица 9 – Анализ сметы цеховых расходов по элементам затрат
| Затраты | План.-отчёт. период | Матер. и полуфабр. с тр.-загот. расход. | Зарплата | Льготные пенсии | Услуги других цехов | Тек. ремонт | ИТОГО | |||
| основная | отчислен. на соцстрах | ПСУ |
Ремстрой-цех |
|||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Содержание администра-тивного аппарата | утв. план | 0 | 6202 | 2453 | 0 | 0 | 0 | 0 | 8655 | |
| скор. план | 0 | 6202 | 2453 | 0 | 0 | 0 | 0 | 8655 | ||
| бух. отчёт | 0 | 6546 | 2561 | 0 | 0 | 0 | 0 | 9107 | ||
| Результат | 0 | 344 | 108 | 0 | 0 | 0 | 0 | 452 | ||
| Текущий ремонт зданий и сооружений | утв. план | 0 | 0 | 0 | 0 | 0 | 200 | 0 | 200 | |
| скор. план | 0 | 0 | 0 | 0 | 0 | 200 | 0 | 200 | ||
| бух. отчёт | 71 | 0 | 0 | 0 | 104 | 70 | 1 | 246 | ||
| Результат | 71 | 0 | 0 | 0 | 104 | -130 | 1 | 46 | ||
| Непро-изводст-венные расходы | бух. отчёт | 0 | 2015 | 797 | 143 | 0 | 2955 | |||
| Результат | 0 | 2015 | 797 | 143 | 0 | 0 | 0 | 2955 | ||
.
При планировании “Ремонтного фонда на текущий ремонт зданий и сооружений” не были включены в план материалы и полуфабрикаты с транспортно-заготовительными расходами (71 грн.), услуги паро-силового участка(104 грн.) и затраты на текущий ремонт (1 грн.), а услуги ремстройцеха не были оказаны на запланированную сумму и составили экономию в размере 130 грн. Непроизводственные расходы содержат перерасход по всем элементам затрат, так как по сути своей вообще не являются объектом планирования.
При всем этом по всем дугим статьям сметы цеховых расходов наблюдается экономия основной заработной платы, а следовательно и отчислений на социальное страхование.
Если проанализировать те же самые статьи, но с начала текущего года, для этого мы составим таблицу на основании данных отчёта хозрасчётного цеха. Данном случае наблюдается перерасход по всем статьям, кроме цеховых расходов и расходов не по вине цеха (последние списываются на общезаводские расходы, а из производственной себестоимости вычитаются). Данная ситуация явно подтверждает тот факт, что цеховая себестоимость фактически превышает запланированную. Проанализировав её более подробно, можно сделать вывод, что причиной перерасхода по статьям “Заработная плата производственных рабочих” – 8200грн., “Отчисления на соцстрах” – 3244 грн., “Расходы на содержание и эксплуатацию оборудования” – 29020 грн. является ежемесячная корректировка плана затрат на фактический процент выполнения валового объёма производства продукции.
Следовательно, для ликвидации факта перерасхода средств по статьям затрат необходимо увеличить производительность труда рабочих цеха, а следовательно и выпуск продукции в целом. Так при ежемесячном выполнении валового объёма минимум на 100% экономия в целом по цеховой себестоимости составила бы сумму 225035 грн. (табл. 10). При этом будет наблюдаться перерасход только по статьям затрат “Топливо и электроэнергияна технологические цели” и будет равна 2981 грн. и “Внепроизводственные расходы” – 5083 грн.
Таблица 10 – Анализ себестоимости продукции цеха № 11 с начала 2007 года
| Себестоимость с начала года | ||||
| План | Фактически | Экономия(-), перерасход(+) | ||
| утверждённый | в перерасчёте на выпуск | |||
| 1 | 2 | 3 | 4 | 5 |
| Топливо и энергия на технологические цели | 18150 | 15636 | 21131 | 5495 |
| Основная заработная плата производственных рабочих | 427789 | 346575 | 354775 | 8200 |
| Отчисления на соцстрах | 169190 | 137070 | 140314 | 3244 |
| Расходы не по вине цеха | 0 | 0 | -11558 | -11558 |
| Цеховые расходы | 429599 | 429599 | 412709 | -16890 |
| Расходы на содержание и эксплуатацию оборудования | 591068 | 459287 | 488307 | 29020 |
| Производственная себестоимость | 1635796 | 1388167 | 1405678 | 17511 |
| Внепроизводственные расходы | 0 | 0 | 5083 | 5083 |
| Полная себестоимость | 1635796 | 1388167 | 1410761 | 22594 |
Итак, общий процент экономии средств по статьям затрат при ежемесячном выполнении валового объёма по цехуна 100% составит 13,75%, а при не выполнении плана производства продукции, то есть фактически перераход денежных средств составляет 1,63%.
Таблица 11 – Анализ себестоимости продукциицеха №11 с начала года при условии ежемесячного выполнения планируемого валового объёма на 100%
| Статьи затрат | Себестоимость с начала года | |||
| план | фактически | экономия(-), перерасход(+) | ||
| утверждён-ный | в перерас-чёте на выпуск | |||
| 1 | 2 | 3 | 4 | 5 |
| Топливо и энергия на технологические цели | 18150 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||