Политика ценообразования на промышленном предприятии
В процессе анализа материальных затрат устанавливаются размеры отклонений от плановых норм использования материалов, электроэнергии, топлива, газа и так далее; причины, обусловившие эти отклонения; определяется величина резервов с целью их мобилизации.
Таблица 12 – Затраты сырья и материалов на комбайн
| Материалы | Единицы измерения | Норма расхода на единицу | Цена за единицу, грн. | Сумма затрат на материалы, грн. | Экономия (-), перерасход(+), грн. | |||||
| план | факт | план | факт | по плановым нормам и ценам | по фактическим нормам и плановым ценам | по фактическим нормам и ценам | за счёт норм расхода | за счёт цен | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| сталь круглая | кг | 7486 | 7486,35 | 2,95 | 2,93 | 22083,7 | 22084,7 | 21922,4 | 1,04 | -162,32 |
| сталь квад-ратная | кг | 5 | 4,73 | 1,75 | 2 | 8,75 | 8,28 | 9,46 | -0,47 | 1,18 |
| сталь полосовая | кг | 87 | 87,137 | 1,85 | 1,82 | 160,95 | 161,20 | 158,75 | 0,25 | -2,45 |
| сталь угловая | кг | 5,5 | 5,59 | 1,9 | 1,90 | 10,45 | 10,62 | 10,61 | 0,17 | -0,01 |
| сталь листо-вая | кг | 1618,5 | 1618,25 | 1,95 | 1,90 | 3156,08 | 3155,59 | 3075,74 | -0,48 | -79,85 |
| сталь шестигранная | кг | 57,5 | 57,678 | 2 | 2,10 | 115 | 115,36 | 121,12 | 0,36 | 5,76 |
| сталь листовая декапир. | кг | 1,5 | 1,403 | 1,75 | 1,80 | 2,625 | 2,46 | 2,52 | -0,17 | 0,06 |
| труба (кроме нерж.) | кг | 365 | 360,995 | 1,25 | 1,20 | 456,25 | 451,24 | 432,8 | -5,01 | -18,44 |
| метизы | кг | 15 | 15,029 | 4,5 | 4,85 | 67,5 | 67,63 | 72,94 | 0,13 | 5,31 |
| сталь кругл. нерж. | кг | 13 | 12,07 | 5 | 5,17 | 65 | 60,35 | 62,37 | -4,65 | 2,02 |
| Наименован. Отсутствует | м | 40 | 40,13 | 8,15 | 7,70 | 326 | 327,06 | 308,83 | 1,06 | -18,23 |
| Бронзовый прокат | кг | 2 | 2,06 | 15,2 | 15,2 | 30,4 | 31,31 | 31,36 | 0,91 | 0,05 |
| алюминиевый прокат | кг | 1,5 | 0,6 | 6,65 | 6,57 | 9,975 | 3,99 | 3,94 | -5,99 | -0,05 |
| медный прокат | кг | 0,5 | 0,035 | 15,1 | 14,9 | 7,55 | 0,53 | 0,52 | -7,02 | -0,01 |
| латунный прокат | кг | 10 | 9,556 | 8,35 | 8,61 | 83,5 | 79,79 | 82,25 | -3,71 | 2,46 |
| електроды | кг | 30 | 31,749 | 10,3 | 10,0 | 307,5 | 325,43 | 318,92 | 17,93 | -6,51 |
| ст. литьё 35 фал | кг | 250 | 248,7 | 2 | 1,87 | 500 | 497,40 | 464,57 | -2,60 | -32,83 |
| ст. литьё 15 Л-1 | кг | 3650,5 | 3653,72 | 1,35 | 1,34 | 4928,18 | 4932,52 | 4881,37 | 4,35 | -51,15 |
| ст.литьё 35 ХГФЛ | кг | 320 | 319,1 | 2,45 | 2,67 | 784 | 781,80 | 852,64 | -2,20 | 70,84 |
| ст.литьё 35 ХГМЛ | кг | 3540 | 3539,8 | 2,5 | 2,95 | 8850 | 8849,50 | 10456,6 | -0,50 | 1607,07 |
| бронз. литьё АЖ 9-4Л | кг | 2,5 | 2,86 | 8 | 7,82 | 20 | 22,88 | 22,37 | 2,88 | -0,51 |
| чугун высокопроч. вч 50-15 | кг | 130,5 | 130,866 | 1,45 | 1,46 | 189,225 | 189,76 | 190,67 | 0,53 |
0.91 |
| модиф. чугун собст. изгот. | кг | 0,5 | 0,576 | 1,3 | 1,28 | 0,65 | 0,75 | 0,74 | 0,10 | -0,01 |
| Наименован. отсутствует | кг | 15 | 16 | 1,3 | 1,46 | 19,5 | 20,80 | 23,31 | 1,30 | 2,51 |
| латун-ное литьё соб. изгот. | кг | 0,5 | 0,464 | 7,15 | 7,24 | 3,575 | 3,32 | 3,36 | -0,26 | 0,04 |
| Наименова-ние отсутствует | кг | 70 | 68,88 | 3,25 | 3,25 | 227,5 | 223,86 | 223,86 | -3,64 | 0,00 |
| Наименова-ние отсутствует | кг | 7,5 | 7,4 | 4,3 | 4,18 | 32,25 | 31,82 | 30,93 | -0,43 | -0,89 |
| прочие мате-риалы | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 16126,5 | 0,00 | 16126,5 | |
| Транспортн расходы | 0 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 1497,29 | 0,00 | 1497,29 | |
| Итого сырьё и материалы | 17728 | 17725,7 | 3,39 | 3,46 | 60069,9 | 60062,2 | 61388,7 | -7,68 | 1326,52 | |
Для определения размера отклонений от плановых норм, а также от плановых заготовительных цен на использованные материалы используем приложение Е “Расшифровка материальных затрат производства Горловского машзавода им. Кирова”, где представлены наименования покупных материалов и полуфабрикатов, используемых при произвдстве комбайна. Данные расчёта сведены в таблице 12.
Из данных видно, что перерасход сырья и материалов по анализируемому изделию составил сумму в 1318,84 грн. (61388,7-60069,9), в том числе за счёт изменения норм расхода произошла экономия в целом по изделию на сумму 7,68 грн., а за счёт изменения цен на сырьё и материалы наблюдается увеличение фактического расхода на 1326,52 грн.
Значительным образом при увеличении цен по сырью и материалам оказало изменение суммы прочих материалов, которое составила 16126,50 грн. Этот рост можно объяснить тем, что данные затраты не являются объектом планирования на предприятии и автоматически списываются на перерасход по данной статье. Но общая сумма перерасхода уменьшается на сумму транспортных расходов (1497,52 грн.). Наибольшую долю экономии по данной статье за счет норм расхода сырья и материалов на производство составили медный прокат – 7,02 грн.,трубы (кроме нерж) – 5,01грн. и сталь круглая нерж – 4,65грн. Но также оказали влияние перерасход таких материалов, как: электроды – 17,93 грн. и стальное литье 15 Л – 1 (4,35 грн.).
Таблица 13 – Анализ материальных затрат на производство комбайна
| Материальные затраты | Сумма затрат на материалы, грн. | Относительное отклонение от плана, грн. | Абсолютное отклонение от плана, % | |
| план | факт | |||
| 1 | 2 | 3 | 4 | 5 |
| Сырье и материалы | 60004,9 | 61326,28 | 1321,4 | 2,20 |
| Топливо и энергия на технологические цели | 7200 | 7357,15 | 157,15 | 2,18 |
| Покупные полуфабрикаты | 140500 | 139962,95 | -537,05 | -0,38 |
| Итого прямых материальных затрат | 207705 | 208646,38 | 941,48 | 0,45 |
В таблице 13 приведён учёт и анализ прямых материальных затрат, приведенных в приложении Е. Здесь четко видно, что по сравнению с запланированными материальные затраты на 0,45% превышают норматив, то есть на 941,48 грн. в том числе сырье и материалы – 1321,4 грн., топливо и энергия на технологические цели – 157,15 грн. При более подробном рассмотрении данные статьи материальных затрат могут служить источниками снижения себестоимости исследуемого комбайна. Экономию же составляют покупные полуфабрикаты – 537,15 грн.
 Имея
ежемесячные
данные отчета
хозрасчетного
основного цеха
М - 11 за три последних
года (приложения
Ж, З, И), проведем
сравнительный
анализ наиболее
весомых цеховых
показателей:
фактический
уровень затрат
на 1 нормо-час,
выполнение
валового объема
и цеховая
себестоимость.
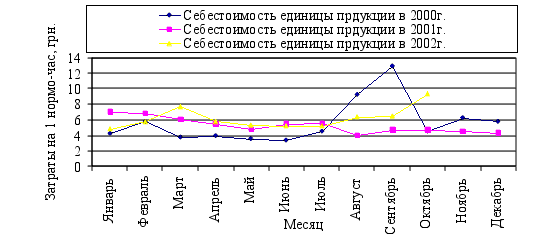
На рисунке 3
показана динамика
изменения
затрат на 1 нормо-час
в течении
трех последних лет. Исходя из данных графика, можно сделать вывод, что в третьей декаде 2007 г. наблюдается тенденция к росту затрат на 1 нормо-час. Это изменение влияет отрицательным образом на экономическую ситуацию в механическом цехе.
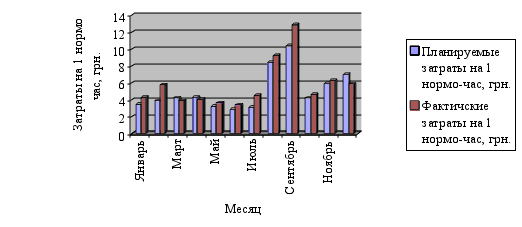 Также,
для более глубокого
рассмотрения
можно проанализировать
помесячный
план затрат
на 1 нормо-час
и фактическое
его выполнение.
Данные представим
в виде гистограмм
за каждый год.
Рисунок 4 – Динамика отклонения фактической суммы затрат на 1 нормо-час от запланированной в 2005 году
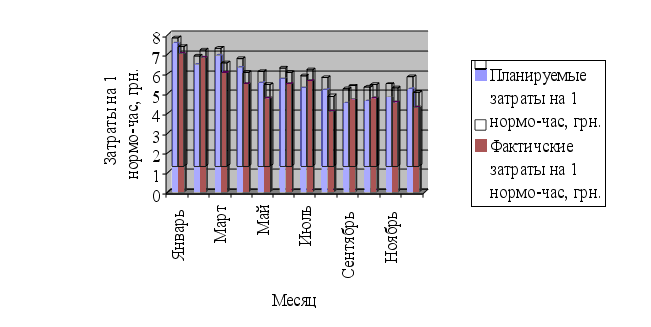
Рисунок 5 – Динамика отклонения фактической суммы затрат на 1 нормо-час от запланированной в 2006 году
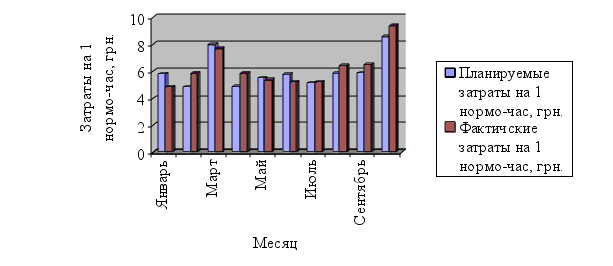 Рисунок
6 – Динамика
отклонения
фактической
суммы затрат
на 1 нормо-час
от запланированной
в 2007 году
Изменение себестоимости продукции механического цеха № 11, как и любого другого производственной объекта, взаимосвязано с изменением объемов производства, а также ежемесячным выполнением запланированного валового объема как в отдельности по цеху, так и в целом по предприятию. На рисунке 7 показана динамика валового объема по анализируемому цеху за три года.
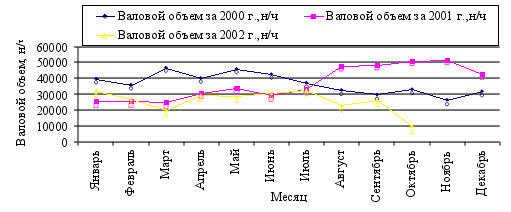 Исходя
из рисунка 7,
наиболее высоким
в течение
рассматриваемых
лет был объем
в ноябре месяце
2006г., а самый низкий
наблюдается
в октябре текущего
года. Это свидетельствует
о спаде производства
продукции,
начиная с третьей
декады 2007 года.
Рисунок 7 – Динамика валового объема механического цеха
Но для более полного анализа себестоимости необходимо провести анализ затрат на 1 гривну товарной продукции. Он направлен на то, чтобы раскрыть издержки на производство и реализацию разнородной продукции. Этот показатель определяется как отношение полной себестоимости товарной продукции к ее стоимости.
Затраты на 1 грн. товарной продукции характерезуют и раскрывают связь продукции и прибыли, получаемой от основного производства. На изменение затрат на 1 грн. призводимой продукции влияют снижение себестоимости единицы, изменения структурных сдвигов, изменения цен на материалы, изменение оптовых цен.
Динамика изменения затрат на одну грн. товарной продукции:
Общее изменение затрат на 1 грн. товарной продукции (I) рассчитывается по формуле:
в процентном отношении
I=(Σzf*qf/Σpf*qf)/(Σzo*qo/po*qo), (15)
где zf, zo – себестоимость единицы изделия фактическая и плановая
соответственно;
qf, qo – объем производства фактический и плановый соответственно;
pf, po – цена единицы изделия фактическая и плановая соответственно.
I=(297800.52*6/343000*6)/(298781*10/343600*10)=0.8682/0.8696=0.994
в денежном выражении
I=(Σzf*qf/Σpf*qf)-(Σzo*qo/po*qo), (16)
I=(297800.52*6/343000*6)-(298781*10/343600*10)=0.8682-0.8696=0.0014.
Общее изменение затрат на 1 грн. товарной продукции рассчитывается в виде относительного отклонения и составляет 99,84%, что свидетельствует о незначительном проценте недовыполнения плана на 0,16% (100-99,84), или на 0,14 коп.
Под влиянием изменения величины объёма, производимой продукции, рассчитаем изменение затрат на 1 грн. продукции (Iq) по формуле:
в процентном отношении
Iq=(Σzo*qf/Σpo*qf)/(Σzo*qo/Σpo*qo), (17)
Iq=(298781*6/343600*6)/(298781*10/343600*10)=0.8696/0.8696=1.00
в денежном выражении
Iq=(Σzo*qf/Σpo*qf)/(Σzo*qo/Σpo*qo). (18)
Iq=(298781*6/343600*6)-(298781*10/343600*10)=0.8696-0.8696=0.00.
Под влиянием изменения величины объёма производимой продукции, изменение затрат на 1 грн. продукции вообще не имело места. То есть сокращение выпуска комбайна на 4 штуки в данном случае не сказалось на изменении затрат на 1 грн. товарной продукции.
Под влиянием изменения себестоимости единицы продукции рассчитаем изменение затрат на 1 грн. производимой продукции (Iz) по формуле:
в процентном отношении
Iz=(Σzf*qf/Σpo*qf)/(Σzo*qf/Σpo*qf), (19)
Iz=(297800.52*6/343600*6)/(298781*6/343600*6)=0.8667/0.8696=0.9967
в денежном выражении
Iz=(Σzf*qf/Σpo*qf)-(Σzo*qf/Σpo*qf). (20)
Iz=(297800.52*6/343600*6)-(298781*6/343600*6)=0.8667-0.8696=-0.0029.
Под влиянием изменения себестоимости единицы продукции изменение затрат на 1 грн. производимой продукции сократились на 0,33% от их общей стоимости, т.е на 0,29 коп. Этот фактор является источником выявления резервов снижения затрат на 1 грн. товарной продукции. Руководству планово-экономического отдела предприятия следует обратить внимание на этот факт.
Под влиянием изменения цены единицы продукции рассчитаем изменение затрат на 1 грн. производимой продукции (Ip) по формуле:
в процентном отношении
Ip=(Σzf*qf/Σpf*qf)/(Σzf*qf/Σpo*qf), (21)
Ip=(297800.52*6/343000*6)/(297800.52*6/343600*6)=0.8682/0.8667=1.0017
в денежном выражении
Ip=(Σzf*qf/Σpf*qf)-(Σzf*qf/Σpo*qf). (22)
Ip=(297800.52*6/343000*6)-(297800.52*6/343600*6)=0.8682-0.8667=0.0015.
Под влиянием изменения цены единицы продукции затраты на 1 грн. производимой продукции изменятся на 0,17% (100-100,17), т.е. при на 0,15 коп.
Взаимосвязь(ΔI) определяется по формуле:
в процентном отношении
ΔI=Iq*Iz*Ip, (23)
ΔI=1*0.9967*1.0017=0.9984
в денежном выражении
ΔI=Iq+Iz+Ip. (24)
ΔI=0+(-0.0029)+0.0015= - 0.0014
Расчет взаимосвязи между анализируемыми показателями показывает, что ввышеприведенные значения были расчитаны верно.
Динамика изменения затрат на производство:
Общее изменение затрат на производство (I) рассчитывается по формуле:
в процентном отношении
I=Σzf*qf/Σzo*qo, (25)
I=297800,52*6/298781*10=1786803,1/2987810=0,598
в денежном выражении
I=Σzf*qf-Σzo*qo. (26)
I=297800,52*6-298781*10=1786803,1-2987810=-1201006,9.
Общее изменение затрат на производство составляет 59,8%, т.е. фактические затраты по сравнению с плановыми снизились на 1201006,9 грн. Это является отрицательным явлением при исследовании динамики изменения затра на производство.
Под влиянием изменения себестоимости рассчитаем изменение затрат на производство (Iz) по формуле:
в процентном отношении
Iz=Σzf*qf/Σzo*qf, (27)
Iz=297800,52*6/298781*6=1786803,1/1792686=0,997
в денежном выражении
Iz=Σzf*qf-Σzo*qf. (28)
Iz=297800,52*6-298781*6=1786803,1-1792686=5882,9.
Под влиянием уменьшения себестоимости предприятие выигрывает 0,3% (100-99,7), в абсолютном отношении – 5882,9 грн. Следовательно, себестоимость является источником снижения затрат на производство.
Под влиянием изменения объема производства рассчитаем изменение затрат на производство продукции (Iq) по формуле:
в процентном отношении
Iq=Σzo*qf/Σzo*qo, (29)
Iq=298781*6/298781*10=1792686/2987810=0,60
в денежном выражении
Iq=Σzo*qf-Σzo*qo. (30)
Iq=298781*6-298781*10=1792686-2987810=-1195124.
Влияние изменения объёма производства, в нашем случае, является отрицательным и предприятие теряет денежные средства на сумму 1195124 грн., т.е. на 60%.
Взаимосвязь (ΔI ) определяется по формуле:
в процентном отношении
ΔI=Iq*Iz, (31)
ΔI=0,997*0,60=0,598
в денежном выражении
ΔI=Iq-Iz. (32)
ΔI=-1195124-5882,9=-1201006,9.
Расчёт взаимосвязи между анализируемыми показателями показывает, что ввышепривёдённые значения были расчитаны верно.
2.2 Анализ прибыли предприятия
Прибыль – это конечный результат деятельности любого предприятия, характеризующий абсолютную эффективность его работы. Она выступает важнейшим фактором стимулирования производства и создаёт финансовую основу для его расширения.
Сумма прибыли, получаемой предприятием, обусловлена объёмом продаж продукции, её качеством и конкурентноспособностью, ассортиментом, уровнем затрат и инфляционным процессом.
Система показателей финансовых результатов включает в себя не только абсолютные, но и относительные показатели эффективности. К ним относят показатель рентабельности (чем выше уровень рентабельности, тем выше эффективность производства). Исходя из вышенаписанного, можно выделить следующие задачи анализа прибыли и рентабельности:
оценка динамики абсолютных показателей финансовых результатов;
определение направленности и размера влияния отдельных факторов на сумму прибыли и уровень рентабельности;
выявление и оценка возможных резервов роста прибыли и рентабельности.
Основными факторами, определяющими прибыль от производства продукции это:
объём реализованной продукции (чем выше прибыль от реализации, тем больше прибыль при прочих равных условиях);
себестоимость продукции (чем меньше себестоимость, тем больше прибыль);
структурные сдвиги в объёме реализованной продукции – на разные виды промышленной продукции, изготовляемой на предприятии в цене предусмотрен разный процент рентабельности, поэтому любое изменение по сравнению с плановым, соотношение удельных весов реализованной продукции с разным уровнем рентабельности приводит к общему изменению прибыли.
При расчете размера прибыли от реализации комбайна можно восользоваться одним из трех методов, установленных согласно международных стандартов, так как именно он является более приемлемым в нашем случае. Существует два варианта расчета суммы прибыли этим методом. Первый вариант метода прямого расчета представляет собой следующую зависимость:
P = Σ C * Q – Σ Z * Q, (34)
где P – прибыль от реализации продукции;
C – цена единицы продукции;
Z – затраты на производство единицы продукции;
Q – объем производства продукции.
Рассчитаем сумму фактической прибыли от реализации (Pf) на основа-нии приведенной выше формулы.
Pf = 343000*6-297800.52*6=2058000-1786803,1=271196,9 (грн.)
При фактической реализации анализируемого вида продукции прибыль составила сумму, равную 271196,9 грн.
Расчет по второму варианту будет выглядеть следующим образом:
прибыль от реализации одного изделия будет составлять сумму 45199,48 грн. (343000-297800,52). Прибыль от реализации всего объема производства продукции равна 271196,9 грн. (45199,48*6).
Данный метод расчета прибыли удобен в том случае, когда необходимо расчитать сумму прибыли при реализации конкретного вида продукции, но его можно применять и при расчете общего объема производства продукции. Он используется при относительно небольшом ассортименте производства продукции. Метод достаточно точный, но очень трудоемкий, когда реализуется большой ассортимент продукции. Кроме того, он не дает возможности определить влияние на прибыль отдельных факторов.
Рассмотрим влияние каждого фактора на прибыль.
Таблица 14 – Анализ факторов, влияющих на прибыль
| Стоимостные факторы | Сумма, грн | Валовой объём, грн |
Выпол-нение плана,% | |||
| план | факт | План | Факт | план к фактическому выпуску | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Оптовая цена | 344000 | 343000 | 3440000 | 2058000 | 3430000 | 59,83 |
| Полная себестоимость | 298781 | 297800,52 | 2987810 | 1786803,1 | 2978005,2 | 59,80 |
| Прибыль | 45219 | 45199,48 | 452190 | 271196,88 | 451994,8 | 59,97 |
По данным таблицы 13 выпуск продукции сократился на 40,17% (59,83-100), одновременно на 40,2% (59,80-100) сократилась себестоимость продукции. Предприятие недополучило запланированной прибыли в размере 180993,12 грн. (271196,88-452190). За счёт снижения объёма продукции предприятие недополучит прибыли в сумме 181644,73 грн. (452190*59,83/100-452190). За счёт изменения себестоимости продукции плановая прибыль уменьшится на 1200701,1 грн. (2978005,2-1786803,1). Под влиянием структурных сдвигов прибыль изменится на 181449,53 грн. (451994,8-452190*59,83/100). Оптовые цены уменьшаться на 1372005 грн. (2058000-3430000).
Динамика изменения прибыли под влиянием таких факторов, как: объём производства, себестоимость и цена.
Общее изменение прибыли (I) определяем по формуле:
в процентном отношении
I=(Σpf*qf-Σzf*qf)/(Σpo*qo-Σzo*qo), (35)
где qf, qo – объём выпуска продукции, фактическая и плановая соответственно;
pf, po – цена продукции, фактическая и плановая соответственно;
zf, zo – себестоимость проидукции, фактическая и плановая соответственно;
I=(343000*6-297800,52*6)/(344000*10-298781*10)=271196,9/452190=0,599
в денежном отношении
I=(Σpf*qf-Σzf*qf)-(Σpo*qo-Σzo*qo). (36)
I=(343000*6-297800,52*6)-(344000*10-298781*10)=271196,9-452190= =-180993,1(грн.)
Под влиянием общего изменения прибыль по сравнению с запланированной была получена в размере 59,9%, что составило 180993,1 грн. Так как в абсолютном отношении сумма представлена со знаком минус, то это значит, что предприятие понесло убытки.
Изменение прибыли под влиянием изменения объёма производства продукции (Iq) определяем по формуле:
в процентном отношении
Iq=(Σpo*qf-Σzo*qf)/(Σpo*qo-Σzo*qo), (37)
Iq=(344000*6-298781*6)/(344000*10-298781*10)=271314/452190=0,60
в денежном отношении
Iq=(Σpo*qf-Σzo*qf)-(Σpo*qo-Σzo*qo). (38)
Iq=(344000*6-298781*6)-(344000*10-298781*10)=271314-452190=-180976(грн.).
Под влиянием уменьшения объёма выпуска продукции размер прибыль также сократился на 40,0% (60-100), что составило 180976 грн.
Изменение размера прибыли под влиянием изменения себестоимости продукции (Iz) рассчитываем по формуле:
в процентном отношении
Iz=(Σpo*qf-Σzf*qf)/(Σpo*qf-Σzo*qf), (39)
Iz=(344000*6-294800,52*6)/(344000*6-298781*6)=277196,9/271314=1,022
в денежном отношении
Iz=(Σpo*qf-Σzf*qf)-(Σpo*qf-Σzo*qf). (40)
Iz=(344000*6-294800,52*6)-(344000*6-298781*6)=277196,9-271314=5882,9(грн.)
При сокращении затрат на производство, т.е. себестоимости продукции, размер прибыли увеличился на 2,2% (100-102,2), что составило сумму, равную 5882,9 грн. несмотря на то, что сумма незначительная, явственно видно, что именно этот фактор обладает резервом увеличения нормы прибыли на предприятии.
Изменение размера прибыли под влиянием изменения цены продукции (Ip) рассчитываем по формуле:
в процентном отношении
Ip=(Σpf*qf-Σzf*qf)/(Σpo*qf-Σzf*qf), (41)
Ip=(343000*6-297800,52*6)/(344000*6-297800,52*6)=271196,9/277196,9=0,978
в денежном отношении
Ip=(Σpf*qf-Σzf*qf)/(Σpo*qf-Σzf*qf). (42)
Ip=(343000*6-297800,52*6)-(344000*6-297800,52*6)=271196,9-277196,9= =-6000(грн.).
Под влиянием снижения цены продукции по сравнению с запланированной размер прибыли сократился на 6000 грн., что составило 97,8%.
Взаимосвязь между факторами, влияющими на размер прибыли прооводится по формуле:
в процентном отношении
ΔI=Iq*Ip*Iz, (43)
ΔI=0,60*1,022*0,978=0,599
в денежном отношении
ΔI=Iq+Ip+Iz, (44)
ΔI=-180976+5882,9+(-6000)=-181093,1(грн.).
Расчёт взаимосвязи между анализируемыми показателями показывает, что ввышепривёдённые значения были расчитаны верно.
2.3 Методы формирования оптовой цены производства продукции
При расчете оптовой цены на предприятиях пользуются различными затратными методами, то есть методами формирования издержек производства.
Ценовой метод полных издержек – метод формирования затрат на основе всех затрат, которые вне зависимости от происхождения списываются на единицу того или иного изделия. Данный метод применяют предприятия, положение которых близко к монопольному и сбыт продукции практически гарантирован.
Таблица 16 – Формирование цены комбайна на основании метода полных издержек на производство
Статьи затрат |
Затраты на производство, грн. |
| 1 | 2 |
|
Прямые затраты, в том числе: |
215103,96 |
| Сырье и материалы | 195527,02 |
| Основная зарплата произв. рабочих | 9118,89 |
| Отчисления на соцстрах | 3419,58 |
| Прочие прямые затраты | 7038,47 |
|
Косвенные затраты, в том числе: |
82696,56 |
| РСЭО | 29502,76 |
| Цеховые расходы | 25526,51 |
| Общезаводские расходы | 25115,92 |
| Прочие косвенные затраты | 2551,37 |
| Итого издержек | 297800,52 |
| Рентабельность, % | 15 |
| Прибыль | 45199,48 |
| Цена изделия | 297815,52 |
При использовании метода полных издержек в ценообразовании выявляется целый ряд его недостатков: во-первых, он не позволяет выявлять резервы снижения затрат, в результате чего заинтересованность в снижении себестоимости продукции выражена слабо; во-вторых, затруднён учет факторов, влияющих на цену, следовательно, понижается конкуренто-способность товара; в-третьих, отмечаются крайне слабые связи с уровнем спроса, а следовательно, рыночные отношения полностью исключаются.
Метод нормативных затрат предполагает определение по всем элементам издержек нормативов затрат в расчёте на единицу производимой продукции.
Нормативными затратами считаются заранее определённые затраты на производство единицы продукции в течение определенного периода времени при использовании оптимальных методов производства и с учетом выполнения определённых условий работы. С этими нормами сравниваются фактические затраты, а полученные отклонения анализируются для выявления недостатков и нарушений в производстве и принятия мер по их устранению.
Таблица 17 – Формирование цены на комбайн по методу нормативных издержек
| Основные элементы формирования цены | Затраты на единицу продукции, грн. | Отклонение, грн. | |
| стандарт | факт | ||
| 1 | 2 | 3 | 4 |
|
Прямые затраты, в том числе: |
215380 | 215103,96 | -276,04 |
| Сырье и материалы | 195730 | 195527,02 | -202,98 |
| Основная зарплата произ- водственных рабочих | 9200 | 9118,89 | -81,11 |
| Отчисления на соцстрах | 3450 | 3419,58 | -30,42 |
| Прочие прямые затраты | 7000 | 7038,47 | 38,47 |
|
Косвенные затраты, в том числе: |
83401 | 82696,56 | -704,44 |
| РСЭО | 29500 | 29502,76 | 2,76 |
| Цеховые расходы | 25650 | 25526,51 | -123,49 |
| Общезаводские расходы | 25115 | 25115,92 | 0,92 |
| Прочие косвенные затраты | 3136 | 2551,37 | -584,63 |
| Итого издержек | 298781 | 297800,52 | -980,48 |
| Прибыль | 45219 | 45199,48 | -19,52 |
| Цена изделия | 344000 | 343000 | -1000 |
Достоинство метода стандартных издержек состоит в возможности управлять издержками по отклонениям от норм, а не по их общей величине. Отклонение по каждой статье периодически соотносятся с финансовыми результатами, что позволяет контролировать не только затраты, но и прибыль.
Метод учета затрат и определения цены на основе сокращённых затрат получил широкое применение в странах Запада. Впервые этот метод был применён в американских фирмах и получил название «директ-костинг» или калькулирование по прямым затратам. Косвенные затраты, согласно этому методу, списывались на финансовые результаты и уменьшали валовую прибыль фирмы.
Таблица 18 – Формирование цены на комбайн по методу сокращенных затрат
|
Статьи затрат |
Затраты на производство, грн. |
| 1 | 2 |
|
Прямые затраты, в том числе: |
215103,96 |
| Сырьё и материалы | 195527,02 |
| Основная зарплата произв. рабочих | 9118,89 |
| Отчисления на соцстрах | 3419,58 |
| Прочие прямые затраты | 7038,47 |
| Прибыль | 128196,04 |
| Рентабельность, % | 59,60 |
| Цена изделия | 343000 |
| Косвенные затраты | 82696,56 |
Таким образом, косвенные расходы не распределяются на конкретные изделия. Но это не означает, что данные издержки игнорируются. В целом по предприятию они должны быть покрыты за счёт валовой прибыли. В нашем случае чистая прибыль единицы продукции определяется как разница между валовой прибылью и косвенными затратами составит сумму, равную 45499,48 грн. (128196,04-82696,56).
Использование ценового метода прямых издержек позволяет формировать цены с учётом оптимальной загрузки производственных мощностей и получение максимальной прибыли. Выявляются изделия, вносящие большой вклад в валовую прибыль предприятия. При наличии свободного рынка в стране фирма может так построить программу производства, чтобы более рентабельные изделия заменили менее прибыльные и убыточные.
После краткого рассмотрения всех методов формирования цены на комбайн, примем решение, что для предприятия более результативным является метод полных издержек на производство. Именно он применяется на рассматриваемом предприятии.
Вывод: Во второй аналитической части диплома рассмотрен процесс калькулирования затрат на производство комбайна, также была проанализирована степень выполнения плана по соответствующим статьям затрат. В работе был проведен структурный анализ себестоимости продукции как в денежном, так и в процентном отношении.
Для выявления резервов снижения себестоимости я провела расчет влияния каждой статьи затрат на общее изменение себестоимости продукции. Так, под влиянием таких факторов, как: основные сырье и материалы, покупные комплектующие изделия, полуфабрикаты и услуги кооперированных предприятий, вспомогательные материалы, заработная плата, а также отчисления из нее на социальное страхование и прочие производственные расходы, сумма себестоимости комбайна сократится. Следовательно, данные статьи затрат могут служить источником возникновения резервов снижения себестоимости продукции.
Также, в процессе разработки дипломного проекта, были рассмотрены фактические и запланированные расходы на содержание и эксплуатацию оборудования, и цеховые расходы за сентябрь месяц 2007 г. по элементам затрат, а также за период от начала текущего года. Был проведен анализ затрат на покупные сырье и материалы, в результате которого я расСчитала отклонение за счет норм расхода и за счет цен на продукцию.
Для более полного анализа были проведены расчеты затрат на 1 грн. товарной продукции, а также была выявлена динамика изменения затрат на производство.
При анализе прибыли были кратко рассмотрены три метода ее расчета, и была расСчитана прибыль от реализации комбайна методом прямого счета, и проведен анализ влияния факторов, влияющих на прибыль.
Также была раСсчитана оптовая цена производства продукции с помощью таких методов, как: метод полных издержек, метод нормативных затрат, метод учета затрат и определения цены на основе сокращенных затрат или «директ-костинг». Для применения на практике был рекомендован метод полных издержек.
3 МЕТОДЫ ПОВЫШЕНИЯ ЭФФЕКТИВНОСТИ ПРОИЗВОДСТВА ЗА СЧЕТ ЦЕНОВЫХ ФАКТОРОВ
3.1 Анализ себестоимости по технико-экономическим факторам
Так как себестоимость является одним из ценообразующих факторов, то я считаю необходимым рассмотреть её в разрезе таких технико-экономических факторов, как: повышение качества продукции, совершенствование производства и труда и т.д.
При расчете новой себестоимости очистного комбайна необходимо учесть возможные пути снижения затрат. На снижение себестоимости изделия оказывают влияние такие статьи затрат, как:
основные сырье и материалы;
покупные комплектующие изделия, полуфабрикаты и услуги кооперированных предприятий;
вспомогательные материалы;
заработная плата производственных рабочих;
отчисления из зарплаты на социальное страхование;
прочие производственные расходы.
То есть, при учете влияния всех вышеуказанных факторов, полная себестоимость единицы продукции сократится примерно на 980 грн. от запланированной суммы затрат на производство.
Влияние мероприятий по совершенствованию продукции, повышения её качества заключается в улучшении конструкций изделий и совершенствовании технологий их изготовления связано с дополнительными затратами, и компенсируется увеличением цены. Мероприятия по повышению качества изделий сопровождается укреплением технологической дисциплины, что приводит к уменьшению производственных потерь, и к снижению себестоимости продукции. Влияние мероприятий на изменение себестоимости (ΔS) можно определить по формуле:
ΔS=(Sf/pf-So/po)*qf*pf, (45)
где So, Sf – себестоимость изделия до введения мероприятия и после;
po, pf – цена изделия до и после введения мероприятия;
qf – объём продукции после призведённых мероприятий.
Влияние мероприятий по совершенствованию производства и труда. Группа факторов, связанных с организацией производства и труда, оказывает мнообразное влияние на себестоимость продукции:
во-первых, совершенствование организации производства объединяет мероприятия, направленные на развитие специализации производства, улучшение организации обслуживания производственных процессов, улучшение материально-техничекого снабжения, сокращение транспортных расходов, улучшение использование основных фондов, сокращение прочих затрат производства;
во-вторых, совершенствование организации труда и управления объединяет мероприятия по совершенствованию рабочих мест, улучшению их обслуживания, внедрению передовых методов организации труда, совершенствование нормирования и оплаты труда, совершенствование управления прозводством.
ΔS=Σ(pi-Si)*qi, (46)
где Si – себестоимость полуфабрикатов при изготовлении собственными
силами;
pi – стоимость покупных полуфабрикатов;
qi – объём полуфабрикатов, потребляемых в производстве.
Улучшение материально-технического снабжения влияет на уровень транспортно-заготовительных расходов, затрат на содержание складских помещений, отдела снабжения. Изменение себестоимости под влиянием данного фактора можно определить по формуле:
ΔS=(Cf-Co)+Σpi*(df-do)/100, (47)
где Cf, Co – расходы на содержание отдела снабжения до и после внедрения мероприятия;
pi – оптовая цена материала вида i;
df, do – доля транспортно-заготовительных расходов до и после внедрения мероприятия.
Экономия расходов по содержанию и эксплуатации оборудования определяется по смете при помощи сопоставления статей до и после внедрения мероприятия. Экономия за счёт относительного сокращения амортизационных отчислений определяется по формуле:
ΔS=(Af/Qf-Ao/Qo)*Qf, (48)
Влияние объёма производства. Все расходы производства делятся на условно-переменные и условно-постоянные. При увеличении объёма производства условно-постоянные расходы остаются неизменными, значит рост производства является резервом сокращения себестоимости продукции. Изменение себестоимости будет определяться по формуле:
ΔS=Sf-So*k, (49)
где Sf, So – себестоимость товарной продукции;
k – коэффициент, учитывающий изменение объёма производства.
Влияние структурных сдвигов. Изменение структуры выпускаемой продукции оказывает влияние на любые обобщающие показатели, в том числе, на изменение себестоимости товарной продукции, тем более на показатель затрат на 1 гривну товарной продукции. Влияние данного фактора можно определить по формуле:
ΔS=(Σqf*zo/Σqf*po-Σqo*zo/Σqo*po)*(pf*qf), (50)
где zo, zf – себестоимость продукции по плану и фактически соответственно;
qo, qf – объём производства по плану и фактически соответственно;
po, pf – цена изделия по плану и фактически соответственно.
ΔS=(6*298781/6*344000-10*298781/10*344000)*(343000*6)=0
Данный показатель равен нулю, т.к. в данной дипломной работе мы рассматриваем только один вид продукции машзавода и не учитываем полный ассортимент выпуска.
3.2 Анализ цены продукции
Анализируемое предприятие, т. е. ЗАО «Горловский машиностроитель» при установлении цены на производимую продукцию придерживается метода ценообразования «средние затраты плюс прибыль». Так, при расчете цены (С) на комбайн получим следующее выражение:
С = 297800,52+45199,48=343000 (грн.)
В данном случае, прибыль составляет сумму 45199,48 грн., которую определяет производитель продукции через процент рентабельности, исходя из предположительной ценности товара.
Но данный метод определяет лишь нижнюю границу цены производства, он совершенно не учитывает положение, занимаемое продуктом на рынке товаров и услуг, – это является отрицательной чертой данного метода ценообразования.
Для того, чтобы повысить эффективность производства за счет