Экономико-статистический анализ деятельности СООО "Степове"
Содержание
Введение
1. Теоретический аспект экономико-статистического анализа
1.1 Описательная статистика
1.2 Дисперсионный анализ
1.3 Корреляционно-регрессионный анализ
2. Экономическая характеристика предприятия
2.1 Специализация СООО «Степове»
2.2 Анализ земельных ресурсов
2.3 Анализ трудовых ресурсов
2.4 Анализ основных фондов предприятия
2.5 Горизонтальный анализ баланса
2.6 Вертикальный анализ баланса предприятия
2.7 Ликвидность и платежеспособность
3. Проведение статистического анализа при помощи MS Excel
3.1 Описательная статистика
3.2 Однофакторный дисперсионный анализ
3.3 Регрессионный анализ
Выводы и предложения
Литература
Введение
Рыночные отношения предъявляют повышенные требования к своевременности, достоверности, полноте информации, без которой немыслима эффективная финансовая деятельность любой организации.
Главной задаче современных информационных технологий финансового управления является своевременное предоставление достоверной, в необходимом количестве информации специалистам и руководителям для принятия обоснованных управленческих решений.
Автоматизированная информационная технология представляет собой совокупность методов и способов сбора, передачи, накопления, хранения, поиска и обработки информации на основе применения средств вычислительной техники и связи.
Объектом исследования являются показатели деятельности СООО «Степове» Славяносербского района, а также показатели некоторых других сельскохозяйственных производителей данного района.
Цель данной курсовой работы состоит в отображении возможностей MS Excel при осуществлении статистического анализа.
1. Теоретический аспект экономико-статистического анализа
1.1 Описательная статистика
Основное назначение описательной статистики заключается в том, чтобы с использованием разных математических инструментов свести тысячи наблюдений к нескольким итоговым параметрам.
Основной целью описательной статистики является описание набора данных с помощью представленных далее инструментов, которые позволяют сделать выводы после анализа статистических данных. Если статистика включает только одну переменную, то она называется одномерной статистикой.
Под термином переменная понимать одну характеристику объекта или события. Переменные могут быть количественными или качественными. Количественные переменные должны иметь конкретные числовые значения и могут быть дискретными или непрерывными.
Задача описательной статистики заключается в том, чтобы с использованием разных математических инструментов свести тысячи наблюдений к нескольким итоговым параметрам.
Основная цель описательной статистики является описание набора данных с помощью определенных инструментов, которые позволяют сделать выводы после анализа статистических данных. Статистические показатели – это обобщающая характеристика какого-либо свойства совокупности, группы. Если статистика включает только одну переменную, то она называется одномерной статистикой.
Описательная статистика входит в состав надстройки Анализ данных. При этом необходимо указать лишь анализируемый диапазон показателей, а программа автоматически выведет результативную таблицу. Эти же все функции пользователь при необходимости может заполнить вручную при помощи Мастера функций категории статистические.
Опишем далее значение каждой рассчитанной автоматически функции режима «Описательная статистика».
Функция среднее
– это средне
арифметическое
значение признака
и показывает
среднее арифметическое
значение y и
последующих
х в порядке их
ввода
 .
Средне арифметическая
является наиболее
распространенным
видом средних
величин. Ее
применяют
тогда, когда
общий объем
варьирующего
признака для
всей совокупности
составляет
сумму индивидуальных
значений усредненного
признака. Средне
арифметическая
рассчитывается
как соотношение
суммы отдельных
значений признака
к количеству
единиц совокупности.
Модой называется значение признака, которое наиболее часто повторяется в исследуемой совокупности, т.е. это вариант, который имеет наибольшую частоту.
Медиана - это значение, которое разбивает выборку на две равные части. Половина наблюдений лежит ниже медианы, и половина наблюдений лежит выше медианы. Медиана вычисляется следующим образом. Изучаемая выборка упорядочивается в порядке возрастания. Получаемая последовательность ak, где k=1,..., 2*m+1называется вариационным рядом или порядковыми статистиками. Если число наблюдений нечетно, то медиана оценивается как: am+1. Если число наблюдений четно, то медиана оценивается как:
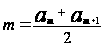
Стандартное отклонение (средне-квадратическое) вычисляется как средняя из отклонений вариантов от их средней арифметической. Представляет собой меру колеблемости.
Дисперсия -
средний квадрат
отклонений
вариантов (х)
от средней
арифметической
( ).
Является мерой
вариации, т. е.
колеблемости
признака
 .
Асимметрия - это коэффициент асимметрии Ка колеблется от -3 до +3. Если Ка>0, то асимметрия правосторонняя, если Ка<0, то левосторонняя, если Ка=0, то вариационный ряд считается симметричным.
Экцесс - крутость распределения, т. е. островершинность или плосковершинность кривой на графике. Если Е>3, то распределение островершинное, при Е<3 – низковершинное.
Интервал (или размах вариации) – это разница между наибольшим и наименьшим значениями варьирующего признака.
Минимум и максимум соответствует минимальному и максимальному значению признака в исследуемой совокупности.
Сумма характеризует функцию СУММ всех признаков совокупности.
Счет показывает количество наблюдений (признаков) в исследуемой совокупности.
Наибольший и наименьший задаются в окне режима «Описательная статистика» и позволяют вычислить максимальное или минимальное 2-е, 3-е и т.д. значение. Если в окне задать наибольшее 1 (наименьшее 1) значение, то оно будет соответствовать максимуму (минимуму) совокупности.
1.2 Дисперсионный анализ
Дисперсионный анализ – это метод статистической оценки надежности проявления зависимости результативного признака от одного или нескольких факторов. На основе дисперсионного анализа решаются задачи:
1)общая оценка достоверности различия средних при группировке единиц по одному фактическому признаку или нескольким;
2)оценка достоверности взаимодействия между 2-мя или большим числом факторов;
3)оценка частных различий между парами средних.
Статистическая оценка достоверности показателей осуществляется по выборочным данным. Следовательно, дисперсионный анализ является методом оценки выборочных характеристик связи между факторами.
Этапы дисперсионного анализа:
1)формулировка статистической задачи: дисперсионный анализ предполагает наличие аналитической группировки по одному или более фактических признаков. Результаты дисперсионного анализа зависят от правильности проведения группировки: количество интервалов; границы интервалов; рельефность отличия средних групповых величин;
2)теоретический анализ: применению дисперсионного анализа предшествует широкий теоретический анализ сущности изучаемого явления и процесса, возможности наличия связей между факторами с точки зрения здравого смысла и исследуемой науки;
3)выражение изучаемой взаимосвязи в виде модели: на основе поставленной задачи проводится отбор наиболее значимых факторов и формируется гипотеза относительно их взаимодействия, а затем начинается математическая обработка данных, т. е. строится математическая модель, которую можно представить в виде математического уравнения или в виде строгой схемы взаимодействия факторов;
4)анализ и интерпретация рассчитываемых характеристик связей и окончательные выводы относительно выдвинутой нулевой гипотезы.
Для того, чтобы провести дисперсионный анализ в Excel, необходимо активировать команду «Анализ данных». Для этого проходится следующий путь: Сервис -> Надстройки -> Пакет анализа. После этого в меню «Сервис» появляется команда «Анализ данных» и выбирается команда «Однофакторный дисперсионный анализ».
Далее необходимо заполнить окно «Однофакторный дисперсионный анализ»:
«Входной интервал» - вводится ссылка на диапазон, содержащий анализируемые данные. Ссылка должна состоять не менее чем из двух смежных диапазонов данных, данные в которых расположены по строкам или столбцам.
«Группирование» - установите переключатель в положение. По столбцам или По строкам в зависимости от расположения данных во входном диапазоне.
«Метки в первой строке/Метки в первом столбце» - если первая строка исходного диапазона содержит названия столбцов, установите переключатель в положение Метки в первой строке. Если названия строк находятся в первом столбце входного диапазона, установите переключатель в положение Метки в первом столбце. Если входной диапазон не содержит меток, то необходимые заголовки в выходном диапазоне будут созданы автоматически.
«Альфа» - введите уровень значимости, необходимый для оценки критических параметров F-статистики. Уровень альфа связан с вероятностью возникновения ошибки типа I (опровержение верной гипотезы).
«Выходной диапазон» - введите ссылку на левую верхнюю ячейку выходного диапазона. Размеры выходной области будут рассчитаны автоматически, и соответствующее сообщение появится на экране в том случае, если выходной диапазон занимает место существующих данных или его размеры превышают размеры листа.
«Новый лист» - установите переключатель, чтобы открыть новый лист в книге и вставить результаты анализа, начиная с ячейки A1. Если в этом есть необходимость, введите имя нового листа в поле, расположенном напротив соответствующего положения переключателя.
«Новая книга» - установите переключатель, чтобы открыть новую книгу и вставить результаты анализа в ячейку A1 на первом листе в этой книге.
Интерпретация результатов:
«Группы» - данные по выработке в первую и вторую смены.
«Счет» - количество наблюдений в каждой из групп.
«Сумма» - сумма элементов каждой из групп.
«Среднее» - средняя выработка в каждой из групп.
«Дисперсия» - рассчитывается дисперсия по каждой из групп;
SS - сумма квадратов;
df - число степеней свободы;
MS – средний квадрат;
F – расчетное значение отношения Фишера;
P - уровень значимости для вычисленного F;
F критическое – табличное значение отношения Фишера.
Результаты расчетов аналогичны результатам, полученным при расчетах вручную.
1.3 Корреляционно-регрессионный анализ
Регрессионный и корреляционный анализы — это эффективные методы, которые разрешают анализировать значительные объемы информации с целью исследования вероятной взаимосвязи двух или больше переменных.
Корреляционной связью называют важнейший частный случай статистической связи, состоящий в том, что разным значениям одной переменной соответствуют различные средние значения другой. С изменением значения признака х закономерным образом изменяется среднее значение признака у; в то время как в каждом отдельном случае значение признака у (с различными вероятностями) может принимать множество различных значений.
В регрессионном анализе рассматривается связь между одной переменной, которая называется зависимой переменной, или признаком, и несколькими другими, которые называются независимыми переменными.
Эта связь представляется с помощью математической модели, то есть уравнением, которое связывает зависимую переменную (у) с независимыми (х) с учетом множества соответствующих предположений.
Поскольку целью регрессионного анализа есть выявление влияния переменных Х на значение переменной У, последнюю еще называют откликом, или результативным фактором, а переменные х — факторами, которые влияют на отклик.
Регрессионный анализ используется по двум причинам.
Во-первых, так как описание зависимости между переменными помогает установить наличие возможной причинной связи.
Во-вторых, получение аналитической зависимости между переменными дает возможность предусматривать будущие значения зависимой переменной по значениям независимых переменных.
Применение метода корреляции для анализа связи складывается из следующих последовательно решаемых вопросов:
- Установление причин связи;
- Отбор наиболее существенных признаков для анализа;
- Определение формы связи и подбор математического уравнения для выражения существенных связей;
- Расчет числовых характеристик корреляционной связи.
Уравнение, с помощью которого выражается аналитическая связь называется уравнением регрессии.
При проведении корреляционно – регрессионного анализа нужно соблюдать этапы его проведения:
1.Качественный анализ сущности изучаемого явления
2.Постановка задач и выбор факторных и результативных признаков
3.Сбор статистического материала, его контроль
4.Установление аналитической формы связи, расчет параметров уравнения связи и других количественных характеристик
5.Определение тесноты связи
6.Оценка статистической надежности выборочных показателей связи
7.Интерпретация полученных характеристик, оформление результатов в виде таблиц и графиков.
В соответствии с сущностью корреляционной связи ее изучение имеет две цели:
измерение параметров уравнения, выражающего связь средних значений зависимой переменой со значениями независимой переменной (зависимость средних величин результативного признака от значений одного или нескольких факторных признаков);
измерение тесноты связи двух (или большего числа) признаков между собой.
Вторая задача специфична для статистических связей, а первая разработана для функциональных связей и является общей. Основным методом решения задачи нахождения параметров уравнения связи является метод наименьших квадратов (МНК).
Существуют также другие специфические задачи корреляционно-регрессионного метода, имеющих не формально математический, а содержательный характер:
задача выделения важнейших факторов, влияющих на результативный признак. Эта задача решается в основном на базе мер тесноты связи факторов с результативными признаками;
задача оценки хозяйственной деятельности по эффективности использования имеющихся факторов производства. Эта задача решается путем расчета для каждой единицы совокупности тех величин результативного признака, которые были бы получены при средней по совокупности эффективности использования факторов и сравнения их с фактическими результатами производства;
задача прогнозирования возможных значений результативного признака при задаваемых значениях факторных признаков. Такая задача решается путем подстановки ожидаемых, или планируемых, или возможных значений факторных признаков в уравнение связи и вычисления ожидаемых значений результативного признака;
задача подготовки данных, необходимых в качестве исходных для решения оптимизационных задач.
Для проведения регрессионного анализа используется статистическая функция ЛИНЕЙН.
Одновременно с вычислением параметров линейного уравнения регрессии (в том числе и множественной) функция ЛИНЕЙН может возвращать дополнительную регрессионную статистику.
В эту статистику входят:
SE1,...,SEn — стандартные значения ошибок для коэффициентов m1,..., mn ;
SEb — стандартное значение ошибки для постоянной b;
R2 - величина достоверности аппроксимации (коэффициентов детерминированности);
SEy — стандартная ошибка для оценки Y;
F — F-статистика, или F-отношение;
df — количество степеней свободы (N-m-1);
SSрег — регрессионная сумма квадратов;
SSост. — остаточная сумма квадратов.
Для получения этой статистики нужно выделить диапазон клеток из пяти строк и количеством колонок, которое на единицу больше количества независимых переменных.
Кроме того, четвертый параметр функции ЛИНЕЙН может равняться единице.
После введения параметров надо, держа нажатыми клавиши Сtrl и Shift, нажать клавишу Еnter.
Ниже демонстрирует последовательность, в которой возвращается дополнительная регрессионная статистика в клетки рабочего листа при введении формулы с функцией ЛИНЕЙН в верхний левый угол этого диапазона.
mnmn-1…m2m1b
sensen-1…se2se1seb
R2sey
Fdf
SSрег.SSост.
Для более удобного расчета регрессионного анализа можно использовать надстройка Анализ данных / Регрессия.
Также зависимость между признаками можно изобразить графически при помощи Мастера диаграммы, выбрать точечный вид и добавить линию тренда.
Графические изображения используются прежде всего для наглядного представления статистических данных, благодаря им существенно облегчается их восприятие и понимание. Существенна их роль и тогда, когда речь идет о контроле полноты и достоверности исходного статистического материала, используемого для обработки и анализа.
Графическое представление статистических данных является не только средством иллюстрации статистических данных и контроля их правильности и достоверности. Благодаря своим свойствам оно является важным средством толкования и анализа статистических данных, а в некоторых случаях - единственным и незаменимым способом их обобщения и познания. В частности, оно незаменимо при одновременном изучении нескольких взаимосвязанных экономических явлений, так как позволяет с первого взгляда установить существующие между ними соотношения и связи, различие и подобие, а также выявить особенности их изменений во времени.
2. Экономическая характеристика предприятия
Анализируемое предприятие – Сельскохозяйственное Общество с ограниченной ответственностью «Степове», расположенное в Луганской области, Славяносербском районе, с. Степове.
Географическое положение предприятия достаточно выгодно, поскольку оно находится рядом с важными автодорожными магистралями и недалеко (в 30 км) от областного центра г. Луганска. Климат на этой территории благоприятный для выращивания сельскохозяйственных культур – жаркое лето и умеренная снежная зима.
Сельскохозяйственное общество с ограниченной ответственностью является предприятием, основанном на условиях соглашения граждан Украины, юридических лиц путем объединения их имущественных, земельных паевых, собственных средств для предпринимательской деятельности в соответствии с законодательством Украины.
Основной целью Общества является производство сельскохозяйственной продукции, ее переработка и реализация, другие виды хозяйственной деятельности, направленные на удовлетворение потребностей как участников Общества, так и всего населения Украины, и получение прибыли.
Предметом деятельности Общества является:
- организация сельскохозяйственного производства и реализация продукции и сырья;
- переработка сельскохозяйственной продукции как собственного производства, так и приобретенной.
2.1 Специализация СООО «Степове»
Результаты хозяйственной деятельности во многом зависят от уровня специализации и концентрации производства. Специализация и концентрация сельскохозяйственного производства развиваются под воздействием двух тенденций: с одной стороны, углубление общественного разделения труда содействует более узкой специализации, а с другой — особенности сельскохозяйственного производства (сезонность, особая роль земли и тесная связь растениеводства и животноводства) вызывают необходимость развития многоотраслевых предприятий. Большинство колхозов и совхозов являются многоотраслевыми, хотя в последние годы увеличилось количество узкоспециализированных хозяйств (птицефабрик, овощных фабрик, комплексов по выращиванию и откорму животных и др.). Однако такая узкая специализация возможна далеко не по всем видам сельскохозяйственной продукции.
Для оценки уровня (глубины) специализации производства рассчитывают коэффициент специализации:
К сп. = 100 / Σ[У дi ·(2n – 1)]
где У дi – удельный вес 1-го вида товарной продукции в общем ее объеме; п – порядковый помер отдельных видов продукции по их удельному весу в ранжированном ряду.
Значение коэффициента специализации может колебаться от 0 до 1. Если его уровень меньше 0,2, то это свидетельствует о слабо-выраженной специализации, от 0,2 до 0,4 — о средней, от 0,4 до 0,65 — о высокой и свыше 0,65 — об углубленной.
Определим коэффициент специализации нашего предприятия за анализируемый период:
1). 2004г. К сп. = 100/(35,7 · 1 + 25,2 · 3 + 15,6 · 5 + 9,6 · 7 + 7,3 · 9 +
+2,6 · 11 + 1,8 · 13 + 0,8 · 15 + 0,6 · 17 + 0,6 · 17 + 0,1 · 19) = 0,24
2). 2005г. К сп. = 100/(38,4 · 1 + 26,4 · 3 + 12,1 · 5 + 11,2 · 7 + 6,3 · 9 +
+ 2,8 · 11 +1,2 · 13 + 0,8 · 15 + 0,4 · 17 + 0,3 · 19 + 0,1 · 21) = 0,26
3). 2006г. К сп. = 100/(28,1· 1 + 26,6 · 3 + 17,8 · 5 + 16,4 · 7 + 7,3 · 9 +
+ 1,5 · 11 + 1,3 · 13 + 0,4 ·15 + 0,4 · 15 + 0,1 · 17 + 0,1 · 17) = 0,23
Отсюда можно сделать вывод, что коэффициент специализации за анализируемый период поддавался не значительным колебаниям и предприятие СООО «Степове» имеет среднюю специализацию. Основными отраслями являются производство и реализация мяса КРС, молока и зерновых культур, остальные отрасли – дополнительные.
2.2 Анализ земельных ресурсов
Земля является основным элементом национального богатства и главным средством производства в сельском хозяйстве. Поэтому рациональное использование земельных ресурсов имеет большое значение для развития национальной экономики. С ним тесно связаны объем производства сельскохозяйственной продукции и продовольственная проблема.
Каждое предприятие должно эффективно использовать землю, бережно относиться к ней, повышать ее плодородие, не допускать эрозии почв, заболачивания, зарастания сорняками и т.д.
Если рассматривать сельскохозяйственные угодия с точки зрения интенсивности их использования, то наиболее интенсивно используются и дают лучшую отдачу пашня, затем улучшенные сенокосы и пастбища, многолетние насаждения, а потом естественные луга и пастбища. Поэтому для оценки степени интенсивности использования земель в хозяйстве необходимо рассмотреть показатели удельного веса каждого вида угодий в общей площади земель сельскохозяйственного назначения в динамике (табл. 1).
Таблица 1.
Анализ динамики состава и структура земельных угодий предприятия
| Виды угодий | 2004 г. | 2005 г. | 2006г. | Отклонение 06г. от 04 г. | ||||
| Площадь, га | Удельный вес, % | Площадь, га | Удельный вес, % | Площадь, га | Удельный вес, % | Площадь, га | Удельный вес, % | |
| Сельскохозяйственные угодья, в т.ч. | 5360,5 | 100 | 3995,0 | 100 | 3717,7 | 100 | - 1642,8 | |
| пашня | 4672,7 | 87,2 | 3448,9 | 86,3 | 3491,1 | 93,9 | - 1181,6 | 6,7 |
| сенокосы | 337,0 | 6,3 | 271,6 | 6,8 | 151,9 | 4,1 | - 185,1 | - 2,2 |
| пастбища | 350,8 | 6,5 | 274,5 | 6,9 | 74,7 | 2,0 | -276,1 | - 4,5 |
| Многолетние насаждения | - | - | - | - | - | - | - | - |
| Несельскохозяйственные угодья | - | - | - | - | - | - | - | - |
| Общая земельная площадь | 5360,5 | 100 | 3995,0 | 100 | 3717,7 | 100 | - 1642,8 | - |
Проанализировав данные таблицы1. можем сделать вывод, что на предприятии происходит значительное сокращение сельскохозяйственных угодий: пашни – на 1181,6 га, сенокосы – на 185,1 га, пастбища – 276,1 га. В общем же земельный фонд предприятия на 01.01.07г. по сравнению с 2004г. уменьшился на 1642,8 га. Это негативно влияет на результаты деятельности предприятия: сокращаются посевные площади, уменьшается количество произведенной с/х продукции, уменьшается прибыль предприятия.
2.3 Анализ трудовых ресурсов
К трудовым ресурсам относится та часть населения, которая владеет необходимыми физическими данными, знаниями и трудовыми навыками в соответствующей отрасли. Формирование трудовых ресурсов и их использование в разных отраслях экономики имеют свои особенности. В сельском хозяйстве с развитием производительных сил, научно-технического прогресса сокращается численность работников, занятых непосредственно производством продукции, в их использовании наблюдается сезонность и тесная связь с природно-климатическими условиями.
Достаточная обеспеченность сельскохозяйственных предприятий необходимыми трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеют большое значение для увеличения объема производства продукции и повышения эффективности производства.
Таблица 2.
Анализ динамики состава и структуры трудовых ресурсов предприятия
| Категории работников | 2004 г. | 2005 г. | 2006г. | Отклонение 06г. от 04 г. | ||||
| Среднесписочная численность, чел. | Удельный вес, % | Среднесписочная численность, чел. | Удельный вес, % | Среднесписочная численность, чел. | Удельный вес, % | Среднесписочная численность, чел. | Удельный вес, % | |
| Занятые в сельскохозяйственном производстве, в т.ч. | 226 | 100 | 210 | 100 | 168 | 100 | - 58 | - |
| работники растениеводства | 102 | 45 | 63 | 30 | 45 | 27 | -57 | -18 |
| работники животноводства | 124 | 55 | 147 | 0,7 | 123 | 73 | -1 | 18 |
| Общее количество работников | 226 | 100 | 210 | 100 | 168 | 100 | -58 | - |
Проанализировав Таб. 2, характеризующую движение работников, занятых в сельскохозяйственном производстве, СООО «Степове», можем сделать вывод, что на предприятии происходит сокращение трудовых ресурсов. Особенно значительные сокращения происходят работников растениеводства (на 57 чел.), это связано с уменьшением сельскохозяйственных угодий предприятия. Количество работников, занятых в животноводстве, в 2005г. по сравнению с 2004г. увеличилось на 20 чел., но уже в 2006г. этот показатель сравнялся с базисными данными - с 2004г. В общем же на предприятии количество работников сельскохозяйственной сферы уменьшилось на 58 чел. с 2004г. по 2006г.
2.4 Анализ основных фондов предприятия
Обеспеченность сельскохозяйственных предприятий основными средствами производства и эффективность их использования являются важными факторами, от которых зависят результаты хозяйственной деятельности, в частности качество, полнота и своевременность выполнения сельскохозяйственных работ, а следовательно, и объем производства продукции, ее себестоимость, финансовое состояние предприятия. В связи с этим анализ обеспеченности предприятий основными фондами и поиск резервов повышения эффективности их использования имеет большое значение.
Таблица 3.
Анализ динамики и структуры основных средств предприятия
| Группы основных средств | 2004 г. | 2005 г. | 2006г. | Отклонение 06г. от 04 г. | ||||
| Среднегодовая стоимость, тыс. грн. | Удельный вес, % | Среднегодовая стоимость, тыс. грн. | Удельный вес, % | Среднегодовая стоимость, тыс. грн. | Удельный вес, % | Среднегодовая стоимость, тыс. грн. | Удельный вес, % | |
| Основные производственные средства сельскохозяйственного назначения | 2064,0 | 93,5 | 2316,2 | 94,2 | 2769,8 | 95,1 | 705,8 | 1,6 |
| Основные производственные средства не сельскохозяйственного назначения | 142,8 | 6,5 | 142,8 | 5,8 | 142,8 | 4,9 | - | -1,6 |
| Непроизводственные основные средства | - | - | - | - | - | - | - | - |
| Всего | 2206,8 | 100 | 2459,0 | 100 | 2912,6 | 100 | 705,8 | |
По данным таблицы 3. видно, что на предприятии происходит постепенное обновление основных производственных фондов сельскохозяйственного назначения (их стоимость в 2006г. по сравнению с 2004г. увеличилась на 705,8 тыс.грн.). Это происходит за счет покупки новых машин и оборудования и за счет поступления рабочего и продуктивного скота. В общей структуре основных фондов предприятия существует тенденция постепенного увеличения доли основных фондов с/х назначения (на 1,6%) и уменьшения основных фондов нес/х назначения (на 1,6%). Также предприятии, как видно с таблицы 3, не имеет непроизводственных основных средств – т.е. основных средств жилищно-коммунального хозяйства, здравоохранения, культуры и др.
2.5 Горизонтальный анализ баланса
При горизонтальном анализе выявляются абсолютные и относительные изменения величины статей баланса за определенный период, дается оценка этим изменениям (Таб. 4).
Вариант горизонтального анализа является трендовым, который базируется на расчетах относительных отклонений показателей за ряд лет от уровня базисного года, для которого все показатели принимаются за 100%. Трендовый анализ широко используется в прогнозировании.
Таблица 4.
Горизонтальный анализ баланса СООО «Степове»
| Показатели | На 01.01.06г. | На 01.01.07г. | ||
| тыс.грн | % | тыс. грн | % | |
| А К Т И В | ||||
| 1. Внеоборотные активы | ||||
| 1.1. Основные средства (ост. ст-ть) | 1681,5 | 100 | 1941,4 | 115,5 |
| 1.2. Незавершенное строительство | 27,0 | 100 | 27,0 | 100 |
| 1.3. Долгосрочные финансовые инвестиции | 54,7 | 100 | 54,7 | 100 |
| Всего по разделу 1 | 1763,2 | 100 | 2023,1 | 114,7 |
| 2. Запасы и затраты | ||||
| 2.1. Производственные запасы | 2332,4 | 100 | 1970,8 | 84,5 |
| 2.2. Животные на выращивании и откорме | 1725,9 | 100 | 2178,1 | 126,2 |
| 2.3. Незавершенное производство | 383,8 | 100 | 529,4 | 137,9 |
| 2.4. Готовая продукция | 18,8 | 100 | 17,8 | 94,7 |
| 2.5. Товары | 18,8 | 100 | 3,9 | 20,7 |
| 2.7. Расходы будущих периодов | - | 3,1 | * | |
| Всего по разделу 2 | 4479,7 | 100 | 4703,1 | 105,0 |
| 3. Денежные средства, расчеты и другие активы | ||||
| З.1. Дебиторская задолженность | 301,2 | 100 | 152,7 | 50,7 |
| 3.2. Денежные средства | 195,4 | 100 | 167,6 | 85,8 |
| 3.3. Другие оборотные активы | 1,0 | 100 | - | * |
| Всего по разделу 3 | 497,6 | 100 | 320,3 | 64,4 |
| БАЛАНС (р.1 + р.2 + р.3) | 6740,5 | 100 | 7046,5 | 104,5 |
| П А С С И В | ||||
| 1. Капитал, фонды и резервы | ||||
| 1.1. Уставный фонд (капитал) | 153,0 | 100 | 153,0 | 100 |
| 1.2. Другой дополнительный капитал | 449,8 | 100 | 466,0 | 103,6 |
| 1.3. Резервный фонд | 1662,4 | 100 | 1503,9 | 90,5 |
| 1.4. Резерв будущих расходов и платежей | 21,1 | 100 | 30,8 | 150,0 |
| 1.5. Нераспределенная прибыль отчетного года | 1263,4 | 100 | 2019,2 | 159,8 |
| Всего по разделу 1 | 3549,7 | 100 | 4172,9 | 117,6 |
| 2. Долгосрочные пассивы | ||||
| 2.1. Долгосрочные финансовые обязательства | 1965,2 | 100 | 1965,2 | 100 |
| 2.2. Другие долгосрочные обязательства | 18,9 | 100 | - | * |
| Всего по разделу 2 | 1984,1 | 100 | 1965,2 | 99,0 |
| 3. Расчеты и другие краткосрочные пассивы | ||||
| 3.1. Кредиторская задолженность | 534,7 | 100 | 454,2 | 84,9 |
| 3.2. Краткосрочные кредиты банков | 7,0 | 100 | 6,1 | 87,1 |
| 3.3. Векселя выданные | 144,6 | 100 | - | * |
| 3.4. Текущие обязательства | 520,4 | 100 | 448,1 | 86,1 |
| Всего по разделу 3 | 1206,7 | 100 | 908,4 | 75,3 |
| БАЛАНС (р.1 + р.2 + р.3) | 6740,5 | 100 | 7046,5 | 104,5 |
По данным таб. 4 можно сделать вывод, о таких изменениях в структуре актива и пассива баланса предприятия за 2005-2006гг:
В структуре активов:
- увеличилась сумма внеоборотных активов на 4% за счет увеличения основных средств;
- запасы и затраты увеличились на 5%, хотя в структуре этого раздела произошли значительные изменения – производственные запасы уменьшились на 15,5%, стоимость животных на выращивании и откорме и стоимость незавершенного производства значительно возросли на 26,2% и 37,9% соответственно, незначительно уменьшилось количество нереализованной готовой продукции – на 5,3% и существенно сократилось количество товаров – на 79,3%.
- положительным является сокращение дебиторской задолженности на 50,3% , негативным – снижение суммы денежных средств предприятия на 14,2%.
2. В структуре пассива:
- произошли значительные изменения в структуре капитала и резервов (увеличение на 17,6%), что положительно влияет на финансовое состояние предприятия – увеличилась сумма нераспределенной прибыли на 59,8% и сумма резерва будущих расходов и платежей на 50%;
- в структуре долгосрочных пассивов никаких изменений не произошло;
- положительные изменения произошли в краткосрочных пассивах – они уменьшились на 24,7% за счет снижения кредиторской задолженности на 15,1%, кредитов банка – на 12,9%, текущих обязательств – на 13,9%.
2.6 Вертикальный анализ баланса предприятия
Большое значение для оценки финансового состояния предприятия имеет вертикальный (структурный) анализ. Он используется для исследования структуры средств и источников их формирования путем определения удельного веса отдельных статей в итоговых данных и оценивание этих изменений.
Таблица 5.
Вертикальный анализ баланса СООО «Степове»
| Показатели | На 01.01.06г. | На 01.01.07г. | Отклонение (+,-) | ||
| тыс. грн | % | тыс. грн | % | ||
| А К Т И В | |||||
| 1. Внеоборотные активы | |||||
| 1.1. Основные средства (ост. ст-ть) | 1681,5 | 24,9 | 1941,4 | 27,5 | + 2,6 |
| 1.2. Незавершенное строительство | 27,0 | 0,4 | 27,0 | 0,4 | - |
| 1.3. Долгосрочные финансовые инвестиции | 54,7 | 0,8 | 54,7 | 0,8 | - |
| Всего по разделу 1 | 1763,2 | 26,1 | 2023,1 | 28,7 | + 2,6 |
| 2. Запасы и затраты | |||||
| 2.1. Производственные запасы | 2332,4 | 34,6 | 1970,8 | 28,0 | - 6,6 |
| 2.2. Животные на выращивании и откорме | 1725,9 | 25,6 | 2178,1 | 30,9 | + 5,3 |
| 2.3. Незавершенное производство | 383,8 | 5,7 | 529,4 | 7,5 | + 1,8 |
| 2.4. Готовая продукция | 18,8 | 0,3 | 17,8 | 0,2 | - 0,1 |
| 2.5. Товары | 18,8 | 0,3 | 3,9 | 0,1 | - 0,2 |
| 2.7. Расходы будущих периодов | - | * | 3,1 | 0,1 | + 0,1 |
| Всего по разделу 2 | 4479,7 | 66,5 | 4703,1 | 66,8 | + 0,3 |
| 3. Денежные средства, расчеты и другие активы | |||||
| З.1. Дебиторская задолженность | 301,2 | 4,5 | 152,7 | 2,1 | - 2,4 |
| 3.2. Денежные средства | 195,4 | 2,9 | 167,6 | 2,4 | - 0,5 |
| 3.3. Другие оборотные активы | 1,0 | 0,01 | - | - | - 0,01 |
| Всего по разделу 3 | 497,6 | 7,4 | 320,3 | 4,5 | - 2,9 |
| БАЛАНС (р.1 + р.2 + р.3) | 6740,5 | 100 | 7046,5 | 100 | * |
| П А С С И В | |||||
| 1. Капитал, фонды и резервы | |||||
| 1.1. Уставный фонд (капитал) | 153,0 | 2,3 | 153,0 | 2,2 | - 0,1 |
| 1.2. Другой дополнительный капитал | 449,8 | 6,7 | 466,0 | 6,6 | - 0,1 |
| 1.3. Резервный фонд | 1662,4 | 24,7 | 1503,9 | 21,3 | - 1,4 |
| 1.4. Резерв будущих расходов и платежей | 21,1 | 0,3 | 30,8 | 0,4 | + 0,1 |
| 1.5. Нераспределенная прибыль отчетного года | 1263,4 | 18,7 | 2019,2 | 28,7 | + 10,0 |
| Всего по разделу 1 | 3549,7 | 52,7 | 4172,9 | 59,2 | + 6,5 |
| 2. Долгосрочные пассивы | |||||
| 2.1. Долгосрочные финансовые обязательства | 1965,2 | 29,1 | 1965,2 | 27,9 | - 1,2 |
| 2.2. Другие долгосрочные обязательства | 18,9 | 0,3 | - | - | - 0,3 |
| Всего по разделу 2 | 1984,1 | 29,4 | 1965,2 | 27,9 | - 1,5 |
| 3. Расчеты и другие краткосрочные пассивы | |||||
| 3.1. Кредиторская задолженность | 534,7 | 7,9 | 454,2 | 6,4 | - 1,5 |
| 3.2. Краткосрочные кредиты банков | 7,0 | 0,1 | 6,1 | 0,1 | - |
| 3.3. Векселя выданные | 144,6 | 2,2 | - | - | - 2,2 |
| 3.4. Текущие обязательства | 520,4 | 7,7 | 448,1 | 6,4 | - 1,3 |
| Всего по разделу 3 | 1206,7 | 17,9 | 908,4 | 12,9 | - 5,0 |
| БАЛАНС (р.1 + р.2 + р.3) | 6740,5 | 100 | 7046,5 | 100 | * |
2.7 Ликвидность и платежеспособность
Ликвидность (от лат. liguidus — текучий) — это способность активов организаций, фирм, банков легко обращаться в денежные средства для своевременного погашения обязательств; это мобильность активов предприятия, в первую очередь оборотных, обеспечивающая фактическое покрытие краткосрочных обязательств.
Одним из показателей, характеризующих финансовую устойчивость предприятия, является его платежеспособность, т.е. возможность наличными денежными ресурсами своевременно погашать свои платежные обязательства.
Анализ платежеспособности необходим не только для предприятия с целью оценки и прогнозирования финансовой деятельности, но и для внешних инвесторов (банков).
Оценка платежеспособности осуществляется на основе характеристики ликвидности текущих