Экономико-статистический анализ деятельности СООО "Степове"
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
В бухгалтерском балансе в активе средства предприятия группируются по степени увеличения их ликвидности, в пассиве обязательства размещены по мере сокращения сроков их погашения.
Все активы предприятия в зависимости от степени их ликвидности, т.е. от способности и скорости превращения в денежные средства, можно условно поделить на такие группы:
1. Наиболее ликвидные активы (А1) – суммы по всем статьям денежных средств, которые могут быть использованы для осуществления текущих расчетов немедленно. В эту группу включаются также и краткосрочные финансовые вложения (ценные бумаги).
2. Активы, которые быстро реализуются (А2), - активы, для преобразования которых в наличные средства необходимо определенное время. В эту группу можно включить дебиторскую задолженность, платежи по которой ожидаются на протяжении 12 месяцев после даты баланса, и другие оборотные активы. Ликвидность этих активов разная и зависит от субъективных и объективных факторов: квалификация финансовых работников, взаимоотношений предприятия с плательщиками и их платежеспособности, условий предоставления кредитов покупателям, организации вексельного обращения и ряда других факторов.
3. Активы, которые медленно реализуются (А3), - наименее ликвидные активы – это запасы и затраты. Ликвидность этой группы зависит от своевременности отгрузки продукции, скорости и правильности оформления банковских документов, скорости платежного документооборота в банке, от качества и спроса на продукцию, ее конкурентоспособности, платежеспособности покупателей, формы расчетов и др.
4. Активы, которые трудно реализуются (А4), - это активы, предназначенные для использования в хозяйственной деятельности на протяжении длительного времени. В эту статью можно включить статьи раздела 1 актива баланса «Необоротные активы».
Итак, первые три группы активов (А1, А2, А3) являются более ликвидными, чем другое имущество предприятия.
Пассивы баланса в зависимости от степени увеличения сроков погашения обязательств группируются так
1. Наиболее срочные обязательства (П1) – кредиторская задолженность, займы для работников, другие краткосрочные пассивы.
2. Краткосрочные пассивы (П2) – краткосрочные заемные кредиты банков и другие займы, которые подлежат погашению на протяжении 12 месяцев после отчетной даты.
3. Долгосрочные пассивы (П3) – долгосрочные кредиты банков, заемные средства и другие долгосрочные пассивы.
4. Постоянные пассивы (П4) – статьи раздела 1 пассива баланса.
Предприятие считается ликвидным, если его текущие активы превышают краткосрочные обязательства.
Ликвидность баланса – это степень покрытия долговых обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения платежных обязательств. Она зависит от степени соответствия величины имеющихся платежных средств величине долговых обязательств.
Для определения ликвидности баланса необходимо сравнить итоги по каждой группе активов и пассивов.
Баланс считается абсолютно ликвидным, если выполняется условие:
А1 ≥ П1;
А2 ≥ П2;
А3 ≥ П3;
А4 ≤ П4.
Таблица 6.
Анализ ликвидности баланса СООО «Степове»
| Актив | 2004 г. | 2005г. | 2006г. | Пассив | 2004 г. | 2005г. | 2006г. | Платежный излишек или недостача | ||
| 2004 г. | 2005г. | 2006г. | ||||||||
| 1. (А1) | 140,6 | 195,4 | 167,6 | 1. (П1) | 2049,4 | 1055,1 | 902,3 | -1908,8 | -859,7 | -734,7 |
| 2. (А2) | 538,9 | 302,2 | 152,7 | 2. (П2) | 151,6 | 151,6 | 6,1 | +387,3 | +150,6 | +146,6 |
| 3.(А3) | 4330,3 | 4479,7 | 4703,1 | 3. (П3) | 1984,1 | 1984,1 | 1965,2 | +2346,2 | +2495,6 | +2737,9 |
| 4. (А4) | 1648,9 | 1763,2 | 2023,1 | 4. (П4) | 2473,6 | 3549,7 | 4172,9 | -824,7 | -1786,5 | -2149,8 |
| БАЛАНС | 6658,7 | 6740,5 | 7046,5 | БАЛАНС | 6658,7 | 6740,5 | 7046,5 | * | * | * |
Если выполняются первые три неравенства, т.е. текущие активы превышают внешние обязательства предприятия, то обязательно выполняется и последнее неравенство. Это означает наличие у предприятия собственных оборотных средств, т.е. соблюдается минимальное условие финансовой его стойкости.
Невыполнение любого из первых трех неравенств означает, что ликвидность баланса большей или меньшей степенью отличается от абсолютной.
Анализ ликвидности баланса СООО «Степове» оформим в виде таб. 6, проанализировав которую видим, что за весь анализируемый период не выполняется первое равенство абсолютной ликвидности баланса. Это свидетельствует о недостаточном количестве на предприятии наиболее ликвидных активов – денежных средств в наличной и безналичной формах.
3. Проведение статистического анализа при помощи MS Excel
3.1 Описательная статистика
Проведем статистический анализ прибыли 15 сельскохозяйственных предприятий Славяносербского района при помощи надстройки Анализ данных / Описательная статистика.
В качестве исходных данных используем таблицу 7.
Таблица 7
Выручка от реализации мяса КРС сельскохозяйственных предприятий Славяносербского района за 2006г.
| Название предприятия | Прибыль, тыс.грн. |
| Степове | 787,4 |
| Нива | 509,1 |
| Гармония | 615,2 |
| Проминь | 2400,6 |
| Колос | 230,5 |
| Слав-агро | 1650,3 |
| Виктория | 858,8 |
| Радуж | 409,0 |
| Деркул | 1021,0 |
| Лесное | 346,9 |
| Донбасс | 992,8 |
| Свитанок | 1020,1 |
| Агротех | 936,2 |
| Мясо-Плюс | 435,6 |
| Житница | 129,5 |
При заполнении окна режима «Описательная статистика» в качестве входного интервала используем столбец с данными по выручке предприятий, и указываем в строке к-ый наименьший и к-ый наибольший цифры 2. В результате проведенного расчета получим результативную таблицу 8.
Таблица 8.
Результативные данные описательной статистики
| Прибыль, тыс.грн. | |
| Среднее | 678,8666667 |
| Стандартная ошибка | 105,9223659 |
| Медиана | 615,2 |
| Мода | #Н/Д |
| Стандартное отклонение | 410,2355589 |
| Дисперсия выборки | 168293,2138 |
| Эксцесс | 0,589006375 |
| Асимметричность | 0,758864045 |
| Интервал | 1520,8 |
| Минимум | 129,5 |
| Максимум | 1650,3 |
| Сумма | 10183 |
| Счет | 15 |
| Наибольший(2) | 1021 |
| Наименьший(2) | 230,5 |
| Уровень надежности(95,0%) | 227,1808795 |
Среднее характеризует средний уровень выручки от реализации мяса КРС по анализируемой совокупности сельскохозяйственных предприятий. Как видим наше предприятие имеет показатель больший среднего по району, что свидетельствует о хорошем положении предприятия в экономической структуре района и эффективном функционировании предприятия, в частности хорошо развитое животноводство в сфере выращивания КРС.
Медиана показывает значение признака совокупности, порядковый номер которого в динамическом ряду определяется как середина отрезка. Если совокупность содержит нечетное количество признаков, то медиана равна серединному показателю. Если же совокупность включает четное количество (например, 10), то медиана равна среднеарифметическому двух показателей, находящихся в середине совокупности (среднеарифметическое 5 и 6 показателя).
Мода в нашей анализируемой совокупности имеет значение #Н/Д, потому что в данном анализе не встречается повторяющееся значение.
Дисперсия характеризует средний квадрат отклонений вариантов от средней арифметической .
Асимметрия - это коэффициент асимметрии Ка колеблется от -3 до +3. Поскольку Ка>0 и равна 0,76, то асимметрия правосторонняя,
Экцесс - крутость распределения, т. е. островершинность или плосковершинность кривой на графике. Если Е>3, то распределение островершинное, при Е<3 – низковершинное. В нашем случае распределение низковершинное.
Интервал характеризует разницу между максимальным и минимальным значениями. В нашем случаи разница велика, это главным образом связано с различным размером предприятии и разницы в степени специализации их на выращивании и реализации крупного рогатого скота.
Минимум и максимум соответствуют минимальному и максимальному значению признака в совокупности.
Сумма характеризует суммарное значение всех показателей совокупности.
3.2 Однофакторный дисперсионный анализ
Дисперсионный анализ – это метод оценки влияния одного или нескольких факторов, которые одновременно действуют на определенный результативный признак.
Проведем дисперсионный анализ по одному признаку на примере показателя количества поголовья КРС трех сельскохозяйственных предприятий Славяносербкого района (таб. 9).
Таблица 9
Среднегодовое поголовье КРС
| "Степове" | "Колос" | "Нива" | |
| 2000 | 860 | 490 | 205 |
| 2001 | 845 | 453 | 260 |
| 2002 | 921 | 342 | 330 |
| 2003 | 823 | 300 | 365 |
| 2004 | 775 | 260 | 439 |
| 2005 | 704 | 274 | 470 |
| 2006 | 600 | 226 | 511 |
| 2007 | 675 | 184 | 420 |
Используем для анализа команду Регрессия Параметра Анализ данных. В итоге получим таблицу 10.
Таблица 10
Однофакторный дисперсионный анализ
| Однофакторный дисперсионный анализ | ||||||
| ИТОГИ | ||||||
| Группы | Счет | Сумма | Среднее | Дисперсия | ||
| "Степове" | 8 | 6203 | 775,375 | 11629,9821 | ||
| "Колос" | 8 | 2529 | 316,125 | 11485,8393 | ||
| "Нива" | 8 | 3000 | 375 | 11127,4286 | ||
| Дисперсионный анализ | ||||||
| Источник вариации | SS | df | MS | F | P-Значение | F критическое |
| Между группами | 999138,5833 | 2 | 499569,2917 | 43,7665197 | 3,2352E-08 | 3,466800112 |
| Внутри групп | 239702,75 | 21 | 11414,41667 | |||
| Итого | 1238841,333 | 23 | ||||
При этом получим две итоговые таблицы. Первая характеризует количество наблюдений (счет), общую сумму показателей (сумма), среднее значение показателя по каждому предприятию (среднее), а также дисперсию.
Вторая таблица характеризует внутригрупповую и межгрупповую дисперсию. А также сумму квадратов отклонений (SS), число степеней свободы (df) и другое.
3.3 Регрессионный анализ
Регрессионный анализ предполагает анализ взаимосвязи случайных величин (признаков), среди которых выделяется один результативный признак, зависящий от прочих независимых между собой факторов.
Выведем уравнение регрессии связи между выручкой от реализации и поголовьем КРС на примере данных 15 предприятий (таб.11).
Таблица 11
Данные по выручке и поголовью КРС
| Название предприятия | Выручка, тыс.грн. | Поголовье КРС |
| Степове | 787,4 | 600 |
| Нива | 509,1 | 511 |
| Гармония | 615,2 | 725 |
| Проминь | 240,6 | 250 |
| Колос | 230,5 | 226 |
| Слав-агро | 1650,3 | 1408 |
| Виктория | 858,8 | 790 |
| Радуж | 409,0 | 364 |
| Деркул | 1021,0 | 976 |
| Лесное | 346,9 | 311 |
| Донбасс | 992,8 | 1065 |
| Свитанок | 1020,1 | 1054 |
| Агротех | 936,2 | 950 |
| Мясо-Плюс | 435,6 | 380 |
| Житница | 129,5 | 153 |
Воспользуемся меню Сервис / Анализ данных / Регрессия и получим в итоге 2 таблицы (таб. 13).
Таблица 13
Итоги регрессионного анализа
| ВЫВОД ИТОГОВ | ||||||
| Регрессионная статистика | ||||||
| Множественный R | 0,97685196 | |||||
| R-квадрат | 0,95423974 | |||||
| Нормированный R-квадрат | 0,95071972 | |||||
| Стандартная ошибка | 91,0688526 | |||||
| Наблюдения | 15 | |||||
| Дисперсионный анализ | ||||||
| df | SS | MS | F | Значимость F | ||
| Регрессия | 1 | 2248289,026 | 2248289 | 271,0893 | 4,351E-10 | |
| Остаток | 13 | 107815,9669 | 8293,536 | |||
| Итого | 14 | 2356104,993 | ||||
| Коэффициенты | Стандартная ошибка | t-статистика | P-Значение | Нижние 95% | Верхние 95% | |
| Y-пересечение | -9,54871951 | 47,96970683 | -0,199057 | 0,845297 | -113,18097 | 94,083531 |
| Поголовье КРС | 1,05769034 | 0,064239527 | 16,46479 | 4,35E-10 | 0,91890928 | 1,1964714 |
Либо можем воспользоваться статистической функцией ЛИНЕЙН. При этом получим упрощенную таблицу итогов (таб. 12).
Таблица 12
Итоги расчета функции ЛИНЕЙН
| 1,05769034 | -9,54872 | #Н/Д |
| 0,064239527 | 47,969707 | #Н/Д |
| 0,954239744 | 91,068853 | #Н/Д |
| 271,0893217 | 13 | #Н/Д |
| 2248289,026 | 107815,97 | #Н/Д |
В итоге получим такие данные:
- коэффициент детерминации равен 0,95 и достаточно сильно приближен к нормированному;
- коэффициент корреляции 0,97;
- количество наблюдений 15;
- уравнение регрессии у = 1,0577х – 9,5487;
- уравнение регрессии при нижнем и верхнем 95% у = 0,9189х – 113,18;
у = 1,1964х + 94,08;
- рассчитан параметр t, который представляет собой долю каждого члена уравнения регрессии в его стандартной погрешности
Также выведен дисперсионный анализ зависимости.
Также регрессионную зависимость можно изобразить графически Рис.1
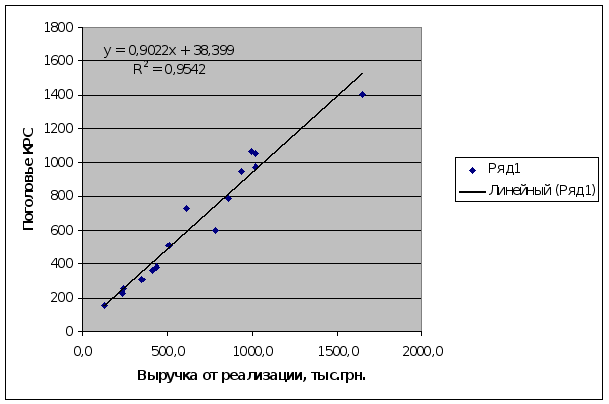
Рис. 1. График изображения зависимости между выручкой от реализации и поголовьем КРС
В итоге мы получили коэффициент детерминации равен 0,95, это означает что на 95% изменение выручки от реализации зависит от количественного состава стада КРС.
Уравнение регрессии имеет положительные коэффициенты, что свидетельствует о наличии прямолинейной связи между признаками. Угловой коэффициент (коэффициент наклона) и представляет собой меру наклона линии тренда.
Линия тренда пересекает ось у в точке с координатами (0; 38,399).
Выводы и предложения
Актуальность настоящей работы обуславливается тем, что информация в настоящее время выходит на первый план среди прочих ресурсов предприятия. Это обуславливается необходимостью экономить трудовые, материальные и финансовые ресурсы.
В настоящее время информационные процессы являются активными силами взаимосвязи внутри и между экономическими объектами хозяйствования. Такие процессы в основном строятся на использовании разнообразных технологических решений.
Одним из направлений совершенствования анализа хозяйственной деятельности является внедрение экономико-математических методов и современных ЭВМ. Их применение повышает эффективность экономического анализа за счет расширения факторов, обоснования принимаемых управленческих решений, выбора оптимального варианта использования хозяйственных ресурсов, выявления и мобилизации резервов повышения эффективности производства.
При проведении данного анализа была выявлена теснота связи выручки от реализации и поголовья КРС. В итоге получили уравнение регрессии и определили на сколько тесно показатели влияют друг на друга.
Отсюда можно сделать вывод, что средняя цена на продукцию животноводства, в частности, продукцию крепкого рогатого скота, приблизительно равна по всем предприятиям Славяносербского района.
Литература
1. Кариберг, Конрад. Бизнес-анализ с помощью MS EXCEL, 2-е издание: Пер. с англ. – М.: Издательский дом «Вильямс», 2002. – 448.
2. Моделіі методи прийняття рішень в аналізі та аудиті / Ф.Ф. Бутинець; Т.В. Дави дюк, Н.М. Малюга та ін. – Ж.: ЖДТУ, 1999.
3. Саймон Джиндер. Анализ данных в Excel: наглядный курс создания отчетов, диаграмм и сводных таблиц.: Пер. с англ. – М.: Издательский дом «Вильямс», 2004. – 528 с.: ил. – парал. тит. англ.