Статистика предприятия отрасли
Данные таблицы показывают, что снижение материалоёмкости продукции по сравнению с базовыми показателя на 0,005 произошло вследствие уменьшения материалоемкость по полуфабрикатам, материалоемкость по работам и услугам и топливоемкость соответственно на 0,0305; 0,0004 и 0,0036. При прочих равных условиях за счет этих факторов общая материалоемкость могла бы уменьшится на 0,0345 (0,0305+0,0004+0,0036). Однако повышение сырьеемкости, материалоемкость по электроэнергии, материалоемкость по теплоэнергии и материалоемкость по прочим затратам на 0,007; 0,0204; 0,0001 и 0,0019 соответственно уменьшило возможную экономию материальных ресурсов на 0,0294 (0,007+0,0204+0,0001+0,0019).
Результатом влияния всех вышеуказацных факторов явилось снижение общей материалоёмкости продукции на 0,005 (0,0345-0,0295)
Изменение частных показателей материалоёмкости обусловлено сдвигами в структуре материальных затрат. Так, уменьшение показателей свидетельствует о сокращении доли соответствующих видов затрат в общей их сумме, возросшие же показатели отражают обратную тенденцию - увеличение доли материальных затрат определённых видов ресурсов в общей сумме материальных затрат.
Задача 10
Имеются следующие данные о выработке и себестоимости кирпича по двум однородным предприятиям:
| № предприятия | Базисный период | Отчетный период | ||
| произведено продукции, тыс. шт. | себестоимость 1000 шт., руб. | произведено продукции, тыс. шт. | Себестоимость 1000 шт., руб. | |
| 1 | 4000*8=32000 | 560+8=568 | 4500*8=36000 | 540+8=548 |
| 2 | 5500*8=44000 | 520+8=528 | 6000*8=48000 | 520+8=528 |
Определить:
изменение себестоимости производства 1000 шт. кирпича по каждому предприятию;
абсолютную экономию (перерасход) за счет изменения себестоимости, полученную каждым предприятием;
среднюю себестоимость производства 1000 шт. кирпича в отчетном и базисном периодах в целом по группе предприятий;
изменение средней себестоимости по группе предприятий в отчетном периоде в сравнении с базисным;
влияние изменения себестоимости производства 1000 шт. кирпича на отдельных предприятиях на изменение средней себестоимости;
влияние на изменение средней себестоимости структурных сдвигов в составе продукции;
абсолютное изменение затрат на производство, в том числе за счет увеличения продукции, а также за счет снижения себестоимости производства 1000 шт. кирпича: а) по каждому предприятию; б) в целом по двум предприятием.
РЕШЕНИЕ.
1) Изменение себестоимости производства 1000 шт. кирпича по каждому предприятию оценивается с помощью индивидуальных индексов:

по первому
предприятию:
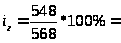 96.48%,
по второму
предприятию:
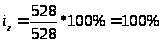 .
2) Абсолютная экономия (перерасход) за счет изменения себестоимости:
по первому предприятию: Δz = z1 - z0 = 548-568 = - 20 руб.
по второму предприятию: Δz = z1 - z0 = 528-528 = 0 руб.
3) Средняя себестоимость:
в базисном периоде:
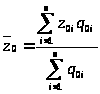
в отчетном периоде:

условная (в базисном периоде при структуре отчетного периода):
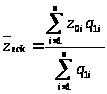
Рассчитаем среднюю себестоимость по данным таблицы:
| № предприя-тия | Базисный период | Отчетный период | Затраты на производство, тыс. руб. | ||||
|
Произведе- но, тыс. шт. |
Себестои-мость 1000 шт., руб. | Произве-дено, тыс. шт. | Себестои-мость 1000 шт., руб. | Базисный период | Отчетный период | Отчетный период по базисной стоимости | |
| q0 | z0 | q1 | z1 | z0q0 | z1q1 | z0q1 | |
| 1 | 32000 | 568 | 36000 | 548 | 18176 | 19728 | 20448 |
| 2 | 44000 | 528 | 48000 | 528 | 23232 | 25344 | 25344 |
| Итого | 76000 | 1096 | 84000 | 1076 | 83296 | 90384 | 92064 |
Средняя себестоимость составит:
в базисном периоде:
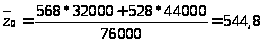 руб.
в отчетном периоде:
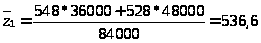 руб.
условная (в базисном периоде при структуре отчетного периода)
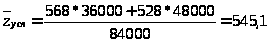 руб.
изменение средней себестоимости по группе предприятий в отчетном периоде по сравнению с базисным измеряется с помощью индекса себестоимости переменного состава:
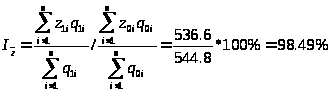
Влияние изменения себестоимости производства 1000 шт. кирпича на отдельных предприятиях на изменение средней себестоимости оценивается с помощью индекса себестоимости постоянного состава:
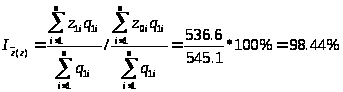
Влияние на изменение средней себестоимости структурных сдвигов в составе продукции определяется индексом структурных сдвигов:
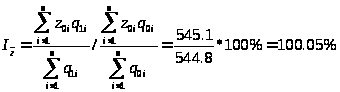
7) Рассчитаем абсолютное изменение затрат на производство (з):
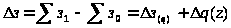 ;
Δз
= 90384-83296= 7088 тыс. руб.
а) в том числе за счет увеличения объема продукции:
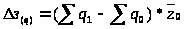 =
(84000-76000) *544,8 = 4358400 тыс. руб.
б) 3а счет изменения средней себестоимости:
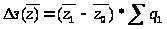 =
(536,6-544,8) *84000 = - 688800 тыс. руб.
в том числе:
за счет изменения себестоимости по отдельным предприятиям:
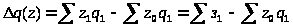 =
90384-92064 = - 1680 тыс. руб.
за счет изменения структуры:
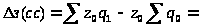 92064-83296
= 8768 тыс. руб.
Выводы: Себестоимость 1000 кирпича по первому предприятию снизилась или на 20 руб., по второму предприятию - не изменилась.
Средняя себестоимость в отчетном периоде по сравнению с базисным снизилась на 1,51% (98,49-100), в том числе за счет снижения себестоимости на первом предприятии - на 1,56% (98,44-100), а за счет изменений в структуре производства - увеличилась на 0,05% (100,05-100).
Затраты на производство продукции в отчетном периоде по сравнению с предыдущим выросли на 7088 тыс. руб. В том числе за счет увеличения объема продукции - на 4358400 тыс. руб. За счет снижения средней себестоимости продукции затраты на производство сократились на 688800 тыс. руб., в том числе за счет изменения себестоимости по отдельным предприятиям - на 1680 тыс. руб., а за счет изменения структуры производства затраты на производство продукции выросли на 8768 тыс. руб.
Задача 11
Имеются следующие данные по фабрике за год (по балансу):
| Показатели | На начало года | На конец года |
| Общая сумма капитала (итог баланса), тыс. руб. | 820000 | 1200000 |
| Источники собственных средств, тыс. руб. | 480000 | 620000 |
| Долгосрочные финансовые обязательства, тыс. руб. | 40000 | 120000 |
| Расчеты и прочие пассивы (краткосрочные кредиты банков и краткосрочные займы), тыс. руб. | 300000 | 460000 |
Определить на начало и конец года: коэффициент финансовой автономии, коэффициент напряженности, коэффициент финансового риска.
РЕШЕНИЕ.
Коэффициент финансовой автономии рассчитывается по формуле:
 ,
где Кс - собственный капитал предприятия; К - итог (валюта) баланса.
Рассчитывается на начало и конец года. Коэффициент автономии отражает независимость предприятия от заемных источников средств. Нормальным значением в мировой практике считается na = 0,5.
На начало года:
na= 480000/820000= 0,585
На конец года:
na= 620000/1200000=0,517.
Величина коэффициента автономии и на начало года, и на конец года превышает 0,5, что означает, что в структуре капитала источники собственных средств составляют более 50%. Однако к концу года значение этого коэффициента снижается, что может быть расценено как негативный факт.
Коэффициент напряженности рассчитывается как отношение величины заемного капитала к итогу баланса:
 ,
где Кз - сумма заемных средств.
На начало года:
пн= (40000+300000) /820000 = 0,415,На конец года:
пн= (120000+460000) /1200000 = 0,483,
Коэффициент финансовой напряженности характеризует долю долга в общей сумме капитала. Его можно рассчитать как разность между единицей и коэффициентом автономии. Если значение данного коэффициента не превышает 0,5, то это свидетельствует об устойчивом финансовом положении.
В данном случае коэффициент напряженности не превышает 0,5, что свидетельствует об устойчивом финансовом положении. Однако к концу года положение ухудшается.
Коэффициент финансового риска определяется по формуле:

Этот коэффициент показывает, сколько заемных средств привлечено на 1 р. собственных средств. Чем выше коэффициент финансового риска, тем рискованнее сложившаяся ситуация. Считается, что этот коэффициент должен быть в пределах единицы, т.е. долги не должны превышать размер собственного капитала.
На начало года:
пф. р. = 340000/480000 = 0,708,На конец года:
пф. р. =580000/620000 = 0,935.
На начало года на 1000 р. собственных средств приходилось 708 р. заемных средств, а на конец года эта величина увеличивается до 935 р., что говорит об увеличении финансового риска на фабрике.
Задача 12
На основе данных производственно-хозяйственной деятельности предприятия (организации), на котором (в которой) работает студент, необходимо:
1. Провести комплексный экономико-статистический анализ производственной эффективности работы предприятия; использовать обобщающие и частные показатели эффективности затрат и ресурсов; (при исчислении показателей производительности труда, фондоотдачи, выхода продукции на рубль оборотных производственных средств должны быть применены общий объем производства промышленной продукции (работ, услуг), чистая добавленная стоимость; для оценки эффективности затрат применить аддитивные и мультипликативные взаимосвязи; определить общее изменение затратоемкости продукции за счет изменения материалоемкости, зарплатоемкости, амортизациеемкости и услугоемкости; рассчитать экономию численности работников и производственных основных фондов вследствие роста эффективности производства, а также установить, какой объем основных производственных фондов направлен на повышение фондовооруженности (определить коэффициент замещения труда производственными основными фондами); проанализировать совокупный показатель производительности труда (производительность совокупных ресурсов) и установить причины ее изменения, установить долю интенсивных и экстенсивных факторов и изменения чистой добавленной стоимости.
Кратко сформулировать выводы по материалам проведенных расчетов.
2. Изучить финансовую эффективность работы предприятия; проанализировать динамику и факторы рентабельности (с помощью факторных индексных моделей) собственного капитала, всего капитала, продаж, определить соотношение темпов прироста чистой и балансовой прибыли; дать оценку платежеспособности предприятия (вычислить коэффициенты ликвидности, обеспеченности собственными средствами, оборачиваемости капитала, структуры капитала).
Кратко сформулировать выводы.
3. Дать сводную оценку производственно-финансовой эффективности функционирования предприятия. Для обобщающей характеристики производственно-финансовой эффективности использовать соотношение чистой прибыли к совокупным затратам и соотношение чистой прибыли к совокупным ресурсам; применив факторные индексные модели - аддитивные и мультипликативные, - установить причины изменений этих важнейших показателей производственно-финансовой деятельности.
По окончании работы сформулировать общие выводы. Для студента, который не работает, данные для расчета представлены в таблице.
| Показатель | Год | |
| предыдущий | отчетный | |
| 1 | 2 | 3 |
| Объем производства продукции (работ, услуг) в ценах производителей без налогов, млн. р.: | ||
| в фактических | 2373766 | 5312676 |
| в сопоставимых | 2550893 | 2869084 |
| Из общего объема продукции в фактических ценах: | ||
| новая продукция | 1369746 | 1042418 |
| сертифицированная продукция | 2342487 | 5206268 |
| Объем отгруженной продукции в фактических ценах (без налогов), млн. р. | 2423805 | 5719232 |
| Запасы готовой продукции, млн. р.: | ||
| на начало года | 159976 | 249512 |
| на конец года | 249512 | 247781 |
| Среднесписочная численности персонала основной деятельности (промышленно-производственный персонал), чел. | 6279 | 6384 |
| В том числе: рабочие | 5031 | 5094 |
| служащие | 1248 | 1290 |
| Фонд заработной платы промышленно-производственного персонала, всего, млн. р. | 205405 | 368789 |
| В том числе: рабочих | 157206 | 280671 |
| служащих | 48199 | 88118 |
| Количество отработанных человеко-дней: | ||
| всеми работниками | 1524632 | 1575070 |
| в том числе рабочими | 1134080 | 1154223 |
| Количество отработанных человеко-часов, | ||
| всеми работниками | 12034571 | 12420592 |
| в том числе рабочими | 8977187 | 9135187 |
| Прогулы, человеко-дней, всех работников | 259 | 239 |
| в том числе рабочих | 254 | 233 |
| Неявки с разрешения администрации, человеко-дней, всех работников | 4727 | 3572 |
| в том числе рабочих | 1591 | 2270 |
| Внутрисменные простои, человеко-часов | ||
| всех работников | 8829 | 1677 |
| в том числе рабочих | 8829 | 1677 |
| Среднегодовая стоимость основных производственных фондов, млн. р. | 1467254+8 | 4595267+8 |
| Затраты на производство продукции (работ, услуг), млн. р. всего | 2104913 | 3843591 |
| в том числе материальные затраты | 1614641 | 2894228 |
|
Из них: сырье и материалы |
955496 | 1504115 |
| покупные комплектующие изделия, полуфабрикаты | 589981 | 1118151 |
| работы и услуги производственного характера, выполненные сторонними организациями | 1054 | 10419 |
| топливо, электроэнергия и теплоэнергия | 56429 | 110991 |
| прочие материальные затраты | 11681 | 150552 |
| Затраты на оплату труда, млн. р. | 186745 | 329955 |
| Отчисления на социальные нужды, млн. р. | 65032 | 115519 |
| Амортизация основных фондов, млн. р. | 92376 | 329709 |
| Прочие затраты, млн. р. | 146119 | 174180 |
| Выручка от реализации продукции (работ, услуг) за вычетом налогов, млн. р. | 2673717 | 5342452 |
| Затраты на производство и сбыт реализованной продукции (работ, услуг), млн. р. | 2320478 | 3833495 |
| Прибыль от реализации продукции (работ, г), млн. р. | 353239 | 1508957 |
| Балансовая прибыль, млн. р. | 344423 | 1568682 |
| Чистая прибыль, млн. р. | 275897 | 1225419 |
| Средняя стоимость оборотных производственных средств, млн. р. | 339076 | 835794 |
| Долгосрочные (внеоборотные) активы, млн. р.: | ||
| начало года | 1624869 | 3614595 |
| конец года | 1743168 | 3752132 |
| Нематериальные активы, млн. р.: | ||
| начало года | 1009 | 1758 |
| конец года | 1758 | 2565 |
| Текущие (оборотные) активы, млн. р.: | ||
| начало года | 937764 | 1266157 |
| конец года | 1266157 | 1963775 |
| В том числе: | ||
| Запасы: | ||
| начало года | 805720 | 906852 |
| конец года | 906852 | 1400725 |
| Из них: | ||
| Производственные запасы | ||
| начало года | 339030 | 492290 |
| конец года | 492290 | 1006860 |
| Расходы будущих периодов | ||
| начало года | 30 | 141 |
| конец года | 141 | 1605 |
| Готовая продукция | ||
| начало года | 132223 | 188255 |
| конец года | 188255 | 168372 |
| Денежные средства | ||
| начало года | 22356 | 42760 |
| конец года | 42760 | 73712 |
| Дебиторская задолженность | ||
| начало года | 109688 | 316545 |
| конец года | 316545 | 489338 |
| Источники собственных средств (собственный капитал) | ||
| начало года | 2019802 | 4094381 |
| конец года | 2222954 | 4925771 |
| Долгосрочные обязательства | ||
| начало года | 126631 | 251939 |
| конец года | 251939 | 395228 |
| Расчеты и прочие пассивы (краткосрочные обязательства) | ||
| начало года | 417209 | 536190 |
| конец года | 536190 | 397473 |
| Баланс | ||
| начало года | 2563642 | 4882510 |
| конец года | 3011083 | 5718472 |
Справочно: индекс цен на продукцию производственно-технического назначения - 2,25.
РЕШЕНИЕ.
Уровень эффективности отражает отношение показателя результата производства к объему ресурсов экономического потенциала или объему текущих затрат, связанных с достижением данного результата. В рамках системы показателей, характеризующих уровень эффективности производства, ведущее положение занимают обобщающие показатели эффективности общественного производства, позволяющие получить альтернативный ответ об изменении уровня эффективности при разнонаправленных тенденциях изменения отдельных показателей системы. Они рассчитываются в двух вариантах:
обобщающий показатель эффективности использования текущих затрат:
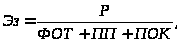
где Р - результат производства; ФОТ - фонд оплаты труда; ПП - промежуточное потребление; ПОК - потребление основного капитала, в отечественной статистике пока представленное объемом амортизации основных фондов, хотя это и не тождественные показатели.
обобщающий показатель эффективности использования ресурсов социально-экономического потенциала:
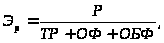
где Р - результат производства; ТР - трудовые ресурсы; ОФ - среднегодовые основные фонды; ОБФ - среднегодовые оборотные фонды.
Следует подчеркнуть, что расчеты обобщающих и других показателей уровня эффективности по экономике в целом, по ее отраслям, секторам и отдельным производителям осуществляются по единой методологии, при этом показателем результата является валовая (чистая) добавленная стоимость (ВДС).
В настоящее время расчет обобщающего показателя эффективности использования ресурсов экономического потенциала предполагает необходимость решения проблемы стоимостной оценки наличных трудовых ресурсов (или экономически активного населения). В перспективе развитие рынка труда позволит определить рыночную стоимость трудовых ресурсов.
1. Составим таблицу исходных данных для экономико-статистического анализа производственной эффективности работы предприятия
Таблица 1.
Исходные данные (млн. р.)
| № п/п | Наименование показателя | Усл. обозн. | Баз. год | Отч. год | Изменение,+ (-). |
| 1 | Объем продукции | П | 2373766 | 5312676 | 2938910 |
| 2 | Материальные затраты | М | 1614641 | 2894228 | 1279587 |
| 3 | Чистая добавленная стоимость (1-2) | ДС | 759125 | 2418448 | 1659323 |
| 4 | Затраты на оплату труда | ОТ | 186745 | 329955 | 143210 |
| 5 | Амортизация | А | 92376 | 329709 | 237333 |
| 6 | Среднее число работников | ЧР | 6279 | 6348 | 69 |
| 7 | Средняя стоимость основных фондов | ОФ | 1467262 | 4595275 | 3128013 |
| 8 | Средняя стоимость оборотных средств | ОС | 339076 | 835794 | 496718 |
Рассчитаем прямой показатель эффективности по данному предприятию:
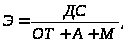
В базисном
году:
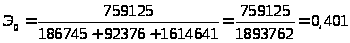 р.
В отчетном
году:
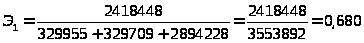 р.
В отчетном периоде по сравнению с базисным произошел рост эффективности текущих затрат предприятия на 69,8% (0,680/0,401*100-100).
Рассчитаем прямые частные показатели эффективности текущих затрат: фондоотдача, материалоотдача и производительность труда. Результаты расчетов отобразим в таблице 2:
Таблица 2.
| Наименование показателя | Усл. обозн. | Баз. год | Отч. год |
Изменение, +,- |
| Фондоотдача, руб. /руб. | Фо = ДС/А | 8,218 | 7,335 | -0,883 |
| Материалоотдача, руб. /руб. | Мо = ДС/М | 0,470 | 0,836 | 0,365 |
| Производительность труда, руб. /руб. | ПТ = ДС/ОТ | 4,065 | 7,330 | 3,265 |
По результатам расчетов можно заметить, что из трех частных показателей эффективности только фондоотдача снизилась на 0,883 руб. /руб., материалоотдача и производительность труда выросли.
Далее можно рассчитать как изменилась добавленная стоимость под влиянием интенсивных факторов (фондоотдачи, материалоотдачи и производительности труда) и за счет экстенсивных факторов, т.е. текущих затрат. Для чего построим модель зависимости:
у = а*в, (1)
где у - результативный показатель; а и в - факторы.
Изменение результативного показателя (у) за счет факторов а и в выражается с помощью формул:
изменение за счет фактора а:
Δy (a) = (al - а0) *в0 (2)
изменение у за счет фактора в:
Δу (в) = (в1 - в0) *a1 (3)
Определим зависимость добавленной стоимости от затрат производительности труда:
ДС = ОТ * ПТ.
Тогда прирост добавленной стоимости за счет затрат на оплату труда будет равен:
ΔДС (ОТ) = (OT1 - OT0) * ПТ0 = 143210* 4,065 = 582154 млн. р.
за счет изменения производительности труда:
ΔДС (пт) = (ПТ1 - ПТ0) *OT1 =3,265*329955 = 1077169 млн. р.
В целом добавленная стоимость изменилась на 1659323 млн. р.:
ΔДС = ΔДС (ОТ) + ΔДС (ПТ),
1659323 = 582154 +1077169.
Доля прироста за счет интенсивного фактора - производительности труда оказалась выше (1077169/1659323*100% = 64,9%), чем за счет экстенсивного фактора (соответственно, 35,1%). Это является положительной характеристикой производственной деятельности предприятия.
Аналогичный анализ проведем по показателю фондоотдачи:
ДС = А * Фо.
Тогда прирост добавленной стоимости за счет амортизации будет равен:
ΔДС (А) = (A1-A0) *Фо0 = 237333* 8,218 = 1950349 млн. р.
за счет изменения фондоотдачи:
ΔДС (Фо) = (Фо1 - Фо0) * А1 = - 0,883* 329709 = - 291026 млн. р.
В целом добавленная стоимость изменилась на 1659323 млн. р.:
ΔДС = ΔДС (А) + ΔДС (Фо),
1659323 = 1950349 - 291026.
В данном случае влияние факторов оказалось разнонаправленным, снижение фондоотдачи на 0,883 руб. /руб. отрицательно сказалось на изменении добавленной стоимости, снизив ее на 291026 млн. р.
Зависимость добавленной стоимости от стоимости материальных затрат и материалоотдачи рассчитывается по формуле:
ДС = М * Мо.
Тогда прирост добавленной стоимости за счет материальных затрат будет равен:
ΔДС (М) = (M1 - M0) * Мо0 = 1279587 * 0,470 = 601599 млн. р.
за счет изменения материалоотдачи:
ΔДС (Мо) = (Mo1-Mo0) * М1 = 0,365 * 2894228 = 1057724 млн. р.
В целом добавленная стоимость изменилась на 1659323 млн. р.:
ΔДС = ΔДС (М) + ΔДС (Мо),
1659323 = 601599 +1057724.
Доля прироста за счет интенсивного фактора - материалоотдачи - оказалась выше (1057724/1659323*100%= 63,7%), чем за счет экстенсивного фактора (соответственно, 36,3%). Это является положительной характеристикой производственной деятельности предприятия и использования материальных ресурсов.
Обратный показатель эффективности производства (Э) рассчитывается по формуле:
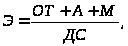
186745+92376+1614641 = 1893762
В базисном
году:
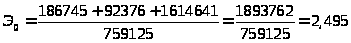 р.
В отчетном
году:
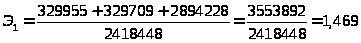 р.
Этот показатель называется затратоемкостью и является обратным показателем эффективности. В отчетном периоде происходит снижение данного показателя на 41,1% ( (1,469/2,495*100%) - 100%), что говорит об увеличении эффективности производства, т.е. о снижении затрат на 1 рубль добавленной стоимости. В абсолютном выражении это составило:
ΔЭ = Э1 - Э0 = 1,469 - 2,495 = - 1,025 р.
Рассчитаем частные показатели эффективности.
1) Оплатоемкость (ое):
Ое = ОТ / ДС.
Результаты расчетов отражены в таблице 3.
Таблица 3.
Расчетные данные
| Наименование показателя | Усл. обозн. | Баз. год | Отч. год |
Изменение, +,- |
| Оплатоемкость | ое | 0,246 | 0,136 | -0,110 |
| Средний уровень оплаты труда | ОТ/ЧР | 29,741 | 51,978 | 22,237 |
| Трудоемкость. | ЧР/ДС | 0,008 | 0,003 | -0 006 |
| Амортизациеемкость | ае | 0,122 | 0,136 | 0,015 |
| Средняя норма амортизации | А /ОФ | 0,063 | 0,072 | 0,009 |
| Фондоемкость | ОФ/ДС | 1,933 | 1,900 | -0,033 |
| Материалоемкость | Ме | 2,127 | 1, 197 | -0,930 |
| Средние материальные затраты | М/ОС | 4,762 | 3,463 | -1,299 |
| Коэффициент закрепления оборотных средств | ОС/ДС | 0,447 | 0.346 | -0,101 |
В отчетном периоде происходит снижение оплатоемкости на 0,110 р. Изменение показателя эффективности за счет изменения оплатоемкости рассчитывается по формуле:
ΔЭ (ое) = Ое1 - Ое0 = 0,136 - 0,246 = - 0,110р.
Зависимость оплатоемкости от среднего уровня оплаты труда (ОТ/ЧР) и трудоемкости (ЧР/Р) выражается следующей мультипликативной зависимостью:
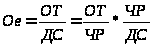
Введем обозначения: у - Ое, а - ОТ/ЧР, в - ЧР/ДС, тогда
у = а *в (1)
Изменение результативного показателя (у) за счет факторов а и в выражается с помощью формул: изменение за счет фактора а:
Δy (a) = (al - а0) *в0 (2)
изменение у за счет фактора в:
Δу (в) = (в1 - в0) *a1 (3)
Оплатоемкость снизилась на 0,110 р, в том числе за счет среднего уровня оплаты труда:
Δу (а) = 22,237 * 0,008 = 0,184
за счет трудоемкости:
Δу (в) = - 0,006 * 51,978 = - 0,294
За счет увеличения среднего уровня оплаты труда на 22,237 р оплатоемкость увеличилась на 0,184 р, а за счет снижения трудоемкости на 0,006 р. оплатоемкость снизилась на на 0,294 р.
Амортизациеемкость:
ае = А/ДС
Амортизациеемкость в отчетном году увеличилась на 0,015 р. Изменение затратоемкости за счет изменения амортизациеемкости:
Δ Э (ае) = ae1 - ае0 = 0,137 - 0,122 = 0,015 р.
Зависимость амортизацияемкости (у) от средней нормы амортизации (а) и фондоемкости (в = ОФ / ДС) выражается моделью:
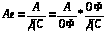
Используя данные табл.1 и 2 рассчитаем прирост амортизациеемкости за счет:
изменения средней нормы амортизации:
Δу (а) = 0,009*1,933 = 0,017 р.
изменения фондоемкости:
Δу (в) = - 0,033*0,072 = - 0,002 р.
За счет увеличения средней нормы амортизации на 0,009 р. амортизациеемкость увеличилась на 0,017 р., а за счет снижения фондоемкости на 0,033 р. амортизациеемкость снизилась на 0,002 р.
3) Материалоемкость:
Me = М / ДС.
В отчетном периоде общий показатель эффективности за счет снижения материалоемкости снизился на 0,93 р.:
Δ Э (ме) = Me1 - Ме0 = 1, 197 - 2,127 = - 0,93 р.
Зависимость материалоемкости (у) от средних материальных затрат (а=М/ОС) и коэффициента закрепления оборотных средств (в=ОС/ДС) выражается формулами:
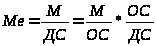
или у=а*в
Используя данные таблицы 1,2 и формулы (2), (3), рассчитаем изменение материалоемкости за счет изменения:
средних материальных затрат:
Δу (а) = - 1,299*0,447 = - 0,580 р.
коэффициента закрепления:
Ду (в) = - 0,101*3,463 = - 0,350
За счет снижения средних материальных затрат на 1,299 р. материалоемкость снизилась на 0,58 р., а за счет снижения коэффициента закрепления на 0,101 р. - на 0,35 р. В результате изменения оплатоемкости, амортизацияемкости и материалоемкости общий показатель эффективности снизился на 1,025 р.:
Δ Э = ΔЭ (ое) + ΔЭ (ае) +ΔЭ (ме)
1,025 = - 0,110 + 0,015 - 0,930.
Экономия или перерасход численности занятых рассчитывается по формуле:
Эч = Ч1 - (Ч0 *Iфизического объема П)
где Ч0, Ч1 - среднегодовая численность работников в базисном и отчетном периоде;
Iфизического объема П - индекс физического объема продукции, который рассчитывается как отношение продукции в сопоставимых ценах в отчетном и предыдущем году (2869084/2550893 = 1,125).
Рассчитаем относительную экономию численности работников:
Эч = 6384 - (6279* 1,125) = - 679 чел.
За счет роста физического объема производства на предприятии достигнута экономия численности работников в размере 679 чел.
Экономия или перерасход основных фондов рассчитывается аналогично:
ЭОФ = ОФ1 - (ОФ0* Iфизического объема П),
где ОФ0, ОФ1 - среднегодовая стоимость основных фондов в базисном и отчетном периоде;
Iфизического объема П - индекс физического объема продукции.
ЭОФ = 4595275 - (1467262*1,125) = 2944605 млн. руб.
На предприятии произошел перерасход стоимости основных фондов в сумме 2944605 млн. руб.
Эффективность производственной деятельности предприятия в отчетном периоде по сравнению с базисным в целом выросла, хотя использование основных производственных фондов ухудшилось, зато производительность труда и материалоотдача выросли. Этим был обусловлен рост результата производства, выраженного добавленной стоимостью. При чем доля интенсивных факторов оказалась в приросте чистой добавленной стоимости больше, чем экстенсивных факторов, что также положительно характеризует работу предприятия.
За счет роста физического объема продукции была достигнута экономия численности работников, а стоимость основных фондов предприятия была перерасходована.
Затратоемкость предприятия снизилась, что свидетельствует о снижении величины затрат, приходящейся на 1 рубль добавленной стоимости, положительную роль в этом снижении сыграло снижение оплатоемкости и материалоемкости, амортизациеемкость выросла и увеличила уровень затрат на единицу добавленной стоимости.
Таким образом, данному предприятию следует обратить внимание на повышение эффективности использования основных фондов.
2) Рентабельность предприятия рассчитывается по формуле:
R = БП/ПФ,
где БП - балансовая прибыль,
ПФ - производственные фонды.
Балансовая прибыль рассчитывается по формуле:
БП = Прибыль от реализации продукции (работ, услуг) + Прибыль от реализации иных материальных ценностей + Прибыль от иной деятельности.
Прибыль от реализации продукции (работ, услуг) (Пр) = Выручка от реализации продукции за вычетом налогов - Себестоимость продукции.
Результаты расчетов оформим в таблицу 4.
Таблица 4. Результаты хозяйственной деятельности предприятия за два года (млн. р.)
| № п. п | Показатель | Усл. обозн |
Базисный год |
Отчетный год |
Изменение (+,-) |
| 1 | Выручка от реализации продукции за вычетом налогов в ценах соответствующего года | 2673717 | 5342452 | 2668735 | |
| 2 | Выручка от реализации продукции за вычетом налогов в ценах базисного года* | 2673717 | 2374423 | -299294 | |
| 3 | Себестоимость продукции в ценах соответствующего года | 2320478 | 3833495 | 1513017 | |
| 4 | Себестоимость продукции в ценах базисного года* | 2320478 | 1703776 | -616702 | |
| 5 | Прибыль от реализации продукции | ПР | 353239 | 1508957 | 1155718 |
| 6 | Балансовая прибыль | БП | 344423 | 1568682 | 1224259 |
| 7 | Средняя стоимость основных производственных фондов | ОФ | 1467262 | 4595275 | 3128013 |
| 8 | Средние остатки оборотных средств | ОС | 339076 | 835794 | 496718 |
| 9 | Производственные фонды (стр.7+стр.8) | ПФ | 1806345 | 5431076 | 3624731 |
| 10 | Рентабельность предприятия, % (стр.6/стр.9 х 100%) | R | 19,1 | 28,9 | 9,8 |
| 11 | Рентабельность продукции, % (стр.5/стр.3 *100%) | r | 15,2 | 39,4 | 24,1 |
* - выручка от реализации продукции в отчетном периоде по ценам базисного получена путем деления выручки в отчетном периоде в действующих ценах на индекс цен на продукцию производственно-технического назначения (5342452/2,25 = 2374423 млн. р.). Аналогично получена себестоимость продукции отчетного периода по базисным ценам: 3833495/2,25 = 1703776 млн. р.
Абсолютный прирост общей рентабельности равен:
ΔR = R1 - R0 = (БП1/ПФ1) - (БП0/ПФ0) = 28,9 - 19,1 = 9,8%
Изменение рентабельности из-за
I) изменения балансовой прибыли:
ΔRбп = ΔБП / ПФ1 = 1224259/5431084 * 100%= 22,5%.
В том числе из-за изменения
1) Прибыли от реализации:
ΔR пр =