Статистика предприятия отрасли
В том числе из-за изменения:
а) цен:
Δ
Rр =
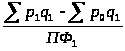 = (5342452-2374423) / 5431084 * 100% = 54,6%,
б) себестоимости:
Δ
Rz =
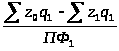 =
(1703776-3833495) / 5431084 * 100% = - 39,2%
в) физического объема:
Δ
Rq =
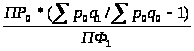 =
(353239 ( (2374423/2673717) - 1) / 5431084 * 100% = - 0,7%,
г) Δ
Rасc.
=
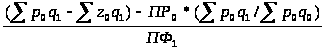 *
100% = 6,6 %
II) Изменение общей рентабельности за счет изменения производственных фондов:
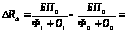 = (344423/5431071 * 100%) - 19,1 = 6,3 - 19,1 = - 12,7%,
в том числе за счет изменения средней стоимости основных фондов:
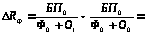 = (344423/ (4595275 +339076) *100%) - 19,1 = 7 - 19,1 = - 12,1%,
за счет изменения средних остатков оборотных фондов:
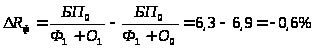
Результаты анализа влияния факторов на изменение общей рентабельности приведем в табл.5.
Таблица 5. Влияние факторов на прирост общей рентабельности
| Наименование фактора | Процентное изменение |
| 1. Изменение балансовой прибыли | 22,5 |
| В том числе | 21,3 |
| из него: | 54,6 |
| изменение себестоимости единицы продукции | -39,2 |
| изменение объема реализованной продукции | -0,7 |
| изменение ассортимента реализованной продукции | 6,6 |
| 2. Изменение производственных фондов | -12,7 |
| в том числе: изменение средней стоимости основных фондов | -12,1 |
| изменение оборотного фондов | -0,6 |
| ОБЩЕЕ ИЗМЕНЕНИЕ РЕНТАБЕЛЬНОСТИ | 9,8 |
Таким образом, общее увеличение рентабельности предприятия составило 9,8%. За счет роста балансовой прибыли рентабельность увеличилась на 22,5%. Увеличение прибыли от основной деятельности привело к росту рентабельности на 21,3%. Данный прирост был вызван в основном за счет роста цен (на 54,6%), изменение ассортимента реализованной продукции также сыграло положительную роль (+6,6%), а вот увеличение себестоимости повлекло снижение общей рентабельности на 39,2%, снижение объема продукции также повлекло снижение рентабельности на 0,7%.
Увеличение стоимости производственных фондов обусловило снижение рентабельности на 12,7%, основную доли здесь составило снижение за счет роста основных производственных фондов (-12,1%), увеличение стоимости оборотных средств также незначительно, но снизило уровень рентабельности (-0,6%).
Рентабельность продукции (r) увеличился в отчетном периоде на:
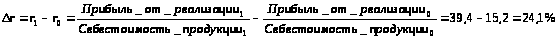
Рентабельность продукции в отчетном периоде выросла на 24,1% по сравнению с базисным.
3) Для анализа будем использовать отношение чистой прибыли к совокупным ресурсам, т.е. к среднегодовой стоимости основных производственных фондов и средней стоимости оборотных средств. Этот показатель называется рентабельностью предприятия:

где ЧП - чистая прибыль, Ф - среднегодовая стоимость основных производственных фондов; ОС - средняя стоимость оборотных производственных средств.
Построим мультипликативную модель зависимости рентабельности от нескольких факторов:
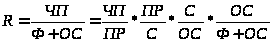 ,
где ПР - прибыль от реализации продукции; С - полная себестоимость реализованной продукции.
Каждый из факторов обозначим одной латинской буквой и получим такую модель:
R = a*b*c*d,
где а = ЧП/ПР коэффициент соотношения чистой прибыли и прибыли от реализации, b = ПР/С - рентабельность продукции; с = С/ОС - число оборотов оборотных средств; d = ОС / (Ф+ОС) - удельный вес оборотных средств в стоимости производственных средств.
Исходные данные и расчет факторов представим в таблице 6.
Таблица 6.
| Показатель | Обозначение | Базисный период | Отчетный период |
| Чистая прибыль, млн. руб. | ЧП | 275897 | 1225419 |
| Среднегодовая стоимость основных производственных фондов, млн. руб. | Ф | 1467262 | 4595275 |
| Средняя стоимость оборотных производственных средств | ОС | 339076 | 835794 |
| Прибыль от реализации продукции, млн. руб. | ПР | 353239 | 1508957 |
| Полная себестоимость реализованной продукции | С | 2320478 | 3833495 |
| Рентабельность предприятия | У=ЧП/ (Ф+ОС) | 0.153 | 0,226 |
| Коэффициент соотношения ЧП и ПР | а=ЧП/ПР | 0.781 | 0.812 |
| Рентабельность реализованной продукции | B=ПР/С | 0.152 | 0,394 |
| Число оборотов оборотных средств | С=С/ОС | 6,844 | 4,587 |
| Удельный вес оборотных средств в стоимости производственных фондов | d=OC/ (Ф+OC) | 0,188 | 0,154 |
Проанализируем влияние изменения факторов на изменение рентабельности с помощью индексов:
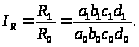
Общее изменение рентабельности составит:
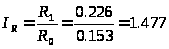 или
147,7%
Влияние первого фактора на изменение рентабельности определяется по формуле:
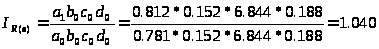 или 104,0%.
второго фактора
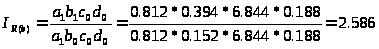 .
третьего фактора:
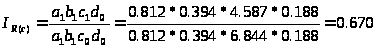 или
67,0%.
четвертого фактора:
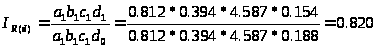 или
82,0%.
Таким образом, влияние четырех факторов определяется мультипликативной индексной моделью:
IR = IR (а) * IR (b) * IR (c) * IR (d)
1,477 = 1,040 * 2,586 * 0,670 * 0,820.
Рентабельность предприятия в отчетном периоде по сравнению с базисным увеличилась на 47,7% (147,7% -100%), в том числе за счет увеличения коэффициента соотношения ЧП к ПР на 4% (104,0% -100%), за счет увеличения рентабельности продукции в 2,586 раза, за счет уменьшения числа оборотов оборотных средств рентабельность предприятия уменьшилась на 33% (67% -100%), за счет уменьшения доли оборотных средств в стоимости производственных фондов - на 18% (82% -100%).
Одновременно можно определить влияние этих факторов на изменение рентабельности с помощью аддитивной модели:
ΔR = ΔRa + ΔRb + ΔRc + ΔRd.
Абсолютное изменение рентабельности рассчитывается по формуле:
ΔR = R1 - R0 = 0.226 - 0.153 = 0.073 или 7,3%.
В том числе за счет изменения:
фактора а:
ΔRa = (а1 - a0) b0c0d0 = (0.812-0.781) *0.152*6.844*0.188 = 0.006 или 0,6%
фактора b:
ΔRb = а1 (b1 - b0) c0d0 = 0.812 * (0.394 - 0.152) *6.844 * 0.188 = 0.252 или 25,2%
фактора с:
ΔRc = а1b1 (c1 - c0) d0 = 0.812*0.394* (4.587 - 6.844) *0.188 = - 0.135 или - 13,5%
фактора d:
ΔRd = а1b1c1 (d1 - d0) = 0.812*0.394*4.587 * (0.154 - 0.188) = - 0.005 или - 0.5%,
7,3% = 0,6%+25,2% -13,5% -0,5%.
Рентабельность предприятия в отчетном периоде по сравнению с базисным увеличилась на 7,3%, в том числе за счет увеличения соотношения ЧП и ПР - на 0,6%, за счет увеличения рентабельности реализованной продукции - на 25,2%. За счет уменьшения числа оборотов оборотных средств рентабельность предприятия снизилась на 13,5%, а за счет уменьшения доли оборотных средств в стоимости производственных фондов - на 0,5%.
Таким образом, наибольший вклад в увеличение рентабельности предприятия оказало увеличение прибыли от реализации продукции, а вот уменьшение числа оборотов оборотных средств, а так же снижение их доли в стоимости производственных фондов отрицательно сказалось на изменении рентабельности предприятия. Следовательно, данному предприятию следует обратить внимание на эффективность использования оборотных средств.
Список использованных источников
Бычкова С.Г., Аброскин А.А., Социально-экономическая статистика / под ред. М.Р. Ефимовой. - М.: Высшее образование, 2008. - 509с
Елисеева И.И., Юзбашев М.М. Общая теория статистики: Учебник. - 4 - е изд., перераб. И доп. - М.: Финансы и статистика, 2001
Ефимова М.Р. и др. Общая теория статистики: Учебник / М.Р. Ефимова, Е.В. Петрова, В.Н. Румянцев и др. - М.: Инфра-М, 2001
Ефимова М.Р., Социально-экономическая статистика: Учебник / М.Р. Ефимова. - М.: Высшее образование, 2009. - 590с
Иванов Ю.Н. Экономическая статистика.2-е издание. Учебник. - М.: ИНФРА, 2000. - 480с.
Ионин В.Г. Статистика: Учебное пособие.2-е издание. - М.: ИНФРА-М, 1997. - 310с.
Курс социально-экономической статистики. Учеб. Для вузов / Под ред. Проф. М.Г. Назарова. М.: Финстатинформ. Юнити-Дана, 2000. - 350с.
Спирина А.А., Башинав О.Э. Общая теория статистики: Учебник. М.: Финансы и статистика, 2000. - 576с
Статистика: Учеб. Пособие / И.Е. Теслюк, В.А. Тарловская, И.Н. Терлиженко и др. - 2-е изд. - Мн.: Ураджай, 2000. - 360 с.
Размещено на