Виробничі запаси, прибутковість підприємства
2. Охарактеризуйте структуру ціни вітчизняних товаровиробників
Кожен вид ціни складається з окремих частин які наз. елементами. До них належать: собівартість,прибуток,ПДВ,мито,АЗ, посередницько - збутова націнка і трудова націнка. Поелементний склад ціни:
| Собівартість | Прибуток | АЗ | ПДВ | Націнка посередницька | Торговельна націнка |
| Ціна п - ва | |||||
| Відпускна ціна виробника(гуртова ціна) | |||||
| Відпускна ціна посередника | |||||
| Роздрібна ціна | |||||
Собівартість та прибуток є обов’язковими елементами ціни. тому що відшкодування витрат та отримання прибутку є невід’ємною умовою процесу в - ва продукції.
Наявність інших елементів не являється важливою умовою при розрахунку ціни
3. Розрахунок норм на машинно-механізованих операціях. Коефіцієнт щільності
Машинно - механізованими називаються операції, які виконуються на верстатах з механічною подачею предмета праці та обробкою його безпосередньої участі робітника. В процесі машинно - механізованої операції основний час складається із затрат машинного часу,а допоміжний - із затрат ручного часу, при чому ручні виконуються паралельно з машинними. Оперативний час в даному випадку залежить від співставлення машинного та ручного часу.
Якщо
Труч<Тмаш
тоді
tоп=Тмаш.
Якщо
Труч >Тмаш,
тоді слід розрахувати коефіцієнт щільності
(Кщ): Кщ=Тмаш/Труч;
t =Тмаш/Кщ,
тоді
Нв=Тзм/Нч або
Тмаш*Кщ/Топ.
Білет 8
1. Склад і призначення звітності ПСБО 1,2,6,20
ПСБО 1 »Загальні вимоги» до фінансової звітності. Фінансова звітність – це система узагальнених показників, що характеризують підсумки фінансово – господарської діяльності п - ва за минулий період. Метою складання звітності є надання користувачам правдивої, неупередженої інформації, про фінансовий стан, результати діяльності та рух коштів п - ва. Основні вимоги до фінансової звітності: реальність, ясність, своєчасність, порівнянність звітних показників з минулими. Терміни, які використовуються в ПСБО 2: активи – це ресурси контрольовані підприємством в результаті минулих подій: власний капітал: довгострокові зобов’язання – це всі зобов’язання, які не є поточними. Зобов’язання – заборгованість підприємства, яка виникла в наслідок минулих подій і погашення якої призведе до зменшення ресурсів підприємства; фінансові інвестиції; поточні зобов’язання – які будуть погашені протягом операційного циклу підприємства або протягом 12 місяців; оборотні активи це грошові кошти та їх еквіваленти, що призначенні для споживання чи реалізації операційного циклу. Цим Положенням (стандартом) визначаються зміст і форма балансу та загальні вимоги до розкриття його статей. Норми цього Положення (стандарту) застосовуються до балансів підприємств, організацій та інших юридичних осіб (далі - підприємства) усіх форм власності (крім банків і бюджетних установ).
ПСБО 6 «Виправлення помилок и зміни у фінансових звітах» : Цим Положенням (стандартом) визначається порядок виправлення помилок, внесення та розкриття інших змін у фінансовій звітностіНорми цього Положення (стандарту) застосовуються у фінансовій звітності підприємств, організацій та інших юридичних осіб (далі - підприємства) усіх форм власності (крім бюджетних установ). Терміни, що використовуються в цьому Положенні (стандарті), мають таке значення: Дата балансу - дата, на яку складений баланс підприємства. Звичайно датою балансу є кінець останнього дня звітного періоду. Облікова оцінка - попередня оцінка, яка використовується підприємством з метою розподілу витрат і доходів між відповідними звітними періодами. Подія після дати балансу - подія, яка відбувається між датою балансу і датою затвердження керівництвом фінансової звітності, підготовленої до оприлюднення, яка вплинула або може вплинути на фінансовий стан, результати діяльності та рух коштів підприємства. Виправлення помилок, допущених при складанні фінансових звітів у попередніх роках, здійснюється шляхом коригування сальдо нерозподіленого прибутку на початок звітного року, якщо такі помилки впливають на величину нерозподіленого прибутку (непокритого збитку). Виправлення помилок, які відносяться до попередніх періодів, вимагає повторного відображення відповідної порівняльної інформації у фінансовій звітності.
ПСБО 20 «Консолідована фінансова звітність» - Це фінансова звітність, яка відображає фінансове становище, результати діяльності та рух грошових коштів юридичної особи та її дочірніх підприємств як єдиної економічної одиниці. Норми цього Положення (стандарту) застосовуються групою підприємств, організацій та інших юридичних осіб (далі - група підприємств), яка складається з материнського (холдингового) підприємства та дочірніх підприємств. Терміни, що використовуються в цьому Положенні (стандарті), мають такі значення: Внутрішньогрупові операції - операції між материнським та дочірніми підприємствами або між дочірніми підприємствами однієї групи. Внутрішньогрупове сальдо - сальдо дебіторської заборгованості та зобов'язань на дату балансу, яке утворилося внаслідок внутрішньогрупових операцій. Нереалізовані прибутки та збитки від внутрішньогрупових операцій - прибутки та збитки, які виникають внаслідок внутрішньогрупових операцій (продажу товарів, продукції, виконання робіт, послуг тощо) і включаються до балансової вартості активів підприємства.
2. Зміст методів повних і прямих витрат
Сутність методу повних витрат полягає в розрахунку собівартості одиниці продукції,що містить в собі розрахунок усіх сукупних витрат (пов’язаних з в - вом продукції). Недоліком цього методу є умовність розподілу непрямих витрат за окремими видами продукції. Цей метод включає прямі та непрямі витрати. До прямих належать:на сировину,матеріали,оплату праці,відрах. на соц. заходи,амортизація та поточний ремонт обладнання. До непрямих належать:витрати пов’язані з управлінням в - ва,сума прямих та непрямих витрат складає сукупні витрати та складає виробничу собівартість.
За методом прямих витрат визначення ціни починається з розрахунку можливої або ймовірної ціни,маржинального доходу та прибутку від в - ва та реалізованої продукції. Сутність цього методу полягає в нерозривному зв’язку між витратами,обсягом в - ва та ціною. Чим більший маржинальний дохід,тим більша величина прибутку. До прямих витрат,які не підлягають калькулюванню включають ще й прибуток,і разом їх відносять до маржинального доходу.
МД=Ціна - Змінні витрати; П=МД - Постійні витрати.
3. Особливості визначення норм на апаратах безперервної та періодичної дії
В апаратах безперервної дії предмет праці,який підлягає переробці,подається безперервно і так само безперервно випускається продукт праці. Таким чином, на момент виробничого процесу(завантаження предметів праці в апарат, переробка їх та вихід готової продукції), протікають паралельно.
В апаратах періодичної дії завантаження предметів праці, їх переробка та вихід готової продукції виконується послідовно, утворюючи цикл обробки який називається оборотом апарату. На таких операціях норма виробітку визначається
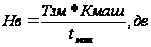
 - час що витрачається
на одиницю
продукту праці;
Кмаш – це нормативний коефіцієнт машинного часу, розраховується як частка від ділення часу роботи апарату протягом робочої зміни до тривалості робочого дня.
Для визначення часу, який витрачається на виготовлення одиниці продукту праці використовуються формули:
- апарати періодичної дії
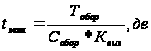
Т обор – тривалість 1 - го оберту, год;
С обор – кількість
сировини що
завантажується
в апарат на
один оберт м ;
К вих. – коефіцієнт корисного виходу готової продукції;
- апарати безперервної дії
t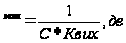
С – кількість сировини що завантажується в апарат протягом одної години.
Норма виробітку для апаратів безперервної дії визначається:
Нв = С*Квих*Тзм*Кмаш;
А для апаратів періодичної дії:
Нв=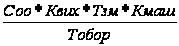
Білет 9
1. Основні поняття з обліку касових операцій та інших коштів
Згідно ПСБО 4 грошові кошти - це готівка кошти на рахунках в банку,та депозити до запитання. Готівка - це валюти України та інші валюта у вигляді грошових коштів. Для здійснення розрахунків готівкою кожне п - во повинно мати касу. Каса - це спеціальне обладнане та ізольоване приміщення,яке призначене для приймання,видачі та тимчасового зберігання готівки. П - ва можуть мати у касі готівку тільки у межах залишку. Ліміт залишку - максимально0гранична сума грошових коштів,яка може знаходитися в касі п - ва. Всю готівку понад суми лімітів п–ва повинні здавати на поточний рахунок банку у встановлені строки. Грошові документи - це документи що знаходяться у касі п - ва,а саме: поштові марки, проїзні квитки,оплачені путівки в санаторії. Грошові кошти в дорозі - це гроші здані до банку,або інкасатора,які ще не зараховані на поточний рахунок.
Рахунок 33 «Інші кошти» - активний,балансовий. За дебетом відображається надходження грошових документів до каси п - ва та коштів в дорозі,за кредитом вибуття грошових документів,та списання коштів в дорозі,після їх зарахування на відповідний рахунок.
2. Залишковий та нормативний метод визначення прибутку в ціні
Прибуток являється одним з елементів,що входить до складу ціни і від його величини залежить ефективність виробничо - господарської діяльності підприємства. Прибуток можна визначити за двома методами: 1)Залишковий метод - суть цього методу полягає в розрахунку прибутку як різниці між ціною продукції та собівартістю. П=Ц - С.
2)Нормативний метод - полягає в розрахунку прибутку через рівень рентабельності і визначається за формулою:
П=С*Рн/100.
Якщо задається прибуток через рівень рентабельності,то ціна підприємства визначається за формулою:
Ц=С*(1+ Рн/100)
3. Особливості встановлення норм обслуговування і чисельності при виконанні допоміжних робіт
У випадках коли 1 об’єкт обслуговується групою робітників для кожного з них непередбачено чітке визначення змісту праці не має чіткого розподілу її частин у часі норму чисельності допоміжних робітників визначають:
а)за допомогою норми обслуговування:
Нч. д. =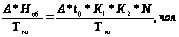 ,де
б) за допомогою норми обслуговування:
Нч. д. =А/Но (чол). , де
А - обсяг робіт на даному об’єкті;
К - коефіцієнт
що враховує
виконання
допоміжних
ф - цій;
К - коефіцієнт
що враховує
час обслуговування,відпочинок;
t - час виконання
основних функцій
на одиницю
роботи прийняту
за одиницю
вимірювання;
N - к - ть одиниць обсягу роботи на одиницю устаткування
Білет 10
1. Документування касових операцій
Касові операції оформляються документами типові форми яких затверджуються мін. стат. та мін. ф - сів України за згодою НБУ і які повинні застосовуватись без змін на всіх п - вах незалежно від її виду д - ті та форми власності: КО - 1 - Прибутковий касовий ордер;КО - 3 - ВКО; КО - 3 - журнал реєстрації ПКО та ВКО; КО - 4 - касова книга; КО - 5 - книга обліку придбаних та виданих касиру грошей. Касові ордери - це документи,що засвідчують законність надходження грошей до каси п - ва та їх витрачання за цільовим призначенням.
Оприбуткування готівки в касу здійснюється на підставі прибуткового касового ордеру підписаного головним бухгалтером або уповноваженою на це особою.
Витрачання готівки оформляється ВКО. Всі факти надходження і вибуття готівки на п0ві відображаються в касовій книзі. Це обліковий регістр призначений для обліку касових операцій касиром п - ва. Кожне п - во має касу,веде тільки 1 касову книгу,яка повинна бути пронумерована,прошнурована,і опечатана печаткою. Записи у книзі ведуться у двох примірниках,через копіювальний папір,ручкою темного кольору. Звіт касира - це документ який передається касиром п - ва до бухгалтерії і представляє собою відривний листок касової книги з додатком прибуткових та видаткових касових документів
2. Визначення ПДВ як одного з елементів ціни
ПДВ визначається від оподаткованого обороту. ПДВ включається до ціни всіх видів товарів та послуг в нашій країні. Основна ставка ПДВ 20% розраховується від оподаткованого обороту (С+П),а якщо товар підакцизний то оподаткованим оборотом являється С+П+АЗ.
ПДВ визначається за такими ф - лами:
ПДВ= ПДВ=
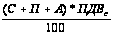
3. Нормування праці службовців
Зміст праці такої групи службовців,як керівників полягає в керуванні персоналом. Зміст праці службовців - фахівців у своєчасному і повному постачанні фахової інформації. Зміст праці інших службовців полягає в обслуговуванні інформаційних потоків. Відповідно до зростання обсягу в - ва збільшується обсяг робіт за всіма ф - ями,що виникає,розростання адміністративно - управлінського апарату п - ва,тому нормування праці службовців створює засади науково - обґрунтованого встановлення чисельності цієї групи персоналу. На практиці до нормування праці цієї групи персоналу має місце застосування таких показників:
1)Ступінь завантаження виконавця основними роботами;
2)ступінь завантаження виконавця нормативними роботами;
3)ступінь використання робочого часу виконавця. Всі ці показники мають значні недоліки,тобто не враховують специфіку творчої праці. Тому в нормуванні праці цих працівників проводять аналогічно дослідні роботи з вивчення витрат робочого часу в кожному окремому випадку та розробляються нормативи чисельності та норми обслуговування. Нормування праці керівників необхідно для встановлення науково – обґрунтованої їх чисельності. Працю цієї групи працівників становить виконання певного кола функцій управління. Функції управління – це комплекс робіт спрямованих на розвиток певного виробничого завдання . Кожна функція управління складається з управлінських робіт. Управлінські роботи складаються з операцій – комплексів взаємо’пов’язаних дій або прийомів які використовуються як вихідні матеріали для виконання подальших операцій (заповнення бланків, розрахунок показників). Операція складається з елементарних дій, прийомів.
Білет 11
1. Облік товарних операцій (розрахунки з покупцями і замовниками)
Облік розрахунків з покупцями і замовниками регламентується П(С)БО 10 «Дебітори». Дебіторська заборгованість включає всі види вимог підприємства до фізичних та юридичних осіб, що визначає товари і послуги. Визначають 2 види дебіторської заборгованості: товарну та нетоварну. Розрахунки з покупцями і замовниками відносяться до товарної дебіторської заборгованості. Покупці – це фізичні чи юридичні особи, які купують товар. Замовники – це учасники договору, на підставі замовлення яким виготовляється конкретна продукція, надаються послуги, виконуються роботи та ін. Товарна і нетоварна дебіторська заборгованість може бути довгостроковою та короткостроковою (поточною). Поточна дебіторська заборгованість – це сума дебіторської заборгованості, яка виникає під час нормального операційного циклу або буде погашена протягом 12 місяців з дати балансу. Для обліку товарної дебіторської заборгованості використовують рах. 36 «Розрахунки з покупцями і замовниками» - рах. балансовий, активно - пасивний, має 2 субрахунки. По Дебету відображається продажна вартість реалізованої продукції, товарів, виконаних робіт, яка включає ПДВ, акцизи та інші податки, збори та обов’язкові платежі і підлягає перерахуванню до бюджету та ін. фондів, а по Кредиту – сума платежів, які надійшли на рах. підприємства у банківських установах, в касах та на інші види рахунків. Дебетове сальдо рахунку означає заборгованість покупців та замовників за одержану продукцію.
2. Охарактеризуйте та приведіть порядок визначення акцизного збору як одного з елементів ціни
Одним із видів непрямих податків, які входять до складу ціни є АЗ – це податок, який включається в ціни високорентабельних товарів не першої необхідності і в кінцевому підсумку сплачується покупцем. Перелік підакцизних товарів затверджує Верховна Рада України. До них відносять 5 груп товарів: алкогольні напої, тютюнові вироби, транспортні засоби, нафтопродукти, ювелірні вироби. Визначення АЗ, що включається в ціну, здійснюється на основі ставок, які можна поділити на дві групи: 1 - тверді ставки (в грн. або євро на фізичну або умовну одиницю продукції), 2 - відсоткові ставки, які встановлюються до обороту з реалізації товарів.
АЗ=(Собівартість+Прибуток+АЗ)*АЗ ставка

100
Якщо ціна формується на підприємстві, то
ЦАЗ =(Собівартість + Прибуток)/ 100 – АЗ ставка
3. Організація обліку виконання норм праці. Показники виконання норм і методи їх розрахунку
Правильно організований і методично обґрунтований облік дає змогу визначити працівників, які не виконують норми виробітку, установити причини невиконання, накреслити заходи щодо їх усунення. Облік виконання норм праці проводиться щомісячно за окремими технологічними операціями, окремими робочими місцями, конкретними робітниками. Таким чином нагромаджується первинна інформація про рівень виконання норм за окремими професіями, спеціальностями, рівнем кваліфікації. На базі відомостей про рівень використання норм окремими виробничими ділянками і цехами складається загальний звіт по підприємству. Рівень виконання норм виробітку встановлюють порівнянням кількості робочого часу, передбаченого за нормою на певний обсяг виробленої продукції з фактично витраченим часом на випуск цієї продукції. Значні відхилення у виконанні норм виробітку, наявність певної чисельності робітників, які їх не виконують, свідчать про значні недоліки в організації виробництва і праці.
Для визначення показника виконання місячних норм використовують 2 методи:
1 - на базі календарно відпрацьованого часу; 2 - на базі фактично відпрацьованого часу.
У першому випадку використовується формула:
Рв. н. =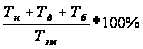 де
Рвн - рівень виконання норм часу;
Тн - виконаний обсяг робіт за діючими нормами(нормо - годин);
Тд - кількість нормо - годин, додатково втрачених через відхилення від нормативних умов праці; Тб - кількість нормо - годин, витрачених на виправлення бракованої продукції не з вини робітника;
Тзм - фактично відпрацьований календарний час, годин.
У другому випадку використовується ф - ла:
Рв. н=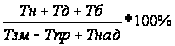 де
Тпр - внутрішньозмінні простої;
Тнад - надурочна робота
Білет 12
1. Класифікація доходів. Х - ка рахунків доходів
Дохід є збільшенням економічних вигод у вигляді надходження активів або зменшення зобов’язанню що призводить до зростання власного капіталу. Методологічні засади формування. оцінки і визнання в бухгалтерському обліку інформації про доходи та фінансові результати д - ті а також порядок їх розкриття у фінансовій звітності визначаються ПСБО 15 «Дохід» і ПСБО 3 «Звіт про фінансові результати» Доходи в бухгалтерському обліку класифікують за такими групами: 1. дохід від реалізації продукції; 2. інші операційні доходи; 3. фінансові доходи; 4. інші доходи; 5. надзвичайні доходи. Рахунки класу 7 “Доходи і результати діяльності” призначені для узагальнення інформації про доходи від операційної, інвестиційної і фінансової діяльності підприємства, а також від надзвичайних подій. Рахунок 70 “Доходи від реалізації” призначено для узагальнення інформації про доходи від реалізації готової продукції, товарів, робіт і послуг, доходів від страхової діяльності, а також про суму знижок, наданих покупцям, та про інші вирахування з доходу. На рахунку 71 “Інший операційний дохід” ведеться узагальнення інформації про інші доходи від операційної діяльності підприємства у звітному періоді, крім доходу від реалізації продукції. Рахунок 72 “Дохід від участі в капіталі” призначено для узагальнення інформації про доходи від інвестицій, які здійснені в асоційовані, дочірні або спільні підприємства та облік яких ведеться за методом участі в капіталі. Рахунок 73 “Інші фінансові доходи” призначено для обліку доходів, які виникають у ході фінансової діяльності підприємства, зокрема дивідендів, відсотків та інших доходів від фінансової діяльності, які не обліковуються на рахунку 72 “Дохід від участі в капіталі”. Рахунок 74 “Інші доходи” призначено для обліку доходів, які виникають в процесі звичайної діяльності, але не пов’язані з операційною та фінансовою діяльністю підприємства. Рахунок 75 “Надзвичайні доходи” застосовується для відображення доходів, які виникли внаслідок надзвичайних подій. Рахунок 76 “Страхові платежі” призначено для обліку страховиками надходжень страхових платежів (страхових внесків, страхових премій) за договорами страхування. Рахунок 79 “Фінансові результати” призначено для обліку й узагальнення інформації про фінансові результати підприємства від звичайної діяльності та надзвичайних подій.
2. Порядок визначення посередницьких надбавок (знижок)в ціні в ціні
До складу роздрібної ціни входять націнка посередницька та націнка торгівельна. Величина надбавки,яка входить до складу ціни включає витрати:
- на транспортування;
- на вантажно - розвантажувальні роботи;
- ЗП;
- оренду;
- ін. витрати.
В процесі руху товару величина націнки що входить до складу ціни залежить від к - ті посередників які є на шляху від виробника до споживача. Надцінка посередницька визначається за ф - лою:
Нп=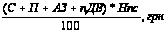 ;
Нт=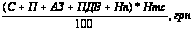 ,
де
Нпс - ставка посередницька, Нтс - ставка торгівельна.
Величина надбавки до ціни реалізації визначається за ф - лою:
Цр=Цп*(1+Н/100),де
Цр - ціна реалізації, Цп - ціна придбання продукції, Н - націнка. Цп=Цр/(1 - Н/ 100)
3. Об’єктивна необхідність перегляду діючих норм праці
Діючі норми протягом усього року у міру виконання технічних,організаційних та господарських заходів,які підвищують ПП. Перегляд норм призводить до поліпшення якості норм до забезпечення більш повної їх відповідності р - ню організації в - ва,до виконання наявних резервів в підвищення ПП. Нова норма має призвести як до зниження витрат в - ва на продукцію так і до зростання матеріальної зацікавленості робітників. У зв’язку з освоєнням нової техніки для робітників можуть бути встановленні на деякий час пільгові норми,які також потрібно змінювати. Норми переглядають на основі календарного плану і за цим процесом встановлюють контроль.
Ефективність оновлення норм визначається за такими показниками:
1)Чисельність вивільнених робіт:
Еч. в. = чол.
де
t t
- тдомісткість
до і після
впровадження
нових норм в
нормо годинах.
;
Феф - ефективний фонд часу в годинах;
Кн. - коефіцієнт виконання норм;
В
- обсяг продукції
після впровадження
нових норм.
2)індекс зростання ПП:
Іпп. н=Пн. ф/Пн. пн де
Пн. ф. - підвищення фактичного % виконання Нв.
Пн. пн - % виконання норм,передбачений планом.
3)Економія фонду ЗП:
Езоп=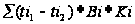 де
t - стара і нова
норми витрат
праці на і - ту
роботу. ;
Ві - обсяг робіт на яку розподіляється і - та норма;
Кі - тариф
Білет 13
1. Виробництво та виробнича діяльність. Поняття і види виробничої структури підприємства. Організація в просторі
Організація виробничого процесу у просторі х - зується його структурою: 1)виробнича; 2)загальна. Для х - ки виробничої структури п - ва слід знати склад п - ва. тобто його основні структурні підрозділи:
1)цех - виробнича, адміністративно - відокремлена ланка п - ва, в якій виконується певний комплекс робіт відповідно до заводської спеціалізації. Цехи бувають: основні, допоміжні, обслуговуючі, побічні(утилізація),підсобні.
2)дільниця - підрозділ, який об’єднує ряд робочих місць згуртованих за певними ознаками і виконує частину загально - виробничого процесу по виготовленню продукції.
3)робоче місце - частина виробничої площі цеху, де робітник виконує певну операцію.
Отже, виробнича структура п - ва – це склад, к - сть, і розміри його внутрішніх підрозділів, їх співвідношення, форми побудови і взаємозв’язку. До складу п - ва входять не лише виробничі підрозділи, а й відділи апарату управління, заклади культурно – побутового призначення, тому поряд з виробничою існує і загальна структура
п - ва – це сукупність виробничих, невиробничих, та управлінських підрозділів підприємства.
Розробка генерального плану п - ва х - зує графічне зображення території п - ва в горизонтальних та вертикальних площинах із зазначенням розміщених на ній будівель,складів,транспортних шляхів,комунікацій. Отже організацію промислового п - ва у просторі можна простежити на основі як плану. Основними шляхами вдосконалення виробничої структури підприємства є: 1)поглиблення спеціалізації основного виробництва. 2)забезпечення збалансованості. 3)впровадження безцехової структури. 4)організація потокового виробництва.
2. Х - ка