Виробничі запаси, прибутковість підприємства
Податки - це фінансові відносини між державою і платниками податків,що виникають з метою загальнодержавного централізованого фонду грошових коштів необхідних для виконання державою її функцій.
В основі побудови механізму стягнення податків лежать елементи податків, такі як: суб’єкт, об’єкт, ставка, одиниця оподаткування, база оподаткування, джерело сплати, квота.
Суб’єкт або платник податків - це та фізична чи юридична особа, яка безпосередньо його сплачує.
Об’єкт оподаткування - вказує на те, що саме оподатковується: операції, товари, доходи, власність і т. д. Об’єкт оподаткування має бути стабільним, піддаватись чіткому обліку, мати безпосереднє відношення до платника.
Одиниця оподаткування - це одиниця виміру (фізичного чи грошового) об’єкта. Фізичний вимір досить точно відображає об’єкт оподаткування, наприклад оцінка земельної ділянки для сплати податку на землю проводиться в га чи сотих га. Грошовий вимір застосовується при оцінці доходів.
База оподаткування це розмір об’єкта оподаткування в грош. чи фіз. вимірі. Якщо одиницею оподаткування виступає грош. одиниця, то БО буде виражена у вартісних обсягах. Якщо одиницею оподаткування є фіз. вимір, то БО виступатиме добуток одиниці оподаткування на к - сть таких одиниць.
Ставка - це розмір податку на одиницю оподаткування. В залежності від обсягу оподатковуваних операцій ставки можуть бути універсальні(єдині) або диференційовані. Універсальні ставки передбачають створення рівних умов для всіх платників податку. Диференційовані ставки можуть застосовуватися щодо розміру або виду об’єкта оподаткув.
Джерело сплати - це дохід платника, з якого він сплачує податок.
Квота - це частина податку у доходах платника.
3. Проаналізуйте метод беззбитковості, як один із витратних методів
При цьому методові підприємець прагне встановити таку ціну, яка забезпечить йому бажану величину чистого доходу. Цей метод спирається на графік беззбитковості, який відображає витрати і очікуваний обсяг виручки при різних рівнях виробництва або продажу.
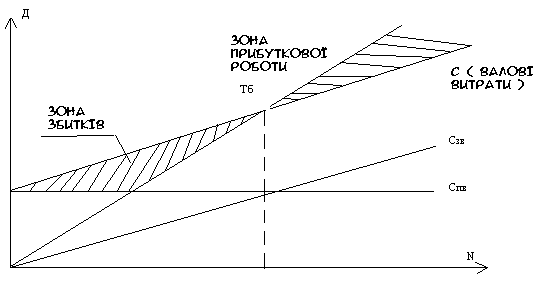
Різниця між беззбитковим обсягом і максимальною величиною продажу, яка може бути досягнута згідно із прогнозованими розрахунками, називається запасами фінансової безпеки і розраховується у відсотках до очікуваного обсягу продажу. Чим більшим є цей показник, тим безпечнішою є ситуація і меншим ризик виробництва продукції.
Точку беззбитковості можна знайти і аналітичним шляхом в натуральному вимірі, (Тб) визначається за формулою:
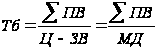
де ПВ - сума постійних витрат, ЗВ - змінні витрати на одиницю продукції, Ц - ціна виробу, МД - маржинальний дохід.
Білет 14
1. Охарактеризуйте виробничий процес та виробничу операцію. Х - ка основних організаційних типів в – ва
Виробничий процес - сукупність технологічних і природних процесів спрямованих на досягнення основної мети п - ва - виконання відповідних робіт і виготовлення необхідної продукції. Основні елементи виробничого процесу:
1. Засоби праці; 2. Предмети праці; 3. Робоча сила.
Класифікують виробничі процеси за такими ознаками:
1. Залежно від ролі в організації виробничої продукції: а)Основні - під час них предмети праці перетворюються у готову продукцію на випуску якої спеціалізується п - во; б)Допоміжні процеси в результаті яких виконують роботи,або виготовляють продукцію,що використовується в основному в - ві; в)обслуговуючі - забезпечують нормальну роботу осн. і допоміжного в - в; г)побічні - процеси,які не зв’язані з основним в - вом але сприяють нормальній роботі п - ва. (збір грибів,ягід)
2. По формі впливу на предмет праці: а)технологічні; б)механічні; в)фізико - хімічні; г)природні.
Складовою частиною кожного процесу в - ва є виробнича операція - це закінчена частина виробничого процесу,яка виконується на робочому місці одним або кількома виробниками.
Класифікація виробничих операцій:
1)Залежно від змісту і участі у формуванні готової продукції: а)технологічні - за допомогою цих операцій виконується механічна, хімічна, термічна обробка, що змінює стан і форму предмета,і перетворює в готову продукцію. ; б)транспортні - операції переміщення предметів праці між робочими місцями,дільницями,цехами; в)контрольно - обліково сортувальні - пов’язані з прийманням робіт і продукції,дотриманням їх вимогам;г)операції зберігання - зберігання предметів праці на складах п - ва і підготовка їх до подачі у в - во.
2)За ступенем автоматизації:а) ручні; б) машинно - ручні; в)автоматизовані; г)автоматичні; д)апаратурні - здійснюється в спеціальних агрегатах(сушильних,плавильних камерах,доменних печах).
Є такі основні види виробництв лісового комплексу:
- лісогосподарське виробництво,
- лісозаготівельне виробництво,
- деревообробне виробн. ,
- лісохімічне виробництво.
2. Функції податків та їх класифікація
За економічним змістом податки - це фінансові відносини між державою і платниками податків,що виникають з метою загальнодержавного централізованого фонду грошових коштів необхідних для виконання державою її функцій. Виділяють такі основні ф - ції податків: 1)Фіскальна (бюджетна) - дана ф - кція випливає із розподільчої ф - ції фінансів. Її суть полягає в тому, що податки є в основі перерозподілу вартості ВВП від юридичних та фізичних осіб на користь держави. 2)Регулююча – суть якої полягає у впливі податків на різні сторони д - ті платників,як на макроекономічному р - ні так і мікроекономічному р - ні.
Класифікація податків:
1 - за екон. змістом об’єкта оподаткування: податки на доходи, податки на споживання, податки на майно.
2 - залежно від рівня держ. структур: загальнодержавні та місцеві.
3 - за формою оподаткування: прямі і непрямі.
3. Проаналізуйте метод надбавок, як один із витратних методів ринкового ціноутворення
Згідно з цим методом до закупівельної ціни товару додається націнка, за рахунок якої посередник забезпечує відшкодування своїх витрат на одержання прибутку.
Існують 2 способи визначення цієї надбавки і внесення її у ціну товару:
Розрахунок здійснюється виходячи із С/В продукції:
 ,
де
С - собівартість товару;
Нс – надбавка у % до собівартості.
Розрахунок роблять, виходячи з бажаного доходу з обороту (ціни продажу):
 ,
де Нцп – надбавка у % до ціни продажу
Білет 15
1. Охарактеризуйте виробничий цикл, його складові. Види поєднання виробничих операцій
Виробничий цикл - це календарний період часу перебування предмету праці у виробничому процесі від початку першої до кінця завершальної операції виготовлення готової продукції. Тривалість виробничого циклу вимірюється в одиницях календарного часу(хв, год, тижнях, місяцях, роках) і залежить від особливостей галузі виробництва.
Тривалість усіх допоміжних і основних операцій утворює робочий період циклу, тобто час, протягом якого здійснюється процес праці. Скорочення тривалості виробничого циклу має велике економічне значення, оскільки прискорює обертання обігових коштів, покращує використання обладнання і знижує собів. продукції.
Виділяють 3 види поєднання виробничих операцій:
1 - послідовне - полягає в тому, що кожна наступна операція починається лише після закінчення в обробітку всієї партії предметів праці на попередній операції. З операції на операцію передається вся партія виробів.
2 - паралельне - кожен предмет праці після виконання першої операції відразу передається на другу, не очікуючи обробітку всієї партії. Цим досягається скорочення часу проходження виробу по всім операціям і при цьому передача виробів на наступну операцію передається поштучно або невеликими групами. В цьому випадку всі виробники даної партії знаходяться паралельно в обробці на різних місцях технологічного процесу.
3 - паралельно - послідовне - паралельний метод є неефективний при поєднанні операцій, що мають різну тривалість. В такому випадку необхідно вирівняти технологію або використати паралельно - послідовне поєднання операцій.
2. Податкова система і податкова політика держави
Податкова с - ма - сукупність різних видів податків,зборів,платежів які справляються в державі. Вимоги до податкової с - ми: 1)Системність - податки повинні бути взаємопов’язаними між собою,доповнювати один одного і не суперечити с - мі в цілому; 2)Встановлення визначальної бази цієї с - ми; 3)Формування правової основи цієї с - ми; 4)Податкова с - ма має базуватись на вихідних принципах.
Податкова політика - це діяльність держави у сфері встановлення і стягнення податків. Саме через податкову політику відбувається встановлення і розвиток податкової системи. Основними принципами под. політики є:
- фіскальна і економічна ефективність;
- соц. справедливість.
Основним документом в якому визначено склад податкової с - ми та принципи за якими вона побудована є з - н України: «Про с - му оподаткування». Сьогодні на території країни передбачено справляння 20 загальнодержавних і 16 місцевих податків зборів.
До загальнодержавних відносять: ПДВ,АЗ,Податок на прибуток п - в,мито,податок на нерухоме майно,плата за землю,рентні платежі,податок з власників транспортних засобів,збір за спеціальне використання природних ресурсів,за забруднення навколишнього середовища,плата за торговий патент,гербовий збір.
До місцевих:Податок на рекламу,комунальний податок. до місцевих зборів і обов’язкових платежів належать:збір за припаркування автомобільного транспорту,ринковий збір,збір з власників собак,збір на проведення місцевого аукціону,збір за право використовувати місцеві символи,збір за участь у грі на тоталізаторі на іподромі,збір за виграш у перегонах на іподромі.
3. Проаналізуйте метод балової оцінки як один із методів ринкового ціноутворення, що враховує попит на ринку
Цей метод застосовується у тих випадках, коли відсутня залежність між якісними характеристиками товару та його ціною, або коли споживчі властивості продукції неможливо передати кількісно (наприклад, запах парфумів). У цьому випадку фахівці, спираючись на експертні оцінки, визначають цінність товару для споживачів і надають йому певну кількість балів. На підставі співвідношення між цінами та баловими оцінками аналогічних товарів встановлюється вартісна оцінка одного бала. Множенням суми балів на вартісну оцінку одного бала визначається орієнтовна ціна нової продукції.
З цим методом ціна розраховується в декілька етапів:
визначається ціна 1 балу:

визначається ціна нового виробу:
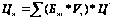 ,
де
Цб - ціна базового виробу - еталону,
Ббі - балова оцінка і - го параметру базового виробу,
Бні - балова оцінка і - го параметру нового виробу,
Ц’ - ціна одного балу,
Vі - вага параметру.
Білет 16
1. Охарактеризуйте технічне обслуговування в - ва: енергетичне, інструментальне
У межах системи технічного обслуговування її господарства виконують такі функції:1)ремонт всіх видів устаткування, догляд за ним і налагоджування; 2) Забезпечення робочих місць інструментом; 3) Переміщення вантажів; 4) Забезпечення підрозділів п - ва електричною і тепловою енергією, паром, газом. 5) Своєчасне забезпечення цехів, дільниць сировиною, паливом.
Ремонтне господарство – це підрозділи підприємства які проводять заходи по догляду, ремонту і технічному обслуговуванню обладнання. Підрозділи ремонтного господарства: а) відділ головного механіка : 1) Ремонтно – механічний цех 2) Ремонтно – будівельний цех: 3)Цехові ремонтні бази. Ремонтні підрозділи здійснюють; - технічне обслуговування і ремонт засобів праці; - виготовлення запасних частин і нестандартного обладнання ; - монтаж і введення в дію нового устаткування; - модернізація діючих машин і устаткувань.
Інструментальне господарство - це сукупність внутрішньо – виробничих підрозділів п - ва, що зайняті придбанням, проектуванням, виготовленням, відновленням і ремонтом технологічної оснастки, їх обліком, зберіганням і видачею на робочі місця. До інструменту відносять всі види різального, вимірювального та складального інструменту. Підрозділи інструментального господарства: 1)головний технолог підприємства – керує; 2) Інструментальний відділ (постачає інструменти які виготовляються на спеціалізованих заводах); 3) Інструментальний цех (ремонт і відновлення інструменту);4) Центральний інструментальний склад; 5)цехові інструментально – роздавальні комори.
Енергетичне господарство включає такі види: 1) електросилове (знижувальні підстанції,генераторні установки); 2) Теплосклове (котельні, компресори ); 3)Газове; 4)Пічне (нагрівальні і термічні печі); 5)Слабко струмкове (власна телефонна станція, диспетчер. );
Транспортне господарство включає: транспортні цехи, авто гаражі, ремонтні підрозділи що займаються вантажно-розвантажувальними роботами та переміщенням вантажу. Транспортні роботи здійснюють за допомогою 3 видів транспорту: 1)зовнішні - автомобільний,залізничний,водний; 2)між цеховий – для перевезення вантажів на території підприємства; 3) внутрішньо цеховий.
В функції складського господарства входить: - забезпечення усіх структурних підрозділів матеріальними ресурсами, інструментами, напівфабрикатами, запчастинами, а також зберігання готової продукції, тари та відходів виробництва. Види складів: 1)Матеріальні (для зберігання запасів , матеріальних цінностей що надходять на п - во ззовні ); 2)Виробничі для зберігання напівфабрикатів власного виготовлення.
2. Основні завдання і структура державної податкової служби
Податкова служба – це сукупність державних органів які організовують і контролюють надходження податків, податкових видів та окремих видів не податкових платежів.
На даний час до системи органів податкової служби належить 3 рівні: 1. державна податкова адміністрація України (вищий рівень);
2. Державна податкова адміністрація в областях, АРК, та місті Києві (середній рівень);
3. Державна податкова інспекція в районах і містах.
Основні завдання: 1. Здійснення контролю за додержанням податкового законодавства, правильністю обчислення, повнотою і своєчасністю сплати податків до бюджету; 2. Внесення у встановленому порядку пропозицій про вдосконалення податкового законодавства; 3. Формування та ведення державного реєстру платників податків як фізичних так і юридичних осіб; 4. Запобігання та розкриття злочинів у сфері оподаткування їх розслідування та впровадження.
3. Проаналізуйте метод лідера як один із методів ринкового ціноутворення з орієнтацією на конкуренцію
Формування цін методом лідера базується на залежності між ціною та споживчими властивостями виробів. Цей метод має найбільше поширення на продукцію виробничо - технічного призначення та деякі споживчі товари довгострокового використання, за якими можна кількісно визначити їхні якісні характеристики. Для встановлення цін методом лідера розраховують:
питому ціну виробу

орієнтовну ціну виробу:
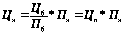
де Цп – питома ціна продукції лідера
Цб – базова ціна виробу
Пб – значення основного параметра базового виробу
Пн – значення основного параметра нового виробу
Щоб зацікавити споживачів в придбанні нової продукції має бути меншою ніж базового виробу. Для цього застосовують знижуючий коефіцієнт, який буде стимулювати придбання нового товару на основі зменшення ціни одиниці корисної властивості продукцію. Формування ціни базується на залежності зміни ціни від зміни техніко - економічних параметрів виробу:

де х1, х2. . . ,хn – параметри виробу
Білет 17
1. Розкрийте суть ринкового планування. Його завдання та принципи. Види планування
Планування - це сукупність дій колективу працівників по встановленню завдань які визначають напрямки,темпи і пропозиції розвитку п - ва в майбутньому. Планування об’єднує структурні підрозділи п - ва спільною метою,надає всім процесам одно направленості і координованості,що дає змогу більш ефективно використовувати наявні ресурси. Планову роботу веде плановий відділ,під керівництвом головного економіста.
Планування при ринковій економіці виконує наступні ф - ції:
1)Плани п - ва в умовах ринку носять індивідуальний а не директивний х - р,вони вони виступають механізмом регулювання ринку,відображають зв'язок в - ва і ринку,науки і в - ва;
2)плани розробляються п - вами самостійно,використовуючи рівні вихідні дані;
3)ринок включає гнучкості у в - ві,а отже і у плануванні,що досягається за допомогою стратегічного,тактичного,поточного планування і бізнес планів;
4)в якості важливих принципів планування в умовах ринку виступають: а)системність - поєднання всіх видів планів; б)мобільність - швидка перебудова; в)адаптованість - швидка пристосованість до змін; 5)Основними показниками планів стають натуральні,якісні,кінцеві показники д - ті п - ва.
Є такі принципи планування: 1)цільова направленість планів - вибір та обґрунтування цілей кінцевої мети,результатів д - ті п - ва; 2)Принцип системності - передбачає щоб планування охоплювало всі сфери д - ті п - ва; 3)принцип безперервності - підтримування безперервної планової перспективи; 4)оптимальності використання застосовуваних ресурсів.
2. Податкова міліція
Податкова міліція складається із спеціальних підрозділів по боротьбі з податковими правопорушеннями, що діють у складі органів ДПС відповідного рівня, і здійснює контроль за додержанням податкового законодавства, виконує оперативно - розшукову, кримінально - процесуальну та охоронну функції.
Завданнями податкової міліції є:
1 - запобігання злочинам та іншим правопорушенням у сфері оподаткування, їх розкриття, розслідування та провадження у справах про адміністративні правопорушення.
2 - розшук платників, які ухиляються від сплати податків, інших платежів.
3 - запобігання корупції в органах ДПС та виявлення її фактів.
4 - забезпечення безпеки діяльності працівників органів ДПС, захисту їх від протиправних посягань, пов’язаних з виконанням посадових обов’язків.
3. Охарактеризуйте метод тендерного ціноутворення
За цим методом (замовник) покупець оголошує конкурс на виробництво складного товару із заздалегідь визначеними параметрами ,масштабу наук. - дослідну розробку ,будівництво нового об’єкта, тощо.
Одержавши і порівнявши пропозиції ,замовник підписує контракт із виробником(продавцем) який пропонує найвигідніші умови.
Для орг. торгів замовник створює тендерний комітет, який готує документацію, проводить торги, аналізує і оцінює пропозиції, надані учасникам торгів.
Торги можуть бути відкриті або закриті. Відкриті торги проводять для порівняно нескладних проектів, у здійсненні яких хоче прийняти участь багато фірм. Умови проведення конкурсів публікують у пресі. До участі у закритих торгах залучають обмежену кількість фірм із високою репутацією. Оголошення про проведення таких торгів не публікують, запрошення надсилають індивідуально.
У ході торгів кожна фірма конкурсант призначає свою ціну пропозиції. Чим вища ціна, тим нижча імовірність отримання замовлення і навпаки.
Білет 18
1. Розкрийте суть та завдання стратегічного планування
Стратегічне планування - процес здійснення сукупності систематизованих та взаємо-узгоджених робіт із визначення довгострокових цілей та напрямків д - ті п - ва.
Основні його етапи: 1)Вибір цілей - основну ціль п - ва заведено називати місією. Вибір місії відбувається з урахуванням дії чинників зовнішнього середовища; 2)Стратегічні цілі - вони мають бути конкретними та вимірюваними чітко,чітко зорієнтованими у часі(коли і якої цілі треба досягнути),збалансованими, ресурсно - забезпеченими та такими що взаємно підтримують одна одну. 3)Аналіз зовнішнього середовища,оцінка актуальності й реальності та цілей; 4)Аналіз потенціалу п - ва,перспектив його розвитку,оцінка адекватності потенціалу місії та цілей; 5)Вибір генеральної стратегії(моно профільна д - ть,диверсифіковане в - во); 6)Аналіз стратегічних альтернатив; 7)Розробка функціональних і ресурсних субстратегій; 8)Запровадження,контролю,та оцінка результатів.
2. Загальна характеристика ПДВ
Платниками ПДВ є як юридичні так і фізичні. Суб’єкти підприємницької д - ті – фізичні особи(підприємці),а також юридичні особи,що не є суб’єктами підприємницької д - ті. У разі якщо обсяг оподаткованих операцій за останні 12 календарних місяців перевищує 300 т. грн. , не є платниками на ПДВ фізичні особи, які застосовують спрощену с - му обліку і звітності, а також підприємці які працюють на умовах сплати фіксованого податку. Платниками ПДВ є також юридичні особи, які ввозять на митну територію країни,товари,роботи,послуги. Основна ставка ПДВ 20%. Крім того існує нульова ставка,ведення якої передбачає створення пільгових умов для деяких видів товарів. До об’єктів оподаткування належать: - операції з продажу товарів,робіт,послуг на митній території України; - ввезення товарів на митну територію країни для їх використання в Україні; - Вивезення товару за межі митної території України для їх споживання за кордоном.
3. Обґрунтуйте поняття біржі та біржового котирування цін
ТОВАРНА БІРЖА – ЦЕ ПРО ЇХ КУПІВЛЮ - ПРОДАЖ БЕЗ ЇХ НАЯВНОСТІ. БІРЖОВЕ ТОРГУВАННЯ ДАЄ МОЖЛИВІСТЬ ЗАБЕЗПЕЧУВАТИ ПОПИТ ТА ПРОПОЗИЦІЮ НА ПЕВНІ ТОВАРИ БЕЗ ЗАВОЗУ НА ЦІЙ БІРЖІ ЦИХ ТОВАРІВ. НА ТОВАРНІЙ БІРЖІ ПРОДАЮТЬСЯ ТІЛЬКИ БІРЖОВІ ТОВАРИ. Біржа походить від слова « бурса», що означає торгування товарів з попередньою укладеною угодою. Товарна біржа – це певне торгівельне місце, де сходиться покупець і продавець через посередників, а саме брокерів, маклерів, дистриб’юторів на закритій біржі.
Біржові котирування – це ціни спеціально організованого постійно діючого ринку масових якісно однорідних товарів. Біржові котирування, з одного боку є ціна реальних контрактів, а з іншого боку використ. як орієнтири при встановленні ціни на товари, що реалізуються за звичайними угодами. Біржові котирування представлені у вигляді динамічних рядів за довгостроковий період, що дає змогу використати їх для прогнозування.
Важливе значення при біржовому котируванні має єдина ціна на товар на біржовий день, яка встановлюється за резервами середніх цін, які були зафіксовані на заключному етапі біржового дня.
Білет 19
1. Розкрийте суть планування виробництва та реалізації продукції. Натуральні та вартісні показники плану
Основне завдання планування виробництва і реалізації продукції максимальне задоволення потреби промисловості і населення у високоякісній продукції при найкращому використанні виробничих, трудових, фінансових. і матеріальних ресурсів підприємства.
при розробці ПВРП важливо правильно обґрунтувати потребу в продукції на основі замовлень споживачів
повністю ув’язати між собою натуральні, вартісні показники обсягів виробництва
обґрунтувати план виробництва виробничими потужностями
Розділи ПВРП:
Виробництво і реалізація продукції у натуральному і вартісному виразі
Зміна залишків готової нереалізованої продукції
Баланс виробничих потужностей на їх використання
Етапи розробки ПВРП:
Визначена номенклатура і асортимент продукції, що випускається, обсяг її поставок у відповідності до замовлень
На основі обсягу поставок і залишків готової продукції визначається обсяг реалізації продукції з календарного розподілу по місяцях
Обсяг випуску окремих видів продукції обґрунтовується розрахунком виробничих потужностей.
В основу планування виробничої програми покладається система показників обсягу виробництва, яка включає натуральні і вартісні показники:
натуральними показниками виробничої програми є обсяг продукції в натуральних одиницях по номенклатурі і асортименту (шт. , м, кг)
вартісними – обсяги:
- валового обороту
- валова продукція
- внутрішньо - заводський оборот
- товарна продукція
- відвантажена прод.
- реалізована прод.
2. Особливості податкового обліку ПДВ
Сума податку,що підлягає сплаті до бюджету або відшкодуванню з бюджету визначається як різниця між сумою податкових зобов’язань і сумою податкового кредиту.
∑ПДВ=∑ПЗ - ∑ПК
Є два звітні періоди: місячний і квартальний.
При звітному періоді в місяць декларація подається не пізніше 20 днів після звітного місяця,а сплата відбивається протягом подачі декларації.
При квартальному звітному періоді декларація подається протягом 40 днів після звітного кварталу,а сплата протягом 10 днів після подачі декларації.
Податкове зобов’язання - це сума податку, одержана (нарахована) платником у звітному періоді у складі ціни реалізації товарів,робіт,послуг. Податковий кредит - це сума, на яку платник податку має право зменшити податкове зобов’язання звітного періоду. Він являє собою суми ПДВ,сплачені,нараховані в ціні придбаних товарів, робіт,послуг,в - ть яких відноситься до складу валових витрат та ОФ що підлягають амортизації.
Основним первинним документом, який підтверджує суму ПДВ і дає право на нарахування податкового кредиту - податкова накладна. Крім под. накладної, документами, які дають право на ПК є вантажно - митна декларація, квитки на проїзд, готельні рахунки та чеки, якщо обсяг разового продажу не більше 20 грн.
Білет 20
1. Акцизний збір та його основні характеристики
АЗ є одним із видів непрямого оподаткування відноситься до категорії специфічних активів, тому що стягнення проводиться за окремими групами товарів і диференційованими ставками. Як правило АЗ запроваджується на високорентабельні види товарів не першої необхідності . На відміну від ПДВ АЗ сплачується тільки 1 раз а не на всіх етапах руху товарів. Платники АЗ є всі суб’єкти підприємницької д - ті які виробляють або імпортують підакцизну продукцію крім того платники АЗ є фізичні особи які ввозять підакцизні речі на митну територію України. Об’єктом оподаткування АЗ є обороти з реалізації підакцизних товарів, а також в - ть товарів які імпортуються на митну територію України. В Україні до підакцизних товарів належить алкогольні і тютюнові вироби ,транспортні засоби та нафтопродукти. Існують2 види ставок АЗ: 1)тверді (в грош. формі); 2)%.
Білет 21
1. Розкрийте суть планування продуктивності праці. Методи планування та фактори росту ПП
Продуктивність праці – це ефективність діяльності працівника, що показує його здатність випускати певну кількість продукції за одиницю часу. ПП - важливий планово - економічний показник, який х - зує ступінь раціонального використання трудового потенціалу підпр. і рівень ефективності системи господарювання. ПП в загальному вигляді х - зується співвідношенням обсягу виготовленої продукції і витратами персоналу.
Показники ПП:
1 - Виробіток
 або
 ,
де
g - к - сть випущеної продукції;
Т - трудозатрати на виконання виробничої програми;
Ч - чисельність працівників.
2 - Трудомісткість

Планування продуктивності праці здійснюється 2–ма методами:
1 - методом прямого розрахунку - ПП= g / Ч;
2 - пофакторним методом – передбачає розрахунок приросту праці через економію чисельності працівників під впливом різних факторів: техніко - економічних, структурних зрушень у в - тві, вдосконалення виробництва та праці, фактор зміни обсягу в - цтва, галузеві фактори.
2. Особливості оподаткування АЗ алкогольних та тютюнових виробів
Виробники алкогольних і тютюнових виробів повинні проводити маркування кожної пляшки алкогольних напоїв та кожної пачки тютюнових виробів у такий спосіб, щоб марка розривалась під час розкривання товару. Тобто АЗ сплачується авансом ще до початку виробництва шляхом придбання акцизних марок. В разі імпортування алкогольних і тютюнових виробів імпортер зобов’язаний також придбати марку до початку виробництва і передати їх за кордон. Якщо реалізуються слабоалкогольні напої (вміст спирту від 1,2 до 8,5 %) або алкогольні напої, виготовлені без спирту етилового, акцизна марка не потрібна, а ∑АЗ сплачується на 3 роб. день після здійснення обороту з реалізації.
Білет 22
1. Суть планування витрат за екон. елементами
Планування СВ за економічними елементами оформлене кошторисом виробництва, який показує витрати на виробництво в цілому.
Елементи витрат кошторису:
матеріальні витрати на:
сировину і матеріали
комплектуючі вироби і напівфабрикати
паливо та енергія
зворотні відходи вираховуються
на пакувальний матеріал і тару
роботи і послуги виробничого характеру, що виконуються сторонніми організаціями
витрати на оплату праці:
на основну і дод. ЗП
на витрати передбачені законодавством
витрати на підготовку, перепідготовку і навчання кадрів
витрати звільненим працівникам вихідної допомоги
відрахування на соц. зах. :
на держ соц. страх.
до пенс. фонду
до фонду сприяння зайнятості населення
амортизація ОФ
інші витрати:
на управління
на страх. майна
оплата відсотків за кредитами
оплата послуг банків
гарантійний ремонт і обслуговування продукції
витрати на реалізацію
платежі за шкідливий вплив