Анализ эффективности использования основных фондов в СХПК "ХХХ"
Коэффициент независимости (автономии) показывает, что 79% имущества СХПК «Ххх» в 2004 году было профинансировано за счет собственных источников. Показатель выше рекомендуемого норматива на 0,29 пункта.
Коэффициент финансовой устойчивости в 2004 году составил 0,85, что на 0,03 пункта выше уровня 2002 года и на 0,5 пункта выше рекомендуемого норматива. Коэффициент свидетельствует о том, что на предприятии 85% текущих источников финансирования используется длительное время. Коэффициент соотношения заемных и собственных источников составил в 2004 году 0,27, а значит, предприятие привлекало 27 копеек заемных источников на 1 рубль собственных средств. Данный показатель по сравнению с 2002 годом увеличился на 0,01, а по сравнению с 2003 годом сократился на 0,08, что можно оценить положительно.
Вышеназванные показатели (коэффициент независимости, коэффициент финансовой устойчивости, коэффициент соотношения заемных и собственных источников) характеризуют структуру капитала, то есть соотношение между собственными и заемными источниками финансирования.
Таблица 3.
Финансовое состояние предприятия
| Показатели | 2002 г. | 2003 г. | 2004 г. | отклонение, ± | норматив |
| Коэффициент независимости (автономии) | 0,79 | 0,74 | 0,79 | - | ≥0,5 |
| Коэффициент устойчивости | 0,82 | 0,79 | 0,85 | +0,03 | ≥0,8 |
| Коэффициент соотношения собственных и заемных средств | 0,26 | 0,35 | 0,27 | +0,01 | ≤1,0 |
| Коэффициент реальной стоимости внеоборотных активов | 0,42 | 0,48 | 0,48 | +0,06 | ≥0,5 |
| Коэффициент маневренности собственных средств | 0,46 | 0,35 | 0,38 | -0,08 | ≥0,5 |
| Коэффициент обеспеченности материальных запасов собственными оборотными средствами | 0,82 | 0,56 | 0,68 | -0,14 | ≥0,6-0,8 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,64 | 0,5 | 0,58 | -0,06 | ≥0,1 |
| Коэффициент абсолютной ликвидности | 0,031 | 0,015 | 0,036 | +0,005 | ≥0,2-0,25 |
| Промежуточный коэффициент покрытия | 0,69 | 0,26 | 0,52 | -0,17 | ≥1,0 |
| Общий коэффициент покрытия (текущей ликвидности) | 3,07 | 2,46 | 3,48 | +0,41 | ≥2,0 |
| Фондоотдача внеоборотных активов | 2,4 | 2,62 | 2,56 | +0,16 | - |
| Коэффициент оборачиваемости оборотных средств | 2,03 | 2,19 | 2,88 | +0,85 | ≥2,0 |
| Коэффициент оборачиваемости запасов | 2,6 | 2,77 | 2,88 | +0,28 | - |
| Коэффициент оборачиваемости дебиторской задолженности | 10,27 | 14,25 | 19,9 | +9,63 | - |
| Период погашения дебиторской задолженности, дни | 35,5 | 25,6 | 18,3 | -17,2 | - |
| Коэффициент оборачиваемости кредиторской задолженности | 12,2 | 12,75 | 16,9 | +4,7 | - |
| Период погашения кредиторской задолженности, дни | 29,9 | 28,6 | 21,6 | -8,3 | - |
| Коэффициент соотношения дебиторской и кредиторской задолженности | 1,28 | 0,58 | 1,31 | +0,03 | - |
| Коэффициент деловой активности | 1,10 | 1,19 | 1,23 | +0,13 | - |
| Рентабельность продаж | 11,4 | 18,6 | 7,9 | -3,5 | - |
| Рентабельность основной деятельности | 12,9 | 22,8 | 8,5 | -4,4 | - |
| Рентабельность долгосрочных активов по прибыли до налогообложения | 38,2 | 32,8 | 9,9 | -28,3 | - |
| Рентабельность текущих активов по прибыли до налогообложения | 32,2 | 27,4 | 11,2 | -21,0 | - |
На предприятии достаточно высокая доля собственных источников финансирования, что свидетельствует о высокой финансовой устойчивости.
Коэффициент реальной стоимости внеоборотных активов равен 0,48, что очень близко к нормальному уровню. Это означает, что 48% имущества предприятия является средствами производства, подтверждая высокий производственный потенциал птицефабрики. Значение показателя увеличилось на 0,06 пункта.
Коэффициент маневренности составил 0,38, а значит, лишь 38% собственного капитала находится в мобильной форме, то есть направляется на финансирование текущих активов. Коэффициент маневренности ниже рекомендуемого норматива (0,5) и сокращается в динамике, что оценивается негативно.
Коэффициент обеспеченности материальных запасов собственными оборотными средствами составил в 2004 году 0,68 (по сравнению с 2001 годом сократился на 0,14), то есть 68% материальных запасов предприятия было профинансировано за счет собственных источников. Значение показателя находится в пределах оптимального уровня, что подтверждает нормальную финансовую устойчивость предприятия.
Коэффициент обеспеченности собственными оборотными средствами значительно выше рекомендуемого норматива и в 2004 году составил 0,8, то есть 58 % оборотных активов предприятия было профинансировано собственными источниками. Однако этот показатель за анализируемый период сократился на 0,06.
В целом значение указанных показателей и их изменение свидетельствуют о том, что предприятие финансово устойчиво.
Ликвидность – способность предприятия своевременно и в полном объеме имеющимися оборотными активами рассчитаться по своим текущим обязательствам.
Коэффициент абсолютной ликвидности составил в 2004 году 0,036, то есть только 3,6% краткосрочных обязательств предприятие может погасить немедленно за счет денежных средств и краткосрочных финансовых вложений. Этот показатель значительно ниже норматива, но за исследуемый период он увеличился на 0,005.
Промежуточный коэффициент покрытия составил 0,52, то есть 52% краткосрочных обязательств предприятие может погасить за счет денежной наличности, средств в краткосрочных финансовых вложений и полного возврата суммы краткосрочной дебиторской задолженности. Показатель также ниже рекомендуемого норматива и за анализируемый период сократился на 0,17.
Коэффициент текущей ликвидности составил 3,48, а значит, оборотные активы предприятия в 3,48 раза превышают текущую задолженность предприятия. Это обобщающий коэффициент ликвидности и он значительно выше рекомендуемого норматива, рост показателя составил 0,41.
В целом, можно отметить, что на предприятии имеется достаточное количество активов для расчетов по своим обязательствам.
Фондоотдача внеоборотных активов на предприятии составляет 2,56, то есть на 1 рубль среднегодовой стоимости внеоборотных активов предприятие получает 2 рубля 56 копеек выручки.
Коэффициент оборачиваемости оборотных средств составил 2,88. то есть среднегодовая стоимость оборотных активов за 2004 год совершила 2,88 оборота. Коэффициент оборачиваемости запасов и затрат составил 2,88, что на 0,28 больше уровня 2002 года. Рост коэффициента оборачиваемости оборотных средств можно оценить положительно, так как он сочетается с ростом коэффициента оборачиваемости запасов и затрат.
Коэффициент оборачиваемости дебиторской задолженности составил 19,9, что на 9,63 пункта больше уровня 2002года, что свидетельствует о снижении объема предоставляемого коммерческого кредита предприятием своим покупателям. Также положительно можно оценить снижение на 17,2 дня в 2004году по сравнению с 2002годом периода погашения дебиторской задолженности, что свидетельствует об эффективности организации расчетов с дебиторами.
Коэффициент оборачиваемости кредиторской задолженности составил 16,9, что на 4,7 пункта больше уровня 2002года. Это показатель снижения доли коммерческого кредита, предоставленного другими предприятиями. Также негативным является то, что период погашения кредиторской задолженности в 2004году по сравнению с 2003годом сократился на 8,3 дня.
Положительно то, что период погашения кредиторской задолженности за 2003-2004 г.г. превышал период погашения дебиторской задолженности.
В целом коэффициент деловой активности предприятия в 2004 году составил 1,23, то есть 1,23 рубля выручки предприятия было получено на 1 рубль среднегодовой стоимости имущества. Рост коэффициента в динамике на 0,13 свидетельствует об ускорении цикла производства и обращения.
Показатели рентабельности предприятия отражают эффективность финансово-хозяйственной деятельности. Показатель рентабельность продаж составил в 2004 году 7,9%, что на 3,5% ниже уровня 2002 года, то есть 7,9 копеек прибыли от продаж содержится в 1 рубле выручки от реализации.
Рентабельность основной деятельности предприятия составляет 8,5, что на 4,4 пункта ниже уровня 2002 года. Показатель свидетельствует, что 8,5 копеек прибыли от продаж было получено в 2004 году на 1 рубль вложенных в производство средств.
Рентабельность долгосрочных активов показывает эффективность использования внеоборотных активов. В 2004 году она составила 9,9, при значительном снижении по сравнению с уровнем 2002 года (38,2%) на 28,3%. В 2004 году рентабельность внеоборотных активов ниже уровня процентной ставки (18-20%), поэтому ситуация оценивается отрицательно. Так если в 2002 году на 1 рубль среднегодовой стоимости внеоборотных активов было получено 38,2 копейки прибыли до налогообложения, то в 2004 году лишь 9,9 копейки.
Рентабельность текущих активов в 2004 году составила 11,2 %, что ниже уровня 2002 года на 21%. Показатель отражает снижение эффективности использования имущества производственного назначения.
2.3 Техническая оснащенность производства
В СХПК «Ххх» вся птица содержится в клеточном оборудовании. Молодняк выращивается в двух типах клеток КБУ-3 и БКМ-3.
КБУ-3 – трехъярусная клетка, вертикального профиля, оборудованная навесным бункерным кормораздатчиком, желобовыми кормушками и поилками, а так же канатно-скребковой установкой для уборки помета. Вместимость одной клетки 12-13 голов. В хозяйстве имеется пять комплектов оборудования КБУ-3 из них два новых, установленных в 1998 и 1999 годах, а три достаточно старых (1984-1986 гг. установки). В одной клетке содержится по 11 голов.
БКМ-3 – комплекты оборудования с трехъярусными каскадными клеточными батареями, в которых корма раздаются цепным встроенным кормораздатчиком. Поение автоматическое из микрочашечных поилок. Удаление помета механизированное, ленточное. Вместимость клетки 15-16 голов. На птицефабрике имеется два комплекта БКМ-3 1983 и 1988 годов установки. В одной клетке содержится по 12 голов птицы.
Взрослая племенная птица содержится в клетках КБР-2, КП-15. КБР-2 – механизированная двухъярусная клеточная батарея, предназначенная для группового содержания кур родительского стада вместе с петухами. Батарея оборудована цепно-желобковым кормораздатчиком типа ОБН-1. В клетку можно сажать по 30 кур и 3 петуха. Для поения предназначены желобковые поилки. Подножная решетка односкатная. По краю нижней стороны клетки установлены два гнезда, позволяющие снизить бой и загрязнение яйца. В хозяйстве десять клеточных батарей КБР-2, четыре из о которых новые 1996, 1997, 1999 и 2002 года установки. В одной клетке содержат по 27 куриц и 3 петуха.
КП-15, клеточная батарея, в которой система сбора яиц включает подъемник, позволяющий собирать яйца на один приемный стол. Фронт кормления увеличен почти в два раза (до 15,4 сантиметра на одну голову). Кормораздатчик оснащен устройством для дозированной раздачи корма. Система поения размещена так, что исключено попадание воды на яйца и конвейер для их сбора. Вместимость клеток 32 курицы и 3 петуха. Уборка помета ленточная. В хозяйстве имеется пять комплектов оборудования КП-15, которые достаточно новые. В одной клетке содержат по 27 куриц и 3 петуха.
В СХПК «Ххх» кормление, поение, сбор яйца и пометоудаление полностью механизировано. Автоматическая раздача кормов, ниппельные поилки, автоматическая уборка птичника – все это способствует повышению производительности труда.
В птицеводческих помещениях необходимо поддерживать определенные параметры микроклимата, поэтому средства для создания и поддержания микроклимата в птичниках играют значительную роль в создании нормальных условий для проживания птицы в помещении. Отопление птичников для кур-несушек должно осуществляется нагревательными приборами, размещенными в зале с птицей, а также калориферами, входящими в оборудование приточных вентиляционных систем. Вентиляционное оборудование приточных установок размещено в изолированных помещениях (вентиляционных камерах). Для снижения уровня звукового давления центробежные вентиляторы приточных установок имеют виброизолирующие основания.
В хозяйстве пришли к выводу, что наиболее эффективна следующая схема системы вентиляции: подача приточного воздуха через верхнюю, а удаление отработанного - через нижнюю зону. В холодный период года, подогретый воздух подают через калорифер, увлажнитель воздуха (при необходимости) по одному или нескольким воздуховодам, расположенным под потолком вдоль здания. В переходный период года приточный воздух поступает частично по воздуховодам через калорифер, частично через шахты в потолочном перекрытии или приточные отверстия в стенах. В теплый период года воздух поступает через приточные отверстия в стенах или через шахты естественным путем за счет разрежения, создаваемого вытяжными вентиляторами.
Приточные системы оборудованы центробежными вентиляторами, калориферами и увлажнителями. Для комплексного обеспечения приточных вентиляционных систем птичников в хозяйстве используется оборудование «Климат-2» и «Климат-3». Использование этого оборудования обеспечивает регулирование: температуры в диапазоне от 5 до 35°С, с погрешностью 2°С; влажности воздуха в интервале от 35 до 95 %; производительности приточной (3 скорости) и вытяжной (5 скоростей) вентиляционных систем.
Для удаления воздуха из птичников используют комплекты оборудования «Климат-4» с высокопроизводительными осевыми вентиляторами.
Таким образом, можно отметить, что СХПК «Ххх» хорошо обеспечено основными производственными средствами, и старое оборудование постепенно заменяется на новое. В планах хозяйства осуществить полное техническое перевооружение птицеводческих помещений, заменив устаревшее оборудование. Специалисты хозяйства отдают предпочтение импортному оборудованию, позволяющему полностью автоматизировать производство. Планируется закупить комплекты импортного оборудования: итальянский (Валли) и немецкий (Шпехт). На новом оборудовании Валли в три раза увеличивается объем производства яиц, растет продуктивность птицы, снижается расход кормов, а так же сокращается количество боя и грязного яйца. Все это позволяет снизить себестоимость производства яйца и улучшить его качество, а значит повысить цену реализации и получить дополнительную прибыль.
В целом СХПК «Ххх» можно охарактеризовать как финансово устойчивое предприятие, имеющее достаточное количество активов для расчета по своим текущим обязательствам. То есть предприятие имеет достаточно средств, чтобы погасить обязательства и имеет реальную возможность не утратить свою платежеспособность. Предприятие за исследуемый период увеличило свои обороты, а период погашения кредиторской задолженности за 2003-2004 г. г. превысил период погашения дебиторской задолженности, что можно оценивать положительно, так как меньше средств отвлекается из оборота. Нежелательным моментом является снижение коэффициента деловой активности предприятия и сокращение основных показателей рентабельности.
В целом, характеризуя предприятие, можно отметить, что в СХПК «Ххх» природные и экономические факторы производства оказывают положительное воздействие на результаты хозяйственной деятельности.
3. Анализ эффективности использования основных фондов в СХПК «Ххх»
Обеспеченность СХПК «Ххх» основными средствами производства и эффективность их использования являются важнейшими факторами, от которых зависят результаты хозяйственной деятельности, в частности качество, полнота и своевременность выполнения работ, а, следовательно, и объем производства продукции, ее качество, финансовое состояние предприятия.
Обобщающими показателями обеспеченности хозяйства основными производственными фондами являются фондообеспеченность и энергообеспеченность, фондовооруженность и энерговооруженность труда.
Таблица 4.
Анализ обеспеченности СХПК «Ххх» основными средствами
| Показатель | 2002 г. | 2003 г. | 2004 г. | 2004 г. в % к 2002 г. |
| Стоимость ОФП с.х. наз-я, тыс. руб. | 56332 | 70463 | 91393 | 162,2 |
| Всего энергетических мощностей, л.с. | 12800 | 8809 | 10113 | 79,0 |
| Среднегод-е кол-во работ-х, чел. | 424 | 431 | 450 | 106,1 |
| Площадь сельскохозяйственных угодий, га. | 225 | 224 | 225 | 100,0 |
| Фондообеспеченность хозяйства, тыс. руб. | 250,4 | 314,6 | 406,2 | 162,2 |
| Фондовооруженность труда, тыс. руб. | 132,9 | 163,5 | 203,1 | 152,8 |
| Энергообеспеченность хозяйства, тыс. руб. | 56,9 | 39,3 | 44,95 | 79,0 |
| Энерговооруженность труда, тыс. руб. | 30,2 | 20,4 | 22,5 | 74,4 |
Как видно из таблицы 4 стоимость ОФП сельскохозяйственного назначения в хозяйстве увеличилась в 2004 году по сравнению с 2002 годом на 62,2%, при этом среднегодовое количество работников выросло на 6,1%, площадь сельскохозяйственных угодий не изменилась. Такая тенденция способствовала значительному росту фондообеспеченности и фонодовооруженности труда. Однако энергообеспеченность хозяйства и энерговооруженность труда к 2004 году значительно сократилась.
Полезно проследить динамику одного из основных обобщающих показателей обеспеченности хозяйства основными фондами – фондообеспеченности.
Таблица 5.
Динамика фондообеспеченности СХПК «Ххх»
| Годы | Фондообеспеченность, тыс. руб. | Абсолютный прирост, тыс. руб. | Темп прироста, % | ||
| базисный | цепной | базисный | цепной | ||
| 1999 | 173,8 | - | - | 100,0 | 100,0 |
| 2000 | 198,7 | +24,9 | +24,9 | 114,3 | 114,3 |
| 2001 | 214,5 | +40,7 | +15,8 | 123,4 | 108,0 |
| 2002 | 250,4 | +76,6 | +35,9 | 144,1 | 116,7 |
| 2003 | 314,6 | +140,8 | +64,2 | 181,0 | 125,6 |
| 2004 | 406,2 | +232,4 | +91,6 | 233,7 | 129,1 |
Расчеты (приложение 2) показывают, что в хозяйстве в период за 1999-2004 годы средняя фондообеспеченность составила 259,7 тысяч рублей, при ее ежегодном приросте в размере 46,48 тысяч рублей (18,5%). Рост фондообеспеченности в 2004 году по сравнению с 1999 годом составил 133,7%. Можно отметить, что в СХПК «Ххх» год от года происходит техническое перевооружение производства и наращивание основных производственных фондов. Динамика фондообеспеченности представлена на рисунке 1.
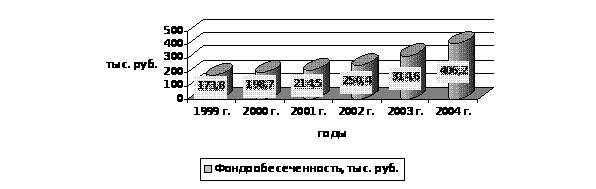
Рис. 1. Динамика фондообеспеченности СХПК «Ххх»
В процессе анализа обеспеченности хозяйства основными средствами также необходимо сделать межхозяйственный сравнительный анализ. Данные для анализа берутся из анализа хозяйственно-финансовой деятельности предприятий управления за 2004 год.
Таблица 6.
Сравнительный анализ обеспеченности СХПК «Ххх» основными средствами в 2004 году
| Показатели |
ЗАО «Вологодская птицефабрика» (1 конкурент) |
ОАО «Птицефабрика Ермаково» (2 конкурент) |
СХПК «Ххх» | ||
| 2004г. | по сравнению с 1конкурентом | по сравнению со 2 конкурентом | |||
|
Стоимость ОФП с.х. наз-я, тыс. руб. |
113079 | 165982 | 91393 | 80,8 | 55,1 |
| Всего энергетических мощностей, л. с. | 20283 | 36399 | 10113 | 49,9 | 27,8 |
| Среднегод-е кол-во работ-х, чел. | 524 | 564 | 450 | 85,9 | 79,8 |
| Площадь с.х угодий, га. | 476 | 378 | 225 | 47,3 | 59,5 |
| Фондообеспеченность хозяйства, тыс. руб. | 237,6 | 439,1 | 406,2 | 171,0 | 92,5 |
| Фондовооруженность труда, тыс. руб. | 215,8 | 294,3 | 203,1 | 94,1 | 69,0 |
| Энергообеспеченность хозяйства, тыс. руб. | 42,6 | 96,3 | 44,95 | 105,5 | 46,7 |
| Энерговооруженность труда, тыс. руб. | 38,7 | 64,5 | 22,5 | 58,1 | 34,9 |
По сравнению с Вологодской птицефабрикой СХПК «Ххх» лучше обеспечено основными средствами производства, но по сравнению с птицефабрикой Ермаково немного хуже. Фондовооруженность труда, энергообеспеченность хозяйства и энерговооруженность труда в СХПК «Ххх» ниже, чем у конкурентов.
Однако это лишь стоимостные показатели, по которым не всегда можно четко оценить, действительно ли хозяйство хорошо обеспечено необходимыми основными средствами производства.
Далее, анализируя обеспеченность хозяйства основными средствами, следует рассмотреть их состав и структуру.
Таблица 7.
Анализ структуры основных средств производства
| Вид основных средств | 2002 г. | 2003 г. | 2004 г. | Изменение, (+,-) | ||||
| сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | суммы, тыс. руб. | уд. веса, % | |
| Здания | 28260 | 44,6 | 29106 | 36,9 | 30045 | 30,6 | +1785 | -14 |
| Сооружения | 5078 | 8,0 | 5078 | 6,5 | 5078 | 5,2 | - | -2,8 |
| Машины и оборудование | 21300 | 33,6 | 34757 | 44,0 | 50937 | 52,3 | +29637 | +18,7 |
| Транспортные средства | 3224 | 5,0 | 4049 | 5,2 | 5187 | 5,3 | +1963 | +0,3 |
| Производственный и хозяйственный инвентарь | 944 | 1,5 | 1071 | 1,4 | 1249 | 1,3 | +305 | -0,2 |
| Другие виды основных средств | 4616 | 7,3 | 4759 | 6,0 | 4886 | 5,3 | +270 | -2,0 |
| Итого | 63422 | 100,0 | 78820 | 100,0 | 97382 | 100,0 | +33960 | - |
| Среднегодовая стоимость основных средств | 56332 | 100,0 | 70463 | 100,0 | 91393 | 100,0 | +35061 | - |
| в т.ч. произв-ные ОС основной деятельности | 36452 | 64,7 | 49662 | 70,5 | 66652 | 72,9 | +30200 | +8,2 |
| произв-ные ОС других отраслей | 12238 | 21,7 | 12889 | 18,3 | 15857 | 17,4 | +3619 | -4,3 |
| непроизв-ные ОС | 7642 | 13,6 | 7912 | 11,2 | 8884 | 9,7 | +1242 | -3,9 |
Как видно из таблицы 7 за 2002-2004 годы наибольший удельный вес в структуре основных средств занимают здания, машины и оборудование, при этом основные фонды птицеводства занимают в среднем за последние три года 69,4% в общей структуре фондов. Произошли некоторые изменения в структуре фондов: увеличилась доля машин и оборудования и транспортных средств, а так же на 30200 тысяч рублей увеличились основные фонды птицеводства.
Основными показателями эффективности использования фондов являются: фондоотдача, фондоемкость и фондорентабельность.
Таблица 8.
Эффективность использования основных производственных фондов
| Показатели | 2001 г. | 2002 г. | 2003 г. | 2004 г. | 2004 г. в % к 2001 г. |
| Стоимость ОФП с.х. назначения, тыс. руб. | 32976,5 | 36451,5 | 49662 | 66652 | 202,1 |
| Прибыль, тыс. руб. | 10528 | 18986,0 | 27740,5 | 13604,2 | 129,2 |
| Выручка, тыс. руб. | 77343 | 104393,4 | 140243,7 | 163008,9 | 210,8 |
| Фондорентабельность, тыс. руб. | 0,32 | 0,52 | 0,56 | 0,204 | 63,75 |
| Фондоотдача, тыс. руб. | 2,3 | 2,9 | 2,8 | 2,45 | 106,5 |
| Фондоемкость, тыс. руб. | 0,43 | 0,34 | 0,36 | 0,41 | 95,3 |
Данные таблицы 8 свидетельствуют о том, что с ростом фондообеспеченности и фонодовооруженности труда в СХПК «Ххх» растут показатели эффективности использования основных производственных фондов. Однако резкое сокращение прибыли в 2004 году отрицательно сказалось и на показателях эффективности использования основных фондов. Так если в 2003 году по сравнению с 2001 годом фондорентабельность увеличилась на 75%, а фондоотдача на 21,7%, то в 2004 году по сравнению с 2001 годом фондорентабельность сократилась на 36,25%, а фондоотдача увеличилась только на 6,5%.
Чтобы проанализировать влияние факторов на изменение фондоотдачи выполню следующий расчет.
ФО=В/ОПФ, (2)
где ФО - фондоотдача;
В – выручка от реализации;
ОПФ – среднегодовая сумма основных производственных фондов.
Расчеты представлены в приложении №3.
Основными факторами, влияющими на изменение фондоотдачи, являются выручка от реализации и среднегодовая стоимость основных производственных фондов. Так как фактически полученная выручка в 2004 году, по сравнению с планируемой, увеличилась на 5,9 %, а среднегодовая стоимость основных производственных фондов – на 22,1%, общий уровень фондоотдачи сократился на 347,2 рубля. В том числе за счет увеличения объема выручки фондоотдача увеличилась на 155,3 рубля, а за счет роста среднегодовой стоимости основных производственных фондов фондоотдача сократилась на 502,5 рубля.
Если сравнивать изменения фондоотдачи за 2003-2002 годы, то так как выручка, полученная в 2003 году, увеличилась на 34,3%, среднегодовая стоимость основных производственных фондов – на 36,2%, общий уровень фондоотдачи сократился к 2003 году на 39,89 рубля. При этом за счет выручки фондоотдача увеличилась на 983,5 рубля, а за счет роста среднегодовой стоимости основных производственных фондов она сократилась на 1023,4 рубля.
Если сравнивать изменения фондоотдачи за 2004-2003 годы, то так как выручка, полученная в 2004 году, увеличилась на 16,2%, среднегодовая стоимость основных производственных фондов – на 44,3%, общий уровень фондоотдачи сократился к 2004 году на 550,1 рубля. При этом за счет выручки фондоотдача увеличилась на 1647,9 рубля, а за счет роста среднегодовой стоимости основных производственных фондов она сократилась на 2198 рублей.
4. Анализ использования автотранспорта и машинотракторного парка
В СХПК «Ххх имеются следующие основные средства автохозяйства, состоящие на балансе предприятия: два гаража автомобильных, подъездные дороги и автомобили различных марок.
Таблица 9.
Состав автомобильного парка на 2002 год
| Наименование | Дата поступления | Балансовая стоимость, руб. |
| А/м Волга ГАЗ-31 029 | 01.04.95 | 32700 |
| А/м ГАЗ-31100 Волга | 01.10.97 | 60500 |
| А/м Москвич ИЖ-271 5 | 01.09.99 | 43583,33 |
| А/м ВАЗ-21 043 | 01.10.98 | 47083,33 |
| А/м ВАЗ-21 10 | 01.02.97 | 55997,76 |
| А/м ВАЗ-21 07 | 01.03.97 | 33333,33 |
| Автомобиль УАЗ-37419 | 01.03.00 | 65000 |
| А/м DEA NEKSIA | 01.05.01 | 210830 |
| А/м ЗСК-10 кормовоз | 01.12.98 | 113053,21 |
| А/м ЗИЛ 433362 яйцевоз | 01.02.99 | 137500 |
| А/м самосвал МАЗ-5551 | 01.01.99 | 214737,15 |
| А/м ГАЗ-САЗ 4509 | 01.05.96 | 32400 |
| А/м ГАЗ-33021 Газель | 01.08.96 | 36200 |
| А/м Газель | 01.12.96 | 36200 |
| А/м ЗИЛ-130 кормовоз | 01.10.93 | 32600 |
| А/м ГАЗ-53 хлебовоз | 01.05.88 | 43866,67 |
| А/м ЗИЛ-130 кормовоз | 01.04.89 | 32600 |
| А/м ЗИЛ-1 30 тягач | 01.02.91 | 51800 |
| А/м ГАЗ 330210 газель | 01.01.97 | 41206,67 |
| А/м ЗИЛ 45065 | 01.01.97 | 83333,33 |
| А/м ЗСК-Ф-10 ЗИЛ-433362 | 01.04.97 | 125000 |
| А/м ЗИЛ-433362 шасси | 01.04.97 | 186909,33 |
| А/м ЗИЛ-433362 яйцевоз | 01.12.99 | 180462,15 |
| А/м ЗИЛ-433362 яйцевоз | 01.05.01 | 306139,40 |
| А/м ГАЗ-3307 М 3716 яйцевоз | 01.07.01 | 107166,67 |
| Автобус ПАЗ-3205 | 01.10.99 | 125000 |
| Автобус ПАЗ-3205 | 01.05.97 | 133333,33 |
| Автобус ПАЗ-3205 | 01.09.01 | 265000 |
| Автокран КС-2561 | 01.11.93 | 61300 |
| Прицеп ОДАЗ-9357 | 01.06.92 | 12400 |
| Прицеп автомобильный | 01.03.98 | 6667.00 |
| Прицеп автомобильный | 01.01.99 | 86000 |
Как видно из таблицы 9 автомобильный парк состоит в основном из новых автомобилей, и большую долю в его составе включают автомобили, используемые в производственных целях.
Таблица 10.
Анализ работы автотранспорта
| Показатели |
Единица измерения |
2003 г. | 2004 г. | |||
| план | факт | % вып-я | % к 2001 г. | |||
| Количество автомашин | шт. | 22 | 22 | 22 | 100,0 | 100,0 |
| Кол-во машинодней | дн. | 8030 | 8030 | 8030 | 100,0 | 100,0 |
| в работе | дн. | 3976,5 | 4796,0 | 4293,0 | 89,51 | 107,95 |
| на ремонте | дн. | 791,0 | 726,0 | 738,0 | 101,65 | 93,3 |
|
Атомобилечасы: в движении |
час. | 19419,0 | 20719,0 | 19234,5 | 92,83 | 99,05 |
| в наряде | час. | 34270,0 | 38386,0 | 35014,5 | 91,26 | 102,17 |
| Общий пробег | км. | 619200,0 | 595000,0 | 599400,0 | 100,74 | 96,8 |
| в т. ч с грузом | км. | 373800,0 | 420000,0 | 365200,0 | 86,95 | 97,69 |
| Перевезено груза | т. | 49609,0 | 40599,0 | 51924,0 | 127,89 | 104,66 |
| Выполнено т. км. | т. км. | 1158917,8 | 850000,0 | 1023014,4 | 120,35 | 88,27 |
| в т. ч. на диз. топливе | т. км. | 321500,0 | 242000,0 | 238000,0 | 98,34 | 74,02 |
| на бензине | т. км. | 837417,8 | 608000,0 | 785014,0 | 129,11 | 93,74 |
| Расход ГСМ, всего | кг. | 180368,0 | 132000,0 | 167690,0 | 127,03 | 92,97 |
| в т. ч. бензин | кг. | 155370,0 | 110000,0 | 153815,0 | 139,83 | 98,99 |
| диз. топливо | кг. | 24998,0 | 22000,0 | 13875,0 | 63,06 | 55,5 |
| Средн. грузоподъемность | т. | 3,73 | 3,73 | 3,73 | 100,0 | 100,0 |
| К использования груз-ти | % | 83,12 | 54,3 | 75,1 | 138,3 | 90,35 |
| К технической готовности | % | 90,14 | 90,9 | 90,8 | 99,9 | 100,73 |
| К использования пробега | % | 60,36 | 70,6 | 60,92 | 86,3 | 100,92 |
| К исп. подв. сост. по времени | % | 28,06 | 32,2 | 29,36 | 91,2 | 104,65 |
| К исп. подв. сост. по загрузке | % | 50,17 | 38,3 | 45,75 | 119,47 | 91,18 |
| К исп. общий | % | 14,08 | 12,3 | 13,43 | 109,25 | 95,44 |
| К использования машин в работе | % | 49,52 | 59,7 | 53,46 | 89,55 | 107,95 |
| К использования рабочего времени дня | % | 56,66 | 54,0 | 54,93 | 101,72 | 96,94 |
| Расход бензина на 1 т. км. | гр. | 185,53 | 180,0 | 195,93 | 108,85 | 105,6 |
| Расход дизтоплива на 1 т. км | гр. | 77,75 | 90,0 | 58,29 | 64,77 | 74,98 |
За 2003-2004 г.г. количество автомашин в хозяйстве составляет 22 единицы. Степень использования машин на протяжении года показывает коэффициент использования машин в работе, который составил в 2004 году 53,46%, что на 10,45% ниже, чем планировалось, но на 7,95% выше уровня прошлого года. Снижение данного показателя объясняется увеличением количества целодневных простоев по сравнению с планируемыми из-за технической неисправности, длительного нахождения в ремонте. Коэффициент технической готовности автотранспорта в 2004 году равен 90,8%.
Степень использования машин на протяжении рабочего дня характеризует коэффициент использования рабочего времени, который составил в 2004 году 54,93% (на 1,7% перевыполнен план). Коэффициент использования пробега равен 60,92%, что ниже плана на 13,7%. Это свидетельствует об увеличении доли порожних рейсов.
Полноту загруженности показывает коэффициент использования грузоподъемности машин равный 75,1%, который на 38,3% ниже планируемого.
В 2004 году автотранспортом было выполнено 1023 тыс. тонно-километров, это на 27,8% больше, чем было запланировано. При этом перерасход ГСМ по сравнению с планом составил 27,03%, в том числе бензина на 39,83%. Расход бензина на 1 т. км. составил 195,93 грамма, что выше планируемого на 8,85%.
В 2003-2004 г.г. в хозяйстве использовали 18 тракторов следующих марок: ДТ-75 бульдозер, МТЗ-82, МТЗ-82 УК, СШ-25 Т-16, ТДТ-55 трелевочник 05-30. А также косилку роторную КРР-1 .85, плуг ПЛМ-3.35, комбайн КПИ-2.4, косилку КРН-2.1, комбайн кормоуборочный ПН-400, тракторные прицепы.
Таблица 11.
Анализ работы машинотракторного парка
| Показатели |
Единица измерения |
2003 г. | 2004 г. | |||
| план | факт | % вып-я | % к 2003 г. | |||
| Количество тракторов | шт. | 18 | 18 | 18 | 100,0 | 100,0 |
| Количество усл-х тр-в | шт. | 12,5 | 12,86 | 12,86 | 100,0 | 102,88 |
| Выработка: всего | усл. га. | 17634,5 | 14800,0 | 16622,3 | 112,3 | 94,26 |
| на 1 физический тр-р | усл. га. | 979,69 | 822,0 | 923,46 | 112,34 | 94,26 |
| на 1 условный тр-р | усл. га. | 1411,89 | 1151,0 | 1330,84 | 115,62 | 94,26 |
| Всего трактородней | дн. | 6570, | 6570,0 | 6570,0 | 100,0 | 100,0 |
| в том числе на работе | дн. | 2983,0 | 2957,0 | 2730,5 | 92,34 | 91,53 |
| на ремонте | дн. | 660,0 | 648,0 | 595,5 | 91,89 | 90,22 |
| К использования тр-в | % | 45,4 | 45,0 | 41,56 | 92,35 | 91,53 |
| К технической готовности | % | 89,95 | 90,3 | 90,93 | 100,7 | 101,09 |
| Расход диз. топлива | кг. | 69037,0 | 62000,0 | 59934,0 | 96,66 | 86,81 |
| Расход д./т. на 1 усл. га | кг. | 3,91 | 4,2 | 3,6 | 85,85 | 92,1 |
В 2004 году плановый показатель выработки был перевыполнен, однако он сократился по сравнению с 2003 годом. Фактический коэффициент использования тракторов составил 41,56%, что на 8,5% ниже, запланированного. Коэффициент технической готовности составил 90,93%. В 2004 году на 7,9% снизился расход дизельного топлива на 1 условный гектар. В целом, можно сказать, что МТП в хозяйстве используется эффективно.
5.