Анализ эффективности проекта строительства коммерческой недвижимости
Количество лет до момента окупаемости (y) определяется по формуле:
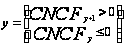 (3.7)
При этом кумулятивный чистый денежный поток (CNCF) на произвольном шаге l определяется по формуле:
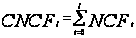 (3.8)
Количество месяцев до момента окупаемости (m) определяется по формуле:
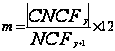 (3.9)
Расчет периода окупаемости:
mбаз = (ǀ-877,759ǀ / 7115,009) * 12 = 1,48 мес.;
Pbбаз = 4 года 1 месяц и 15 дней.
mальт = (ǀ-4834,164ǀ / 11540,375) * 12 = 5,03 мес.;
Pbальт = 2 года 5 месяцев и 1 день.
Расчет дисконтированного периода окупаемости:
mбаз = (ǀ-5653,824ǀ / 7574,884) *12 = 8,96 мес.;
DPbбаз = 5 лет 8 месяцев и 29 дней.
mдоп = (ǀ-5012,738ǀ / 21327,516) *12 = 2,82 мес.;
DPbдоп = 5 лет 2 месяца и 25 дней.
Внутренняя ставка доходности (IRR) рассчитывается исходя из следующего равенства:
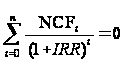 (3.10)
При расчете внутренней ставки доходности на первом этапе задается любое значение нормы дисконта, рассчитываются коэффициенты дисконтирования и NPV. На втором этапе если NPV имеет отрицательное значение, то норма дисконта уменьшается и расчеты повторяются, если NPV имеет положительное значение, норма дисконта увеличивается и расчеты повторяются, если NPV равна 0, то расчеты прекращаются и IRR принимается равной такой норме дисконта.
Таким образом, IRRбаз = 21,61 % и IRRальт = 31,27 %.
PIбаз = (4 059,048 т.р. + 4 178,87 т.р. + 3 249,407 т.р. + 2 981,54 т.р. +
+ 7 574,884 т.р.) / (19 800 т.р. + 322,689 т.р.) = 1,095 руб. / руб.;
PIальт = (3952,298 т.р. + 8607,591 т.р. + 12046,729 т.р. + 21327,516 т.р.) /
(18 200 т.р. + 8021,255 т.р. + 3398,102 т.р.) = 1,551 руб. / руб.
Также для альтернативного варианта рассчитывается эффективность участия в проекте (NPV инициатора проекта и PI инициатора проекта). Поскольку в альтернативном варианте инициатор проекта привлекает партнеров, то он получит только на часть эффектов, соответствующую его доле в уставном капитале. Эта доля определяется, как отношение акционерного капитала по базовому варианту к акционерному капиталу по альтернативному варианту. Строка 1 таблицы 3.2 умножается на эту величину, после чего рассчитываются NPV инициатора проекта и PI инициатора проекта.
Доля инициатора проекта = 13 137 150 р. / 20 728 450р. = 0,633.
Для
оценки рисков
проектов
рассчитывается
точка безубыточности
( )
по следующей
формуле:
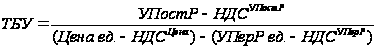 ,
(3.11)
где
 - постоянные
расходы;
 - налог на
добавленную
стоимость,
уплачиваемый
при оплате
постоянных
расходов;
 - цена единицы
продукции;
 - налог на
добавленную
стоимость,
включенный
в цену продукции;
 - удельные
переменные
расходы на
единицу продукции;
 - налог на
добавленную
стоимость,
уплачиваемый
при оплате
удельных переменных расходов.
Единицы измерения ТБУ – единицы продукции в период, за который выражены постоянные расходы.
ТБУбаз = (120 -12) / ((1,25 – 0,191)- (0,1-0,01)) = 111,455 →112 м2/мес.;
ТБУдоп = (140 -14) / ((1,35 – 0,206)- (0,09-0,009)) = 118,53→119 м2/мес.
Таблица 3.3 - Показатели эффективности инвестиционного проекта
| Наименование показателя | Ед.изм. | Значение |
| 1 | 2 | 3 |
| Базовый вариант | ||
| 1 NPV | тыс. руб. | 1 921,06 |
| 2 IRR | % | 21,61 |
| Pb | г/мес./дн. | 4 года 1 месяц и 15 дней |
| PI | руб./руб. | 1,095 |
| 5 ТБУ | м2/мес. | 112 |
| Альтернативный вариант | ||
| NPV | руб. | 16 314,778 |
| NPV инициатора проекта | руб. | 10 327,25 |
| IRR | % | 31,27 |
| 4 Pb | г/мес./дн. | 5 лет 8 месяцев и 29 дней |
| Дисконтированный Pb | г/мес./дн. | 5 лет 2 месяца и 25 дней |
| PI | руб./руб. | 1,551 |
| PI инициатора проекта | руб./руб. | 1,551 |
| 8 ТБУ | м2/мес. | 119 |
4. РАСЧЕТ ОТКЛОНЕНИЙ БАЗОВОГО И ДОПОЛНИТЕЛЬНОГОВАРИАНТА ПРОЕКТА
Расчет таблиц 2.5 и 2.7 повторяется для анализа чувствительности проекта. Расчет осуществляется для анализа изменений следующих факторов:
▫ доходы;
▫ расходы;
▫ стоимость капитала.
Таким образом, таблицы 2.5 и 2.7 рассчитываются для:
роста доходов на 5%;
снижения дохода на 5%;
роста расходов на 5%;
снижения расходов на 5%;
роста средневзвешенной стоимости капитала на 5%;
снижения средневзвешенной стоимости капитала на 5%;
Для каждого изменения рассчитывается значение чистой текущей стоимости и оценивается её процентное изменение. Результаты сводятся в таблицу 4.1. По итогам анализа чувствительности делается вывод о том, какие факторы являются наиболее значимыми.
Таблица 4.1 - Изменение NPV в связи с изменением факторов, %
| Фактор | Рост значения фактора на 5% | Снижение значения фактора на 5% |
| 1 | 2 | 3 |
| Базовый вариант | ||
| Доходы | ↑ на 964,539 т.р. или 50,21 % | ↓ на 964,538 т.р. или 50,21 % |
| Расходы | ↓ на 232,936 т.р. или 12,13 % | ↑ на 232,936 т.р. или 12,13 % |
| Стоимость капитала | ↓ на 730,832 т.р. или 38,04 % | ↑ на 730,832 т.р. или 38,04 % |
| Альтернативный вариант | ||
| Доходы | ↑ на 3 254,386 т.р. или 19,95% | ↓ на 3 254,386 т.р. или 19,95 % |
| Расходы | ↓ на 656,609 т.р. или 4,02 % | ↑ на 656,609 т.р. или 4,02 % |
| Стоимость капитала | ↓ на 1723,03 т.р. или 10,56 % | ↑ на 1723,03 т.р. или 10,56 % |
ЗАКЛЮЧЕНИЕ
В результате выполнения данного курсового проекта были закреплены знания, полученные при изучении курса «Инвестиционный анализ». Были изучены основные методы оценки, показатели по которым можно выбрать наиболее выгодный проект. На практике была осуществлена оценка эффективности шести инвестиционных проектов. Оценка проводилась по восьми основным показателям:
1. Чистый доход;
2. Чистый дисконтированный доход;
3. Чистый дисконтированный доход инициатора проекта;
4. Внутренняя ставка доходности;
5. Период окупаемости;
6. Индекс доходности инвестиций;
7. Потребность в финансировании;
8. Точка безубыточности.
В результате чего был выявлен наиболее выгодный и эффективный инвестиционный проект: альтернативный вариант проекта с отклонением +5%. У него самый высокий чистый доход и чистый дисконтированный доход.
ЛИТЕРАТУРА
Бригхэм Ю. Финансовый менеджмент / Ю. Бригхэм, М. Эрхардт; пер.с англ. под ред. к.э.н. Е.А. Дорофеева. – 10-е изд. – СПб.: Питер, 2007. – 960 с.: ил. (Серия «Академия финансов»).
Волков И.М., Грачева М.В. Проектный анализ: Продвинутый курс. Учеб. пособие. М.: ИНФРА-М, 2004.
. Ивашенцева Т.А. Экономика предприятия: учеб. пособие. Конспект лекций для спец. 080502»Экономика и управление на предприятии (в строительстве» и направл. 080500 «Менеджмент» / Т.А. Ивашенцева, Н.А. Гуслова. – Новосибирск: НГАСУ, 2005. – 108 с.
Методические рекомендации по оценке эффективности инвестиционных проектов (Вторая редакция). М.: Экономика, 2000.
Методические рекомендации по оценке эффективности инвестиционных проектов / Авт. колл. : В.В. Косов, В. Н. Лившиц, А.Г. Шахназаров. – М. : Экономика, 2000. – 421 с.
Налоговый кодекс Российской Федерации.
Некоторые экономические основы определения целесообразности реконструкции / А.Б. Коган // Новосибирск на рубеже XXI века: перспективы развития и инвестиционные возможности: науч.-практич. конф. – Новосибирск, 1999. – С.97-99.
СТП НИСИ 07.01.90. Стандарт предприятия: Проект курсовой. Правила оформления текстового материала пояснительной записки. – Новосибирск: НИСИ, 1990. – 12 с.