Предприятие как первичное звено народного хозяйства, экономические показатели его деятельности
Реформа предприятия предполагает наряду с достижением других целей эффективное распределение и использование занятых на предприятии работников то есть рационализацию их численности. При этом необходимо определять максимально допустимую численность работников на предприятии, при которой может быть обеспечено выполнение принятой стратегии развития предприятия и фактически избыток (дефицит) численности работников к моменту начала реализации данной стратегии.
Управление персоналом как и любым сложным процессом невозможно без использования необходимых для этого инструментов: взаимосвязанных экономических, организационных и социально – психологических методов, обеспечивающих эффективность трудовой деятельности в соответствии с требованиями производства. Максимально полное использование трудового потенциала работников любого предприятия ключевой фактор для успешной деятельности в условиях рыночных отношений. Кадровое планирование способно оказать значительную поддержку стратегическому процессу планирования предприятия при обеспечении средствами для достижения желаемых результатов.
40. Установление цен на товары. Учет типа рынка при установлении цены
Рынок чистой конкуренции состоит из множества продавцов и покупателей какого-либо схожего (стандартного) товара, например пшеницы, меди, ценных бумаг. Ни один отдельный покупатель или продавец не оказывает большого влияния на уровень текущих рыночных цен.
Рынок монополистической конкуренции состоит из множества покупателей и продавцов, совершающих сделки не по единой рыночной цене, а в широком диапазоне цен, за счет предложения покупателям различных вариантов товаров и сопутствующих услуг.
Олигопольный рынок состоит из небольшого числа крупных продавцов на которые приходится основная часть продажи отрасли (автомобильная промышленность, компьютеры и т.д.). Продавцы весьма чувствительны к политике ценообразования друг друга, однако избегают ценовых войн. При чистой монополии на рынке всего один продавец. В случае частной нерегулируемой монополии продавец может установить любую цену, которую выдержит рынок.
Методика установления цен.
Чтобы выжить, попавшие в трудное положение фирмы прибегают к ценовым уступкам, до тех пор, пока сниженные цены покрывают издержки.
Максимизация текущей прибыли
В случаях, когда текущие финансовые показатели для фирмы важнее долговременных, она назначает такую цену, которая обеспечит максимальное поступление текущей прибыли и наличности и максимальное возмещение затрат.
Компания, которой принадлежит большая доля рынка, будет иметь низкие издержки и высокие долговременные прибыли.
Поэтому компания, преследующая такие цели, идет на максимально возможное снижение цен.
Завоевание лидерства по показателям качества товара
Фирма может поставить себе целью добиться, чтобы ее товар был самым высококачественным из всех предлагаемых на рынке. Обычно это требует установления на него высокой цены, чтобы покрыть издержки на достижение высокого качества и проведение дорогостоящих НИОКР.
41. Влияние государства на ценообразование
Можно выделить три степени влияния государства на ценообразование:
1. Фиксация цен. Государство использует следующие основные способа фиксации цен;
использование цен прейскурантов. Прейскуранты цен на товары и услуги - это официальный сборник цен и тарифов, утверждаемый и издаваемый министерствами
фиксирование монопольных цен. Государство фиксирует цены предприятий, занимающих доминирующее положение на рынке,
замораживание цен. Данный подход используется в случае возникновения диспропорций в ценах или кризисных ситуаций в экономике и проводится исключительно в целях стабилизации положения.
2. Регулирование цен за счет установления предельных уровней цен (установление верхнего или нижнего лимита цен), введение фиксированных коэффициентов по отношению к прейскурантным ценам, установление предельных надбавок, регламентация основных параметров, влияющих на формирование цены
3. Регулирование системы свободного ценообразования за счет законодательного регламентирования ценообразовательной деятельности участников рынка, ограничение недобросовестной конкуренции. Данный способ заключается во введении ряда запретов:
запрет на демпинг - запрет на продажу товара ниже себестоимости его производства с целью устранения конкурентов. запрет на недобросовестную ценовую рекламу - подобная реклама создает у потребителей иллюзию снижения цен с целью привлечения их внимания к товару;
запрет на вертикальное фиксирование цен - запрет производителям диктовать свои цены посредникам, оптовой и розничной торговле.
запрет на горизонтальное фиксирование цен - запрет на соглашение нескольких производителей о поддержании цен на продукцию на определенном уровне, в случае, если совокупная доля рынка этих предприятий будет обеспечивать им доминирующее положение на рынке.
42. Финансовая и кредитная политика. Система налогообложения предприятия
Финансовая политика – это особая сфера деятельности государства, направленная на мобилизацию финансовых ресурсов, их рациональное распределение и эффективное использование для осуществления государством его функций. Государство является главным субъектом проводимой финансовой политики. Оно разрабатывает стратегию основных направлений финансового развития на перспективу, определяет тактику действий на предстоящий период, определяет средства и пути достижения стратегических задач.
Финансовая политика предприятия – это совокупность методов управления финансовыми ресурсами предприятия, направленных на формирование, рациональное и эффективное использование финансовых ресурсов. Целью разработки финансовой политики предприятия является построение эффективной системы управления финансами, направленной на достижение стратегических и тактических целей предприятия.
Кредитная политика является одним из наиболее важных направлений государственного регулирования рыночной экономики. Для функционирования кредитно-банковской системы она имеет первостепенное значение. Кредитная политика – это совокупность мероприятий центрального банка и правительства в области денежно-кредитной системы, основными инструментами которой являются операции на открытом рынке, изменение учетной ставки ссудного процента и нормы обязательных резервов.
Налоговая система – это совокупность взимаемых государством налогов, сборов, пошлин, а также форм и методов их построения. Налоги делятся на прямые и косвенные:
Прямые налоги прямо взимаются с субъекта налога (подоходный налог с населения, подоходный налог с предприятий, корпораций, организаций, налоги в фонд социального страхования и т.д.). Прямые налоги прямо пропорциональны платежеспособности.
Косвенные налоги - это налоги на определенные товары и услуги. Косвенные налоги взимаются через надбавку к цене. Виды косвенных налогов: налог на добавленную стоимость (охватывает широкий диапазон продукции), акцизы (облагается относительно небольшой перечень избранных товаров), таможенные пошлины.
43. Основные пути улучшения использования основных фондов
Улучшение использования действующих основных фондов может быть достигнуто благодаря:
1) повышению интенсивности использования основных фондов;
2) повышению экстенсивности их нагрузки.
Более интенсивное использование основных фондов достигается, прежде всего, за счет технического совершенствования последних. Интенсивность использования основных фондов повышается также путем совершенствования технологических процессов (выбора сырья, его подготовки к производству в соответствии с требованиями заданной технологии и качества выпускаемой продукции; обеспечения равномерной, ритмичной работы предприятия и проведения ряда других мероприятий, позволяющих повысить скорость обработки предметов труда)
Улучшение экстенсивного использования основных фондов предполагает, с одной стороны, увеличение времени работы действующего оборудования в календарный период (в течение смены, суток, месяца, квартала, года) и с другой стороны, увеличение количества и удельного веса действующего оборудования в составе всего оборудования, имеющегося на предприятии и в его производственном звене. Увеличение времени работы оборудования достигается за счет:
1) улучшения ухода за основными фондами, соблюдения предусмотренной технологии производства, совершенствования организации производства и труда, что способствует правильной эксплуатации оборудования, недопущению простоев и аварий, осуществлению своевременного и качественного ремонта,
2) проведения мероприятий, повышающих удельный вес основных производственных операций в затратах рабочего времени, сокращения сезонности в работе предприятий ряда отраслей промышленности, повышения сменности работы предприятий.
Улучшение использования основных фондов зависит в значительной степени от квалификации кадров, особенно от мастерства рабочих, обслуживающих машины, механизмы, агрегаты и другие виды производственного оборудования.
Важное значение в улучшении использования основных фондов имеет моральное и материальное стимулирование рабочих.
44. Пути сокращения затрат на производство и реализацию продукции
в условиях свободной конкуренции цена продукции, произведенной предприятиями (фирмами) выравнивается автоматически. На нее воздействуют законы рыночного ценообразования. В то же время каждый предприниматель стремится к получению максимально возможной прибыли. И здесь, помимо факторов увеличения объема производства продукции, продвижения ее на незаполненные рынки, неумолимо выдвигается проблема снижения затрат на производство и реализацию этой продукции, снижения издержек производства.
В традиционном представлении важнейшими путями снижения затрат является экономия всех видов ресурсов, потребляемых в производстве: трудовых и материальных.
актуальна задача снижения трудоемкости выпускаемой продукции, роста производительности труда, сокращения численности административно-обслуживающего персонала.
Снижения трудоемкости продукции, роста производительности труда можно достичь различными способами. Наиболее эффективные из них — механизация и автоматизация производства, разработка и применение прогрессивных, высокопроизводительных технологий, замена и модернизация устаревшего оборудования. Однако одни мероприятия по совершенствованию применяемой техники и технологии не дадут должной отдачи без улучшения организации производства и труда. Нередко предприятия приобретают или берут в аренду дорогостоящее оборудование, не подготовившись к его использованию. В результате коэффициент использования такого оборудования очень низок. Затраченные на приобретение средства не приносят ожидаемого результата.
Важное значение для повышения производительности труда имеет надлежащая его организация: подготовка рабочего места, полная его загрузка, применение передовых методов и приемов труда и др.
Сокращения расходов по амортизации основных производственных фондов можно достичь путем лучшего использования этих фондов, максимальной их загрузки.
45. Тарифная система и её элементы
Тарифная система оплаты труда представляет собой совокупность нормативов, которые используются для централизованной дифференциации и регулирования уровня заработной платы различных групп и категорий работающих в зависимости от квалификационного уровня, условий, тяжести и интенсивности труда, а также ответственности за выполняемые работы, особенностей и народнохозяйственного значения отраслей промышленности и предприятий.
Основными нормативами (элементами) тарифной системы являются следующие: тарифно-квалификационные справочники, тарифные ставки и сетки и должностные оклады.
В тарифную систему входят следующие элементы: тарифные ставки, тарифные сетки, тарифные коэффициенты, квалификационные, тарифно-квалификационные справочники (каталоги работ) тарифно-квалификационные характеристики.
используются два подхода в тарификации труда. Первый подход связан с применением раздельных тарифных систем для рабочих, с одной стороны, для специалистов, руководителей и служащих — с другой. Второй подход заключается в единой тарификации труда всех категорий персонала предприятий. В этом случае фирмы разрабатывают единые тарифные сетки (ЕТС).
Условия труда учитываются, как правило, путем оценки и аттестации конкретных рабочих мест и измерения степени тяжести, вредности и опасности работ. Для оценки степени тяжести условий труда разработаны специальные методики. На российских предприятиях традиционно применяются системы компенсационных доплат за работу в тяжелых, вредных и опасных условиях труда. Некоторое распространение получила система аттестации рабочих мест и дифференцированных доплат за тяжесть труда (по 6 категориям тяжести).
Доплаты и надбавки являются существенным элементом тарифной системы. Различие этих понятий заключается в том, что доплаты имеют компенсационный, а надбавки — преимущественно стимулирующий характер.
Традиционные тарифные системы применяются преимущественно на крупных государственных предприятиях. Их особенность заключается в том, что основные зарплатообразующие факторы — сложность труда, квалификация, условия и результаты труда
46. Производственная мощность и её расчёт
Производственная мощность — это максимально возможный выпуск продукции, предусмотренный на соответствующий период (декаду, месяц, квартал, год) в заданной номенклатуре и ассортименте с учетом оптимального использования наличного оборудования и производственных площадей, прогрессивной технологии, передовой организации производства и труда.
Экономическое обоснование производственной мощности — важнейший инструмент планирования промышленного производства. Иными словами, это потенциальная возможность валового выпуска промышленной продукции.
Производственная мощность рассчитывается по ведущим производственным цехам, участкам и оборудованию с учетом сложившейся кооперации и мероприятий по ликвидации «узких мест».
Под «узким местом» понимается несоответствие мощности отдельных цехов, участков, групп оборудования минимальной мощности соответствующего подразделения, участка или группы оборудования. Коэффициент сопряженности рассчитывается по формуле:
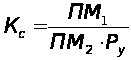 (1.1)
где Кс — коэффициент сопряженности; M1 и М2 — мощность ведущих цехов и участков, ед.; Ру —удельный расход продукции первой операции (цеха, участка) для выработки продукции второй, шт., т, и т.п.
Расчет производственной мощности ведется также по всем производственным подразделениям промышленного предприятия начиная с низшего производственного звена к высшему, т. е. от станка к группе взаимозаменяемого оборудования, далее к участку, от участка к цеху основного производства, от цеха к предприятию в целом.
Производственная мощность ведущих подразделений определяется по формуле:
 (2.1)
где ПМ — производственная мощность подразделения (цеха, участка); n — количество единиц одноименного ведущего оборудования, ед.; Нт — часовая техническая (паспортная) мощность единицы оборудования, ед.; Ф — фонд времени работы оборудования, часов.
47. Мотивация и стимулирование труда на предприятии
Мотивация включает в себя внутреннее состояние человека, называемое потребностью, и нечто вне его, определяемое как стимул или задача. Поведение человека определяется потребностью, которая доминирует в данный момент времени.
Одна из главных задач для предприятий различных форм собственности - поиск эффективных способов управления трудом, обеспечивающих активизации человеческого фактора. Решающим причинным фактором результативности деятельности людей является их мотивация.
Мотивационные аспекты управления трудом получили широкое применение в странах с развитой рыночной экономикой. В нашей стране понятие мотивации труда в экономическом смысле появилось сравнительно недавно в связи с демократизацией производства Ранее оно употреблялось, в основном, в промышленной экономической социологии, педагогике, психологии. Это объяснялось рядом причин. Во-первых, экономические науки не стремились проанализировать взаимосвязь своих предметов с названными науками, и, во-вторых, в чисто экономическом смысле до недавнего времени понятие «мотивация» заменялось понятием «стимулирования».
Трудовая мотивация - это процесс стимулирования отдельного исполнителя или группы людей к деятельности, направленный на достижение целей организации, к продуктивному выполнению принятых решений или намеченных работ.
Это определение показывает тесную взаимосвязь управленческого и индивидуально-психологического содержания мотивации, основанную на том обстоятельстве, что управление социальной системой и человеком, в отличие от управления техническими системами, содержит в себе, как необходимый элемент согласование цепей объекта и субъекта управления. Результатом его будет трудовое поведение объектом управления и, в конечном итоге, определенный результат трудовой деятельности.
48. ФИНАНСЫ КОММЕРЧЕСКИХ ПРЕДПРИЯТИЙ
Коммерческий расчет представляет собой метод ведения; хозяйства, заключающийся в соизмерении в денежной форме затрат и результатов деятельности. Целью коммерческого расчета является получение максимальной прибыли при минимальных затратах. Некоммерческое предприятие не ставит целью своей деятельности извлечение прибыли, хотя может и должно работать с прибылью.
Под финансовыми ресурсами предприятий, осуществляющих коммерческую деятельность, понимаются денежные доходы и поступления, находящиеся в распоряжении хозяйствующего субъекта и предназначенные для выполнения финансовых обязательств, осуществления затрат по расширенному воспроизводству и экономическому стимулированию работников. Финансовые ресурсы предприятий формируются за счет:
1) собственных и приравненных к ним средств;
2) мобилизации ресурсов на финансовом рынке;
3) поступления денежных средств от финансово-банковской системы в порядке перераспределения.
В качестве первого источника формирования финансовых ресурсов предприятия выступают доходы и поступления. К. доходам относятся прибыль от основной деятельности; прибыль от выполняемых научно-исследовательских работ и другие целевые доходы; прибыль от финансовых операций, прибыль от строительно-монтажных работ, выполняемых хозяйственным способом; другие виды доходов. К поступлениям относятся: амортизационные отчисления (остаются на предприятии), выручка от реализации имущества, устойчивые (долгосрочные) пассивы, целевые поступления, мобилизация внутренних ресурсов в строительстве, паевые и иные взносы членов трудового коллектива, другие виды поступлений.
Вторым источником формирования финансовых ресурсов предприятия являются средства, вырученные от размещения на рынке ценных бумаг собственных акций, облигаций и других ценных бумаг, а также кредиты. Финансирование за счет размещения собственных ценных бумаг предпочтительно для вновь создаваемых или реконструируемых предприятий.
Третьим источником формирования финансовых ресурсов предприятий служат выплаты страхового возмещения, бюджетные и отраслевые источники, дивиденды и проценты по ценным бумагам других
49. Организация маркетинга
Организационная структура маркетинговой деятельности на предприятии может быть определена как конструкция организации, на основе которой осуществляется управление маркетингом, иными словами это совокупность служб, отделов, подразделений, в состав которых входят работники, занимающиеся той или иной маркетинговой деятельностью. Маркетинговая структура имеет решающее значение для успешной реализации концепции маркетинга.
Для осуществления всего комплекса работ и функций в сфере маркетинга, для их организации и координации в предпринимательских структурах создаются в зависимости от степени интеграции и охвата маркетинговой концепцией подразделений предприятия группы, отделы, службы и управления маркетингом.
Такие образования служат соединительным звеном между работами (видами деятельности) и работниками, устанавливая соответствующий способ взаимодействия работников как внутри своего подразделения, так и формы отношений со смежными подразделениями предприятия и субъектами определяющей среды. В этом контексте организационное образование выступает как система определенной организационной структуры. Организационная структура определяет сложившийся (или проектируемый) в организации (службе) численный состав подразделений, связи и отношения между ними, а также уровень их интеграции в единое целое.
При этом следует учитывать, что маркетинг - это функция и философия предпринимательства, организации всей деятельности предприятия в условиях рынка. В качестве философии предпринимательства маркетинг требует ориентации стратегии и тактики бизнеса на потребителя. Он обязывает участвовать в процессе удовлетворения этих потребностей все подразделения, всех сотрудников предприятия, т.к. в условиях рынка и демократии отношений между субъектами маркетинговой системы успех приходит к предприятию, когда оно ставит перед собой цель изучить потребности покупателей и производит продукцию, наиболее полно удовлетворяющую запросы потребителей.
Поэтому все сотрудники предприятия должны понимать философию маркетинга и стремиться к достижению обусловленной этой философией общей цели. Маркетинг выступает как ведущая функция предприятия, которая увязывает решения финансовых, кадровых и других производственных задач. Значение функции маркетинга может меняться в зависимости от условий внешней и внутренней среды, однако это не означает, что он стремится подчинить себе все остальные функциональные области (см. табл. 2).
Маркетинг является движущей силой, индуцирующей в каждом функциональном подразделении предприятия необходимость его участия в формировании и проведении политики предприятия, одобренной потребителями. Выступая ведущей функцией, маркетинг определяет техническую, производственную политику предприятия, стиль и характер управления всей предпринимательской деятельностью
50. СОСТАВЛЕНИЕ ПРОИЗВОДСТВЕННОЙ ПРОГРАММЫ
Производственная программа предприятия - (объединения) представляет собой систему плановых заданий по выпуску продукции, установленной номенклатуры, ассортимента и качества, предназначенной для удовлетворения потребности народного хозяйства.
Разработка производственной программы начинается обычно с определения наименований и количества продукции (готовые изделия, полуфабрикаты, услуги проблемы имени ого характера и т. п.), которые нужны народному хозяйству и индивидуальным потребителям. Это предрешает необходимость начинать составление производственной программы с расчета номенклатуры, количества и объема реализуемой продукции.
В плане реализации продукции предприятия (объединения) устанавливаются объем и структура поставок выпускаемой продукции, а также сумма выручки и прибыли от реализации продукции.
Основными источниками для составления плана реализации продукции являются: централизованное задание по поставке важнейших видов продукции, портфель заказов и заключенные на этой основе хозяйственные договора по поставкам; нормативные и отчетные данные о запасах продукции на складах предприятия на начало и конец планового года; оптовые цены и себестоимость (отчетная и плановая) изделий, подлежащих реализации. План реализации продукции разрабатывается в натуральном и ценностном выражении.
Чтобы осуществить анализ и прогнозирование последствий изменения рыночных условий, необходимо построить кривые спроса и предложения.
По каждому виду имеются следующие исходные данные, полученные в результате маркетинговых исследований.
Уравнения линейных зависимостей записываются следующим образом:
Предложение: Qп = а0 + а1Р (3.1.)
Спрос: Qс=b0 – b1P (3.2.)
Необходимо подобрать значение констант а0,а1,b0,b1.
Этот подбор осуществляется в два этапа.
Первый этап.
Эластичность предложения или спроса от цены может быть
записана как
Е = (Р/Q) * (?Q/?P), (3.3)
где ?Q/?Р - изменение в требуемом или предлагаемом количестве в результате небольшого изменения цены.
Второй этап.
Вычисленные значения а1 и b1 вместе со значениями Р* и Q* необходимо подставить в уравнения (3.1) и (3.2) и решить эти уравнения относительно а0 и b0.
Полученные значения а0,а1,b0,b1 однозначно определяют кривые спроса и предложения.
51. Типы производств
Тип производства - совокупность его организационных, технических и экономических особенностей. Тип производства определяется следующими факторами:
-номенклатурой выпускаемых изделий;
- объемом выпуска;
- степенью постоянства номенклатуры выпускаемых изделий;
- характером загрузки рабочих мест.
В зависимости от уровня концентрации и специализации различают три типа производств:
-единичное;
-серийное;
- массовое.
По типам производства классифицируются предприятия, участки и отдельные рабочие места. Тип производства предприятия определяется типом производства ведущего цеха, а тип производства цеха - характеристикой участка, где выполняются наиболее ответственные операции и сосредоточена основная часть производственных фондов.
Отнесение завода к тому или иному типу производства носит условный характер, поскольку на предприятии и даже в отдельных цехах может иметь место сочетание различных типов производства.
Единичное производство характеризуется широкой номенклатурой изготовляемых изделий, малым объемом их выпуска, выполнением на каждом рабочем месте весьма разнообразных операций.
В серийном производстве изготовляется относительно ограниченная номенклатура изделий (партиями). За одним рабочим местом, как правило, закреплен j несколько операций.
Массовое производство характеризуется узкой номенклатурой и большим объемом выпуска изделий, непрерывно изготовляемых в течение продолжительного времени на узкоспециализированных рабочих местах.
Тип производства оказывает решающее влияние на особенности организации производства, его экономические показатели, структуру себестоимости (в единичном производстве высока доля живого труда, а в массовом - затраты на ремонтно-эксплуатационные нужды и содержание оборудования), разный уровень оснащенности.
52. Эффективность и её виды
Эффективность производства представляет собой комплексное отражение конечных результатов использования всех ресурсов производства за определенный промежуток времени.
Эффективность производства характеризует повышение производительности труда, наиболее полное использование производственных мощностей, сырьевых и материальных ресурсов, достижение наибольших результатов при наименьших затратах. Эффективность производства можно классифицировать по отдельным признакам на следующие виды:
- по последствиям - экономическая, социальная и экологическая;
- по месту получения эффекта - локальная (хозрасчетная) и народнохозяйственная;
- по степени увеличения (повторения) - первичная (одноразовый эффект) и мультипликационная (многократно-повторяющаяся);
- по цели определения - абсолютная (характеризует общую величину эффекта или в расчете на единицу затрат или ресурсов) и сравнительная (при выборе оптимального варианта из нескольких вариантов хозяйственных или других решений).
Все вместе взятые виды эффективности формируют общую интегральную эффективность деятельности предприятия. Измерение эффективности: критерии и система показателей эффективности производства. Измерение эффективности производства предполагает установление критерия экономической эффективности, который должен быть единым для всех звеньев экономики - от предприятия до народного хозяйства в целом.
Таким образом общим критерием экономической эффективности производства является рост производительности общественного труда. В настоящее время экономическая эффективность производства оценивается на основе данного критерия, выражающегося в максимизации роста национального дохода (чистой продукции) на единицу труда. Система показателей экономической эффективности производства должна соответствовать следующим принципам:
- обеспечивать взаимосвязь критерия и системы конкретных показателей эффективности производства;
- определять уровень эффективности использования всех видов, применяемых в производстве ресурсов;
- обеспечивать измерение эффективности производства на разных уровнях управления;
- стимулировать мобилизацию внутрипроизводственных резервов повышения эффективности производства.
53. Под производственной мощностью предприятия
понимают максимально возможный выпуск продукции в номенклатуре и ассортименте планового года, при полном использовании производственного оборудования с учётом намечаемых мероприятий по внедрению передовой технологии производства и научной организации труда. Производственная мощность определяется в тех же единицах, в каких измеряется объём производства продукции. Широкая номенклатура приводится к одному или нескольким видам однородной продукции.
Производственная мощность зависит от ряда факторов. Важнейшие из них следующие:
- количество и производительность оборудования;
- качественный состав оборудования, уровень физического и морального износа;
- степень прогрессивности техники и технологии производства;
- качество сырья, материалов, своевременность их поставок;
- уровень специализации предприятия;
- уровень организации производства и труда;
- фонд времени работы оборудования.
Расчёт производственной мощности предприятия
Расчёт производственной мощности предприятия ведётся по всем его подразделениям в следующей последовательности:
- по агрегатам и группам технологического оборудования;
- по производственным участкам;
- по основным цехам и заводу в целом.
Производственная мощность предприятия определяется по мощности ведущих цехов, участков, агрегатов. К ведущим относятся цеха, участки, агрегаты, в которых выполняются основные
При расчете производственной мощности нужно исходить из имеющегося оборудования и площадей, передовой организации производства, применение полноценного сырья, наиболее совершенных инструментов и приспособлений, режима работы предприятия.
Производственная мощность изменяется в течении года, поэтому различают входную, выходную и среднегодовую мощности.
Для расчёта производственной мощности необходимо иметь следующие исходные данные:
- плановый фонд рабочего времени одного станка;
- количество машин;
- производительность оборудования;
- трудоёмкость производственной программы;
- достигнутый процент выполнения норм выработки.
54. Расчёт себестоимости
Себестоимость продукции – это денежное выражение непосредственных затрат предприятия на производство и реализацию продукции.
Себестоимость продукции - синтетический, обобщающий показатель, характеризующий все стороны деятельности предприятия, а также отражающий эффективность его работы.
При определении себестоимости отдельных видов продукции (работ, услуг) используется группировка затрат на единицу продукции по статьям калькуляции, необходимая в процессе ценообразования на разные виды изделий (продукции), расчета их рентабельности, анализа затрат на производство одинаковых изделий с конкурентами и т.д.
Различают плановые и фактические калькуляции. Главный объект калькулирования - готовые изделия (продукция), предназначенные для отпуска за пределы предприятия.
Перечень статей калькуляции, их состав и методы распространения затрат по видам продукции (работ, услуг) определяются отраслевыми методическими рекомендациями по вопросам планирования, учета и калькулирования себестоимости продукции (работ, услуг) с учетом характера и структуры производства.
Структура себестоимости по калькуляционным статьям показывает: соотношение затрат в полной себестоимости продукции, что израсходовано, куда израсходовано, на какие цели направлены средства. Она позволяет выделить расходы каждого цеха или подразделения предприятия.
55. Классификация, структура и оценка основных производственных фондов
В зависимости от производственного назначения основные фонды делятся на группы:
здания - производственные корпуса, склады, конторы, гаражи и т.п.;
сооружения - дороги, эстакады, ограждения и др. инженерно-строительные конструкции, создающие необходимые условия для осуществления процесса производства;
передаточные средства - линии электропередач, связи, трубопроводы;
машины и устройства - силовые машины и оборудование, рабочие машины и оборудование, измерительные и регулирующие устройства и лабораторное оборудование, вычислительная техника;
транспортные средства - все виды транспортных средств, в т.ч. межзаводские, межцеховые и внутрицеховые;
инструменты;
производственный инвентарь и принадлежности;
хозяйственный инвентарь;
другие основные фонды.
Эти группы образуют активную и пассивную части основных производственных фондов. К активной части относятся передаточные устройства, машины и оборудование, к пассивной - здания, сооружения, транспортные средства, которые непосредственно не участвуют в процессе производства, но являются необходимым его условием.
Соотношение между отдельными группами и частями основных производственных фондов характеризует их структуру, имеющую важное значение в организации производства. Наиболее эффективна та структура, где больше удельный вес активной части.
На структуру основных производственных фондов влияют такие факторы, как специализация и концентрация производства, особенности производственного процесса, уровень механизации и автоматизации, географическое размещение предприятия и др.
Существует несколько видов стоимостной оценки основных фондов.
Первоначальная стоимость основных фондов - это сумма затрат на изготовление или приобретение фондов, их доставку и монтаж.
Восстановительная стоимость - это стоимость фондов на момент последней их переоценки.
Остаточная стоимость представляет собой разность между первоначальной или восстановительной стоимостью основных фондов и суммой их износа.
Ликвидационная стоимость - это стоимость реализации изношенных и снятых с производства основных фондов (например, цена лома).
56. Финансовая и кредитная политика государства
Налогообложение предприятии – неотъемлемое звено эконом. отношении возникшее в глубокой древности и получившие широкое распространение с появлением государства. Совокупность всех обязательных платежей в бюджет и во внебюджетные фонды, формы, методы и принципы их построения и составляют налоговую систему. ЕЁ построение определяется уровнем экономического развития страны, государственной политикой. Налоговая система подчиняется интересам тех социальных групп и партии которые находятся у власти.
В Российской Федерации все платежи разделены на три группы- федеральные, региональные и местные. Кроме этих групп действует единый социальный налог, формирующий государственные внебюджетные фонды: пенсионный фонд, фонд социального страхования, фонды обязательного медицинского страхования.
Федеральные налоги- имеют решающее значение на их долю приходится более половины всех налоговых поступлении к ним относятся : налог на добавленную стоимость , акцизы, таможенные пошлины и таможенные сборы, налог на доходы физических лиц, налог на прибыль (доход ) предприятии и организации, единый социальный налог, Налог на воспроизводство минерально-сырьевой базы, налог на пользование недрами, государственная пошлина, водный налог, лесной налог, экологический налог и некоторый другие, всего 16 налогов и сборов согласно ст. 13 НК.
Региональные налоги – это налоги и сборы, устанавливаемые федеральными законами и вводимые в действия субъектами РФ. К ним относятся: налог на имущество предприятий, налог с продаж, единый налог на вмененный доход для определенных видов деятельности и некоторые др.
Местные налоги и сборы – служат дополнением к действующим федеральным и региональным налогам. К ним относятся: налог на имущество физических лиц, земельный налог, регистрационный сбор с физ. Лиц занимающихся предпринимательской деятельностью, сбор за право торговли, целевые сборы с граждан и предприятий, налог на рекламу и др. Местные налоги разнообразны, затрудняют работу налоговых органов, усложняют расчет с плательщиками.
В ПМР система налогообложения регламентируется системой законов и изданных на их основе подзаконных нормативных актах (Приказах и Инструкциях) Существуют Республиканский, Местный бюджеты и Внебюджетные фонды. Республиканские и Местные налоги.
57. Рентабельность
В отличие от прибыли, которая показывает абсолютный эффект деятельности, существует относительный показатель эффективности работы предприятия - рентабельность. В общем виде он исчисляется как отношение прибыли к затратам и выражается в процентах.
Различают следующие виды рентабельности:
1) рентабельность производства (рентабельность производственных фондов) - Рп, рассчитывается по формуле:
Рп = П / (ОФП + НОС),
где П - общая (валовая) прибыль за год (или другой период);ОФП - среднегодовая стоимость основных производственных фондов;НОС - среднегодовой остаток нормируемых оборотных средств.
2) рентабельность собственного капитала Рк, который характеризуется размером уставного фонда (акционерного капитала), он интересует всех акционеров, т.к. определяет верхнюю границу дивидендов:
Рк = П / Кс,
где П - чистая прибыль (с учетом уплаты процентов за кредит);
Кс - собственный капитал, величина которого принимается по данным баланса и равна сумме активов за минусом долговых обязательств.
3) рентабельность совокупных активов Ра - характеризует эффективность использования всего наличного имущества предприятия:
Ра = П / Ка,где Ка
- средняя сумма активов баланса предприятия;
4) рентабельность продукции Рпрод. характеризует эффективность затрат на ее производство и сбыт: Пр / Ср,
где Пр - прибыль от реализации продукции (работ, услуг);
Ср - полная себестоимость реализованной продукции;
рентабельность отдельного вида продукции Рв: Рв = Цв / Св,
где Цв и Св - соответственно цена и полная себестоимость единицы определенного вида продукции;
6) рентабельность продаж Рр - показывает долю прибыли, приходящуюся на одну денежную единицу продаж (стоимость реализованной продукции Vр):
Рр = Пр / Vр.
Государственные доходы это денежные отношения, которые складываются между государством и юридическими а также физическими лицами в процессе выделения части стоимости совокупного общественного продукта, формирования фонда финансовых ресурсов.
Стоимостным выражением этих отношений, которые возникают и функционируют на объективной основе, выступают фонды денежных средств, которыми распоряжается государство. Государственные доходы составляют финансовую базу функционирования государства. Тем самым его политическая, экономическая и социальная деятельность уже предусматривает государственные доходы как объективную необходимость и закономерную реальность.
Государственные доходы претерпевают значительных изменений под воздействием развития товарно-денежных отношений и форм собственности. Источники государственных доходов могут быть как внутренними, так и внешними. Внутренними источникам являются: совокупный общественный продукт, национальный доход и национальное богатство страны. Внешние - это соответственно экономические ресурсы других стран.
Совокупный общественный продукт это сумма материальных благ, стоимостей, созданных обществом за определенный период. Та часть совокупного общественного продукта, которая направляется не на восстановление затраченных средств производства, называется национальным доходом. Национальное богатство страны есть результат труда всех поколений общества
Существуют различные методы извлечения государством внутренних источников. Государственный кредит это совокупность экономических отношения, которые возникают между государством как заемщиком и кредиторами физическими или юридическими лицами (частными лицами, финансово-кредитными учреждениями, корпорациями, правительством иностранных государств, и международными финансовыми организациями) в процессе формирования общегосударственного фонда денежных ресурсов. В отличии от налогового метода государство преимущественно в добровольной форме привлекает часть стоимости которая выражается в заемном капитале, то есть часть общественного капитала, которая отделилась. Кредитный метод также позволяет привлекать ресурсы иностранных государств и организаций.
58. Внешнее окружение и его влияние на деятельность предприятия
На финансовую деятельность большинства фирм в той или иной степени воздействуют изменения внешних условий.
Факторами влияния внешнего окружения могут быть процентные ставки, обменные курсы, товарные цены, цены акций и т.п. Причем фирма, на которую оказывает влияние изменение финансовых цен, вовсе не обязательно должна быть непосредственно связана с рынком, на котором меняются эти цены.
Например, розничный продавец может совсем не использовать внешнее