Анализ и аудит материально-производственных запасов на ОАО "КАТОН" РСМУ-10
Для определения ключевых моментов и приоритетов в области правленческих задач, процессов, материалов, поставщиков, групп продуктов, рынков сбыта, категорий клиентов на предприятии используется АВС – анализ.
В системе контроля за движением запасов все виды запасов делят на три группы исходя из стоимости, объема и частоты расходования, отрицательных последствий при их нехватке:
категория А – наиболее дорогостоящие виды запасов с продолжительным циклом заказа, которые требуют постоянного мониторинга в связи с серьезностью финансовых последствий при их нехватке. Здесь нужен ежедневный контроль за их движением;
категория В-товарно-материальные ценности, которые имеют меньшую значимость в обеспечении бесперебойного операционного процесса и формирования конечных финансовых результатов. Запасы этой группы контролируются один раз в месяц;
категория С–все остальные ТМЦ с низкой стоимостью, не играющие значимой роли в формировании конечных финансовых результатов. Контроль за их движением осуществляется один раз в квартал.
АВС–анализ контролирует движение наиболее приоритетных групп товарно-материальных ценностей.
При использовании XYZ-анализа материалы распределяются в соответствии со структурой их потребления:
группа X-материалы, потребление которых носит постоянный характер;
группа Y-сезонные материалы;
группа Z-материалы, которые потребляются нерегулярно.
Такая классификация запасов позволяет повысить эффективность принятия решений в области закупки и складирования.
Логистика используется для оптимизации товарных потоков в пространстве и во времени. Она координирует движение товаров по всей цепочке «поставщик – предприятие – покупатель» и гарантирует, что необходимые материалы и продукты будут предоставлены своевреме6нно, в нужном месте, в требуемом количестве и желаемого качества. В результате сокращаются затраты на складирование и продолжительность нахождения капитала в запасах, что способствует ускорению его оборачиваемости и повышению эффективности функционирования предприятия.
Таким образом, управление запасами – важный и ответственный участок работы. От оптимальности запасов зависят все конечные результаты деятельности предприятия. Эффективное управление запасами позволяет ускорить оборачиваемость капитала и повысить его доходность, уменьшить текущие затраты на хранение, высвободить из текущего хозяйственного оборота часть капитала, реинвестируя его в другие активы.
1.5 Аудит МПЗ
Целью аудиторской проверки материально – производственных запасов (МПЗ) является формирование мнения о достоверности показателей отчетности по статьям материальных ценностей «Запасы» и соответствии применяемой в организации методики учета и налогообложения операций с МПЗ действующим в Российской Федерации нормативным документам.
Поставленная цель может быть достигнута путем проведения тестов на существенность, а также тестов на эффективность структур контроля и системы бухгалтерского учета, при этом оценивается риск аудита, который зависит от характера запасов предприятия и их важности для бухгалтерских отчетов. Проверка запасов рассматривается как основная часть аудита на тех предприятиях, где их величина существенна.
Планирование, будучи начальным этапом проведения аудита в соответствии с ФПСАД №3 «Планирование аудита», предусматривает подготовку общего плана и программы аудита. В общем плане указывают виды работ и сроки проведения аудита, в программе – виды и последовательность осуществления аудиторских процедур, период их проведения, исполнителей, рабочие документы. В процессе проверки аудитор должен установить:
реально ли существуют МПЗ (путем участия в инвентаризации либо оценке ее результатов);
все ли операции с МПЗ, которые должны быть отражены на счетах учета, действительно в них представлены (документальная проверка);
является ли организация собственником всех МПЗ, т.е. имеются ли на них имущественные права, а суммы, отраженные как задолженность, – обязательствами (правовой аспект проверки);
правильно ли оценены МПЗ и связанные с ними обязательства;
правильно ли выбраны и применялись принципы учета МПЗ.
Информационной базой для проверки МПЗ являются:
нормативные документы, касающиеся приема, учета, хранения и отпуска материальных ценностей;
бухгалтерский баланс;
главная книга;
приказ об учетной политике;
первичные документы по оформлению операций с МПЗ;
регистры по учету МПЗ.
В России создана соответствующая правовая база аудиторской деятельности, определилась система его нормативного регулирования.
Основополагающим документом является Закон Российской Федерации от 7 августа 2001 года №119 – ФЗ «Об аудиторской деятельности» (с учетом изменений и дополнений, внесенных Федеральным законом от 14 декабря 2001 года №164 – ФЗ).
В соответствии с этим документом, при проведении аудиторской проверки аудиторские организации и индивидуальные аудиторы вправе:
самостоятельно определять формы и методы проведения аудита;
проверять в полном объеме документацию, связанную с финансово-хозяйственной деятельностью аудируемого лица, а также фактическое наличие любого имущества, учтенного в этой документации;
получать у должностных лиц аудируемого лица разъяснения в устной и письменной формах по возникшим в ходе аудиторской проверки вопросам;
отказаться от проведения аудиторской проверки или от выражения своего мнения о достоверности финансовой (бухгалтерской) отчетности в бухгалтерском заключении в случае непредставления аудируемым лицом всей необходимой информации, а также в случае выявления в ходе проверки обстоятельств, оказывающих существенное влияние на мнение аудиторской организации или аудитора о степени достоверности финансовой (бухгалтерской) отчетности аудируемого лица.
Осуществлять иные права, не противоречащие законодательству Российской Федерации.
При проведении аудиторской проверки аудиторские организации и индивидуальные аудиторы обязаны:
осуществлять аудиторскую проверку в соответствии с законодательством Российской Федерации;
предоставлять по требованию аудируемого лица необходимую информацию о требованиях законодательства РФ, касающихся проведения аудиторской проверки, а также о нормативных актах РФ, на которых основываются замечания и выводы аудиторской организации или индивидуального аудитора;
в срок, установленный договором оказания аудиторских услуг, передать аудиторское заключение аудируемому лицу и (или) лицу, заключившему договор оказания аудиторских услуг;
обеспечивать сохранность документов, не разглашать их содержание без согласия аудируемого лица и (или) лица, заключившего договор оказания аудиторских услуг;
исполнять иные обязанности не противоречащие законодательству РФ.
Материально-производственные запасы составляют значительную часть стоимости имущества организации, поэтому цель аудиторской проверки учета материально – производственных запасов состоит в подтверждении достоверности данных по наличию и движению товарно-материальных ценностей, установлении правильности оформления операций по производственным запасам в соответствии с действующими нормативными актами Российской Федерации.
При разработке программы проверки руководитель группы аудиторов должен учитывать, что аудит материальных ценностей очень трудоемок. Поэтому при организации аудита используется выборочный метод и лишь в исключительных случаях – сплошной. Размер выборки и объем аудиторских процедур зависят от степени доверия аудитора к системе внутреннего контроля. Наиболее эффективным методом получения информации о системе внутреннего контроля являются опросы работников, производимые при помощи специальной анкеты.
Проведение опроса позволяет аудитору уточнить типовую программу аудиторской проверки, определить аудиторские процедуры, что, в конечном счете, повышает ее эффективность.
На первом этапе аудиторской проверки по данным аналитического учета определяется номенклатура применяемых материалов, и выделяются группы основных и вспомогательных материалов, дорогостоящих, легкореализуемых и пр. По хозяйственным договорам определяется география поставщиков, условия поставки и оплаты.
Методом обследования выявляются условия хранения производственных запасов, соответствуют ли они требованиям обеспечения их сохранности.
К сфере аудиторского контроля относится проверка правильности оценки приобретаемых производственных запасов.
Важным моментом проверки является контроль полноты и своевременности оприходования поступивших материальных ценностей. Для этого сопоставляют наименование и количество оприходованных материалов с аналогичными данными в сопроводительных документах поставщиков.
Важным этапом аудиторской проверки является подтверждение обоснованности оценки и списания материальных ценностей, для чего аудитор проверяет, соответствует ли избранный организацией и зафиксированный в учетной политике метод фактически используемому, подтверждает или не подтверждает экономическую целесообразность применяемого порядка оценки.
Аудитор должен выявить все случаи поступления материальных ценностей без счетов-фактур и других сопроводительных документов. Также необходимо проверить соблюдение требований по проведению инвентаризации материальных ценностей, порядок списания с баланса естественной убыли и пр.
Выявленные в ходе проверки отклонения фиксируются в рабочих документах аудитора и в таблицах с определением количественного влияния на показатели отчетности.
При реализации материальных ценностей проверяется правильность определения их цены, отражения на счетах бухгалтерского учета, начисления налогов и документального оформления этих операций.
Заключительным этапом проверки является контроль за ведением сводного учета материальных ценностей. Эти данные проверяются путем сверки журнала-ордера 10, накопительных ведомостей и Главной книги.
При необходимости аудитор проводит анализ всей системы учета материальных ценностей и дает рекомендации по ее рационализации.
2. Аудит материально-производственных запасов на ОАО «Катон» РСМУ-10
2.1 Обзор бизнеса экономического субъекта
Акционерное общество «КАТОН» РСМУ-10, в дальнейшем именуемое «Общество», является открытым акционерным обществом. Образовано на основании решения учредителя от 5 апреля 2002 года и осуществляет свою деятельность в соответствии с законодательством РФ и Уставом.
ОАО является юридическим лицом, вправе от своего имени заключать договора, приобретать имущественные и неимущественные права и нести обязанности по ним, быть истцом и ответчиком в судах. Общество имеет самостоятельный баланс, вправе открывать расчетный счет, а также валютный счет. Общество имеет печать со своим наименованием, штампы, бланки, товарный знак. Действует на принципах полного хозяйственного расчета и самоокупаемости, самофинансирования.
Общество имеет право открывать свои магазины. В частности, ОАО «КАТОН» РСМУ-10 имеет свой магазин «Катон», который занимается оптовой, розничной и комиссионной торговлей промышленными и продовольственными товарами, автотранспортом.
Имеющийся у организации магазин розничной торговли, имеет небольшой торговый зал, торгующий через прилавок, методом «из рук в руки». Основой успешной деятельности розничного магазина является его размещение на пути движения людских потоков. А расположен он очень удачно – на центральной улице города (максимальное движением людских потоков), недалеко от рынка.
Так же у общества, есть обособленное структурное подразделение, оказание туристических услуг, прокат туристического снаряжения, бытовой техники, оборудования и автомобилей и многое другое, которое не является юридическим лицом, но имеет печать, штампы и бланки со своим наименованием. Это подразделение осуществляет все функции ОАО «КАТОН» РСМУ-10, в том числе ведет бухгалтерскую и статистическую отчетность в порядке, установленном действующим законодательством Российской Федерации.
Главный бухгалтер подразделения подчиняется непосредственно директору ОАО «КАТОН» РСМУ-10.
Имущество и средства подразделения, являющиеся собственностью Общества, учитываются в общем балансе ОАО «КАТОН» РСМУ-10.
Общество в своей деятельности руководствуется КЗоТ РФ, гарантирует минимум заработной платы, безопасные условия труда и социальные гарантии согласно действующего законодательства.
Юридический адрес: 658837, Российская Федерация, г. Яровое, ул. Предзаводская площадь, 4
Общество осуществляет свою деятельность в соответствии с Законом РФ «О защите прав потребителей» и другими законодательными актами.
Целями деятельности Общества является удовлетворение общественных потребностей в сфере производства и распределения товаров и услуг, создание благоприятных условий для реализации товаров и услуг, содействие эффективному развитию экономики РФ, а также извлечение прибыли.
Основными видами деятельности Общества является:
капитальное строительство;
оказание услуг гражданам, предприятиям, организациям по предпродажной подготовке, техническому обслуживанию и ремонту зданий, сооружений, конструкций;
оказание автотранспортных услуг;
проведение технических экспертиз, с оформлением документов по возмещению ущерба, связанного с ремонтом;
консультационные услуги;
Для достижения целей своей деятельности Общество вправе:
от своего имени заключать любые, предусмотренные законом сделки, приобретать имущественные и неимущественные права, нести ответственность и исполнять обязанности, выступать истцом и ответчиком суде и арбитраже;
самостоятельно расходовать свои денежные средства, зачисляемые на его рублевый и валютный счета в банках;
пользоваться кредитами, как в рублях, так и в валюте в установленном законом порядке;
на добровольной основе вступать в объединения с другими государственными, общественными, кооперативными, акционерными и другими предприятиями, организациями и физическими лицами;
открывать свои предприятия, филиалы и представительства на территории РФ и за рубежом, которые действуют в установленном законом порядке, вести экспортно-импортные операции, необходимые для его хозяйственной деятельности;
совершать сделки в рублях и валюте на внутреннем рынке в установленном порядке.
Согласно Федеральному закону от 31 июля 1998 г. №148-ФЗ и решению краевого совета, предприятия, которые занимаются розничной, оптовой торговлей признаются плательщиками единого налога на вмененный доход. Вследствие этого ОАО «КАТОН» РСМУ-10, перешло на вмененную систему налогообложения.
Предприятие имеет опытный и слаженно работающий коллектив, с четко регламентированными функциями каждого работника.
В качестве подразделений основного производства выступают: ремонтные работы (капитальное строительство зданий, малярный цех) работу которых координирует и контролирует мастер цеха, отдел снабжения и сбыта, обслуживающий потребности в материалах.
Подразделения вспомогательного производства состоят из: организации складского хозяйства и оказание услуг.
Главный бухгалтер непосредственно подчинен генеральному директору, и отвечает за правильное ведение бухгалтерского и налогового учета в соответствии с действующим законодательством. Он формирует учетную политику предприятия, отвечает за ведение всех видов учета и подготовку бухгалтерской и налоговой отчетности. Он же несет ответственность за соответствие отчетности нормам действующего законодательства.
В его непосредственном подчинении находятся: материальная группа, расчетная группа и кассир. Бухгалтер-кассир осуществляет прием оплаты за услуги, выдает денежные средства под отчет и кредиторам, выдает зарплату и отвечает за составление первичных кассовых документов и ведение кассовой книги. Материальная группа ведет блок вопросов, связанных с ведением расчетов с дебиторами и кредиторами, ведением учета основных средств и материально – производственных запасов, осуществляет любые виды инвентаризаций на предприятии. Расчетная группа занимается начислением зарплаты, налогов. Она отвечает за составление отчетов по всем ведомствам, расчеты с командировочными и подотчетными лицами.
Основные экономические показатели, характеризующие финансово-хозяйственную деятельность ОАО «КАТОН» РСМУ-10 представлены в таблице 2.1.
Таблица 2.1 – Основные экономические показатели, характеризующие финансово-хозяйственную деятельность ОАО «КАТОН» РСМУ – 10
|
Показатели |
2005 |
2006 |
2007 |
Абсолютное отклонение, тыс. руб. |
Относительное отклонение, % |
|||
|
2006 г.от 2005 г. |
2007 г.от 2006 г. |
2006 г.от 2005 г. |
2007 г.от 2006 г. |
|||||
| Выручка от продажи товаров, продукции, работ, услуг | 12118 | 17008 | 19263 | 4890 | 2255 | 140,4 | 113,3 | |
| Себестоимость реализов. продукции | 17513 | 25029 | 30367 | 7516 | 5338 | 142,9 | 121,3 | |
| услуги | 16737 | 23776 | 29056 | 7039 | 5280 | 142,1 | 122,2 | |
| запасные части | 776 | 1253 | 1311 | 477 | 58 | 161,5 | 104,6 | |
| Основные средства | 6259 | 5966 | 6912 | -293 | 946 | 95,3 | 115,9 | |
| Фондоотдача | 1,94 | 2,85 | 2,79 | 0,91 | -0,06 | 147,2 | 97,8 | |
| Имущество предприятия всего, из них | 9201 | 9260 | 10420 | 59 | 1160 | 100,6 | 112,5 | |
| внеоборотные активы | 6620 | 6662 | 6925 | 42 | 263 | 100,6 | 103,9 | |
| оборотные активы | 2581 | 2598 | 3495 | 17 | 897 | 100,7 | 134,5 | |
| Собственный капитал, в т.ч. | 7957 | 7961 | 8483 | 4 | 522 | 100,05 | 106,557 | |
| Добавочный капитал | 7938 | 7938 | 8459 | 0 | 521 | 100,0 | 106,6 | |
| Целевое финансир-е | 19 | 23 | 24 | 4 | 1 | 121,1 | 104,3 | |
| Прибыль (убыток) от продаж | -5395 | -8021 | -5395 | -2626 | 2626 | 148,7 | 67,3 | |
| Чистая прибыль (нераспредел. прибыль (убыток) отчетного года) | -65 | 303 | 54 | 368 | -249 | -466,2 | 17,8 | |
| Среднесписочная численность (чел.) | 161 | 176 | 171 | 15 | -5 | 109,3 | 97,2 | |
| Коэффициент текущей ликвидности | 3,11 | 2,74 | 2,77 | -0,37 | 0,03 | 88,1 | 101,1 | |
| Коэффициент фин. независимости | 0,88 | 0,85 | 0,84 | -0,03 | -0,01 | 96,6 | 98,8 | |
| Коэффициент деловой активности | 1,32 | 1,84 | 1,96 | 0,52 | 0,12 | 139,4 | 106,5 | |
Исходя из данных, можно сказать, что рассмотренное предприятие имеет как отрицательные моменты своей деятельности, ухудшающие его состояние, так и положительные стороны.
Доходы общества состоят по обычным видам деятельности (выручка от продаж, реализации работ, услуг) уровень которой растет от одного анализируемого периода к другому, динамика соответственно 113,3%.
Уровень себестоимости продукции характеризует показатель затрат на 1 рубль произведенной продукции. Если в 2005 году на 1 рубль выручки приходилось 142,9 копеек затрат на производство, то в 2007 году производство явилось более рентабельным, в виду того, что затраты на 1 рубль выручки составили 121,3 копейки.
Показатель фондоотдачи характеризует эффективность использования предприятием имеющихся основных средств. Наблюдается тенденция к снижению данного показателя на 49,4% (в 2006 г. – 147,2%; в 2007 г. – 97,8%). Это свидетельствует о неэффективном использовании основных средств в данном периоде. Так же это может быть следствие слишком высокого уровня капитальных вложений.
В структуре имущества общества оборотные активы занимают большую долю, чем оборотные. Доля внеоборотных активов увеличилась в 2007 году на 263 тыс. руб., а темп роста оборотных активов составил 134,5%.
Капитал организации представлен в основном добавочным капиталом 106,6%, а также целевым финансированием головного предприятия 104,3%.
Финансовый результат предприятия от продажи продукции (работ, услуг) указывает на значительные убытки: в 2005 г. – 148,7%; немного ситуация улучшается к 2007 г. – 67,3%.
Чистая прибыль (убыток) отчетного сформирована за счет прочих доходов и расходов организации. Они в значительной степени повлияли на конечный финансовый результат, изменив показатели в лучшую сторону. Предприятие смогло покрыть свои убытки и получить прибыль: в 2006 г. – 303 тыс. руб.; в 2007 г. – 54 тыс. руб.
Коэффициент текущей ликвидности, характеризует способность предприятия всеми активами погасить свои краткосрочные обязательства (норма от 2 до 3,75). Поэтому положение предприятия можно оценить как нормальное.
Насколько общество независимо от внешних источников по поводу формирования собственных источников финансирования показывает коэффициент финансовой независимости, динамика которого является положительной (98,8% в 2007 году).
Положительно можно охарактеризовать показатели коэффициента деловой активности, рост активов связан с ростом выручки от продаж, а отсюда ускорения прохождения денежных средств, на всех стадиях производственного процесса начиная от закупки и заканчивая реализацией.
2.2 Аудит состояния и сохранности МПЗ на ОАО «КАТОН» РСМУ-10
Целью аудиторской проверки материально-производственных запасов (МПЗ) является формирование мнения о достоверности показателей отчетности по статьям материальных ценностей «Запасы» и о соответствии применяемой в организации методики учета и налогообложения операций с МПЗ действующим в Российской Федерации нормативным документам. Это достигается проведением проверок на существенность, а также структур контроля и системы бухгалтерского учета и оценкой риска аудита, который зависит от характера запасов предприятия и их важности для бухгалтерских отчетов.
Проверка состояния складского хозяйства и сохранности МПЗ – одна из важнейших аудиторских процедур. Для комплексного изучения этого участка деятельности организации необходимо обследовать склады, кладовые, цеха и другие места хранения производственных запасов, проверить условия их хранения, состояние противопожарной безопасности, оснащенность складов необходимым оборудованием, техникой, приборами и правильность их эксплуатации, состояние охраны складских помещений. Неудовлетворительная организация складского хозяйства будет свидетельствовать о низком уровне внутреннего контроля за сохранностью МПЗ.
Прежде всего, в ходе проверки на ОАО «КАТОН» РСМУ-10 была установлена степень обеспеченности предприятия складскими помещениями, в пределах, необходимых для надлежащего хранения производственных запасов. А также, не хранятся ли материальные ценности в неприспособленных помещениях, под открытым небом. Проверяя складские помещения, обратили внимание на их пригодность для хранения производственных запасов.
Обследование состояния складского хозяйства и обеспечение сохранности материальных ценностей в сочетании с последующей документальной проверкой дали возможность сделать обоснованные выводы о сохранности МПЗ и в последствии разработать профилактические мероприятия по данному направлению.
В результате аудиторской проверки было установлено, что в местах хранения, материалы размещены таким образом, при котором к ним в любое время есть доступ, обеспечивающий складирование вновь поступающих ценностей, отпуск ценностей и проверку нормативного запаса.
В соответствии с установленными правилами, материальные ценности на складах хранятся по группам, видам, артикулам и сортам на стеллажах, в ячейках или в специализированной таре. Номенклатурные номера материальных ценностей указаны на прикрепленных ярлыках.
В ходе аудита было проверено весовое хозяйство и другие контрольно-измерительные приборы, на предмет выяснения время клеймения и выверки приборов, а также сроки дератизации (уничтожения грызунов) и дезинфекции (уничтожения насекомых) в складских помещениях.
Правильность показаний весов было установлено путем взвешивания гирь на десятичных весах и одинаковых, по весу предметов на разных весах.
Результаты данной проверки нашли отражение в промежуточном акте. В случае расхождения в весах или показаниях других измерительных приборов, необходимо было бы потребовать объяснение у материально ответственного лица.
Одной из задач проверки сохранности производственных запасов ОАО «КАТОН» РСМУ-10 является проверка организации контроля за деятельностью материально ответственных лиц. Обеспечение сохранности собственности во многом зависит от подбора и расстановки кадров материально ответственных лиц.
В отделе кадров была проведена проверка наличия обязательств о материальной ответственности – есть ли виза главного бухгалтера, разрешающая зачислить данного работника на должность, связанную с материальной ответственностью.
Было установлено, что материалы хранятся на складе под ответственностью кладовщика, с которым заключен договор о полной материальной ответственности.
Важным условием обеспечения сохранности собственности является четко организованная охрана производственных запасов и пропускная система. Внезапной проверкой на месте можно установить, как организован контроль за вывозом материальных ценностей на предприятии. Так же следует проверить, соблюдается ли принятый порядок оформления и регистрации пропусков работниками охраны. Пропуска должны быть подписаны начальником отдела сбыта и главным бухгалтером пли его заместителями. Образцы их подписей должны находиться у работников охраны.
Бюро пропусков (охрана) на следующий день возвращает в бухгалтерию использованные пропуска с отметкой о провозе груза. Получив эти пропуска, работник бухгалтерии, ответственный за этот участок работы, обязан проверить полноту возврата выписанных пропусков и установить, те ли материальные ценности по наименованию и количеству были вывезены с территории предприятия. Задача аудита, на данном этапе проверки, заключается в том, чтобы выяснить, не допускается ли вывоз производственных запасов по пропускам, подписанным лицами, которые не имеют на это право, или по устным разрешениям и запискам. А так же, осуществляется ли контроль за вывозом грузов.
В ходе аудита были выявлены отдельные эпизоды таких нарушений, как: вывоз материальных ценностей по одним пропускам дважды; вывоз материальных ценностей по пропускам, подписанным лицом, не имеющим на это права; вывоз материальных ценностей по устным разрешениям и запискам и т.д.
Приобретение материалов у поставщиков осуществляется на основе заключенных договоров.
Выполнение договоров поставки по срокам, количеству, ассортименту учитывается на ОАО «КАТОН» РСМУ-10. Поставщик пуск или отгрузку сопровождает выпиской счетов фактур и транспортных документов (товаротранспортные накладные).
На складе кладовщик обязан проверить, взвесить и пересчитать принимаемые ценности. На фактическое количество поступивших материалов он должен составить приходный ордер (однострочный или многострочный).
В случае недостачи материала, составляется приемный акт. Для составления акта создается комиссия. В ее состав должен входить представитель поставщика, транспортные организации или третьи незаинтересованные стороны.
В том случае, если обнаружена недостача по вине поставщика или транспортной организации, этот акт является основанием для предъявления претензии.
Прием ценностей кладовщиком должен осуществляться у экспедитора (работника данного предприятия) или у представителя поставщика. Предварительно экспедитору выписывается доверенность, по которой он получает грузы на складе поставщика или от транспортной организации.
Соблюдение правил выдачи доверенностей на получение материальных ценностей на ОАО «КАТОН» РСМУ-10.
Материалы, хранящиеся на складе ОАО «КАТОН» РСМУ-10, постоянно отпускается на производственные и прочие нужды предприятия. Каждая операция отпуска обязательно фиксируется в первичном документе.
Отпуск материалов в производство оформляется накладной на внутреннее перемещение, передачу товаров, тары. В ней отражена информация о количестве и стоимости отпускаемого материала, кому и на какие цели (указывается номер, дата, заказчик). Таким образом, благодаря взаимоувязки этих документов можно отследить и проконтролировать отпуск материалов со склада.
При отпуске материал кладовщик в двух экземплярах требования отражает фактически отпущенное количество товара. Один экземпляр требования остается у кладовщика, а другой – у представителя цеха.
Если при отпуске материалов возникают разного рода отклонения (замена одного материала другим), то выписывается «сигнальное» требование с визой главного мастера цеха.
Отпуск материалов на сторону в порядке реализации отражается в накладных, которые выписываются бухгалтерией. Накладная выписывается в трех, четырех или пяти экземплярах, два из которых остаются на данном предприятии: один у кладовщика, а второй на проходной.
Карточка складского учета является регистром аналитического учета материалов. Поэтому кладовщик ведет ее в количественном либо количественно-суммовом выражении.
Из карточек составляется картотека, которая находится на складе у кладовщика.
Ежемесячно кладовщик сдает в бухгалтерию для проверки все первичные документы, которые оправдывают его действия с материалами.
Документы передаются в бухгалтерию по реестру.
Неотъемлемой частью контроля сохранности материальных ценностей на складе предприятия является проверка складского учета. Практика показывает, что основные нарушения в ведении складского учета состоят в наличии отрицательных переходящих остатков («красное сальдо») по видам материальных ценностей, отсутствии записей о поступлении материалов по отдельным приходным документам, расхождении между данными картотек складского учета и бухгалтерского учета.
«Красное» сальдо свидетельствует о неполном или несвоевременном оприходования поступивших материальных ценностей; списании завышенного количества материалов в производство, против фактически отпущенного; не правильном подсчете переходящих остатков и т.д.
Отрицательные переходящие остатки того или иного материала, после очередного поступления этого вида материала, должны временно закрываться, а количество материальных ценностей на эту величину уменьшаться. Отрицательные остатки показывают размер неучтенных материалов и являются резервом для хищения.
Отдельные приходные документы, особенно по неотфактурованным поставкам, могут не отражаться в карточках складского учета. Для их выявления необходимо внезапно проверить все первичные документы кладовщика.
Расхождения между данными складского и бухгалтерского учета должны выявляются путем сопоставления остатков по сальдовой книге с остатками, подсчитанными бухгалтерией в оборотных ведомостях по группам материалов.
2.3 Оценка системы внутреннего контроля
В процессе подготовки оценки эффективности системы внутреннего контроля, действующей на ОАО «КАТОН» РСМУ-10, была произведена оценка риска системы внутреннего контроля (контрольного риска). Система внутреннего контроля может считаться эффективной, если она своевременно предупреждает о возникновении недостоверной информации, а также выявляет недостоверную информацию. Оценивая эффективность системы внутреннего контроля, можно собрать достаточное количество аудиторских доказательств.
Для определения характера и объёма проводимых аудиторских процедур (для составления программы аудита материальных ценностей) и для получения критериев оценки результатов на стадии планирования аудита был установлен уровень существенности и приемлемый аудиторский риск. Этого требуют и российские стандарты аудита. Оценку существенности и рисков провели для проверяемого участка учёта, в частности, для материального учёта.
Под уровнем существенности понимается то предельное значение ошибки бухгалтерской отчетности, начиная с которой квалифицированный пользователь этой отчетности с большой степенью вероятности перестанет быть в состоянии делать на ее основе правильные выводы и принимать правильные экономические решения.
Так, в мировой практике уровень существенности определяется как усреднённое значение следующих показателей:
5–10% от прибыли до налогообложения;
5–10% от чистой прибыли;
0,5–1% от объёма продаж;
5–10% от собственного капитала;
0,5–1% от общей стоимости активов.
В российском стандарте «Существенность и аудиторский риск» (Одобрен Комиссией по аудиторской деятельности при Президенте РФ 22 января 1998 г.) рекомендуются соотношения, приведенные в таблице 2.3.
При установлении уровня существенности исходили из основных показателей деятельности исследуемого предприятия.
На примере таблицы 2.3 рассмотрим определение уровня существенности аудиторского риска на ОАО «КАТОН» РСМУ-10.
Таблица 2.3 – Определение уровня существенности аудиторского риска на ОАО «КАТОН» РСМУ-10.
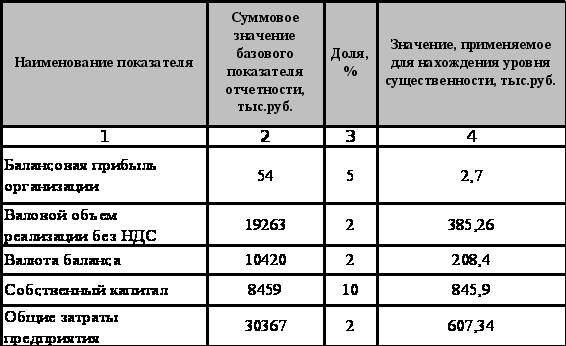
Алгоритм расчета:
Столбец четыре получаем умножением данных из столбца два на показатель из столбца три, деля его на 100%:
Среднее арифметическое показателей в столбце 4 составляет: 410 тыс. руб.
(2,7+385,26+208,4+845,9+607,34)/5=410 тыс. руб.
Наименьшее значение отличается от среднего на:
(410–2,7)/410*100%=99,34%,
Наибольшее значение отличается от среднего на:
(845,9–410)/4105*100%=106,32%.
Поскольку значение 2,7 тыс. руб. отличается от среднего значительно, а значение 845,9 тыс. руб. – не так сильно (к тому же второе по величине значение 607,34 тыс. руб. очень близко к 845,9 тыс. руб.), принимаем решение отбросить при дальнейших расчетах наименьше значении, а наибольшее – оставить.
Новое среднее арифметическое составит:
(845,9+607,34+208,4+385,26)/4=511,72 тыс. руб.
Полученную величину допустимо округлить до 512 тыс. руб. и использовать этот количественный показатель в качестве значения существенности.
Различия между значениями уровня существенности до и после округления составляют:
(512–4103)/410*100%=27,8%, что находится в пределах нормы допущения 30%.
В процессе аудита могут возникнуть обстоятельства, влияющие на изменение аудиторского риска и уровня существенности, установленные при планировании.
Для оценки системы внутреннего контроля были использованы вопросники (анкеты), отраженные в таблице 1 (Приложение 2). Для этого были опрошены, в первую очередь лица, ответственные за организацию учёта материалов (эти ответы также можно получить, проведя наблюдение за работой бухгалтерии).
Данные вопросы, а также анализ организационной структуры, схемы и графика документооборота, учёт фактора размера организации позволил сделать первичную оценку системы внутреннего контроля, т.е. оценить её эффективность и надёжность как высокую, среднюю или низкую. В нашем случае на ОАО «КАТОН» РСМУ-10 степень системы внутреннего контроля был оценен как средний.
Была проведена оценка контрольного риска. Он обратно пропорционален надёжности системы внутреннего контроля (высокой надежности соответствует низкий риск; средней надежности соответствует средний риск; низкой надежности соответствует высокий риск).
Разработка программы аудита и плана, основывалась на предварительных знаниях об экономическом субъекте, а также на результатах проведенных аналитических процедур.
Составляя общий план и программу аудита, учитывалась степень автоматизации обработки учетной информации, что позволило точнее определить объем и характер аудиторских процедур.
Результаты проводимых процедур при подготовке общего плана и программы были детально задокументированы, так как данные результаты являются основанием для планирования аудита и могут использоваться в течение всего процесса аудита.
В общем плане был определен способ проведения аудита на основании результатов предварительного анализа, оценки надежности системы внутреннего контроля, оценки рисков аудита.
Таблица 2.4. – Общий план аудиторской проверки учета материально-производственных запасов
|
№ п/п |
Планируемые виды работ (комплексы задач) |
Период проведения |
Исполнители |
| 1 | Аудит операций по поступлению материальных ценностей | Один раз в квартал | Рогальский В.Я. |
| 2 | Аудит аналитического учета движения материальных ценностей на складах предприятия | Один раз в квартал | Рогальский В.Я. Кривич В.П. |
| 3 | Аудит учета использования материальных ценностей, списания недостач, потерь и хищений | Один раз в квартал |
Петрова И.В. Кривич В.П. |
| 4 | Аудит сводного учета материальных ценностей | Один раз в квартал |
Рогальский В.Я. |
| 5 | Проведение анализа использования материальных ценностей | Декабрь 2006 г. |
Рогальский В.Я. Кривич В.П |
Программа аудита является развитием общего плана аудита и представляет собой детальный перечень содержания аудиторских процедур, необходимых для практической реализации плана аудита. Она служит подробной инструкцией ассистентам аудитора и одновременно является для руководителей аудиторской организации и аудиторской группы средством контроля качества работы.
Следует документально оформить программу аудита, обозначить номером или кодом каждую проводимую аудиторскую процедуру, чтобы аудитор в процессе работы имел возможность делать ссылки на них в своих рабочих документах.
В зависимости от изменений условий проведения аудита и результатов аудиторских процедур программа аудита может пересматриваться. Причины и результаты изменений следует документировать.
Выводы по каждому разделу аудиторской программы, документально отраженные в рабочих документах, являются фактическим материалом для составления аудиторского отчета (письменной информации руководству экономического субъекта) и аудиторского заключения, а также основанием для формирования объективного мнения аудитора о бухгалтерской отчетности экономического субъекта.
По окончании процесса планирования аудита общий план и программа аудита были оформлены документально и завизированы в установленном порядке, таблица 2 (Приложение 3).
Основные элементы учетной политики, относящиеся к организации учета товарно-материальных ценностей на ОАО «КАТОН» РСМУ-10, приведены в таблице 2.5.
Таблица 2.5 – Элементы учетной политики, связанные с учетом ТМЦ 1
|
№ п/п |
Элементы учетной политики предприятия |
Вариант выбора |
| 1 | Форма бухгалтерского учета |
Упрощенная Мемориально-ордерная Журнально-ордерная Компьютеризованная |
| 2 | Способ оценки материалов при отпуске в производство и ином выбытии |
По себестоимости каждой единицы запасов По средней себестоимости По себестоимости первых по времени закупок (ФИФО) По себестоимости последних по времени закупок (ЛИФО) |
| 3 | Приобретение материальных ценностей |
С использованием счетов 15, 16 и 10 С использованием только счета 10 |
| 4 | Оценка материалов в текущем учете | По фактической себестоимости |
Знаком отмечены варианты, которые используются на данном предприятии.
Уточнив выполнение положений учетной политики, в ходе исследования, проверили выполнение следующих комплексов задач по учету материальных ценностей:
учет поступления материальных ценностей;
аналитический учет движения материальных ценностей на складах предприятия;
учет использования материальных ценностей по направлениям затрат списания недостач, потерь и хищений материальных ценностей;
сводный учет материальных ценностей;
анализ использования материальных ресурсов.
До проведения инвентаризации были запрошены документы о результатах инвентаризации за прошлые периоды, проанализированы изменения в количестве и структуре запасов, а так же обсуждены с администрацией вопросы организации и проведения контрольно-инвентаризационной работы.
По результатам аудиторской работы было установлено, что пересортица в суммовом выражении составила 157 руб. 30 коп.
Далее было проведено ознакомление с номенклатурой и объемами товарно-материальных ценностей, посредствам чего получили информацию обо всех местах их хранения. Выявлены дорогостоящие объекты и методы их учета и проанализирована система внутреннего контроля, хранения, документирования движения ценностей.
В ходе проведения инвентаризации обратили внимание на номера, марки, наименования товарно-материальных ценностей. В результате, при сличении номеров и марок, указанных в паспортах и данных приходных документов, обнаружили замену нового автомобильного мотора, бывшим в употреблении.
По результатам проведенной инвентаризации было выявлено расхождение фактического наличия и учетных данных. Вследствие чего был выпущен приказ руководителя предприятия об исправлении расхождения. Учетные данные были заменены фактическими. Но в случае, если бы материально-ответственное лицо было бы не согласно в недостаче, то его доводы нужно было бы проанализировать и провести повторную инвентаризацию.
Далее, в ходе инвентаризации, была проверена своевременность и эффективность взыскания с ответственных лиц задолженности по недостачам ценностей, выявленных за прошлые периоды.
На ОАО «КАТОН» РСМУ-10 весь учет ведется компьютерезированно, с помощью программы «1С Предприятие», и для контроля операций по приобретению материальных ценностей и расчетов с поставщиками можно просмотреть машинограммы кредитовых и дебетовых оборотов по счету 60 «Расчеты с поставщиками и подрядчиками».
Материальные ценности приходуются и отпускаются по весу, объему, площади или счету, а иногда учитываются в двух единицах измерения. При этом фактическим расходом материалов считается их потребление в процессе производства. Отпуск же материалов в цеховые кладовые следует рассматривать как перемещение материальных ценностей. Поэтому это надо отметить как недостаток практики приемки материалов и отпуска в производство (без взвешивания, замера, пересчета или без технических испытаний их качества). Это может привести к образованию скрытых от учета излишков материальных ценностей.
В ходе аудиторской проверки было установлено что имел место быть факт необоснованного отвлечения средств предприятия на излишние запасы материалов. Что в свою