Анализ и аудит материально-производственных запасов на ОАО "КАТОН" РСМУ-10
В результате проведения аудита на ОАО «КАТОН» РСМУ-10, были выявлены следующие нарушения, которые обобщены в таблице 2.8.
Таблица 2.8 – Нарушения, выявленные в ходе аудиторской проверки на ОАО «КАТОН» РСМУ-10.
|
№ п/п |
Содержание нарушения |
Последствия нарушения |
| 1 | Не обеспечивается ведение сортового, количественного аналитического учета на складе | Данное нарушение приводит к пересортице, в результате чего получается несоответствие в суммовом выражении |
| 2 | Не все документы распечатываются | Не всегда есть возможность оперативно сравнить выданные ТМЦ (если есть долгосроч. заказы) |
| 3 | Не соблюдается сверхнормативный расход материалов | Хищение, применение не по назначению |
| 4 | Нет образцов подписей МОЛ | Нет возможности установить достоверность подписи |
| 5 | Имеются излишки и ненужные запасы | Приводит к снижению ликвидности оборотных средств |
| 6 | Пересортица | Несоответствие в суммовом выраж. стоимости конкретного вида запаса |
Данные таблицы позволяют сделать вывод о том, что в организации нет грубых нарушений по ведению учета МПЗ, но тем не менее было бы целесообразно ужесточить контроль за сохранностью МПЗ на складе (чтобы исключить пересортицу).
Вести учет и контроль за сверхнормативными расходами, т. к. нерационально расходуются МПЗ.
Совершенствование учета и контроля наличия и движения производственных запасов предприятия следует производить по следующим направлениям.
Во-первых, упрощать оформление операций по приходу и расходу товарно-материальных ценностей. Отпуск материалов в производство, где это целесообразно, можно оформлять на основании установленного лимита непосредственно в карточках складского учета материалов, предусмотрев в них подпись лица, получающего ценности.
В-вторых, следить за тщательным и своевременным проведением инвентаризаций, контрольных и выборочных проверок, которые имеют важное значение в сохранности материалов.
Решение этих и других проблем позволит наладить более действенный и менее трудоемкий учет и аудит за наличием, движение и использованием материальных ресурсов, а также достичь их экономии.
3. Анализ материально-производственных запасов нА ОАО «Катон» РСМУ-10
3.1 Анализ состава, структуры и обеспеченности предприятия материально-производственными запасами
Состав и структура запасов предприятия представлена в таблице 3.1.
Таблица 3.1 – Анализ состава и структуры материально-производственных запасов ОАО «КАТОН» РСМУ-10 за 2005–2007 гг.
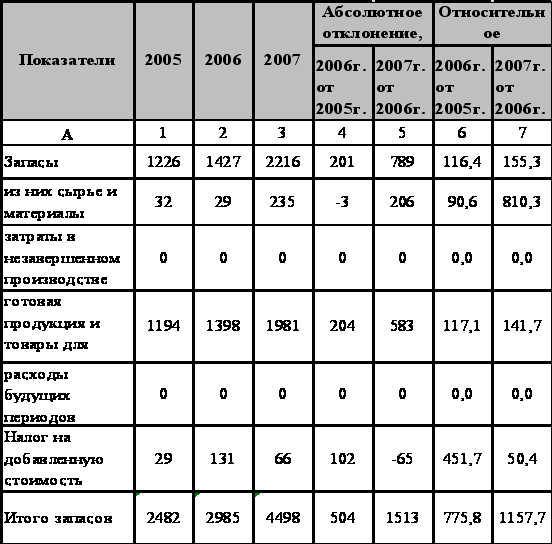
Величина производственных запасов предприятия по данным таблицы имеет тенденцию к увеличению, о чем свидетельствует динамика общей суммы запасов (775,8% в 2006 г., 1157,7% в 2007 г.). Рост уровня запасов обусловлен ростом двух статей запасов – это непосредственно сырье и материалы, и увеличение уровня готовой продукции и товаров, предназначенных для перепродажи.
Структуру запасов предприятия нельзя считать оптимальной, поскольку преобладание доли товаров для перепродажи свидетельствует о замедлении товарооборота и как следствие получения выручки.
Эффективность использования запасов может быть оценена исходя из скорости их оборачиваемости:
Коэффициент оборачиваемости запасов =
= Себестоимость продаж / Средняя величина запасов (3.1)
2005 г. 17513/1227=14,3 дней;
2006 г. 25029/1326,5=18,9 дней;
2007 г. 30367/1821,5=16,7 дней.
Данные расчеты говорят об ускорении оборачиваемости запасов (по сравнению с последующими периодами) в 2005 г. на 14,3 дня. Это позволило предприятию высвободить часть запасов, а следовательно и денежные средства, которые были вложены ранее в эти запасы.
Замедление оборачиваемости запасов в 2006 г. на 18,9 дней, влечет за собой привлечение дополнительных средств.
Анализ обеспеченности запасов собственными источниками финансирования.
Соотношение стоимости запасов и величин собственных и земных источников их формирования – один из важнейших факторов устойчивости финансового состояния предприятия. Степень обеспеченности запасов источниками финансирования представлена в таблице 3.2.
Таблица 3.2 – Анализ обеспеченности запасов ОАО «КАТОН» РСМУ-10 источниками финансирования в период с 2005 по 2007 гг.
|
Показатели |
Алгоритм расчета |
2005 |
2006 |
2007 |
Абсолютное отклонение, тыс. руб. |
|
|
2006 от 2005 г. |
2007 от 2006 г. |
|||||
| Общая величина запасов и затрат, ЗЗ | ЗЗ = стр. 210 + стр. 220 | 1255 | 1558 | 2282 | 303 | 724 |
| Наличие собственных оборотных средств, СОС | СОС = стр. 490 – стр. 190 | 1438 | 1234 | 1861 | -204 | 627 |
| Наличие собственных и долгосрочных заемных источников формирования запасов и затрат, КФ | КФ = (стр. 490 + стр. 590) – стр. 190 | 1438 | 1234 | 1861 | -204 | 627 |
| Общая величина основных источников формирования запасов и затрат, ВИ | ВИ = (стр. 490 + стр. 590+стр. 610) – стр. 190 | 1438 | 1234 | 1861 | -204 | 627 |
| Фс = СОС – ЗЗ | 183 | -324 | -421 | -507 | -97 | |
| Фт = КФ – ЗЗ | 183 | -324 | -421 | -507 | -97 | |
| Фо = ВИ – ЗЗ | 183 | -324 | -421 | -507 | -97 | |
| Трехфакторная модель типа финансовой устойчивости | (1,1,1) | (0,0,0) | (0,0,0) | |||
В 2006 году уровень запасов предприятия составил 1458 тыс. руб. темп роста показателя в течение 2007 года составил 157% (2282/1458*100), где величина запасов составила 2282 тыс. руб.
Разность между собственным капиталом и величиной внеоборотных активов составляет собственные оборотные средства для финансирования запасов и затрат, в 2007 г. наблюдается тенденция к увеличению на 627 тыс. руб., а в 2006 г.прослеживается нехватка собственных оборотных средств на 204 тыс. руб.
В виду отсутствия долгосрочных пассивов показатель СОС скорректированный на уровень долгосрочных обязательств равен показателю СОС.
Общая величина основных источников формирования запасов и затрат (ЗЗ) состоит из собственного капитала, увеличенного на сумму краткосрочных обязательств, но т. к. краткосрочные обязательства отсутствуют у предприятия, эта величина также равна СОС.
По всем трем показателям финансирования можно сделать вывод, что в 2005 г. предприятие было обеспечено источниками для формирования запасов и затрат, чего нельзя сказать о последующих двух годах. Здесь видна явная недостача: в 2006 г. на 224 тыс. руб., а в 2007 г. на 407 тыс. руб.
Этим трем показателям наличия источников формирования запасов и затрат соответствуют три показателя обеспеченности запасов и затрат источниками их формирования:
±СОС=ИСС-IА-33 (3.2)
2005 г. 8058–6620–1255= +183;
2006 г. 7896–6662–1458= -224;
2007 г. 8786–9625–2282= -421.
±КФ=(ИСС+ДК) – IА-ЗЗ (3.3)
(8058+0) – 6620–1255= +183;
(7896+0) – 6662–1458= -224;
(8786+0) – 6925–2282= -421.
±ВИ=(ИСС+ДК) – IА+КК-ЗЗ (3.4)
2005 г. (8058+0) – 6620+0–1255= +183;
2006 г. (7896+0) – 6662+0–1458= -224;
2007 г. (8786+0) – 6925+0–2282= -421.
Приведенные расчеты свидетельствуют о том, что 2005 г. был благоприятным для предприятия, т. к. излишек источников формирования запасов и затрат, собственных и долгосрочных заемных источников, общей величины основных источников формирования запасов и затрат. В последующих периодах, предприятие испытывало нехватку в вышеуказанных источниках.
Поскольку положительным фактором финансовой устойчивости является наличие источников формирования запасов, а отрицательным фактором – величина запасов, то основными способами выхода из кризисного финансового состояния будет: пополнение источников формирования запасов и оптимизация их структуры, а также обоснованное снижение уровня запасов.
Значительную долю в сумме источников покрытия составляют внешние источники: поступление материальных ресурсов от поставщиков по заключенным договорам. В связи с этим, был проведен сравнительный анализ трех наиболее крупных поставщиков ОАО «КАТОН» РСМУ-10. Был выбран один вид материального ресурса – шпатлевка для кузовных работ, т. к. она занимает наибольший удельный вес в материально – производственных запасах исследуемого предприятия.
В силу того, что на данном предприятии отсутствует нормативная база по расходованию анализируемого вида материала, показатель определили путем сопоставления потребности в этом виде материала за определенный период (за один год).
Для оценки работы с поставщиками предлагаем рассчитать следующие коэффициенты.
Коэффициент обеспеченности плановой потребности материала q
(К об. пл) = (Зq нач + ЗДq) / Рq пл, где (3.5)
Зq нач – запас материала q на начало периода, кг;
ЗДq – планируемое число поставок материала q по условию заключенных договоров, кг;
Рq пл – плановый расход или плановая потребность в материале q, кг.
«АУТОФИТ» (127+12) / 144 = 0,97
ЧП Лучинин А.И. (138+20) / 144 = 1,10
«НОВОЛ» (132+40) / 144 = 1,20
Приведенные расчеты свидетельствуют о том, что наибольший удельный вес в обеспечении потребности предприятия данным видом материала занимают два поставщика: «НОВОЛ» – 120%; ЧП Лучинин А, И. – 110%. Поставщик «АУТОФИТ» не может в полном объеме обеспечить плановую потребность в этом материале, что составляет 97%.
Коэффициент выполнения договорных обязательств
К в/д = Пq / (ЗД ± В), где (3.6)
Пq – объем поставок материала q;
В-поправки, внесенные в договора поставок материала q в процессе их исполнения.
«АУТОФИТ» 15 / (12+2) = 1,07
ЧП Лучинин А.И 21 / (20+1) = 1
«НОВОЛ» 41 / (40–3) = 1,11
Данный коэффициент отражает эффективность работы поставщиков. Из приведенных расчетов видно, что каждый поставщик в полной мере выполняет свои обязательства перед покупателем.
Ранжирование поставщиков К нвд = 1 – К в/д (3.7)
«АУТОФИТ» 1 – 1,07 = – 0,07
ЧП Лучинин А.И 1 – 1 = 0
«НОВОЛ» 1 – 1,11 = – 0,11
Данный коэффициент характеризует, какую долю договорных обязательств поставщик не выполни.
Проведенные расчеты говорят о том, что поставщики соблюдают условия договора поставки.
Следует так же отметить, что они являются одним из наиболее значимых элементов внешней среды, поэтому оценка данного показателя может повлиять на решение в области закупок.
Темп роста цены на материал q Тцq = Цqj тек / Цqj баз, где (3.8)
Цqj тек / Цqj баз – цена на материал в текущем и базисном периодах (руб.).
«АУТОФИТ» 300 / 270 = 1,11 руб.;
ЧП Лучинин А.И 298 / 283,5 = 1,05 руб.;
«НОВОЛ» 367 / 352,8 = 1,04 руб.
Данный показатель, очень важен для работы с поставщиками. Поскольку от цен на материалы зависит себестоимость изделия (работ, услуг), а следовательно, цена и уровень спроса.
Приведенные в расчетах значения говорят о небольшом повышении цен на данный вид материала. Но наименьший темп роста цены отмечается у поставщика фирмы «НОВОЛ» – 1,04 руб.
Темп изменения поставок некачественных товаров
Трнк q = dнк текqj / dнк базqj, где (3.9)
dнк текqj / dнк базqj – доля некачественных материалов в общем объеме поставок (%).
«АУТОФИТ» 13,3 / 13,2 = 1,01%;
ЧП Лучинин А.И 14,3 / 15,1 = 0,95%;
«НОВОЛ» 16,6 / 14,2 = 1,02%.
По итогу проведенного расчета можно сделать вывод о том, что темп изменения поставок некачественных товаров имеет тенденцию к увеличению в текущем периоде по сравнению с базисным: фирма «АУТОФИТ» – 1,01%, «НОВОЛ» – 1,02%. Наименьшее количество поставок некачественного материала у поставщика ЧП Лучинин А.И. – 0,95%.
3.2 Анализ эффективности использования материально-производственных запасов
Для характеристики эффективности использования материальных ресурсов рекомендуется применять систему обобщающих и частных показателей.
К обобщающим показателям относят материалоемкость продукции, материалоотдача, удельный вес материальных затрат в себестоимости продукции, коэффициент использования материалов. Применение в анализе таких показателей, позволяет получить лишь общее представление об уровне эффективности использования материальных ресурсов и резервов его повышения.
Более конкретную информацию обеспечивает анализ частных показателей. Частные показатели используются для характеристики эффективности потребления отдельных элементов материальных ресурсов (основных, вспомогательных материалов, топлива, энергии и др.), а так же для установления снижения материалоемкости отдельных изделий (удельной материалоемкости). Следует отметить, что частные показатели применяются в зависимости от специфики производства.
В таблице 3.3 проведен анализ обобщающих и частных показателей эффективности использования МПЗ на ОАО «КАТОН» РСМУ-10.
Таблица 3.3 – Анализ эффективности использования МПЗ на ОАО «КАТОН» РСМУ-10, тыс. руб.
|
Показатели |
Формула расчета |
2005 год |
2006 год |
2007 год |
|||
|
Обобщающие показатели эффективности использования материальных ресурсов |
|||||||
| Материалоемкость продукции (Ме) | Ме = Материальные затраты / Объем продукции (работ, услуг) | 0,39 | 0,43 | 0,45 | |||
| Материалоотдача (Мо) | Мо = Объем продукции (работ, услуг) / Материальные затраты | 2,58 | 2,33 | 2,20 | |||
| Темп роста материалоотдачи (ТРмо) | ТРмо = Материалоотдача фактически сложившаяся / Материалоотдача базисная | 0,99 | 0,90 | 0,94 | |||
| Темп роста материалоемкости (ТРме) | ТРме = 1 / ТРмо | 1,01 | 1,11 | 1,06 | |||
| Удельный вес материальных затрат в себестоимости продукции (работ, услуг), (%) | У = Материальные затраты / Полная себестоимость продукции (работ, услуг) * 100 | 27 | 29 | 28 | |||
|
Частные показатели эффективности использования материальных ресурсов |
|||||||
| Полуфабрикато емкость (Еп) | Еп = Стоимость потребленных покупных комплектующих изделий, полуфабрикатов / Объем продукции (работ, услуг) | 0,0896 ≈ 0,9 | 0,0897 ≈ 0,9 |
0,0866 ≈ 0,9 |
|||
Исходя из данных таблицы 3.3 можно сделать вывод о том, что на предприятии наблюдается рост материальных затрат (на 0,06 тыс. руб.), приходящихся на единицу выполненных работ, оказанных услуг. Это отрицательно сказывается на работе предприятия, т. к. обратный показатель материалоемкости – материалоотдача показывает снижение количества оказанных услуг с каждого рубля потребленных материальных ресурсов (на 0,38 тыс. руб.).
Наибольший темп роста материалоотдачи наблюдается в 2005 г. – 0,99 тыс. руб.; материалоемкости – в 2006 г. – 1,11 тыс. руб.
Динамика показателя удельного веса материальных затрат в себестоимости работ, услуг, говорит о небольшом снижении этого показателя в 2007 г. (на 0,01%) по сравнению с 2006 годом. Это, несомненно, положительный момент в работе предприятия.
Частный показатель – полуфабрикатоемкость характеризует эффективность использования полуфабрикатов и комплектующих изделий. Цифры говорят о том, что на предприятии из года в год эффективность использования полуфабрикатов и комплектующих изделий примерно одинаково.
Повышение эффективности использования материальных ресурсов обусловливает сокращение материальных затрат на производство продукции (работ, услуг), снижение ее себестоимости и рост прибыли. Поэтому важное значение имеет не только правильное логическое восприятие этой причинно – следственной связи и верное определение тенденции воздействия эффективности использования материалов на величину материальных затрат и другие показатели хозяйственной деятельности предприятия, но и умение количественно оценить результат такого воздействия.
Вследствие этого, был проведен факторный анализ материалоемкости и материалоотдачи. Исходные данные представлены в таблице 3.4.
Таблица 3.4 – Показатели использования материальных ресурсов
|
№ п/п |
Показатель |
Базисный период 2006 г. |
Отчетный период 2007 г. |
Отклонение |
|
|
абсолютное |
относит-ое.% |
||||
| 1 | Объем работ, услуг (П) | 17008 | 19263 | 2255 | 113,26 |
| 2 | Материальные затраты (МЗ) | 7305 | 8739 | 1434 | 119,63 |
| 3 | Из них прямые материальные затраты (МЗпр) | 7006 | 8380 | 1374 | 119,61 |
| 4 | Материалоемкость общая (Ме) (стр2/стр1) | 0,43 | 0,45 | 0,02 | 105,63 |
| 5 | Материалоемкость по прямым матер. затратам (Мепр) (стр3/стр1) | 0,41 | 0,44 | 0,02 | 105,61 |
| 6 | Материалоотдача общая (Мо) (стр1/стр2) | 2,33 | 2,20 | -0,12 | 94,67 |
| 7 | Материалоотдача прямых матер. затрат (Мопр) (стр1/стр3) | 2,43 | 2,30 | -0,13 | 94,69 |
| 8 | Коэф-т соотнош. всез МЗ и МЗпр (стр2/стр3) Кмз | 1,04 | 1,04 | 0,00 | 100,02 |
Из приведенных данных видно, что показатели использования материальных ресурсов ухудшились.
Общая материалоемкость увеличилась в отчетном периоде по сравнению с базисным периодом на 0,02 тыс. руб. или на 5,63% (105,63–100).
Соответственно снизилась общая материалоотдача в отчетном периоде по сравнению с базисным периодом на 0,12 тыс. руб. или на 5,33% (94,67–100).
Аналогичная тенденция наблюдается у показателей материалоотдачи и материалоемкости, исчисленных по прямым материальным затратам. Это говорит о еще более значительном ухудшении использования материальных ресурсов в отчетном периоде по сравнению с базисным периодом.
Далее, с помощью приема цепных подстановок, рассчитали влияние факторов на общую материалоемкость. Результаты расчета представлены в лице 3.5.
Таблица 3.5 – Анализ влияния факторов на общую материалоемкость.
|
Факторы |
Расчет влияния факторов |
Результат влияния, тыс. руб. |
|
|
Алгоритм |
Количественная оценка |
||
| 1. Изменение коэффициента соотношения всех материальных и прямых материальных затрат | ∆МеКмз=Ме1-Мебаз. | 0,43–0,43 | 0 |
| 2. Изменение материалоемкости по прямым материальным затратам | ∆МеМЗпр=Меотч-Ме1 | 0,45–0,43 | +0,02 |
| 3. Изменение материалоотдачи по прямым материальным затратам | ∆МоМЗпр=Моотч-Мо1 | 2,20–2,53 | -0,33 |
| ∆Ме=Меотч-Мебаз | 0,45–0,43 | +0,02 | |
| ∆Мо=Моотч-Мобаз | 2,20–2,33 | -0,13 | |
Результаты анализа показывают, что увеличение общей материалоемкости произошло вследствие нерационального и неэффективного использования материальных ресурсов.
За счет перерасхода прямых материальных затрат общая материалоемкость увеличилась на 0,02 тыс. руб.
Не произошло изменений в соотношении всех материальных и прямых материальных затрат.
Совокупное влияние факторов обеспечило увеличение общей материалоемкости на 0,02 тыс. руб., и уменьшение общей материалоотдачи на 0,13 тыс. руб.
3.3 Оптимизация запасов
Эффективное управление запасами позволяет снизить продолжительность производственного и всего операционного цикла, уменьшить текущие затраты на их хранение, высвободить из текущего хозяйственного оборота часть финансовых средств, реинвестируя их в другие активы. Обеспечение этой эффективности достигается за счет разработки и реализации специальной финансовой политики управления запасами.
Политика управления запасами представляет собой часть общей политики управления оборотными активами предприятия, заключающейся в оптимизации общего размера и структуры запасов товарно-материальных ценностей, минимизации затрат по их обслуживанию и обеспечении эффективного контроля за их движением.
В ходе анализа была рассмотрена АВС – модель управления запасами.
Сущность этого анализа заключается в том, что производится классификация всех номенклатурных позиций, данные о запасах которых поддерживаются по признаку относительной важности этих позиций, и для каждой выделенной категории формируются свои методики управления запасами. Можно также отметить, что для различных категорий номенклатурных позиций устанавливаются различные уровни контроля за их запасами.
Поскольку четко разработанной системы управления запасами предприятие не имеет, основными мероприятиями по управлению материальными ресурсами являются следующие: анализ запасов товарно-материальных ценностей в предшествующем периоде, определение целей формирования запасов.
Для всего объема потребностей предприятия в материалах был проведен АВС-анализ. Для анализа была выбрана только та номенклатура МПЗ, которая непосредственно используется в производственном процессе предприятия. Результаты данной группировки представлены в таблице 3.6.
Нужно отметить, что при проведении анализа были учтены: поквартальный объем реализации номенклатурных позиций в стоимостном выражении и процент к общей сумме реализации. И не было уделено внимание таким показателям как: дефицитность номенклатурной позиции, требования к хранению номенклатурной позиции (специальные требования к температурному режиму, влажности), срок хранения, издержки вследствие отсутствия номенклатурной позиции на складе в требуемый момент времени.
Таблица 3.6 – Исходные данные поквартальной реализации материалов
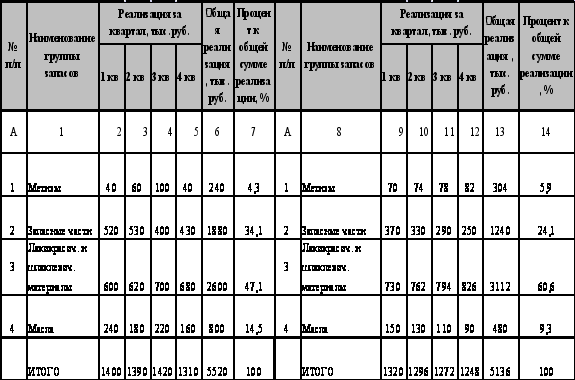
Произведенный АВС-анализ показал, что наиболее значимым для предприятия является группа запасов: лакокрасочные и шпаклевочные материалы, поскольку эта группа занимает большую часть в общем объеме реализации.
Воспользовавшись следующей таблицей, продифференцировали товарные запасы по методу АВС.
|
Группа |
Интервал |
| А | 0 Ј V < 50% |
| В | 50% Ј V < 70% |
| С | 70% Ј V < 100% |
В результате произведенных расчетов получили следующие результаты, представленные в таблице 3.7
Таблица 3.7 – Расчет удельного веса реализации материалов
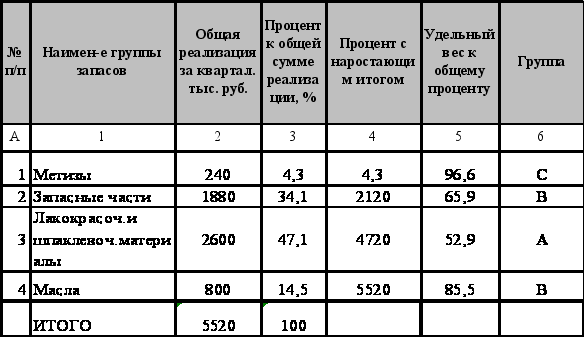
Результаты анализа АВС приведены в таблице 3.8.
Таблица 3.8 – Результаты анализа АВС
| Группа |
Количество наименований товара |
Номера товарных позиций | Удельный вес к общей сумме процентов, % |
|
А В С |
1 2 1 |
3 2,4 1 |
52,9 151,4 96,6 |
В результате проведенного анализа методом АВС было установлено, что на предприятии из общего объема реализации рассматриваемых групп материальных запасов, наиболее значимым является группа категории А: лакокрасочные и шпаклевочные материалы. Это наиболее дорогостоящие виды запасов (2600 тыс. руб. в год), которые требуют постоянного мониторинга в связи с серьезностью финансовых последствий при их нехватке.
Группа запасов категории В: запасные части и масла, имеет меньшую значимость в обеспечении бесперебойного операционного процесса. Запасы этой группы рекомендуется контролировать один раз в месяц.
К категории С относятся запасы группы «метизы». Это группа запасов с более низкой стоимостью (240 тыс. руб. в год), не играет значимой роли в формировании финансового результата. Но тем не менее, требует контроля (один раз в квартал).
XYZ анализ материалов предполагает оценку их значимости в зависимости от частоты потребления. Если рассматривать потребление отдельных видов материалов в течение длительного периода времени, то можно установить, что в их числе есть материалы, имеющие постоянный и стабильный спрос; материалы, расход которых подвержен определенным, например, сезонным колебаниям, и, наконец, материалы, расход которых абсолютно незакономерен, т.е. носит случайный характер. Поэтому в пределах каждого из классов А, В и С материалы могут быть распределены еще и по степени прогнозируемости их расхода. Для такой классификации используются символы X, Y, Z.
В качестве показателя, характеризующего возможные колебания в потреблении материалов, может использоваться коэффициент вариации
ν
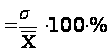 ,
(3.14)
где
 – стандартное
отклонение,
определяет
степень фактического
расхода материала
в течении
анализируемого
периода относительно
средней величины;
 -
средняя величина
расходования
материала.
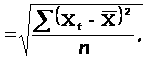 (3.15)
где
 – фактический
расход материала
в n-ом периоде;
n – число
наблюдаемых
периодов.
С целью сокращения на ОАО «КАТОН» РСМУ-10 объема денежных средств, омертвленных в запасах, и усиления контроля за ассортиментом, была проведена дифференциация специально отобранных групп МПЗ с помощью анализа ХУZ.
Для этого воспользовались таблицей 3.9.
Таблица 3.9 – Поквартальная реализация групп МПЗ на ОАО «КАТОН» РСМУ-10
|
№ п/п |
Наименование группы МПЗ |
Реализация за квартал (тыс. руб.) |
|||
|
1 кв |
2 кв |
3 кв |
4 кв |
||
| 1 | Метизы | 40 | 60 | 100 | 40 |
| 2 | Запасные части | 520 | 530 | 400 | 430 |
| 3 | Лакокрасочные и шпаклевочные материалы | 600 | 620 | 700 | 680 |
| 4 | Масла | 240 | 180 | 220 | 160 |
Продифференцировали товарные группы по методу ХУZ, воспользовавшись следующей таблицей:
| Группа | Интервал |
| Х | 0 Ј V < 10% |
| Y | 10% Ј V < 25% |
| Z | 25% Ј V < Ґ |
В результате произведенных расчетов получили следующие результаты, представленные в таблице 3.10.
Таблица 3.10 – Расчет коэффициента вариации спроса и разбиение МПЗ на группы X, Y, Z
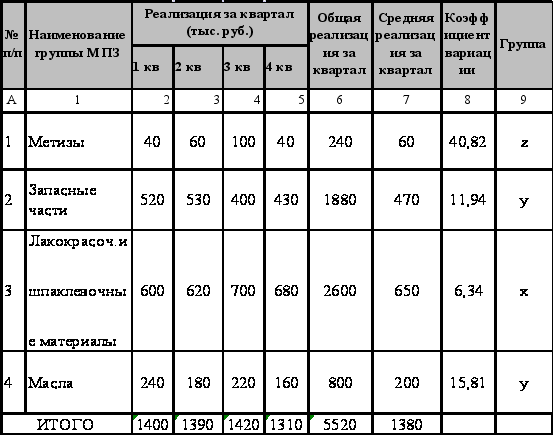
Результаты анализа методом XYZ приведены в таблице 3.11.
Таблица 3.11 – Результаты анализа XYZ
| Группа |
Количество наименований товара |
Номера товарных позиций |
Удельный вес в общем количестве наименований, % |
|
X Y Z |
1 2 1 |
3 2,4 1 |
47,10 48,55 4,35 |
Результаты проведенного анализа XYZ показали, что на предприятии можно четко выявить абсолютное и относительное значение запасов для производственной программы предприятия в перспективе. Метод XYZ позволяет выстроить групповые позиции в зависимости от величины спроса на материалы, и определить, какие МПЗ являются наиболее выгодными, а какие нежелательны в ассортименте. С этой точки зрения для материалов класса X (лакокрасочные и шпаклевочные материалы) можно рекомендовать закупки в соответствии с плановой потребностью синхронному их расходу в производстве, для класса Y (запасные части и масла) – создание запасов, а для класса Z (метизы) – приобретение по мере возникновения потребности.
Анализ XYZ и другие способы прогнозирования помогают логистике оценить расход материалов и рационально их использовать, не расходуя лишние денежные средства на невостребованные запасы.
Внедрение интегрированного АВС и XYZ-анализа в практику работы ОАО «КАТОН» РСМУ-10 обеспечит эффективное управление материально-производственными запасами, даст возможность предприятию оптимизировать материальные запасы в объеме, достаточном для эффективной реализации, предотвратить чрезмерные запасы и увеличение риска «замораживания» оборотных средств, а также списания материалов в связи с окончанием срока годности.
Рекомендации по оптимизации
Проверка состояния складского хозяйства и сохранности МПЗ – одна из важнейших аудиторских процедур.
В результате аудиторской проверки было установлено, что в местах хранения, материалы размещены таким образом, при котором к ним в любое время есть доступ, обеспечивающий складирование вновь поступающих ценностей, отпуск ценностей и проверку нормативного запаса.
В ходе аудита были выявлены отдельные эпизоды таких нарушений, как: вывоз материальных ценностей по одним пропускам дважды; вывоз материальных ценностей по пропускам, подписанным лицом, не имеющим на это права; вывоз материальных ценностей по устным разрешениям и запискам и т.д.
В процессе подготовки оценки эффективности системы внутреннего контроля, действующей на ОАО «КАТОН» РСМУ-10, была произведена оценка риска системы внутреннего контроля (контрольного риска). Система внутреннего контроля может считаться эффективной, если она своевременно предупреждает о возникновении недостоверной информации, а также выявляет недостоверную информацию. Оценивая эффективность системы внутреннего контроля, можно собрать достаточное количество аудиторских доказательств.
В нашем случае на ОАО «КАТОН» РСМУ-10 степень системы внутреннего контроля была оценена как средняя.
Разработка программы аудита и плана, основывалась на предварительных знаниях об экономическом субъекте, а также на результатах проведенных аналитических процедур.
Результаты проводимых процедур при подготовке общего плана и программы были детально задокументированы, так как данные результаты являются основанием для планирования аудита и могут использоваться в течение всего процесса аудита.
Была проведена проверка правильности оформления пересортицы.
По результатам аудиторской работы было установлено, что пересортица в суммовом выражении составила 175 руб. 30 коп. Были внесены соответствующие корректирующие записи в учетные регистры, а также была проведена сверка с машинным носителем.
В ходе аудиторской проверки было установлено, что имел место быть факт необоснованного отвлечения средств предприятия на излишние запасы материалов. Что в свою очередь привело к снижению ликвидности оборотных средств предприятия. В этом случае, целесообразно было бы сократить запасы до уровня, необходимого при использовании в течение года.
Так же можно рекомендовать проведение ежеквартальных инвентаризаций запасов со сроком хранения на складах свыше 1 года с целью выявления излишнего сверхнормативного, неэффективно используемого имущества
Для этого рекомендуется внедрить использование разработанных рабочих таблиц для анализа МПЗ на предмет наличия ненужных и излишних запасов, правильности оформления пересортицы, целесообразности приобретения отдельных видов запасов.
В ходе проведения анализа материально-производственных запасов на ОАО «КАТОН» РСМУ-10 было выявлено, что величина производственных запасов предприятия имеет тенденцию к увеличению, о чем свидетельствует динамика общей суммы запасов (775,8% в 2006 г., 1157,7% в 2007 г.). Рост уровня запасов обусловлен ростом двух статей запасов – это непосредственно сырье и материалы, и увеличение уровня готовой продукции и товаров, предназначенных для перепродажи.
Структуру запасов предприятия нельзя считать оптимальной, поскольку преобладание доли товаров для перепродажи свидетельствует о замедлении товарооборота и как следствие получения выручки.
Эффективность использования запасов может быть оценена исходя из скорости их оборачиваемости.
Данные расчеты говорят об ускорении оборачиваемости запасов (по сравнению с последующими периодами) в 2005 г. на 14,3 дня. Это позволило предприятию высвободить часть запасов, а, следовательно, и денежные средства, которые были вложены ранее в эти запасы.
Замедление оборачиваемости запасов в 2006 г. на 18,9 дней, повлекло за собой привлечение дополнительных средств.
Соотношение стоимости запасов и величин собственных и земных источников их формирования – один из важнейших факторов устойчивости финансового состояния предприятия. Степень обеспеченности запасов источниками формирования следующая, в 2006 году уровень запасов предприятия составил 1458 тыс. руб. темп роста показателя в течение 2007 года составил 157% (2282/1458*100), где величина запасов составила 2282 тыс. руб.
Разность между собственным капиталом и величиной внеоборотных активов составляет собственные оборотные средства для финансирования запасов и затрат, в 2007 г. наблюдается тенденция к увеличению на 627 тыс. руб., а в 2006 г.прослеживается нехватка собственных оборотных средств на 204 тыс. руб.
В виду отсутствия долгосрочных пассивов показатель СОС скорректированный на уровень долгосрочных обязательств равен показателю СОС.
Общая величина основных источников формирования запасов и затрат (ЗЗ) состоит из собственного капитала, увеличенного на сумму краткосрочных обязательств, но т. к. краткосрочные обязательства отсутствуют у предприятия, эта величина также равна СОС.
По всем трем показателям финансирования можно сделать вывод, что в 2005 г. предприятие было обеспечено источниками для формирования запасов и затрат, чего нельзя сказать о последующих двух годах. Здесь видна явная недостача: в 2006 г. на 224 тыс. руб., а в 2007 г. на 407 тыс. руб.
Если на предприятии величина собственных оборотных средств ниже нормы (имеет отрицательную величину), а величина текущих финансовых потребностей при детальном рассмотрении также не соответствует рекомендуемым значениям, то для увеличения СОС необходимы следующие мероприятия:
увеличить долгосрочные заимствования. Если долгосрочных кредитов в структуре пассива относительно немного, то можно попробовать получить дополнительный долгосрочный кредит. В развитой рыночной экономике долгосрочный кредит имеет для предприятия свои преимущества: проценты ниже, чем по краткосрочному кредиту, возмещение растянуто во времени.
увеличить кредиторскую задолженность, удлиняя сроки расчета с поставщиками крупных партий сырья, материалов, товаров. Причем, это можно себе позволить именно с теми поставщиками, которые заинтересованы в сбыте предприятию больших партий.
Значительную долю в сумме источников покрытия составляют внешние источники: поступление материальных ресурсов от поставщиков по заключенным договорам. В связи с этим, был проведен сравнительный анализ трех наиболее крупных поставщиков ОАО «КАТОН» РСМУ-10. Был выбран один вид материального ресурса – шпатлевка для работ, т. к. она занимает наибольший удельный вес в материально – производственных запасах исследуемого предприятия.
Приведенные расчеты свидетельствуют о том, что наибольший удельный вес в обеспечении потребности предприятия данным видом материала занимают два поставщика: «НОВОЛ» – 120%; ЧП Лучинин А, И. – 110%. Поставщик «АУТОФИТ» не может в полном объеме обеспечить плановую потребность в этом материале, что составляет 97%.
Механизмом достижения оптимизации управления запасами также является организация работы по проведению тендера по закупкам МПЗ непосредственно от поставщиков, минуя