Аналіз використання оборотних засобів
Кошти вкладені в оборотний капітал проходили 1,51 оборот в 2005 р. і 1,43 обороти в 2006 р., тобто могли повернутися лише один раз. Виходячи з наявних підрозділів і низької швидкості обертання обігових засобів, можна зазначити, що підприємство недовикористовує свій потенціал.
Власний капітал має також низький показник швидкості обертання, так в 2006 році 1 грн. авансовані кошти у власний капітал принесли віддачу лише в 59 коп. тобто капітал не раціонально використовується і це пояснюється не лише тривалим строком виробничих процесів у сільському господарстві, а й промахами в управлінні.
Швидкість обертання дебіторської заборгованості становить 18,07 разів за 2005 рік, а в 2006 р. цей показник знижується на 8,78 разів і складає 9,29 разів. Обернено пропорційним є показник тривалості обороту дебіторської заборгованості. В 2007 році тривалість обороту дебіторської заборгованості збільшується на 18,83 дні, що розцінюється як негативна динаміка.
Аналогічна ситуація і з показниками швидкості оборотності кредиторської заборгованості: за 2006 рік кредиторська заборгованість обертається на 1,08 рази менше ніж торік, а тривалість обороту кредиторської заборгованості збільшується на 5,12 і становить 39 днів.
Отже, ВАТ «Березівське» має низьку ділову активність за показниками оборотності, причинами є не тільки належність до сільськогосподарської галузі, але й промахи в управлінні капіталом, формуванням і використанням фінансів підприємства.
Останнім етапом є аналіз показників рентабельності (табл..2.7.).
Таблиця 2.7.
Показники рентабельності
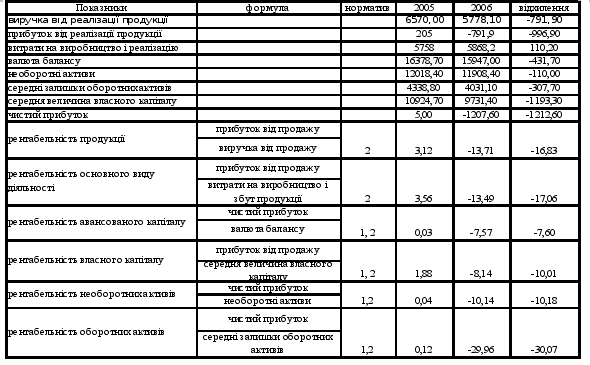
Проаналізуємо рентабельність ВАТ «Березівське» за даними “Звіту про фінансові результати”, «Балансу». З табл. 2.7 порівняно з 2005 роком у 2006 році виручка від реалізації зменшилась на 791,90 тис.грн., а витрати на виробництво та реалізацію збільшились на 110,20 тис.грн., що не могло не відобразитися на прибутковості підприємства. У 2006 році підприємство отримало збиток від реалізації продукції в розмірі 791,9 тис.грн., таким чином прибутковість знизилася на 996,9 тис.грн. Від інших видів діяльності також були отримані збитки, що в сумі склали 1207,6 тис.грн. збитку чистого прибутку, що в порівнянні з 2005 роком менше на 1212,6 тис.грн.
Негативна динаміка відобразилася і на показниках рентабельності. Рентабельність продукції за 2006 рік у динаміці знизилася на 16,83 %. У 2005 році від 1 грн. вкладеної у виробництво продукції було отримано 3,12 коп прибутку, то в 2006 році з кожної вкладеної гривні у виробництво продукції не повернулося 13,71 коп., причиною такої динаміки рентабельності є зниження обсягів виручки, а з показником рентабельності основного виду діяльності – зростання витрат на виробництво і реалізацію продукції, що є похідними від зниження ділової активності.
Рентабельність авансованого капіталу показує, що в 2006 році було отримано збиток в розмірі 7,57%, тобто 7,57 коп. з 1 грн. авансованої у фінансово-господарську діяльність підприємства не повернулося з обороту. Втрати власного капіталу в 2006 році склали 8,14 коп. на 1 вкладену грн.
Отже показники рентабельності дають право сказати, що ВАТ «Березівське» терпить складне фінансове становище обумовлене безвідповідальним відношенням щодо управління діловими характеристиками, дуже повільною реакцією на ринкові зміни, неспроможне забезпечити належні ринки збуту та цінову політику (недоотримання виручки від реалізації), проблеми виробничого характеру (неспроможність знизити витрати за несприятливих природних умов), інші. Необхідно для виправлення ситуації приділити увагу пошуку резервів зниження витрат підприємства, резервів підвищення доходності, пошуку резервів збільшення оборотності оборотних коштів підприємства.
Розділ 3 Аналіз використання оборотних засобів ВАТ «Березівське» та шляхи його покращення
3.1 Аналіз використання оборотних коштів
Аналіз оборотних засобів включає в себе:
вивчення стану оборотних коштів, складу та структури;
аналіз джерел фінансування оборотних засобів
аналіз ефективності використання оборотних засобів.
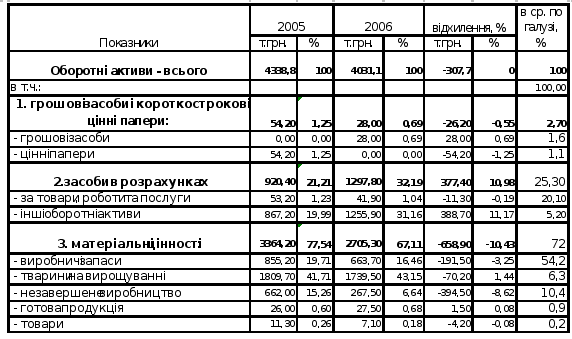
На першому етапі аналізу оборотних коштів розглянемо структуру оборотних активів ВАТ «Березівське» і порівняємо її з середньо статичною по галузі.
Таблиця 3.1.
Склад та структура оборотних засобів ВАТ «Березівське» (2005-2006 рр.)
Для наглядності відобразимо структуру оборотних коштів на гістограмі (рис.3.1).
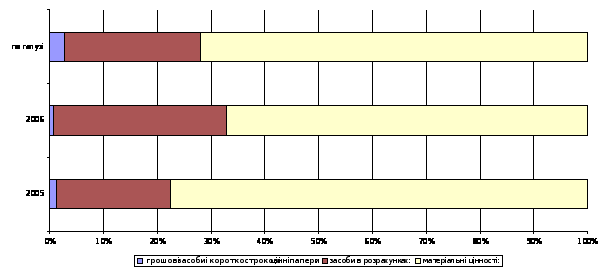
Рисунок 3. 2 Структура оборотних коштів
Аналізуючи дані табл.3.1. слід відмітити, що зменшення загальної суми оборотних коштів відбулося в основному за рахунок зменшення матеріальних запасів на 658,9 тис.грн., а у структурі – 10,43% і в 2006 році матеріальні цінності склали 67,11% оборотних коштів, або 2705,3 тис.грн. Динаміка не може бути оцінена однозначно як позитивна, тому що мова йде про сільськогосподарське підприємство, яке не має прогресивної технології виробництва, користується застарілою технікою, а отже, його виробництво є матеріаломістке, тому у випадку значного скорочення можна говорити про скорочення ділової активності, передбаченому скороченні виробничої діяльності і свідомому зниженні доходів у майбутньому.
Засоби у розрахунках зростають на 10,98%, або 377,4 тис.грн. і на кінець аналізованого періоду складають 32,19% оборотних коштів, або 1297,8 тис.грн. Дебіторська заборгованість дещо зменшується, проте її частка у загальній сумі в порівнянні з середньо галузевим показником є низькою.
Найбільш ліквідні засоби становлять 0,69% оборотних коштів, що менше від середньо галузевих показників на 2,01%. Низький рівень найбільш ліквідних засобів підтверджує складність фінансового становища ВАТ «Березівське».
Фінансові експлуатаційні потреби в оборотних засобах являють собою різницю між засобами (іммобілізовані в запасах сировини, готової продукції, незавершеному виробництві, дебіторській заборгованості) і кредиторською заборгованістю. У 2005 році цей показник склав 3631,3 тис.грн., а в 2006 році – 3298,7 тис.грн. У порівнянні з власними оборотними коштами, можна зробити висновок, що в 2005 році реальний дефіцит наявності грошових засобів складав 3631,3 -645,3=2986 тис.грн., в 2006 році цей показник зріс і склав 3298,7-(-353,5)=3652,2 тис.грн.
Нормування оборотних засобів передбачає встановлення норм по кожному їх виду.
Норматив оборотних коштів щодо запасів можна визначити за формулою:

Н – норматив для сировини, матеріалів і покупних напівфабрикатів, тис.грн.
О – одноденні витрати сировини, матеріалів, напівфабрикатів, тис.грн.
N – норма оборотних коштів (днів).
Норматив оборотних засобів на кожен вид виробничих запасів:

С- сума середньоденного споживання виробничих запасів, грн..,
Нр – норма запасу, днів.
Для 2005 року показник нормативу виробничих запасів по підприємству складає 2018 тис.грн, а для 2006 року – 1835 тис.грн. Скорочення нормативу спричинене скороченням виробництва.
Норматив оборотних коштів по незавершеному виробництву:
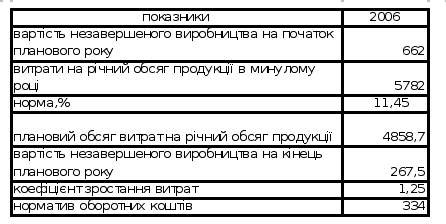
Норматив оборотних коштів по готовій продукції:
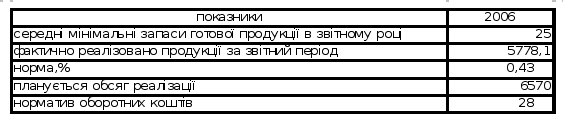
Норматив відволікання оборотних засобів по розрахункам із заготівельниками:
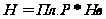
Пл..Р – плановий об’єм від реалізації, грн..
Нв – норма відволікання, %
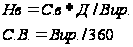
С.В. – середнє відволікання, грн./дн.
Д – період відволікання оборотних коштів, днів
Вир. – виручка від реалізації.
Для 2006 року:
С.В.=5778,1/360=16,05 грн/дн.
Нв = 16,05*30/5778,1=0,08 %
Н = 5778,1*0,08=462 тис.грн.
Сукупний норматив оборотних засобів визначається додаванням індивідуальних нормативів по кожному виду нормованих засобів. Для 2006 року він складе:
Н = 1835+334+28+462=2669 тис.грн.
Важливим питанням при дослідженні оборотних коштів є вивчення джерел фінансування оборотних засобів.
Розглянемо джерела формування оборотних коштів в табл.3.2. і їх структуру - рис.3.2.
Таблиця 3.2.
Джерела формування оборотних коштів ВАТ «Березівське»
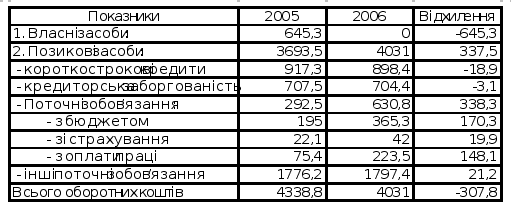
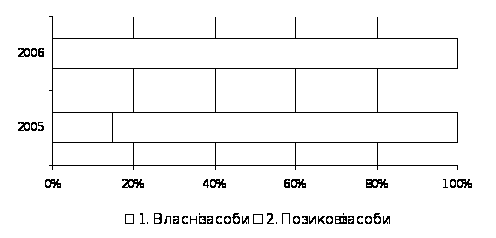
Рисунок 3. 2 структура джерел фінансування оборотних засобів
Скрутне фінансове становище відображається на показниках джерел фінансування оборотних коштів. ВАТ «Березівське» прийняло найбільш ризиковий варіант фінансування оборотних засобів – за рахунок позикових і залучених засобів. Так, на кінець 2006 року підприємство не було в змозі самостійно фінансувати виробничу діяльність, а в 2005 році за рахунок власних оборотних коштів фінансувалося 14,87 % використовуваних оборотних засобів, або 645,3 тис.грн. У 2006 році основними джерелами покриття поточних витрат стали короткострокові кредити банку – 22,29 %, або 898,4 тис.грн., кредиторська заборгованість – 17,47 %, або 704,4 тис.грн., а також інші поточні зобов’язання – 44,59 %, або 1797,4 тис.грн.
Структура джерел фінансування є незадовільною і вимагає розробки програми заходів для відновлення фінансово-господарського потенціалу підприємства, що забезпечить відновлення власних джерел фінансування. Якщо тенденція не зміниться, то підприємство, скоріш за все, буде проголошено банкрутом.
Аналіз використання оборотних коштів проведемо за коефіцієнтом реальної вартості оборотних коштів, швидкістю обертання, коефіцієнтом обертання, коефіцієнтом завантаження ефективністю використання оборотних коштів. Формули обрахунку приведено в першому розділі курсової роботи. Вихідні дані для обрахунку візьмемо із річної звітності ВАТ «Березівське».
Таблиця 3.3.
Аналіз використання оборотних засобів ВАТ «Березівське» у 2005-2006 р.
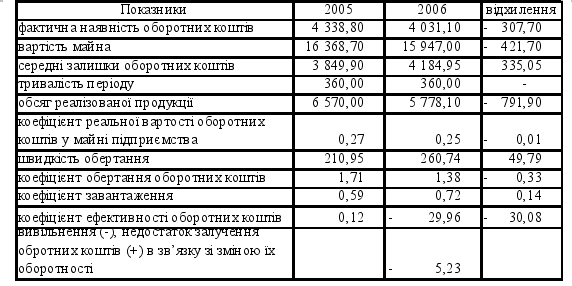
ВАТ «Березівське» має на кінець 2006 р. 4031,10 тис.грн. оборотних засобів, що на 307,7 тис.грн. менше, ніж у попередньому. За коефіцієнтом реальної вартості оборотних коштів у майні в 2006 році становить 25%, що є низьким показником і для сільськогосподарського підприємства (як правило, вважають показник середнім, якщо він становить 60%). Динаміка показника не є позитивною – спостерігаємо зменшення суми оборотних коштів в загальній сумі активів протягом 2006 року на 2%.
Тривалість обороту дуже велика – 211 днів у 2005 році і у 2006 році на 50 днів довше – 271 день. Якщо в 2005 році ВАТ «Березівське» досягало до 2 оборотів за коефіцієнтом обертання, то в 2006 році 1 оборот, що свідчить про великі проблеми у створенні і реалізації товарів підприємством, великий період створення товарів не забезпечує необхідної ефективності. Відбувається просте відтворення оборотних коштів, що не дає можливості розвиватися підприємству, стримує його, а зміна економічних умов на ринку вимагає все більших і більших витрат, які будуть зроблені для створення продукції, проте якщо тенденція не зміниться, то ВАТ «Березівське» і надалі буде скорочувати обсяги оборотних засобів, збільшуватиметься коефіцієнт оборотності. У результаті уповільнення обертання оборотних засобів їх вивільнення складає 5,23 тис.грн.
Оберненим до коефіцієнта оборотності є коефіцієнт завантаження, він показує скільки оборотних коштів бере участь у створенні кожної гривні реалізованої продукції, чим меншим є цей показник, тим краще використовуються оборотні кошти. ВАТ «Березівське» має погані показники за коефіцієнтом завантаження. За 2006 рік показник збільшився на 0,14 грн в 1 грн в порівнянні з 2005 роком і склав 0,72 грн у 1 грн реалізованої продукції. Тенденція, як і в попереднього показника є негативною і вимагає пошуку резервів підвищення кількості оборотів і заходів покращення використання оборотних коштів.
Отже можна зробити висновок, що ВАТ «Березівське» неефективно використовує оборотні кошти, що відображається на фінансовому стані підприємства і є основною перепоною до розвитку і виходу з скрутного фінансового становища, яке склалося.
Можливості проаналізувати більш детально нормативні оборотні засоби не має можливості за браком даних наданих підприємством.
3.2 Шляхи покращення використання оборотних коштів
Оскільки є проблеми в організації, то саму систему організації фінансування оборотних засобів необхідно переглянути.
Система організації оборотних коштів побудована на певних принципах:
По-перше, надання підприємствам самостійності щодо розпорядження, управління оборотними коштами. Це означає оперативну самостійність у використанні оборотних коштів.
По-друге, визначення планової потреби та розміщення оборотних коштів за окремими елементами й підрозділами. Мається на увазі розрахунок оптимальної потреби в оборотних коштах, яка б забезпечила безперервність процесу виробництва, виконання планових завдань за ритмічної роботи (розробка норм тривалої дії та щорічних нормативів).
По-третє, коригування розрахованих і чинних нормативів з урахуванням вимог господарювання, що змінюються: обсягів виробництва, цін на сировину та матеріали; постачальників і споживачів; форм застосовуваних розрахунків.
По-четверте, раціональна система фінансування оборотних коштів. Це означає формування оборотних коштів за рахунок власних ресурсів і залучених коштів у розмірах, що забезпечують нормальний фінансовий стан підприємства.
По-п'яте, контроль за раціональним розміщенням і використанням оборотних коштів. Мається на увазі проведення аналізу ефективності кругообігу коштів, що використовуються, з метою прискорення їхнього обертання.
Головною проблемою для ВАТ «Березівське» є наявність власних оборотних коштів, для вирішення цього питання можна запропонувати:
Наростити власний капітал шляхом збільшення статутного капіталу і підйому рентабельності за допомогою контролю витрат і агресивної комерційної політики.
Збільшити довгострокову заборгованість, якщо це можливо.
Збільшити іммобілізацію засобів в частині необоротних активів, але не за рахунок виробництва. Зберегти ефективну активну частину основних засобів, а основні фонди, що використовуються неефективно реалізувати, або здати в оренду.
Ввести політику контролінгу в цілому по підприємству.
Шляхами зменшення поточних фінансових потреб можуть бути:
Зменшення оборотних активів. ВАТ «Березівське», як і багато інших господарств погано управляє запасами, не контролює їх, що й призвело до втрати платоспроможності. Варто провести визначення запасів економіко-математичним шляхом і ввести контролінг.
Знизити дебіторську заборгованість. Необхідно виважено підійти до цього питання, щоб не втратити необхідних клієнтів, від яких залежить дохід підприємства.
Збільшити кредиторську заборгованість, подовжуючи строки розрахунків з поставщиками великих партій сировини, матеріалів, товарів. Причому це можна дозволити лише з тими поставщиками, які зацікавлені в продукції господарства, проте до цього треба також виважено підходити, щоб не бути змушеним продавати свою продукцію за заниженими цінами.
Висновки і пропозиції:
Оборотні кошти є важливою частиною майна організації і слугують для забезпечення безперебійного процесу виконання організацією своїх функцій та завдань. У своєму русі вони проходять послідовно три стадії кругообігу: грошову, виробничу і товарну. До складу оборотних коштів належать оборотні виробничі фонди і фонди обігу;
ВАТ «Березівське» за комплексом розрахунків знаходиться в стані фінансової кризи, тому необхідна розробка антикризових заходів обумовлене безвідповідальним відношенням щодо управління діловими характеристиками, дуже повільною реакцією на ринкові зміни, неспроможне забезпечити належні ринки збуту та цінову політику (недоотримання виручки від реалізації), проблемами виробничого характеру (неспроможність знизити витрати за несприятливих природних умов) і т.д.
ВАТ «Березівське» неефективно використовує оборотні кошти, що відображається на фінансовому стані підприємства і є основною перепоною до розвитку і виходу з скрутного фінансового становища, яке склалося.
шляхами виходу із ситуації що склалася можуть бути:
перегляд всієї організації і управління оборотними засобами,
заходи щодо підвищення власних оборотних коштів: збільшення власного капіталу, збільшення довгострокової заборгованості, перегляд використання основних засобів і їх реалізація, або здача в оренду;
заходи по зниженню поточних фінансових потреб: зниження дебіторської заборгованості,
збільшення кредиторської заборгованості,
зменшення оборотних активів.
Список використаної літератури:
1. Конституція України. – К.: Агентство «Книга пам’яті України».- 1996р.
2. Райзберг Б.А., Лозовський Л.М., Стародубцева Б.А. Сучасний економічний словник. - М.: ІНФРА-М. – 1996р.
3.Кірейцев Г.Г. Фінансовий менеджмент. – К.: ЦУЛ.- 2002р.
4.Довідник фінансиста підприємства. – М.:ІНФРА-М. – 1996р.
5. Фінанси підприємств: Підручник / Керівник авт. кол. і наук. ред. проф. А.М. Поддєрьогін. 3-тє вид., перероб. та доп. - К.: КНЕУ, 2000. - 460 с.,
6. Нікбахт Е., Гропеллі А. Фінанси / Пер. з англ. В.Ф.Овсієнка та В.Я. Мусієнка; - К.: Основи, 1993. – 383 с.,
7. Бланк І.А. Основи фінансового менеджменту в 2-х томах. – К.: Ніка-Центр, 1999.,
8. В.П. Грузинов, В.Д. Грибов Економіка підприємства. - М.: Юніті, 2002. – 310 с.,
9. Фінансовий менеджмент за ред. О.С. Стоянова. – М.: «Перспектива», 2006.-656с.
10. Шеремет А.Д., Сайфулін Р.С. Фінанси підприємств. – М.: ІНФРА-М. – 1997р.
11.Фінанси підприємств: навчальний посібник / за ред. к.е.н. В.І. Аранчій. – Полтава: ПДАА, 2003р.