Організація здійснення операцій підприємства при імпорті
Аналізуючи розділ «оборотні активи», необхідно звернути увагу на темпи зростання дебіторської заборгованості за товари, роботи, послуги (ряд. 160), по отриманих векселях (ряд. 150). Збільшення цих статей балансу свідчить про надання підприємством товарних послуг для споживачів своєї продукції. Кредитуючи їх, підприємство фактично ділиться з ними часткою свого прибутку. Одночасно воно може брати кредити для забезпечення своєї господарської діяльності, що збільшує його власну кредиторську заборгованість. Важливим показником ліквідності підприємства є коефіцієнт абсолютної ліквідності (Ка.л), який характеризує миттєву готовність підприємства ліквідовувати короткострокову заборгованість і визначається як відношення суми його грошових коштів і короткострокових фінансових інвестицій до суми короткострокових (поточних) зобов'язань:
Ка.л = Баланс (ряд. 230 + ряд. 240 + ряд. 220) / Баланс ряд. 620 (2.11)
Ка.л 2008 = 1,2 / 2422,3 = 0,0005
Ка.л 2009 = 1,8 / 5574,6 = 0,0003
Значення коефіцієнта абсолютної ліквідності є достатнім в межах 0,2-0,35. Для досліджуваного підприємства це значення дуже мало, що є зовнішньою ознакою неплатоспроможності.
Щоб виявити резерви поліпшення фінансового стану підприємства необхідно проаналізувати його витрати на виробництво. Аналізу підлягають витрати підприємства, які безпосередньо пов'язані з виробництвом і збутом продукції. Дані беруться із звіту про фінансові результати і представлені в таблиці 2.6.
Таблиця 2.6
Аналіз витрат на виробництво на ТОВ «Альвис»
| Показник | 2008 | 2009 | Відхилення | |||
| Сума, тис. грн. | % до суми | Сума, тис. грн. | % до суми | Сума, тис. грн. | % до суми | |
| Чиста виручка від реалізації продукції | 6449,1 | 7913,8 | 1464,7 | |||
| Затрати на виробництво, в тому числі | 6934,4 | 100,0 | 15412,6 | 100,0 | 8478,2 | |
| Матеріальні затрати | 6310,7 | 91,0 | 12985,2 | 84,3 | 6674,5 | -6,8 |
| Затрати на оплату праці | 50,3 | 0,7 | 125,5 | 0,8 | 75,2 | 0,1 |
| Відрахування на соціальні міроприємства | 44,7 | 0,6 | 68,9 | 0,4 | 24,2 | -0,2 |
| Амортизація | 13,2 | 0,2 | 49,5 | 0,3 | 36,3 | 0,1 |
| Інші затрати | 515,5 | 7,4 | 2183,5 | 14,2 | 1668,0 | 6,7 |
| Собівартість виробленої продукції | 5118,0 | 6047,9 | 929,9 | |||
З розрахунків видно, що питома вага матеріальних витрат і відрахувань на соціальні заходи в собівартості продукції зменшилася відповідно на 6674,5 і 24,2 тисяч гривень, це могло статися в наслідок зменшення вартості сировини і матеріалів, які складають основну частку продукції, а також у зв'язку із зменшенням ставок зборів на соціальне страхування 2009 року в порівнянні з 2005 роком. В той же час збільшилася питома вага витрат на оплату праці на 75,2 тис. грн., що викликане збільшенням мінімальної заробітної плати, і, як наслідок, - збільшення окладів за штатним розкладом, амортизаційні витрати на 36,3 тис. грн., що пов'язане з покупкою і введенням в експлуатацію нового устаткування, і інші витрати на 1668,0 тис. грн. (такі як збільшення орендної плати, оплата за електроенергію, водопостачання, пов'язаних з підвищенням тарифів на ці послуги). Можна зробити вивід, що значно збільшилася частка інших витрат і це негативно відбилося на отриманій підприємством прибули.
Важливим показником фінансового стану підприємства є його прибутковість, яка характеризується сумою прибутку і рівнем рентабельності. Рівень рентабельності (Р) по валовому прибутку визначається як відношення прибутку від реалізації (П) до собівартості реалізованої продукції (С):
Р = Ф-2, ряд. 050 / Ф-2, ряд. 040 * 100% (2.12)
Р 2008 = 269,9 / 5118,0 * 100% = 5,27 %
Р 2009 = 560,3 / 6047,9 * 100% = 9,26 %
З розрахунку видно, що рентабельність по валовому прибутку на кінець періоду збільшилася, що говорить про позитивні результати роботи підприємства.
В процесі аналізу необхідно визначити, як змінюється впродовж розрахункового періоду значення прибутку від реалізації, чистого прибутку, рівня рентабельності.
Результати аналізу занесені в таблицю 2.7.
Таблиця 2.7
Аналіз прибутковості ТОВ «Альвис»
| Показник | Ряд. Ф-2 | Сума, тис. грн. | Відхилення | ||
| За 2005 рік | На кінець 2009 року | Сума, тис грн. | % до початку року | ||
| Виручка | 010 | 6449,1 | 7913,8 | 1464,7 | 22,7 |
| ПДВ | 015 | 1059,4 | 1270,9 | 211,5 | 20,0 |
| ПДВ в % до виручки | 16,4 | 16,1 | |||
| Собівартість реалізованої продукції | 040 | 5118,0 | 6047,9 | 929,9 | 18,2 |
| Собівартість в % до виручки | 79,4 | 76,4 | -3,0 | ||
| Валовий прибуток (валовий збиток) | 050 (055) | 269,9 | 560,3 | 290,4 | 107,6 |
| Рівень рентабельності, % | 5,3 | 9,3 | 4,0 | ||
| Валовий прибуток в % до виручки | 4,2 | 7,1 | 2,9 | ||
| Фінансові результати до оподаткування | 170 | 9,1 | 0,0 | -9,1 | |
| Податок на прибуток | 180 | 2,3 | 0,0 | -2,3 | |
| Фінансові результати від звичайної діяльності | 6,8 | 0,0 | -6,8 |
Збільшення валового прибутку від реалізації продукції за 2009 рік на 290,4 тисяч гривень викликане збільшенням зростання собівартості на 929,9 тисяч гривень меншими темпами, чим збільшення виручки (на 1464,7 тисяч гривень), що викликало підвищення рівня рентабельності на 4% за рахунок зменшення собівартості у відсотку до виручки на 3%. Разом з цим спостерігається зменшення прибутку оподаткування, що може говорити про великі фінансові витрати підприємства. Збільшення значень досліджуваних показників указує на те, що обсяги виробництва і реалізації продукції ростуть.
3. Характеристика імпортних операцій підприємства
Підприємство, що аналізується не спрямоване повністю на ЗЕД, тому беремо дані тільки в розрізі ЗЕД даного підприємства.
Обґрунтування вибору виду зовнішньоекономічної операції ТОВ «Альвис» представлено в таблиці 3.1.
Таблиця 3.1.
Обґрунтування вибору виду зовнішньоекономічної операції ТОВ «Альвис»
| № | Фактори, що визначають вибір виду ЗЕД | Експорт | Ліцензування | Іноземні інвестиції | |||
| Зовнішні чинники | |||||||
| Країни виходу | |||||||
| 1 | Низький потенціал збуту | ||||||
| 2 | Високий потенціал збуту | + | + | ||||
| 3 | Атомістична конкуренція | + | |||||
| 4 | Олігополістична конкуренція | + | |||||
| 5 | Низькі виробничі витрат | + | |||||
| 6 | Високі виробничі виграти | + | |||||
| 7 | Обмежувальна політика щодо імпорту | + | |||||
| 8 | Ліберальна політика щодо імпорту | + | |||||
| 9 | Обмежувальна політика щодо іноземних інвестицій | + | + | ||||
| 10 | Ліберальна політика щодо іноземних інвестицій | + | |||||
| 11 | Невелика географічна відстань | + | + | ||||
| 12 | Значна географічна відстань | + | |||||
| 13 | Економіка, що динамічно розвивається | + | + | ||||
| 14 | Економіка зі стагнаційними процесами | ||||||
| 15 | Жорсткий валютний контроль | + | |||||
| 16 | Ліберальна валютна політика | + | |||||
| 17 | Довгострокові перспективи зниження курсу національної валюти | + | |||||
| 18 | Довгострокові перспективи зростання курсу національної валюти | + | |||||
| 19 | Незначні відмінності соціально-культурного середовища | + | + | ||||
| 20 | Значні відмінності соціально-культурного середовища | + | |||||
| 21 | Невисокий політичний ризик | + | |||||
| 22 | Високий політичний ризик | + | |||||
| Країни базування | |||||||
| 23 | Велика місткість внутрішнього ринку | + | |||||
| 24 | Обмежена місткість внутрішнього ринку | + | |||||
| 25 | Атомістична конкуренція | + | |||||
| 26 | Олігополістична конкуренція | + | |||||
| 27 | Низькі виробничі витрати | ||||||
| 28 | Високі виробничі витрати | + | + | ||||
| 29 | Державна підтримка експорту | + | |||||
| 30 | Обмеження на інвестиційну діяльність за кордоном | + | + | ||||
| Внутрішні чинники | |||||||
| 31 | Диференційована продукція | + | |||||
| 32 | Стандартизована продукція | + | |||||
| 33 | Значна необхідність післяпродажного обслуговування | + | |||||
| 34 | Високотехнологічна продукція | ||||||
| 35 | Невисока потреба в адаїпаиіі продукції | + | + | ||||
| 36 | Значна потреба в адаптації продукту до умов зарубіжного ринку | + | + | ||||
| 37 | Обмежені ресурси | + | |||||
| 38 | Високий ресурсний потенціал | + | |||||
| 39 | Висока оцінка вищім рівнем управління значущості зарубіжної діяльності | + | + | ||||
| 40 | Невисокий рівень залучення вишого ріння управління до управління зарубіжною діяльністю | + | + | ||||
| Разом | 14 | 13 | 19 | ||||
Важливим етапом дослідження діяльності підприємства ТОВ «Альвис» є складання конкурентного листа. Конкурентний лист - метод визначення ринкової ціни. Передбачає зіставлення рівнів цін і параметрів аналогічної продукції різних виробників. Становить собою таблицю, до якої заносять усі чинники, що визначають рівень цін на аналогічні товари конкурентів, а також комерційні умови угод. Конкурентний лист компанії «ТаланПром» представлено в додатку 1.
Для характеристики роботи підприємства у галузі імпорту його об'єми за звітний рік порівнюються з об'ємами попереднього року, представлені в таблиці 2.9:
Таблиця 3.2
Об'єм імпорту в розрізі держав
| Постачальники країна | 2008 | 2009 | Відхилення | |||
| Сума, грн. | Питома вага | Сума, грн. | Питома вага | + / - | Пунктів структури | |
| Австія | 813307,5 | 60,1% | 812191,5 | 44,6% | -1116,0 | -15,6% |
| Іспанія | 314979,8 | 23,3% | 653834,7 | 35,9% | 338854,9 | 12,6% |
| Німеччина | 224339,0 | 16,6% | 175580,6 | 9,6% | -48758,4 | -7,0% |
| Єгипет | - | - | 180869,2 | 9,9% | 180869,2 | 9,9% |
| Разом: | 1352626,3 | 100,0% | 1822476,0 | 100,0% | 469849,7 | - |
Отже підприємство здійснює закупівлі товарів у 4 країнах. Структура закупівель у 2009 році представлена на рис 3.1.
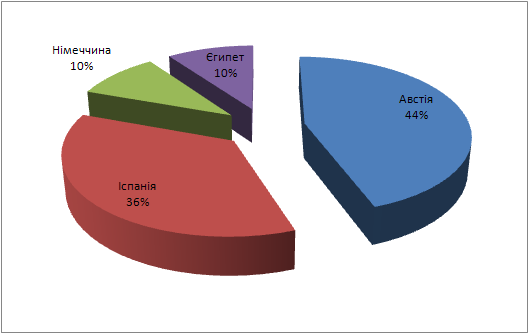
Рис. 3.1 Структура закупівель ТОВ «Альвис» у 2009 році
Об'єм імпорту збільшився на 469849,77 грн. У державній структурі імпорту звертає на себе увагу збільшення постачань з Іспанії, залучення нового іноземного постачальника з Єгипту. Збільшення іспанських постачань обумовлене деякими пільгами згідно оподаткування ввезених з Іспанії товарів, що означає зменшення витрат діяльності і можливе збільшення прибутків.
Товарна структура імпорту підприємства представлена на рис.3.2.
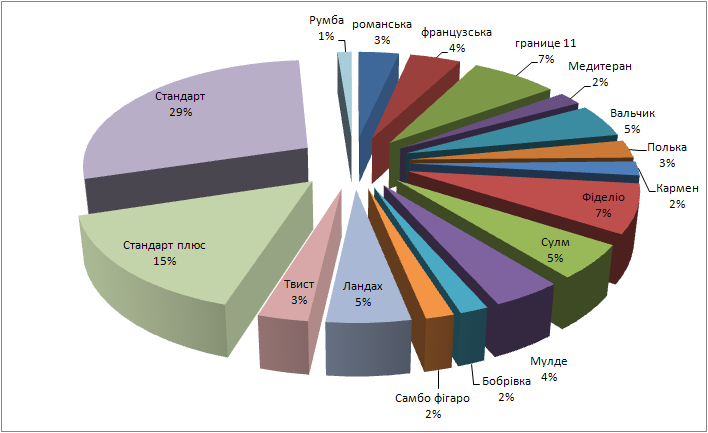
Рис.3.1. Товарна структура імпорту черепиці ТОВ «Альвис»
Отже виходячи з рисунку 3.1.можна сказати, що найбільшу частку в імпорті ТОВ «Альвис» займає черепиця марки «Стандарт» - 29%, «Стандарт плюс» - 15%, «Фіделе» і «Границе 11» по 7%, «Валчик», «Сулм» і «Ландах» по 5% від загального імпорту підприємства. Інші види черепиці займали менше 5%.
4. Дослідження механізму організації операцій підприємства при імпорті
Ввіз товарів на митну територію України в режимі імпорту передбачає:
1) подання митному органу документів, які засвідчують підстави й умови ввозу товарів на митну територію України;
2) сплату податків і зборів, якими обкладаються товари під час ввозу на митну територію України відповідно до законів України;
3) дотримання вимог, передбачених законом, щодо заходів нетарифного регулювання й інших обмежень.
Документи необхідні для оформлення товарів і транспортних засобів у митний режим імпорту:
1. Платіжне доручення про оплату митних платежів.
2. Платіжне доручення що підтверджує оплату за послуги за митного термінала
3. Контракт, специфікація, додаткова угода.
4. Оригінали інвойсу
5. Сертифікат походження (СТ-1, якщо товар походить з країн СНД, форма А та інші.)
6. Картка обліку суб’єкта зовнішньоекономічної діяльності
7. Довідка про декларування валютних цінностей
8. Книжка МДП (Tir Carnet)
9. Транспортна накладна CMR (AWB, Ж/Д накладна, коносамент)
10. Експортна декларація країни відправлення.
11. Дозвільні документи (сертифікат якості, санітарно-епідеміологічний висновок, реєстрація МОЗ, Держстандарт і т.д.) - якщо необхідно.
12. Документи які підтверджують вартість і код товару (прайси, каталоги, технічний опис, попередні висновки про вартістю і класифікацію товарів та інші.)
13. Платіжне доручення за карантинний огляд, завірене в Держкарантині.
Для дослідження та контролю імпортних операцій підприємства по них запроваджено ведення аналітичного та синтетичного обліку.
Отже для дослідження механізму формування організації операцій підприємства необхідно розглянути синтетичний та аналітичний облік імпортних операцій підприємства.
Синтетичний облік імпортних товарів на підприємстві ТОВ «Альвис» ведеться на рахунку 28 «Товари».
Імпортні товари відображаються в обліку товариства з моменту їх одержання за купівельними або продажними цінами в залежності від місця їх зберігання, тобто за обліковими цінами.
Облікова ціна на один і той же товар може бути різною в залежності від умов поставок і місцезнаходження товару. Так, на умовах поставки початковою обліковою ціною буде контрактна ціна постачальника за акцептованими рахунками-фактурами. При перетині митного кордону України або при прийманні товару на складі ТОВ «Альвис» облікова ціна на цей товар збільшується на суму накладних витрат, понесених за кордоном, і на суму сплачених зборів, мита і податків. Товари, у тому числі імпортовані з-за меж митної території України, є запасами, оскільки вони відповідають всім критеріям цієї категорії активів. З огляду на це, їх оцінка та облік здійснюються відповідно до вимог П(С)БУ 9 «Запаси», тобто оцінюються та зараховуються на баланс за первісною вартістю, яка включає:
1) вартість товару, що зазначена у документах на відвантаження у постачальника;
2) витрати на заготівлю, вантажно-розвантажувальні роботи, транспортування до місця їх використання, включаючи витрати зі страхування ризиків транспортування;
3) суми ввізного мита та митних зборів;
4) суми непрямих податків, які не відшкодовуються підприємством;
5) інші витрати, безпосередньо пов'язані з придбанням запасів і доведенням їх до стану, в якому вони придатні для використання в запланованих цілях. Це прямі матеріальні витрати, прямі витрати на оплату праці, інші прямі витрати підприємства на доробку та підвищення якісних і технічних характеристик запасів[7, с. 98].
При формуванні первісної вартості імпортних товарів, на підприємстві ТОВ «Альвис», на рахунок 281 «Товари на складі» відноситься їх митна вартість, тобто контрактна вартість, перерахована за курсом НБУ на дату ввезення. З набуттям чинності П(С)БУ 21« Вплив змін валютних курсів» такий порядок формування облікової вартості імпортних товарів зберігається за умови, що надходження товарів передуватиме їх оплаті. Однак коли за імпортні товари буде перерахований аванс в іноземній валюті, то їх облікова вартість буде іншою, ніж митна вартість. Зазначена у вантажній митній декларації, і визначається шляхом перерахунку в гривні за курсом НБУ на дату сплати авансу.
Для розрахунку з іноземними постачальниками за придбані товари, на підприємстві ТОВ «Альвис», використовується пасивний рахунок 632 «Розрахунки з іноземними постачальниками». Облік за цим рахунком ведеться паралельно в національній та іноземній валюті. За умови наступної оплати імпортної поставки грошовими коштами цей рахунок є монетарною статтею, у зв'язку з чим слід пам'ятати про необхідність визначення в бухгалтерському обліку курсової різниці на дату балансу та на дату здійснення операції. За умови зростання курсу іноземної валюти така курсова різниця відображається на рахунку 945 «Втрати від операційної курсової різниці», а за умови зменшення курсу іноземної валюти, в якій обліковується заборгованість - на рахунку 714 «Дохід від операційної курсової різниці». З подальшим відображенням у складі фінансових результатів на рахунку 791 «Результат основної діяльності».
Для розрахунків з іноземними контрагентами за придбані необоротні активи, на підприємстві ТОВ «Альвис», використовується рахунок 685 «Розрахунки з іншими кредиторами», облік на якому ведеться аналогічно до попереднього випадку.
Але курсова різниця при такій заборгованості, що погашається іноземною валютою або її еквівалентами, відображається на рахунках 974 «Втрати від не операційних курсових різниць» та 744 «Дохід від неопераційної курсової різниці» відповідно.
Синтетичний облік розрахунків з контрагентами по всіх послугах, пов'язаних з доставкою товарно-матеріальних цінностей до місця призначення, (транспортних, експедиторських, страхових), на підприємстві ТОВ «Альвис» , ведеться на рахунку 68 «Розрахунки за іншими операціями». Ці послуги в залежності від місця розташування їх виконавця можуть бути оплачені як в національній, так і в іноземній валюті. В останньому випадку облік за рахунком ведеться в порядку, передбаченому для відображення в обліку імпортних операцій.
Аналітичний облік розрахунків з імпортних операцій на підприємстві ТОВ «Альвис» здійснюється в розрізі країн, а всередині їх - в розрізі постачальників, номерів контрактів та документів (рахунків) до сплати[17, с. 127].
Аналітичний облік імпортних поставок, на підприємстві ТОВ «Альвис», ведеться за місцями зберігання і обліковими (товарними) партіями, при визначенні ознак яких береться до уваги: характер товару, можливість зберігання партії в процесі перевезення, перевалки, зберігання вантажу. Якщо з іноземним постачальником є домовленість про пред'явлення рахунку на кожну транспортну партію, то за облікову партію приймається партія, оформлена одним рахунком постачальника.
Отже імпортна діяльність на підприємстві «Авіабудсервіс» ведеться відповідно до вимог чинного законодавства України.
5. Напрями вдосконалення імпортної діяльності на підприємстві
На основі проведеного аналізу діяльності підприємства ТОВ «Альвис», можна сказати, що імпортна діяльність на підприємстві ведеться відповідно до вимог чинного законодавства України. В цілому імпортна діяльність підприємства є ефективною, але вона не позбавлена певних недоліків і вимагає покращення.
Загальними кроками для збільшення ефективності імпортної діяльності підприємства ТОВ «Альвис» є :
формування чітких цілей і пріоритетів міжнародної спеціалізації та зовнішньоекономічної діяльності ТОВ «Альвис»;
постановка маркетингової діяльності ТОВ «Альвис» по глибокому і всебічному дослідженню ринків збуту продукції.
розробка та використання сучасних міжнародних маркетингових програми, які б ефективно поєднували світові досягнення у сфері маркетингу з досвідом експортно-імпортної діяльності ТОВ «Альвис»;
визначення сильних і слабких місць конкурентів на внутрішньому ринку та у міжнародному середовищі;
підготовка обґрунтованого бізнес-плану діяльності підприємства;
та інше.
Отже, ефективна імпортна політика стратегія повинна спиратися на найбільш вигідні торговельні контракти, що дозволяють максимізувати прибуток [31, с. 119].
На основі проведеної оцінки ефективності імпортного контракту ТОВ «Альвис», можна сказати , що ефективність цього контракту є вкрай низькою, про що свідчить його рентабельність, що складає 1,39%.
Для збільшення ефективності та рентабельності імпортних контрактів, що здійснює підприємство ТОВ «Альвис» необхідно:
провести моніторинг постачальників, з метою визначення найбільш ефективного варіанту, що буде задовольняти підприємство по співвідношенню ціна якість;
моніторинг внутрішнього ринку країни з метою пошуку необхідних товарів (закупівля товарів на внутрішньому ринку, від вітчизняних постачальник, частіше за все є більш вигідною, ніж закупівля аналогічної продукції закордоном);
створення аналітичного відділу, для проведення попередньої оцінки та аналізу імпортних операцій;
здійснення імпортної діяльності тільки в тому випадку, коли вона є ефективною відповідно до проведеної оцінки.
Жодне підприємство не в змозі функціонувати та провадити здорову та корисну імпортну стратегію не маючи належного рівня розвитку фінансово господарської діяльності.
Виходячи з аналізу фінансово господарської діяльності підприємства ТОВ «Альвис» можна сказати, що підприємства має стабільне фінансове положення, його стійкість та незалежність від конкурентів є високою, підприємство на протязі аналізованих років є прибутковим та рентабельним. Також позитивним є чітка тенденція до постійного покращення фінансово економічного становища підприємства.
Але не дивлячись на ряд позитивних тенденцій діяльність підприємства нажаль не позбавлена певних недоліків: для підприємства є характерним високий рівень витрат, а як результат висока собівартість продукції; відносно невелика сума вільних грошових коштів, та значна частина позикового капіталу в структурі капіталу підприємства, що окрім позитивних може мати й негативні прояви. Тобто фінансово – економічна діяльність підприємства потребує певного удосконалення.
Основні заходи щодо поліпшення фінансового стану ТОВ «Альвис»:
Зменшення залишків готової продукції на складі ТОВ «Альвис» шляхом випуску продукції в розмірах, що є необхідними для задоволення укладених контрактів купівлі – продажу;
Зменшення собівартості продукції ТОВ «Альвис»: шляхом використання у виробництві нових прогресивних технологій та матеріалів; шляхом пошуку найбільш вигідних постачальників продукції та ін.;
Підвищення фінансової стійкості ТОВ «Альвис» за рахунок збільшення його власного капіталу, значення даного коефіцієнту є дуже важливим, оскільки він характеризує частину власного капіталу підприємства у загальній сумі капіталу, тобто його фінансову стабільність;
Зменшення фінансової залежності ТОВ «Альвис» від своїх кредиторів, за рахунок зменшення позикового та збільшення власного капіталу;
Збільшення коефіцієнту покриття боргу ТОВ «Альвис», це можливо досягнути за рахунок збільшення власного капіталу підприємства над позиковим;
Збільшення рентабельності продажу підприємства «Авіабудсервіс», це можливо досягнути за рахунок збільшення чистого прибутку підприємства;
Збільшення рентабельності основної діяльності ТОВ «Альвис», це можливо досягнути за рахунок зменшення витрат на виробництво продукції.
Здійснення зазначених заходів дозволить покращити фінансовий стан ТОВ «Альвис», та як результат збільшити ефективність його діяльності, як в цілому, так і у галузі імпортної діяльності.
Отже здійснення зазначених заходів щодо покращення імпортної діяльності підприємства ТОВ «Альвис» та його фінансового стану. Мають привести до збільшення прибутковості, рентабельності та ефективності, як імпортної так і всієї фінансово господарської діяльності підприємства.
Висновки
імпорт операція фінансовий
Отже зовнішньоекономічна діяльність підприємств відіграє значну роль у розвитку економіки України, насиченні споживчого ринку товарами належної якості, просуванню товарів вітчизняних виробників на зовнішні ринки.
Імпорт - (імпорт товарів) - це купівля (у тому числі з оплатою у негрошовій формі) українськими суб'єктами зовнішньоекономічної діяльності у іноземних суб'єктів господарської діяльності товарів із ввезенням їх на територію України, включаючи купівлю товарів, призначених для власного споживання установами та організаціями України, розташованими за її межами.
Суб'єкти господарської діяльності України здійснюють досить різноманітні імпортні операції. З метою оподаткування, контролю, будови моделі обліку всі вони повинні бути класифіковані за окремими ознаками
В Україні імпортні операції, у тому числі транзит, здійснюються у наступних формах:
- прямий імпорт - передбачає придбання товарів чи послуг безпосередньо у їх виробників;
- непрямий імпорт - передбачає придбання товарів через торговельних посередників.
Імпорт регулюється за допомогою адміністративних та економічних методів. Законодавством України передбачено цілий ряд обмежень щодо експортно-імпортної діяльності - ліцензування, квотування тощо.
Отже на досліджуваному підприємстві у 2009 році виручка від реалізації збільшилась на 15,37%, внаслідок збільшення обсягу реалізації відбулось збільшення собівартості продукції. Як наслідок на підприємстві мало місце збільшення чистого прибутку на 6,25%.
Для ТОВ «Альвіс» характерно перевищення позикових засобів над власними, указує на те, що підприємство не має достатнього рівня фінансової стійкості і залежить від зовнішніх фінансових джерел. Нормативне значення Кф.с>1. Якщо Кф.с < 1, то необхідно з'ясовувати причини зменшення фінансової стабільності. Причиною фінансової нестабільності можуть бути необґрунтоване збільшення матеріальних запасів і зменшення виручки від реалізації продукції, податковий тягар. З метою поліпшення фінансового стану керівництву необхідно вирішити питання про зменшення виробничих запасів і збільшити виробничу потужність.
Збільшення валового прибутку від реалізації продукції за 2009 рік на 290,4 тисяч гривень викликане збільшенням зростання собівартості на 929,9 тисяч гривень меншими темпами, чим збільшення виручки (на 1464,7 тисяч гривень), що викликало підвищення рівня рентабельності на 4% за рахунок зменшення собівартості у відсотку до виручки на 3%. Разом з цим спостерігається зменшення прибутку оподаткування, що може говорити про великі фінансові витрати підприємства. Збільшення значень досліджуваних показників указує на те, що обсяги виробництва і реалізації продукції ростуть.
У 2009 році об'єм імпорту збільшився на 469849,77 грн. У державній структурі імпорту звертає на себе увагу збільшення постачань з Іспанії, залучення нового іноземного постачальника з Єгипту. Збільшення іспанських постачань обумовлене деякими пільгами згідно оподаткування ввезених з Іспанії товарів, що означає зменшення витрат діяльності і можливе збільшення прибутків.
Найбільшу частку в імпорті ТОВ «Альвис» займає черепиця марки «Стандарт» - 29%, «Стандарт плюс» - 15%, «Фіделе» і «Границе 11» по 7%, «Валчик», «Сулм» і «Ландах» по 5% від загального імпорту підприємства. Інші види черепиці займали менше 5%.
Імпортна діяльність на підприємстві ведеться відповідно до вимог чинного законодавства України. В цілому імпортна діяльність підприємства є ефективною, але вона не позбавлена певних недоліків і вимагає покращення, про що свідчать результати аналізу ефективності імпортної угоди підприємства, адже рівень рентабельності угоди склав всього 1,39%.
Для збільшення ефективності та рентабельності імпортних угод, що здійснює підприємство ТОВ «Альвис» необхідно:
провести моніторинг постачальників, з метою визначення найбільш ефективного варіанту, що буде задовольняти підприємство по співвідношенню ціна якість;
моніторинг внутрішнього ринку країни з метою пошуку необхідних товарів (закупівля товарів на внутрішньому ринку, від вітчизняних постачальник, частіше за все є більш вигідною, ніж закупівля аналогічної продукції закордоном);
створення аналітичного відділу, для проведення попередньої оцінки та аналізу імпортних операцій;
здійснення імпортної діяльності тільки в тому випадку, коли вона є ефективною відповідно до проведеної оцінки.
Отже, ефективна імпортна політика стратегія повинна спиратися на найбільш вигідні торговельні контракти, що дозволяють максимізувати прибуток.
Важливим є не лише стан імпортної діяльності підприємства, жодне підприємство не в змозі функціонувати та провадити здорову та корисну імпортну стратегію не маючи належного рівня розвитку фінансово господарської діяльності.
Основні заходи щодо поліпшення фінансового стану ТОВ «Альвис»:
Зменшення залишків готової продукції на складі ТОВ «Альвис» шляхом випуску продукції в розмірах, що є необхідними для задоволення укладених контрактів купівлі – продажу;
Зменшення собівартості продукції ТОВ «Альвис»: шляхом використання у виробництві нових прогресивних технологій та матеріалів; шляхом пошуку найбільш вигідних постачальників продукції та ін.;
Підвищення фінансової стійкості ТОВ «Альвис» за рахунок збільшення його власного капіталу, значення даного коефіцієнту є дуже важливим, оскільки він характеризує частину власного капіталу підприємства у загальній сумі капіталу, тобто його фінансову стабільність;
Зменшення фінансової залежності ТОВ «Альвис» від своїх кредиторів, за рахунок зменшення позикового та збільшення власного капіталу;
Збільшення коефіцієнту покриття боргу ТОВ «Альвис», це можливо досягнути за рахунок збільшення власного капіталу підприємства над позиковим;
Збільшення рентабельності продажу підприємства «Авіабудсервіс», це можливо досягнути за рахунок збільшення чистого прибутку підприємства;
Збільшення рентабельності основної діяльності ТОВ «Альвис», це можливо досягнути за рахунок зменшення витрат на виробництво продукції.
Здійснення зазначених заходів дозволить покращити фінансовий стан ТОВ «Альвис», та як результат збільшити ефективність його діяльності, як в цілому, так і у галузі імпортної діяльності.
Отже здійснення зазначених заходів щодо покращення імпортної діяльності підприємства ТОВ «Альвис» та його фінансового стану. Мають привести до збільшення прибутковості, рентабельності та ефективності, як імпортної так і всієї фінансово господарської діяльності підприємства.
Список використаних джерел
Про зовнішньоекономічну діяльність: Закон України від 16.04.1991 р., №959-ХІІ.
Про облік окремих видів зовнішньоекономічних договорів (контрактів) в Україні: Указ Президента України від 07.11.1994 р.№ 659/94.
Положення про порядок реєстрації окремих видів зовнішньоекономічних доюворІв (контрактів): Затв. Указом Президента України від 07.11.1994 р. № 659/94.
Положення про форму зовнішньоекономічних договорів (контрактів): Затв. Наказом М-ва зовніш. екон. зв'язків І торгівлі України від 05.10.1995 р. № 75.
Положення про порядок застосування до суб'єктів зовнішньоекономічної діяльності України та іноземних суб'єктів господарської діяльності спеціальних санкцій, передбачених стаггені 37 Закону України "Про зовнішньоекономічну діяльність": Загв. Наказом М-ва економіки України від 17.04.2000 р. № 52.
Про порядок реєстрації та обліку зовнішньоекономічних договорів (контрактів): Наказ М-ва економіки України від 29.06.2000 р. №136
Про операції з давальницькою сировиною у зовнішньоекономічних відносинах: Закон України від 15.09.1995 р. №327/95.
Про визначення операцій як таких, що належать до операцій з давальницькою сировиною: Наказ М-ва зовніш. скоп, зв'язків і торгівлі України від 12.02.1996 р. № 79.
Положення про порядок надання висновків щодо