История кооперации
Решения по вопросам принимаются 2/3 голосов от числа членов кредитного кооператива. Остальные решения принимаются большинством голосов членов кредитного кооператива, присутствующих на общем собрании членов кредитного кооператива.
Государство и кредитные кооперативы
Органы государственной власти и органы местного самоуправления не вправе вмешиваться в деятельность кредитных кооперативов, за исключением случаев, предусмотренных законодательством Российской Федерации.
Федеральные органы исполнительной власти осуществляют регулирование деятельности кредитных кооперативов и их союзов (ассоциаций) в следующих формах:
регистрация кредитных кооперативов и их союзов (ассоциаций);
контроль за деятельностью кредитных кооперативов и их союзов (ассоциаций) в соответствии с законодательством Российской Федерации;
применение мер ответственности к кредитным кооперативам и их союзам (ассоциациям) в случае нарушения требований законодательства Российской Федерации.
Контроль за деятельностью кредитных кооперативов и их союзов (ассоциаций) осуществляет уполномоченный федеральный орган исполнительной власти. В случае неоднократного или грубого нарушения кредитным кооперативом федерального закона или иных нормативных правовых актов, а также в случае систематического осуществления деятельности, противоречащей уставу кредитного кооператива, уполномоченный федеральный орган исполнительной власти, осуществляющий контроль за деятельностью кредитного кооператива, вправе предъявить требование о ликвидации кредитного кооператива в суд.
2.2.2 Имущество кредитного кооператива
Основа имущества всякого кооператива, в том числе кредитного, - это его паевой фонд, разделенный на паи (доли) его участников и составляющий минимальную гарантию интересов его возможных кредиторов.
Имущество кредитного кооператива образуется за счет:
обязательных паевых взносов и дополнительных паевых взносов членов кредитного кооператива;
доходов от собственной деятельности кредитного кооператива;
заемных средств;
иных не противоречащих законодательству Российской Федерации источников.
Сумма паевых взносов членов кредитного кооператива составляет паевой фонд кредитного кооператива. В паевой фонд кредитного кооператива могут вноситься начисления на паевые взносы.
Сумма паевых взносов и начислений на паевые взносы, вносимых членом кредитного кооператива в паевой фонд, образует его паевые накопления. При прекращении членства в кредитном кооперативе начисления на паевые взносы подлежат возврату члену кредитного кооператива.
Уставом кредитного кооператива может быть предусмотрено, что часть принадлежащего ему имущества составляет неделимый фонд кредитного кооператива. Решение об образовании и о размере неделимого фонда принимается общим собранием членов кредитного кооператива.
Неделимый фонд кредитного кооператива создается за счет вступительных и иных взносов, за исключением паевых взносов, и части доходов от собственной деятельности кредитного кооператива.
Неделимый фонд кредитного кооператива подлежит распределению между членами кредитного кооператива только в случае его ликвидации.
Фонды кредитного кооператива (паевой фонд, фонд финансовой взаимопомощи, резервный фонд, фонд развития и иные фонды), порядок их формирования, нормативы образования и использования определяются уставом кредитного кооператива.
Кредитный кооператив отвечает по своим обязательствам всем принадлежащим ему имуществом и не отвечает по обязательствам своих членов.
Член кредитного кооператива, по вине которого кредитный кооператив понес убытки, обязан возместить эти убытки. Убытки кредитного кооператива, понесенные по вине его члена, покрываются за счет его паевых накоплений или иным способом в соответствии с федеральными законами. Кредитный кооператив обязан возместить убытки, понесенные его членом по вине кредитного кооператива. При возникновении разногласий в отношении возмещения понесенных убытков вопрос решается в судебном порядке.
Обращение взыскания по долгам члена кредитного кооператива на его паевые накопления допускается только при недостатке иного имущества для покрытия таких долгов в порядке и в сроки, которые предусмотрены законодательством Российской Федерации. Взыскание по долгам члена кредитного кооператива не может быть обращено на неделимый фонд кредитного кооператива.
Лицо, вступающее в ранее созданный кредитный кооператив, несет ответственность по обязательствам кредитного кооператива, которые возникли до его вступления в члены кредитного кооператива, если это предусмотрено его уставом, при условии подтверждения в письменной форме данным лицом его ознакомления с обязательствами кредитного кооператива, имеющимися на момент вступления данного лица в кредитный кооператив, и при согласии нести по ним ответственность.
Доход, полученный кредитным кооперативом от предпринимательской деятельности, осуществляемой в соответствии с федеральными законами и уставом кредитного кооператива, распределяется между его членами в соответствии с порядком, определенным уставом кредитного кооператива.
2.3 Особенности кредитного кооператива (отличия кредитных кооперативов и банков)
Банки и иные кредитные организации являются, согласно ст. 1 закона от 2 декабря 1990 г. N 395-1 "О банках и банковской деятельности " (в редакции Федерального закона от 29.12.2006 N 246-ФЗ), организациями коммерческими, тогда как кредитные потребительские кооперативы строят свою деятельность на некоммерческой основе. Деятельность банков и иных кредитных организаций осуществляется в отношении неопределенного числа лиц, т.е. банк обязан заключать такого рода договор на одних и тех же условиях в отношении каждого обратившегося лица. Кредитные потребительские кооперативы принимают сбережения только своих пайщиков. В банк с просьбой о выдаче кредит может обратиться любое лицо - кредитный потребительский кооператив выдает займы только своим пайщикам. Таким образом, деятельность потребительского кредитного кооператива при внешнем сходстве с банковскими операциями отличается от них тем, что здесь отсутствует признак публичности, отсутствует рыночный характер отношений. Банки и кредитные организации действуют в ситуации неопределенности спроса и предложения, кредитные потребительские кооперативы граждан в каждый конкретный момент обладают точным знанием о потребностях их пайщиков в займах и возможностях их предоставления.
Проценты по займам и сбережениям в кредитных потребительских кооперативах рассчитываются также иначе, чем в банках, разница между процентом по займу и процентом по сбережениям здесь, как правило, меньше банковской - за счет того, что члены кооператива знают друг друга лучше, чем банк своих клиентов, и нет необходимости "страховать" высоким процентом риск невозврата займа или риск изменения рыночной конъюнктуры. Политику банка определяют акционеры и менеджеры, политику кредитного потребительского кооператива - сами пайщики. В каждом пайщике соединяется член кооператива, собственник и управленец, должник и кредитор.
Следующая таблица наглядно показывает отличия кредитных кооперативов от банков:
Таблица 1
Отличия между кредитно-потребительским кооперативом (КПК) и банком[7]
| Описание | КПК | БАНК |
| Организация |
создается гражданами по месту жительства или работы на основе объединения их личных сбережений без целей извлечения прибыли и является некоммерческой организацией для удовлетворения специфических нужд финансового характера только своих пайщиков путем оказания друг другу финансовой взаимопомощи |
создается бизнесменами - ограниченной группой лиц, объединивших крупные капиталы в целях извлечения прибыли, является коммерческой организацией для предоставления широкого спектра финансово-кредитных и других услуг неограниченному контингенту клиентов |
| Собственность |
пайщики КПК являются его собственниками и одновременно клиентами пай в общем капитале имеет определенную величину и не может быть продан на рынке ценных бумаг |
клиенты Банка не являются его собственниками, не будучи его акционерами, они лишь внешние клиенты акции имеют нарицательную стоимость и могут быть проданы на рынке ценных бумаг |
| Принятие решений |
члены КПК имеют по одному голосу, равные права, независимо от размеров вложенной или взятой в КПК суммы КПК проводит Общее собрание пайщиков, имеет собственное правление, ревизионную комиссию и кредитный комитет, избранными из числа пайщиков |
акционеры имеют число голосов, пропорционально числу акций Банки и их Филиалы возглавляются Директорами и Управляющими, политика Банка формируется Советом директоров и не зависит от мнения клиентов |
| Полномочия - контроль за принятием решений | пайщики в полной и равноправной степени осуществляют контроль за работой всех управляющих органов КПК в соответствии с Уставом | выборные органы из акционеров, вложивших наибольшие суммы денег и потому подвержены наибольшему риску, осуществляют и основной контроль |
| Результат | по итогам работы за период, согласно Уставу КПК, доходы распределяются в различные фонды, обеспечивающие устойчивость и безопасность деятельности КПК, оставшиеся средства распределяются между пайщиками | прибыль распределяется между акционерами по решению собрания акционеров пропорционально вложенным суммам |
| ВЫВОДЫ | Методы контроля и способ распределения ресурсов КПК обеспечивают прочную финансовую базу и действительное равноправие среди пайщиков. | Независимая от мнения большинства акционеров политика, проводимая руководством банка и выдача дивидендов может привести к существенному финансовому риску. |
Кредитные потребительские кооперативы не являются финансовыми пирамидами, ибо они строго соблюдают пределы численности организации, позволяющие обеспечить доступ каждого пайщика к финансовому управлению компании, каждый пайщик имеет право не только вносить паевые взносы и личные сбережения, но и получать займы, в кредитном кооперативе исключаются рисковые вложения средств с целью их быстрой "прокрутки" и преумножения. Принцип кредитных кооперативов в отличие от финансовых пирамид - не быстрые деньги немногим за счет большинства, а равные права всех на займы и сбережения, демократический контроль пайщиков за ведением дел в кооперативе, их право на информацию, надежность вложений за счет поиска безрисковых направлений деятельности.
Преимущества кредитных кооперативов перед коммерческими банками заключаются в некоммерческом характере деятельности: они нацелены на оказание услуг своим пайщикам на взаимовыгодной основе, а не на получение максимальной прибыли. Обслуживание ограниченного круга лиц и субсидиарная ответственность по обязательствам кооператива обусловливают снижение риска невозврата займов. Как показывает практика, инвестиционные риски в кредитных кооперативах также сведены к минимуму, и чаще всего обеспечивается полный возврат ссуд. Кредитный кооператив, доказав свою состоятельность кредитными историями своих пайщиков, может выступать и в качестве посредника – гаранта при проведении финансовых операций между производителями сельхозпродукции, областным и федеральным бюджетами.
3. Развитие кредитной кооперации и её перспективы
3.1 Уровень развитие кредитных кооперативов в России
В настоящее время создание и функционирование в Российской Федерации сельских финансовых организаций на кооперативной основе представлено тремя организационно-правовыми формами:
сельскохозяйственные потребительские кредитные кооперативы, создаваемые и действующие на основе Федерального Закона «О сельскохозяйственной кооперации»;
кредитные потребительские кооперативы граждан, создаваемые и действующие на основе Федерального Закона «О кредитных потребительских кооперативах граждан»;
кредитные потребительские кооперативы, создаваемые и действующие на основе ст. 116 Гражданского кодекса Российской Федерации.
Каждый федеральный закон определяет свои, отличительные от других, правовые нормы и условия создания и функционирования финансовых организаций.
Совокупность различных форм сельской кредитной кооперации представлена на рис.1.
Современная сельская кредитная кооперация представляет собой некоторое множество, как однородных, так и неоднородных самостоятельных кооперативных единиц: кредитных потребительских кооперативов граждан; сельскохозяйственных кредитных потребительских кооперативов; обществ взаимного кредита; кредитных кооперативов с товарными функциями и др. Это существенно усложняет введение унифицированных стандартов и норм, как государственного регулирования, так и саморегулирования.
В новой, реформируемой России судьба кредитной кооперации складывается пока что достаточно сложно. Причинами тому - недооценка государственной властью роли кооперации вообще, кредитной в особенности, в развитии рыночных отношений в стране, непонимание того факта, что любое рыночное хозяйство в первую очередь зиждется на огромной массе средних и мелких, а отнюдь не крупных предпринимателей, и именно средний слой формирует социальную среду, являющуюся необходимой для государственной политики по реформированию общества; несовершенство действующего в России законодательства, препятствующее вхождению кредитной кооперации в существующее правовое поле; наконец, сильное противодействие коммерческих банков, не желающих видеть в кредитных кооперативах достойных конкурентов.
Между тем, более пристальное внимание к кредитной кооперации со стороны государственной власти, а также ее заинтересованность и содействие в этом важном деле позволили бы:
хозяйствующим субъектам и населению российской провинции и малых городов обрести столь необходимый для них социально-экономический, политический и культурный статус в формирующейся отечественной рыночной экономике, возродить чувство хозяина, утраченное в командно-административной системе, поднять престиж крестьянского труда;
постепенно формировать сельский рынок товаров, труда и капиталов, остановить процесс натурализации обмена, унизительного и грабительского для села бартера, освободиться от ростовщических пут коммерческих банков;
на основе подъема производства фермерских и других хозяйств существенно снизить зависимость страны от импорта продовольствия, сельскохозяйственного сырья и другой продукции.
Следует заметить, что поскольку кредитная кооперация как разновидность кооперации вообще основывается на принципах самоуправления, взаимной ответственности по обязательствам и взаимной помощи, то масштабных материальных, финансовых и других затрат от государства она не потребует.
Прежде всего, от государства требуется решительность и последовательность законодателя, который принятием соответствующего закона открыл бы путь ее развитию. При этом, учитывая большие пробелы в действующих законах, следовало бы руководствоваться процедурами, отработанными мировой юридической практикой: с принятием очередного закона вносить, по возможности, в максимальном объеме изменения, дополнения, поправки в другие нормативные акты.
Хотя российские кредитные кооперативы еще очень малочисленны, не столь мощны по сравнению с другими кредитными организациями, уступая последним в финансовом, материально-техническом отношении, кадровом обеспечении, все же есть основания утверждать, что их ожидают неплохие перспективы. Во-первых, они оказались надежными и достаточно устойчивыми структурами в условиях общеэкономического спада и острого банковского кризиса. И объясняется это вовсе не тем, что к начальной фазе банковского кризиса кредитные кооперативы еще не успели интегрироваться в систему российских финансовых рынков.
Процесс формирования общенациональной системы кредитной кооперации сталкивается с определенными трудностями. Они обусловлены несовершенством правовой базы деятельности, отсутствием государственных органов регулирования, недостаточным вниманием к проблемам сельской кредитной кооперации федеральных и региональных органов власти. Большие надежды в деле развития сельской кредитной кооперации представители малых форм аграрного бизнеса связывают с началом реализации приоритетного национального проекта «Развитие АПК».
Анализ состояния сельской кредитной кооперации
Несмотря на сравнительно быстрый рост численности сельских кредитных кооперативов, потенциал для их развития остается огромным. По данным проводимого Фондом Развития Сельских кредитных кооперативов (далее ФРСКК) ежегодного социологического опроса сельских кредитных кооперативов неудовлетворенный спрос на займы членов кооперативов колеблется от 50% до 75%.
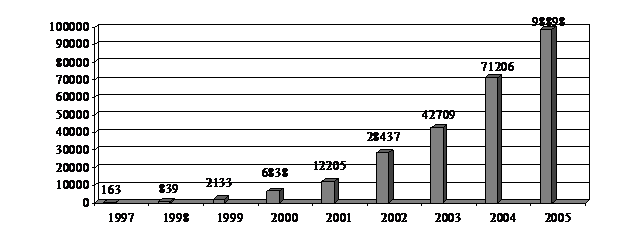 За
последние годы в Российской Федерации неуклонно расширяется членская база
сельской кредитной кооперации (рис.2).
Рис. 2. Динамика членской базы сельской кредитной кооперации в Российской Федерации[8]
Ареал распространения сельских кредитных кооперативов в Российской Федерации постоянно расширяется. По данным мониторинга ФРСКК в настоящее время сельская кредитная кооперация представлена в 62 субъектах Российской Федерации, 373 сельских районах и в более 792 сельских поселениях, что дает основание считать ее неотъемлемым элементом кредитно-финансового обслуживания сельских территорий.
Самая высокая плотность размещения сельских кредитных кооперативов наблюдается в Центральном (в основном Белгородская обл.), Южном, Приволжском и Сибирском федеральных округах. Сельские кредитные кооперативы здесь широко представлены не только в районных центрах, но и в сельских муниципальных образованиях.
Низкий уровень активности по созданию кредитных кооперативов сохраняется в республиках Северного Кавказа, в автономных округах Северо-Западного, Сибирского и Дальневосточного федеральных округов. Региональная характеристика системы сельской кредитной кооперации в России по состоянию на 01.01.06 г. отражена в таблице 2.
Таблица 2
Распределение сельских кредитных кооперативов по федеральным округам Российской Федерации (на 01.01.2006 г.)[9]
| Сельские кредитные кооперативы - всего | Из них сельскохозяйственные кредитные потребительские кооперативы (СКПК) | |
| Российская Федерация | 872 |