История кооперации
Анализ структуры членов сельских кредитных кооперативов в Российской Федерации показывает, что средний и мелкий сельскохозяйственный товаропроизводитель активно пользуется услугами сельских кредитных кооперативов.
В настоящее время в сельской кредитной кооперации преобладающее влияние в структуре членской базы (более 80 %) имеют граждане, ведущие личное подсобное хозяйство. Причем, часть членов, относящихся к данной категории, являются активными заемщиками. Другая же часть сельских граждан (в основном пенсионеры) предпочитают сохранять в кооперативе свои сбережения. В целом такая структура по существу соответствует положению ст.4, п.8 ФЗ «О сельскохозяйственной кооперации» о том, что «кредитные кооперативы образуются для кредитования и сбережения средств членов» (рис. 3).
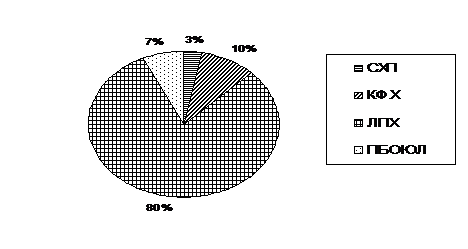
Рис.3. Структура членов сельских кредитных кооперативов (по данным за 2005 г.)[10]
Таким образом, создание кредитных кооперативов следует рассматривать в качестве важнейшей составляющей в реализации приоритетного национального проекта «Развитие АПК» в части, стимулирования развития малых форм хозяйствования.
Сельскохозяйственные кредитные потребительские кооперативы (СКПК) образуют центральное звено сельской кредитной кооперации в России, с участием которого должны осуществляться основные мероприятия, связанные с реализацией приоритетного национального проекта «Развитие АПК». Как уже отмечалось выше, в России их насчитывается более 470. Многие из этих кооперативов достигли существенных результатов в части оказания финансового содействия своим пайщикам. Несмотря на то, что на их долю приходится немногим более 50% численности всех структур в системе сельской кредитной кооперации, в общей численности пайщиков, размере активов и величине кредитного портфеля СКПК занимают от 78 до 88 процентов (табл. 3)
Таблица 3
Основные показатели развития сельскохозяйственных кредитных потребительских кооперативов в Российской Федерации (по данным на 01.10. 05)[11]
|
Федеральный округ (ФО) |
Кол-во регионов | Количество СКПК | Количество членов | Активы, млн. руб. | Остаток ссуд, млн. руб. |
| Центральный | 18 | 42 | 2 870 | 96,4 | 87,4 |
| Северо-Западный | 11 | 22 | 3 197 | 57,7 | 49,0 |
| Южный | 13 | 132 | 49 836 | 1 026,3 | 898,9 |
| Приволжский | 15 | 108 | 7 192 | 459,9 | 429,9 |
| Уральский | 6 | 26 | 731 | 14,0 | 13,8 |
| Сибирский | 16 | 97 | 8 647 | 165,1 | 156,5 |
| Дальневосточный | 10 | 19 | 769 | 15,3 | 13,2 |
| Итого | 89 | 446 | 73 242 | 1 835 | 1 649 |
Реализация национального проекта «Развитие АПК» предусматривает участие ОАО «Россельхозбанк» и других кредитных организаций в развитии системы кредитной кооперации. Россельхозбанк планирует в течение 2006-2007гг. создать не менее 1000 сельскохозяйственных кредитных потребительских кооперативов. Роль других кредитных организаций заключается в предоставлении кредитных ресурсов сельским кредитным кооперативам. Государство стимулирует развитие такого взаимодействия путем субсидирования части затрат кредитных кооперативов на уплату банковских процентов и возмещение из расчета 90% произведенных затрат на выплату стоимости вознаграждения по гарантии или по договору поручительства в соответствии с постановлением Правительства Российской Федерации № 249 от 22 апреля 2005 года.
3.2 Кредитная кооперация Удмуртской Республики
На современном этапе развитие сельской кредитной кооперации в Удмуртии можно охарактеризовать как «Программно-целевой метод развития», который предусматривает формирование устойчивой региональной системы финансовых услуг кооперативного характера при регулирующем воздействии Правительства Удмуртской Республики.
В декабре 2002 года Государственным Советом УР принята Целевая республиканская программа «Развитие сельской кредитной кооперации в УР на 2003 – 2006 годы». Кроме того, между Правительством УР и Фондом развития сельской кредитной кооперации подписано соглашение, которое регулирует совместную деятельность сторон в развитии системы сельской кредитной кооперации на территории Удмуртии. В республике зарегистрировано 10 сельскохозяйственных кредитных кооперативов, один из них – РСПК ВФ «Зардон» выполняет функции кооператива второго уровня.
Таблица 4
Действующие сельскохозяйственные кредитные кооперативы в УР (на 01.04.04г.)[12]
| № | Наименование | Паевой фонд (тыс.руб.) | Число пайщиков | Наличие филиалов | Кредитный портфель (тыс.руб.) | Год образования |
| 1 | Зардон | 1660 | 450 | 3 | 11000 | 1998 |
| 2 | Дятлевский | 90 | 11 | - | 150 | 1999 |
| 3 | Нива | 60 | 17 | - | 380 | 1999 |
| 4 | Пригородный | 200 | 9 | - | 300 | 1999 |
| 5 | Глазовский | 800 | 5(юр.л.) | - | 800 | 1999 |
| 6 | Эгра | 220 | 8 | - | 300 | 2000 |
| 7 | Агрокредит | 600 | 94 | - | 5000 | 2002 |
| 8 | Надежда | 25 | 5 | - | 25 | 2003 |
| 9 | Алтын | 25 | 5 | - | Нет данных | 2003 |
| 10 | Источник жизни (ИЖ) | 9 | 15 | - | 200 | 18.02.2004 |
Реализация мероприятий Программы в УР позволяет создавать финансовую базу для самостоятельного развития кредитных кооперативов в последующем и обеспечить объем кредитования в сумме 200 миллионов рублей через сельские кредитные кооперативы за время работы программы.
Цели и задачи республиканской целевой программы «Развитие сельской кредитной кооперации в УР на 2003 – 2006 годы»:
снижение стоимости кредитов, привлекаемых сельскохозяйственными кредитными кооперативами;
создать на территории УР региональную систему финансовых услуг кооперативного характера, позволяющую накапливать и эффективно размещать финансовые средства в сельскохозяйственное производство;
стимулировать предпринимательскую активность сельского населения, оздоровить экономическую ситуацию и снизить социальную напряженность в районах с высоким уровнем безработицы;
привлечь дополнительные инвестиции с сельскохозяйственное производство республики.
Стратегическим показателем успешного решения задач Программы станет повышение эффективности работы субъектов малого предпринимательства в сельском хозяйстве Удмуртской Республики.
Также в течение последних лет в Удмуртии идет процесс создания кредитно-сберегательных кооперативов. На данный момент зарегистрировано шесть таких кооперативов в районах республики. К примеру, кредитный кооператив «Зардон» привлек из разных источников 10 миллионов рублей.
Таблица 5
Основные показатели финансово-хозяйственной деятельности кредитного кооператива «Зардон» в динамике[13]
| Показатель | 01.01.01 | 01.01.02 | 01.04.03 | 01.01.04 |
| Членская база | 15 | 140 | 440 | 600 |
| Паевой капитал (тыс.руб.) | 100 | 545 | 1347 | 2000 |
| Сумма максимального кредита | 250 | 350 | 600 | 600 |
| Сумма минимального кредита | 20 | 5 | 5 | 5 |
| Резервный капитал | 20 | 42 | 155 | 300 |
| Выдано займов (тыс.руб.) | 646 | 5192 | 16296 | 20000 |
| В т.ч. с возмещением % ставки из бюджета УР | 0 | 0 | 1865 | 0 |
| Привлечено сберегательных займов | 0 | 0 | 2940 | 5000 |
| Лимит ФРСКК (тыс.руб.) | 500 | 5000 | 8000 | 10000 |
| Привлечено от прочих источников |