Анализ создания совместных предприятий
ВВЕДЕНИЕ
1. Основные условия создания совместных предприятий
1.1. Цели создания СП
1.2. Поиск и выбор иностранного партнера
1.3. Место расположения СП
1.4. Формирование уставного фонда
Раздел 2. Основные условия деятельности совместных предприятий
2.1. Материально-техническое снабжение и сбыт продукции
2.2. Варианты создания и деятельности совместных предприятий
3. Технико-экономическое обоснование создания совместного предприятия
3.1. Расчет потребности в оборудования и рабочих
3.2. Расчет зарплаты промышленно-производственного персонала
3.3. Расчет потребности в основном и оборотном капитале
3.4. Источники финансирования
4. Расчет себестоимости и цены изделия
4.1. Расчет материальных затрат
4.2. Расчет прямых затрат на оплату труда
4.3. Смета общепроизводственных расходов
4.4. Калькуляция и расчет цены изделия
4.5. Определение точки безубыточности производства
4.6. Динамика технико-экономических показателей и расчет эффективности капиталовложений
4.7. Подписание уставных документов СП
ВЫВОДЫ
Список использованной литературы
ВВЕДЕНИЕ
Сам термин «совместное предприятие» возник по аналогии с английским «Joint venture», которым обозначался этот тип предприятий на западе. По данным ученых, это обозначение возникло в Великобритании для определения объединений «Мерчант Венчерс», «Джентелмен Адвенчерс», занимавшихся торговлей в XVI и XVII вв. Первые совместные предприятия были созданы в эпоху так называемой свободной конкуренции в IX веке. В XX веке совместные предприятия получили широкое распространение в сфере обращения.
Термином «совместное предпринимательство» в современной западной экономической литературе обозначаются различные формы межфирменного сотрудничества или кооперации. В более узком смысле СП определяется как созданная двумя или более партнерами экономическая единица – предприятие, где обе стороны имеют помимо вклада в качестве денежного капитала право на принятие решений, влияющих на управление данным предприятием.
Совместное предприятие - это объединение инвестиций (как правило, в форме юридического лица), принадлежащих двум и более лицам (физическим или юридическим), одно из которых является неместным или иностранным, а также иностранному государству, произведенное на территории принимающего государства для осуществления предпринимательской деятельности.
Анализ создания совместных предприятий (СП) в современный период позволяет выделить следующие основные фазы: мотивы создания; выбор партнера; принятие решения о создании; создание и планирование деятельности; оценка работы.
1. Основные условия создания совместных предприятий
1.1. Цели создания СП
Можно выделить три категории причин образования СП: внутренние, внешние и стратегические. Внутренние мотивы предполагают (среди прочего) совместное несение рисков и расходов, создание благоприятного режима для инноваций и облегчение доступа к сырьевым ресурсам. Внешние мотивы - ослабление политической напряженности и борьба с транснациональной конкуренцией. Кроме того, СП могут служить средством для решения стратегических задач компаний, например, расширения диверсификации. В таблице представлен детализированный перечень мотивов создания СП.
Следует иметь в виду, что ни один из перечисленных мотивов не может быть единственным и достаточным условием для создания СП. Фактически обоснованием создания его как оптимальной модели зарубежного бизнеса служит обычно сочетание нескольких факторов. Образование СП может быть особенно продуктивным как способ снижения рисков, поскольку в данном случае он распределяется между партнерами (двумя и более). Еще важнее то, что руководители могут привлечь более широкий круг опытных работников. Наконец, поскольку в некоторых странах не разрешено организовывать фирмы со 100-процентным иностранным капиталом, СП в ряде случаев становятся единственно возможным инструментом прямых инвестиций за рубежом.
Риск, как правило, обусловливается неопределенностью, которая часто характеризует обстановку в экономике развивающихся стран или в отраслях, переживающих бурные изменения в технологии. В этих случаях СП - идеальное решение, поскольку, таким образом, значительно снижается степень риска. При наличии благоприятного инвестиционного климата в стране степень риска привлеченного партнера значительно снижается.
Располагая определенным капиталом предполагается создать СП по производству деталей для снабжения ими ремонтных доков города Севастополя и Крымского полуострова.
Таким образом, при создании данного СП будет решаться сразу ряд определенных задач:
получение прибыли от деятельности субъекта предпринимательства, а как следствие поступление налогов в местный бюджет;
решение социальных проблем, в частности, занятости населения;
бесперебойное обеспечение запасными частями ремонтных предприятий.
Данный комплекс задач вполне решаем, если создать совместное предприятие с иностранным инвестором с целью привлечения живых инвестиций без участия банковского сектора. Мощность СП предполагается 2700 шт. изделий в год при 2 сменном режиме работы.
1.2. Поиск и выбор иностранного партнера
При выборе партнёра для создания СП нужно обязательно учитывать основные проблемы, возникающие при этом.
Много написано о трудностях работы партнеров, чье мировоззрение сформировалось в принципиально разных культурных сферах, и о путях разрешения этой проблемы. Существуют разногласия и в вопросе об асимметрии вкладов. Актуально привлечение такого партнера, который мог бы внести большую долю основного капитала, поскольку трудовое участие каждого партнера в СП во многом зависит от их доли. Важно выбрать таких партнеров, которые действительно необходимы и глубоко заинтересованы в результатах. Имеет значение и фактор времени, необходимого для того, чтобы выбрать партнера и удостовериться, что преимущества выбора не окажутся краткосрочными. При выборе партнеров появилась альтернатива привлечения двух наиболее перспективных, с точки зрения менеджмента, и обеспеченных, с точки зрения финансового анализа, партнеров: болгарской фирмы ООО «Инавтосервис» и ОАО “ЭКСПОРТ РЕСУРС“ ООО «Инавтосервис» занимается производством и продажей запасных частей к автомобилям, суднам и тяжелому машиностроению. ООО «Инавтосервис» создано в 1997 году частными лицами. Анализ состава и структуры средств ООО «Инавтосервис» и их источников за 2006–2007 годы по данным финансовой отчетности показал: На 1 января 2008 года общая стоимость имущества предприятия составила 44 321 тыс.евро. В рассматриваемом периоде (1 января 2006 года – 1 января 2007) стоимость имущества ООО «Инавтосервис» увеличилась в 2,2 раза, что в абсолютном выражении составляет 24 181 тыс. евро.
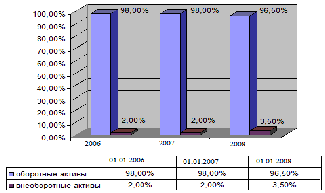 На
протяжении
анализируемого
периода наблюдается
стабильное
увеличение
чистого оборотного
капитала - с 1
913 тыс. евро. на
01.01.2006 до 2 398 тыс.евро
на 31.12.2007. Данный
результат
вызван, в основном,
хорошей деятельностью
предприятия.
Об этом свидетельствует
коэффициент
мобилизации
накопленного
капитала. Удельный
вес постоянных
активов в общей
стоимости
имущества к
концу рассматриваемого
периода составил
3,5%, что в абсолютном
выражении
составляет
1 561 тыс. евро. Подобное
соотношении
постоянных
и оборотных
активов характерно
для торговых
предприятий
среднего бизнеса,
которые, как
правило, не
относятся к
фондоемким
предприятиям.
Соотношение
внеоборотных
и оборотных
активов представлено
на диаграмме:
Рис. 1.1. Соотношение внеоборотных и оборотных активов
Основными составляющими постоянных активов на конец анализируемого периода являются основные средства (100% или 1 561 тыс. евро). В течение рассматриваемого периода доля основных средств увеличилась на 9,3%.
На начало 2006 года текущие активы составляли 98,0% общей суммы имущества предприятия (19 743 тыс.евро в абсолютном выражении). Говоря о структуре активов предприятия, отмечу, что большой удельный вес текущих активов обеспечивает маневренность предприятия. Это положительный фактор.
Таблица 1.1. Расчет динамики коэффициента самофинансирования
| Позиции | 01.01.2006 | 01.01.2007 | 01.01.2008 |
| Накопленный капитал (тыс. рублей). | 2310 | 3430 | 3969 |
| Прирост (тыс. рублей). | 0 | 1120 | 529 |
| Чистая прибыль (тыс. рублей). | - | 1487 | 805 |
| Коэффициент самофинансирования (%) | - | 75 | 66 |
В течение анализируемого периода значение коэффициента составляет более 65 %. Значения коэффициента свидетельствуют о том, что основная доля чистой прибыли направляется на увеличение накопленного капитала (на увеличение собственного капитала организации). Данный факт положительно характеризует ООО «Инавтосервис» с точки зрения организации финансовой деятельности.
Вторым предприятием, на котором могут остановит свой выбор отечественные предпрениматели с целью создания СП – это российская фирма ОАО “ЭКСПОРТ РЕСУРС“. Предметом деятельности ОАО “ ЭКСПОРТ РЕСУРС“ является:
производство и реализация товаров народного потребления;
машиностроение и металлообработка;
производство стальных заготовок;
производство и реализация станков и механизмов.
Анализ финансовых результатов деятельности предприятия включает исследование, во - первых, изменений каждого показателя за текущий анализируемый период (горизонтальный анализ), во - вторых, исследование структуры соответствующих показателей и их изменений (вертикальный анализ), в - третьих, изучение динамики изменения показателей финансовых результатов за ряд отчетных периодов (трендовый анализ показателей).
Проведем вертикальный анализ финансовых результатов ( табл. 1.2 ).
Таблица 1.2. Вертикальный анализ финансовых результатов
| ПОКАЗАТЕЛЬ | 2006 год | 2007 год | ||
| тыс. евро | % | тыс. евро | % | |
| 1. Всего доходов и поступлений | 44612 | 100,0 | 31016 | 100,0 |
| 2. Выручка от реализации продукции без НДС и акцизов | 43067 | 96,5 | 28913 | 93,2 |
| 3. Затраты на производство реализованной продукции | 41249 | 95,8 | 26151 | 90,4 |
| 4. Результат от реализации | 1818 | 4,2 | 2761 | 9,6 |
| 5. Прочие доходы | 1545 | 3,5 | 2103 | 6,8 |
| 6. Прочие расходы | 1581 | - | 3769 | - |
| 7. Балансовая прибыль | 1782 | 4,0 | 1095 | 3,5 |
| 8. Платежи в бюджет | 623 | 35,0 | 785 | 71,7 |
| 9. Чистая прибыль | 1158 | 2,6 | 309 | 1,0 |
Показатель по строке 2 уменьшился (соответственно увеличился показатель по строке 5). Это говорит о том, что предприятие все больший доход получает не от основной деятельности, эту тенденцию следует признать позитивной, если она осуществляется не в ущерб основной деятельности. Но так как внериализационные операции принесли предприятию убыток в 2007 году, следует задуматься о снижении доли внериализационных операций, получаемых не от основной деятельности.
Уменьшение показателя по строке 3 - положительная тенденция. Затраты на производство падают, следовательно увеличивается возможность получения предприятием дополнительной прибыли, повышается конкурентноспособность продукции.
Рост показателя по строке 4 благоприятен и говорит об увеличении рентабельности продукции и относительном снижении издержек производства и обращения.
Но снижение показателя по строке 7 носит явно негативный характер, свидетельствующий об отрицательных тенденциях в организации производства на данном предприятии.
Для анализа и оценки уровня и динамики показателей финансовых результатов деятельности предприятия составляется таблица 1.3.
В отчетном периоде снизилась выручка от реелизации у ОАО “ЭКСПОРТ РЕСУРС“ более чем на 32 % , но также снизилась и себестоимость реализованных работ и услуг, что характерно, темп снижения себестоимости больше, чем темп снижения выручки от реализации. Это положительный момент, который говорит о снижении переменных расходов на производство продукции и оказание услуг и является фактором повышения прибыльности хозяйственной деятельности предприятия. В связи с этим прибыль от реализации продукции (работ, услуг ) в 1998 году возросла более чем на 50%, по сравнению с 2006 годом.
Таблица 1.3. Горизонтальный анализ и динамика финансовых результатов (тыс. евро)
| Наименование показателя | 2006 год | 2007 год |
Абсол. отклон. |
Относит отклон. |
|
Выручка (нетто)от реализации товаров, продукции, работ, услуг ( за минусом НДС, акцизов и др. ) |
43067 |
28913 |
-14154 |
67,13 |
|
Себестоимость реализации товаров, продукции, работ, услуг |
41249 |
26151 |
-15097 |
63,40 |
| Коммерческие расходы | - | - | - | - |
| Управленческие расходы | - | - | - | - |
| Прибыль ( убыток ) от реализации | 1818 | 2761 | 942 | 151,84 |
| Проценты к получению | - | - | - | - |
| Проценты к уплате | - | - | - | - |
| Доходы от участия в других организациях | - | - | - | - |
| Прочие операционные доходы | 37 | 276 | 238 | 732,10 |
| Прочие операционные расходы | 669 | 405 | -264 | 60,55 |
| Результат от прочей реализации | -631 | -129 | 502 | 20,48 |
|
Прибыль (убыток) от финансово- хозяйственной деятельности |
1186 |
2632 |
1445 |
221,78 |
| Прочие внереализационные доходы | 1507 | 1827 | 319 | 121,21 |
| Прочие внереализационные расходы | 911 | 3364 | 2452 | 368,90 |
|
Сальдо доходов и расходов от внереализационных операций |
595 |
-1537 |
-2132 |
-258,15 |
| Прибыль ( убыток ) отчетного периода | 1782 | 1095 | -687 | 61,44 |
| Налог на прибыль | 623 | 785 | 161 | 125,91 |
| Чистая прибыль | 1158 | 309 | -848 | 26,74 |
| Отвлеченные средства | - | 1076 | 1076 | |
|
Нераспределенная прибыль(убыток) отчет- ного периода |
1158 |
-766 |
-1924 |
-66,15 |
Результат от прочей реализации - убыток как в 2006, так и в 2007 году, стал меньше в 2007 году, что является еще одним положительным моментом и позволило в 2007 году повысить показатель прибыли от финансово - хозяйственной деятельности по сравнению с 2006 годом более чем в два раза.
Но результат от внериализационных операций в 2007 году был значительно хуже, чем в 2006 году. Это существенно снизило преимущества результатов хозяйственной деятельности предприятия в 2007 году по сравнению с 2006 годом. И под влиянием результата от внериализационных операций балансовая прибыль 2007 года ниже аналогичного показателя 2006 года почти на 40%. Этот факт указывает на узкое место в деятельности предприятия и обращает внимание на необходимость снижения внериализационных убытков.
1.3. Место расположения СП
Главный вопрос ТЭО СП - целесообразность совместного предпринимательства с участием данных партнеров в конкретном регионе. Иностранные инвесторы обычно хотят получить обоснования по вопросам:
какова действующая на территории государства-реципиента система налогообложения и финансирования совместного предпринимательства;
каковы перспективы использования местной рабочей силы;
какова обеспеченность сырьевыми и энергоресурсами;
наличие у местных партнеров свободно конвертируемой валюты.
Местом расположения СП было выбрано Севастополь. Севастополь — город государственного значения на Украине, город-герой. Расположен на черноморском побережье Крымского полуострова. Основан русской императрицей Екатериной II в 1783 году, как крепость и, впоследствии, порт. Севастополь сегодня — крупнейший незамерзающий морской торговый, рыбный порт, промышленный, научно-технический, рекреационный и культурно-исторический центр Крыма.
Кроме того в пользу выбора места ддя СП говорят следующие факторы. Общая площадь территории города составляет 1079 кмІ, при этом акватории внутренних морских бухт занимают 216 кмІ. Город Севастополь расположен в юго-западной части Крыма на Гераклейском полуострове. Климат на территории, находящейся в подчинении Севастопольского горсовета близок к субтропическому климату Южного берега Крыма.
Среднемесячная температура воздуха в течение всего года является положительной. Самый холодный месяц — январь (средняя температура +1,3 єС), самый тёплый — июль (+23,2 єС). Температура поверхностного слоя воды Чёрного моря у побережья Севастополя также всегда выше нуля, а в июле составляет 22,2 єС. Атмосферные осадки в течение года выпадают довольно равномерно: от 280 до 400 мм/гг. Таким образом, в таких благоприятных климатических условиях, производство будет работать круглогодично не снижая оборотов и пр этом не зарачивая огромных средств на отопление производственных площадей.
По данным городского комитета статистики г.Севастополя, постоянное население центральной части города составляло 377,2 тысяч человек, из них городское население — 358,1 тысяч человек, сельское население — 21,4 тысячи человек. Городская агломерация Севастополя, занимающая 1 079 кв.км, имеет население около 960 тысяч человек.
Севастополь — второй по уровню занятости после Киева: на фоне увеличения общего числа занятого населения с 61,7 % до 62,9 % отмечается позитивная тенденция движения рабочей силы: коэффициент замещения уволенных работников вырос до 104,5 %. Все эти данные свидетельствуют об отсутствии с набором персонала и кроме того персонала высококвалифицированного, поскольку в регионе присутствует достаточное количество ВУЗов технического профиля.
В Севастополе работает несколько судоремонтных и судостроительных заводов, среди них — одно из крупнейших подобных предприятий Азово-Черноморского региона с более чем 200-летней историей — ОАО «Севастопольский морской завод». Это свидетельствует о наличии рынков сбыта и постоянных заказчиков, кроме того относительная близость металлургического завода г. Керчи и развитости транспортной инфраструктуры: ж/д и морской транспорт - можно говорить о преимуществах месторасположения в плане наличия сырьевой базы.
1.4. Формирование уставного фонда
Вклады в уставный капитал предприятия с иностранными инвестициями оцениваются по согласованию между его участниками на основе цен мирового рынка. При отсутствии таких цен стоимость вкладов определяется по договоренности участников. Оценка может осуществляться как в рублях, так и в валюте. Создание совместного предприятия требует технико-экономического обоснования (ТЭО). ТЭО даст ответ на вопросы, жизненно важные для партнеров: что каждый будет иметь в результате объединения своих капиталов и усилий и что нужно для этого сделать. ТЭО СП - примерный финансовый расчет рентабельности СП, полномасштабное исследование трех важнейших вопросов:
каков внешний и внутренний рынок предполагаемой к выпуску продукции (услуг), какова его наполняемость;
каковы цены на планируемую продукцию и какова их тенденция;
каковы издержки производства этой продукции (услуг).
Когда в СП вкладываются средства разных собственников, то в этом случае в нем действуют две разные по своему содержанию формы собственности, происходит их объединение и образование на этой базе совместной формы собственности, совладельцы которой, однако, сохраняют свои права как на внесенную ими часть материальных и финансовых средств в общий котел, так и на соответствующую этой доле часть доходов от реализации произведенных товаров и услуг. Следовательно, совместный характер собственности и является одной из характерных черт СП. Совместные предприятия представляют собой специфический вид собственности, возникающий в ходе развития международного экономического сотрудничества.
Участники СП совместно распределяют доходы, сообща несут все убытки и риски, объединено управляют всеми производственными и реализационными циклами, быстро реагируют на изменяющуюся политическую ситуацию в станах базирования. Однако при всем при этом каждый из партнеров реализует свои собственные интересы. Если совместное предприятие создано на коммерческих началах с западным или восточным партнером, то российской стороне в любом из этих вариантов противостоит иностранный капитал, обладающий возможностью своего приложения к делу во многих уголках земного шара.
Таблица 1.4. Варианты создания и деятельности СП
| Параметры СП | Варианты СП | |
| 1 | 2 | |
| Объём производства, ед. | 2700 | |
| Объём реализации на внутреннем рынке, ед. | 1500 | |
| Объём реализации на внешнем рынке, ед. | 1200 | |
|
Потребные капвложения, тыс. грн., в том числе: - вклад отечественного партнёра (ОП) - вклад зарубежного партнёра (ЗП) |
60% 40% |
30% 70% |
| Размер долгосрочного кредита, тыс. грн. | - | 50% вклада ОП |
| Порядок оплаты аренды земельного участка |
Разовый в составе УФ |
Ежегодный платёж |
| Отчисления в резервный фонд, % | 10 | 10 |
| Отчисления в фонд развития СП, % | 5 | 5 |
В таблице 1.4. видно распределение капиталовложений исходя из вариантов привлечения иностранного партнера. Так при привличении ООО «Инавтосервис» (1 вариант) оно инвестиует 40% капиталовложений, при привлечении в кчестве партнера ОАО “ЭКСПОРТ РЕСУРС“ (2 вариант) оно готово инвестировать 70%, однако при этом СП придется взять кредит в размере 50% вклада отечественного партнёра. При этом был выбран вариант с одинаковым объемом выпуска продукции и распределении его на внутреннем и внешнем рынках, при таких условиях возможно наиболее точно и четко отследить влияние иностранного элемента при создании СП, а именно, его влияние на формирование уставного фонда и последующее распределение прибыли.
Раздел 2. Основные условия деятельности совместных предприятий.
2.1. Материально-техническое снабжение и сбыт продукции
Стратегия развития судостроения на период до 2020 года, "Общегосударственная целевая экономическая программа развития кораблестроения на период до 2035 года" не имеют конкретных целей. Ассоциация судостроителей Украины "Укрсудпром" еще на стадии разработки не согласилась с их положениями. Данная программа должна содержать конкретику в отношении государственной поддержки каждого предприятия - судостроительных и судоремонтных заводов, предприятий машиностроительного и морского приборостроения, научно-исследовательских и проектно-конструкторских институтов.
В "Укрсудпроме" заявляют, что судостроение Украины выживает в основном за счет работы на иностранного заказчика. Свыше 80% судов строятся по зарубежным контрактам. На "мель" загоняют отечественных судостроителей несовершенное налоговое законодательство и отсутствие гарантийных финансовых механизмов. Виктор Лисицкий считает, что важным фактором, влияющим на деятельность предприятий судостроительного комплекса Украины, является налоговая система. Как известно, Налоговый кодекс Украины до сих пор не принят Верховной Радой. Ассоциация судостроителей Украины в свое время подала свои предложения, которые способствовали бы функционированию украинского судостроения и сотрудничеству его с отечественными судовладельцами. Наши производители судов проигрывают в конкурентной борьбе на мировых рынках. Нужно соответственно обеспечить регуляторную и налоговую среду для отрасли, как это сделано для судостроителей в Южной Корее, Японии, Китае. Должна быть предоставлена поддержка со стороны государства национальному судовладельцу, прежде всего, путем льготного налогообложения эксплуатации судов, построенных на отечественных верфях. Согласно информации "Укрсудпрома" анализ практики мирового судоходства свидетельствует о широком использовании абсолютным большинством судоходных государств протекционистских мер в отношении своего судостроения и флота. Ярким примером такого подхода является действующее законодательство США, стран ЕС, обеспечивающее государственную поддержку развития судостроения и безусловное право национального перевозчика на транспортировку 50% грузов страны происхождения. Этот опыт целесообразно использовать и в Украине.
Украина занимает 15-е место среди передовых судостроительных стран, ее доля на мировом рынке весьма скромна: общий объем поставок, не превышающий 0,5% от объема поставок мирового рынка. Согласно анализу, выполненному Американским Бюро Судоходства (ABS), в среднем темпы роста дедвейта (полной грузоподъемности) мирового флота составляют 2,3% ежегодно. Потребность в строительстве новых судов состоит из необходимости в судах для увеличения флота и потребности в судах для замены списаных. Несмотря на то, что тоннаж мирового флота постоянно растет, его средний возраст также увеличивается. На новые заказы влияют такие факторы, как изменение фрахтовых ставок, наличие кредитов, состояние рынка судостроения и пр. Примерно до 1990 года отечественное судостроение (тогда еще советское) являлось одним из главенствующих в мире. Среди других производителей ему доставалась примерно треть мировых заказов. Советский Союз занимал тогда не последнее место среди десятка лидирующих стран по линии гражданского судостроения. Тогда в СССР было собрано 50% тоннажа морского транспортного флота страны. При этом доля среди рыбопромысловых судов была равна 60%, а среди речного флота и все 80%. Нельзя не отметить тот факт, что Советский Союз того времени ежегодно выпускал кораблей и судов для ВМФ общим водоизмещением более 300 тыс. тонн. После распада СССР на территории Украины осталась мощная судостроительная база. Основная ее часть входит в структуру Министерства промышленной политики Украины. Это 11 судостроительных заводов, которые давали более 30% судостроительной продукции СССР, 7 предприятий судового машиностроения, 11 предприятий морского приборостроения, 27 отдельных научно-исследовательских институтов и конструкторских бюро. Кроме того, Украина располагает рядом судостроительных и судоремонтных предприятий, подчиненных Минтрансу, Комитету рыбного хозяйства и Министерству обороны.
Большинство предприятий и организаций отрасли входят в состав негосударственной Ассоциации судостроителей Украины («Укрсудпром»), которая призвана представлять и защищать интересы ее членов в государственных и других структурах.
С распадом СССР судостроение Украины попало в длительную полосу спада. Он продолжался до 1999 года и в значительной степени был обусловлен сведением до минимума государственных заказов на судостроение. Всего с 1992 по 2003 год 11 верфей и заводов страны выпустили 237 плав. единиц общей стоимостью 1,5 млрд долларов. При этом отечественные заказы были минимальны – 30 единиц на сумму в 75 млн долларов. С 2000 года на предприятиях начался рост объемов выпуска продукции. В 2005-2006 годах судостроительными заводами построено и передано заказчикам 72 судна общей стоимостью 140,5 млн долларов. Выполнены судостроительные работы на общую сумму в 232 млн гривен.
В 2007 году были заключены новые контракты, которые позволили обеспечить работу в дальнейшем. Для того, чтобы разобраться в ситуации на рынке и перспективах его развития, проанализируем положение на нескольких судостроительных заводах и верфях.
В мировом масштабе отрасль – одна из наиболее привлекательных. Спрос на грузовые перевозки растет день ото дня. Заказчики обивают пороги судостроительных компаний, портфели заказов которых расписаны на годы вперед. Производственных мощностей в Украине более, чем достаточно.
Ситуация в судостроении остается сложной. Однако потенциал у нас пока еще имеется. На мировой рынок украинские судостроители с успехом могут поставлять полнокомплектные суда: балкеры и танкеры дедвейтом до 100 тыс тонн, сухогрузные суда до 30 тыс тонн, рефрижераторы до 12 тыс тонн, суда типа «река-море», рыбопромысловые суда, с уда с гидродинамическими способами поддержания, суда специального назначения.
Подытожив можно констатировать следующее, что Украина имеет более чем двухсотлетнюю историю судостроения и судоремонта и всегда находится на острие новых технологий:
- 25 отраслевых исследовательских институтов (7 из них в АР Крым);
- 7 больших фабрик, производящих судовые двигатели и другое судовое оборудование для кораблестроения (3 из них в АР Крым);
- 11 судостроительных заводов (4 из них в АР Крым, 2 из них в Севастополе);
- 11 фабрик, производящих судовой инструмент (3 из них в АР Крым.)
Превосходная международная репутация украинских судостроительных заводов, выполняющих заказы судовладельцев из Греции, Дании, Голландии, Норвегии, Кореи, России и других стран; Государственная программа, определяющая судостроение и судоремонт как приоритетное направление индустриальной политики государства.
2.2. Варианты создания и деятельности совместных предприятий
Совместные предприятия характеризуются наличием сильной партнерской связи, долгосрочным и прочным сотрудничеством сторон и одновременно, однако, особой степенью сложности.
В качестве самостоятельного хозяйствующего субъекта СП имеют уставный фонд учредительного капитала, который образуется за счет первоначальных и дополнительных взносов их участников. Вклад в уставный фонд можно внести в виде денежных средств в национальных валютах участников предприятия, в форме знаний, сооружений, оборудования и прочих материальных ценностей, а также в виде права пользования землей, водой и другими природными ресурсами. Как правило, вклад зарубежного участника в уставный фонд делается в виде машин и оборудования, лицензий и т.д. и оценивается как в украинской, так и в иностранной валюте с перерасчетом последнего в рубли по официальному валютному курсу на день подписания договора о создании совместного предприятия. Украинский участник чаще всего предоставляет в уставный фонд СП землю, природные ресурсы, здания и сооружения. Вклад украинского партнера в уставный фонд оценивается в том же порядке, что и зарубежного. При этом стоимость материальных ценностей обеих сторон определяется по договорным ценам с учетом цен мирового рынка. Если таковые отсутствуют, то стоимость вносимого имущества устанавливается по согласованию сторон.
Совместные предприятия отличаются не только видами вкладов, но и соотношением долей собственности их участников. Первоначально законодательством нашей страны предусматривалось, что доля украинской стороны в уставном фонде учредительного капитала должна составлять не менее 51%. В настоящее время же украинская сторона соглашается на значительно меньшее участие своего капитала в совместных предприятиях. Ведь контроль над компанией определяется не только уровнем участия в капитале, но и тем, кто поставляет оборудование, запасные части, технологию, другие факторы производства. Кроме того, не всегда имеет смысл брать на себя большую часть ответственности, особенно на выходе с новыми товарами на внешние рынки. Наконец, надо учитывать тот факт, что зарубежного партнера волнует не столько соотношение долей собственности, сколько законодательные гарантии свободного ее изъятия, вывоза прибылей, общепринятые способы решения споров и другие практические вопросы.
Сформированный учредительный капитал – фундамент финансовой деятельности совместного предприятия. Он может периодически пополняться специальными отчислениями прибыли от собственной производственной или коммерческой деятельности СП.
СП имеют самостоятельный баланс, они функционируют на основе коммерческого расчета, самоокупаемости и самофинансирования. Они самостоятельно разрабатывают и осуществляют программы производственной деятельности и организуют сбыт своей продукции. Совместные предприятия по своим обязательствам сами отвечают принадлежащим им имуществом, и государство не несет ответственности за результаты их деятельности. Но их имущество подлежит обязательному страхованию и охраняется существующим законодательством, не может быть временно изъято государством или принудительно отчуждено за плату.
Систему функционирования СП определяет выработанный их участниками порядок распределения доходов. После уплаты предусмотренных государством налогов, а также отчислений в резервный фонд и фонды социального и производственного развития полученная предприятием прибыль распределяется в соответствии с условиями соглашения: в паевых товариществах – по долям внесенного имущества, в акционерных обществах – по акциям, а в контрактных соглашениях – по договоренности. Украина предоставляет зарубежным партнерам возможность беспрепятственно переводить всю долю полученной прибыли за границу в иностранной валюте. При этом все валютные расходы СП должны осуществляться за счет средств, полученных от реализации продукции на внешнем рынке.
Важным аспектом управления совместным предприятием является обеспечение их высококвалифицированными кадрами. Труд с совместных предприятиях требует специальной подготовки даже от тех украинцев, которые получили внешнеторговое образование. Сотрудниками СП могут являться как граждане Украины, так и иностранные граждане. Трудовые отношении – наем, увольнение, режим труда и отпусков, оплата труда, гарантия и компенсация регулируются коллективным договором и индивидуальными трудовыми договорами (контрактами).
Другая важная сторона управления совместными предприятиями – разделение руководящих функций между партнерами. От этого в большой степени зависит общий результат деятельности предприятия и обеспечение интересов каждого его работника. Поэтому решение этой проблемы тщательно регулируется. Оперативной деятельностью совместного предприятия занимается дирекция, которая состоит из украинских и иностранных граждан. При этом председателем правления и генеральным директором СП не обязательно должны быть граждане Украины.
Особое значение для устойчивого функционирования СП имеет выбор модели управления СП. В литературе выделяются четыре основные модели управления:
Модель автономии. Подразумевается, что оба материнских предприятия, создающие СП, решают общестратегические вопросы по политике ведения дел и процессу предпринимательства совместно, а решения на уровне оперативного управления принимаются менеджерами СП. Лучшим образом эта модель реализуема, если на посты менеджеров назначаются специалисты, не работавшие ни в одной из сторон ранее. Преимущества этой модели в том, что она не требует больших затрат времени на дискуссии по принятию решений и уменьшает опасность возникновения конфликтов. Недостатком является потеря прямых возможностей оказания влияния со стороны материнских предприятий.
Партнерская модель. Общестратегические вопросы решаются обоими партнерами по СП. Оперативное управление переходит в руки одного из них, того, который осуществляет управление СП как дочернего предприятия. Так как в этом случае происходит прямое влияние одного из партнеров, здесь требуются значительные затраты на координационные мероприятия. Для этой модели характерно также, что основные функции СП принимает на себя один из партнеров. Модель разделения функций. Эта модель также предполагает, что принципиальные вопросы решаются обеими сторонами, а в сфере оперативного управления функции делятся между партнерами. Это может быть, например, разделение коммерческих и технических функций. Преимущество этой модели в том, что определенные функции может взять на себя та сторона, которая наиболее компетентна в соответствующих вопросах. Как недостаток можно назвать повышенную потребность согласования действий