Аналіз економічних показників діяльності підприємства ТОВ "Скандинавія"
жиру - 94;
вуглеводів - 95.6.
Зазвичай засвоюваність білків риб'ячого м'яса приймають рівною 97%, а риб'ячих жирів - 91%.
Визначення конкурентних позицій компанії ТОВ «Скандинавія», а також на ринку рибної продукції дає можливість оцінити товар з боку споживачів в порівнянні з аналогічною продукцією конкурентів.
Таблиця 1.2 - Визначення конкурентних позицій
| Показники | Фірма «Акваріум» | Новоселковське холодильних цех | Створюваний цех |
| А. Копчена риба | |||
| розмір риби | велика, середня | средняя, мелкая | велика, середня |
| твердість | тверда | тверда, м'яка | твердая |
| якість | II,I сорт | II сорт | I,II сорт |
| цена за 1кг | 6гр 00коп | 6гр00коп | 5гр54коп |
| запах | іноді із запахом смоли | без сторонніх запахів | без сторонніх запахів |
| Б. Солона риба | |||
| розмір риби | велика, середня | средняя, мелкая | велика, середня |
| твердість | тверда | тверда, м'яка | тверда |
| якість | II,I сорт | II сорт | I,II сорт |
| запах | іноді з сторонніми запахами | без сторонніх запахів | без сторонніх запахів |
| цена за 1кг | 3гр29коп | 3 гр24коп | 3 гр19коп |
Виходячи з даних, представлених в таблиці, можна припустити, що основним критерієм оцінки копченої і солоної риби з боку споживача є ціна товару і його якість. Тому продукцію, що випускається підприємством «Скандинавія» можна позиціонувати за двома показниками: ціна і якість.
Вивчаючи конкурентів нашого підприємства, ми з'ясували, що деякі з фірм виробляють продукцію аналогічної якості, однак, ціни на неї трохи вище, ніж у «Скандинавії». Таким чином, проникаючи на сегменти споживачів, що сформувалися на ринку рибної продукції, компанія має перевагу в двох основних показниках: "відмінний" якість при доступних цінах.
1.4 Аналіз макро-і мікромаркетінгового середовища підприємства
1. Оцінка макро факторів.
Оцінюючи економічні фактори маркетингової сфери фірми, можна визнати їх не цілком сприятливими.
При вивченні ринку рибної продукції нас цікавить споживач, а отже і його купівельна спроможність. Купівельна спроможність населення за останній час значно знизилася, що пов'язано з нестабільною політичною та економічною ситуацією в Україні, а саме: Інфляція, заборгованості з виплати заробітних плат, відсутність заощаджень у населення, труднощі в отриманні кредиту в банку, а також обкладання фізичних осіб податками. Цей фактор в значній мірі відбивається на цінах на продукцію, тобто низька купівельна спроможність в деяких випадках призводить до падіння цін на продукцію.
Однак, з моменту проведення грошової реформи (яка проходила в жовтні 1996 року) економічна ситуація в країні стабілізувалася. І на сьогоднішній день економічне середовище фірми стала набагато сприятливий, за рахунок відсутності інфляції, погашення по заробітних платах і інше.
На відміну від економічної сфери фактори культурного середовища фірми можна визнати цілком сприятливими для її діяльності.
Риба завжди була дуже цінуємо як продукт харчування, а свого часу риба, піддаються будь-якої обробки (соління, в'ялення, сушіння, копчення і т.д.) вважалася дефіцитом. І як раз тут мова йде про переваги споживачів.
В даний час ринок України насичений різного роду продукцією. Проте, кожен споживач має свої погляди на окремі товари і керується особистими мотивами для їх придбання. Конкретно для розглядуваної продукції вибір споживачів можна обґрунтувати як прихильність основним традиціям: перевагу вітчизняній продукції (солоної та копченої риби) з причини особливостей її приготування і використання натуральних інгредієнтів в процесі обробки риби.
Що стосується природних чинників, то їх оцінка з позиції фірми неоднозначна. З одного боку доступність сировини та відсутність проблем з його постачанням і все погіршується екологічна обстановка з іншого: забруднення водойм, хвороби риби. Всі ці чинники не дозволяють оцінювати природні фактори категорично.
Розглядаючи науково-технічну сферу, можна сказати, що в даний період фірма загострила увагу на впровадженні невеликих удосконалень у вже існуючий товар.
2. Оцінка мікро факторів.
Продукція компанії ТОВ «Скандинавія» виготовляється з багатьох видів риби. Постачальником є багато країн світу, включаючи Норвегію, Ісландію, США, Канаду та інші.
При збуті і розповсюдженні продукції підприємство не користується послугами маркетингових посередників, так як за час діяльності змогла закріпити за собою постійних клієнтів.
Можна виділити 2 основних кліентурних ринку, на яких виступає підприємство зі своєю продукцією:
- Споживчий ринок: окремі особи набувають продукцію для особистого споживання;
- Ринок проміжних продавців.
Мережею збуту продукції є великі міста України. Основними каналами розподілу продукції є:
1. Прідприємство - виробник - Оптова торгівля - Споживач
За такою схемою буде розподілятися 90% продукції, що виготовляється.
2. Підприємство - виробник - Роздрібна торгівля - Споживач
За такою схемою будуть розподілятися інші 10% продукції.
1.5 Конкурентні позиції фірми і мотивації споживачів
Пропонований ринок збуту продукції - Київська область і місто Київ. На цьому ринку були вивчені вже існуючі рибообробні цехи і підприємства. До них відносяться:
1. Фірма «Акваріум», м. Боярка.
2. Новоселковське холодильних цех, с. Новосілки.
3. "Київриба", підприємство, розташоване в м. Київ.
4. Інші дрібні рибобрабативающіе цеху.
Проаналізуємо діяльність цих цехів.
Фірма «Акваріум» - нещодавно організоване приватне підприємство (діє на ринку вже 3 роки). Основні напрямки діяльності - соління та гаряче копчення риби. Має великі виробничі площі, а також потужності - 3 димові печі для копчення, 5 ванн для соління і 2 великих холодильника для зберігання риби. Цех здатний переробляти до 80 тонн сировини на місяць, проте, через погано налагоджених контактів з постачальниками підприємство не повністю використовують виробничі потужності. Крім того, слід врахувати, що з-за високих цехових витрат ціна на рибу вище, ніж в інших рибообробних цехах.
Новоселковське холодильних цех - приватне підприємство також займається соління та гарячого копчення риби. Цех має малі виробничі потужності - 1 димова піч для копчення, дві ванни для соління, і 1 холодильник для зберігання риби. Може переробляти до 20 тонн риби в місяць.
Підприємство "Київриба" - державне підприємство ще недавно займає левову частку ринку (близько 80%), однак, у даний момент підприємство є збитковим і простоює. Таким чином, на даний час не представляє собою конкуренції. Інші рибообробні цеху дуже малі і мають малу частку на ринку, щоб представляти серйозну конкуренцію для підприємства "Акваріум".
Вишневський холодильних цех має 3 димові печі, 10 ванн для соління, 3 великих холодильника, здатний переробляти близько 80-100 тонн сировини на місяць.
При проведенні маркетингового дослідження будь-якого ринку необхідно мати чітке уявлення про його споживачах, а саме: про їх переваги, про принципи, якими керується покупець при виборі товару і т.д. На чинені споживачем покупки великий вплив роблять зовнішні фактори, а також внутрішні чинники індивіда, які не піддаються контролю з боку діячів ринку. Однак всі ці фактори необхідно брати до уваги.
Основним товаром розглянутого нами ринку є риба. Копчена і солона риба як харчовий продукт не є предметом першої необхідності в харчуванні людини.
При покупці нашої продукції споживач скоріше керується факторами психологічного порядку, а саме: мотивації, сприйняття, засвоєння, переконання, ставлення.
Зараз на ринку рибної продукції з'явилася велика кількість аналогічного товару закордонного виробництва.
Однак, "наш" споживач чинності вже сформованих традицій і відносин віддає перевагу вітчизняну продукцію зарубіжної. Тобто покупець мало обізнаний і іноді не довіряє або сумнівається в якості імпортних продуктів харчування. На вибір споживача впливають і зовнішні фактори, такі як ціна, якість товару, його зовнішній вигляд, а також характерні особливості продукту.
З боку виробника (в даному випадку виробником є підприємство «ТОВ «Скандинавія») пропонована готова продукція має ряд переваг перед аналогічною продукцією конкурентів:
- по-перше, риба холодного копчення є більш корисним здоровим продуктом, тому що має значно меншою кількістю канцерогенних сполук, ніж риба гарячого копчення, пропонована конкурентами;
- по-друге, ціна як для копченої так і солоної риби доступна і нижче, ніж у конкурентів;
- по-третє, завжди висока якість продукції, так як всі робочі цехи висококваліфіковані рибообробники.
маркетинговий рибний продукція рентабельність виробництво
2. АНАЛІЗ ЕКОНОМІЧНИХ ПОКАЗНИКІВ ДІЯЛЬНОСТІ ПІДПРИЄМСТВА «ТОВ «СКАНДИНВІЯ»
2.1 Показники виконання плану виробничої програми та їх аналіз
Таблиця 2.1 - Аналіз обсягу реалізованої продукції за 2009 рік, грн
| Показники | План | Факт | Відхилення | Питома вага фактора в загальній сумі зміни реал. | % виконання плану |
| 1. ТП (грн.) | 419542,20 | 360980,00 | -58562,20 | 99,05 | 98,81 |
| 2. Залишки ТП на складі ТП на початок | 5413,76 | 7570,64 | 2156,88 | 1,28 | 2,07 |
| 3. Залишки ТП на кінець | 4264,00 | 6732,00 | 2468,00 | 1,01 | 1,84 |
| 4.Отгруженная ТП, але не оплачена на початок | 8888,00 | 16028,00 | 7140,00 | 2,10 | 4,39 |
| 5. Відвантажена ТП, але не оплачена на кінець. | 6028,00 | 12507,90 | 6479,90 | 1,42 | 3,42 |
| 6.Реалізованная продукція (ТП+остН-Остки+ отгрН-отгрК) | 423551,96 | 365338,74 | -58213,22 | 100,00 | 100,00 |
Реалізованої продукції - обсяг продукції в грошовому вираженні, проданої підприємством за певний період і оплаченої покупцем.
Сагласно плану потрібно було виготовити 419542,20 штук, фактично виробленої 360980 штук, що менше запланнірованной товарної продукції на 58 562, 20 штук. Це призвело до зниження реалізованої продукти.
Фактично відхилення склало 58213,22 тис. гривень, в першу чергу за рахунок недовиконання плану по товарній продукції. Залишки на початок і кінець року перевищили очікувані, що теж не в кращу сторону відбилося на показнику - реалізована продукція. Відвантажена, але неоплачена продукція реалізованої не вважається, до тих пір, поки за неї не надійдуть гроші. Ця продукція теж перевищила очікуваний результат, тим самим ще зменшивши реалізовану продукцію на кінець року.
Таблиця 2.2 - Аналіз виконання плану по випуску ТП в асортименті за 2009 рік, грн
| Види ТП | План | Факт | ТП значення в рахунок ТП виконан. плану з урахуванням асортименту | % Виконання плану | питома вага фактично виробленої продукції | |
| З урахуванням асортименту | Без урахування асортименту | |||||
| А | 176092 | 145332 | 145332 | 82,53 | 82,53 | 0,40 |
| Б | 80212 | 53550,6 | 53550,6 | 66,76 | 66,76 | 0,15 |
| В | 57957 | 58080,4 | 57956,8 | 100,21 | 100,00 | 0,16 |
| Г | 48677 | 29391,6 | 29391,6 | 60,38 | 60,38 | 0,08 |
| Д | 21604 | 22057,2 | 21604 | 102,10 | 100,00 | 0,06 |
| Е | 35000 | 18279,8 | 18279,8 | 52,23 | 52,23 | 0,05 |
| інші | 34288,76 | 34288,76 | 0,09 | |||
| РАЗОМ | 419542 | 360980,4 | 360403,6 | 86,04 | 85,90 | 1,00 |
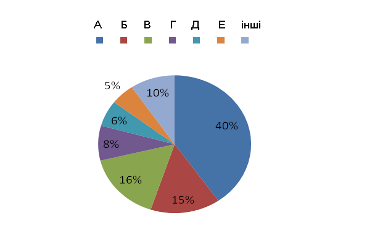
Рисунок 2.1 - Питома вага фактично виробленої продукції
Асортимент - (від франц. Assortiment) склад, різновид, набір видів продукції, товарів, послуг, що виготовляються у виробництві або перебувають у продажу. Наприклад, «в магазині представлений широкий асортимент взуття» або «завод виготовляє великий асортимент прокату».
Найбільш великим попитом у споживачів користується товар А - це фасована продукція. На другому місці за попитом товар Б - це заморожена риба. І на третьому товар В - це консервована продукція тривалого терміну зберігання. Меншою популярністю у споживача користується делікатесні продукти (Г, Д, Е).
Таблиця 2.3 - Аналіз структури ТП за 2009, грн
| Види ТП | план | факт | Відхилення | |||
| сума | питома вага | сума | питома вага | сума | питома вага | |
| А | 176092,4 | 41,97 | 145332 | 40,26 | -30760,4 | -1,71 |
| Б | 80212 | 19,12 | 53550,6 | 14,83 | -26661,4 | -4,29 |
| В | 57956,8 | 13,81 | 58080,4 | 16,09 | 123,6 | 2,28 |
| Г | 48677,2 | 11,60 | 29391,6 | 8,14 | -19285,6 | -3,46 |
| Д | 21604 | 5,15 | 22057,2 | 6,11 | 453,2 | 0,96 |
| Е | 34999,8 | 8,34 | 18279,8 | 5,06 | -16720 | -3,28 |
| інші | 0 | 0,00 | 34288,76 | 9,50 | 34288,76 | 9,5 |
| РАЗОМ | 419542,2 | 100,00 | 360980,4 | 100,00 | -58561,8 | 0 |
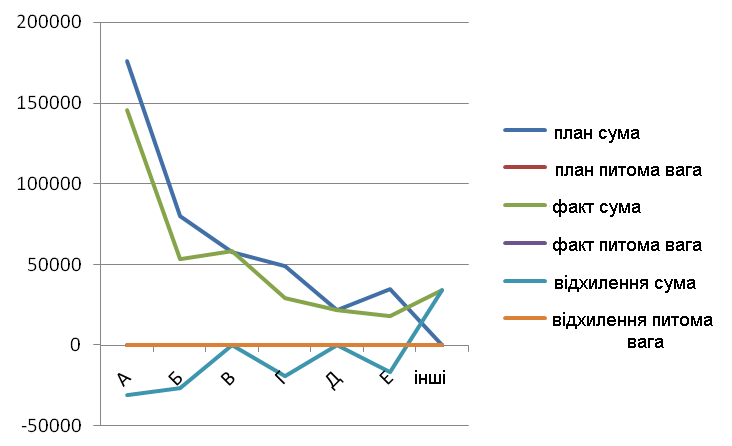
Рисунок 2.2 - Аналіз структури ТП
Випуск товарної продукції це основне джерело отримання прибутку підприємства, від виконання плану по випуску продукції залежить прибуток і рентабельність підприємства. Структура підприємства представляє собою схему, в якій задіяні відразу декілька цехів займаються випуском різноманітної продукції.
Припустимо підприємство займається переробкою та випуском рибної продукції. Тоді одна бригада буде займатися копчення, інша випускати консерви, третя буде спрямована на переробку і посол делікатесної риби і т.д.
У кожної продукції є певні ринки збуту, і має за раніше плануватися, куди і скільки риби можна буде збути для отримання максимального прибутку в потрібні терміни.
При аналізі продукції видно, що лише дві групи В і Д майже відповідають плану, а значить підприємство зможе швидко реалізувати і підучити дохід від цих груп.
Хоча 4,28 0,96 = 5,24% цієї продукції цих груп можливо залишаться на складі і реалізувати їх буде вже складніше.
По групах А, Б і Г план сильно недовиконаний можливо з за браку фахівців, ветхість обладнання або відсутності робочої сили саме для цієї роботи. Прибуток буде недоотримано по 1,71 4,48 3,46 = 9,65%, риби цих груп.
Випуск іншої продукція запланований не був, може бути це експериментальний товар, який випущений був у не малій кількості 9,5% від 100%, на його реалізацію вивчення нових ринків збуту буде витрачено додатковий час і сили, можливо частина піде відразу, Можливо щось залишиться і піде в переробку за непотрібністю, в будь-якому з цих випадків підприємство у виграші не виявиться. Але якщо інша продукція високої якості або це новий перспективний товар за високою ціною, який знайшов свій перспективний ринок збуту за той час поки вироблявся, завдяки хорошій роботі менеджерів, і буде реалізований у повному обсязі, то можливо його виробництво розширять, На чому потім і зароблять не малий прибуток.
Таблиця 2.4 - Аналіз ритмічності випуску продукції по місяцях за 2009 рік, грн
| місяці | план | факт | % виконання плану | ХI-Xср | (ХI-Xср) 2 |
| I квартал | 104720 | 88440 | 84,5 | -1805 | 3258025 |
| Січень | 34760 | 26400 | 75,9 | -3681,67 | 13554693,99 |
| Лютий | 34980 | 30360 | 86,8 | 278,33 | 77467,5889 |
| Березень | 34980 | 31680 | 90,6 | 1598,33 | 2554658,789 |
| II квартал | 104940 | 79200 | 75,5 | -3681,67 | 13554693,99 |
| Квітень | 34980 | 26400 | 75,5 | -11045 | 121992025 |
| Травень | 34980 | 22440 | 64,2 | -7641,67 | 58395120,39 |
| Червень | 34980 | 30360 | 86,8 | 278,33 | 77467,5889 |
| ІІІ квартал | 104940 | 79640 | 75,9 | -10605 | 112466025 |
| Липень | 34980 | 26400 | 75,5 | -3681,67 | 13554693,99 |
| Серпень | 34980 | 26840 | 76,7 | -3241,67 | 10508424,39 |
| Вересень | 34980 | 26400 | 75,5 | -3681,67 | 13554693,99 |
| IV квартал | 104942,2 | 113700 | 108,3 | 23455 | 550137025 |
| Жовтень | 34980 | 28688 | 82,0 | -1393,67 | 1942316,069 |
| Листопад | 34980 | 37400 | 106,9 | 7318,33 | 53557953,99 |
| Грудень | 34982,2 | 47612 | 136,1 | 17530,33 | 307312469,9 |
| РАЗОМ | 419542,2 | 360980 | 86,0 | 0 | 0 |
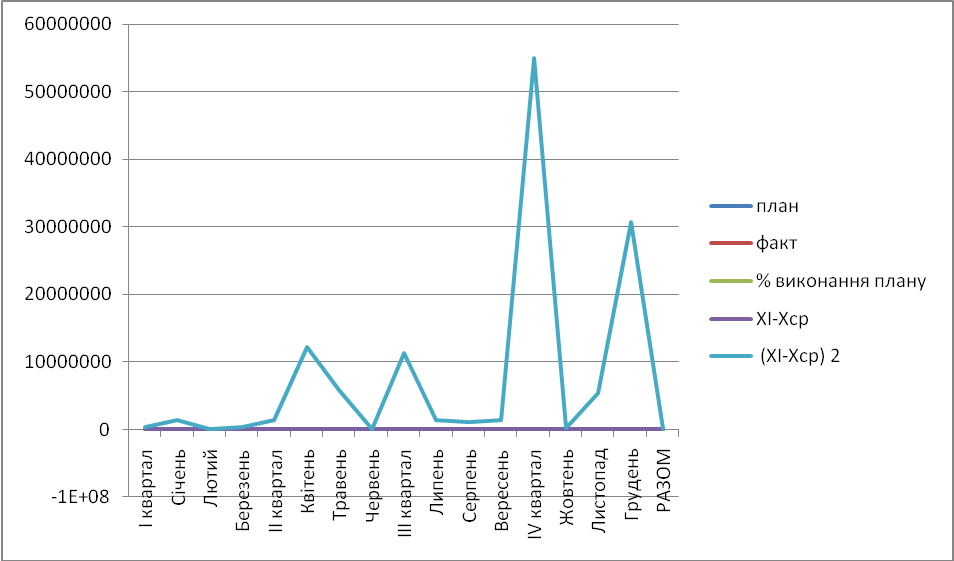
Рисунок 2.3 - Аналіз ритмічності випуску продукції по місяцях
Хср = 360980/12 міс = 30 081,67
У графі відсоток виконання плану можна простежити на скільки був виконаний плану за цей місяць. Видно, що в першому кварталі ритмічність випуску була наростаючою і в березні досягла 90,6%, другий і третій квартал у середньому виконаний план на 75,5%, і лише в четвертому кварталі ритмічність випуску продукції стала перевищувати заплановане, а в грудні досягла максимального рівня 136,1%.
У графі ХI-Xср прослежівается відхилення факту від середнього значення плану.
Таблиця 2.5 - Аналіз втрати від браку. Розрахунок питомої ваги втрати за 2009 рік, грн
| ТП | Втрати від браку | Питома вага | |
| План | 419542,2 | 3919,52 | 0,93 |
| Факт | 360980 | 4078,8 | 1,13 |
| Відхилення | -58562,2 | 159,28 | 0,20 |
Питома вага браку = втрати від браку / товарна продукція
Брак - неякісні товари, непридатні до вживання; продукція, не задовольняє вимоги стандартів.
При виробництві будь-яких товарів неминучий відсоток виробництва забракованих виробів. Чим менше від товарної продукції цей відсоток, тим ефективніше працює підприємство. В даному випадку питома вага браку склала 1,13% від 100%, що є не нормальним, тобто. відсоток досить високий, хоча він і перевищує запланований 0,93%, але різниця помітна, якщо порівняти фактичну і планову ТП, план по ній був недовиконаний, а% браку став ще вище.
Висновок: підприємство недовиконає план з випуску товарної продукції, т.к., питома вага браку перевищує запланований, а на виробництво того ж браку, були витрачені матеріали, електроенергія, працю і час робочих, яким буде нарахована заробітна плата. Отже, прибуток підприємства скорочується.
2.2 Показники трудових ресурсів та їх аналіз
Таблиця 2.6 - Показники, які характеризують забезпеченість і ефективність використання праці за 2009 рік
| Показники | План | Факт | % виконання плану | Абсолютне відхилення |
| 1.Среднеспіс складу всього: | 358 | 351 | 98,0 | -7 |
| робочих | 303 | 278 | 91,7 | -25 |
| фахівців | 26 | 43 | 165,4 | 17 |
| службовців | 29 | 30 | 103,4 | 1 |
| 2. Робочих всього: | 303 | 278 | 91,7 | -25 |
| основних | 251 | 247 | 98,4 | -4 |
| допоміжних | 52 | 31 | 59,6 | -21 |
| 3. Робітників усього | 303 | 278 | 91,7 | -25 |
| у т.ч. за розрядами 1 | 14 | 31 | 221,4 | 17 |
| 2 | 28 | 36 | 128,6 | 8 |
| 3 | 69 | 73 | 105,8 | 4 |
| 4 | 99 | 92 | 92,9 | -7 |
| 5 | 70 | 23 | 32,9 | -47 |
| 6 | 23 | 23 | 100,0 | 0 |
| 4.чісло робочих прийнятих на роботу | - | 33 | ||
| 5.чісло робочих звільнених за всіма причин | - | 22 | ||
| 6.чісло робочих звільнених з власним бажанням | - | 16 | ||
| 7.Коеф прийому | - | 0,094 | ||
| 8.Коеф вибуття | - | 0,063 | ||
| 9.Коеф плинності | - | 0,108 | ||
| 10.ТП | 419542,2 | 360980 | ||
| 11.Отработано усіма робітники чол-днів | 73618,16 | 64238 | 87,3 | -9380,16 |
| чол-год | 515327,12 | 407900 | 79,2 | -107427 |
| 12.Кол-під раб днів | 242,96 | 231,07 | 95,1 | -11,89 |
| 13.Продолжітельность робочого дня | 7 | 6,35 | 90,7 | -0,65 |
| 14. Вироблення (Продуктивність) | 0 | |||
| за 1 годину | 0,814 | 0,885 | 108,7 | 0,071 |
| за 1 день | 5,699 | 5,619 | 98,6 | -0,08 |
| ср.ч на 1 працівника | 1171,91 | 1028,43 | 87,8 | -143,48 |
| на 1 робітника | 1384,63 | 1298,49 | 93,8 | -86,14 |
| 15. ФЗП всього: | 191069,12 | 153880 | 80,5 | -37189,12 |
| у т.ч. робочих | 154969,32 | 222470 | 143,6 | 67500,68 |
| 16. Премії всього: | 18798,58 | 18798,58 | ||
| у т.ч. робочих | 15708 | 15708 | ||
| 17.Ср. з / пл на 1 працівника | 533,71 | 438,40 | 82,1 | -95,31 |
| на 1 робітника | 511,45 | 800,25 | 156,5 | 288,8 |
Персонал - особовий склад установи, підприємства, фірми або частина цього складу, виділена за ознакою характеру виконуваної роботи, наприклад управлінський персонал.
До недовиконання плану по товарній продукції призвело те, що кількість робочих днів було знижено на 11,89 тобто виконання плану склало 95,11%, а тривалість робочого дня в порівнянні з плановою була всього лише 90,71%. У результаті відпрацьовані людино-дні скоротилися на 9380,16, а людино-години на 107427,12. Зменшення середньо облікового складу робітників (на 25 осіб), теж наклало свій відбиток.
Від сюди слід, що продуктивність праці впала через трьох чинників - зниження, в порівнянні з плановим середньо облікового складу робітників, зменшення кількості робочих днів і зниження робочого часу.
Фонд заробітної плати робітників виріс на 43,6% в порівнянні з планом. Так само робітникам була виплачена премія в сумі 15 708 гривень, з метою стимулювання продуктивності праці.
Таблиця 2.7 - Аналіз структури промислово-виробничого персоналу (ППП) за 2009 рік
| Категорії ППП | План | Факт | Відхилення | |||
| чол. | пит.вага | чол. | пит.вага | чол. | пит.вага | |
|
С / С чисельність всього: |
358 | 100 | 351 | 100 | -7 | 0 |
| в.т.ч. | 303 | 84,64 | 278 | 79,20 | -25 | -5,44 |
|
1.рабочіх основних |
251 | 70,11 | 247 | 70,37 | -4 | 0,26 |
| допоміжних | 52 | 14,53 | 31 | 8,83 | -21 | -5,7 |
| 2.служащіх | 26 | 7,26 | 43 | 12,25 | 17 | 4,99 |
| 3.спеціалістов | 29 | 8,10 | 30 | 8,55 | 1 | 0,45 |
Чисельність будь-якого підприємства завжди ділиться на керівний склад - фахівців, службовців і робітників.
Згідно звітних даних та штатного розкладу підприємства можна сказати про брак чисельності персоналу (7 осіб), отже, їхня робота перерозподіляється між іншими працівниками і в підсумку виявляється не настільки ефективна виконана, як це зробили б конкретно відповідають за ту роботу люди.
За штатним розкладом фахівці та службовці повинні були скласти 358-303 = 55 чол. або 15,36% з 100% згідно плану.
На ділі він склав: 351-278 = 73 чол. (Або 20,8% з 100%), що на 18 чол. або 5,44% більше, ніж треба. Це говорить про те, при невеликій кількості роботи використовується нераціонально розподіл робочої сили, отже робочий день фахівців буде не повністю заповнений, а заробітна плата буде виплачуватися в повному обсязі.
Не дивлячись на те, що керівний і служить складу підприємства перенасичений, робочої сили не вистачає. У порівнянні із запланованими робочими 303 чол (або 84,6% з 100%) на підприємстві працює всього 278 (або 79,2%) робітників, з яких замість 14% допоміжних робітників, всього 8,8% від складу, основних майже норма , відхилення від норми всього 0,26%.
Від сюди видно що, запланований план виробництва товарної продукції буде недовиконаний, так як нестача робочої сили безпосередньо пов'язана з виробленою продукцією, а отже з прибутком і рентабельністю підприємства.
Таблиця 2.8 - Розрахунок середнього розряду робітників на 2009 рік
| Розряд | План | Факт | Відхилення |
| I. | 14 | 31 | 17 |
| II. | 28 | 36 | 8 |
| III. | 69 | 73 | 4 |
| IV. | 99 | 92 | -7 |
| V. | 70 | 23 | -47 |
| VI. | 23 | 23 | 0 |
| РАЗОМ: | 303 | 278 | -25 |
Розрахунок середнього розряду робочих за планом:
(1 х 14 2 х 28 3 х 69 4 х 99 5 х 70 6 х 23) / 303 = 1161/303 = 3,83 ≈ 4
Розрахунок середнього розряду робочих по факту:
(1 х 31 2 х 36 3 х 73 4 х 92 5 х 23 6 х 23) / 278 = 943/278 = 3,39 ≈ 3
1 розряд найнижчий 14-31 = -17 чол. перебір для цього розряду, але у зв'язку з тим, що не вистачає людей в 4 і 5 розряді, вони будуть допомагати, якщо не якістю роботи, то кількістю точно.
2 розряд 28-36 = -8 чол. зайві, але у зв'язку з тим, що не вистачає людей в 4 і 5 розряді, вони будуть допомагати.
3 розряд 69-73 = -4 чол. більше в цьому розряді, ніж було потрібно, але у зв'язку з тим, що не вистачає людей в 5 розряді, вони будуть допомагати.
4 розряд 99-92 = 7 чол. не вистачає, отже їх роботу будуть виконувати працівники інших розрядів - 1,2 і 3, відповідно робота буде менш якісною.
5 розряд 70-23 = 47 чол. не вистачає, отже їх роботу будуть виконувати працівники інших розрядів - 1,2 і 3, відповідно робота буде менш якісною.
6 розряд найвищий: 23-23 = 0 працівників саме стільки скільки потрібно, це говорити про тим що фонд заробітної плати буде відповідати якості і кількості виконаної роботи.
У зв'язку з тим, що працівників нижчих розрядів більше, а які мають більше високі не вистачає, то робота буде виконуватися не в повному обсязі, більш низької якості, а витрати по заробітній платі будуть приблизно такими ж як при повній комплектації штату.
З розрахунку середнього розряду робочих ми бачимо, що за планом він повинен був приблизно відповідати четвертому, але їх за нестачі робочих і явного переваги робочих нижчих розрядів, він склав приблизно третій, а це поза сумнівом позначиться на роботі підприємства та якість продукції, що випускається, підвищення питомої ваги брака в загальній масі товарної продукції та отримання прибутку.
Таблиця 2.9 - Розрахунок впливу зміни продуктивності праці і чисельності робітників на випуск ТП (індексним методом або методом ланцюгових підстановок) за 2009 рік
| Показники | план | факт | відхилення | |||
| Скорегують. план | Всього | в тому числі за рахунок: | ||||
| вимк. ч |
вимк виробн праці |
|||||
| Чисельність робочих | 303 | 278 | 278 | -25 | -25 | 0 |
| Продуктивність праці робітників | 1384,63 | 1298,49 | 1384,63 | -86,14 | 0 | -86,14 |
| ТП | 419542,2 | 360980 | 384927,1 | -58562,2 | -34615,1 | -23947,1 |
З таблиці видно, що чисельність робочих нижче, а отже продуктивність праці теж знизилася, з цього обсяг виробленої товарної продукції впав на 58562,2 тис. гривень. У скорегованому плані ми можемо простежити якою могла б бути товарна продукція за фактичної чисельності та запланованої продуктивності праці робітників:
384927,14-419542,2 = - 34615,06 грн.
Це на -34615,06 - (-58562,2) = -23947,14 грн.
А це значить що будь середня розрядність запланованої четверте, а не фактично третім і режим роботи, то вироблення на робочий становила не 1298,49 а 1384,63, отже підвищилася б продуктивність праці. За рахунок нестачі робочої сили підприємство недоотримало 34615,06 грн.
З цього випливає, що сутність кваліфікованих робітників більше впливає на випуск товарної продукції, ніж продуктивність праці, яка є нижче запланованої. У результаті ми отримуємо, що при скоректованому плані обсяг товарної продукції зросте:
58562,2 / 34615,06 = 1,69, в - 1,69 рази.
Індекс чисельні. = 278/303 = 278/303 = 0,92
Якщо розглядати цей показник, то чисельність працюючих при плановій продуктивності праці складе - 0,92
Індекс продуктивності праці = 1298,49 / 1384,63 = 0,94
Якщо розглядати цей показник, то продуктивність праці при фактичній чисельності і різної продуктивності, він складе - 0,94
Індекс ТП = 360980/419542, 2 = 0,86.
Якщо розглядати цей показник, фактичний і плановий випуск товарної продукції складе 0,86.
2.3 Показникі виконання основних фондів та іх аналіз
Таблиця 2.10 - Аналіз забезпеченості та ефективності використання основних виробничих фондів за 2009 рік, грн
| показники | план | факт | відхилення | |
| 1 | Первонач.стоімость ОФ | 237583,3 | 237216 | -367,3 |
| 2 | Сто-ть ОФ на початок року | 209770,9 | 206200 | -3570,9 |
| 3 | Знос ОФ | 25172,4 | 30940 | 5767,6 |
| 4 | Кількість ед.оборудованія | 10,6 | 7 | -3,6 |
| 5 | Ср.год.ст-ть ОФ | 209696,8 | 206128,1 | -3568,7 |
| 6 | Коеф. Вибуття | 0,0015 | 0,0013 | -0,0002 |
| 7 | Коеф.обновленія | 0,001 | 0,0008 | -0,0002 |
| 8 | Фондовіддача | 2 | 1,75 | -0,25 |
| 9 | Фондоозброєність | 0,5 | 0,57 | 0,07 |
| 10 | Фондоємкість | 585,7 | 584,3 | -1,4 |
| 11 | Коеф.годності ОФ | |||
| 12 | Коеф.сменності ОФ | 3 | 2,7 | -0,3 |
Основні фонди - це засоби праці, які багаторазово беруть участь у виробничому процесі, зберігаючи при цьому свою натуральну форму. Призначаються для потреб основної діяльності організації і повинні мати термін використання більше року. У міру зносу, вартість основних засобів зменшується і переноситься на собівартість продукції за допомогою амортизації.
Первісної вартості основних фондів - вартість будівництва будівель, споруд, первісного придбання обладнання, за якою основні засоби внесені в баланс підприємства, фірми.
1. СР. Річна ст-ть ОФ за планом = 209696,82
Ср.річна ст-ть ОФ за фактом = 206128,14
Середньорічна вартість основних фондів фактично виявилася нижче запланованої, за рахунок того, що первісна вартість була нижчою і знос нараховано більше запланованого. Значить підприємство заощадило, це говорить або про те що фонди були куплені або за менші гроші (а значить з'явилися вільні оборотні активи), або потужностей, виробничих площ або вантажних машин не вистачає (отже це негативно відіб'ється на продуктивності праці, за рахунок простою робочої сили .)
2. Коефт.вибутя Оф за планом = 0,0015
Коефт.вибутя Оф за фактом = 0,0013
Вибуття ОФ не відповідає плану, швидше за все через те, що ОФ не вистачає, з експлуатації їх виводять повільніше, ніж планували.
3.Коефт.обнавл Оф за планом = 0,00099
Коефт.оновлення Оф за фактом = 0,00076
Коеф. поновлення теж менше планованого, надходжень протягом року було менше, ніж очікувалося.
4.Фондовіддача план = 2
Фондовіддача факт = 1,75
Фондовіддача - зворотний показник ефективності використання основних засобів.
5. Фондоємкість
Фондоємкий план = 0,5
Фондоотдача факт = 0,57
6. Фондоозброєнність - показник, що характеризує оснащеність працівників підприємств сфери матеріального виробництва основними виробничими фондами (засобами). Визначається як відношення вартості основних засобів підприємства до середньої річної облікової чисельності працівників.
Фондоозброєність план = 585,74
Фондоозброєність факт = 584,26
Фактична фондоозброєність нижче планової, значить робоча сила не була використана всі 100%, вона простоювала.
Таблиця 2.11 - Розрахунок впливу факторів на фондовіддачу в 2009 році, грн
| Показники | план | факт | скор.расч | відхилення | ||
| всього | ТП | рік ОФ | ||||
| ТП | 419542,2 | 360980 | 360980 | -58562,2 | 58562,2 | 0 |
| Ср.год.фонд | 209696,82 | 206128,14 | 209696,8 | -3568,68 | 0,02 | -3568,66 |
| Фондовіддача | 2 | 1,75 | 1,72 | -0,25 | 0,28 | 0,03 |
ТП недотягнув до плану, і середньорічна вартість ОФ була нижче запланованої. З скоригованого розрахунку видно, що фондовіддача, при плановій ТП і фактичної середньорічної вартості ОФ, трохи підвищило фондовіддачу на 0,03, а недовиконання плану по ТП її знизило на 0,28.
2.4 Показники обігових коштів
Таблиця 2.12 - Аналіз структури оборотних коштів за 2009 рік, грн
| Оборотні кошти | план | Факт | відхилення | |||
| сума | Пит. вага | сума | Пит. вага | сума | Пит.вага | |
| 1.сирье і осн.матеріали | 70479,2 | 35,09% | 70758,6 | 35,09% | -279,4 | 35,08% |
| 2.покупние полуф. | 704,9 | 0,35% | 7075,9 | 3,51% | -6371 | 799,97% |
| 3.вспомог.матеріали | 3524,4 | 1,75% | 3537,6 | 1,75% | -13,2 | 1,66% |
| 4.топліво і електроенергія | 14095,4 | 7,02% | 14151,5 | 7,02% | -56,1 | 7,04% |
| 5.запчасті для ремонту | 7047,9 | 3,51% | 7075,9 | 3,51% | -28 | 3,52% |
| 6.малоценние бистроізнаш. предмети | 3524,4 | 1,75% | 3537,6 | 1,75% | -13,2 | 1,66% |
| 7.незавершенное виробн-во і напівфабрикати | 28191,9 | 14,04% | 28303 | 14,03% | -111,1 | 13,95% |
| 8.расходи майбутніх | 7047,9 | 3,51% | 7075,9 | 3,51% | -28 | 3,52% |
| періодів | ||||||
| 9.готовая продукція на складі | 18323,8 | 9,12% | 18379,5 | 9,11% | -55,7 | 6,99% |
| 10.товари відвантажені, але не оплачені покупцями | 10290,5 | 5,12% | 10331,2 | 5,12% | -40,7 | 5,11% |
| 11. Кошти в розрахунках | 15505,6 | 7,72% | 15567,2 | 7,72% | -61,6 | 7,73% |
| 12. Пряма дебіторська заборгованість | 8457,9 | 4,21% | 8490,9 | 4,21% | -33 | 4,14% |
| 13.средства на розрахунковому рахунку в банку | 13671,7 | 6,81% | 7377,1 | 3,66% | 6294,6 | -790,38% |
| РАЗОМ | 200865,5 | 100,00% | 201661,9 | 100,00% | -796,4 | 100,00% |
Обігові кошти - частина засобів виробництва, цілком споживана протягом виробничого циклу. Вартість оборотних виробничих засобів визначається підсумовуванням вартостей їх окремих видів.
Найбільша питома вага оборотних коштів представляють сировину і матеріали - 35% від 201 661,9 тис.грн (тобто. 100%) ми майже вклалися в заплановану суму, відхилення склало всього 279,4 тис. гривень. Покупні напівфабрикати повинні були скласти всього лише 0,35%