Аналіз економічних показників діяльності підприємства ТОВ "Скандинавія"
За основною масою оборотних коштів відхилення не значні, у відсотковому відношенні зводяться до нуля. А ось коштів на розрахунковому рахунку явно не достатньо, відхилення становить 6 294,6 тис. гривень, скоріше за все вони пішли на купівлю напівфабрикатів, де відхилення склало 6371 тис. гривень. Отже відхилення фактично використаних оборотних коштів і запланований розрізняються на 796 400 гривень.
Я вважаю, що це погано
- по-перше, незаплановані витрати - це завжди погано;
- по-друге, додаткові витрати не призвели до зростання виробництва і не підвищили доходи підприємства.
Таблиця 2.13 - Аналіз впливу обсягу реалізації та оборотних коштів на швидкість обігу за 2009 рік, грн
| Показники | План | Факт | скор.расч | відхилення | ||
| всього | обсяг | Облад. кошти | ||||
| 1. Обсяг реалізації | 423552 | 365338,7 | 365338,74 | -58213,2 | -58213,2 | 0 |
| 2.Оборотні кошти витрат | 200865,5 | 201661,9 | 200865,5 | 796,4 | 0 | 796,4 |
| Показники | план | Факт | відхилення | |||
| сума | Пит. вага | сума | Пит. вага | сума | Пит. вага | |
| 1.Сирье та матеріали за вирахуванням відходів | 70479,2 | 22,22% | 70758,6 | 22,22% | -279,4 | 22,93% |
| 2.Покупние вироби напівфабрикати і послуги кооперативних п / п | 0,00% | |||||
| 3.Осн.зарплата проізв.рабочіх | 50325 | 15,87% | 52103,5 | 16,36% | -1778,5 | 145,99% |
| 4.Зарплата неосн. проізв.рабочіх | 5032,72 | 1,59% | 5191,12 | 1,63% | -158,4 | 13,00% |
| 5.Отчісленя на соц.страховання (35,8%) | 19818,06 | 6,25% | 20511,47 | 6,44% | -693,41 | 56,92% |
| 6.Расходи на подг.і освоення виробництва | 0,00% | |||||
| 7.Расходи на утриман. і експл обладнання-а | 81919,2 | 25,83% | 80399 | 25,25% | 1520,2 | -124,79% |
| 8.Загальновиробничі витрати | 29308,84 | 9,24% | 28820 | 9,05% | 488,84 | -40,13% |
| 9.Загальнозаводскі (загально-господарьскі) витрати | 19816,72 | 6,25% | 18590 | 5,84% | 1226,72 | -100,70% |
| 10.Потері від браку | 3919,52 | 1,24% | 4078,8 | 1,28% | -159,28 | 13,07% |
| 11.Не виробн-ві витрати | 36575 | 11,53% | 37960 | 11,92% | -1385 | 113,69% |
| 12.Цехова собівартість | 0,00% | 0,00% | 0,00% | 0,00% | ||
| 13.Віробнича вартість | 0,00% | 0,00% | 0 | 0,00% | ||
| 14.Повна собівартість | 317194,3 | 100,00% | 318412,49 | 100,00% | -1218,23 | 100,00% |
Собівартість - поточні витрати виробництва та обігу, реалізації продукції, обчислені в грошовому вираженні. Включають витрати, безпосередньо пов'язані, обумовлені виробництвом і реалізацією даного виду та обсягу продукції.
Отримання найбільшого ефекту з найменшими витратами, економія трудових, матеріальних і фінансових ресурсів залежать від того, як вирішує підприємство питання зниження собівартості продукції.
Найбільша частка у витратах на виробництво промислової продукції припадає на сировину і основні матеріали 22,22%, а потім на заробітну плату 16,36% і витрати на утримання і експлуатацію обладнання 25,25%.
Найбільше відхилення становила заробітна плата робітників 16,36%, з вищевикладеного аналізу ми з'ясували, що робочої сили не вистачало, а решті робочим підвищили заробітну плату. Так само підвищилася зарплата і не основних робітників, а відповідно і відрахування до соц. Страх, які складають 35,8% від суми заробітної плати всіх робітників.
Витрати з утримання та експлуатації обладнання були скорочені, на 1520 гривень, можливо це одна зі статей за рахунок якої можна швидко, хоча і не настільки ефективно знизити собівартість продукції. Найстрашніше, що зниження витрат за цією статтею буде помітно не відразу, і якщо в подальшому економити на обслуговуванні обладнання, воно набагато швидше вийде з ладу і підприємство в результаті не заощадить, йому доведеться раніше термінів оновлювати ОФ.
Загальновиробничі і загальнозаводські витрати були так само знижені на 0.19% В порівнянні з планом, що призвело б до зниження собівартості, не повись підприємство зарплату до такої міри, що вона перекрила всю економію.
Таблиця 2.14 - Аналіз впливу обсягу реалізації на повну собівартість (з урахуванням поділу витрат на постійні та змінні) за 2009 рік, грн
| Показники | План | Факт | скор.расч | відхилення | ||
| всього | реалізую. продукції | інших факторів | ||||
| Обсяг реалізації | 423551,96 | 365338,7 | 365338,7 | -58213,22 | -58213,2 | |
| Постійні витрати сума | 237762,82 | 238384 | 237762,8 | 621,15 | 0,00 | -621,15 |
| Рівень | 56,14 | 65,25 | 65,08 | 9,11 | 8,94 | -0,17 |
| Змінні витрати сума | 79431,44 | 80028,52 | 66626,01 | 597,08 | -12805,43 | -13402,51 |
| Рівень | 18,75 | 21,91 | 18,24 | 3,16 | -0,51 | -3,67 |
| Повна собівартість | 317194,26 | 318412,5 | 304388,8 | 1218,23 | -12805,43 | -14023,66 |
Фактичні, постійні та змінні витрати перевищили очікувані витрати. Різниця в тому, що постійні (238384 грн.) перевищують змінні (80028,52 грн.) майже в 3 рази. З скоригованого розрахунку видно, що при планових постійних витратах і фактичному рівні реалізації відхилення склало 621,15 гривень.
2.5 Показники витрат, собівартості і рентабельності виробництва та їх аналіз
Таблиця 2.15 - Розрахунок витрат на 1 одиницю продукції і на 1 грн ТП (грн.)
| Показники | План | Факт | відхилення |
| 1. Випуск продукції в штуках | 11986,92 | 8804,4 | -3182,52 |
| 2. ТП | 419542,2 | 360980 | -58562,2 |
| 3. Повна собівартість | 317194,3 | 318412,5 | 1218,23 |
| 4. Витрати на 1 гривню ТП | 0,76 | 0,88 | 0,12 |
| 5.Собівартість на 1 од ТП | 26,46 | 36,17 | 9,71 |
| 6.Среднеоптова ціна на 1 од. прод-ції | 35 | 41 | 6 |
Випуск продукції фактично менше запланованого, а собівартість вище, отже збільшуються витрати на 1 гривень ТП. Повна собівартість поділена на випуск продукції у штуках покаже нам собівартість 1 одиниці продукції, фактично яка природно (т.к. собівартість вище планової, а випуск нижче) буде вище запланованої.
Якщо ми розділимо товарну продукцію на випуск в штуках, отримаємо середньо оптову ціну за одиницю продукції, у нас вона вища планової на 6 гривень.
Таблиця 2.16 - Розрахунок впливу застосування ТП і повної собівартості витрат на 1 грн ТП
| Показники | План | Факт | скор.расч | відхилення | ||
| Всього | ТП | Повн. собівартість | ||||
| 1.ТП | 419542,2 | 360980 | 360980 | -58562,2 | 58562,2 | 0 |
| 2.Полная собівартість | 317194,3 | 318412,5 | 317194,26 | 1218,23 | 0 | 1218,23 |
| 3.Затрати на 1 гривень. ТП (ТП / Псеб.) | 0,76 | 0,88 | 0,88 | 0,12 | ||
З скоригованого розрахунку впливу собівартість витрат на 1 гривню товарної продукції видно, що при фактичному випуску ТП і запланованої собівартості, витрати на 1 гривню ТП залишаться колишніми і складуть 0,88 грн.
Таблиця 2.17 - Розрахунок впливу зміни кол-ва випущеної продукції, собівартості од. вироби і оптових цін на зміну прибутку за 2009 рік, грн
| Показники | План | Факт | скор.расч. | відхилення | ||
| Q | z | p | ||||
| 1. Випуск продукції (q) | 11986,92 | 8804,4 | 8804,4 | -3182,52 | 0 | |
| 2. Себест-ть ед.ізделія (z) | 26,46 | 36,17 | 26,46 | 9,71 | ||
| 3.Полная собівартість (q * z) | 317173,9 | 318455,1 | 232964,4 | -84209,5 | 85490,7 | |
| 4. Среднеопт. ціна (Р) | 35 | 41 | 35 | 0,0 | -6 | |
| 5. ТП (q * р) | 419542,2 | 360980,4 | 308154 | -111388,2 | -52826,4 | |
| 6.Прібуток, збиток ТП-(q * z) | 102368,3 | 42525,3 | 75189,6 | -27178,7 | ||
З таблиці видно: при фактичному випуску продукції 8804,4 грн. і плановому - 11986,92 грн. відхилення склало (-3,182,52).
Якщо б ми могли знизити витрати до такого ступеня, що б вони відповідали планові, тобто собівартість вироби становила б 26,46 (що на 9,4 нижче фактичної), то повна собівартість знизилася б аж на 84214,88.
Так само якщо порівняти фактичну ціну з ціною скоригованого розрахунку, а випуск залишити фактичний, то собівартість б виросла на 85433,11 гривень.
Так само ми спробували простежити, як зміниться товарна продукція, якщо взяти фактичний випуск і планову середньо оптову ціну 8804,4 * 35 = 308154,00
З яких відхилення за рахунок меншого випуску ТП склало 11388,20 в негативний бік, а за рахунок підвищення оптової ціни 52826,4. Тобто знизу ми собівартість продукції до планової, нашим фактичним випуском у 8804,40 ми цілком могли б отримати прибуток в 75174,62 тис. гривень, що на 27173,32 менше тієї що ми отримали за ту ж ТП.
Таблиця 2.18 - Аналіз рентабельності виробництва за 2009 рік, грн
| Показники | План | Факт | скор.расч. | відхилення | ||
| всього | прибуток | Собівартість | ||||
| Прибуток | 102347,94 | 42567,51 | 42567,51 | -59780,43 | -59780,43 | |
| Повна собівартість | 317194,26 | 318412,49 | 317194,26 | 1218,23 | 1218,23 | |
| Рентабельність | 32,27 | 13,37 | 13,42 | -18,90 | ||
Рентабельність - ефективність, прибутковість, дохідність підприємства або підприємницької діяльності.
Виручка підприємства нижче запланованої більше ніж у 2 рази, собівартість випущеної продукції вище, від сюди ми бачимо, що плановий показник рентабельності в 2,4 рази вище фактичного, це говорить про те що підприємство навіть наполовину не виконало річного плану, а значить воно малоефективне і практично не розвивається.
На даний момент багато підприємств в Україні, а зокрема на Азовському узбережжі, які працюють не заради прибутку, а заради того що б зводити кінці з кінцями. У малому виробництві це більшою мірою пов'язане з високими цінами на електроенергію, в рибній промисловості з не освоєнням квот, за які віддаються величезні гроші, щоб не розганяти людей, а по максимуму використовувати ті основні засоби які є.
3. РОЗРОБКА ЗАХОДІВ ПІДВИЩЕННЯ ЕФЕКТИВНОСТІ
3.1 Пропозиції щодо модернізації обладнання
Модернізація виробництва - удосконалення організації виробництва для отримання найбільшого приросту його ефективності при здійсненні нових інвестиції розпадається на ряд складових.
Аналіз становища в багатьох галузях промисловості дозволяє виявити безліч прикладів, які підтверджують це положення. Проектування виробів має саме безпосереднє відношення до продуктивності та якості роботи па підприємстві. З досвіду компаній, які зуміли значно поліпшити на своїх підприємствах ефективність виробництва та якість продукції на базі грамотного проектування виробі, можна виділити два основних підходи:
1) спрощення виробів, зменшення кількості його складових частин;
2) більш тісна інтеграція проектування виробів з проектуванням, розробок і технології.
Цілі модернізації підприємств:
- випуск нової продукції та / або продукції з поліпшеними характеристиками;
- відвищення ефективності парку технологічного обладнання;
- скорочення трудомісткості виробничих процесів і, як наслідок, Оптимізація чисельності операційного персоналу; - скорочення тривалості виробничого циклу виготовлення продукції; - скорочення втрат (продуктивних і непродуктивних);
- скорочення собівартості виробу (за рахунок застосування прогресивних технологій, матеріалів, економії енерго-і трудових ресурсів).
Модернізація логістичної інфраструктури
Інфраструктура будь-якого підприємства складається з двох логістичних аспектів:
- внутрішньої логістичної інфраструктури - починаючи від приймання ТМЦ на склад, оптимізації переміщення і запасів в постачанні, виробництва, мінімізації тривалості виробничого циклу, мінімізації втрат та простоїв та ін.;
- зовнішньої логістичної інфраструктури - починаючи від концепції оптимального розміщення складів, шляхів, мінімізації простоїв під навантаженням / вивантаженням, організації роботи диспетчерського вузла, планування розміщення зовнішніх транспортерів, бункерів, стелажів і закінчуючи інформаційною системою для управління ланцюжком поставок.
Попередня опрацювання логістичних питань на етапі проектування модернізації виробництва дозволяє запобігти майбутнім логістичні проблеми компанії і істотно заощадити на логістичних витратах.
БФ «Айсберг»
БФ «Айсберг» є одним з великих за розміром і зручним у географічному розташуванні філією.
Юридична адреса: Запорізька обл., М. Бердянськ, вул. Халтуріна, 10.
Філія має в своєму розпорядженні власним логістичним центром холодильним загальною місткістю 18000 тонн, що включає сучасний високотехнологічний холодильний комплекс на 8000 тонн, будівництво якого завершено в грудні 2008 р.
З вересня 2009 р. почалася підготовка до введення в експлуатацію першого етапу цеху з виробництва морозива. Випуск першої продукції даним цехом розпочато з червня 2010.
БФ «Айсберг» прийняв рішення про реалізацію даного проекту з виробництва морозива відразу з кількох причин:
1. Перш за все, слід було врахувати відносну сезонність продажів рибних пресервів. Літній період менше вдалий з точки зору збуту рибопродукції, що об'єктивно може призвести до зниження грошових потоків і рентабельності при незмінних постійних витратах (обслуговування виробництва та адміністративно-управлінські витрати).
2. Виходячи з досить значних податкових і митних преференцій, БФ «Айсберг», зміг повною мірою мінімізувати змінні витрати з виробництва морозива і зробити дане виробництво високорентабельним.
3. У виробництві морозива, як і у виробництві рибних пресервів, використовуються аналогічні механізми та обладнання: холодильні камери великої ємності, компресора, різне пневмообладнання. Крім того, обидва ці виробництва є споживачами значної кількості води (мийка), що допустимо при наявності власної свердловини і очисних споруд.
Враховуючи нестабільний попит на морозиво в холодний період року, підприємство освоїло випуск так званого «сімейного» і «святкового» видів морозива. Дане високоякісне морозиво, призначене для вживання в домашніх умовах, до цього практично не було представлено на вітчизняному ринку і відразу знайшло коло своїх споживачів. Цей крок допоміг згладити труднощі, зумовлені сезонністю попиту.
Основні напрямки діяльності:
- оптова та дрібнооптова торгівля продовольчими товарами;
- виробництво і реалізація морозива;
- виробництво і реалізація вафельної продукції;
- послуги зі зберігання продовольчих товарів;
- послуги із зберігання вантажів вимагають митного очищення
Перелік морозива пропонованого споживачеві наданихний у прайс-листі Бердянського Філіалу «Айсберг».
Таблиця 3.1 – Прайс-лист Бердянського Філіалу «Айсберг»
| Найменування | виробник | вага | Ціна за шт., Грн. | Ціна за коробку, грн |
| ВАФЕЛЬНІ СТАКАНЧИКИ | ||||
| В.ст. пломбір упак. б / нап. (40) | БФ «Айсберг» м.Бердянськ | 70 | 4,55 | 182,00 |
| В.ст. слівоч. упак. б / нап. (40) | БФ «Айсберг» м.Бердянськ | 70 | 4,15 | 166,00 |
| В.ст. слівоч. упак. родзинки (40) | БФ «Айсберг» м.Бердянськ | 70 | 4.00 | 165,00 |
| В.ст. слівоч. упак. родзинки (40) | БФ «Айсберг» м.Бердянськ | 70 | 4,55 | 182,00 |
| В.ст. слівоч. упак. кр-брюле (40) | БФ «Айсберг» м.Бердянськ | 70 | 4,35 | 174,00 |
| Рожок "ЛЮКС" пломбір (20) | БФ «Айсберг» м.Бердянськ | 60 | 6,60 | 132,00 |
| ЭСКІМО. | ||||
| Ескімо "БІЛІ НОЧІ" шокол.в гол. (36) | БФ «Айсберг» м.Бердянськ | 70 | 4,90 | 176,40 |
| Ескімо "Кокетка" йогурт.вішня (30) | БФ «Айсберг» м.Бердянськ | 80 | 6,70 | 201,00 |
| Ескімо "Кокетка" капучіно у гол. (30) | БФ «Айсберг» м.Бердянськ | 80 | 6,70 | 201,00 |
| Ескімо "Вовочка" кола в лім.гл. (22) | БФ «Айсберг» м.Бердянськ | 50 | 4,60 | 101,20 |
| Ескімо "Вовочка" кола в лім.гл. (33) | БФ «Айсберг» м.Бердянськ | 50 | 4,60 | 151,80 |
| Ескімо "Вовочка" кр-бр.в кар.гл (22) | БФ «Айсберг» м.Бердянськ | 50 | 4,60 | 101,20 |
| Ескімо "Вовочка" з клуб.джемом (22) | БФ «Айсберг» м.Бердянськ | 50 | 4,60 | 101,20 |
| Ескімо "Вовочка" з орех.в очей. (22) | БФ «Айсберг» м.Бердянськ | 50 | 4,60 | 101,20 |
| БРИКЕТИ І КОНТЕЙНЕРА | ||||
| "СЕВ. ПАЛЬМІРА" з шок.кр пл. (1кг.4) | БФ «Айсберг» м.Бердянськ | 1кг. | 74,90 | 299,610 |
| "СЕВ. ПАЛЬМІРА" шокол.с кришу (1кг.4) | БФ «Айсберг» м.Бердянськ | 1кг. | 74,90 | 299,60 |
| "Північної Пальміри" крем-бр. (450х8) | БФ «Айсберг» м.Бердянськ | 450 | 39,60 | 316,80 |
| "Північної Пальміри" з шок.кр (450х8) | БФ «Айсберг» м.Бердянськ | 450 | 39,60 | 316,80 |
| "Північної Пальміри" з шок.кр (450х8) | БФ «Айсберг» м.Бердянськ | 450 | 39,60 | 316,80 |
| "Північної Пальміри" фісташки. (450х8) | БФ «Айсберг» м.Бердянськ | 450 | 40,00 | 320,00 |
| "Північної Пальміри" фісташки. (450х8) | БФ «Айсберг» м.Бердянськ | 450 | 39,60 | 316,80 |
| "Північної Пальміри" шок.с кр (450х8) | БФ «Айсберг» м.Бердянськ | 450 | 39,60 | 316,80 |
| "ТОРТІНКА" крем-брюле з кокосом (30) | БФ «Айсберг» м.Бердянськ | 95 | 8,60 | 258,00 |
| "ТОРТІНКА" шоколадний з воз.ріс (30) | БФ «Айсберг» м.Бердянськ | 95 | 8,60 | 258,00 |
| Брикет 12%-ої жірн.шоколад (350х10) | БФ «Айсберг» м.Бердянськ | 350 | 16,00 | 160,00 |
| Брикет 12%-ої жирності (350х10) | БФ «Айсберг» м.Бердянськ | 350 | 16,00 | 160,00 |
| Конт.пл.класс.кр-бр з горіх. (1кг.4) | БФ «Айсберг» м.Бердянськ | 1кг. | 80,15 | 320,60 |
| Контейнер пл.абрікос (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 183,15 | 366,30 |
| Контейнер пл.ананас кусоч. (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 204,25 | 408,50 |
| Контейнер пл.ананас / шампай (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 197,20 | 394,40 |
| Контейнер пл.банан / карамель (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 236,65 | 473,30 |
| Контейнер пл.бананов.джем (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 211,30 | 422,60 |
| Контейнер пл.без наповнить. (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 143,80 | 287,60 |
| Контейнер пл.диня шматочках (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 204,30 | 408,60 |
| Контейнер пл.зелен.яблоко (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 183,15 | 366,30 |
| Контейнер пл.ізюм (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 171,90 | 343,80 |
| Контейнер пл.клубніка (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 183,15 | 366,30 |
| Контейнер пл.крем-брюле (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 160,95 | 321,90 |
| Контейнер пл.маліна (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 183,15 | 366,30 |
| Контейнер пл.персік (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 204,30 | 408,60 |
| Контейнер пл.ромовая вишня (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 188,25 | 376,50 |
| Контейнер пл. Ромовий родзинки (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 188,30 | 376,60 |
| Контейнер пл.с капучино (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 211,30 | 422,60 |
| Контейнер пл.с лик. "Бейлі" (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 236,60 | 473,20 |
| Контейнер пл.с шок.крошкой (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 197,20 | 394,40 |
| Контейнер пл.спіраль кола (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 211,30 | 422,60 |
| Контейнер пл.тірамісу (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 256,35 | 512,70 |
| Контейнер пл.фісташковий (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 211,30 | 422,60 |
| Контейнер пл.черешня (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 204,30 | 408,60 |
| Контейнер пл.черносл / горіх (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 204,30 | 408,60 |
| Контейнер пл.шоколад (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 160,95 | 321,90 |
| Контейнер пл.шоколадн.с кр (2500х2) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 195,00 | 390,00 |
| Недитячі мор.амар-ром-з. (220х12) | БФ «Айсберг» м.Бердянськ | 220 | 15,00 | 180,00 |
| Недитячі мор.капуч.коньяк (220х12) | БФ «Айсберг» м.Бердянськ | 220 | 15,00 | 180,00 |
| ПЛОМБІР Брикет без наповнений. (200х30) | БФ «Айсберг» м.Бердянськ | 200 | 12,90 | 387,00 |
| ПЛОМБІР Брикет з родзинками (200х30) | БФ «Айсберг» м.Бердянськ | 200 | 14,80 | 444,00 |
| ПЛОМБІР Брикет шоколадне (200х30) | БФ «Айсберг» м.Бердянськ | 200 | 13,70 | 411,00 |
| ТОРТИ, РУЛЕТИ | ||||
| Рулет "ЕЛІТ" ван.-черн.смор (400х8) | БФ «Айсберг» м.Бердянськ | 400 | 36,70 | 293,60 |
| Рулет "ЕЛІТ" ван.-шоколад. (400х8) | БФ «Айсберг» м.Бердянськ | 400 | 36,00 | 290,00 |
| Рулет "ЕЛІТ" ван.-шоколад. (400х8) | БФ «Айсберг» м.Бердянськ | 400 | 36,70 | 293,60 |
| Рулет "ЕЛІТ" ван / вішнев.дж. (400х8) | БФ «Айсберг» м.Бердянськ | 400 | 36,70 | 293,60 |
| Рулет "ЕЛІТ" шок / фісташ. (400х8) | БФ «Айсберг» м.Бердянськ | 400 | 36,70 | 293,60 |
| Торт "СНЕЖ.КОРОЛЕВА" квадрат (750х4) | БФ «Айсберг» м.Бердянськ | 750 | 55,35 | 221,40 |
| Торт "СНЕЖ.КОРОЛЕВА" овал (1кг.2) | БФ «Айсберг» м.Бердянськ | 1кг. | 82,10 | 164,20 |
| Торт "СНЕЖ.КОРОЛЕВА" овал (750х4) | БФ «Айсберг» м.Бердянськ | 750 | 58,85 | 235,40 |
| Торт "СНЕЖ.КОРОЛЕВА" поліно (500х6) | БФ «Айсберг» м.Бердянськ | 500 | 35,65 | 213,90 |
| Торт "СНЕЖ.КОРОЛЕВА" серце (500х4) | БФ «Айсберг» м.Бердянськ | 500 | 41,20 | 164,80 |
| БАТОНЧИКИ. | ||||
| Батончик "БІЛІ НОЧІ" ш.в б.гл (40) | БФ «Айсберг» м.Бердянськ | 70 | 6,50 | 260,00 |
| Батончик "Вовочка" з клуб.джем. (30) | БФ «Айсберг» м.Бердянськ | 70 | 5,70 | 171,00 |
| Батончик "Вовочка" з клуб.джем. (30) | БФ «Айсберг» м.Бердянськ | 70 | 5,70 | 171,00 |
| Батончик "ДАША" з карамеллю (30) | БФ «Айсберг» м.Бердянськ | 70 | 7,30 | 219,00 |
| Батончик "Митя" 2-х шарове (30) | БФ «Айсберг» м.Бердянськ | 70 | 6,20 | 186,00 |
| ПЛАСТИКОВІ СТАКАНЧИКИ | ||||
| Відерце з віш.джемом / коньяк (500х6) | БФ «Айсберг» м.Бердянськ | 500 | 34,30 | 205,80 |
| Відерце з грейпфрук.джемом (500х6) | БФ «Айсберг» м.Бердянськ | 500 | 34,30 | 205,80 |
| Відерце з лимонним джемом (500х6) | БФ «Айсберг» м.Бердянськ | 500 | 34,30 | 205,80 |
| Відерце шокол.с банан.джем. (500х6) | БФ «Айсберг» м.Бердянськ | 500 | 34,30 | 205,80 |
| Карт.ст.пломбір ром.вішня (500х12) | БФ «Айсберг» м.Бердянськ | 500 | 47,40 | 568,80 |
| Пл.ст. "Тобі і мені" з клуб (180х12) | БФ «Айсберг» м.Бердянськ | 180 | 13,10 | 157,20 |
| Пл.ст. "Тобі і мені" з клуб (180х12) | БФ «Айсберг» м.Бердянськ | 180 | 13,10 | 157,20 |
| Пл.ст. "Тобі і мені" з колою (180х12) | БФ «Айсберг» м.Бердянськ | 180 | 13,10 | 157,20 |
| Пл.ст. "Тобі і мені" згущене молоко (180х12) | БФ «Айсберг» м.Бердянськ | 180 | 13,10 | 157,20 |
| Пласт.ст.пл.ромовая вишня (250х9) | БФ «Айсберг» м.Бердянськ | 250 | 19,10 | 171,90 |
| Пласт.ст.пл.ромовий родзинки (250х9) | БФ «Айсберг» м.Бердянськ | 250 | 18,50 | 166,50 |
| ФРУКТОВЕ МОРОЗИВО | ||||
| Контейнер пл.щербет апельс (2500х1) | БФ «Айсберг» м.Бердянськ | 2,5кг. | 222,60 | 222,60 |
3.2 Пропозиції щодо впровадження лінії приготування суміші морозива
Порційна технологія
Призначення:
Цех призначений для підготовки компонентів суміші морозива, створення високодисперсної емульсії, її пастеризації, гомогенізації, охолодження і дозрівання і подачі на фрізерованіе. Максимальна ефективна продуктивність - 1250 кг / год.
Опис базової технологічної схеми:
1. Рідка фаза суміші морозива подається в змішувальні ємності через секцію регенерації теплообмінного апарата. У всіх випадках, крім першого нагрівання першої зміни, відбувається регенерація тепла за рахунок теплообміну між надходить рідкою фазою і гомогенізований сумішшю з температурою 85 ° С йде зворотним потоком на охолодження. Рідка фаза нагрівається до температури в 40 ... 45 ° С.
2. Жирові компоненти, попередньо розплавлені в маслоплавітеле, подаються в ємності через диспергатор.
3. Сухі компоненти завантажуються в бункер диспергатора і подаються в ємності спільно з потоком рідкої фази і жирів, чим і створюється емульсія.
4. Пастеризація суміші морозива проводиться в ємкостях шляхом подачі пари в сорочку ємності через барботер. Встановлені на ємностях пропелерні мішалки забезпечують ефективний теплообмін.
5. По завершенню процесу пастеризації суміш морозива, насосом, через фільтр подається на гомогенізатор і далі в секцію регенерації пластинчастого теплообмінника, охолоджуючись рідкою фазою наступної порції.
6. Частково охолоджена суміш надходить у секцію охолодження (2 х секційного) пластинчастого теплообмінника. Хладоносителем є крижана вода (0 ... 2 ° С), розсіл (-5 ...- 17 ° С) або інший аналогічний.
7. Охолоджена до 5 .. 7 ° С суміш, подається в ємності для дозрівання, кількість яких визначається асортиментом, типом фасування, продуктивністю фризера та іншими факторами.
Переваги:
- низька вартість комплекту технологічного обладнання;
- не критичні вимоги до кваліфікації персоналу;
- часткова регенерація тепла в пластинчастому теплообмінному апараті;
- висока надійність з через низький рівень автоматизації та простоти конструкцій.
Недоліки:
- Практична недоцільність використання порціонної технології при підвищених вимогах до якості готового продукту;
- Неефективність виробництва при продуктивності лінії більше 1250 кг / год;
- Надмірне споживання енергоносіїв.
Безперервна технологія для приготування морозива:
Призначення:
Цех призначений для:
- Підготовки компонентів суміші морозива, їх безперервної і автоматичної подачі в змішувальні ємності;
- Створення високодисперсної емульсії суміші багатокомпонентних складів;
- Пастеризації в тонкошарової закритому потоці з витримкою і автоматичним контролем процесу пастеризації;
- Подальшої гомогенізації, Охолодження і дозрівання і подачі на фрізерованіе.
Продуктивність - 1250, 2500, 5000 кг / год по суміші.
Переваги:
1. Забезпечується гарантована продуктивність лінії з дотриманням теплових режимів обробки суміші в рамках робочого графіка (7 годин - робочий режим, 1 годину - мийка).
2. Використовується економічна і повністю замкнена система підготовки теплоносія з поверненням конденсату.
3. Управління кухнею здійснюється з одного пульта (використовується програмований промисловий контролер); всі теплові і тимчасові режими, поточний стан одиниць обладнання, аж до кожного конкретного клапана архівуються. Дані можуть бути підняті по закінченні 1 року.
4. Постачання здійснюється монтажними вузлами, що забезпечує економію грошових коштів на монтаж та пусконалагоджувальні роботи.
5. Використання наявних у замовника сервісних середовищ; низьке споживання теплоносія, холодоносія, мала виробнича площа.
6. Безперервна технологія виробництва з дотриманням підвищених санітарних норм.
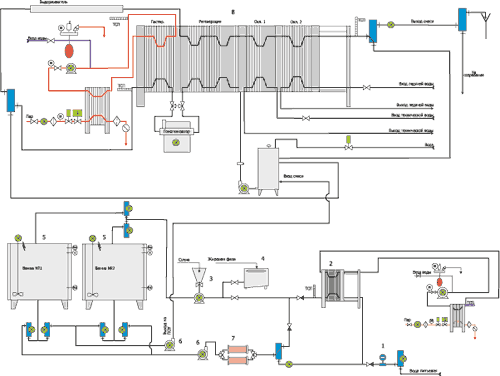
Рисунок 3.1 - Лінія приготування суміші морозива до 5000 кг / год
1. Електромагнітний лічильник рідкої фази.
2. Пластинчастий нагрівач рідкої фази і суміші морозива.
3. Діспергаціонний вузол для вироблення сухих і жирових компонентів.
4. Резервуари для суміші морозива.
5. Фільтр суміші морозива.
6. Насос продуктовий відцентровий.
7. Плавитель жирової фази.
8. Пластинчаста 4х секційна пастеризаційно-охолоджувальна установка.
9. Гомогенізатор.
10. Ємності для дозрівання.
11. Монтажні вузли трубопроводів; пульт управління; КВП і А.
Пастеризаційно-охолоджувальна установка
Призначення:
Пастеризаційно-охолоджувальні установки застосовуються для пастеризації, гомогенізації й охолодження суміші морозива до температури дозрівання в закритому тонкостінному потоці з автоматичним контролем і регулюванням процесу.
Опис:
Використовуються чотирьохсекційного і п'ятисекційного пастеризаційно-охолоджувальні установки з підключенням гомогенізатора з наступними базовими технічними характеристиками:
Температура суміші на вході: 40 .. 45 ° С
Температура пастеризації: 85 ± 2 ° С
Час витримки при температурі пастеризації: 50 .. 60сек.
Температура виходу продукту: 4 ...12 ° С
Хладоносителем: комбінований, вода артезіанська / проточна оборотний хладоносителем (розсіл або етиленгліколь, або крижана вода).
Теплоносій: первинний - пар, вторинний - пароводяна суміш.
Використання пастеризаційно-охолоджувальних установок принципово при продуктивності цеху більше 500 кг / год по готової суміші тому, що:
1. Рівень регенерації тепла 76-80% дозволяє істотно знизити витрату теплоносія.
2. Забезпечується виконання існуючих санітарних норм через відсутність контакту продукту з мікрофлорою зовнішнього середовища.
3. При продуктивності більше 1250 кг / год мала площа цеху забезпечується шляхом переносу функціонального навантаження з ємнісних апаратів на компактні пластинчасті установки.
4. Високий рівень автоматизації і контролю за процесами пастеризації та охолодження дозволяє виключити вплив "людського фактора".
Компанія НПК "Прогресивні Технології" є виробником пластинчастих пастеризаційно-охолоджувальних установок для морозива. Базові продуктивності установок складають 500, 1250, 2500, 5000 кг / год по готової суміші. Виготовлення установок проводиться за технічними умовами замовника з обов'язковим використанням наявних сервісних середовищ і обладнання. Наші нові розробки, не представлені з комерційних причин на сайті, забезпечують принципово низьке споживання пари і холодоносія з дотриманням всіх технологічних параметрів. Вони відповідають сучасному уявленню про прогресивному обладнанні, ергономічні, виготовляються на сучасній елементній базі з використанням останніх досягнень систем автоматичного проектування, механічної обробки і лазерного різання.
Основні переваги
1. Дотримання теплових режимів пастеризації і охолодження суміші при заданій продуктивності.
2. Забезпечення безперебійної роботи установки в рамках циклу підготовки суміші до дозрівання.
3. Використання нової полегшеної станини "Протемол" для забезпечення робочого тиску в апараті.
4. Встановлення економічної системи підготовки теплоносія на базі мідно-паяних теплообмінних апаратів і групи безпеки.
5. Розрахунок компоновочной схеми з урахуванням наявних у замовника хладоносителем та їх комбінацій (проточна вода, артезіанська вода, крижана вода, розсіл, етиленгліколь та ін.)
6. Встановлення сучасної системи управління на базі програмованих промислових контролерів для виключення впливу "людського фактора" і забезпечення роботи установки в автоматичних режимах: "Мийка", "Витискування води продуктом", "Вихід на режим пастеризації", "Робочий режим", "Дезінфекція", "Сервіс".
7. Модульне виконання установки економить грошові кошти клієнта за рахунок скорочення часу монтажу.
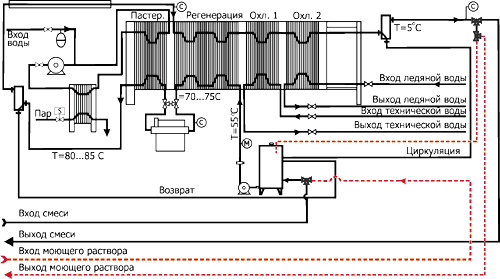
Рисунок 3.2 - Пастеризаційно - охолоджувальні установка
3.3 Економічна експертиза інвестиційного проекту з виробництва та реалізації морозива
Аналіз проектно-конструкторської документації та технології виробництва, оцінка трудомісткості робіт і розрахунок потрібної кількості матеріальних і трудових ресурсів дозволили сформувати набір загальних вихідних даних для розрахунку фінансових показників у вигляді зведеної характеристики інвестиційного проекту (таблиця 3.1). Надання послуг намічено на 6 років. Двомісячний період будівництва виробничого об'єкта та монтажу обладнання передбачає початок освоєння виробництва з третього місяця реалізації інвестиційного проекту.
Таблиця 3.1 - Зведена характеристика інвестиційного проекту
| Показники | Одиниці вимірювання | Величина |
| Виробнича потужність при повному освоєнні | тис.год. | 4320 |
| Капітальні вкладення: | ||
| - ремонт приміщення | тис.грн. | 25 |
| - обладнання з коротким терміном служби | тис.грн. | 0,84 |
| - обладнання з тривалим терміном служби | тис.грн. | 108,83 |
| - обіговий капітал | тис.грн. | 20 |
| Джерела фінансування проекту: | ||
| - акціонерний капітал | тис.грн. | 154,67 |
| Передбачувана ціна виробу | грн. | 10,8 |
| Графік реалізації проекту: | ||
| - період будівництва виробничого об'єкта | Місяців | 1 |
| - загальний період виробництва | Років | 6 |
| Освоєння виробничої потужності й обсяг виробництва: | ||
| - з першого місяця реалізації проекту; | % | 100 |
| Ставка податку на прибуток | % | 40 |
| Нормативна ефективність капіталовкладень | 0,3 |
У ході техніко-економічного обґрунтування доцільності інвестиційного проекту необхідно розрахувати загальну величину інвестицій. Відповідно до рекомендацій для проектів, що передбачають розширення випуску продукції, яку вже виготовляють, або освоєння випуску нової продукції на наявних виробничих потужностях, важливою умовою правильної економічної оцінки витрат є недопущення повторного їх зарахування. Одночасні витрати кожного року реалізації проекту знаходять або прямим рахунком, виходячи з норм і розцінок на будівельно-монтажні роботи, витрат на придбання додаткового устаткування, технології, транспортних та інших послуг, або за показниками питомої фондомісткості чи капіталомісткості діючого виробництва.
Згідно з графіком реалізації проекту інвестиції були розподілені по місяцях і представлені у вигляді таблиця 3.2.
Таблиця 3.2 – Загальні інвестиції по роках розрахункового періоду, тыс. грн
| Вид інвестицій | Будiвництво | Освоєння | Повна виробнича потужність | Разом | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | |||||||||
| I кв | IIкв | Ш кв | IVкв | |||||||||||
| 1міс | 2міс | 3міс | 1 | 2 | 3 | |||||||||
| Первісно - фіксовані інвестиції: | ||||||||||||||
| - ремонтнi роботи | 12,50 | 12,50 | 25,00 | |||||||||||
| - устаткування з коротким терміном служби | 0,42 | 0,42 | 0,84 | |||||||||||
| - устаткування з тривалим терміном служби | 54,42 | 54,42 | 108,83 | |||||||||||
| Приріст обігового капіталу | 20,00 | 20,00 | ||||||||||||
| Разом | 67,34 | 67,34 | 20,00 | 154,67 | ||||||||||
Таблиця 3.3 – Джерела фінансування по роках, тис. грн
| Вид інвестицій | Будiвництво | Освоєння | Повна виробнича потужність | Разом | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | |||||||||
| I | II | III | IV | |||||||||||
| 1 | 2 | 3 | 1 | 2 | 3 | |||||||||
| Засновники (акціонерний капітал) | 67,34 | 67,34 | 20 | 154,67 | ||||||||||
| Комерційні банки | 0 | 0 | 0 | 0 | ||||||||||
| Кредити постачальників | 0 | 0 | 0 | 0 | ||||||||||
| Разом | 67,34 | 67,34 | 20 | 154,67 | ||||||||||
З таблиці 3.3 видно, що Статутний фонд підприємства формується протягом трьох місяців. Підприємство не використовує займані кошти.
Витрати виробництва можна розрахувати на основі відомих правил складання кошторису витрат на виробництво за заводським принципом, тому що загальновиробничі витрати і є витратами згідно з кошторисом.
«Прямі витрати на матеріали» - це загальні матеріальні витрати підприємства за t-й рік, куди входять витрати на сировину, матеріали, комплектуючі, напівфабрикати і покупні вироби за винятком поворотних відходів згідно з усією номенклатурою виробів t-го року.
У ході аналізу проектно-конструкторської і технологічної документації формують відомості про покупні вироби та сировину, придбані напівфабрикати та комплектуючі. Витрати на ці потреби визначають на основі інформації про норми витрати і ціни, що представлені у відповідних відомостях. Поворотні відходи оцінюють за діючими цінами