Анализ финансирования и планирования учреждений здравоохранения











Рисунок 2.2 - Модель финансовых потоков учреждения здравоохранения
Бюджетное финансирование в здравоохранении представляет собой основной источник средств некоммерческой медицинской деятельности, осуществляется государством или иным собственником учреждения здравоохранения на основании сметы расходов /13/.
Динамика расходов федерального бюджета на здравоохранение и физическую культуру в 2006 –2008 годах представлена в таблице 1.2 и на рисунке 2.3/14,15,16/.
Для расчетов, приведенных в таблице, использовались показатели валового внутреннего продукта (далее ВВП), который в 2006 году составил 9040,8 млрд рублей, в 2007 году – 10950,0 млрд рублей, а в 2008 году составляет 13050, 0 млрд рублей.
Таблица 1.2 – Динамика расходов федерального бюджета на здравоохранение и физическую культуру за 2006-2008 годы
Раздел федерального бюджета |
2006 год |
2007 год |
2008 год |
||||||
| млн рублей | В процентах | млн рублей | В процентах | Млн рублей | В процентах | ||||
| Фактически исполнено | ВВП | Удельный вес | Ожидаемое исполнение | ВВП | Удельный вес | Утверждено законом | ВВП | Удельный вес | |
|
Расходы , всего В том числе: |
1321903 | 14,6 | 100 | 2106031 | 19,2 | 100 | 2345641 | 17,9 | 100 |
| Здравоохранение и физическая культура | 23085,1 | 0,26 | 1,7 | 31469,8 | 0,29 | 1,5 | 39344,8 | 0,3 | 1,7 |
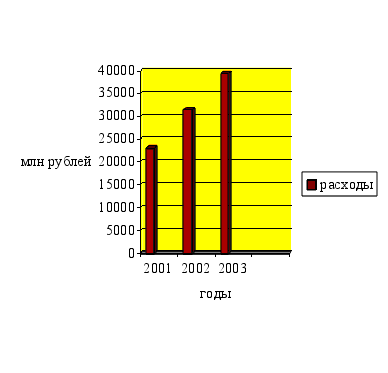 Рисунок
2.3 - Динамика
расходов на
федерального
бюджета на
здравоохранение
и физическую
культуру за
2006-2008 годы
Как видно из таблицы 1.2 расходы на здравоохранение в Российской Федерации, выраженные в процентах к валовому внутреннему продукту, очень низкие и в течение трех лет остаются на одном уровне.
Всемирная организация здравоохранения (ВОЗ) рекомендует на охрану здоровья населения расходовать не менее 6-6,5 % от валового внутреннего продукта . Развитые страны Западной Европы , Япония расходуют на цели здравоохранения 8-10 % валового внутреннего продукта, а Соединенные Штаты Америки – свыше 13% ВВП. Расходы на здравоохранение в США в несколько раз превышают соответствующие расходы на оборону страны/10/.
Данные приведены в таблице 2.2 и на рисунке 2.4
Таблица 2.2 - Общие расходы на здравоохранение к ВВП в зарубежных странах в 2007-2009 годах В процентах
|
Страна |
2007 |
2008 |
2009 |
| США | 12,9 | 13,0 | 13,0 |
| Германия | 10,6 | 10,7 | 10,6 |
| Франция | 9,3 | 9,4 | 9,5 |
| Великобритания | 6,8 | 7,1 | 7,3 |
| Чехия | 7,1 | 7,2 | 7,2 |
| Венгрия | 6,9 | 6,8 | 6,8 |
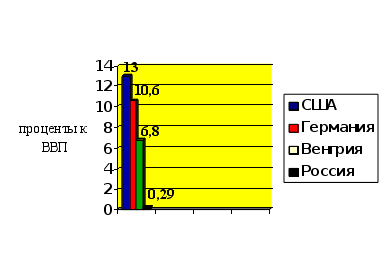 Рисунок
2.4 – Расходы на
здравоохранение
в развитых
странах и России
в 2008 году
Из приведенных данных видно, что общие расходы на здравоохранение в процентах к ВВП в развитых странах и даже в странах с переходной экономикой значительно выше, чем в Российской Федерации.
Проектом Федерального закона «О здравоохранении в Российской Федерации», который был принят в первом чтении еще в 1999 году, предусматриваются расходы на здравоохранении в размере не менее 5% от ВВП. Вероятно, в связи с тем, что нет реальной финансовой базы для исполнения этого закона, он не принят до сих пор, хотя основополагающие законодательные акты в области здравоохранения уже не отражают реалий современной действительности.
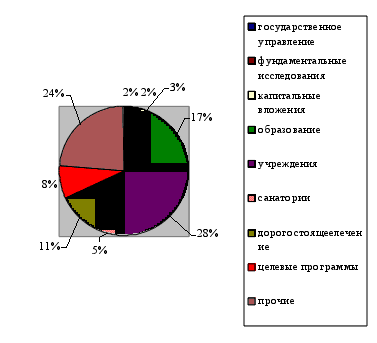
Структура расходов на здравоохранение согласно приложения 7 к Федеральному закону «О федеральном бюджете на 2008 год» /16/ определена следующим образом, данные представлены в таблице 2.3 и на рисунке 2.5
Таблица 2.3 - Структура расходов на здравоохранение в 2008 году
В тысячах рублей
|
Наименование расходов |
Сумма |
|
Здравоохранение ВСЕГО В том числе: |
31738026,2 |
| Государственное управление и местное самоуправление, международная деятельность | 569203,7 |
| Фундаментальные исследования и содействие научно-техническому прогрессу | 563223,1 |
| Государственные капитальные вложения | 750700,0 |
| Образование | 4422192,4 |
|
Больницы, родильные дома, клиники, Госпитали ,поликлиники, амбулатории |
7487418,2 |
| Санатории |
1277735,0 |
|
Целевые расходы на оказание Дорогостоящих видов медицинской помощи Гражданам Российской Федерации |
2 996 614,5 |
|
Федеральные целевые программы |
2193750,0 |
| Санитарно-эпидемиологический контроль | 5106436,1 |
| Прочие расходы | 6370753,2 |
 Ход
обсуждения
и принятия
федерального
бюджета России
на 2008 год показал,
что при всей
сложности
решаемых бюджетной
политикой
проблем социальная
сфера обозначена
приоритетной.
Подчеркнуты
гарантии
осуществления
запланированных
социальных
расходов независимо
от изменения
внешних и внутренних
условий формирования
доходов бюджета
2008 год /17/.
Рисунок 2.5 - Структура расходов федерального бюджета на здравоохранение в 2008 году
Государственные расходы федерального бюджета на здравоохранение в 2008 году в приоритетном порядке будут направляться на мероприятия по улучшению репродуктивного здоровья, охрану материнства и детства, снижение уровня управляемых инфекций за счет вакцинации населения, и в первую очередь детей, стабилизацию социально обусловленных заболеваний.
На реализацию государственной политики в здравоохранении направлены федеральные программы: «Предупреждение и борьба с заболеваниями социального характера», включающая подпрограммы «Неотложные меры борьбы с туберкулезом в России», «Сахарный диабет», «Вакцинопрофилактика», «Анти- Вич/СПИД», «Дети России», в том числе подпрограмма «Безопасное материнство»; «Комплексные меры противодействия злоупотреблению наркотиками и их незаконному обороту»; «Профилактика и лечение артериальной гипертонии в Российской Федерации». В условиях недостаточного финансирования здравоохранения все большее значение приобретает реализация целевых программ в области охраны здоровья населения. Программно-целевое управление позволяет не только концентрировать ресурсы на приоритетных направлениях, но и осуществлять комплексный подход к решению наиболее актуальных проблем в здравоохранении на основе межотраслевого взаимодействия.
Федеральные программы в области здравоохранения стимулируют участие органов исполнительной власти субъектов Российской Федерации в решении насущных проблем охраны здоровья населения на своих территориях на основе софинансирования или принятия и реализации собственных аналогичных программ. Механизм участия территориальных органов власти в медицинских целевых программах может реализовываться в рамках трехсторонних соглашений между Министерством здравоохранения Российской Федерации, Федеральным Фондом обязательного медицинского страхования и органа исполнительной власти субъекта Российской Федерации. В связи с этим можно говорить о стимулирующим характере федеральных целевых программ, способных привлечь дополнительные финансовые и материальные ресурсы для достижения особо значимых целей в области охраны здоровья населения/18/В статье «Федеральный бюджет: итоги и задачи»/19/ министр финансов Российской Федерации А. Л. Кудрин отмечает, что прежде всего бюджет 2008 года характеризует социальная направленность. В 2008 году было проведено финансовое обеспечение дальнейшего повышения зарплат работников здравоохранения, а также переход от единой тарифной сетки к отраслевой системе оплаты труда. В 2007 году средний оклад врача увеличился на 90%, медсестры – на 84%.В 2008 году зарплата медицинских работников увеличилась на 8,2%.
В 2007 году на здравоохранение в федеральном бюджете отводилось 1,6 копеек с 1 рубля, а в бюджетах регионов – 14 копеек. Таким образом, основное бремя социальных расходов ложится на плечи территорий, что обусловливает необходимость формирования полноценной доходной базы бюджетов субъектов Российской Федерации /17/.Рассмотрим динамику расходов на здравоохранение и физическую культуру из бюджета Ростовской области за 2006-2008 годы/21,22,23/ Данные представлены в таблице 2.4 и на рисунке 2.6
Таблица 2.4 - Динамика расходов на здравоохранение и физическую культуру из бюджета Ростовской области за 2006-2008 годы В тысячах рублей
|
Расходы бюджета |
2006 год |
2007 год |
2008 год |
| Здравоохранение и физическая культура | 956634,1 | 726752,2 | 818579,3 |
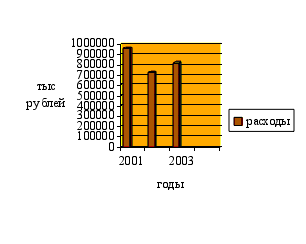 Рисунок
2.6 - Динамика
расходов на
здравоохранение
и физическую
культуру из
бюджета Ростовской
области за
2006-2008 годы
Из представленных данных видно, что наибольший объем ассигнований на здравоохранение и физическую культуру был произведен в 2006 году, в 2007 году объем уменьшился на 229881,9 тысяч рублей или на 24%. В 2008 году запланированный объем ассигнований по сравнению с 2007 году увеличился на 91827,1 тысяч рублей или на 12,6%.
Можно сделать вывод о нестабильности выделения ассигнований на здравоохранение и физическую культуру из областного бюджета, вероятно, это связано с тем, что в областном бюджете на 2006 год были предусмотрены дотации и субвенции из федерального бюджета в сумме 5017,2 тысяч рублей, оплата отдельных льгот, установленных законодательством в сумме 56564,0 тысяч рублей, осуществление специальных программ в сумме 36270,0 тысяч рублей. В областном бюджете на 2007 год и на 2008 год эти статьи не предусмотрены.
Несмотря на это, запланированный темп роста расходов на здравоохранение и физическую культуру в 2008 году по сравнению с 2007 году составит 112,6%. Это говорит о том, что областной бюджет на 2008 год за счет отмены льгот и без дотаций из федерального бюджета смог запланировать ассигнования на здравоохранение и физическую культуру за счет собственных источников. Структура расходов бюджета Ростовской области на здравоохранение 2008 году/23/ представлена в таблице 2.5 и на рисунке 2.7.
Таблица 2.5 - Структура расходов бюджета Ростовской области на 2008 год В тысячах рублей
|
Наименование расходов |
Сумма |
| Больницы, роддома, поликлиники,госпитали | 132517,9 |
| Дома ребенка | 12464,7 |
| Станции переливания крови | 22334, 7 |
| Санатории | 10715, 5 |
| Целевые расходы на оказание дорогостоящей медицинской помощи | 28923, 7 |
| Прочие расходы | 419622, 8 |
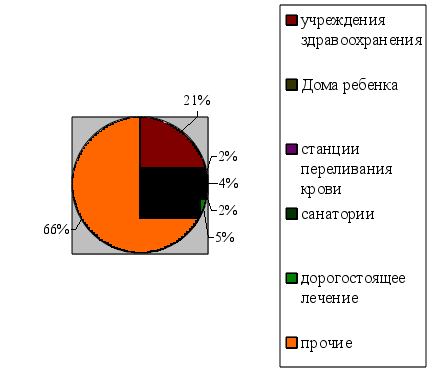 Рисунок
2.7 - Структура
расходов бюджета
Ростовской
области на
здравоохранение
в 2008 году
В Ежегодном послании Федеральному Собранию/24/ Президент РФ В.В. Путин отметил, что бюджетный процесс нуждается в дальнейшем совершенствовании. Среди основных проблем было указано на отсутствие четкого разграничения расходных полномочий и доходных источников между уровнями бюджетной системы.
Исполнительная и законодательная власть должны осуществить рационализацию расходов бюджета, сократить неэффективные государственные (муниципальные) обязательства и расходы, создать действенную систему управления государственными расходами.
Для этого необходимо провести работу, в частности, по следующим направлениям.
1. Продолжить упорядочение системы социальных льгот и выплат, предусмотрев при этом замену большинства категориальных льгот адресными формами социальной поддержки населения, а также ликвидацию ведомственных льгот.
2. Необходимо создать систему планирования и мониторинга социально-экономической результативности бюджетных расходов с помощью качественных и количественных индикаторов - как в отношении бюджетов всех уровней, так и в отношении конкретных бюджетополучателей.
2.3 Внебюджетное финансирование
2.3.1 Обязательное медицинское страхование
Активный поиск и внедрение в систему здравоохранения новых форм управления, планирования и финансирования пока еще не устранил недостатков финансового обеспечения здравоохранения, но, как и в большинстве зарубежных стран, создал определенные предпосылки для решения этой задачи. Они основаны на системе страхования.
В России, как и во многих развитых странах, таких как Франция, Германия, Италия и др., финансирование имеет смешанный бюджетно – страховой характер, при котором за счет бюджета оплачиваются целевые программы, капитальные затраты и вложения и некоторые другие. Финансирование основной части медицинской помощи трудоспособного населения осуществляется с помощью медицинского страхования.
В период перехода к рыночной экономике поиск эффективных механизмов для улучшения деятельности службы охраны здоровья населения привел прежде всего к необходимости поиска путей альтернативных и дополнительных путей ее финансирования./25/
В 1991 году был принят закон Российской Федерации «О медицинском страховании граждан»/26/,который определил правовые, экономические и организационные основы медицинского страхования населения в Российской Федерации.
Согласно статьи 1 Закона медицинское страхование является формой социальной защиты интересов населения в охране здоровья.
Цель медицинского страхования - гарантировать гражданам при возникновении страхового случая получение медицинской помощи за счет накопленных средств и финансировать профилактические мероприятия.
Обязательное медицинское страхование является составной частью государственного социального страхования и обеспечивает всем гражданам Российской Федерации равные возможности в получении медицинской и лекарственной помощи, предоставляемой за счет средств обязательного медицинского страхования в объеме и на условиях, соответствующих программам обязательного медицинского страхования. Финансовые средства государственной системы обязательного медицинского страхования формируются за счет отчислений страхователей на обязательное медицинское страхование. Для реализации государственной политики в области обязательного медицинского страхования создаются Федеральный и территориальные фонды обязательного медицинского страхования как самостоятельные некоммерческие финансово - кредитные учреждения.
Федеральный фонд обязательного медицинского страхования создается Правительством Российской Федерации и осуществляет свою деятельность в соответствии с законодательством Российской Федерации.
Территориальные фонды обязательного медицинского страхования создаются соответствующими органами исполнительной власти субъектов Российской Федерации и осуществляют свою деятельность в соответствии с законодательством Российской Федерации и законами субъектов Российской Федерации. Фонды обязательного медицинского страхования предназначены для аккумулирования финансовых средств на обязательное медицинское страхование, обеспечения финансовой стабильности государственной системы обязательного медицинского страхования и выравнивания финансовых ресурсов на его проведение. Финансовые средства фондов обязательного медицинского страхования находятся в государственной собственности Российской Федерации, не входят в состав бюджетов, других фондов и изъятию не подлежат. С 1 января 2006 года взносы в фонды обязательного медицинского страхования уплачиваются в составе единого социального налога (взноса), порядок исчисления и уплаты которого установлен главой 24 Налогового кодекса РФ/27/.Статьей 241 установлены ставки в Фонды обязательного медицинского страхования: В Федеральный фонд обязательного медицинского страхования – 0,2% , в Территориальный фонд обязательного медицинского страхования - 3,4% от сумм выплат физическим лицам.
Согласно статьи 145 Бюджетного Кодекса Российской Федерации/20/ бюджет Федерального фонда обязательного медицинского страхования рассматривается и утверждаются Федеральным Собранием в форме федерального закона одновременно с принятием федерального закона о федеральном бюджете на очередной финансовый год. Проект бюджета Территориального фонда обязательного медицинского страхования представляются органами исполнительной власти субъектов Российской Федерации на рассмотрение законодательных органов субъектов Российской Федерации одновременно с представлением проектов законов субъектов Российской Федерации о бюджете на очередной финансовый год и утверждаются одновременно с принятием законов субъектов Российской Федерации о бюджете на очередной финансовый год. Динамика расходов Федерального фонда обязательного медицинского страхования за 2006-2008 годы/28,29,30/ представлена в таблице 2.6 и на рисунке 2.8.
Таблица 2.6 - Динамика расходов Федерального фонда обязательного медицинского страхования за 2006-2008 годы
В миллионах рублей
|
Расходы |
2006 год |
2007 год |
2008 год |
| Расходы Федерального фонда обязательного медицинского страхования | 2680,0 | 3960,0 | 5314,33 |
Из приведенных данных видно, расходы Федерального фонда ОМС в 2007 г. по сравнению с 2006 г. в абсолютном выражении увеличились на 1280,0 млн. руб., темп роста расходов в 2007 г. по отношению к 2006 г. составил 147,8%.В 2008 г. расходы увеличились на 1354,33 млн. руб. по сравнению с 2007 г., темп роста составил 134,2%, а по сравнению с 2006 г. – на 198,3%, т.е. расходы увеличились почти в два раза.
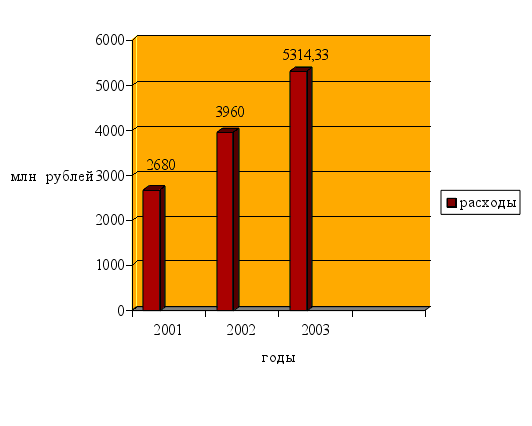 Рисунок
2.8 - Динамика
расходов Федерального
фонда обязательного
медицинского
страхования
за 2006-2008 годы
В течение трех лет основным направлением расходов Федерального фонда ОМС является выравнивание финансовых условий деятельности территориальных фондов ОМС и расходы на осуществление финансирования целевых программ оказания медицинской помощи по ОМС.
Динамика расходов Ростовского областного фонда обязательного медицинского страхования за 2006-2008 годы/31,32,33/ представлена в таблице 2.7 и на рисунке 2.9.
Таблица 2.7 - Динамика расходов Ростовского областного фонда обязательного медицинского страхования за 2006-2008 годы
В тысячах рублей
|
Расходы |
2006 год |
2007 год |
2008 год |
| Расходы Областного фонда обязательного медицинского страхования | 1780328,1 | 2692513,8 | 3201767,1 |
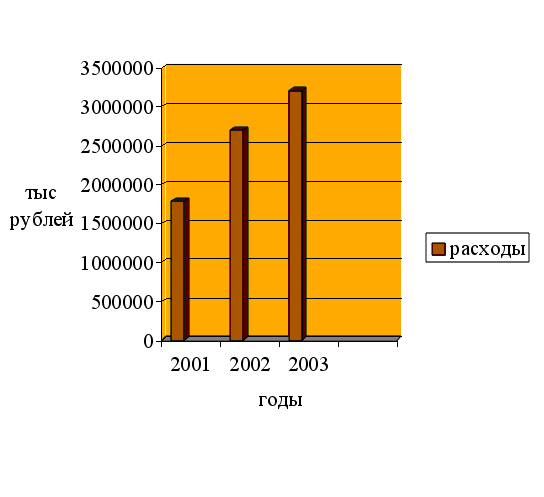 Рисунок
2.9 - Динамика
расходов Ростовского
областного
фонда обязательного
медицинского
страхования
за 2006-2008 годы
Как видно из представленных данных в течение трех лет происходит рост расходов областного фонда обязательного медицинского страхования. В 2006 году на 912185,7 тыс рублей или на 64,6%, в 2008 году по сравнению с 2007 году на 509253,9 тыс рублей или на 18,9%.
Распределение расходной части фонда в 2008 году производится следующим образом: 2930652,1 тыс рублей на финансирование областной программы обязательного медицинского страхования,124115,0 тыс рублей–на выполнение управленческих функций Ростовского областного фонда обязательного медицинского страхования и его филиалов, 147000,0 тыс рублей-резервный фонд.
На сегодняшний день фактическая обеспеченность системы ОМС почти на 40% ниже потребности. Целевой источник финансирования системы ОМС в виде тарифа страхового взноса (3,6%) несопоставимо мал по сравнению с расчетным (10,6%) и отсутствуют достаточные средства на уровне местных бюджетов для платежей за неработающее население.
Ряд авторов /8,10 / предлагает комплекс мер по реформированию системы обязательного медицинского страхования:
1. Формирование "витального" пакета услуг, включающего первичную медико-санитарную помощь, мероприятия по поддержанию медико-санитарного благополучия, лечение инфекционных заболеваний и др.;
2. Определение по каждой нозологической форме минимального набора медицинских услуг и лекарственных средств, гарантируемых каждому больному, а сверх этих наборов разрешить легальные доплаты пациентов;
3.Введение соплатежа страхового взноса на ОМС для работающих граждан: помимо взноса работодателя, определенную сумму доплачивает работник в виде определенного процента от заработка;
4.Объединение ОМС и системы социального страхования:
Создание единой системы обязательного медико-социального страхования и перераспределении собираемых в ее рамках взносов в пользу обязательного медицинского страхования.
Все эти предложения требуют тщательной разработки и закрепления на законодательном уровне.
2.3.2 Добровольное медицинское страхование
Программа государственных гарантий бесплатной медицинской помощи населению обеспечена средствами лишь на 60 %. Дефицит покрывается вынужденными расходами пациентов на оплату лекарств и медицинских услуг.
В современных условиях лечебные учреждения пытаются привлекать различные источники поступления средств: фонды обязательного медицинского страхования, доходы населения и предприятий, направленные на оплату медицинских услуг, пожертвования /34/. Одной из возможностей покрытия дефицита из негосударственных источников являются средства добровольного медицинского страхования ( далее ДМС).
Добровольное медицинское страхование – один из видов страховой деятельности – относится к личному страхованию. В ДМС формируются страховые фонды для возмещения ущерба в результате страхового события – обращения за медицинской помощью, вероятность наступления которого (риск) рассчитывается на основе статистических сведений. Проводится ДМС только страховыми организациями, имеющими лицензию Департамента по надзору за страховой деятельностью Минфина России. Регулируется деятельность субъектов, участвующих в ДМС, Гражданским кодексом РФ, федеральным законом «О страховой деятельности в Российской Федерации» и Законом «О медицинском страховании граждан Российской Федерации» /26/.
На страховом рынке России предлагают различные страховые медицинские программы более тысячи страховых компаний. Программ различаются по объему страхового покрытия, цене страхового полиса, условиям оплаты медицинской помощи, по ДМС перечню и качеству страховых и медицинских услуг, включенных в программу страхования. С начала девяностых годов рынок развивался интенсивно, но рывками, отражая особенности национального налогообложения и состояние российской экономики /34/.
По отношению к лечебным учреждениям медицинские страховые компании выступают как оптовые покупатели, заказчики медицинских услуг и поэтому они претендуют на скидки и льготы при заключении договора на медицинское обслуживание застрахованных.
Рисунок 2.10 отражает систему взаимоотношений лечебного учреждения с юридическими и физическими лицами – заказчиками и потребителями этих медицинских услуг.
Договор страхования Договор страхования


Договор возмездного оказания
медицинских услуг

Рисунок 2.10 - Модель финансовых потоков при заключении договора добровольного медицинского страхования
Добровольное медицинское страхование обеспечивает формирование стабильного поступления финансовых средств в медицинские учреждения и гарантирует необходимый объем и качество медицинской помощи в зависимости от индивидуальных потребностей.
Отличие программ ДМС от программы ОМС определяется следующими позициями:
1. Медицинская помощь по программам ДМС оказывается, как правило, медицинскими учреждениями, не работающими в системе ОМС (учреждения федерального подчинения, ведомственные и иные учреждения, не входящие в систему городского здравоохранения);
2.Сервисные характеристики по программам ДМС выше, чем услуг по программе ОМС;
3.Программы ДМС могут включать услуги, не входящие в программу ОМС.
Сравнительный анализ ОМС и ДМС представлен в таблице 2.8
Таблица 2.8 – Сравнительный анализ систем обязательного и добровольного медицинского страхования
|
ОМС |
ДМС |
| Составная часть государственного социального страхования | Финансово-коммерческая деятельность, относящаяся к личному страхованию |
| Объект страхования- поддержание здоровья граждан путем оказания бесплатной медицинской помощи в пределах Базовой программы ОМС | Объект страхования – поддержание здоровья граждан путем оказания дополнительной медицинской помощи сверх установленной Базовой программы ОМС |
| Правила страхования определяются государством | Правила страхования определяются страховыми организациями |
| Всеобщее | Индивидуальное или групповое |
| Источник поступления средств- взносы работодателей и местной администрации за неработающее население | Источник поступления средств – личные доходы граждан, перечисления организаций по договору |
| Тарифы устанавливаются органами исполнительной власти | Тарифы устанавливаются договором между медицинским учреждением и страховой компанией |
| Система контроля качества медицинской помощи осуществляется органами управления здравоохранением, страховыми компаниями | Система контроля качества устанавливается на договорных началах между страховщиком и медицинским учреждением |
| Оплата медицинских услуг осуществляется страховщиком по утвержденным тарифам | Оплата медицинских услуг осуществляется страховщиком в размере, определенном в договоре |
Традиция страховать здоровье и расходы на медицинское обслуживание у населения отсутствует. Для большинства граждан России ДМС в индивидуальном варианте недоступно из-за дороговизны. Высокая стоимость полиса ДМС обусловлена тем, страхователь через ДМС заново вынужден оплачивать всю программу обязательного медицинского страхования по рыночным ценам без учета его участия путем налогов и взносов по обязательному медицинскому страхованию в формировании общественных фондов потребления, направляемых на здравоохранение.
Ряд авторов/8,34/ предлагает в целях эффективного использования общественных фондов потребления, и прежде всего бюджетов различных уровней, ввести персонифицированный учет выделения и расходования средств (принцип «деньги за пациента») или подушевой принцип финансирования программы государственных гарантий и устранить порочный круг двойной оплаты: все плательщики единого социального налога с легкостью принимают установленные страховщиком цены ДМС без какого-либо уменьшения их на гарантированные государством минимальные объемы медицинской помощи, за которые они ежемесячно перечисляют в бюджет 3,6% от фонда оплаты труда. Необходимо разрабатывать совместные программы ОМС и ДМС и устранять практику «двойной оплаты» одной медицинской услуги, оказываемой медицинским учреждением.
2.3.3 Платные медицинские услуги
Современный этап реформирования отечественного здравоохранения характеризует развитие рынка платных медицинских услуг, который обладает существенной емкостью и значительным потенциалом роста. Это негосударственный источник финансирования в условиях минимальных бюджетных ассигнований и неадекватной оплаты медицинской помощи в системе обязательного медицинского страхования приобретает исключительную значимость для отрасли. Реализация данного канала финансирования будет бесспорно способствовать увеличению медико – экономической эффективности функционирования здравоохранения в целом, так и конкретного учреждения /35/ Платные медицинские услуги предоставляются на основе Правил предоставления платных медицинских услуг населению/36/, которые определяют порядок и условия предоставления платных медицинских услуг населению (дополнительных к гарантированному объему бесплатной медицинской помощи) лечебно-профилактическими учреждениями независимо от ведомственной подчиненности и формы собственности и являются обязательными для исполнения всеми медицинскими учреждениями.
Предоставление платных медицинских услуг населению медицинскими учреждениями осуществляется при наличии у них сертификата и лицензии на избранный вид деятельности.
Государственные и муниципальные медицинские учреждения оказывают платные медицинские услуги населению по специальному разрешению соответствующего органа управления здравоохранением.
Медицинские учреждения обязаны вести статистический и бухгалтерский учет результатов предоставляемых платных медицинских услуг населению, составлять требуемую отчетность и представлять ее в порядке и сроки, установленные законами и иными правовыми актами Российской Федерации.
Государственные и муниципальные медицинские учреждения, предоставляющие населению платные медицинские услуги, обязаны вести
статистический и бухгалтерский учет и отчетность раздельно по основной деятельности и платным медицинским услугам.
Цены на медицинские услуги, предоставляемые населению за плату, устанавливаются в соответствии с законодательством Российской Федерации.
Расчеты с населением за предоставление платных услуг осуществляются медицинскими учреждениями с применением контрольно-кассовых машин.
При расчетах с населением без применения контрольно-кассовых машин медицинские учреждения должны использовать бланк, являющийся документом строгой отчетности, утвержденный в установленном порядке.
За невыполнение настоящих Правил медицинское учреждение в установленном порядке может быть лишено лицензии или права предоставления населению платных медицинских услуг.
Объем оказанных медицинских услуг постоянно растет. Данные показаны на рисунке 2.11 . Если в 2006 году он составил 19,8 млрд. рублей, то в 2008 году уже 37,8 млрд рублей.
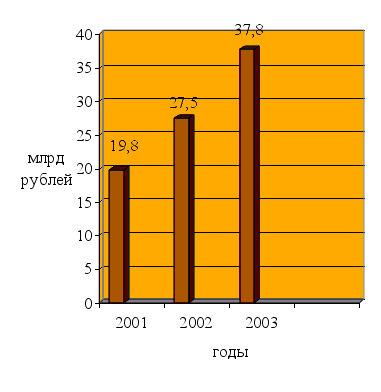 Рисунок
2.11 – Динамика
расходов населения
на поатные
медицинские
услуги за 2006-2008
годы
Вместе с тем развитие платных медицинских услуг сопровождается рядом негативных явлений.
Недостаточный контроль за организацией предоставления платных медицинских услуг приводит к скрытой коммерциализации в амбулаторно - поликлинических и больничных учреждениях, получению медицинским персоналом "вознаграждения" напрямую, несоответствию стоимости услуг качеству обслуживания и существующим стандартам, развитию теневого оборота средств в системе здравоохранения.
В этой связи политика государства должна быть направлена на создание условий, препятствующих развитию нелегального рынка медицинских услуг, на достижение баланса между объемом бесплатной медицинской помощи и ее финансовым обеспечением, на ликвидацию необоснованного разрыва в уровне оплаты труда в реальном секторе экономики и бюджетной сфере, в том числе в здравоохранении, на дальнейшее совершенствование обязательного и развитие добровольного медицинского страхования, а также частного здравоохранения.
Необходимо разработать четкие критерии, позволяющие разграничить медицинские услуги, оказываемые за счет различных источников финансирования.
Актуальным представляется также совершенствование нормативной базы и расширение деятельности субъектов медицинского страхования по обеспечению защиты прав граждан при медицинском обслуживании.
Следует усилить контроль за организацией и качеством оказания платных медицинских услуг населению, а также за правильностью взимания платы с населения со стороны всех государственных органов и организаций в соответствии с действующим законодательством /37/.
3.АНАЛИЗ СИСТЕМЫ ПЛАНИРОВАНИЯ И ФИНАНСИРОВАНИЯ УЧРЕЖДЕНИЙ ЗДРАВООХРАНЕНИЯ (НА ПРИМЕРЕ КЛИНИЧЕСКОЙ БОЛЬНИЦЫ № 1 ГОСУДАРСТВЕННОГО УЧРЕЖДЕНИЯ «ЮЖНЫЙ ОКРУЖНОЙ МЕДИЦИНСКИЙ ЦЕНТР МИНИСТЕРСТВА ЗДРАВООХРАНЕНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ»)
3.1 Характеристика учреждения
Государственное учреждение "Южный окружной медицинский центр Министерства здравоохранения Российской Федерации" (далее -ГУ