Анализ финансирования и планирования учреждений здравоохранения
"Южный окружной медицинский центр Министерства
здравоохранения Российской Федерации" является правопреемником реорганизованных - федерального учреждения "Центральная Бассейновая больница Азово-Волго-Донского водного бассейна Министерства здравоохранения и медицинской промышленности Российской Федерации" и государственного лечебно - профилактического учреждения "Центральная Бассейновая больница Нижне – Волжского водного бассейна Министерства здравоохранения Российской Федерации".
"Южный окружной медицинский центр Министерства здравоохранения Российской Федерации" является государственным федеральным учреждением, действующем на основании лицензии МЗ №0027/03,от 27 января 2008 года, выданной Центральной комиссией Министерства здравоохранения Российской Федерации по лицензированию медицинской деятельности, имеет в оперативном управлении обособленное имущество, самостоятельный баланс, финансовая деятельность ведется по смете доходов и расходов, получает и расходует бюджетные средства согласно статьи 161 Бюджетного Кодекса исключительно через лицевой счет, открытый в Пролетарском отделении Федерального Казначейства Российской Федерации, имеет печать и штампы со своим наименованием, бланки, фирменную символику.
ГУ «ЮОМЦ Минздрава РФ» имеет 18 филиала, расположенных на территории Ростовской области, Краснодарского края, Воронежской области, Волгоградской области, Астраханской области и Республики Дагестан .
ГУ «ЮОМЦ Минздрава РФ» является некоммерческой организацией. В своей деятельности руководствуется Конституцией РФ, федеральными законами, указами и распоряжениями Президента РФ, постановлениями и распоряжениями Правительства РФ, приказами Министерства здравоохранения и Уставом, утвержденным приказом Министерства здравоохранения РФ от 22.05.2007 г.№158.
Имущество закрепляется за организацией на праве оперативного управления, соответствующим органом по управлению государственным имуществом, согласно перечня имущества на дату его учреждения.
Финансово-хозяйственная деятельность учреждения осуществляется в соответствии с утвержденной сметой доходов и расходов. ГУ «ЮОМЦ Минздрава РФ» имеет разрешение Минздрава РФ на оказание платных медицинских услуг населению от 21.06.2007 г. №10-5/1147 и доходы, полученные от предпринимательской и иной деятельности, приносящей доход, в полном объеме учитываются в смете доходов и расходов по внебюджетным источникам. ГУ «ЮОМЦ Минздрава РФ» строит отношения с другими учреждениями, предприятиями, физическими лицами на основе договоров .
Управление учреждением осуществляется в соответствии с законодательством РФ и Уставом . Высшим должностным лицом является Директор, назначаемый на должность и освобождаемый от нее приказом Министерства здравоохранения.
Правительство РФ постановлением от 14.12.2005 г.№ 954 присудило премию в области качества продукции, услуг и внедрению высокоэффективных методов управления качеством Государственному федеральному учреждению здравоохранения «Центральная Бассейновая больница Азово-Волго-Донского водного бассейна» правопреемником которого ГУ «ЮОМЦ Минздрава РФ».
На сегодняшний день ГУ «ЮОМЦ Минздрава РФ» проводит работу по подготовке аттестации и сертификации медицинских услуг по международным стандартам качества.
3.2 Порядок составления сметы доходов и расходов
Планирование деятельности учреждений здравоохранения рассмотрим на примере Клинической больницы №1 ГУ «ЮОМЦ Минздрава РФ» (далее КБ №1 ГУ «ЮОМЦ Минздрава РФ»).
КБ №1 ГУ «ЮОМЦ Минздрава РФ» осуществляет медицинскую помощь населению в двух формах:
Стационарной – госпитализация больных,
Амбулаторно-поликлинической – оказание медицинской помощи в поликлинике или на дому.
Основным документом, определяющим плановый объем бюджетных ассигнований и направление средств на определенные цели и виды расходов является смета доходов и расходов -документ, утвержденный в установленном порядке и содержащий расчетные данные по каждому целевому направлению бюджетных ассигнований.
Правильно и обоснованно составленная смета доходов и расходов на очередной календарный год - одно из условий финансовой стабильности учреждения здравоохранения.
Одним из основных показателей работы КБ №1 является коечный фонд, а амбулаторно – поликлинического отделения – число врачебных должностей и посещений.
Расчетной единицей для определения расходов на содержание стационара является койка, поликлиники – врачебная должность.
Отдел медицинской статистики представляет в отдел экономики, планирования и финансирования план работы койки и расчет индивидуальных норм нагрузки специалистов, работающих в поликлинике КБ №1 ГУ «ЮОМЦ Минздрава РФ» (смотри приложение А)
Таблица 3.1 - План работы койки в 2008 году
| Наименование отделений | Количество коек | Дни работы койки | Количество койко-дней | |
| Терапевтическое | 70 | 316 | 22120 | |
| Хирургическое | 40 | 310 | 12400 | |
| Детское | 40 | 315 | 12600 | |
| Неврологическое | 35 | 310 | 10850 | |
| Гинекологическое | 30 | 340 | 10200 | |
| Урологическое | 40 | 310 | 12400 | |
| Отоларингологическое | 30 | 330 | 9900 | |
| ВСЕГО | 285 | 319 | 90470 | |
В 2008 году не разворачивались новые койки, поэтому среднегодовое количество коек планировалось аналогично 2007 году.
Число дней функционирования одной койки в году по каждому профилю коек различно и определяется с учетом статистических данных о средней длительности пребывания больного на койке и простое койки.
При определении числа дней функционирования койки учитывается время профилактического ремонта, дезинфекции, карантина и других причин. В среднем по году время, необходимое для проведения этих мероприятий, принимается равным 30 дням.
Для исчисления расходов на приобретение медикаментов и расходов на питание больных используется такой показатель как койко-день, который определяется путем умножения среднегодового количества коек на число дней функционирования койки.
Расчет индивидуальных норм нагрузки врачей поликлиники определяется исходя из числа посещений на 1 час работы за предыдущий год, числа часов работы врачей в смену, числа рабочих дней в году и количества врачебных должностей (Смотри Приложение А)
Смета составляется в строгом соответствии с Федеральным законом от 15.08.1996 №115-ФЗ в редакции от 07.05. 2007 года «О бюджетной классификации РФ»/38/ и приказом Минфина РФ от 11.12.2007 №127н «Об утверждении указаний о порядке применения бюджетной классификации РФ»/39/.
В состав экономической классификации входят группы, подгруппы и статьи, подстатьи расходов.
На предметную статью 110100 Оплата труда ,подстатью 110110 Оплататруда гражданских служащих относятся расходы по оплате труда работников, включая начисленные и подлежащие уплате суммы налогов на доходы физических лиц (как по оплате труда, так и на выплаты работникам, производимые за счет средств Фонда социального страхования Российской Федерации), а также добровольных взносов работника в профессиональный союз.
При планировании затрат по коду 110110 отдел экономики, планирования и финансирования руководствуется приказом Минздрава РФ от 15 октября 1999 года № 377. "Об утверждении Положения об оплате труда работников здравоохранения" и приказом Минздравмедпрома РФ от 18.01.1996 г. №16 "О введении форм штатных расписаний учреждений здравоохранения".
Расчеты потребности в средствах на годовой плановый фонд оплаты труда (ФОТ) Клинической больницы №1 ГУ «ЮОМЦ Минздрава РФ» осуществляются исходя из среднего должностного оклада согласно Единой тарификационной сетки (Смотри Приложение Б)
Сумма по должностному окладу за год увеличивается на доплаты и надбавки.
Отдельно планируется заработная плата работников внештатного состава, которые осуществляют текущий и капитальный ремонт зданий и сооружений. В 2008 году расходы на эту статью были запланированы в размере 1296347 рублей.
На предметную статью 110200 начисления на фонд оплаты труда относится единый социальный налог в сумме 35,6% от фонда оплаты труда, начисленного по всем основаниям.
Предметная статья 110300 "Приобретение предметов снабжения ирасходных материалов" включает следующие подстатьи:
110310 Медикаменты, перевязочные средства и прочие лечебные расходы;
110320 Мягкий инвентарь и обмундирование;
110330 Продукты питания;
110340 Оплата горюче-смазочных материалов;
110350 Прочие расходные материалы и предметы снабжения.
Планирование затрат на медикаменты рассчитывается исходя из количества койко-дней , врачебных посещений и норм расходов медикаментов на один койко-день и одно врачебное посещение, учитывается также льготный отпуск медикаментов. Расчеты представлены в таблице.
Таблица 3.2- Расчет расходов по статье 110310
В рублях
| Количество койко-дней, врачебных посещений | Расход на единицу,рубли | Сумма | |
| Стационар | 90470 | 35 | 3166450 |
| Поликлиника | 193300 | 3,5 | 676550 |
|
Расход на отпуск бесплатных медикаментов (100%) |
2338 | 146,00 | 341348 |
| Расход на льготный отпуск медикаментов (50%) | 808 | 73,00 | 58984 |
|
ИТОГО: |
4243332 |
На подстатью 110320 Мягкий инвентарь и обмундирование относятся расходы на приобретение и изготовление:
матрацев, наматрацников, подушек,постельных принадлежностей (белья, простыней, пододеяльников, наволочек, полотенец и др.), больничной одежды.
Расчет производится согласно приказ Минздрава СССР «Об утверждении табелей оснащения мягким инвентарем больниц, диспансеров, родильных домов, медико-санитарных частей, поликлиник, амбулаторий» от 15.09.1988 N 710/40/.
В нем приведены табели оснащения мягким инвентарем в соответствии с профилем отделений .Стоимость мягкого инвентаря определяется на основании расчетов средних цен по данным бухгалтерского учета.
В качестве примера приведем расчет мягкого инвентаря для терапевтического и неврологического отделений (смотри Приложение В)
Общая планируемая сумма расходов на мягкий инвентарь рассчитывается путем умножения суммы затрат в год на одну койку на количество коек по отделениям, а также умножение суммы затрат в год на 1 врачебную должность на количество врачебных должностей:
Таблица 3.3 - Расчет мягкого инвентаря по отделениям Клинической больницы №1 ГУ «ЮОМЦ Минздрава РФ»
В рублях
| Отделение | Количество коек | Сумма затрат в год на 1 койку | Всего затрат | Количество врачебных должностей | Сумма затрат на врачебную должность | Всего затрат |
| Терапевтическое и неврологическое | 105 | 1055,4 | 110817 | 36,75 | 723,1 | 26574 |
| Хирургическое и урологическое | 80 | 956,2 | 76496 | 18,5 | 723,1 | 13377 |
| Детское | 40 | 900,1 | 36004 | 7,25 | 723,1 | 5242 |
| Отоларингологическое | 30 | 1023,5 | 30705 | 14,5 | 723,1 | 10485 |
| Гинекологическое | 30 | 896 | 26880 | 3,5 | 723,1 | 2531 |
| Женская консультация | - | - | - | 7 | 528,1 | 8978 |
| Остальные врачебные должности | - | - | - | 358,75 | 370 | 132738 |
| ИТОГО | - | - | 280902 | - | - | 199925 |
Таким образом, по статье 110320 на 2008 г. было запланировано мягкого инвентаря на сумму 480827 рубля (280902+199925).
На подстатью 110330 Продукты питания относятся расходы на:
питание больных в КБ №1 ГУ «ЮОМЦ Минздрава РФ», а также молочные смеси, получаемые из молочных кухонь для детей первых двух лет жизни и молоко для сотрудников, имеющих вредные условия труда. Планирование осуществляется согласно Приказа Минздрава СССР №369 от 14.06.1989 г. по утвержденному среднесуточному набору продуктов для одного больного, который в 2008 г. составил 29,3 рубля (Приложение Г).
Стоимость среднесуточного набора умножается на количество койко-дней, которое в 2008 г. составило 90470. Таким образом, стоимость питания больных в год планируется в размере 2650771 рублей.
Потребность в молочных смесях планируется исходя из количества детей, количества выдаваемого молока и стоимости молока за литр.
Расчет потребности молока для медицинского персонала, работающего во вредных условиях труда осуществляется в соответствии с «Порядком бесплатной выдачи молока или других равноценных пищевых продуктов рабочим и служащим, занятым на работах с вредными условиями труда», утвержденным Постановлением Госкомтруда и Президиума ВЦСПС от 16.12.87 г. и определяется аналогичным методом.
На подстатью 110340 Оплата горюче-смазочных материалов относятся расходы на: приобретение горюче-смазочных материалов (бензина, керосина, дизельного топлива, мазута, автола и т.п.).При расчете учитывается марка автомобиля, пробег, норма расхода бензина на 100 км, внутригаражные расходы, увеличение расхода в зимнее время.
На подстатью 110350 Прочие расходные материалы и предметы снабжения относятся: расходы на приобретение малоценных предметов (МП), используемых для хозяйственных и производственных целей, при стоимости одного предмета на дату приобретения не более 50-кратного, установленного законодательством Российской Федерации, минимального размера оплаты труда за единицу, независимо от срока их полезного использования, а также предметов со сроком полезного использования менее 12 месяцев, независимо от их стоимости.
На предметную статью 110400 Командировки и служебные разъезды относятся расходы на служебные командировки, при перемещении работников (оплата проезда, суточных, квартирных, подъемных), компенсационные выплаты работникам; подъемные пособия и суточные при перемещении по службе, в соответствии с законодательством Российской Федерации .
Планирование осуществляется на основании Приказа министерства финансов Российской Федерации от 6.07.2006 №49н «Об изменении норм возмещения командировочных расходов на территории Российской Федерации».Расчет представлен в таблице 3.4
Таблица 3.4 - Планирование затрат на командировочные расходы в 2008 году
В рублях
| Виды командировок | Число командировок | Длитель-ность (дни) | Всего дней | Оплата командировок |
Всего |
| Проезд в оба конца | Квартирные | Суточные | |||||||
| Главный врач, заместитель главного врача | 5*3=15 | 5 | 75 |
3000*15 45000 |
550*15*4 33000 |
75*100 7500 |
85500 | ||
| Главный бухгалтер, экономист,статистик | 10 | 3 | 30 | 3000*10 | 550*10*2 | 30*100 | 44000 | ||
| 30000 | 11000 | 3000 | |||||||
| 3 | 1296 |
1000*432 432000 |
550*432*2 475200 |
1296*100 129600 |
1036800 | ||||
| Оказание консультативной и практической помощи в ЛПУ |
3*12*12 432 |
||||||||
|
ИТОГО |
1166300 |
||||||||
На предметную статью Оплата коммунальных услуг относятся расходы учреждений и организаций, финансируемых на основании смет доходов и расходов, по оплате всех видов коммунальных услуг и аренды помещений, земли и другого имущества согласно выставленным счетам, а также расходы на оплату электрической и тепловой энергии.
Итог сметы представляет собой свод всех статей расходов.
Согласно статьи 3 «Правил предоставления платных медицинских услуг населению медицинскими учреждениями», утвержденными Постановлением Правительства №27 от 13.01.1996 г. ГУ «ЮОМЦ Минздрава РФ» получил разрешение Минздрава РФ на оказание платных медицинских услуг населению от 21.06.2007 г. №10-5/1147.
В КБ №1 ГУ «ЮОМЦ Минздрава РФ» работники отдела маркетинга и предпринимательской деятельности, оказывают платные медицинские услуги по договорам на добровольное медицинское страхование со страховыми компаниями, договорам на возмездное оказание медицинских услуг с предприятиями.
Согласно статьи 41 Бюджетного Кодекса РФ доходы бюджетного учреждения, полученные от предпринимательской и иной деятельности, приносящей доход, в полном объеме учитываются в смете доходов и расходов по внебюджетным источникам.
Положением о порядке формирования и использования внебюджетных источников финансирования ГУ «ЮОМЦ Минздрава РФ» предусмотрена система распределения поступивших средств согласно кодам экономической классификации.
3.3 Анализ расходов на текущее содержание и источников их финансирования
Бюджетные ассигнования удовлетворяет потребности КБ №1 ГУ «ЮОМЦ Минздрава РФ» в среднем на 60%. Сравним плановые потребности КБ №1 ГУ «ЮОМЦ Минздрава РФ» по проектам смет расходов (Приложения Е,Ж,К) и фактически утвержденные лимиты бюджетных обязательств(Приложения Л,М,Н) за 2007-2009 годы.
Данные представлены в таблице 3.5 и на рисунке 3.1.
Таблица 3.5 - Сравнительный анализ плановых расходов и бюджетных ассигнований за 2007-2009 годы
В тысячах рублей
|
Наименование |
2007 год |
2008 год |
2009 год |
|||
| Потребность | Утверждено | Потребность | Утверждено | Потребность | Утверждено | |
| Расходы содержание КБ | 34928,1 | 22090 | 53033,4 | 26450,2 | 54211,5 | 40121,7 |
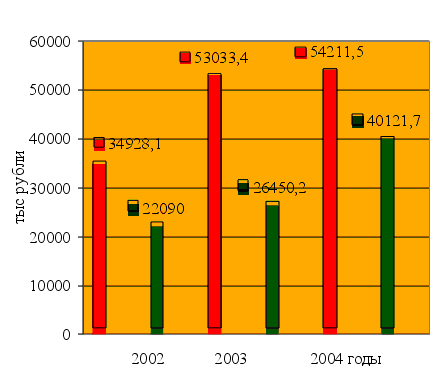 Как
видно из рисунка
3.1 лимиты бюджетных
обязательств
в 2007 году составляют
63.2% от запланированного
объема, в 2008 году-49,9%,
в 2009 году-74%.
Рисунок 3.1 – Сравнение плановых потребностей и лимитов бюджетных обязательств за 2007-2009 годы
Проанализируем более подробно запланированные объемы и лимиты бюджетных обязательств в 2008 году. Данные представлены в таблице 3.6 и на рисунке 3.1.
Таблица 3.6- Сравнительный анализ плановых расходов и бюджетных ассигнований в 2008 году В тысячах рублей
| Наименование показателя | Код показателя | Требуется по плану | Утверждено | Отклонение, тыс рублей | Обеспечение в процентах |
| Оплата труда | 110110 | 19139,7 | 12161,3 | 6978,4 | 63,5 |
| Начисления на зарплату | 110200 | 7407,06 | 4477,8 | 2929,26 | 60,5 |
| Медикаменты | 110310 | 3998 | 2750,3 | 1247,7 | 68,8 |
| Мягкий инвентарь | 110320 | 328,5 | 16,4 | 312,1 | 5,0 |
| Продукты питания | 110330 | 2794 | 1623,8 | 1170,2 | 58,1 |
| Оплата ГСМ | 110340 | 569 | 215,3 | 353,7 | 37,8 |
| Прочие расходы | 110350 | 997 | 89,7 | 907,3 | 9,0 |
| Командировки | 110400 | 634,5 | 63,2 | 571,3 | 10,0 |
| Транспортные услуги | 110500 | 280,4 | 91,9 | 188,5 | 32,8 |
| Оплата услуг связи | 110600 | 121,8 | 56,7 | 65,1 | 46,6 |
| Оплата коммунальных услуг | 110700 | 2787,5 | 2966,7 | -179,2 | 106,4 |
| Текущий ремонт оборудования | 111020 | 97 | 98,5 | -1,5 | 101,5 |
| Текущий ремонт зданий | 111030 | 250,2 | 264,9 | -14,7 | 105,9 |
| Прочие расходы | 111040 | 402,7 | 168,7 | 234 | 41,9 |
| Приобретение оборудования | 240120 | 7226 | 774,1 | 6451,9 | 10,7 |
| Капитальный ремонт | 240330 | 6000 | 630,9 | 5369,1 | 10,5 |
| ИТОГО | 53033,36 | 26450,2 | 26583,16 | 49,9 |
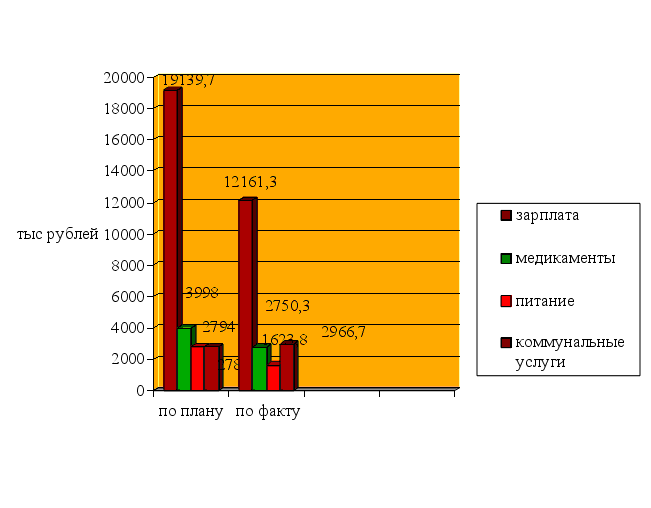 Рисунок
3.1 – Основные
плановые и
фактические
показатели
сметы расходов
за 2008 год
Средняя обеспеченность КБ №1 ГУ «ЮОМЦ Минздрава РФ» бюджетными средствами в 2008 году составила 49,9%.
Как видно из таблицы, лимиты бюджетных обязательств утверждены ниже плановых почти по всем статьям расходов, особенно низкая обеспеченность по таким статьям как мягкий инвентарь - обеспечение потребности на 5%; прочие расходы - обеспечение потребности на 9%; приобретение оборудования - обеспечение потребности на 10,7% ; капитальный ремонт - обеспечение на 10,5%.
По следующим статьям лимиты утверждены в большем объеме: оплата коммунальных услуг обеспечение потребности выше на 6,4%; текущий ремонт оборудования обеспечение потребности выше на 1,5%; текущий ремонт зданий превышение потребности на 5,9%.
Процесс недофинансирования носит хронический характер. Представим сравнительный анализ плановых расходов и утвержденных бюджетных ассигнований на 2009 год. Данные представлены в таблице 3.6 и на рисунке 3.2.
Таблица 3.6-Сравнительный анализ плановых расходов и бюджетных ассигнований на 2009 год
В тысячах рублей
| Наименование показателя | Код показателя | Требуется по плану | Утверждено | Отклонение |
Обеспечение
|
| Тысячи рублей | Проценты | ||||
| Оплата труда | 110110 | 21182,8 | 17234 | 3948,8 | 81,4 |
| Начисления на зарплату | 110200 | 7731,7 | 6078,2 | 1653,5 | 78,6 |
| Медикаменты | 110310 | 4243,3 | 3509,4 | 733,9 | 82,7 |
| Мягкий инвентарь | 110320 | 480,8 | 29,2 | 451,6 | 6,1 |
| Продукты питания | 110330 | 2891,3 | 2944,2 | -52,9 | 101,8 |
| Оплата ГСМ | 110340 | 631,8 | 308,6 | 323,2 | 48,8 |
| Прочие расходы | 110350 | 1200,3 | 362,5 | 837,8 | 30,2 |
| Командировки | 110400 | 1166,3 | 52,2 | 1114,1 | 4,5 |
| Транспортные услуги | 110500 | 336,5 | 31,8 | 304,7 | 9,5 |
| Оплата услуг связи | 110600 | 319,8 | 161,3 | 158,5 | 50,4 |
| Оплата коммунальных услуг | 110700 | 6009,4 | 3864,2 | 2145,2 | 64,3 |
| Текущий ремонт оборудования | 111020 | 240 | 159,3 | 80,7 | 66,4 |
| Текущий ремонт зданий | 111030 | 2726,8 | 2759,5 | -32,7 | 101,2 |
| Прочие расходы | 111040 | 621 | 1776,9 | -1155,9 | 286,1 |
| Приобретение оборудования | 240120 | 4429,7 | 850,4 | 3579,3 | 19,2 |
| ИТОГО | 54211,5 | 40121,7 | 14089,8 | 74,0 | |
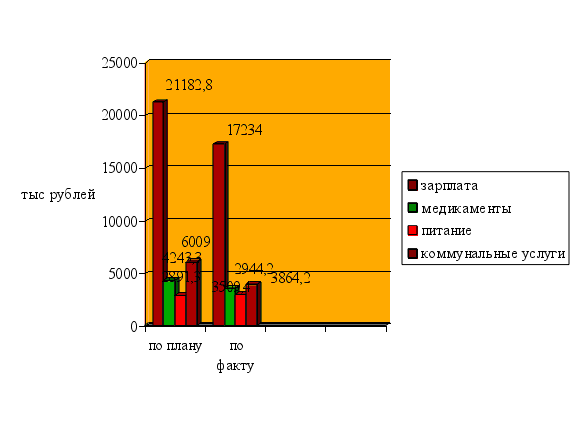 Рисунок
3.2 - Основные
плановые и
фактические
показатели
сметы расходов
за 2009 год
Средняя обеспеченность средствами составила 74,0%. Как видно из таблицы, лимиты бюджетных обязательств утверждены ниже плановых почти по всем статьям. Очень низкая обеспеченность остается по таким статьям как мягкий инвентарь -обеспечение потребности на 6,1%; командировочные расходы- обеспечение на 4,5%;транспортные услуги обеспечение потребности на 9,5%;
По следующим статьям лимиты утверждены в большем объеме:-продукты питания на 52,9 тыс рублей или превышение потребности на 1,8%;-текущий ремонт зданий на 32,7 тыс рублей или превышение потребности на 1,2%; прочие расходы на 1155,9 тыс рублей или обеспечение потребности в 2,86 раза выше запланированного.
За счет превышение финансирования статьи прочие расходы можно было бы покрыть расходы по другим статьям, но это законодательно не предусмотрено и рассматривается как нецелевое использование бюджетных средств.
Таким образом, можно сделать вывод, что обеспеченность бюджетными средствами в 2009 году по сравнению с 2008 годом в среднем увеличилась на 24,1%.
Выросла обеспеченность по таким статьям как оплата труда на 17,9%, медикаменты на 13,9%, продукты питания на 43,7%.
Вероятно, улучшение финансирования связано с реорганизацией Центральной Бассейновой Больницы в Клиническую больницу №1 ГУ «ЮОМЦ Минздрава РФ», согласно приказа Министерства здравоохранения на медицинское обслуживание прикрепили федеральных служащих Министерства юстиции, Министерства по налогам и сборам, Федерального казначейства. Соответственно, можно предположить, что ведомственные расходы на здравоохранение, предусмотренные по этим Министерствам в федеральном бюджете на 2008 год направлялись на расходы по обслуживанию этого контингента.
О нестабильности и непредсказуемости бюджетного планирования говорят такие сравнения: обеспеченность прочих расходов в 2008 году составила 186,1%, а в 2007 году - 9,0%;оплата коммунальных услуг в 2008 году составила 64,3%, в 2007 году -106,4%,текущий ремонт оборудования в 2008 году составил –66,4%, а в 2007 году-101,5%.
В связи с инфляционными процессами плановые потребности больницы постоянно растут. Сравним плановые потребности КБ №1 ГУ «ЮОМЦ Минздрава РФ» в 2007 году и в 2008 году. Данные представлены в таблице 3.7 и на рисунке 3.3
Как видно из представленных данных рост плановых потребностей наблюдается по всем статьям расходов.
В связи с повышением заработной платы работникам бюджетной сферы в 2007 году запланирован рост расходов на оплату труда на 2043,1 тыс рублей,
Таблица 3.7- Рост плановых потребностей КБ №1 ГУ «ЮОМЦ Минздрава РФ»
| Наименование показателя | Код показателя | 2007год | 2008 год | Абсолютный прирост |
Темп роста |
Темп прироста |
| тысячи рублей | Проценты | |||||
| Оплата труда | 110110 | 19139,7 | 21182,8 | 2043,1 | 110,7 | 10,7 |
| Начисления на зарплату | 110200 | 7407,06 | 7731,7 | 324,64 | 104,4 | 4,4 |
| Медикаменты | 110310 | 3998 | 4243,3 | 245,3 | 106,1 | 6,1 |
| Мягкий инвентарь | 110320 | 328,5 | 480,8 | 152,3 | 146,4 | 46,4 |
| Продукты питания | 110330 | 2794 | 2891,3 | 97,3 | 103,5 | 3,5 |
| Оплата ГСМ | 110340 | 569 | 631,8 | 62,8 | 111,0 | 11,0 |
| Прочие расходы | 110350 | 997 | 1200,3 | 203,3 | 120,4 | 20,4 |
| Командировки | 110400 | 634,5 | 1166,3 | 531,8 | 183,8 | 83,8 |
| Транспортные услуги | 110500 | 280,4 | 336,5 | 56,1 | 120,0 | 20,0 |
| Оплата услуг связи | 110600 | 121,8 | 319,8 | 198 | 262,6 | 162,6 |
| Оплата коммунальных услуг | 110700 | 2787,5 | 6009,4 | 3221,9 | 215,6 | 115,6 |
| Текущий ремонт оборудования | 111020 | 97 | 240 | 143 | 247,4 | 147,4 |
| Текущий ремонт зданий | 111030 | 250,2 | 2726,8 | 2476,6 | 1089,8 | 989,8 |
| Прочие расходы | 111040 | 402,7 | 621 | 218,3 | 154,2 | 54,2 |
| Приобретение оборудования | 240120 | 7226 | 4429,7 | -2796,3 | 61,3 | -38,7 |
| Капитальный ремонт | 240330 | 6000 | -6000 | |||
| ИТОГО | 53033,36 | 54211,5 | 1178,14 | 102,2 | 2,2 | |
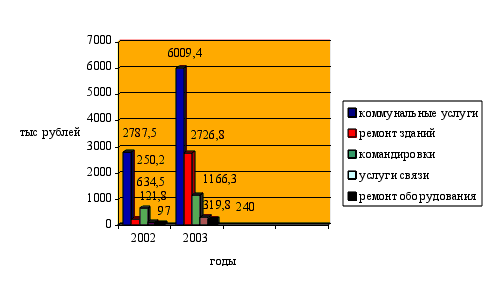
Рисунок 3.3 – Рост потребностей КБ №1 на текущее содержание в 2007-2008 годах
Рост расходов по таким статьям как медикаменты, мягкий инвентарь, продукты, оплата ГСМ отражает рост цен.
Рост расходов на командировочные и транспортные услуги связан с организацией консультативной помощи высококлассных специалистов – сотрудников КБ №1 ГУ «ЮОМЦ Минздрава РФ» вновь присоединенным филиалам в связи с образованием ГУ «ЮОМЦ Минздрава РФ».
Запланированный рост расходов на оплату услуг связи в 2008 году по сравнению с 2007 году на 198,0 тыс рублей связан с организацией телемедицинских консультаций.
В связи с резким повышением тарифов на коммунальные услуги и установкой счетчиков плановые потребности по этой статье расходов в 2008 году увеличились на 3221,6 тыс рублей , темп прироста составил 115,6%.
В связи с износом оборудования в КБ №1 ГУ «ЮОМЦ Минздрава РФ» в среднем на 54,6% возникает потребность в его ремонте, так рост на текущий ремонт оборудования в 2008 году был запланирован на 143 тыс. рублей больше, чем в 2007 году, темп прироста составил 147,4%.
В связи с тем, что зданию поликлиники в 2008 году исполнилось 67 лет, а зданию стационара 10 лет, в 2008 году было запланировано расходов на текущий ремонт зданий на 2476,6 тыс рублей , темп прироста 989,8%.
Таким образом, можно сделать вывод, что планирование деятельности КБ № 1 ГУ «ЮОМЦ Минздрава РФ» ведется в соответствии с четким соблюдением законодательства, нормами и нормативами, установленными для учреждений здравоохранения, каждая статья расходов подтверждена обоснованиями и расчетами, при планировании сметы расходов на последующий год учитывается индекс-дефлятор.
В связи с тем, что некоторые статьи расходов по лимитам бюджетных обязательств финансируются выше запланированных, а другие значительно ниже разрешить руководителю самостоятельно выбирать и определять направления расходов. Бюджетное финансирование ГУ «ЮОМЦ Минздрава РФ» ведется в соответствии с порядком, установленным Бюджетным Кодексом Российской Федерации/20/.
Министерство финансов Российской Федерации составляет сводную бюджетную роспись по главным распорядителям бюджетных средств, утверждает порядок ее исполнения и доводит годовой объем бюджетных ассигнований и лимиты бюджетных обязательств до Министерства здравоохранения Российской Федерации.
Министерство здравоохранения Российской Федерации на основе установленных им объемов бюджетных ассигнований, уведомляет ГУ «ЮОМЦ Минздрава РФ» о лимитах бюджетных обязательств После получения уведомления о бюджетных ассигнованиях ГУ «ЮОМЦ Минздрава РФ» пересчитывает смету расходов в соответствии с установленными лимитами и представляет на утверждение в Министерство здравоохранения РФ.
Отделение Федерального казначейства Пролетарского района осуществляет расходование бюджетных средств после проверки соответствия принятых денежных обязательств лимитам бюджетных обязательств и поступившему на его лицевой счет финансированию .
ГУ «ЮОМЦ Минздрава РФ» является главным распорядителем бюджетных средств по отношению к своим филиалам и распределяет бюджетные средства между ними согласно утвержденной смете расходов по каждому филиалу.
Схема доведения средств федерального бюджета до ГУ «ЮОМЦ Минздрава РФ» и его филиалов представлена на рисунке 3.4.
Метод сметного финансирования удобен органам Федерального Казначейства. Он дает возможность проконтролировать направления их использования и быть уверенным, что выделенные средства не направлены, к примеру, на оплату труда или приобретение дорогостоящего оборудования в ущерб другим необходимым видам расходов. Сметное финансирование обладает серьезными изъянами с точки зрения обеспечения эффективного использования ресурсов Главный его недостаток связан с тем, что выделение средств осуществляется без увязки с результатами работы их получателей. Сметное финансирование не создает у учреждения стимулов к более рациональному использованию ресурсов и воспроизводит затратный тип хозяйствования.






Рисунок 3.4 - Схема доведения бюджетных средств до ГУ «ЮОМЦ Минздрава РФ» и его филиалов
В связи с тем, что бюджетное финансирование покрывает потребности ГУ «ЮОМЦ Минздрава РФ» в среднем на 60%. Учреждение вынуждено привлекать иные источники финансирования.
Источники финансирования ГУ «ЮОМЦ Минздрава РФ» представлены на рисунке 3.5


Рисунок 3.5 - Источники финансирования ГУ «ЮОМЦ Минздрава РФ»
Данные по финансированию КБ №1 ГУ «ЮОМЦ Минздрава РФ» в 2005-2007 годах представлены в таблице 3.8 и на рисунке 3.6
Как видно из таблицы основным источником финансирования КБ №1 ГУ «ЮОМЦ Минздрава РФ» является федеральный бюджет. В течение трех лет удельный вес бюджетных ассигнований в финансировании больницы составляет в среднем 74,6%.
Доля внебюджетных источников в финансировании КБ №1 ГУ «ЮОМЦ Минздрава РФ» составляет в среднем 25,4%.
Таблица 3.8 - Источники финансирования КБ №1 ГУ «ЮОМЦ Минздрава РФ» в 2006-2008 годах
|
Источник финансирования |
2006 |
Удельный вес |
2007 |
Удельный вес |
2008 |
Удельный вес |
| Тыс рубли | проценты | тыс рубли | Проценты | Тыс рубли | проценты | |
| Бюджетные средства | 22090 | 74,5 | 26450,2 | 72,9 | 40121,7 | 75,1 |
| ДМС | 5733,1 | 19,3 | 7423,2 | 20,4 | 8379,6 | 16,0 |