Учет амортизации основных средств
С 2009 года порядок амортизации резко изменился.
Во-первых, ко всему амортизируемому имуществу применяется либо линейный, либо нелинейный метод амортизации. Свой выбор налогоплательщик должен закрепить в учетной политике на 2009 год (п. 3 ст. 259 НК в редакции Закона от 26 ноября 2008 г. № 224-ФЗ). Исключением являются здания, сооружения, входящие в восьмую-десятую амортизационные группы, то есть основные средства со сроком полезного использования более 20 лет.
По действующему до 2009 года порядку метод амортизации менять было нельзя. Правила, вступившие в действие с нового года, более либеральны: с нелинейного метода на линейный переходить можно, хоть и не чаще одного раза в пять лет (п. 1 ст. 259 НК).
А вот для перехода с линейного метода на нелинейный ограничений нет, кроме того, что таковой возможен лишь с начала налогового периода, которым является календарный год.
Порядок применения нелинейного метода изложен в новой статье 259.2 Налогового кодекса. Его главное отличие от прежнего нелинейного метода заключается в том, что амортизацию надо начислять не по каждому отдельному объекту основных средств, а по амортизационным группам.
Так, если учетной политикой организации закреплено применение нелинейного метода, то на начало 2009 года для каждой амортизационной группы (кроме восьмой-десятой) определяется суммарный баланс, который представляет собой суммарную остаточную стоимость всех объектов амортизируемого имущества, относящихся к данной амортизационной группе.
В дальнейшем суммарный баланс той или иной амортизационной группы определяется на 1-е число каждого месяца. При этом сумма начисленной амортизации рассчитывается ежемесячно.
Согласно пункту 4 статьи 259.2 Налогового кодекса сумма амортизации по группе за месяц производится по формуле:
А = В Ч К/100,
где
А - сумма начисленной амортизации за данный месяц для соответствующей амортизационной группы;
В - суммарный баланс соответствующей амортизационной группы;
К - норма амортизации для соответствующей амортизационной группы.
При этом нормы определяются пунктом 5 статьи 259.2 Кодекса (см. таблицу).
| Таблица | |
| Амортизационная группа | Норма амортизации (месячная) |
| Первая | 14, 3 |
| Вторая | 8, 8 |
| Третья | 5, 6 |
| Четвертая | 3, 8 |
| Пятая | 2, 7 |
| Шестая | 1, 8 |
| Седьмая | 1, 3 |
| Восьмая | 1, 0 |
| Девятая | 0, 8 |
| Десятая | 0, 7 |
Законодатель зачем-то определил для нелинейного метода нормы и для восьмой-десятой групп, хотя (как указывалось выше) для них применяется исключительно линейный метод.
Когда речь заходит о реконструкции, модернизации, дооборудовании основного средства, то стоимость данных усовершенствований необходимо учесть, что в свою очередь приведет к увеличению суммарного баланса группы. Если приобретается (или появляется на предприятии в качестве вклада в его уставную деятельность) имущество, эксплуатированное прежде, то оно включается в ту амортизационную группу, в которой числилось у прежнего собственника (п. 12 ст. 258 НК).
Таким образом, за каждый месяц суммарный баланс увеличивается на сумму вводимых в эксплуатацию основных средств и уменьшается на сумму амортизации.
Остаточная стоимость
Поскольку при использовании нелинейного метода остаточная стоимость определяется не по каждому основному средству, а в целом по группе, то в некоторых случаях возникает необходимость исчисления остаточной стоимости по отдельным объектам ОС. В частности, таким образом ситуация обстоит при реализации основного средства, ведь исходя из цены продажи данного актива можно будет делать вывод о налогообложении данной операции в соответствии со статьей 268 Кодекса.
Согласно пункту 1 статьи 257 Налогового кодекса в действующей с начала этого года редакции определение остаточной стоимости объектов амортизируемого нелинейным методом имущества осуществляется по формуле:
Sn = S Ч (1 - 0, 01 Ч k)n,
где
Sn - остаточная стоимость указанных объектов по истечении n месяцев после их включения в соответствующую амортизационную группу;
S - первоначальная (восстановительная) стоимость указанных объектов;
n - число полных месяцев, прошедших со дня включения указанных объектов в соответствующую амортизационную группу до дня их исключения из состава этой группы;
k - норма амортизации (в том числе с учетом повышающего (понижающего) коэффициента), применяемая в отношении соответствующей амортизационной группы.
Глава 3. Амортизация основных средств
3.1 Способы амортизации основных фондов
Положением по “Учету основных средств” (ПБУ 6/97), утвержденным приказом Минфина России от 03.09.97 № 65н, начиная с 1 января 1998 года предприятиям разрешено осуществлять амортизацию основных фондов не только единственным методом линейной амортизации по централизованно установленным нормам, как существовало до этого.
Поскольку амортизационные отчисления являются одним из собственных источников инвестиций для производственных предприятий (а в условиях существенного снижения доходности бизнеса и значительного сжатия возможностей долгосрочного кредитования - чуть ли не основным источником инвестиций), логично было бы оценить, как законодательно разрешенные способы амортизации могли бы помочь предприятиям рационализировать их денежные потоки и увеличить их инвестиционные возможности. При этом в качестве основного фактора, влияющего на привлекательность того или иного способа амортизации, следует рассматривать фактор времени, который, как известно, имеет свою цену.
Амортизация основных средств согласно Положению по “Учету основных средств” может производиться одним из следующих способов:
линейный способ;
способ уменьшаемого остатка;
способ списания стоимости по сумме чисел лет срока полезного использования (срок полезного использования - период, в течение которого использование объекта основных средств призвано приносить доход организации или служить для выполнения целей ее деятельности);
способ списания стоимости пропорционально объему продукции (услуг);
ускоренный метод амортизации (не может превышать 3-х кратного увеличения размера отчислений по линейному способу).
Годовая сумма начисления амортизационных отчислений определяется:
при линейном способе - исходя из первоначальной стоимости объекта основных средств и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта;
при способе уменьшаемого остатка - исходя из остаточной стоимости объекта основных средств на начало отчетного года и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта; применение этого способа связано с ускоренными методами начисления амортизационных отчислений в первые годы эксплуатации.
при способе списания стоимости по сумме чисел лет срока полезного использования - исходя из первоначальной стоимости объекта основных средств и годового соотношения, где в числителе число лет, остающихся до конца срока службы объекта, а в знаменателе - сумма чисел лет срока службы объекта;
при способе списания стоимости пропорционально объему продукции - исходя из натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объема продукции (работ) за весь срок полезного использования объекта основных средств. Применяется для активов, у которых определяющим фактором износа является периодичность их использования.
Классификация основных средств, включаемых в амортизационные группы
Классификация основных средств, включаемых в амортизационные группы (Утверждена Постановлением Правительства РФ от 01 января 2002г. №1 в ред. от 18.11.2006).
| Номер группы | Срок полезного использования |
| Первая группа | 1-2 года включительно |
| Вторая группа | 2-3 года включительно |
| Третья группа | 3-5 лет включительно |
| Четвертая группа | 5-7 лет включительно |
| Пятая группа | 7-10 лет включительно |
| Шестая группа | 10-15 лет включительно |
| Седьмая группа | 15-20 лет включительно |
| Восьмая группа | 20-25 лет включительно |
| Девятая группа | 25-30 лет включительно |
| Десятая группа | свыше 30 лет |
3.2 Сравнительный анализ способов начисления амортизации на предприятии связи.
Что представляет собой технология DSL?
хDSL представляет собой семейство технологий, позволяющих значительно расширить пропускную способность абонентской линии местной телефонной сети путём использования эффективных линейных кодов и адаптивных методов коррекции искажений линии на основе современных достижений микроэлектроники и методов цифровой обработки сигнала. В аббревиатуре xDSL символ "х" используется для обозначения первого символа в названии конкретной технологии, а DSL обозначает цифровую абонентскую линию DSL (Digital Subscriber Line). Технологии хDSL позволяет передавать данные со скоростями, значительно превышающими те скорости, которые доступны даже самым лучшим аналоговым и цифровым модемам. Эти технологии поддерживают передачу голоса, высокоскоростную передачу данных и видеосигналов, создавая при этом значительные преимущества, как для абонентов, так и для провайдеров. Более того, многие технологии хDSL позволяют совмещать высокоскоростную передачу данных и передачу голоса по одной и той же медной паре. Существующие типы технологий хDSL, различаются в основном по используемой форме модуляции и скорости передачи данных. Технологии хDSL являются наиболее практичным решением, направленным на максимальное увеличение объема данных, передаваемых по существующим телефонным линиям. Применение технологий хDSL для высокоскоростного доступа к услугам сети особенно примечательно тем, что эти технологии используют в качестве среды передачи существующую кабельную инфраструктуру местных телефонных сетей. Это позволяет провайдерам услуг экономить значительные средства и более быстро (и по разумной цене) создавать для своих абонентов большое количество новых служб передачи данных. Поскольку технологии хDSL работают по стандартным АЛ, то данная система имеет решающее значение для расширения пропускной способности в самом "узком" месте - "последней миле" существующей телефонной сети.
Рассмотрим на одном примере все четыре метода начисления амортизационных отчислений, проиллюстрировав его графически (см. табл. 1 и рис. 1, 2).
Возьмем оборудование организации ассиметричных цифровых абонентских линий (ADSL), которое стоит 3 800 000 руб. и эксплуатируется пятнадцать лет, годовая норма амортизации составляет 6, 7 %. (1/15*100=6, 7%).
1). Линейный способ (линейное списание)
Линейный способ - это списание равными частями. Делим стоимость оборудования на срок полезного использования: 3 800 000: 15 = 253 333 - получаем ежегодную сумму списания. Остаточная стоимость оборудования каждый год уменьшается на сумму списания. По истечении срока эксплуатации остаток равен нулю, оборудование «списано».
Основное преимущество этого способа - его простота. Однако он обладает рядом недостатков. Основной из них тот, что амортизационные отчисления в первые годы точно такие же, как и в последние, когда объекты менее эффективны и требуют больше затрат на ремонт и обслуживание.
2). Способ уменьшаемого остатка (геометрически - дигрессивное списание)
Годовая норма амортизации составляет 13, 4 % (норма амортизации, исчисленная исходя из срока полезного использования, составляющая 6, 7 %, увеличивается на коэффициент ускорения 2. Для первого года сумма списания составит 509 200 руб. (13, 4 % от 3 800 000 руб.). Остается остаток 3 290 800 руб. От этой суммы снова берется 13, 4 % - сумма списания за второй год (440 967 руб.). Остается остаток 2 849 833 руб. и от него находят 13, 4 %, чтобы получить сумму списания для третьего года (381 878 руб.). И так далее. Оставшаяся сумма списывается в конце последнего года полезного использования.
На практике, в первые годы приблизительное значение соответствующей нормы амортизации по данному способу - это удвоенная норма при линейном способе списания.
При использовании данного способа ежегодная сумма списания уменьшается в течение срока полезного использования.
Преимущества способа такие: с годами эффективность и амортизируемая стоимость объектов уменьшаются, и более низкие суммы списания будут компенсировать уменьшающуюся выручку и эффективность. Кроме того, в первые годы амортизационные отчисления должны быть больше, чтобы компенсировать увеличивающуюся неопределенность относительно устаревания в будущем и возникающие из-за устаревания оборудования более высокие затраты на ремонт и обслуживание.
3). Способ списания стоимости по сумме чисел лет срока полезного использования (арифметически - дигрессивное списание)
При данном способе годовая сумма списания вычисляется исходя из стоимости оборудования (3 800 000 руб.) и годового соотношения, где в числителе число лет, остающихся до конца срока службы объекта, а в знаменателе - сумма чисел лет срока службы объекта (1+2+3+4+5+6+7+8+9+10+11+12+13+14+15=120).
В первый год эксплуатации указанного объекта может быть начислена амортизация в размере 15/120 от стоимости оборудования, что составит 475 000 руб., во второй год - 14/120 от стоимости оборудования, что составит 443 333 руб., в третий год - 13/120 от стоимости оборудования, что составит 411 667 руб. и т.д.
Данный способ, как и предыдущий, является модификацией метода ускоренной амортизации, но обладает более простым расчетом сумм списания.
4). Способ списания пропорционально объему продукции (работ) (списание производительности)
При данном способе годовая сумма списания определяется пропорционально фактически произведенному объему продукции. Предполагаю, что наше предприятие будет экономически выгодным, и, соответственно, выручка будет расти из года в год (для примера на 5 %). Поэтому годовая сумма списания также будет расти.
Таблица 1 - Сравнительный анализ способов начисления амортизации оборудования организации ассиметричных цифровых абонентских линий (ADSL).
| Лет | Линейный способ | Способ уменьшаемого остатка | Способ списания стоимости по сумме лет | Способ списания стоимости пропорционально объему продукции | ||||
| Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | |
| 0 | 3 800 000 | 3 800 000 | 3 800 000 | 3 800 000 | ||||
| 1 | 253 338 | 3 546 662 | 509 200 | 3 290 800 | 475 000 | 3 325 000 | 174 800 | 3 625 200 |
| 2 | 253 333 | 3 293 329 | 440 967 | 2 849 833 | 443 333 | 2 881 667 | 183 540 | 3 441 660 |
| 3 | 253 333 | 3 039 996 | 381 878 | 2 467 955 | 411 667 | 2 470 000 | 192 717 | 3 248 943 |
| 4 | 253 333 | 2 786 663 | 330 706 | 2 137 249 | 380 000 | 2 090 000 | 202 353 | 3 046 590 |
| 5 | 253 333 | 2 533 330 | 286 391 | 1 850 858 | 348 333 | 1 741 667 | 212 470 | 2 834 120 |
| 6 | 253 333 | 2 279 997 | 248 015 | 1 602 843 | 316 667 | 1 425 000 | 223 094 | 2 611 026 |
| 7 | 253 333 | 2 026 664 | 214 781 | 1 388 062 | 285 000 | 1 140 000 | 234 249 | 2 376 777 |
| 8 | 253 333 | 1 773 331 | 186 000 | 1 202 062 | 253 333 | 886 667 | 245 961 | 2 130 816 |
| 9 | 253 333 | 1 519 998 | 161 076 | 1 040 985 | 221 667 | 665 000 | 258 259 | 1 872 557 |
| 10 | 253 333 | 1 266 665 | 139 492 | 901 493 | 190 000 | 475 000 | 271 172 | 1 601 384 |
| 11 | 253 333 | 1 013 332 | 120 800 | 780 693 | 158 333 | 316 667 | 284 731 | 1 316 654 |
| 12 | 253 333 | 759 999 | 104 613 | 676 080 | 126 667 | 190 000 | 298 967 | 1 017 686 |
| 13 | 253 333 | 506 666 | 90 595 | 585 486 | 95 000 | 95 000 | 313 916 | 703 771 |
| 14 | 253 333 | 253 333 | 78 455 | 507 031 | 63 333 | 31 667 | 329 611 | 374 159 |
| 15 | 253 333 | 0 | 67 942 | 439 088 | 31 667 | 0 | 346 092 | 28 067 |
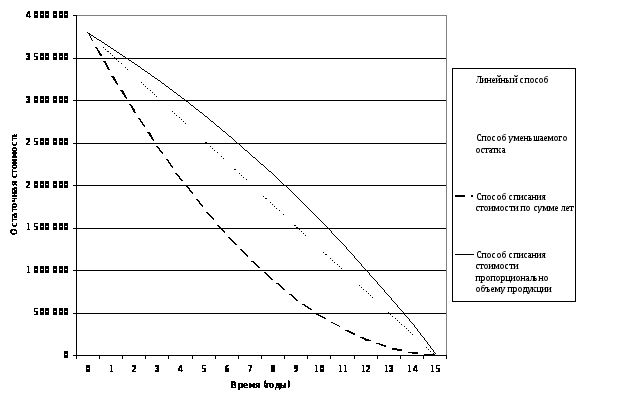
Рис. 1 Сравнительный анализ остаточной стоимости в зависимости от способов начисления амортизации.
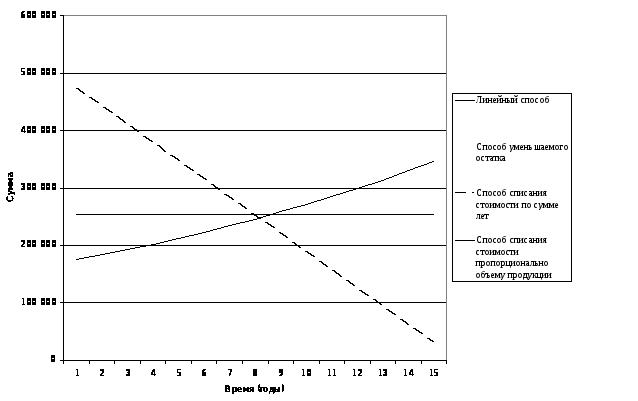
Рис. 2 Сравнительный анализ годовых сумм начисления амортизации.
Как видно из графиков (рис. 1, 2), способ уменьшаемого остатка и способ списания по сумме чисел лет срока полезного использования на начальной стадии эксплуатации оборудования в какой-то степени сравнимы с методом ускоренной амортизации. Затем идет постепенное снижение суммы списания за каждый год. Данные методы списания выгодны для предприятий со сравнительно стабильным финансовым положением, чья продукция пользуется спросом.
Любой из способов применяется к группе однородных объектов основных средств и не может быть изменен в течение всего срока их полезного использования. При этом внутри каждой группы должен применяться только один вариант.
В настоящий момент не установлена степень необходимой детализации при классификации по группам (см. ОКОФ и ЕНАО). Внесенные в 1998 году Минфином РФ изменения в порядок начисления износа по основным средствам выражаются в декларировании расширения возможностей предприятия по определению сроков функционирования объектов и выбору способа начисления амортизации.
Внимательное прочтение п.4.4 ПБУ-6/97 приводит к выводу, что срок полезного использования объекта может устанавливаться предприятием исходя их своих интересов (ожидаемого срока полезного использования, срока аренды, интенсивности эксплуатации и пр.) только в том случае, если он отсутствует в технических условиях или срок эксплуатации объекта не установлен в централизованном порядке. И поскольку указание такого срока в документах на оборудование встречается крайне редко, то до отмены Постановления № 1072 (ЕНАО) следует признать, что установленные в централизованном порядке сроки эксплуатации основных средств существуют, и именно исходя из них в указанном Постановлении № 1072 исчислены нормы амортизации.
В случае отсутствия установленной нормы амортизации (для новых видов оборудования) в условиях уставленного в 1998г. порядка Минфин РФ считает возможным, чтобы организации определяли такие нормы, самостоятельно исходя из сроков эксплуатации объекта (письмо Минфина от 29.09.98. № 04-03-11).
Все новые нормативные документы, регулирующие ведение бухгалтерского учета, разрабатываются во исполнение программы реформирования бухгалтерского учета в соответствии с международными стандартами бухгалтерской отчетности, утвержденной Постановлением РФ от 6 марта 1998 г. № 293.
При рыночной экономике грамотный хозяин должен сопоставить выигрыш, который он получит в результате правильного отражения остаточной стоимости основных средств в бухгалтерской отчетности.
Любой грамотный бухгалтер знает, что изменение остаточной стоимости основных средств приводит к изменению не только налога на имущество, но и собственных оборотных средств, налога на прибыль, себестоимости продукции, то есть амортизация основных средств затрагивает весь комплекс финансовых взаимосвязей предприятия, в том числе и с налоговыми органами.
Если предприятие находится в сложном финансовом положении, ежедневно решает вопросы, как жить дальше, то для него основная цель при начислении амортизации - это уменьшение стоимости основных средств и, тем самым, уменьшение налога на имущество.
Предприятие, крепко стоящее на ногах на данном этапе развития экономики, когда остро ощущается нехватка оборотного капитала, а со стороны государства - значительное налоговое давление, должно быть заинтересовано в увеличении амортизационных отчислений основных средств, так как амортизационные отчисления, относимые на себестоимость продукции и услуг, уменьшают прибыль - соответственно налог на прибыль, и, оставаясь на предприятии, амортизационные отчисления часто служат не только для целей обновления основных средств, но и для пополнения собственных оборотных средств.
3.3 Сравнительный анализ способов начисления амортизации на предприятии.
Далее в работе будет рассмотрено начисление амортизации основных средств в ……..
Основные средства …….. на 01.01.08 г. показаны в таблице 2.
Таблица 2 - Основные средства ……
(тыс. руб.)
|
№ п/п |
Группа | Кол-во |
Первоначальная ст-ть |
Остаточная ст-ть | % Износа |
| 1 | Здания | 85 | 32 719 | 16 071 | 51 |
| 2 | Сооружения | 34 | 1 600 | 527 | 67 |
| 3 |
Передаточные устройства |
57 | 7 785 | 1 500 | 81 |
| 4 |
Машины и оборудование |
1 564 | 34 004 | 7 630 | 78 |
| 5 |
Транспортные средства |
110 | 24 456 | 10 932 | 55 |
| 6 |
Прочие основные средства |
312 | 39 145 | 11 900 | 70 |
| Итого | 2 162 | 139 709 | 48 560 | 65 |
Из таблицы 2 видно, что оборудование уже устарело, и требует обновления, так например передаточные устройства, машины и оборудование. Из рисунков 3 - 5 мы можем видеть, что данные группы составляют примерно 70 % по всем показателям. Данное оборудование находится в эксплуатации, но его высокий процент износа должен инициировать руководителя предприятия на принятие экстренных мер по его обновлению.
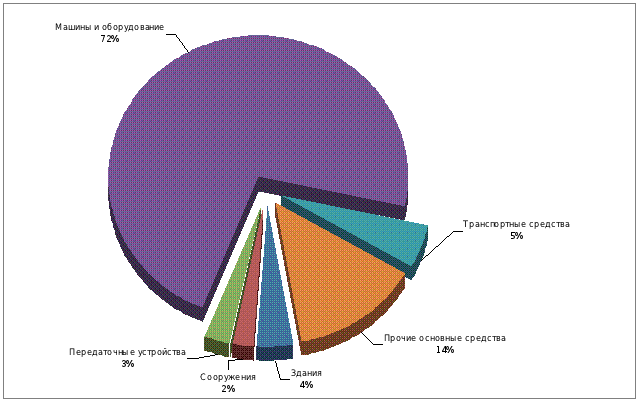
Рис. 3 Количественные соотношения ОС ……
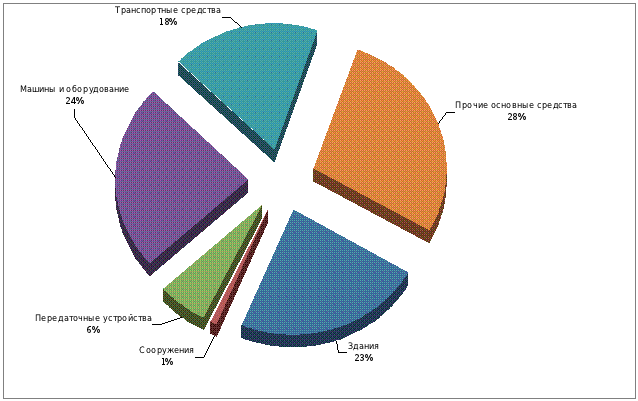
Рис. 4 Соотношения первоначальной стоимости ОС ….
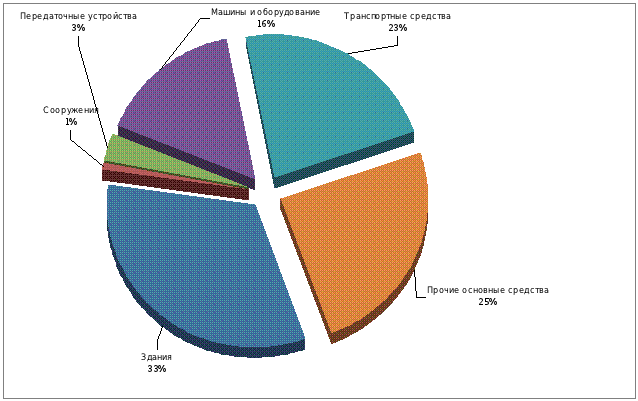
Рис. 5 Соотношения остаточной стоимости ОС ……..
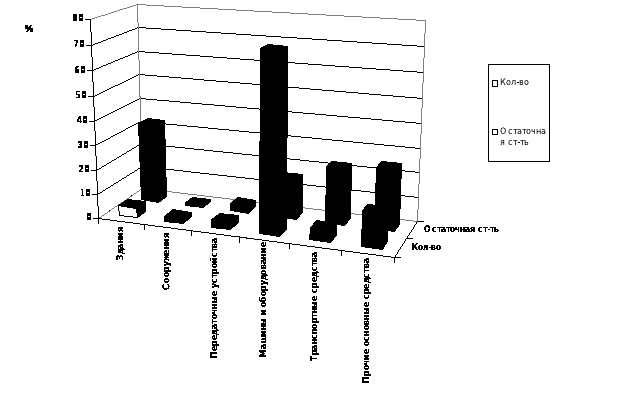
Рис. 6 Соотношения количества и остаточной стоимости ОС …….
Рассмотрим порядок начисления амортизации. В настоящий момент на предприятии амортизация начисляется линейным способом. Исходные данные для расчетов показаны в таблице 3.
Таблица 3 - Движение и начисление амортизации основных средств ………. в 2008 году.
| Здания |
Сооружения |
Передаточные устройства | Машины и оборудование |
Транспортные средства |
Прочие основные средства | Итого | |
| К-во на 01.08 | 85 | 34 | 57 | 1 564 | 110 | 312 | 2 162 |
| К-во на 01.09 | 0.00 | 28 | 50 | 1 020 | 125 | 189 | 1 412 |
| Ст-ть на 01.08 | 32 718 277.69 | 1 595 491.26 | 7 784 507.96 | 34 003 691.16 | 24 456 291.72 | 39 145 127.84 | 139 703 387.50 |
| Ст-ть на 01.09 | 0.00 | 285 881.53 | 12 360 158.70 | 47 724 114.60 | 49 724 314.47 | 46 393 555.58 | 156 488 024.80 |
| Амортизация на 01.08 | 174 439.76 | 16 731.88 | 2 695 594.90 | 19 137 065.41 | 10 045 385.93 | 29 117 109.33 | 61 186 327.21 |
| Амортизация на 01.09 | 0.00 | 32 462.44 | 4 059 056.13 | 29 958 721.75 | 17 069 126.75 | 33 026 086.24 | 84 145 453.31 |
| Остаточная ст-ть на 01.08 | 32 543 837.93 | 1 578 759.38 | 5 088 913.06 | 14 866 625.75 | 14 410 905.79 | 10 028 018.51 | 78 517 060.42 |
| Остаточная ст-ть на 01.09 | 0.00 | 253 419.09 | 8 301 102.57 | 17 765 392.85 | 32 655 187.72 | 13 367 469.34 | 520 040 253.20 |
Определим по каждой группе основных средств некую среднюю норму амортизации и в соответствии с этим будем считать, что оборудование каждой группы приобреталось в одно время. Полученные результаты отражены в таблице 4.
Таблица 4 - Среднее начисление амортизации основных средств ……………….в 2008 году.
| Здания | Сооружения | Передаточные устройства | Машины и оборудование |
Транспортные средства |
Прочие основные средства | Итого | |
| К-во на 01.08 | 85 | 34 | 57 | 1 564 | 110 | 312 | 2 162 |
| С-ть на 01.08 | 32 718 278 | 1 595 491 | 7 784 508 | 34 003 691 | 24 456 292 | 39 145 128 | 139 703 388 |
| Амортизация на 01.08 | 16 647 048 | 1 068 363 | 6 284 430 | 26 373 263 | 13 524 329 | 27 245 004 | 91 142 437 |
| Остаточная с-ть на 01.08 | 16 071 230 | 527 128 | 1 500 078 | 7 630 428 | 10 931 963 | 11 900 124 | 48 560 951 |
| Амортизация за 2008г. | 693 627 | 39 569 | 698 270 | 3 767 609 | 1 932 047 | 2 270 417 | 9 401 539 |
| Средняя норма амортизации | 2.12 | 2.48 | 8.97 | 11.08 | 7.94 | 5.81 | 8.64 |
| Среднее кол-во лет эксплуатации | 24 | 27 | 9 | 7 | 7 | 13 | 8.46 |
Расчеты, в которых отражены данные по начислению амортизации различными способами, представлены в таблицах 5 - 10 и на рисунках 7 - 18. Алгоритм данных расчетов такой же, как и при расчете оборудования приведенного в параграфе 3.2.
Таблица 5 - Сравнительный анализ способов начисления амортизации группы основных средств «Здания».
| Лет | Линейный способ | Способ уменьшаемого остатка | Способ списания стоимости по сумме чисел лет | Способ списания стоимости пропорционально объему продукции | ||||
| Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | |
| 0 | 32 718 278 | 32 718 278 | 32 718 278 | 32 718 278 | ||||
| 1 | 693 627 | 32 024 651 | 2 748 335 | 29 969 943 | 2 617 462 | 30 100 816 | 173 407 | 32 544 871 |
| 2 | 693 627 | 31 331 024 | 2 517 475 | 27 452 468 | 2 508 401 | 27 592 415 | 182 077 | 32 362 794 |
| 3 | 693 627 | 30 637 397 | 2 306 007 | 25 146 460 | 2 307 729 | 25 284 685 | 191 181 | 32 171 612 |
| 4 | 693 627 | 29 943 770 | 2 112 303 | 23 034 158 | 2 115 418 | 23 169 267 | 200 740 | 31 970 872 |
| 5 | 693 627 | 29 250 143 | 1 934 869 | 21 099 289 | 1 938 493 | 21 230 774 | 210 777 | 31 760 095 |
| 6 | 693 627 | 28 556 516 | 1 772 340 | 19 326 948 | 1 776 310 | 19 454 464 | 221 316 | 31 538 779 |
| 7 | 693 627 | 27 862 889 | 1 623 464 | 17 703 485 | 1 627 693 | 17 826 771 | 232 382 | 31 306 397 |
| 8 | 693 627 | 27 169 262 | 1 487 093 | 16 216 392 | 1 491 509 | 16 335 262 | 244 001 | 31 062 396 |
| 9 | 693 627 | 26 475 635 | 1 362 177 | 14 854 215 | 1 366 719 | 14 968 543 | 256 201 | 30 806 195 |
| 10 | 693 627 | 25 782 008 | 1 247 754 | 13 606 461 | 1 252 370 | 13 716 173 | 269 011 | 30 537 183 |
| 11 | 693 627 | 25 088 381 | 1 142 943 | 12 463 518 | 1 147 588 | 12 568 585 | 282 462 | 30 254 722 |
| 12 | 693 627 | 24 394 754 | 1 046 936 | 11 416 583 | 1 051 573 | 11 517 012 | 296 585 | 29 958 137 |
| 13 | 693 627 | 23 701 127 | 958 993 | 10 457 590 | 963 592 | 10 553 420 | 311 414 | 29 646 723 |
| 14 | 693 627 | 23 007 500 | 878 438 | 9 579 152 | 882 971 | 9 670 449 | 326 985 | 29 319 738 |
| 15 | 693 627 | 22 313 873 | 804 649 | 8 774 503 | 809 096 | 8 861 354 | 343 334 | 28 976 404 |
| 16 | 693 627 | 21 620 246 | 737 058 | 8 037 445 | 741 401 | 8 119 953 | 360 501 | 28 615 903 |
| 17 | 693 627 | 20 926 619 | 675 145 | 7 362 300 | 679 370 | 7 440 582 | 378 526 | 28 237 378 |
| 18 | 693 627 | 20 232 992 | 618 433 | 6 743 867 | 622 530 | 6 818 052 | 397 452 | 27 839 926 |
| 19 | 693 627 | 19 539 365 | 566 485 | 6 177 382 | 570 445 | 6 247 608 | 417 325 | 27 422 601 |
| 20 | 693 627 | 18 845 738 | 518 900 | 5 658 482 | 522 717 | 5 724 890 | 438 191 | 26 984 410 |
| 21 | 693 627 | 18
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||