Учет амортизации основных средств
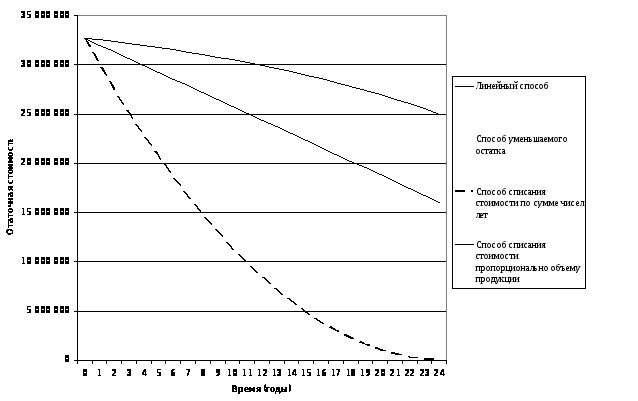
Рис. 7 Сравнительный анализ остаточной стоимости группы ОС «Здания» в зависимости от способов начисления амортизации.

Рис. 8 Сравнительный анализ годовых сумм начисления амортизации группы ОС «Здания».
Таблица 6 - Сравнительный анализ способов начисления амортизации группы основных средств «Сооружения».
| Лет | Линейный способ | Способ уменьшаемого остатка | Способ списания стоимости по сумме чисел лет | Способ списания стоимости пропорционально объему продукции | ||||
| Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | |
| 0 | 1 595 491 | 1 595 491 | 1 595 491 | 1 595 491 | ||||
| 1 | 39 569 | 1 555 922 | 118 066 | 1 477 425 | 113 964 | 1 481 527 | 13 243 | 1 582 248 |
| 2 | 39 569 | 1 516 353 | 109 329 | 1 368 096 | 109 743 | 1 371 784 | 13 905 | 1 568 343 |
| 3 | 39 569 | 1 476 784 | 101 239 | 1 266 856 | 101 904 | 1 269 880 | 14 600 | 1 553 742 |
| 4 | 39 569 | 1 437 215 | 93 747 | 1 173 109 | 94 356 | 1 175 525 | 15 330 | 1 538 412 |
| 5 | 39 569 | 1 397 646 | 86 810 | 1 086 299 | 87 346 | 1 088 178 | 16 097 | 1 522 315 |
| 6 | 39 569 | 1 358 077 | 80 386 | 1 005 913 | 80 856 | 1 007 322 | 16 902 | 1 505 413 |
| 7 | 39 569 | 1 318 508 | 74 438 | 931 475 | 74 848 | 932 474 | 17 747 | 1 487 666 |
| 8 | 39 569 | 1 278 939 | 68 929 | 862 546 | 69 287 | 863 187 | 18 634 | 1 469 032 |
| 9 | 39 569 | 1 239 370 | 63 828 | 798 718 | 64 138 | 799 049 | 19 566 | 1 449 466 |
| 10 | 39 569 | 1 199 801 | 59 105 | 739 613 | 59 373 | 739 676 | 20 544 | 1 428 922 |
| 11 | 39 569 | 1 160 232 | 54 731 | 684 881 | 54 961 | 684 715 | 21 571 | 1 407 351 |
| 12 | 39 569 | 1 120 663 | 50 681 | 634 200 | 50 877 | 633 838 | 22 650 | 1 384 700 |
| 13 | 39 569 | 1 081 094 | 46 931 | 587 269 | 47 097 | 586 741 | 23 783 | 1 360 918 |
| 14 | 39 569 | 1 041 525 | 43 458 | 543 811 | 43 597 | 543 144 | 24 972 | 1 335 946 |
| 15 | 39 569 | 1 001 956 | 40 242 | 503 569 | 40 358 | 502 786 | 26 220 | 1 309 726 |
| 16 | 39 569 | 962 387 | 37 264 | 466 305 | 37 359 | 465 427 | 27 531 | 1 282 195 |
| 17 | 39 569 | 922 818 | 34 507 | 431 799 | 34 583 | 430 844 | 28 908 | 1 253 287 |
| 18 | 39 569 | 883 249 | 31 953 | 399 846 | 32 013 | 398 830 | 30 353 | 1 222 934 |
| 19 | 39 569 | 843 680 | 29 589 | 370 257 | 29 635 | 369 195 | 31 871 | 1 191 063 |
| 20 | 39 569 | 804 111 | 27 399 | 342 858 | 27 433 | 341 763 | 33 464 | 1 157 599 |
| 21 | 39 569 | 764 542 | 25 371 | 317 486 | 25 394 | 316 368 | 35 138 | 1 122 461 |
| 22 | 39 569 | 724 973 | 23 494 | 293 992 | 23 507 | 292 861 | 36 895 | 1 085 566 |
| 23 | 39 569 | 685 404 | 21 755 | 272 237 | 21 761 | 271 100 | 38 739 | 1 046 827 |
| 24 | 39 569 | 645 835 | 20 146 | 252 091 | 20 144 | 250 956 | 40 676 | 1 006 151 |
| 25 | 39 569 | 606 266 | 18 655 | 233 437 | 18 647 | 232 309 | 42 710 | 963 441 |
| 26 | 39 569 | 566 697 | 17 274 | 216 162 | 17 262 | 215 048 | 44 845 | 918 596 |
| 27 | 39 569 | 527 128 | 15 996 | 200 166 | 15 979 | 199 069 | 47 088 | 871 508 |
| Итого на 01.01.08г. | 1 068 363 | 527 128 | 1 395 325 | 200 166 | 1 396 422 | 199 069 | 723 983 | 871 508 |
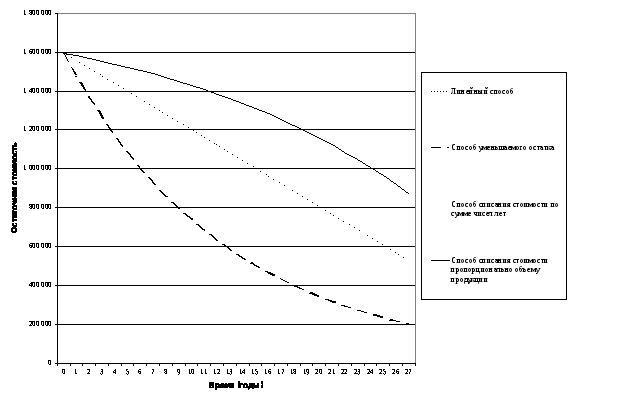
Рис. 9 Сравнительный анализ остаточной стоимости группы ОС «Сооружения» в зависимости от способов начисления амортизации.
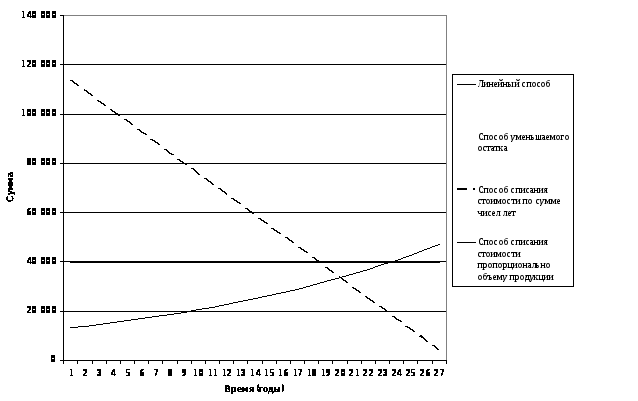
Рис. 10 Сравнительный анализ годовых сумм начисления амортизации группы ОС «Сооружения».
Таблица 7 - Сравнительный анализ способов начисления амортизации группы основных средств «Передаточные устройства».
| Лет | Линейный способ | Способ уменьшаемого остатка | Способ списания стоимости по сумме чисел лет | Способ списания стоимости пропорционально объему продукции | ||||
| Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | |
| 0 | 7 784 508 | 7 784 508 | 7 784 508 | 7 784 508 | ||||
| 1 | 698 270 | 7 086 238 | 1 728 161 | 6 056 347 | 1 556 902 | 6 227 606 | 544 916 | 7 239 592 |
| 2 | 698 270 | 6 387 968 | 1 344 509 | 4 711 838 | 1 383 913 | 4 843 694 | 572 162 | 6 667 430 |
| 3 | 698 270 | 5 689 698 | 1 046 028 | 3 665 810 | 1 210 923 | 3 632 770 | 600 770 | 6 066 660 |
| 4 | 698 270 | 4 991 428 | 813 810 | 2 852 000 | 1 037 934 | 2 594 836 | 630 808 | 5 435 852 |
| 5 | 698 270 | 4 293 158 | 633 144 | 2 218 856 | 864 945 | 1 729 891 | 662 349 | 4 773 503 |
| 6 | 698 270 | 3 594 888 | 492 586 | 1 726 270 | 691 956 | 1 037 934 | 695 466 | 4 078 037 |
| 7 | 698 270 | 2 896 618 | 383 232 | 1 343 038 | 518 967 | 518 967 | 730 240 | 3 347 797 |
| 8 | 698 270 | 2 198 348 | 298 154 | 1 044 884 | 345 978 | 172 989 | 766 752 | 2 581 046 |
| 9 | 698 270 | 1 500 078 | 231 964 | 812 919 | 172 989 | 0 | 805 089 | 1 775 957 |
| Итого на 01.01.08г. | 6 284 430 | 1 500 078 | 6 971 588 | 812 919 | 7 784 508 | 0 | 6 008 551 | 1775957 |
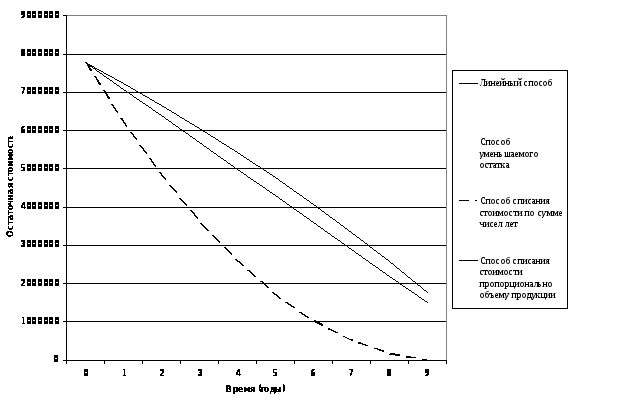
Рис. 11 Сравнительный анализ остаточной стоимости группы ОС «Передаточные устройства» в зависимости от начисления способов амортизации.
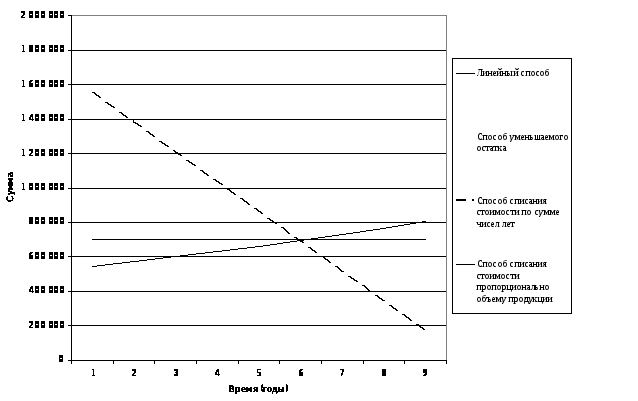
Рис. 12 Сравнительный анализ годовых сумм начисления амортизации группы ОС «Передаточные устройства».
Таблица 8 - Сравнительный анализ способов начисления амортизации группы основных средств «Машины и оборудование».
| Лет | Линейный способ | Способ уменьшаемого остатка | Способ списания стоимости по сумме чисел лет | Способ списания стоимости пропорционально объему продукции | ||||
| Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | |
| 0 | 34 003 691 | 34 003 691 | 34 003 691 | 34 003 691 | ||||
| 1 | 3 764 208 | 30 239 483 | 9 711 454 | 24 292 237 | 8 500 923 | 25 502 768 | 3 060 332 | 30 943 359 |
| 2 | 3 764 208 | 26 475 275 | 6 937 863 | 17 354 374 | 7 286 505 | 18 216 263 | 3 213 349 | 27 730 010 |
| 3 | 3 764 208 | 22 711 067 | 4 963 351 | 12 391 023 | 5 464 879 | 12 751 384 | 3 374 016 | 24 355 994 |
| 4 | 3 764 208 | 18 946 859 | 3 543 833 | 8 847 190 | 3 903 485 | 8 847 899 | 3 542 717 | 20 813 278 |
| 5 | 3 764 208 | 15 182 651 | 2 530 296 | 6 316 894 | 2 732 439 | 6 115 460 | 3 719 853 | 17 093 425 |
| 6 | 3 764 208 | 11 418 443 | 1 806 632 | 4 510 262 | 1 895 978 | 4 219 481 | 3 905 845 | 13 187 580 |
| 7 | 3 764 208 | 7 654 235 | 1 289 935 | 3 220 327 | 1 310 456 | 2 909 026 | 4 101 138 | 9 086 442 |
| Итого на 01.01.08г. | 26 349 456 | 7 654 235 | 30 783 364 | 3 216 722 | 31 094 665 | 2 909 026 | 24 917 249 | 9 086 442 |
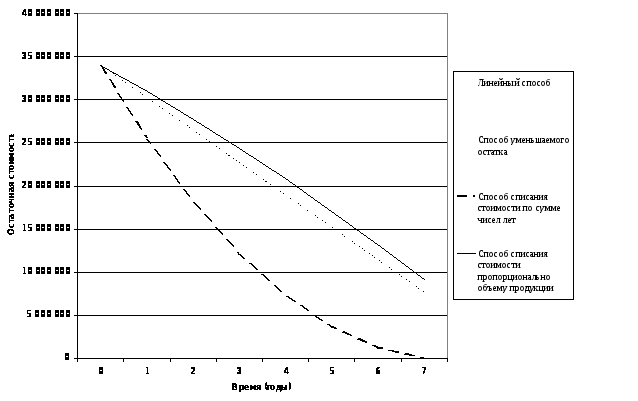
Рис. 13 Сравнительный анализ остаточной стоимости группы ОС «Машины и оборудование» в зависимости от способов начисления амортизации.
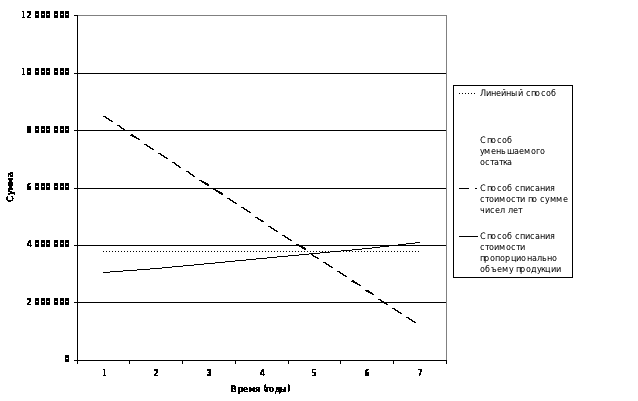
Рис. 14 Сравнительный анализ годовых сумм начисления амортизации ОС «Машины и оборудование».
Таблица 9 - Сравнительный анализ способов начисления амортизации группы основных средств «Транспортные средства».
| Лет | Линейный способ | Способ уменьшаемого остатка | Способ списания стоимости по сумме чисел лет | Способ списания стоимости пропорционально объему продукции | ||||
| Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | |
| 0 | 24 456 292 | 24 456 292 | 24 456 292 | 24 456 292 | ||||
| 1 | 1 932 047 | 22 524 245 | 6 994 500 | 17 461 792 | 6 114 073 | 18 342 219 | 1 369 552 | 23 086 740 |
| 2 | 1 932 047 | 20 592 198 | 4 994 073 | 12 467 719 | 5 240 634 | 13 101 585 | 1 438 030 | 21 648 710 |
| 3 | 1 932 047 | 18 660 151 | 3 565 768 | 8 901 952 | 3 930 476 | 9 171 110 | 1 509 931 | 20 138 779 |
| 4 | 1 932 047 | 16 728 104 | 2 545 958 | 6 355 994 | 2 807 483 | 6 363 627 | 1 585 428 | 18 553 352 |
| 5 | 1 932 047 | 14 796 057 | 1 817 814 | 4 538 179 | 1 965 238 | 4 398 389 | 1 664 699 | 16 888 653 |
| 6 | 1 932 047 | 12 864 010 | 1 297 919 | 3 240 260 | 1 363 634 | 3 034 755 | 1 747 934 | 15 140 719 |
| 7 | 1 932 047 | 10 931 963 | 926 714 | 2 313 546 | 942 512 | 2 092 243 | 1 835 331 | 13 305 388 |
| Итого на 01.01.08г. | 13 524 329 | 10 931 963 | 22 142 746 | 2 313 546 | 22 364 049 | 2 092 243 | 11 150 904 | 13 305 388 |
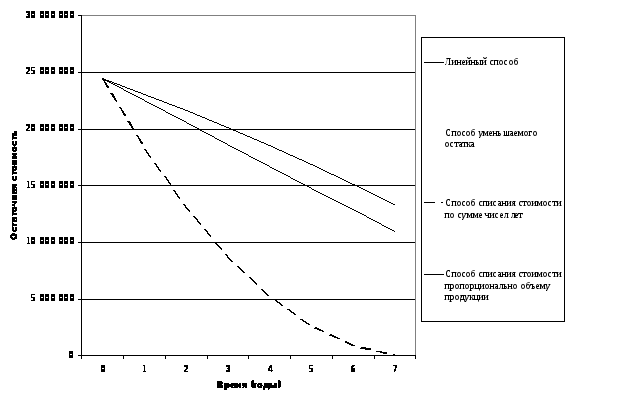
Рис. 15 Сравнительный анализ остаточной стоимости группы ОС «Транспортные средства» в зависимости от способов начисления амортизации.
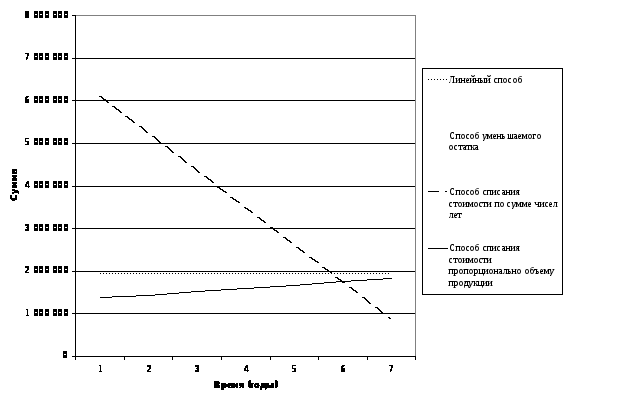
Рис. 16 Сравнительный анализ годовых сумм начисления амортизации группы ОС «Транспортные средства».
Таблица 10 - Сравнительный анализ способов начисления амортизации группы основных средств «Прочие основные средства».
| Лет | Линейный способ | Способ уменьшаемого остатка | Способ списания стоимости по сумме чисел лет | Способ списания стоимости пропорционально объему продукции | ||||
| Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | |
| 0 | 39 145 128 | 39 145 128 | 39 145 128 | 39 145 128 | ||||
| 1 | 2 270 417 | 36 874 711 | 6 022 327 | 33 122 801 | 6 022 327 | 33 122 801 | 1 526 660 | 37 618 468 |
| 2 | 2 270 417 | 34 604 294 | 5 520 467 | 27 602 334 | 5 520 467 | 27 602 334 | 1 602 993 | 36 015 475 |
| 3 | 2 270 417 | 32 333 877 | 4 581 987 | 23 020 347 | 4 246 513 | 23 355 821 | 1 683 143 | 34 332 332 |
| 4 | 2 270 417 | 30 063 460 | 3 821 378 | 19 198 969 | 3 184 885 | 20 170 936 | 1 767 300 | 32 565 033 |
| 5 | 2 270 417 | 27 793 043 | 3 187 029 | 16 011 940 | 2 395 469 | 17 775 467 | 1 855 665 | 30 709 368 |
| 6 | 2 270 417 | 25 522 626 | 2 657 982 | 13 353 958 | 1 810 212 | 15 965 255 | 1 948 448 | 28 760 920 |
| 7 | 2 270 417 | 23 252 209 | 2 216 757 | 11 137 201 | 1 367 344 | 14 597 912 | 2 045 870 | 26 715 049 |
| 8 | 2 270 417 | 20 981 792 | 1 848 775 | 9 288 426 | 1 023 414 | 13 574 498 | 2 148 164 | 24 566 885 |
| 9 | 2 270 417 | 18 711 375 | 1 541 879 | 7 746 547 | 748 611 | 12 825 887 | 2 255 572 | 22 311 313 |
| 10 | 2 270 417 | 16 440 958 | 1 285 927 | 6 460 620 | 522 096 | 12 303 791 | 2 368 351 | 19 942 963 |
| 11 | 2 270 417 | 14 170 541 | 1 072 463 | 5 388 157 | 328 869 | 11 974 922 | 2 486 768 | 17 456 194 |
| 12 | 2 270 417 | 11 900 124 | 894 434 | 4 493 723 | 157 741 | 11 817 181 | 2 611 107 | 14 845 088 |
| Итого на 01.01.08г. | 27 245 004 | 11 900 124 | 34 651 405 | 4 432 720 | 27 327 947 | 11 817 181 | 24 300 040 | 14 845 088 |
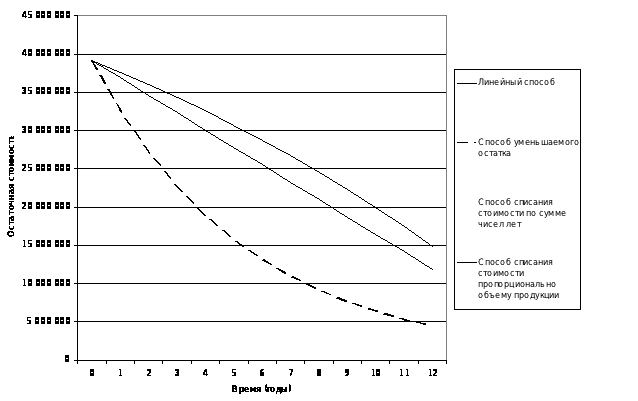
Рис. 17 Сравнительный анализ остаточной стоимости группы «Прочие основные средства» в зависимости от способов начисления амортизации.
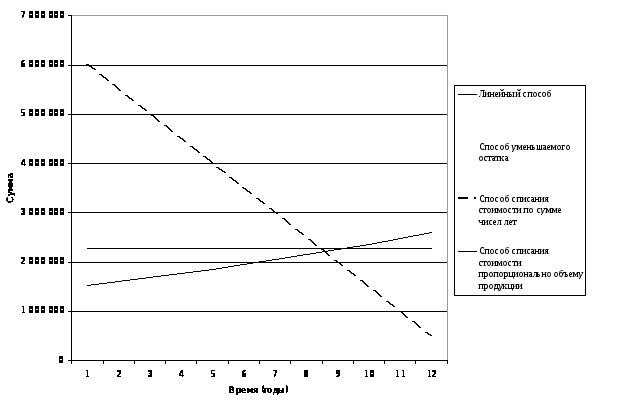
Рис. 18 Сравнительный анализ годовых сумм начисления амортизации группы «Прочие основные средства».
Итоговые данные состояния основных средств на 01.01.2008г. в соответствии с различными способами амортизации приведены в таблице 11 и отражены на рисунках 19, 20.
Таблица 11 - Сравнительный анализ способов начисления амортизации на 01.01.2008г.
| Лет | Линейный способ | Способ уменьшаемого остатка | Способ списания стоимости по сумме чисел лет | Способ списания стоимости пропорционально объему продукции | ||||
| Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | Сумма списания | Остаточная стоимость | |
| Машины и оборудование | 26 373 263 | 7 654 235 | 30 783 364 | 3 216 722 | 31 094 665 | 2 909 026 | 24 917 249 | 9 086 442 |
| Передаточные устройства | 6 284 430 | 1 500 078 | 6 971 588 | 812 919 | 7 784 508 | 0 | 6 008 551 | 1 775 957 |
| Сооружения | 1 068 363 | 527 128 | 1 395 325 | 200 166 | 1 396 422 | 199 069 | 723 983 | 871 508 |
| Транспортные средства | 13 524 329 | 10 931 963 | 22 142 746 | 2 313 546 | 22 364 049 | 2 092 243 | 11 150 904 | 13 305 388 |
| Прочие основные средства | 27 245 004 | 11 900 124 | 34 651 405 | 4 432 720 | 27 327 947 | 11 817 181 | 24 300 040 | 14 845 088 |
| Здания | 16 647 048 | 16 071 230 | 28 734 622 | 3 983 656 | 28 682 002 | 4 036 276 | 7 716 958 | 25 001 320 |
| Итого на 01.01.08г. | 91 142 437 | 48 584 758 | 124 679 050 | 14 959 729 | 90 664 393 | 21 053 795 | 74 817 685 | 64 885 703 |
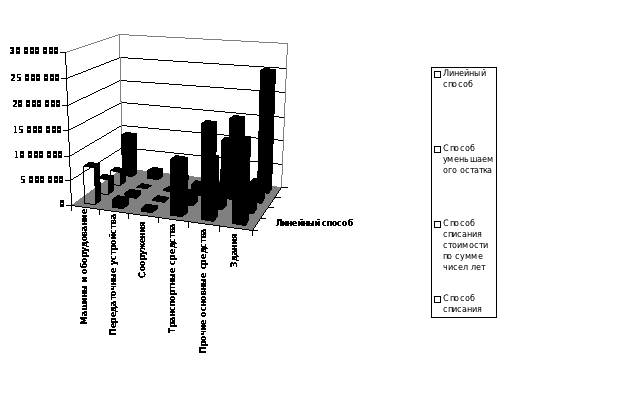
Рис. 19 Сравнительный анализ остаточных стоимостей в зависимости от способов начисления амортизации на 01.01.2008г.
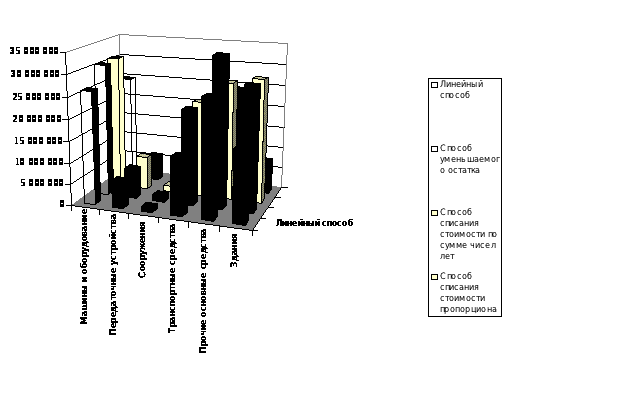
Рис. 20 Сравнительный анализ сумм начисления амортизации на 01.01.2008г.
Заключение
Для осуществления своей производственно-хозяйственной деятельности предприятия должны иметь необходимые средства труда и материальные условия. Они являются важнейшим элементом производительных сил и определяют их развитие. В бухгалтерском учете средства труда выделены в отдельный объект учета, который называется основные средства.
Отличительной особенностью основных средств является их многократное использование в процессе производства, сохранение первоначального внешнего вида (формы) в течение длительного периода. Под воздействием производственного процесса и внешней среды они снашиваются постепенно и переносят свою стоимость на создаваемую продукцию частями.
Основные средства играют огромную роль в процессе труда, в своей совокупности они образуют производственно-техническую базу и определяют производственную мощность предприятия. На протяжении длительного периода использования основные средства поступают на предприятие и передаются в эксплуатацию; изнашиваются; подвергаются ремонту, при помощи которого восстанавливаются их физические свойства; перемещаются внутри предприятия; выбывают с предприятия вследствие ветхости или нецелесообразности дальнейшего использования.
Формирование рыночных отношений в стране заставляет по-новому подойти к постановке учета на отдельных участках финансово-хозяйственной деятельности предприятий и организаций, в том числе учета основных средств и их налогообложения.
В условиях ограниченности финансовых ресурсов в современных условиях развития экономики, высокой степени изношенности основных средств большое значение приобретает выбор учетной политики на предприятиях по привлечению инвестиций и обновлению основного капитала.
Основные средства предприятия разнообразны по своему составу и назначению. Для ведения учета необходима классификация основных средств по видам, назначению или характеру участия в процессе производства, отраслям хозяйства, степени использования, принадлежности.
В системе рыночных отношений задачами бухгалтерского учета являются правильное и своевременное отражение поступления, выбытия и перемещения основных средств. Контроль за их наличием и сохранностью в местах эксплуатации; своевременное и точное исчисление износа основных средств и правильное его отражение в учете; определение затрат по ремонту и контроль за рациональным использованием средств, выделенных для этой цели; своевременное проведение инвентаризации и переоценки. Также одной из важных задач является поиск путей совершенствования бухгалтерского учета основных средств.
В настоящей работе были рассмотрены основные правила и особенности бухгалтерского учета основных средств и расчета налоговых последствий соответствующих операций.
Безусловно, не все утверждения, приведенные в настоящей работе, можно признать бесспорными, что естественно при очевидной неоднозначности многих положений бухгалтерских и налоговых нормативных документов.
Список литературы
Федеральный Закон «О бухгалтерском учете» от 21.11.1996г. №129-ФЗ (в редакции от 23.07.1998г.).
Налоговый Кодекс Российской Федерации: часть первая – Федеральный Закон от 31.07.1998г. №146-ФЗ (в редакции от 29.12.2001г.), часть вторая – Федеральный Закон от 05.08.2000г. №117-ФЗ (в редакции от 31.12.2001г.).
Федеральный Закон «О лизинге» 164-ФЗ от 29.10.1998г. (в редакции от 29.01.2002г.).
Решение Верховного Суда РФ от 24.07.2001г. №ГКПИ 2001-916,
Постановление Правительства РФ от 01.01.2002 №1 «О классификации основных средств, включаемых в амортизационные группы».
Временное положение о лизинге, утвержденное Постановлением Правительства РФ от 29.06.1995г. №633 «О развитии лизинга в инвестиционной деятельности» (утратило силу).
Постановление Правительства РФ от 19.08.1994г. №967 «Об использовании механизма ускоренной амортизации и переоценке основных фондов» (в ред. от 24.06.1998г., утратило силу).
Единые нормы амортизационных отчислений на полное восстановление основных фондов народного хозяйства СССР, утвержденные Постановлением Совмина СССР от 22.04.1990г. №1072.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденное Приказом Минфина РФ от 29.07.1998г. №34н (в редакции от 24.03.2000г.),
План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденные Приказом Минфина РФ от 31.10.2000г. №94н,
Положение по бухгалтерскому учету «Учетная политика организации» ПБУ 1/98, утвержденное Приказом Минфина РФ от 09.12.1998г. №60н (в редакции от 30.12.1999г.).
Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» ПБУ 4/99, утвержденное Приказом Минфина РФ от 06.07.1999г. №43н (в редакции от 30.12.1999г.).
Положение по бухгалтерскому учету «Учет материально-производственных запасов» ПБУ 5/01, утвержденное Приказом Минфина РФ от 09.06.2001г. №44н.
Положение по бухгалтерскому учету «Учет основных средств» ПБУ 6/01, утвержденное Приказом Минфина РФ от 30.03.2001г. №26н.
Положение по бухгалтерскому учету «Учет займов и кредитов и затрат по их обслуживанию» ПБУ 15/01, утвержденное Приказом Минфина РФ от 02.08.2001г. №60н.
Письмо Минфина РФ от 30.12.1993г. №160 «Положение по бухгалтерскому учету долгосрочных инвестиций».
Приказ Минфина РФ от 17.02.1997г. №15 «Об отражении в бухгалтерском учете операций по договору лизинга» (в редакции от 23.01.2001г.).
Методические указания по бухгалтерскому учету основных средств, утвержденные приказом Минфина РФ от 20.07.1998г. №33н (в редакции от 28.03.2000г.),
Методические указания по инвентаризации имущества и финансовых обязательств, утвержденные Приказом Минфина РФ от 13.06.1995г.