Анализ состояния и использования основных фондов
Для предприятия характерен высокий удельный вес зданий в структуре основных фондов, причем на протяжении трех лет вес зданий уменьшился с 45% в 2003 году до 34,5% в 2005 году. В 2003 году доля зданий несколько возросла с 44,8% в 2002 году до 45%, это связано с переоценкой основных фондов, а также с вводом в действие новых объектов.
Графически изменение структуры основных средств организации представлено на рис.3.
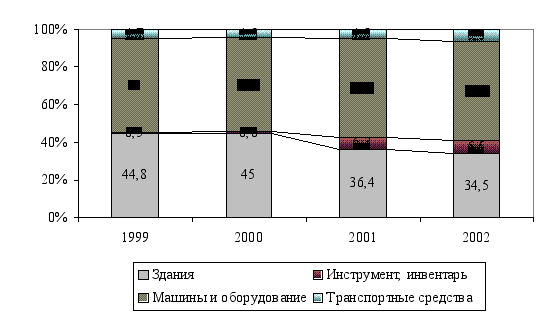
Рис.3. Динамика структуры основных средств
В 2004 году снижается доля пассивной части фондов - зданий и сооружений (на 5,5% по сравнению с 2003 годом) и увеличивается доля активной части основных средств – машин и оборудования. Доля машин и оборудования увеличилась с 26,3% в 2002 г. до 34,3% в 2004 г.
В динамике структуры основных фондов заметно увеличение на протяжении периода доли транспортных средств – их удельный вес в сравнении с 2002 годом возрос с 4,7% до 6,3% в 2005 году.
Такое измерение соотношений связано, прежде всего, с увеличением износа транспорта, его устареванием, что свидетельствует об ухудшении технической оснащенности предприятия. Также сказывается норма амортизационных отчислений – на здания она значительно ниже, чем на транспортные средства.
Изменение структуры зависело также от поступления, выбытия и обновления основных производственных фондов; от степени концентрации производственных мощностей (машин и механизмов).
Для анализа эффективности использования основных фондов важное значение имеет их учет в натуральных показателях, что необходимо для определения количества и производственной мощности основных производственных фондов организации. Количественно-стоимостной состав основных фондов МарПиКа представлен в приложении 1.
2.2 Анализ движения и технического состояния основных средств
Важное значение имеет анализ изучения движения и технического состояния основного капитала.
Показатели движения и использования основных фондов различаются как по стадиям развития систем, так и по техническим этапам (укладам) (рис.3). На стадии развития максимального значения достигают такие коэффициенты, как ввода, годности, расширения, фондоотдачи, сменности. На стадии зрелости начинают расти коэффициенты обновления, износа, выбытия, замены, ликвидации, принимая максимальное значение на стадии старости системы. В результате анализа должны вырабатываться рекомендации руководству предприятия по соответствующей технической политике.
Таблица.
|
Показатель движения |
Показатель технического состояния |
Показатель эффективности |
Показатель использования рабочего времени |
| Коэффициент ввода | Коэффициент годности | Фондоотдача основных средств | Коэффициент сменности |
| Коэффициент обновления |
Коэффициент износа |
Фондоемкость основных средств |
Коэффициент загрузки оборудования |
|
Коэффициент выбытия |
Коэффициент замены |
Коэффициент использования номинального времени | |
| Коэффициент ликвидации | |||
| Коэффициент расширения |
Рис.4. Показатели движения и использования основных средств
К анализу необходимо обращаться при изучении себестоимости продукции, распределения и использования прибыли, при анализе объема выпуска продукции и инвестиционных проектов. Оснащенность предприятия оборудованием и эффективность его использования оказывают влияние на эффективность использования трудовых ресурсов, на размер материальных затрат и в конечном итоге на финансовое состояние предприятия.
Применяемые орудия труда, их техническое состояние и степень соответствия современному развитию техники в значительной мере характеризуют технический уровень предприятия и предопределяют эффективность их использования. Техническое состояние оборудования характеризуется его физическими моральным износом, уровнем применения новой техники.
Анализ движения и технического состояния можно провести, используя данные табл.5, 6.
За анализируемый период наблюдается рост удельного веса основных производственных фондов с 94,4% до 94,7% в основном за счет реализации в 2005 г. непроизводственных фондов.
Таким образом, на протяжении рассматриваемого периода увеличилась доля производственных основных фондов, и соответственно, увеличилась доля фондов непроизводственной сферы.
При анализе структуры фондов выясняется соотношение активной и пассивной части.
Активная часть фондов непосредственно воздействует на предмет труда.
Пассивную часть образуют фонды, которые создают условия для осуществления процесса производства.
За рассматриваемый период возросла доля активной части основных фондов с 53% в начале 2002 года до 65,5% в конце 2005 года, что безусловно должно рассматриваться как положительный момент в развитии материально-технической базы предприятия. Тем не менее доля финансовых ресурсов, направляемых на приобретение нового оборудования, остается невысокой.
Для оценки движения и состояния основных фондов предприятия рассчитывают и анализируют следующие показатели:
- коэффициент выбытия, который показывает, какая часть основных фондов предприятия выбыла за анализируемый период и определяется как отношение выбывших за отчетный период основных фондов к их стоимости на начало периода;
- коэффициент обновления показывает в какой мере основные фонды предприятия были обновлены за анализируемый период и определяется как отношение стоимости вновь поступивших основных фондов за анализируемый период к их стоимости на конец периода;
- коэффициент износа показывает степень износа основных фондов предприятия и определяется отношением суммы износа основных фондов к их первоначальной стоимости;
- доля остаточной стоимости основных фондов предприятия в полной их стоимости характеризует коэффициент годности, который определяется отношением остаточной стоимости или по формуле: Кг = 1 – Ки.
Рассчитываются следующие показатели:
- коэффициент обновления (к обн):
Стоимость поступивших ОПФ
кобн= (1)
Стоимость ОПФ на конец периода
коэффициент выбытия (кв):
Стоимость выбывших ОПФ
кв= (2)
Стоимость ОПФ на начало периода
коэффициент прироста (кпр):
Сумма прироста ОПФ
кпр= (3)
Стоимость ОПФ на начало периода
коэффициент износа (к изн):
Сумма износа основных фондов
кизн= (4)
Первоначальная стоимость основных фондов
на соответствующую дату
коэффициент годности (к г):
Остаточная стоимость основных фондов
кг= (5)
Первоначальная стоимость основных фондов
Итак, техническое состояние основных фондов характеризуют коэффициенты износа, годности, обновления, выбытия.
Рассчитаем данные коэффициенты в табл.7.
Коэффициент обновления основных производственных фондов составил в 2002 году 6,7%, в 2005 году – 5,2%. Как видно из данных, коэффициент обновления увеличился в 2004 году, это говорит о том, что место незначительный процесс обновления фондов.
Несмотря на это у предприятия недостаточно средств на замену устаревшего оборудования. Многие машины и оборудование уже исчерпали свои возможности, но еще продолжают работать. Доля финансовых ресурсов, направленных в основные средства предприятия, остается невысокой.
Таким образом, в рассматриваемый период времени происходило незначительное обновление основных средств, причем обновление превышало по своему объему выбытие, что, соответственно, сказалось на незначительном росте среднегодовой стоимости основных средств в 2004 году.
Коэффициент износа основных средств увеличился с 27,5% в 2002 году до 44,2% в 2005 году, причем более высокий износ наблюдаем по активной части основных средств, например, в 2003 году – 62,2%.
Основные средства предприятия на протяжении рассматриваемого периода времени оставались изношенными не более чем на половину своей стоимости.
Износ активной части основных средств выше, на конец анализируемого периода 59,6%. Поэтому задача укрепления материально-технической базы является одной из стратегических задач, стоящих перед предприятием.
На снижение коэффициента износа повлияли два фактора: изменение суммы износа, изменение стоимости основных фондов.
Следовательно, можно сказать о том, что на предприятии происходит качественное улучшение состава и структуры основных фондов.
Имущественный потенциал предприятия состоит не только в обеспеченности предприятия основными средствами (средствами труда), а также в их эффективном использовании.
2.3 Анализ эффективности использования основных средств
Учет и оценка основных фондов позволяют судить об их количественной доле в общем составе элементов экономики предприятия.
Эффективность использования основных фондов может характеризоваться такими показателями как фондоемкость, фондоотдача, коэффициент использования производственной мощности и другими.
Показатель фондоотдачи характеризует результат, получаемый на каждый рубль, вложенный в основные фонды, и измеряется как отношение объема реализации (оборота) к среднегодовой стоимости основных производственных фондов. Показатель фондоотдачи характеризует выпуск продукции на единицу стоимости основных фондов. Уровень фондоотдачи может быть повышен за счет улучшения структуры основных фондов, количества производственного оборудования, комплексной механизации и автоматизации технологического процесса, изменение удельного веса активной части основных фондов в стоимости основных производственных фондов, изменения выработки за один машино/час.
Показатель фондоемкости характеризует стоимость основных производственных фондов, приходящихся на единицу стоимости продукции. Фондоемкость обратнопропорциональна фондоотдаче и рассчитывается, как отношение среднегодовой стоимости основных фондов к стоимости выпускаемой за год продукции. Показатель фондоемкости является показателем, обратным показателю фондоотдачи. Рост показателя фондоотдачи и снижение фондоемкости продукции свидетельствует об улучшении использования основных фондов и наоборот. Для повышения эффективности использования основных фондов необходимо повышение степени их загрузки, обновление фондов, использование прогрессивного оборудования, современных технологий и квалифицированных работников.
Важной для оценки эффективности использования основных фондов являются показатели фондоотдачи и фондовооруженности труда (табл.8).
Анализируя данные таблицы, следует отметить следующее. В 2004 году рост показателя фондоотдачи на 2,82% и снижение показателя фондоемкости по сравнению с базовым 2002 годом свидетельствует об улучшении использования основных фондов организации. Показатель фондоотдачи основных средств в 2005 году снизился до 4,21 руб. /руб. или на 0,58 руб. /руб., а фондоемкость соответственно возросла.
В целом за период 2002-2005 гг. фондоотдача основных производственных фондов растет с 1,97 руб. до 4,21 руб. на конец периода. Фондоотдача активной части основных фондов составила 3,57 руб. в 2002 году и 6,42 руб. в 2005 году.
Рост показателей фондоотдачи вызван ростом производства и реализацией неиспользуемых производственных фондов.
Как видно произошло увеличение фондоотдачи, и соответственно, снижение фондоемкости. Это объясняется тем, что рост стоимости основных фондов происходил гораздо более низкими темпами (7519: 6727 = 111,8%), чем рост стоимости на реализованную продукцию (31653: 13265 = 238,8%).
На предприятии были рассмотрены следующие пути повышения фондоотдачи:
- совершенствование структуры основных производственных фондов – доля активной части основных фондов предприятия возросла за 2002-2004 гг. с 53% до 65,5%;
- создание новых производственных мощностей, замена устаревшего оборудования новым, модернизация оборудования;
- максимальное использование производительности оборудования за счет внедрения дополнительных приспособлений и рационализаторских предложений.
Определим влияние использования производственных фондов на объем продукции предприятия за 2002-2005 гг. методом цепных подстановок.
а) влияние изменения величины фондов (7519 – 6727) х 1,97 =
= 1560,24 тыс. р.
б) влияние изменения фондоотдачи (4,21 – 1,97) х 7519 =
= 16842,56 тыс. руб.
Сумма влияния факторов равна 18402,8 тыс. руб.
На изменение объема продукции предприятия положительно повлияло изменение величины основных производственных фондов на 792 тыс. руб., что увеличило объем продукции на 1560,24 тыс. руб., но в большей степени повилял рост фондоотдачи на 2,24 руб., что позволило увеличить объем реализации продукции на 16842, 56 тыс. руб.
На предприятии наблюдается снижение фондовооруженности труда с 50,2 тыс. руб. до 739,8 тыс. руб. и технической вооруженности труда с 27,7 тыс. руб. до 26,0 тыс. руб., что вызвано увеличением численности рабочих и производственно-промышленного персонала.
Показатель фондовооруженности на 1 работника упал по сравнению с базовым 2002 годом на 10,4 тыс. руб. на человека, что отражает ухудшение обеспеченности работников средствами труда.
Для повышения эффективности использования основных фондов необходимо повышение степени их загрузки, обновление фондов, использование прогрессивного оборудования, современных технологий и квалифицированных работников.
Если на протяжении 2002-2003 гг. т фондорентабельность повышалась до 36,2%, то в 2005 году снизилась до 19,5%.
Влияние фондоотдачи и среднегодовой стоимости основных средств на фондорентабельность и объем выпуска продукции представлены в таблице 6.
Как видно из таблицы 6 на изменение фондоотдачи основных фондов оказало положительное влияние увеличение активной части основных средств и отрицательно - влияние изменение отдачи активной части основных фондов.
Вследствие той же тенденции перечисленные выше факторы оказали отрицательное влияние на фондорентабельность, хотя и не в решающем размере.
Увеличение выпуска продукции происходило под действием двух факторов: изменения доли активной части основных средств и отдачи активной части основных средств, незначительно сократил снижение выпуска продукции фактор изменения среднегодовой стоимости основных средств.
Таблица 9
Факторы изменения использования основных фондов (2004 – 2005 гг.)
| Фактор | Отклонение 2005 г. от 2004 г. | ||
| Изменение фондоотдачи, руб. | Изменение фондорента-бельности,% | Изменение производства продукции, тыс. р. | |
| 1. Среднегодовая стоимость основных производственных фондов | Х | Х |
(7519-7051) х 7,54= 3528,72 |
| 2. Доля активной части фондов |
(0,655-0,636) х7,54=0,143 |
-5,845 |
0,143 х 7519 =1075,22 |
| 3. Отдача активной части фондов |
(6,42-7,54) х0,655=-0,734 |
-2,255 |
-0,734 х 7519 =-5518,95 |
| Итого | -0,58 | -8,1 | -2126 |
В целом в 2005 году использование основных средств сказалось положительно на итоги работы предприятия.
Далее рассчитаем относительную экономию основных производственных фондов (- Э) или перерасход (+Э) за счет изменения реализованной продукции (РП):
± ЭОПФ = С ОПФ1 - С ОПФ0 * РП1 / РП0 (6)
± ЭОПФ 2002-2003= 6698 –((6727*(25189/13256)) = - 6084,6 тыс. руб.
± ЭОПФ 2003-2004= 7051 – ((6698*(33779/25189)) = - 1931,2 тыс. руб.
± ЭОПФ 2004-2005= 7519 – ((7051*(31653/33779)) = +911,8 тыс. руб.
В целом по предприятию 2005 год наблюдается перерасход основных производственных фондов 911,8 тыс. руб., за 2003 и 2004 года наблюдается экономия основных производственных фондов 6084,6 тыс. руб. и 1931,2 тыс. руб. соответственно.
2.4 Анализ источников финансирования капитальных вложений
В процессе производства основные производственные фонды постепенно стареют, подвергаясь физическому износу. Возмещение износа основных фондов путем включения части их стоимости в затраты на выпуск продукции называется амортизацией. В хозяйственной практике для учета амортизации используются амортизационные отчисления, т.е. денежное выражение перенесенной стоимости. Амортизационные отчисления входят в состав себестоимости продукции и предназначены для восполнения основных фондов.
Как было отмечено выше, основные фонды переносят свою стоимость на продукцию предприятия частями в течение всего периода их эксплуатации, определяемого сроком службы, в зависимости от принятого способа начисления амортизации (износа).
Амортизационные отчисления представляют собой один из основных источников финансовых ресурсов предприятия, образуемых в процессе его функционирования. Это средства, формируемые за счет отчислений от стоимости основных фондов предприятия по установленным нормативам. Путем начисления амортизации (износа) осуществляется ежегодное погашение (списание) их стоимости и перенесение ее на готовую продукцию.
Величина амортизационного фонда ежегодно рассчитывается путем умножения балансовой стоимости основных фондов на норму амортизации.
Расчет сумм амортизационных отчислений производится по единым нормам амортизации, устанавливаемым Правительством. Нормы амортизационных отчислений дифференцированы по видам основных средств.
Нормы установлены в расчете на год. Для определения ежемесячных амортизационных отчислений сумму амортизационных отчислений делят на 12.
На предприятии амортизация в составе источников капитальных вложений занимает удельный вес 25-28%.
Рассмотрим в таблице 10 источники капитальных вложений.
Таблица 10
Источники капитальных вложений
| Источники финансирования кап. вложений | Произведены капитальные вложения | |||
| 2004 г. | 2005 г. | |||
| тыс. руб. | уд. в.,% | тыс. руб. | уд. в.,% | |
| Амортизация | 53 | 25,3 | 127 | 28,3 |
| Прибыль, остающаяся в распоря-жении предприятия | 156 |
74,7 |
323 |
71,7 |
| Итого: | 209 | 100 | 450 | 100 |
По данным таблицы видно, что хотя доля амортизационных отчислений увеличилась в 2005 г. до 28,3%, эти источники составляют немалую долю в общем объеме финансирования капитальных вложений предприятия.
3. Пути улучшения использования основных фондов
3.1 Факторы эффективности использования основных фондов
Основные средства представляют собой один из видов производственных ресурсов. Оценка эффективности их использования основана на применении общей для всех видов ресурсов технологии оценки, которая предполагает расчет и анализ показателей отдачи и емкости.
Показатели отдачи характеризуют выход готовой продукции на 1 руб. ресурсов.
Показатели емкости характеризуют затраты или запасы ресурсов на 1 руб. выпуска продукции. Под запасами ресурсов понимается наличный объем ресурсов на отчетную дату по балансу, под затратами - текущие расходы ресурсов, в частности, по основным средствам - амортизация.
При сопоставлении запасов ресурсов с объемом выручки за отчетный период следует рассчитывать среднюю величину запасов за тот же период.
Обобщающим показателем эффективности использования основных фондов является фондоотдача. Фондоотдача основных средств определяется по формуле:
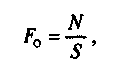 (7)
где S - средняя первоначальная (восстановительная) стоимость основных средств.
При расчете фондоотдачи следует иметь в виду, что в стоимости основных фондов учитываются собственные и арендованные средства; не учитываются основные фонды, находящиеся на консервации, а также сданные в аренду другим предприятиям.
При оценке динамики фондоотдачи исходные данные приводят в сопоставимый вид. Объем продукции следует скорректировать на изменение оптовых цен и структурных сдвигов, а стоимость основных средств - на коэффициент переоценки.
Повышение фондоотдачи приводит при прочих равных условиях к снижению суммы амортизационных отчислений, приходящейся на 1 руб. готовой продукции, или амортизациоемкости, и соответственно способствует повышению доли прибыли в цене товара:
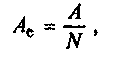 (8)
где Ае - амортизациоемкость;
А - сумма начисленной амортизации.
Рост фондоотдачи является одним из факторов интенсивного роста объема выпуска продукции. Эту зависимость описывает (Ьактооная или индексная (Ьактооная модель:
 (9)
На основе факторной модели рассчитывается прирост объема выпуска за счет расширения основных фондов и роста фондоотдачи:
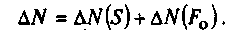 (10)
Прирост выпуска продукции за счет фондоотдачи рассчитывают с применением следующих методов решения факторных моделей:
1. абсолютных разниц:
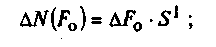 (11)
2. интегрального метода:
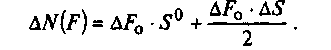 (12)
Превышение прироста выпуска за счет фондоотдачи над долей прироста за счет увеличения ресурсов означает, что темп роста выпуска продукции выше темпа роста затрат ресурсов, что при прочих равных условиях (неизменности показателей использования других видов ресурсов) приводит к увеличению рентабельности капитала и продаж.
Важным условием роста рентабельности при увеличении фондоотдачи является равенство объемов выпуска и реализации продукции, так как фондоотдача рассчитывается по показателю выпуска продукции, а рентабельность отражает финансовый результат от реализации. В этом смысле фондоотдача отражает технологическую эффективность производства, а рентабельность экономическую эффективность.
Другим показателем эффективности использования средств является фондоемкость, которая определяется отношением средней стоимости основных средств к объему выпуска продукции (показатель, обратный фондоотдаче):
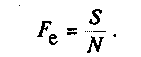 (13)
Особый смысл приобретают расчет и оценка фондоемкости в динамике. Изменение фондоемкости показывает прирост или снижение стоимости основных средств на 1 руб. готовой продукции и применяется при определении суммы относительной экономии или перерасхода средств в основных фондах.
Сумма относительной экономии (перерасхода) основных фондов определяется по формуле.
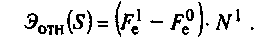 (14)
Соотношение темпов прироста стоимости основных средств и темпов прироста объема выпуска позволяет определить предельный показатель фондоемкости, т.е. прирост основных средств на 1% прироста продукции. Если предельный показатель фондоемкости меньше единицы, имеют место повышение эффективности использования основных средств и рост коэффициента использования производственной мощности.
При наращивании производственного потенциала на ресурсоемких этапах развития технологических систем возможен рост фондоемкости.
Рост фондоотдачи обусловлен превышением темпов роста объема выпуска продукции над темпами роста среднегодовой стоимости оборудования.
Сложившееся соотношение влияния двух факторов на объем выпуска продукции служит предпосылкой роста рентабельности производства. Снижение фондоемкости продукции свидетельствует о наличии относительной экономии средств, вложенных в основные фонды. Сумма относительной экономии составит:
Главный фактор экономии средств, вложенных в основные фонды, - рост фондоотдачи. Для выявления эффективности использования различных групп основных фондов показатель фондоотдачи рассчитывается по группам основных фондов, m совокупности основных фондов, по промышленно-производственным фондам, т.е. за вычетом стоимости основных фондов социального назначения, по активной части промышленно производственных фондов (машинам и оборудованию). Сопоставление темпов изменения фондоотдачи по разным группам основных фондов дает возможность определить направления совершенствования их структуры.
Для разработки технологической политики предприятия не обходим углубленный факторный анализ показателей эффективности использования основных средств и в первую очередь фондоотдачи.
Повышению фондоотдачи способствуют:
1) механизация и автоматизация производства, использование прогрессивной технологии, модернизация действующего оборудования;
2) увеличение времени работы оборудования;
3) повышение интенсивности работы оборудования, в ton числе путем обеспечения соответствия качества сырья и материалов требованиям технологического процесса и повышения квалификации промышленно-производственного персонала;
4) увеличение удельного веса активной части основных фондов; увеличение доли действующего оборудования.
Следует различать показатели экономической эффективности повышения технико-организационного уровня и показатели самого уровня, т.е. состояния техники, технологии, организации производства и управления. В понятии технико-организационного уровня органически сочетаются технические и организационные факторы производства, являющиеся факторами интенсификации производства. Анализ частных показателей интенсификации, а именно производительности труда, фондоотдачи, материалоемкости, следует производить по факторам технико-организационного уровня производства, которые учитываются при планировании качественных показателей использования ресурсов.
Важным разделом анализа научно-технического уровня производства авторы считают анализ экономической эффективности научно-технических мероприятий. К ним относятся прежде всего, мероприятия по внедрению прогрессивной технологии, механизации и автоматизации производственных процессов; расширению масштабов и совершенствованию применяемой новой техники и прогрессивной технологии производства; применению новых видов сырья и материалов и улучшению их использования; изменению конструкции и технических характеристик изделий; внедрению вычислительной техники; освоению производства новых видов продукции.
При расчетах экономической эффективности к научно-техническим мероприятиям приравниваются мероприятия по совершенствованию организации и управления производством.
Непосредственной целью анализа эффективности проведения научно-технических мероприятий являются выявление возможности эффективного использования трудовых, материальных и финансовых ресурсов, а также определение влияния мероприятий по техническому и организационному развитию на конечные результаты производства: объем и качество, себестоимость и прибыльность продукции, уровень рентабельности хозяйственной деятельности.
Принципиальная схема формирования и анализа стоимостных показателей использования средств труда представлена на рис.5.
Экономическая эффективность использования (потребления) средств труда характеризуется долей амортизации в стоимости продукции. Но, анализируя этот показатель, надо иметь в виду особенности его формирования.
Рис.5. Схема формирования и анализа показателей и факторов использования средств труда
С ростом и совершенствованием техники сумма ежегодной амортизации также возрастает, увеличивается ее доля в себестоимости продукции. Но поскольку увеличивается и выпуск продукции, изготовленной на более производительном оборудовании, то сумма амортизации в стоимости единицы изделия обычно уменьшается. Экономия на амортизации особенно ощутима при перевыполнении планов выпуска продукции при постоянной величине основных производственных фондов.
3.2 Резервы увеличения выпуска продукции и фондоотдачи
В заключение анализа рассчитывают резервы увеличения выпуска продукции и фондоотдачи. Ими могут быть ввод в действие неустановленного оборудования, замена и модернизация его, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное его использование, внедрение мероприятий НТП.
При определении текущих и перспективных резервов вместо планового уровня факторных показателей учитывается возможный их уровень.
Резервы роста фондоотдачи - это увеличение объема производства продукции и сокращение среднегодовых остатков основных производственных фондов (ОПФ):
ВПф + Р↑ВП ВПф Р ↑ ФО = Фов - Фоф = - (15)
ОПФф +ОПФд - Р ↓ОПФ ОПФф где Р ↑ ФО - резерв роста фондоотдачи;
ФОв, Фоф - соответственно возможный и фактический уровень фондоотдачи;
Р↑ВП - резерв увеличения производства продукции;
ОПФд - дополнительная сумма основных производственных фондов, необходимая для освоения резервов увеличения выпуска продукции;
Р↓ОПФ - резерв сокращения средних остатков основных производственных фондов за счет реализации и сдачи в аренду ненадобных и списания непригодных.
Таблица 11
Расчет резервов роста фондоотдачи
| Показатели | Сумма, тыс. руб. |
| Реализация продукции 2005 г. | 31653 |
| Резерв увеличения производства продукции | 9050 |
| Среднегодовая стоимость основных производственных фондов 2005 г. | 7519 |
| Дополнительная сумма основных производственных фондов | 1250 |
| Резерв сокращения средних остатков основных производственных фондов | 820 |
По формуле можно подсчитать резерв роста фондоотдачи:
31653 + 9050 31653
Р ↑ ФО = - = 5,12 – 4,21 = 0,91
7519 + 1250 - 820 7519
Таким образом, за счет увеличения объема производства и сокращения средних остатков основных производственных фондов в плановом году возможно увеличение фондоотдачи на 0,91 руб. /руб. или на 21,6%.
Заключение
Основные фонды создают материально-техническую основу и условия производственно-хозяйственной деятельности, оказывают непосредственное воздействие на эффективность производства, качество работы и результаты всей деятельности предприятия. Все это определяет необходимость их анализа.
Обеспеченность предприятия основными производственными фондами (отдельными видами машин, механизмов, оборудования, помещениями) устанавливается сравнением фактического их наличия с плановой потребностью, необходимой для выполнения плана по выпуску продукции. Обобщающими показателями, характеризующими уровень обеспеченности предприятия основными производственными фондами, являются фондовооруженность труда и техническая вооруженность труда.
При анализе эффективности использования основных фондов рекомендуется:
рассчитывать показатели эффективности использования основных производственных фондов,
рассмотреть факторы изменения фондоотдачи основных производственных фондов
применить методику определения их влияния на уровень фондоотдачи и выпуск товарной продукции.
Для обобщающей характеристики эффективности использования основных средств служат показатели фондоотдачи (отношение стоимости товарной продукции к среднегодовой стоимости основных производственных фондов), фондоёмкости (обратный показатель фондоотдачи), рентабельности (отношение прибыли к среднегодовой стоимости основных средств), удельных капитальных вложений на один рубль прироста продукции. Рассчитывается также относительная экономия основных фондов.
Таким образом, определяют изменение фондоотдачи основных производственных фондов за счет: структуры оборудования; целодневных простоев; коэффициента сменности; внутрисменных простоев; среднечасовой выработки. Для расчета влияния факторов третьего порядка на уровень фондоотдачи необходимо знать, как изменился объем производства продукции с связи с заменой оборудования или его модернизацией.
Марийский полиграфическо-издательский комбинат является государственным унитарным предприятием. Основная деятельность предприятия - выпуск печатной продукции. Полиграфкомбинат также занимается издательской деятельностью и торговой.
Общая стоимость основного капитала на предприятии возросла на 17,7% за 2002-2005 гг. На протяжении рассматриваемого периода увеличилась доля производственных основных фондов, и соответственно, увеличилась доля фондов непроизводственной сферы. Снижается доля пассивной части фондов и увеличивается доля активной части основных средств – машин и оборудования.
Важное значение имеет анализ изучения движения и технического состояния основных производственных фондов. Процесс обновления фондов идет очень медленно, т.е. у предприятия не было средств на замену устаревшего оборудования. На предприятии не происходит качественного улучшения состава и структуры основных фондов.
Все показатели вооруженности увеличились за отчетный год. Обобщающими показателями, которые определяют эффективность использования основных фондов являются показатели фондоотдачи и фондоемкости. На предприятии произошло увеличение фондоотдачи, и соответственно, снижение фондоемкости.
Повышению фондоотдачи на предприятии будет способствовать:
1) механизация и автоматизация производства, использование прогрессивной технологии, модернизация действующего оборудования;
2) увеличение времени работы оборудования;
3) повышение интенсивности работы оборудования, в ton числе путем обеспечения соответствия качества сырья и материалов требованиям технологического процесса и повышения квалификации промышленно-производственного персонала;
4) увеличение удельного веса активной части основных фондов; увеличение доли действующего оборудования.
Для определения резервов повышения эффективности производства продукции на предприятии была использована методика подсчета увеличения выпуска продукции и фондоотдачи по Савицкой Г.В. За счет увеличения объема производства и сокращения средних остатков основных производственных фондов в плановом году возможно увеличение фондоотдачи на 21,6%.
Улучшение использования основных фондов позволяет повышать производительность труда, снижать себестоимость продукции.
Резервами повышения использования основных фондов в Марийском полиграфическо-издательском комбинате могут быть ввод в действие неустановленного оборудования, замена и модернизация его, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное его использование, внедрение мероприятий НТП.
Резервом повышения эффективности использования производственных основных средств Марийского полиграфическо-издательского комбината являются также неиспользованные возможности их рациональной загруженности в течение года и во время непосредственного функционирования.
Список использованных источников
Алексеева М.М. Планирование деятельности фирмы. – М.: Финансы и статистика, 2003. – 318 с.
Анализ хозяйственной деятельности в промышленности: Учебник / Л.А. Богдановская, Г.Г. Виногоров, О.Ф. Мигун и др.; Под общественная. ред.В.И. Стражева. – 2-е изд., стереотип. -Мн.: Выш. шк., 1996. – 363с.
Беляев В.К. Новое в управлении экономикой предприятия: Справ. - метод. пособие. – Иркутск.: Изд-во Иркут. ун-та, 1994. – 219с.
Ефимова Е.В. Финансовый анализ. – М.: Бухгалтерский учет, 1996.
Ковалев В.В. Финансовый анализ: управление капиталом, выбор инвестиций, анализ отчетности. – М.: Финансы и статистика, 1996.
Крейнина М.Н. Финансовое состояние предприятия: Методы оценки. – М.: ИКЦ "ДИС", 2003. – 223с.
Панков Д.А. Современные методы анализа финансового положения. – Минск.: ООО "Профит", 1995. – 413с.
Савицкая Г. В Анализ хозяйственной деятельности предприятия: 2-е изд., перераб. и доп. – М.: ИП "перспектива", 2002. – 439 с.
Финансы: Учеб. пособие / Под ред. проф.А.М. Ковалевой. – М.: Финансы и статистика, 1996.
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа. – М.: ИНФРА-М, 1995.
Экономика и статистика фирм: Учебник /Под ред. д-ра экон. наук, проф. С.Д. Ильенковой. – М.: Финансы и статистика, 1996. – 240с.
Экономика предприятия: Учебник для вузов/ Под ред. Проф.В.Я. Горфинкеля, проф.Е.М. Купрякова. – М.: Банки и биржи, ЮНИТИ, 2003. – 367с.
Приложение 1
| Состав | Кол-во, шт. | Стоимость, руб. |
| Печатный цех | ||
| Автомат. копир. рама ФК-106 | 1 |
2,519.78 |
|
Аппарат упаковочный |
2 |
2.000 |
|
Бумагорез. маш. БР-125 |
1 |
7,290.38 |
|
Верт. репрод. ФАП АКК-56 |
1 |
454.78 |
|
Верт. репрод. ФАП ФВ-2 |
1 |
1,123.56 |
|
Высокочастот. уст. КН600 |
1 |
15,249.85 |
|
00000141 Газет. рота,14Пвч. машПВГ2 |
1 |
17,243.39 |
|
00000142 Денситометр IHARA730 |
1 |
13,412.50 |
|
00000372 Калькулятор- |
1 |
1.000 |
|
00000143 Копир. устан. ФКФ-45 |
1 |
1,614.12 |