Анализ и использование основных производственных фондов и оборудования
ОПФд – дополнительная сумма основных производственных фондов, необходимая для освоения резервов увеличения выпуска продукции;
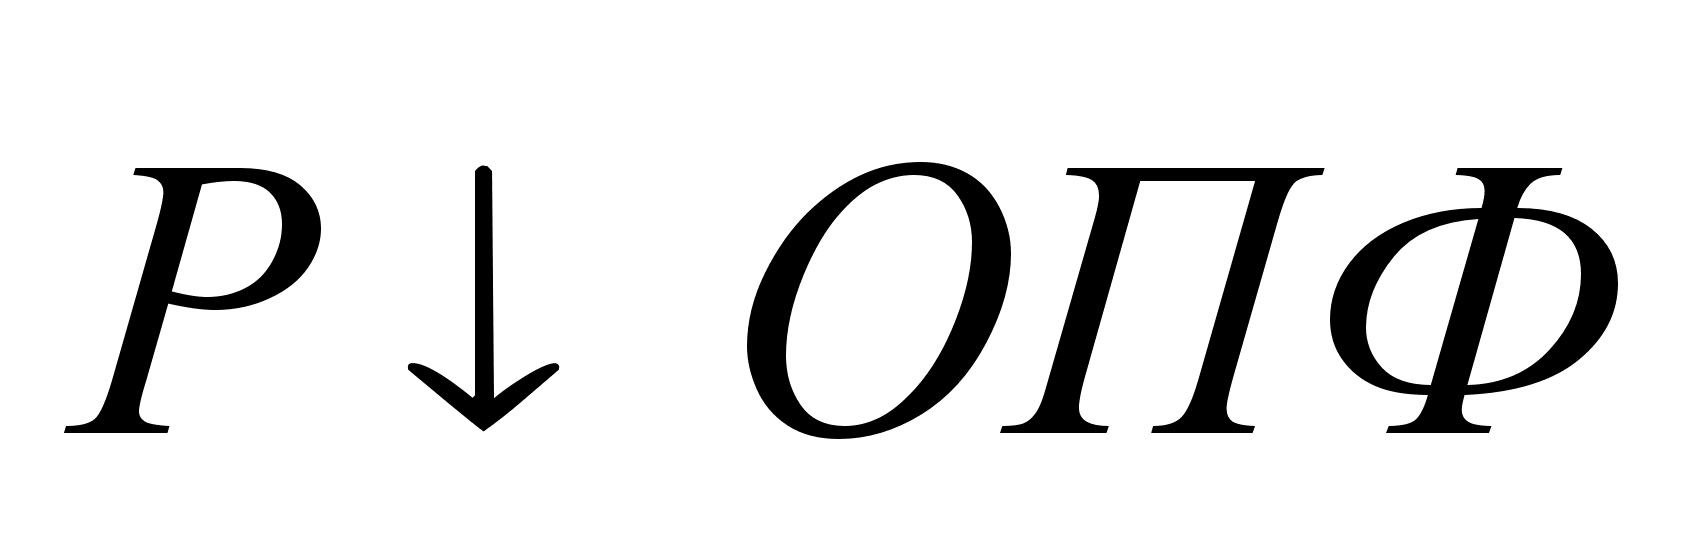 - резерв сокращения
средних остатков
основных
производственных
фондов за счет
реализации
и сдачи в аренду
ненадобных
и списание
непригодных.
Глава 2. Анализ основных производственных фондов и оборудования (практическая работа).
Для проведения анализа составим таблицу наличия, структуры и движения основных производственных фондов предприятия.
Таблица 2.1.
|
Группа основных средств |
Наличие на начало года |
Поступило за год |
Выбыло за год |
Наличие на конец года |
||||
|
тыс.грн. |
удельный вес,% |
тыс.грн. |
удельный вес,% |
тыс.грн. |
удельный вес,% |
тыс.грн. |
удельный вес,% |
|
|
Основные производственные фонды |
17160 |
90 |
3400 |
81 |
1104 |
56 |
19456 |
91 |
|
Основные непроизводственные фонды |
1870 |
10 |
820 |
19 |
870 |
44 |
1820 |
9 |
|
Всего основных фондов |
19030 |
100 |
4220 |
100 |
1974 |
100 |
21276 |
100 |
|
В том числе: активная Часть |
12180 |
64 |
4020 |
95 |
1304 |
66 |
14896 |
70 |
Из данных таблицы видно, что за отчетный период произошли изменения в структуре основных фондов. Стоимость основных фондов возросла на 2,246 тыс. грн. или на 9%. В том числе основных производственных фондов на 2,296 тыс. грн. или на 13%. Доля основных производственных фондов в общей сумме основных фондов увеличилась на 1%. Доля непроизводственных фондов уменьшилась на 1%. Удельный вес активной части фондов возрос на 6% с 64% до 70%.
Важное значение имеет анализ изучения движения и технического состояния основных производственных фондов предприятия. Для проведения анализа рассчитываем следующие показатели:
Коэффициент обновления (Кобн):
Кобн = стоимость поступивших ОПФ/стоимость ОПФ на конец периода.
Кобн = 3400/9456 = 0,175;
Коэффициент выбытия (Кв):
Кв = стоимость выбывших ОПФ/стоимость ОПФ на начало периода
Кв = 1104/17160 = 0,064;
Коэффициент прироста (Кпр):
Кпр = сумма прироста ОПФ/стоимость ОПФ на начало периода
Кпр = (3400-1104)/17160 = 0,134;
Коэффициента износа (Кизн):
Кизн = сумма износа основных фондов/первоначальная стоимость основных фондов на соответствующую дату
К изн = 3640/21160 = 0,17
Коэффициент годности ( Кг):
Кг = остаточная стоимость основных фондов/первоначальная стоимость основных фондов
Кг = (21160-3640)/21160 = 0,83
Из рассчитанных показателей видно, что предприятие на 17% обновило основные производственные фонды, выбыло 6% ОПФ. Прирост ОПФ составил 13%. Износ ОПФ составляет 17%, годность 83% - это говорит о том, что основные производственные фонды сравнительно недолгое время были в эксплуатации, являются пригодными еще длительное время не будут требовать капитального ремонта.
Анализ фондоотдачи.
Исходные данные для анализа фондоотдачи представлены в следующей таблице:
|
Показатель |
План |
Факт |
+,- |
|
Объем выпуска продукции (ВП), тыс.грн. |
101000 |
106300 |
5300 |
|
Среднегодовая стоимость, тыс.грн.: |
|||
|
основных производственных фондов (ОФП) |
17400 |
18308 |
908 |
|
активной части (ОФП@) |
12000 |
13538 |
1538 |
|
единицы оборудования (Ц) |
240 |
245 |
5 |
|
удельный вес, коэффициент: |
|||
|
активной части фондов (УД@) |
0,65 |
0,7 |
0,05 |
|
фондоотдача, грн: |
5,8 |
5,81 |
0,01 |
|
активной части (ФО@) |
8,42 |
7,85 |
-0,57 |
|
среднегодовое количество технологического оборудования (К) |
90 |
95 |
5 |
|
отработано за год всем оборудованием (Т), тыс.ч. |
337,5 |
307,8 |
-29,7 |
|
в том числе единицей оборудования: |
|||
|
часов (Т ед) |
3750 |
3240 |
-510 |
|
смен (СМ) |
500 |
452 |
-48 |
|
дней (Д) |
250 |
240 |
-10 |
|
коэффициент сменности работы оборудования (Ксм) |
2 |
1,8 |
-0,2 |
|
средняя продолжительность смены (П), ч |
8,3 |
7,2 |
-1,1 |
|
выработка продукции за 1 машино-час (среднечасовая выработка) (СВ), тыс.грн. |
299 |
345 |
46 |
Для расчета влияния факторов на прирост фонда отдачи оборудования используется способ цепных подстановок:
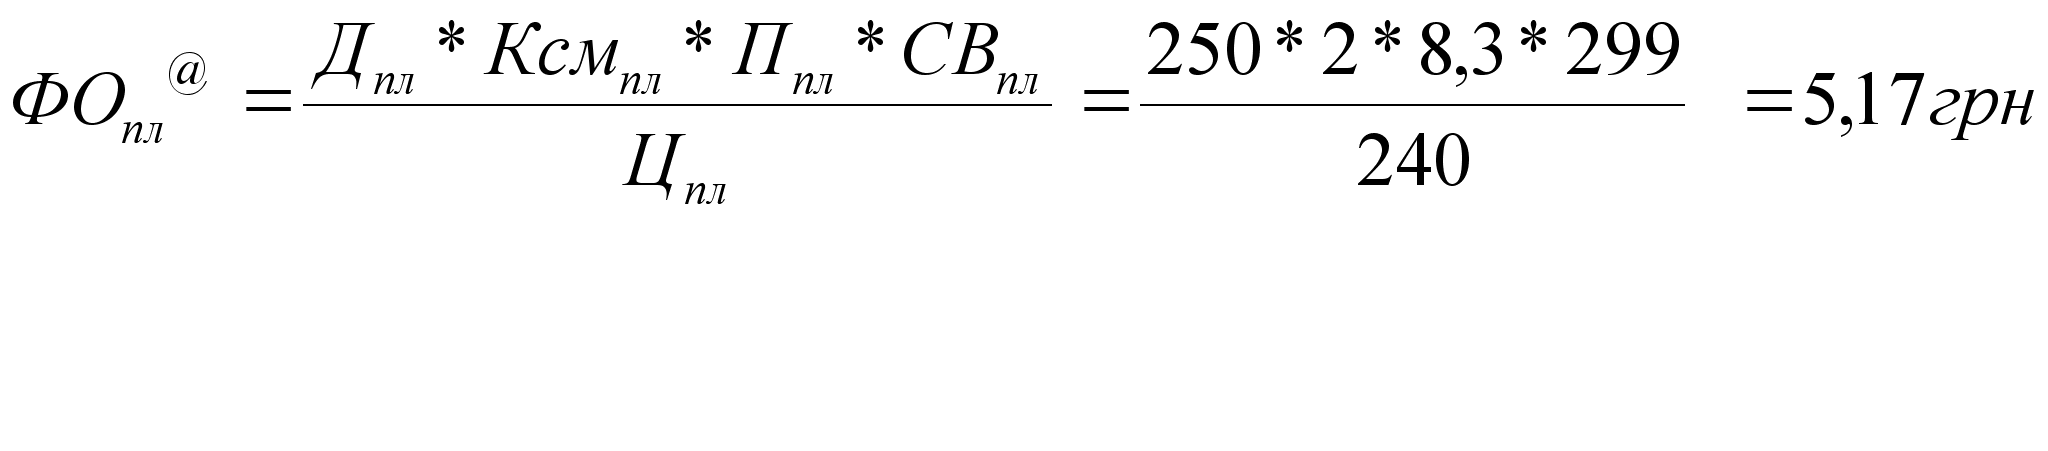
Для определения первого условного показателя фондоотдачи вместо плановой возьмем фактическую среднегодовую стоимость единицы оборудования, которое при одинаковых ценах может изменится только за счет его структуры:
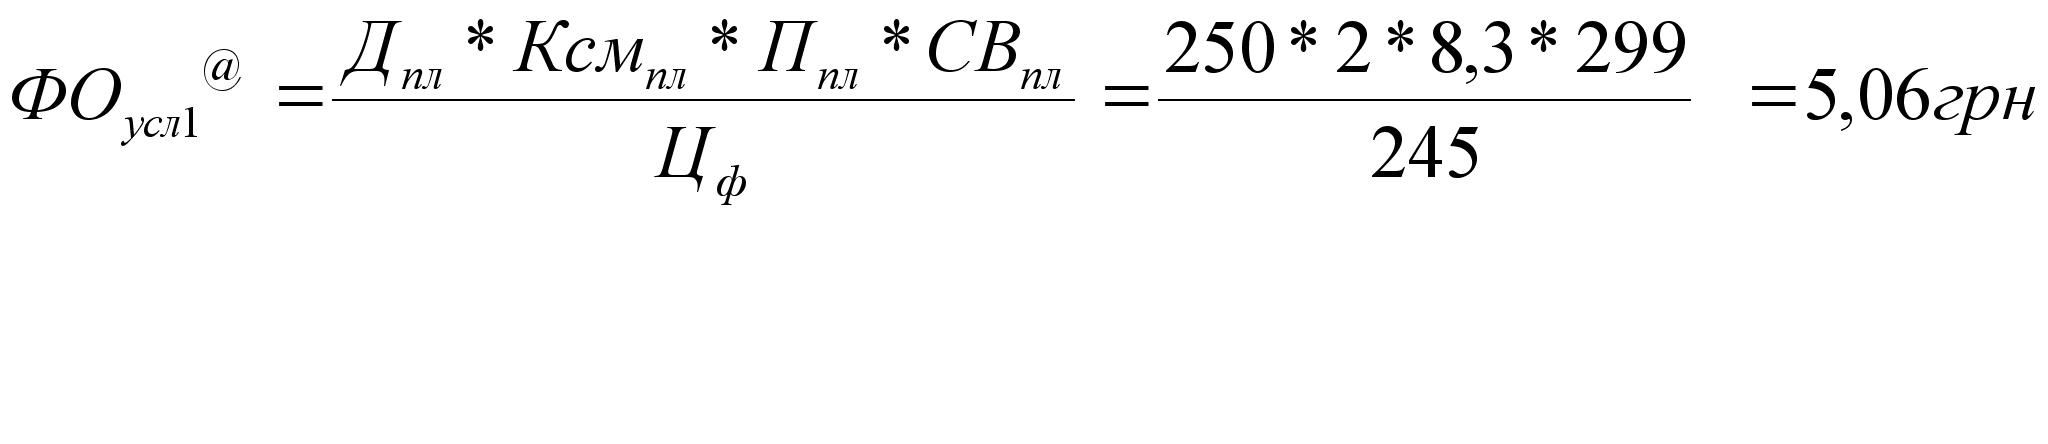
В результате изменения структуры оборудования уровень фондоотдачи уменьшился на 0,11 грн. (5,06-5,17).
Далее установим, какой была бы фондоотдача при фактической структуре оборудования и фактическом количестве отработанных дней, но при плановой величине остальных факторов:
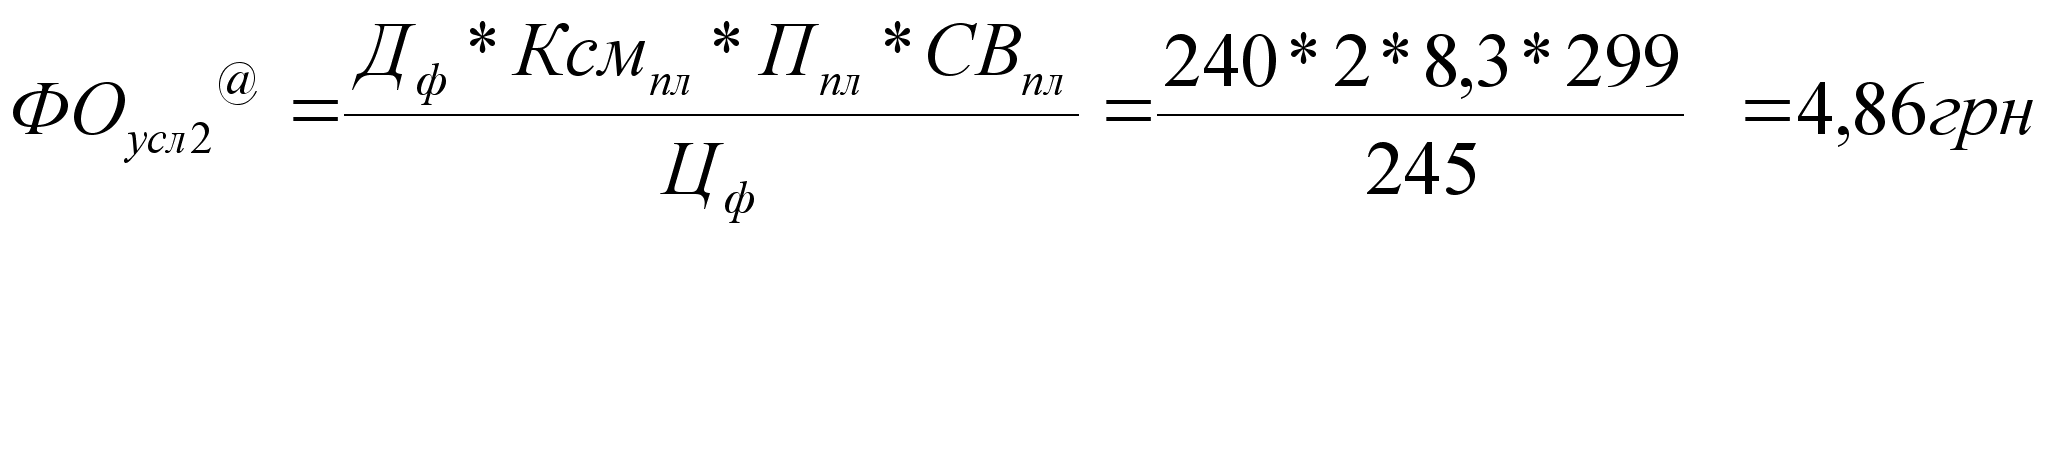
Снижение фондоотдачи на 0,2 грн. является результатом сверхплановых целодневных простоев оборудования.
Третий условный показатель фондоотдачи рассчитывается при фактической его структуре, фактическом количестве отработанных дней, фактическом коэффициенте сменности и при плановом уровне остальных факторов:
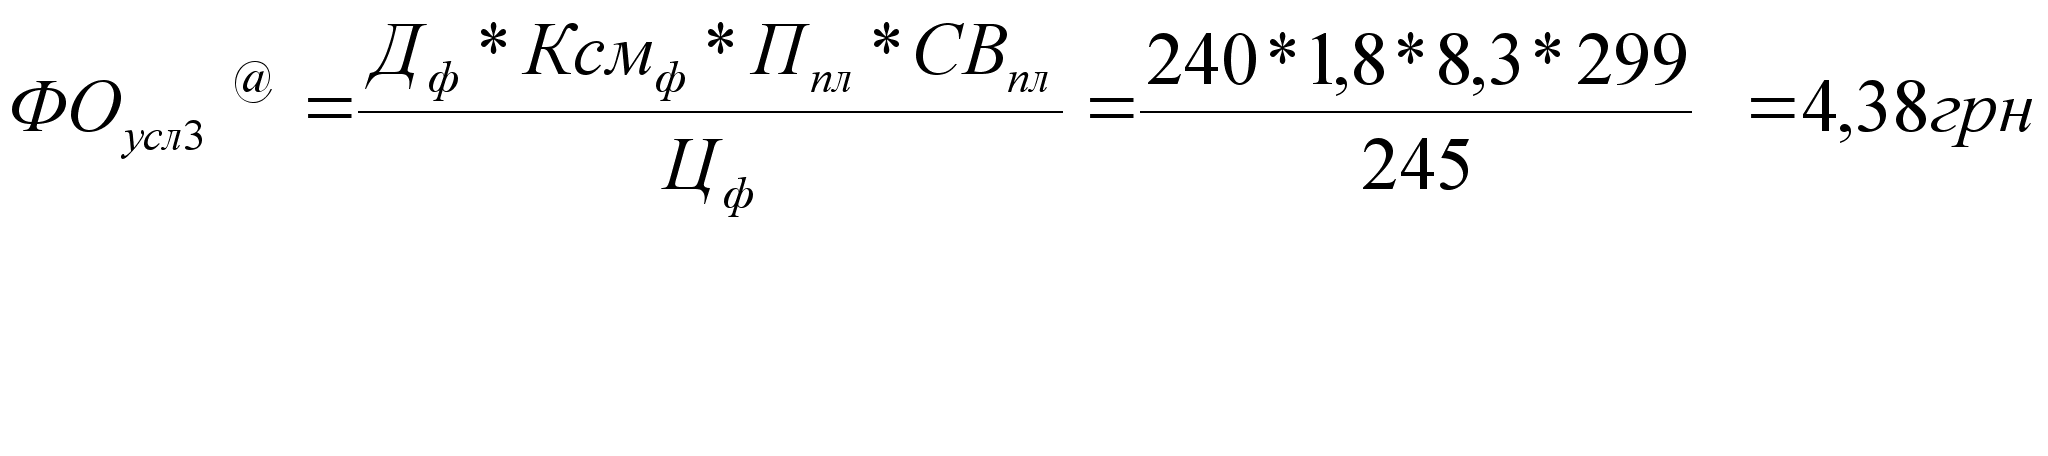
За счет уменьшения коэффициента сменности работы оборудования его фондоотдача снизилась на 0,48 грн.(4,38-4,86).
При расчете четвертого условного показателя фондоотдачи плановым остается только уровень среднечасовой выработки:
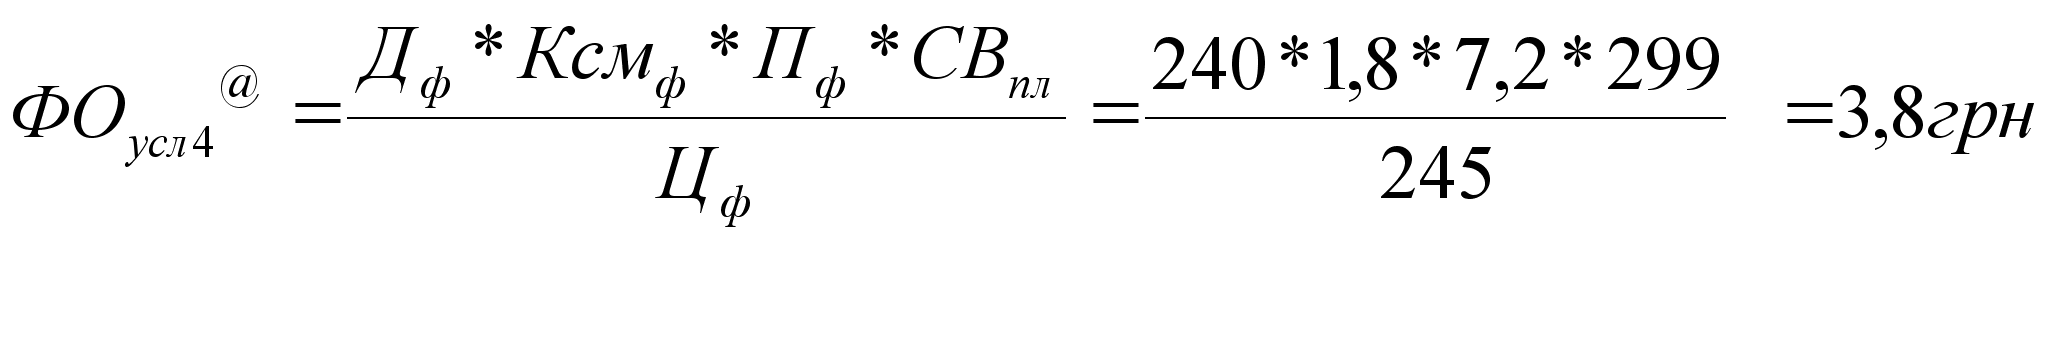
В связи с тем, что фактическая продолжительность смены ниже плановой на 1,1 ч., годовая выработка единицы оборудования уменьшилась, фондоотдача уменьшилась на 0,58 грн.(3,8-4,38).
Чтобы узнать, как эти факторы повлияли на уровень фондоотдачи ОПФ, полученные результаты надо умножить на фактический удельный вес активной части фондов в общей сумме ОПФ:
Изменение фондоотдачи ОПФ за счет:
| Структуры оборудования | -0,11*0,7=-0,077 |
| Целодневных простоев | -0,2*0,7=-0,14 |
| Коэффициента сменности | -0,48*0,7=-0,336 |
| Внутрисменных простоев | -0,58*0,7=-0,406 |
| Среднечасовой выработки | 0,58*0,7=0,406 |
| Итого | -0,79 -0,553 |
Результаты факторного анализа фондоотдачи обобщим в таблицу:
|
Фактор |
Изменение фондоотдачи, грн. |
Изменение производства продукции тыс. грн. |
|
|
активной части ОФП |
ОФП |
||
|
Первого уровня |
|||
|
Среднегодовая стоимость основных производственных фондов |
+908*5,8=+5266 |
||
|
Доля активной части фондов |
0,5*18308=9154 |
||
|
Отдача активной части фондов |
-0,57*18308=-10435,56 |
||
|
ИТОГО |
-0,56 3984,44 |
||
|
Второго уровня |
|||
|
Структура оборудования |
-0,11*0,7=-0,077*18308=-1410 |
||
|
Целодневные простои |
-0,2*0,7=-0,14*18308=-2563 |
||
|
Коэффициент сменности |
-0,48*0,7=-0,336*18308=-6151 |
||
|
Внутрисменные простои |
-0,58*0,7=-0,406*18308=-7433 |
||
|
Среднечасовая выработка |
+0,58*0,7=+0,406*18308=+7433 |
||
|
ИТОГО |
-0,79 -0,553*18308=-10124 |
||
По результатам проведенного анализа основных производственных фондов предприятия можно сказать, что за счет повышения среднегодовой стоимости ОПФ производство продукции возросло на 5266 тыс. грн.. За счет роста активной части фондов, произошел рост производства продукции на 9154 тыс. грн. Вместе с тем фондоотдача активной части ОПФ снизилась на 0,57 грн., вследствие чего произошло снижение производства продукции на 10435 тыс. грн.. В целом фондоотдача по показателям 1 уровня снизилась на 0,07 грн. , но за счет увеличения среднегодовой стоимости ОПФ и ее активной части, производство продукции увеличилось на 3984 тыс. грн.
По показателям 2 порядка наибольшее влияние на изменение фондоотдачи ОПФ оказала среднечасовая выработка. По данному показателю произошло увеличение на 7433 тыс. грн. В целом по показателям 2 порядка произошло снижение фондоотдачи на 10124 тыс. грн., по активной части ОФ – снижение составило 0,79 грн.
ЗАКЛЮЧЕНИЕ
Когда говоришь об основных фондах, обязательно встает вопрос об эффективности их использования и применения.
Повышение эффективности основных фондов осуществляется за счет более быстрого освоения новых мощностей, повышения сменности работы машин и оборудования, совершенствования организации материально-технической базы, ремонтной службы, повышения квалификации рабочих, технического перевооружения предприятий, модернизации и проведения организационно-технических мероприятий.
В системе мероприятий по повышению эффективности общественного производства важное место занимают вопросы рационального использования основных производственных средств.
При самом экономичном использовании средств, при высвобождающихся ресурсах необходимо укрепить финансовое состояние предприятий и объединений, повысить материальную заинтересованность рабочих и служащих в повышения эффективности промышленного производства.
Список литературы
1."Бухгалтерский учет в промышленности" Под. ред. проф., Новиченко П.П., М, 1990.
2. “Анализ хозяйственной деятельности предприятия” Г.В. Савицкая 2-е изд., - Мн.: ИП ”Экоперспектива”, 1997
3. ”Экономика предприятия” Под. ред.проф. В.Я. Горфинкеля, М.,1996.
4. ”Экономика и статистика фирм” Под. ред. Ильенковой С.Д., М., 1996.