Методология планирования
План подрядных работ по исполнителям разрабатывается в форме табл. 3.
Таблица 3 План подрядных работ по исполнителям, тыс. р
| Наименование исполнителей | План на год | В том числе по кварталам | |||
| I | II | III | IV | ||
| Общий объем работ | |||||
| Объем работ по генподряду | |||||
| Объем работ собственными силами | |||||
| Объем работ по субподряду | |||||
| В том числе: | |||||
Предполагается, что строительная организация является генеральным подрядчиком в возведении объектов строительства. Выбор субподрядчиков осуществляется студентом самостоятельно. При этом необходимо учесть равномерную загруженность генподрядной организации в течение всего планового периода. Все расчеты для планирования себестоимости по статьям затрат производятся на объем строительно-монтажных работ, выполняемый собственными силами организации.
Объем строительно-монтажных работ каждого субподрядчика равен стоимости соответствующих его профилю видов работ. Например, для субподрядчика ООО «Сантехмонтаж» плановый объем работ на год будет складываться из стоимости всех видов сантехнических работ, выбранных из соответствующих комплексов. Для упрощения разбивки плановых объемов по кварталам используется предположение, что каждая работа является равноритмичной на протяжении всего потока (комплекса), в который она включена.
3.3.1.4 План подрядных работ в натуральных показателях
План подрядных работ в натуральных показателях (или физобъемы) рассчитывается в форме табл. 4.
Таблица 4 План подрядных работ в натуральных показателях
| Наименование заказчиков и объектов | Ед. изм. | План на год | В т. ч. по кварталам | |||
| I | II | III | IV | |||
| 1. Производство земляных работ | ||||||
| ………………………………….. | ||||||
В данном разделе производственной программы плановые объемы группируются и суммируются по комплексам, независимо от объектов. Каждый комплекс разбивается на виды работ, объемы которых на год и по кварталам рассчитываются в натуральных показателях согласно сметы.
3.3.2 План организационно-технических мероприятий
Данный план представляет собой комплекс научных, технических, организационных и управленческих решений с расчетом и обоснованием их эффективности.
В курсовом проекте студентам предлагается рассчитать план организационно-технических мероприятий, направленный на снижение себестоимости строительно-монтажных работ. Расчеты выполняются в форме табл. 5.
Таблица 5 План организационно-технических мероприятий
| Мероприятия | Единица измерения | Количество | Себестоимость СМР наединицу работ | Себестоимость СМР на планируемый объем работ | ||||||
| Материалы | ЭМ |
Основная заработная плата рабочих |
НР | Материалы | ЭМ |
Основная заработная плата рабочих |
НР | |||
| 1. Заменяемая работа (проектное решение) | 100 м2 | |||||||||
| 2. Планируемая работа (новое решение) | 100 м2 | |||||||||
| Экономия (+), удорожание (–) | ||||||||||
| Итого | ||||||||||
Алгоритм планирования следующий:
1) определяются работы, которые возможно с учетом требований технологии производства заменить на более эффективные, т. е. требующие меньших затрат с заданным в проекте качеством.
2) с использованием сметных нормативов определяются расходы по статьям затрат и трудозатраты на единицу работ и планируемый годовой объем работ;
3) рассчитывается эффективность предлагаемых мероприятий, которая складывается из:
а) снижения себестоимости строительно-монтажных работ как суммы абсолютных значений экономии по статьям затрат на планируемый объем каждой из заменяемых работ:
- материалы: экономия (–); увеличение (+);
- эксплуатация машин и механизмов: экономия (–); увеличение (+);
- основная заработная плата рабочих: экономия (–); увеличение (+);
Итого экономия прямых затрат, сумма: _____;
- накладные расходы: экономия (–); увеличение (+).
Размер накладных расходов по каждой работе рассчитывается на основе нормы, принятой в локальной смете;
б) снижение затрат труда.
Предложенные мероприятия могут привести к дополнительной косвенной экономии условно-постоянной части накладных расходов за счет снижения трудозатрат планируемой работы по сравнению с заменяемой.
Такая экономия рассчитывается по формуле:
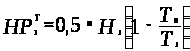
где Нз — накладные расходы по заменяемой работе;
Тп — трудоемкость планируемой работы;
Тз — трудоемкость заменяемой работы.
Косвенная экономия накладных расходов суммируется с экономией накладных расходов, рассчитанной в пункте а).
Итого экономия себестоимости СМР, сумма:_
Полученный результат экономии планируемых мероприятий учитывается в разделе «Планирование себестоимости строительного производства».
3.3.3 Планирование труда и заработной платы
План по труду и заработной плате разрабатывается на основе показателей производственной программы, проектно-сметной документации, нормативов затрат труда.
В состав плана по труду и заработной плате включаются:
- плановые показатели производительности труда;
- среднесписочная численность рабочих и работников основного и вспомогательного производств, а также аппарата управления;
- затраты на оплату труда и средняя заработная плата различных категорий работников.
Планирование производится в три этапа.
3.3.3.1 Калькуляция затрат труда и заработной платы
Результат калькулирования должен быть представлен в курсовой работе в форме табл. 6.
Таблица 6 Калькуляция затрат труда и заработной платы
| Наименование работ | Единица измерения | План на год | В том числе по кварталам | Затраты труда на ед., чел./ч | Затраты труда на год, объем чел./ч | В том числе по кварталам | Основная заработная плата рабочих на ед, объем, р. | Основная заработная плата рабочих на год, объем, р. | В том числе по кварталам | |||||||||
| I | II | III | IV | I | II | III | IV | I | II | III | IV | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 |
Первые семь колонок табл. 6 являются копией табл. 4, т. е. показывают производственную программу строительного предприятия по комплексам и видам работ в натуральных показателях, выполняемым собственными силами.
Колонки с восьмой по тринадцатую представляют собой расчет нормативных затрат труда на плановый объем работ. Затраты труда на единицу работ принимаются из сметных нормативов и разработанной локальной сметы. В колонках с четырнадцатой по девятнадцатую рассчитывается основная заработной плата рабочих исходя их средней часовой тарифной ставки и планируемых затрат труда рабочих в плановый период. При производстве работ в зимний период необходимо увеличение основной заработной платы и трудозатрат на соответствующий коэффициент, рассчитанный в соответствии с общей частью ЕНИР. Общая сумма затрат на заработную плату рабочих-сдельщиков учитывает также дополнительную заработную плату в размере до 10%.
3.3.3.2 Баланс рабочего времени
Таблица 7 Баланс рабочего времени
| Наименование показателей | Количество дней | В % к НФРВ |
| 1. Общее количество дней | ||
| 2. Количество нерабочих дней | ||
| 3. Номинальный ФРВ | 100 | |
| 4. Невыходы на работу: | ||
| по болезни | 5 | |
| отпуск по учебе | 3 | |
| административный отпуск | 1 | |
| очередной отпуск | 10 | |
| административные отпуска | 2 | |
| по метеоусловиям | 2 | |
| 5. Количество выходов на 1 рабочего в год | ||
| В том числе по кварталам | ||
| I | ||
| II | ||
| III | ||
| IV |
Баланс рабочего времени составляется по форме табл. 7. Целью является расчет среднего количества выходов на работу за год (с разбивкой по кварталам) одного рабочего.
Ввиду отсутствия фактических данных о причинах и количестве невыходов на работу в табл.7 приведены примерные показатели процентов к номинальному фонду рабочего времени (НФРВ), используемые в курсовой работе.
3.3.3.3 План по труду и заработной плате
План по труду и заработной плате содержит ряд показателей, рассчитанных на основе производственной программы предприятия, калькуляции затрат труда и заработной платы, баланса рабочего времени.
Данный план имеет вид, показанный в табл. 8.
Таблица 8 План по труду и заработной плате
| Показатели | Ед.изм. | План на год | По кварталам | |||
| I | II | III | IV | |||
| 1. Объем работ с/силами | тыс. р. | |||||
| 2. Среднесписочная численность | чел. | |||||
| - рабочих-сдельщиков | ||||||
| - рабочих-повременщиков | ||||||
| - аппарата управления | ||||||
| 3. Выработка на одного работающего | тыс. р. | |||||
| 4. Средства на оплату труда | тыс. р. | |||||
| - рабочих-сдельщиков | ||||||
| - рабочих-повременщиков | ||||||
| - аппарата управления | ||||||
| 5. Средняя заработная плата на одного работающего | р. | |||||
| 6. Удельный вес заработной платы на 1 р. СМР | ||||||
1. Объем строительно-монтажных работ собственными силами принимается из производственной программы (табл. 3).
2. Среднесписочная численность рабочих-сдельщиков определяется по формуле
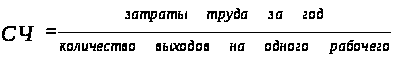 .
Среднесписочная численность рабочих-повременщиков в данной курсовой работе включает количество машинистов башенных кранов, занятых на производстве строительных работ в планируемый период.
Среднесписочная численность работников аппарата управления рассчитывается как » 10% от общего числа сдельщиков и повременщиков, но не менее четырех человек. В курсовой работе возможно составление штатного расписания, согласно которому определяется численность и заработная плата аппарата управления.
3. Средства на оплату труда рабочих складываются из основной и дополнительной заработной платы рабочих-сдельщиков (итог калькуляции) и заработной платы повременщиков (в курсовой работе — машинистов башенных кранов (см. п. 4).
Средства на оплату труда аппарата управления рассчитываются исходя из среднемесячной заработной платы работников данной категории в отрасли в текущих ценах и среднесписочной численности. Расчет может быть произведен на основе штатного расписания.
3.4 Планирование затрат на эксплуатацию машин и механизмов
План затрат на эксплуатацию машин и механизмов составляется в форме табл. 9.
Таблица 9 Затраты на эксплуатацию машин и механизмов
| Наименование строительных машин | Кол-во | Количество машино -смен за год |
Цена 1 маш - см --------------------------- ставка основной заработной платы ,машиниста, р. |
Затраты на ЭММ ------------------------ Основная заработная плата машинистов, р. |
| 1 | 2 | 3 | 4 | 5 |
В курсовой работе в составе строительных машин учитываются башенные краны, находящиеся на балансе строительной организации и используемые при монтаже коробки здания.
Количество башенных кранов определяется по циклограмме исходя из технологии и организации строительного производства в плановый период.
Количество машино-смен, соответственно, планируется исходя из количества кранов, числа дней работы каждого крана и сменности.
Цена одной машино-смены и основная заработная плата машиниста планируется согласно действующим сметным нормативам и рекомендациям, представленным в программных продуктах по ценообразованию, с учетом изменений текущих цен на рынке.
Итоговая сумма заработной платы машинистов учитывается в плане по труду и заработной плате в графе «затраты на оплату труда рабочих-повременщиков».
3.5 Планирование материально-технического обеспечения
В курсовой работе планирование затрат на материалы и конструкции осуществляется в форме ведомости, представленной в табл. 10.
Планирование производится в натуральных и стоимостных показателях. При планировании затрат на материалы и конструкции в ценах франко-приобъектный склад дополнительно учитываются транспортные и складские расходы.
Таблица 10 Планирование затрат на материалы и конструкции
| Материалы | Единица измерения | Потребность на год | Стоимость 1 единицу (отпускная) | Затраты на материалы и конструкции |
| Основные материалы: | ||||
| … | ||||
| Итого основных материалов | ||||
| Прочие материалы | ||||
| Транспортные расходы | ||||
| Складские расходы | ||||
| Итого стоимость в ценах франко-приобъектный склад |
Основой для определения потребности в материалах в курсовой работе служат: производственная программа предприятия, а также элементные сметные нормы, устанавливающие потребность в материалах на единицу работы. При определении стоимости материалов и конструкций учитываются рыночные цены, информация о которых представлена в прейскурантах заводов-изготовителей, оптовых баз, а также в других источниках, включая журнал «Индексы цен в строительстве». Затраты на «прочие материалы» планируются в стоимостном выражении в процентах (10-12%) от стоимости основных материалов и конструкций.
Так как при планировании затрат на материалы и конструкции используются цены «Франко-приобъектный склад», то необходимо учитывать транспортные и складские расходы в размере 10% и 15% соответственно.
3.6 Планирование накладных расходов
Планирование накладных расходов осуществляется путем составления сметы административно-хозяйственных расходов и общей сметы накладных расходов.
3.6.1 Смета административно-хозяйственных расходов
Административно-хозяйственные расходы являются основной статьей накладных расходов и составляют 50-60% их общей суммы. Смета административно-хозяйственных расходов представлена в табл. 11.
Таблица 11 Смета административно-хозяйственных расходов
| Статьи расходов | % | руб. |
| Основная и дополнительная заработная плата аппарата управления | ||
| Отчисления на социальные нужды (ЕСН) | ||
| Канцелярские товары | 5 | |
| Расходы на служебные командировки | 10 | |
| Амортизация административного здания | 5 | |
| Прочие (услуги связи и банка по обслуживанию счета) | 10 | |
| Итого | 100 |
Затраты на оплату труда работников аппарата управления включают основную и дополнительную заработную плату данной категории работников и принимается в размере, установленном в Плане по труду и заработной плате.
Отчисления на социальные нужды (ЕСН) определяются с учетом норматива, установленного в НК РФ, т. е. в размере 26% от основной и дополнительной заработной платы аппарата управления.
Остальные виды затрат планируются на основе фактических данных строительной организации, их рекомендуемые размеры в процентах к итогу административно-хозяйственных расходов указываются в табл. 11.
3.6.2 Смета накладных расходов
Общая смета накладных расходов включает расходы по четырем основным статьям и рассчитывается в форме табл. 12.
Вторая статья накладных расходов — «Затраты на обслуживание рабочих» — включает в себя:
1) дополнительную заработную плату рабочих;
2) отчисления на социальные нужды;
3) затраты на охрану труда и технику безопасности;
4) затраты на санитарно-бытовое обслуживание рабочих;
5) прочие.
Таблица 12 Смета накладных расходов
| Статьи расходов | % | р. |
| 1. Административно-хозяйственные расходы | 60% НР | |
| 2. Затраты на обслуживание рабочих | 20% НР | |
| - дополнительная зарплата рабочих | ||
| - отчисления на социальное страхование | ||
| - затраты на охрану труда и технику безопасности | ||
| - затраты на санитарно-бытовое обслуживание рабочих | ||
| - прочее | ||
| 3. Затраты на организацию производства | 15% НР | |
| - пожарная и сторожевая охрана | ||
| - благоустройство территории (затраты на временные нетитульные здания и сооружения) | ||
| - подготовка объекта к сдаче в эксплуатацию | ||
| - прочее | ||
| 4. Прочие | 5% НР | |
| Итого | 100% |
Затраты на дополнительную заработную плату рабочих определяются на основе калькуляции затрат труда и заработной платы в плане по труду.
Отчисления в единый социальный налог (ЕСН) определяются на основе основной и дополнительной заработной платы рабочих (по данным плана по труду) и норматива отчислений в соответствии с налоговым кодексом (НК РФ).
Затраты на охрану труда и санитарно-бытовое обслуживание учитываются в плане на основе анализа фактических расходов за прошлые периоды. Затраты на охрану труда составляют примерно 2% от накладных расходов, санитарно-бытовое обслуживание — 1% от накладных расходов, прочие расходы как резерв на неучтенные затраты 5-6% от накладных расходов.
Третья статья — «Расходы на организацию производства» включают:
1) затраты на пожарную и сторожевую охрану объектов строительства определяются на основе договора как услуги сторонней организации в сумме, указанной в договоре. В случае отсутствия такого договора расходы состоят из заработной платы работников охраны и отчислений в единый социальный налог;
2) затраты на благоустройство территории строительной площадки (планировка, земляные работы, ограждения, временные нетитульные объекты) устанавливаются на основе фактических данных строительной организации и могут составлять 5-10% от накладных расходов;
3) подготовка объектов к сдаче в эксплуатацию также принимаются на основе фактических данных и составляют 1-2% накладных расходов;
4) прочие — резерв по третьей статье накладных расходов.
Четвертая статья — «Прочие накладные расходы» включает:
1) проценты за пользование кредитом и займом, учитываемые в соответствии с действующим законодательством в себестоимости производства и продажи продукции;
2) штрафные санкции по договорам, учитываемые в затратах;
3) другие расходы, не учтенные в первых трех статья накладных расходов, включая налоги, относимые на себестоимость продукции.
Общий размер накладных расходов устанавливается на основе сметных нормативов и планируемых затрат на заработную плату рабочих.
Сметный норматив накладных расходов устанавливается в локальной смете.
Накладные расходы могут иметь следующую структуру:
1) административно-хозяйственные расходы » 60% накладных расходов;
2) затраты на обслуживание рабочих » 20%;
3) затраты на организацию строительного производства » 15%;
4) прочие » 5%.
3.7 Планирование себестоимости и стоимости продукции
3.7.1 Планирование себестоимости строительно-монтажных работ по статьям затрат
Себестоимость строительно-монтажных работ по статьям затрат рассчитывается на основе данных производственной программы, плана по труду и заработной плате, плана затрат на эксплуатацию машин и механизмов, плана МТО, а также сметы накладных расходов. Себестоимость строительно-монтажных работ по статьям планируется без учета работ, выполненных субподрядчиками.
Плановая себестоимость строительно-монтажных работ рассчитывается путем корректировки сметной себестоимости на величину планового снижения (удорожания) себестоимости по статьям затрат на основе плана организационно-технических мероприятий. Корректировка производится в форме табл. 13.
Таблица 13 Планирование себестоимости по статьям затрат, тыс. р
| №/п | Элементы затрат | Сметная стоимость | Экономия (удорожание) | Плановая себестоимость |
| 1. | Затраты на материалы и конструкции | |||
| 2. | Основная заработная плата рабочих | |||
| 3. | Затраты на эксплуатацию машин и механизмов | |||
| 4. | Накладные расходы | |||
| 5. | Себестоимость СМР | |||
| 6. | Прибыль | |||
| 7. | Сметная стоимость СМР (планируемый объем работ собственными силами) |
Плановая прибыль в объеме строительных работ, выполняемых собственными силами, определяется как сметная прибыль + экономия (– удорожание) затрат, предусмотренная планом организационно-технических мероприятий.
3.7.2 Планирование себестоимости строительно-монтажных работ по элементам затрат
В целях анализа, а также планирования финансовых результатов и налогообложения предусматривается поэлементное калькулирование себестоимости строительно-монтажных работ. Состав затрат, включаемых в элементы себестоимости работ регламентируется ПБУ 10/99 «Учет расходов организации».
Планирование себестоимости по элементам производится в форме табл. 14.
Услуги субподрядных организаций включаются в элемент «Материальные затраты», так же, как и любые услуги сторонних организаций производственного характера, в том числе транспортные.
Таблица 14 Планирование себестоимости по элементам затрат, тыс. р
| №/п | Элементы затрат | Сметная стоимость | Экономия (удорожание) | Плановая себестоимость |
| 1. | Материальные затраты | |||
| 2. | Затраты на оплату труда | |||
| 3. | Отчисления на социальные нужды (единый социальный налог) | |||
| 4. | Амортизация основных средств | |||
| 5. | Прочие расходы | |||
| 6. | Себестоимость | |||
| 7. | Прибыль | |||
| 8. | Стоимость СМР (планируемый общий объем работ) |
В элемент «Прочие расходы» включаются арендные платежи строительной организации, а также платежи по налогам, относимым на себестоимость строительной продукции, включая транспортный и земельный налоги.
Затраты корректируются на величину экономии (удорожания), полученной при планировании снижения себестоимости (план организационно-технических мероприятий) в поэлементной структуре согласно ПБУ 10/99 «Учет расходов организации». Плановая прибыль как разница между стоимостью планируемого общего объема работ и плановой себестоимостью, указанной в табл. 14, должна быть равна величине плановой прибыли, рассчитанной по итогам составления табл. 13.
3.8 Планирование финансовых результатов
3.8.1 Расчет налоговых платежей
Планирование налоговых платежей осуществляется в соответствии с действующим налоговым законодательством РФ. Для планирования финансовых результатов и составления плановых показателей в форме отчета о прибылях и убытках необходимо подразделять все налоговые выплаты на две группы:
- относимые на себестоимость;
- относимые на финансовые результаты.
Расчет налогов рекомендуется представить в форме табл. 15.
Таблица 15
Планирование налоговых выплат (общий режим налогообложения)
| Наименование налогов | Формула расчета иставки | Расчет | Нормативный источник |
|
1.Налоги, относимые на себестоимость: ЕСН (страховые взносы) Транспортный налог Земельный налог |
26% от ФОТ (в пределах установленного размера) 5 руб. с каждой лошадиной силы (от мощности двигателя) В % от кадастровой стоимости 1 м2 земельного участка (в собственности, пользовании) и его размера |
ФЗ от 24.07.09. №212-ФЗ Гл. 28 НК РФ Гл. 31 НК.РФ |
|
|
2.Налоги, относимые на финансовые результаты: Налог на имущество Налог на прибыль |
2,2% от среднегодовой стоимости основных средств 20% с доходов, уменьшенных на величину расходов |
Гл. 30 НК РФ Гл. 25 НК РФ |
Налоги, относимые на себестоимость, учитываются в статье «Накладные расходы» и в элементе себестоимости «Прочие расходы».
Согласно учетной политике предприятия указанные расходы могут отражаться в составе «Управленческих расходов» Отчета о прибылях и убытках, если общехозяйственные расходы (счет 26) не включаются в производственную себестоимость (счет 20).
Платежи по налогу на имущество, относимые на финансовые результаты, отражаются по строке «Прочие расходы» Отчета о прибылях и убытках (стр. 100).
Плановые показатели финансовых результатов деятельности строительной организации рассчитываются в форме Отчета о прибылях и убытках (табл. 16). В качестве выручки от продажи строительных работ принимается общий объем работ планируемого периода как отгруженная Заказчику продукция.
Таблица 16
| Отчет о прибылях и убытках | ||
| Наименование показатели | Код строки | Сумма, р. |
| I. Доходы и расходы по обычным видам деятельности | ||
| Выручка (нетто) от продажи товаров, продукции, работ услуг (за минусом НДС, акцизов, аналогичных обязательных платежей) | 010 | |
| в том числе от продажи | 011 | |
| 012 | ||
| 013 | ||
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | |
| в том числе проданных | 021 | |
| 022 | ||
| 023 | ||
| Валовая прибыль | 029 | |
| Коммерческие расходы | 030 | |
| Управленческие расходы | 040 | |
| Прибыль (убыток) от продаж | 050 | |
| Проценты к получению | 060 | |
| Проценты к уплате | 070 | |
| Доходы от участия в других организациях | 080 | |
| Прочие доходы | 090 | |
| Прочие расходы | 100 | |
| Прибыль (убыток) до налогообложения | 120 | |
| Налог на прибыль и иные аналогичные платежи | 130 | |
| Чистая прибыль (нераспределенная прибыль), (непокрытый убыток) планового периода | 140 | |
Итоговой характеристикой эффективности планируемой деятельности строительной организации является показатель рентабельности продаж как отношение чистой прибыли к выручке от реализации строительной продукции в планируемый период.
4. Список рекомендуемой литературы
4.1 Основная литература
1. Шеметов П.В. Менеджмент: управление организационными системами : Учеб. пособие / П.В. Шеметов. — М. : Издательство «Омега-Л», 2007.
2. Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности / В.В. Ковалев. – М., 2005.
3. Поляков В.Г. Бизнес-планирование. Практическое руководство / В.Г. Поляков, В.Д. Маркова. – Новосибирск, 2005.
4. Уткин Э.А. Бизнес-план / Э.А. Уткин, А.И. Кочеткова. – М., 2005.
5. Каплан Р.С. Сбалансированная система показателей. От стратегии к действию / Р.С. Каплан, П. Дейвид. – М. : ЗАО «Олимп-Бизнес», 2005.
6. Царев В.В. Внутрифирменное планирование : Учебник для вузов / В.В. Царев. – СПб. : Изд-во «Питер», 2005.
7. Бухвалов М.И. Внутрифирменное планирование : Учебник / М.И. Бухвалов. – М. : Изд-во «Инфра-М», 2005.
4.2. Дополнительная литература
1. ФЗ «Об инвестиционной деятельности в форме капитальных вложений», Программа Консультант Плюс.
2. ПБУ «Учет доходов организации», Программа Консультант Плюс.
3. ПБУ «Учет расходов организации», Программа Консультант Плюс.
4. Налоговый кодекс РФ, Программа Консультант Плюс.
III. Учебные материалы
Краткий курс лекций
1. Производственная программа строительной организации
Производственная мощность строительного предприятия — максимально возможный объем строительно-монтажных работ, который может быть выполнен собственными силами и по генподряду (общий объем работ) в планируемом периоде при условии максимального использования всех ресурсов предприятия и современной технологии производства строительно-монтажных работ.
Производственная программа в течение года (квартала) ориентирована на фактический спрос на рынке и всегда меньше производственной мощности.
Производственная мощность может быть выражена в натуральных единицах.
Для определения производственной мощности рассчитывается потребность в производственных ресурсах.
Под производственными ресурсами понимаются ведущие строительные машины и механизмы, трудовые ресурсы.
Большинство строительных организаций производственные мощности определяют на основе данных о структуре работ, численности, рабочих и показателей выработки с учетом высокого качества выполненных работ и высокой технологии производства.
Пример: Расчет производственной мощности
| Наименование видов строительства. | Удельный вес данного вида строительства в производственной программе | Выработка 1 рабочего (проект) руб./год | Число рабочих на 1 млн. руб. | |
| По данному виду строительства | Средневзвешенная | |||
| 1. Промышленное | 50 | 115338 | 65,2 | 32,6 |
| 2. Жилищное | 25 | 18940 | 52,8 | 13,2 |
| 3.Коммунальное | 10 | 16130 | 62 | 6,2 |
| 4.Прочие объекты | 15 | 14848 | 67,4 | 10,1 |
| ИТОГО: | 100 | 62,1 | ||
Среднегодовое число рабочих с учетом планируемого поступления и убытия в планируемом году составит 496 человек.
Производственная мощность по объемам собственными силами составит 7987 млн. руб. (466/62,1 х 100 000).
Субподрядные работы по проектно-сметной документации и практическим данным составит 40% от общего объема работ по генподряду или 67% от объема работ собственными силами (40/60 х 100).
Объем субподрядных работ составит 5351 млн. руб. (7987 х 0,67).
Производственная мощность по генподряду — 13338 млн. руб.
Производственная мощность, требующаяся для выполнения объемов работ определенного портфеля заказов на планируемый год, рассчитывается с учетом планового коэффициента использования производственной мощности.
Производственная программа включает:
1) план подрядных строительно-монтажных работ по объектам и заказчикам;
2) план подрядных строительно-монтажных работ по исполнителям;
3) плана подрядных строительно-монтажных работ по источникам финансирования;
4) плана подрядных строительно-монтажных работ в физических единицах измерения;
5) план ввода в действие мощностей и объектов (характеризует готовую продукцию).
Объекты производственной программы:
- по назначению: производственные, жилищные, социально-культурные, объекты коммунального хозяйства, торговой сферы и другие;
- по характеру: новое строительство, реконструкция, расширение, капремонт;
- по принадлежности объектов: строительство на заказ и собственное строительство;
- по времени начала работ: объекты вновь начинаемые и переходящие;
- по видам договоров (контрактов): договор подряда или прямой договор.
В программе строительно-монтажных работ должны быть увязаны по объемам работ и срокам их выполнения, работы, выполняемые как собственными силами, так и специализированными субподрядными организациями.
В производственной программе выделяются пусковые объекты и задельные.
По пусковым объектам предусматривается окончание работ в планируемом периоде в соответствии с договором или контрактом на строительстве, а также ППР, ПОС и графиком производства работ согласованной с субподрядной организацией.
В числе пусковых объектов могут быть переходящие из предыдущего периода (объем работ на планируемый период будет равен остатку работ на начало периода) и вновь начинаемые в плановом периоде (объем работ на планируемый период равен общему объему работ).
Объем строительно-монтажных работ по переходящим объектам определяется на основе стоимости работ и выполненных на начало планируемого периода.
Правильность определения объема строительно-монтажных работ по объектам зависти от данных актов на выполнение работы, на основании которых путем суммирования определенных объемов выполненных работ.
Планирование программы работ по объектам задела заключается:
1) в определении перечня объектов, на которых в планируемом периоде должен создаваться задел;
2) в определении объема работ, который должен быть выполнен на каждом объекте задела к концу планируемого периода.
После установления перечня объектов задела устанавливается объем работ, который должен быть выполнен к концу планируемого периода по каждому объекту задела, с этой целью предварительно рассчитывают нормативную степень готовности объектов по месяцам.
Темпы нарастания готовности объектов зависят от норм продолжительности строительства, рассчитанных на основе нормативных показателей затрат труда.
Пример: При продолжительности строительства 6 месяцев среднемесячный прирост готовности составляет 16,67% (100% / 6мес.). При 24 месяцах — 4,2%.
При расчете задела необходимо учитывать, что в начальный период строительства из-за его подготовки, темпы нарастания готовности объекта более низкие.
При планировании задела также необходимо учитывать создание на конец планируемого периода фронта работ для нормальной загрузки рабочих основных специальностей.
При разработке производственной программы объемы работ планируются по кварталам и месяцам. При этом показатель выработки может изменяться, но необходимо стремиться сохранить высококвалифицированные кадры рабочих.
В плане ввода в действие объектов указываются:
- заказчики;
- объекты;
- производственные мощности;
- начало и окончание строительства.
В плане подрядных строительно-монтажных работ по объектам и заказчикам указывается:
- заказчики и объекты;
- объем строительно-монтажных работ по каждому объекту по генподряду.
В плане подрядных строительно-монтажных работ по исполнителям указывается общий объем работ, объем работ по генподряду, объем работ по субподряду с перечнем всех субподрядных организаций (в стоимостном выражении).
В плане подрядных строительно-монтажных работ в физических единицах измерения указывается:
1) перечень строительных работ (в номенклатуре соответственно локальной смете);
2) единица измерения;
3) количество выполняемых работ.
Планирование объектов по источникам финансирования осуществляется в случае бюджетного финансирования.
План капитальных вложений составляется в случае, если предприятие осуществляет строительство, реконструкцию и техническое перевооружение за счет собственных и заемных средств. В плане указывается:
- объект строительства;
- сметная стоимость строительства, в т. ч. технологическая структура капитальных вложений;
- незавершенное строительство;
- объем строительства на планируемый период;
- сроки начала строительства и сроки ввода в действие объекта.
2. План повышения эффективности строительного производства (план организационно-технических мероприятий)
План повышения эффективности строительного производства представляет собой комплекс научных, технических, организационных и управленческих решений с расчетом и обоснованием их эффективности.
В годовых планах повышения эффективности разрабатываются конкретные организационно-технические мероприятия по повышению производства на год и рассчитываются показатели эффективности.
Эффективность ОТМ проявляется в нескольких формах:
- сокращение продолжительности строительства;
- уменьшение затрат труда и увеличение производительности труда;
- снижение материальных затрат, включая расход строительных материалов, энергии и топлива;
- увеличение фонда отдачи;
- ускорение оборачиваемости оборотных средств.
По мероприятиям, требующим дополнительных инвестиций, выполняется их расчет и дополнительные затраты учитываются при определении эффективности мероприятия.
Основными показателями плана ОТМ являются следующие показатели:
- перечень мероприятий;
- объем внедрения с указанием сроков реализации каждого мероприятия;
- расчет эффективности мероприятий;
- затраты на внедрение мероприятий;
- источники покрытия затрат (прибыль амортизационных отчислений).
Эффективность от всех мероприятий рассчитывается по двум показателям:
- снижение затрат труда;
- снижение себестоимости строительно-монтажных работ.
3. Расчет эффективности ОТМ по сокращению затрат труда
Экономия затрат труда обеспечиваемая внедрением ОТМ рассчитывается по формуле

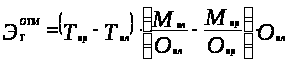
где Тпр ,Тпл — трудоемкость единицы какого-либо вида работ при выполнении его соответственно традиционным и планируемым методам;
Мпл , Мпр — объем данного мероприятия (объем работ выполненных с применением данного мероприятия в предыдущий период и планируемый);
Опл, Опр — общий объем работ выполняемый собственными силами