Методология планирования
Эффективность всего комплекса ОТМ по сокращению затрат труда определяется как сумма результатов достигаемых от внедрения отдельного мероприятия.
Показатель экономии затрат труда учитывается при планируемой выработке.
Общая экономия затрат труда, которая обеспечивается мероприятиями плана ОТМ при неизменной структуре работ определяется:
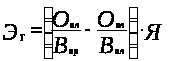
Где Впр , Впл — средняя выработка одного рабочего в предыдущий и плановый период;
Я — число дней работы 1-го рабочего в плановом периоде (среднее нормативное).
Если в планируемом году структура работ существенно изменяется, то экономия затрат труда, которая должна обеспечиваться планом ОТМ, определяется по формуле
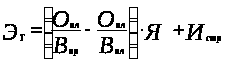
где Истр — уменьшение или увеличение трудоемкости работ в результате изменения их структуры. Значение этого показателя определяется расчетом средней трудоемкости работ при фактической и плановой структуре работ.
4. Расчет эффективности ОТМ по снижению себестоимости
Снижение себестоимости СМР планируется в денежном выражении относительно фактически достигнутых затрат на производство и реализацию продукции, либо относительно сметной стоимости (в процентах к сметной себестоимости).
Затраты на производство СМР подразделяются на условно-постоянные и условно-переменные расходы и влияние ОТМ на эти затраты различны.
Снижение условно-переменных расходов определяется по формуле:
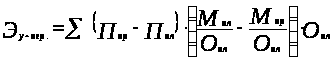
где Ппр ,Ппл — величина условно-переменных расходов на единицу данного вида работ при выполнении традиционными методами и планируемый.
Для использования результатов расчета, экономию условно-переменных расходов, рассчитывают по отдельным статьям прямых затрат.
Снижение уровня условно-постоянных расходов определяется по формуле
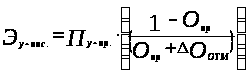
Где Пу-пр. — фактический уровень условно-постоянных расходов за прошлый период в процентах к сметной стоимости строительно-монтажных работ собственными силами;
Δ Оотм — планируемое увеличение объем работ за счет ОТМ.
Абсолютная сумма снижения условно-постоянных расходов определяется по формуле:
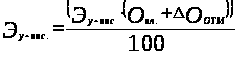
Для последующего планирования себестоимости строительно-монтажных работ по статьям затрат общее снижение условно-постоянных расходов может быть распределено по отдельным статьям в процентах пропорционально доле условно-постоянных части в каждой статье в общей сумме условно-постоянных расходов.
Общее снижение себестоимости строительно-монтажных работ определяется как сумма экономии по условно-постоянным и условно-переменным расходам.
В отличие от прямых затрат, зависящих в основном от объемов и методов производства работ, накладные расходы связанны с организацией производства работ.
Накладные расходы состоят из нескольких элементов затрат.
Уровень расходов по отдельным элементам или статьям зависит от различных показателей, главными из которых являются продолжительности строительства, производительности труда, удельный вес основной зарплаты рабочих в общих затратах на строительно-монтажных работы.
Каждый из этих факторов влияет на величину затрат по какой-либо группе накладных расходов и количественная зависимость уровня накладных расходов от этих факторов определяется по формулам:
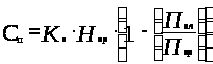
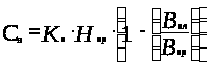
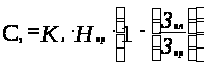
Где Сп ,Св ,Сз — это снижение накладных расходов по сравнению с их уровнем в прошлый период в результате соответствующего сокращения продолжительности труда и относительного уменьшения затрат на основную заработную плату рабочих (выражается в процентах к стоимости строительно-монтажных работ);
Кп ,Кв ,Кз — коэффициенты выражающие доли накладных расходов, зависящих от соответствующих факторов;
Нпр — уровень накладных расходов (прошлый период в процентах к стоимости строительно-монтажных работ);
Ппл ,Ппр —средняя продолжительность строительства в прошлом и планируемом периоде;
Впл ,Впр —средняя выработка одного рабочего в рублях в прошлый и планируемый период;
Зпл , Зпр — удельный вес заработной платы рабочих в процентах к стоимости работ в прошлый и планируемый период.
Общее снижение накладных расходов в результате повышения выработки и сокращения сроков строительства работ, определяется по формуле
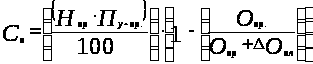
Для определения степени снижения накладных расходов за счет ОТМ по экономии основной заработной платы можно использовать сумму этой экономии рассчитанной в плане, при этом необходимо учитывать, что экономия основной заработной платы обуславливает снижение накладных расходов по двум статьям (дополнительной заработной платы рабочих, начисление заработной платы).
При разработке плана ОТМ обязательно указывают:
1) сроки внедрения мероприятий;
2) исполнителей;
3) потребность в финансовых ресурсах для их реализации.
План ОТМ разрабатывается в разрезе статей себестоимости строительно-монтажных работ и учитывается при планировании себестоимости строительно-монтажных работ, показатели по труду и заработной плате, показатели материально-технического обеспечения и планирования затрат на строительные машины.
Необходимые инвестиции для реализации плана ОТМ учитываются в плане капитальных вложений.
5. Система показателей экономической эффективности строительного производства
Планирование экономической эффективности производства осуществляется на основе взаимосвязанной системы показателей.
Эти показатели составляют 4 группы.
1. Обобщающие показатели:
- рентабельность производства;
- рентабельность затрат;
- темпы роста объема производства;
- удельный вес затрат на рубль строительно-монтажных работ.
2. Показатели эффективности использования труда:
- темпы роста производительности труда;
- объем производства продукции за счет роста выработки;
- удельный вес затрат на заработную плату на рубль строительно-монтажных работ.
3. Показатели эффективности использования основных фондов и оборотных средств:
- фондоотдача;
- фондоемкость;
- оборачиваемость основных средств;
- относительная и абсолютная экономия основных средств.
4. Показатели эффективности использования материальных затрат (абсолютные и относительные изменения материальных затрат, материальные затраты на рубль строительно-монтажных работ).
6. План по труду и заработной плате
В основу плана по труду и заработной платы положены показатели производственной программы, проектно-сметной документации, нормативы затрат труда.
В состав плана по труду и заработной платы включаются:
1) плановые показатели производительности труда;
2) среднесписочная численность рабочих и работников основного и вспомогательного производства;
3) затраты на оплату труда и средняя заработная плата различной категории работников.
Повышение производительности труда в строительстве измеряется ростом средней выработки в стоимостном выражении, при разработке плана определяется повышение выработки рабочих занятых на строительно-монтажных работах исходя из плана ОТМ по снижению трудоемкости работ.
При планировании необходимо учитывать изменения структуры работ, такт как показатель выработки рассчитывается в стоимостном выражении и зависит от уровня материалоемкости работ.
Влияние этого фактора на среднюю выработку, путем составления расчета, при котором определяется средняя выработка при структуре работ промышленного и планового периода.
Так как выработка в стоимостном выражении определяется, исходя из сметной стоимости строительно-монтажных работ, при планировании ее необходимо учитывать изменение сметной стоимости, которые могут быть обусловлены двумя причинами
1. Применение экономичных проектных решений.
Влияет на выработку в тех случаях, когда в результате применения новых проектных решений сметная стоимость снижается не в одинаковой степени по сравнению со снижением трудоемкости.
Если сметная стоимость снижается в меньшей степени, то выработка увеличивается.
Если сметная стоимость снижается в большей степени, то выработка уменьшается.
2. Снижение или повышение цен и тарифов.
Во всех случаях вызывает увеличение и снижение выработки.
Показатели выработки рассчитываются с поквартальной и месячной разбивкой при этом учитывается число рабочих дней, изменение структуры работ, а также увеличение затрат труда при производстве работ в зимний период.
При определении плановой выработки одного работника занятого на строительно-монтажных работах и в подсобном производстве учитываются работники аппарата управления.
При разработке годового плана рассчитывается численность рабочих на строительно-монтажных работ и других работах. Такой расчет необходим для составления плана подготовки специалистов и для расчета показателей себестоимости по отдельным статьям.
Для определения среднесписочной численности рабочих основного производства рассчитывается количества человеко-дней необходимых для выполнения строительных работ. Расчет составляется на объем работ собственными силами, затем определяют количество рабочих необходимых для выполнения работ за счет накладных расходов, рабочие на обслуживании строительных машин, рабочих складского хозяйства, рабочих по обслуживанию субподрядных организаций и рабочих подсобного производства.
Затраты труда на эти работы определяются прямым счетом, то есть физический объем умножается на нормы затрат труда на единицу продукции.
Рассчитанные таким образом затраты труда по основным строительно-монтажным работам увеличиваются на величину дополнительных затрат труда и заработной платы за работу в стесненных условиях, снижающих производительность труда.
Коэффициент стесненности определяется общей частью ЕНиР и составляет 1,1-1,5.
Кроме этого коэффициента дополнительно трудозатраты увеличиваются на условия производства работ в зимний период. Зависит от зимнего периода и типа строительных работ.
Работы, выполненные за счет накладных расходов:
1) устройство, ремонт и разборка временных нетитульных сооружений и приспособлений;
2) изготовление и ремонт малоценных и быстроизнашивающихся сооружений;
3) работы по устройству приспособлений, обеспечивающих безопасность труда;
4) работы, связанные с испытанием строительных материалов;
5) благоустройство строительной площадки, уборка территории и т. д.
Затраты труда на эти работы определяются в процентах от затрат труда по основным строительно-монтажных работам, исходя из практических данных, в пределах 5%.
Строительные предприятия, исходя из условий генподрядного договора, могут оказывать услуги субподрядным организациям, устройство временных сооружений, разгрузка строительных материалов, обеспечение охраны и т. д. В этом случае затраты труда на выполнение этих работ учитывают дополнительно к работам основного производства на основе практических данных в пределах равных трем процентам от трудоемкости основного производства.
Аналогично учитываются трудозатраты обслуживающего хозяйства.
Корректировка затрат труда может быть до 10%.
Если предприятие имеет подсобное производство, то его затраты труда рассчитываются на основе выполнения объема работ по плану и затрат труда на единицу (планируемая или нормативная).
После определения суммы затрат труда на производство строительных работ необходимо учитывать экономию или удорожание затрат труда по плану ОТМ.
Среднесписочная численность определяется путем деления трудоемкости (чел/дн) на дни работы одного рабочего в планируемый период.
Для определения числа дней работы составляется баланс календарного времени, где учитываются неизбежные неявки на работу, отпуска, болезни, прогулы и т.д.
Количество дней очередного отпуска рассчитывается исходя из установленной законом продолжительности основных и дополнительных отпусков.
Неявки, связанные с болезнью и прогулами учитываются по прошлой статистике.
Баланс календарного времени распределяется по кварталам и месяцам.
При планировании численности рабочих по кварталам следует избегать резкого изменения этого показателя, достигая ритмичности строительного производства.
Корректировка резких изменений производиться за счет изменения выработки.
Численность аппарата управления определяется в соответствии со штатным расписанием, утвержденным директором.
7. Планирование затрат на эксплуатацию машин и механизмов
Планирование затрат на эксплуатацию машин и механизмов осуществляется в зависимости от использования строительных машин, находящихся на балансе предприятия, либо арендуемой строительной техники.
Потребность в машинах и механизмах рассчитывается исходя из количества ведущих строительных машин и их выработки.
Количество строительных машин, зависящие от объема строительных работ определяются путем деления общей потребности в машино–сменах на плановый объем работ, деленной на количество смен работы машины.
Количество строительных машин прямо не зависящих от объемов строительных работ определяется исходя из потребности и технологии строительного производства по календарному графику работ.
Если строительные машины находятся в аренде, то затрат на их эксплуатацию определяются исходя из арендной платы по договору (включается в себестоимость в прочие затраты).
При определении затрат на эксплуатацию машин и механизмов собственного парка, количество машино–смен работы умножается на стоимость одной машино–смены, включающей основную заработную плату машинистов, единовременные затраты и другие эксплуатационные расходы. Планирование затрат на машины и механизмы показано в табл. 1.
Таблица 1 Планирование затрат на машины и механизмы
| Наименование машин и механизмов (марка) | Количество машин в планируемый период | Количество смен на единицу работ | Количество машино – смен на объем работ планового периода | Цена машино –смены / зарплата машиниста | Затраты на эксплуатацию машин и механизмов на плановый период / затраты на оплату труда машинистов |
| Машины исходя из выработки | |||||
| Машины исходя из технологии стр. производства | - | ||||
| Итого на объем работ планового периода. |
8. Планирование заработной платы
Средства на оплату труда планируется в соответствии с объемом работ собственными силами, показателем выработки, среднесписочной численности рабочих и работников и условиями оплаты труда на предприятии. При планировании заработной платы необходимо учитывать опережающие темпы роста выработки и среднюю заработную плату.
Показатели соотношения динамики производительности труда и заработной платы характеризуются соотношением темпов роста и прироста производительности труда и темпов роста заработной платы.
Влияние на среднюю заработную плату рабочих оказывает изменения структуры работ, которая равна сравнению средней заработной платы при структуре работ в прошлый и планируемый период.
Применение новых проектных решений также оказывает влияние на среднюю заработную плату, из-за повышения требований к квалифицированным работникам. Это влияние определяется также путем сравнения среднего разряда и средней тарифной ставки рабочих при традиции и новых методах производства работ.
Таки образом средняя заработная плата определяется теми же факторами, что и показатели производительности труда.
Общий размер средств на оплату труда равен сумме фонда оплаты труда работников, занятых на строительно-монтажных работах и в подсобном производстве, и фонд оплаты труда работников обслуживающих хозяйств.
При составлении плана осуществляется детальный расчет общего фонда заработной платы рабочих, состоящего из основной и дополнительной заработной платы.
Основная заработная плата: оплата по сдельным расценкам и тарифным ставкам на отдельные виды или комплексы работ с расчетом калькуляции затрат труда и заработной платы.
Дополнительные затраты на заработную плату: за работу в стесненных условиях и в зимний период.
Сумма основной заработной платы рабочих корректируется на экономию или удорожанию плана по ОТМ.
Сумма заработной платы рабочих занятых на работах, выполняемых за счет накладных расходов, рассчитывается исходя из часовых или сдельных тарифных ставок и объема работ.
При отсутствии таких данных могут быть использованы показатели заработной платы прошлого периода.
Заработная плата рабочих, занятых на обслуживании строительных машин складывается из заработной платы по обслуживанию машин, перемещению, монтажу и демонтажу. Основная заработная плата в плане по труду плюсуется к заработной плате (основной) рабочих, занятых на строительно-монтажных работах.
Заработная плата рабочих обслуживающих хозяйств может быть рассчитана прямым расчетом или в процентах.
Аналогично рассчитываются затраты на оплату труда рабочих подсобного производства.
В основную заработную плату также включаются затраты, связанные со сдельно-премиальной системой оплаты труда.
Дополнительная заработная плата включает:
- оплата очередных отпусков;
- доплата бригадирам из руководства бригадой; 10% от основной
- доплата за простой по атмосферным условиям.
Заработная плата аппарата управления устанавливается исполнительными органами, и индексируются по штатному расписанию.
Показатели по труду и заработной плате рассчитываются с поквартальной разбивкой. При этом необходимо учитывать, что в период сдачи объекта заказчику показатель выработки снизиться.
Аналогично может снижаться и уровень средней заработной платы.
9. Планирование материально-технического обеспечения
При разработке плана МТО решаются следующие задачи:
1) определение потребности в материальных и энергетических ресурсах;
2) расчет норм производительности запасов;
3) расчет объема комплектных поставок материалов и конструкций;
4) определение потребностей финансовых ресурсов для обеспечения строительных работ материалами;
5) определение источников получения материалов и конструкций и затрат на транспортировку.
План МТО должен быть сбалансирован с производственной программой, обеспечивать комплектные поставки в соответствии с технологией производства работ. Исходная информация: производственная программа, ПСД, включая ведомость потребности в материалах, спецификации сборных конструкций; нормы расхода материалов, стоимость перевозки 1 тонно-км собственным транспортом, размер арендных платежей за привлекаемый во временное пользование транспорт, железнодорожный тариф за перевозку 1 тн. груза, а также договоры на поставку материалов и конструкций, в которых определены условия поставки (собственный или привлеченный транспорт поставщика материалов), договоры на перевозку груза.
План МТО включает:
1) план МТО.
Состоит из двух частей.
В одной части показывается потребность в материальных ресурсах, в другой источники покрытия.
При определении потребности в строительных материалах учитывается снижение затрат на них по плану ОТМ.
Основные строительные материалы планируются в натуральных показателях в укрупненной номенклатуре:
- КЖ — конструкции бетонные и железобетонные;
- КМ — конструкции металлические;
- КД — конструкции деревянные и пиломатериалы;
- МИ — материалы изоляционные;
- МО — отделочные материалы;
- МЗ — метизы (гвозди, болты и т. д.).
Прочие материалы, потребность в которых не значительна, и составляет не более 15% общей потребности материалов, в плане рассчитывается в стоимостном выражении.
Потребность в стоимостных материалах устанавливается на основе проектно-сметной документации.
Потребность материалов определяется на объемы работ выполняемых собственными силами, на объемы подсобного и вспомогательного производства.
Сроки поставки материалов определяются на основе графиков производства работ.
При определении потребности учитывается также запасы строительных материалов и конструкций.
Источники покрытия потребности в материалах, указываемые в плане МТО, определяются на основе договора с поставщиками и на основе объема собственного производства строительных материалов (например, товарный бетон), находящихся на балансе предприятия. Выделяется транзитная и складская поставка.
Транзитная поставка — это поставка с завода изготовителя (поставщика) на стройплощадку минуя склад.
В плане МТО учитываются потребность на строительные работы, на подсобное производство и обслуживающие хозяйство;
2) план поставок материальных и энергетических ресурсов.
Включает показатели объема поставок материалов в стоимостных показателях при транзитной и складской формах.
Указывается общий объем поставок на год с разбивкой по кварталам.
После показателя общего объема поставок в стоимостном выражении указывается объем поставок материалов в укрупненной номенклатуре на год с разбивкой по кварталам;
3) план комплектации строительных работ.
Разрабатывается на основе нормативно-технологической документации (НТД), которая в свою очередь формируется на основе проектно-сметной документации и проекта производства работ.
НТД представляет собой перечень технологических комплектов, поставка которых необходима для выполнения укрупненных этапов строительных работ.
Из плана МТО укрупненная номенклатура материалов и конструкций расписывается в плане комплектующих в виде набора материалов необходимых для комплексов строительных работ.
10. Планирование запасов и затрат на материалы
Для обеспечения непрерывности производства строительных работ предприятие должно иметь запасы материалов и конструкций.
Величина запасов определяет потребность в оборотных средствах и в конечном итоге формирует денежные потоки.
Величина запасов материалов может быть выражена в абсолютном выражении, в виде некоторого количества находящегося на складе.
Абсолютная величина запаса не полностью характеризует обеспеченность предприятия материалами, поэтому, наряду с абсолютным значением запаса их принято измерять числом дней, в которые предприятие может работать без перебоев, расходуя данный запас. То есть величина запасов определяется в днях.
Зависимость между величиной запаса в днях (з) и абсолютной величиной запаса (З) выражается в формуле:

Где д — среднедневной расход данного материала определяемый делением годовой потребности на число календарных дней в году. В расчете может использоваться и иной плановый период.
Зная годовую потребность в материалах и запас в днях можно определить плановую абсолютную величину запасов.
В связи с высоким удельным весом затрат на материалы стоимости строительных работ и материалоемкости этих работ необходимо планировать производственные запасы и определить их необходимую минимальную величину. Различают текущий, гарантийный (сезонный) и подготовительный запасы.
Наибольший фактический запас не должен превышать перечисленные виды запаса и не должен опускаться ниже норматива подготовительного и текущего запасов, величина которых принимается как неснижаемый постоянный запас.
Требуемый объем поставки определяется исходя из годовой потребности, к которой добавляется планируемый производственный запас на конец года и вычитается наличие запаса на начало года.
Планирование затрат на материалы осуществляется для выполнения работ собственными силами.
Величина затрат на единицу материалов определяется исходя из формы расчетов с поставщиками и источников поступления материалов.
Материалы поставщиков-изготовителей оплачиваются по отпускным ценам. Доставка по действующим тарифам.
Затраты на материалы учитываются по цене франко-приобъектный склад.
Определение затрат на материалы прямым расчетом путем умножения цены единицы материалов на потребность в них, рассчитывается по материалам основной номенклатуры по 30-40 видам материалов и конструкций.
Затраты на остальные материалы определяются в процентах от стоимости основных материалов. Проценты устанавливаются, исходя из проектно-сметной документации, и составляют 10-15%.
Объемы поставок материалов определяют размер затрат на транспортировку их, а также на погрузку и разгрузку и потребность в транспортных средствах.
По каждому виду груза определяется вид транспортного средства и затраты на перевозку исходя из наличия, аренды или оказания услуг сторонних организаций (на основе объема поставок, определяется объем погрузо-разгрузочных работ).
Затраты на транспортировку материалов: собственным транспортом, арендованными транспортными средствами, транспортом поставщика.
Средние затраты на перевозку 1 тн-км различным транспортом собственного парка машин определяется исходя из объема перевозимого груза (строительных материалов и конструкции) и расстояния перевозки. При этом составляется калькуляция затрат на перевозку про каждому виду транспорта на весь перевозимый в плановый период (год, квартал, месяц и т. д.) груз, которые включают затраты на ГСМ, запчасти, зарплату водителей и начисления на нее, амортизацию основного средства, затраты на текущий ремонт и др. Полученная сумма затрат на плановый период делится на объем перевозки груза и применяется в виде дополнительных расходов к ценам поставщика. В сметной документации и плане определяются затраты на материалы и конструкции в ценах франко–приобъектный склад. Поэтому кроме транспортных расходов следует учитывать заготовительно-складские расходы в виде наценки (%) к отпускной цене завода–изготовителя или к цене иного поставщика (оптовая база). Размер наценки определяется из калькуляции затрат на заготовку и складирование материалов, а также содержание строительной базы (склада) предприятия. Общая сумма затрат, полученных в калькуляции делится на стоимость материалов, потребляемых в строительном производстве планового периода. Таким образом, рассчитывается средний размер складской наценки. Калькуляция ЗСР включает коммунальные и эксплуатационные расходы, затраты на оплату труда работников склада (базы), начисления на зарплату, амортизацию основных средств, затраты на охрану как услугу сторонней организации и др.
11. Планирование прибыли и себестоимости строительно-монтажных работ
Показатель прибыли является показателем, характеризующим результат деятельности предприятия, возможные объемы его инвестиций, дивидендную политику, кредитный рейтинг, стоимость акций предприятия.
Особенности формирования строительной продукции и расчетов за готовую продукцию вводит несколько понятий прибыли.
1. Прибыль реализуется лишь в процессе продажи готового объекта, а образуется на протяжении длительного периода строительства путем нарастания незавершенного строительного производства, в этом случае используется понятие нереализованной прибыли в незавершенном производстве (затраты + прибыль);
2. Прибыль от реализации продукции образовывается пообъектного, а не как результат всей деятельности предприятия, что требует пообъектного калькулирования себестоимости и расчета прибыли.
Кроме сказанного выше в строительной организации рассчитывается прибыль на планируемый объем строительно-монтажных работ, выполняемых собственными силами;
3. Прибыль, определяемая за счет всех видов деятельности, включая реализацию имущественная, сдачу в аренду и т. д. (балансовая прибыль);
Таким образом, различают:
1) прибыль о реализации продукции;
2) нереализованная прибыль;
3) валовая прибыль на плановый объем работ собственными силами;
4) балансовая прибыль.
Основной по размеру прибыль является прибыль от реализации. Ее плановая величина слагается из нереализованной прибыли в незавершенном строительном производстве на начало планируемого периода по сдаваемым в этом периоде объектам и планируемой экономией от снижения себестоимости по объектам планового периода.
Исходными данными для планирования прибыли являются:
- проектно-сметная документация;
- план подрядных работ;
- договора с заказчиками;
- план по себестоимости;
- лановые объемы незавершенного строительного производства.
Нереализованная прибыль в незавершенном строительном производстве предусматривается в плане на начало и конец планируемого периода. На начало ее сумма определяется исходя из объема ИЗП по сметной стоимости строительно-монтажных работ и его плановой стоимости.
Нереализованная прибыль на конец планируемого периода рассчитывается путем суммирования нереализованной прибыли в ИЗП по переходящим объектам на начало планируемого года, и экономии от снижения себестоимости с учетом сметной прибыли по работам, выполненным собственными силами на объектах планируемого периода.
Общий плановый объем ИЗП по работам, выполненных собственными силами на начало планируемого периода, определяется на основе отчетных или фактических данных на последнею отчетную дату и прогноза за период до начала планового года.
Объем ИЗП на конец планового периода определяется по формуле:
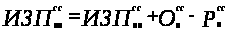
Где Опсс — объем работ плановый;
Рпсс — объем реализации плановый;
сс — собственными силами.
Валовая прибыль определяется путем вычитания из плановых объемов строительно-монтажных работ собственными силами, выполняемых в планируемом периоде, плановой себестоимости.
Балансовая прибыль. Особенности российского бухгалтерского учета, определяют плановые показатели прибыли, соответствующие показателям отчета о прибылях и убытках (Ф 2):
Плановые показатели прибыли
| Показатели | План на год | в т.ч. по кварталам | ||||
| 1 | 2 | 3 | 4 | |||
| 1. | Выручка (нетто) от продажи продукции, работ и услуг | |||||
| 2. | Себестоимость продаж | |||||
| 3. | Валовая прибыль | |||||
| 4. | Коммерческие расходы | |||||
| 5. | Управленческие расходы | |||||
| 6. | Прибыль от продаж | |||||
| 7. | Проценты к получению | |||||
| 8. | Проценты к уплате | |||||
| 9. | Доходы от участия в других организациях | |||||
| 10 | Прочие доходы | |||||
| 11 | Прочие расходы | |||||
| 12 | Налогооблагаемая прибыль | |||||
| 13 | Налог на прибыль | |||||
| 14 | Чистая прибыль | |||||
Строки указанной формы заполняются в соответствии с требованиями ПБУ.
Коммерческие расходы предназначены для торговых предприятий.
Проценты к уплате, учитываются в том случае, если предприятие занимает или отдает в долг денежные средства.
Под доходами от участия в других организациях понимаются доходы от участия в дочерних и зависимых обществах.
Прочие доходы и прочие расходы связаны с покупкой (продажей), сдачей в аренду, списания с баланса по причине морального износа, прекращение производства недающего продукцию.
В состав операционных доходов и расходов включаются курсовые разницы, в расходах, причитающихся к уплате налги, и сборы за счет финансовых результатов.
В составе прочих доходов также отражаются: кредиторская задолженность; депонентская задолженность, по которой срок исковой давности истек; сумма, поступившая в погашение дебиторской задолженности списанной в прошлые годы в убыток; признанные и непризнанные штрафы; присужденные штрафы, пени.
Прочие расходы также включают: суммы уценки запасов продукции; убытки от списания дебиторской задолженности, по которой срок исковой давности истек; присуждение и признанные нами штрафы, пени, неустойки за нарушение хозяйственных договоров.
Налог на прибыль составляет 20%.
Чистая прибыль является одним из источников собственных средств, направляемых на развитие строительной организации.
12. Планирование себестоимости
В годовых планах себестоимость строительно-монтажных работ определяется как в целом по предприятию, так и по отдельным объектам и исходя из стоимости работ по договору и проектно-сметной документации.
Планирование себестоимости осуществляется на основе Инструкции о составе затрат № 552.
Планирование осуществляется как по статьям, так и по элементам.
По статьям:
1) затраты на материалы и конструкции;
2) включают расходы предприятия на приобретение и доставку материалов на строительный объект;
3) основная заработная плата;
4) основная заработная плата рабочих, сдельщиков и повременщиков основного производства;
5) затраты на эксплуатацию машин и механизмов;
6) затраты, связанные с обслуживанием машин, занятых на производстве строительно-монтажных работ;
7) накладные расходы.
Планируется на основе сметы, включая затраты на организацию и обслуживание производства строительно-монтажных работ.
Сумма указанных статей, определяемая сметой в составе проектно-сметной документации, представляет собой сметную себестоимость.
При наличии мероприятий по снижению сметной или проектной себестоимости, сметная себестоимость уменьшается на размер планируемого снижения, таким образом, рассчитывается плановая себестоимость.
Себестоимость строительно-монтажных работ по элементам затрат
| Показатели | Сметная стоимость | Снижение (–), удорожание (+) себестоимости | Плановая себестоимость |
| 1. Материальные затраты. | |||
| 2. Затраты на оплату труда. | |||
| 3. Отчисления на социальные нужды. | |||
| 4. Амортизация основных фондов. | |||
| 5. Прочие. | |||
| Себестоимость работ | |||
| 6. Сметная прибыль. | |||
| 7. Стоимость СМР – всего. |
Себестоимость строительных работ планируется в соответствии с Инструкцией о составе затрат № 552.
В строительстве существует несколько методов по планированию себестоимости по статьям затрат.
Нормативный.
Основывается на планово-производственных нормах расхода материалов, заработной платы, времени работы строительных машин, объема перевозок и т. д.
Нормативы определяются на единицу измерения конструктивных элементов, видов работ, укрупненных комплексов и объектов в целом.
Плановая величина накладных расходов определяется либо на основе сметы этих расходов и пообъектных нормативов, либо в процентах к прямым затратам.
Плановый уровень заготовительно-складских расходов определяется по плановому проценту стоимости материалов. Процент рассчитывается путем составления сметы заготовительно-складских расходов.
2. Метод прямого калькулирования затрат
Основан на разработке пообъектных плановых калькуляций. Его достоинством является наиболее полный и точный учет конкретных условий строительства путем калькулирования плановой себестоимости по каждой статье затрат с учетом плана ОТМ. Является трудоемким методом.
3. Метод, основанный на вычитании из сметной стоимости плановых накоплений сметной прибыли и планируемой себестоимости.
4. Пофакторный метод
Предусматривает расчет количественного изменения себестоимости в планируемом году по сравнению с базовым или прошлым периодом, в зависимости от основных факторов производства: объема строительно-монтажных работ, производительность труда, специализации, трудоемкости работ, эффективности использования основных средств и качества работ.
Для обеспечения реальности планируемого снижения себестоимости строительно-монтажных работ необходимо учитывать изменения структуры работ в планируемом периоде по сравнению с прошлым, а также увеличение затрат по отдельным статьям в зависимости от различных факторов.
Пофакторный метод учитывает возможное снижение себестоимости по следующим причинам:
4.1 Опережающего роста производительности труда по сравнению с ростом заработной платы. Определяется
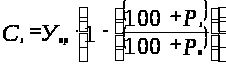 ,
где Упр — уровень затрат на основную заработную плату рабочих за прошлый период (в процентах от стоимости работ);
Рз — планируемый рост средней заработной платы рабочих (в процентах;
Рв — планируемый рост выработки на одного рабочего (в процентах).
4.2. По причине экономии строительных материалов из-за сокращения потерь при транспортировке, погрузке-разгрузке, хранению, а также возможности приобретения материалов по более низким ценам. Рассчитывается исходя из сокращения расходов материалов, а также намечаемого в плане снижения цен на материалы, при этом используется
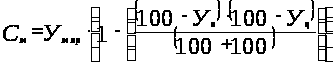 ,
Где Ум.пр. — уровень затрат на материалы в предыдущий период (в процентах от стоимости работ);
Ун — планируемое уменьшение расхода материалов (в процентах);
Уц — планируемое снижение цен на материалы (в процентах).
4.3 Улучшение использования строительных машин и транспортных средств. Определяется по формуле:
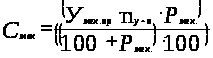
Где Умех.пр. — уровень расходов на эксплуатацию машин в прошлый период (в процентах от стоимости работ);
nу-п. — процент условно-постоянных расходов (амортизация машин, заработная плата рабочих обсуживающих машин);
Рмех.