Факторинг
Операции а: их виды, регулирование, учет и анализ доходности
В настоящее время наблюдается оживление факторинговых операций в связи с имеющимися в экономике проблемами неплатежей. В самом общем смысле этот вид финансовых операций представляет собой финансирование поставщика под уступку денежного требования к его покупателю на условиях немедленной оплаты до 80% суммы уступленного требования на комиссионных началах, с предоставлением оставшейся суммы финансирования поставщику в обусловленные сроки.
В предпринимательской деятельности достаточно часто возникает ситуация, когда но условиям заключенного договора одна сторона получает платеж за поставленные товары или оказанные услуги не одновременно с исполнением своего обязательства, а через какое-то время после этого, например, при поставке товаров в рассрочку. В сегодняшней экономике Грузии такое расхождение во времени - момента поставки товара и его оплаты - связано также и с проблемами неплатежей и задержек платежей между предприятиями различных отраслей. Таким образом, у большого количества предприятий появляется потребность в пополнении недостатка финансовых ресурсов из иных источников финансирования. И это финансирование предприятия мoгут получить путем продажи денежных требований к своим дебиторам. Такая сделка получила название финансирования под уступку денежного требования (или факторинг).
Исторически в период становления и бурного развития рыночных отношений существенную роль в предпринимательской сфере и, в частности, в торговле, как во внутренней, так и внешней, играли комиссионные (торговые) агенты, которые назывались факторами. Практически в их функции входили не только реализация товаров производителей, но и предоставление денежных авансов и кредитование оборотною капитала. Комиссионер продавал товары и выставлял счета от своего имени, не указывая имени принципала. Если он продавал в кредит, то было вполне естественным и привычным, что он принимал на себя риск, предоставляя за дополнительное вознаграждение гарантию получения платежа.
На более позднем историческом этапе некоторые комиссионные агенты отказались от коммерческих функций и сосредоточились на финансовой стороне обслуживания своих клиентов. Постепенно факторы перешли также к прямой покупке у поставщика его платежных требований (выставленных покупателем счетов-фактур). Именно в этот период, считается, родился современный факторинг. Таким образом, отношения, которые возникли как торговая деятельность, переродились в разновидность финансовых операций по предоставлению и гарантированию кредита и стали составной частью деятельности коммерческих банков.
Экономическая сторона факторинга проявляется в том, что он позволяет повысить ликвидность активов предприятия, а также оборачиваемость капитала и тем самым рентабельность деятельности предпринимателей. Наибольшую актуальность, по оценкам западных специалистов, это имеет для небольших и средних предприятий. Использование факторинга во многих случаях позволяет предприятиям снизить расходы на содержание специальных финансовых служб, повысив эффективность финансового обслуживания за счет пере дач и этих функций специализированным компаниям, где такая деятельность, как правило, более эффективна в силу высокой степени рационализации.
Если оценивать факторинг с точки зрения открываемых им возможностей, то в настоящих условиях факторинг в широком смысле принято считать важным инструментом современного менеджмента, особенно в отношении финансирования и руководства предприятием, а также управления рисками.
В странах с развитой рыночной экономикой и финансовой инфраструктурой факторинговые компании или занимающиеся этой деятельностью коммерческие банки предлагают своим клиентам довольно разнообразный набор финансовых услуг, обусловливая это передачей последними своих денежных требований.
Сегодня факторинг преимущественно определяется как правовое отношение между финансовым агентом (фактором») и предприятием, реализующим товары или услуги («клиентом»), в соответствии с которым фактор покупает дебиторскую задолженность клиента (с правом обратного требования к клиенту или без такового) и в связи с этой задолженностью контролирует предоставляемые кредиты, а также осуществляет бухгалтерский учет торговых операций клиента. Таким образом, факторинг имеет следующие основные функции:
1) ведение соответствующих бухгалтерских операций;
2) контроль за предоставленным коммерческим кредитом, включая получение платежей;
3) защита от кредитных рисков (в случае факторинга «без оборота»);
4) финансирование текущей деятельности клиента.
Факторинговые операции коммерческих банков имеют небольшую историю. Они не относятся к классическим банковским операциям и осуществляются банками в качестве оказания дополнительных услуг клиентам. Так, факторинговые операции стали использовать в 50-с годы XX в. такие американские банки, как BANK OF AMERICA, FIRST NATIONAL BANK OF BOSTON, а также TRUST COMPANY OF GEORGIA. Однако официально они были признаны в США в 1963 г., когда правительственная организация - контролер денежного обращения - приняла решение о том, что факторинговые операции представляют собой законный вид банковской деятельности.
В странах СНГ факторинговые операции начали осуществляться коммерческими банками. Задача факторинговых подразделений коммерческих банков заключалась в выполнении для предприятий на договорной и платной основе ряда кредитно-расчетных операций, связанных со скорейшим завершением расчетов за товары и услуги. Новый развивающийся вид банковских операций требовал законодательного регулирования.
Первый нормативный документ, устанавливающий порядок проведения факторинговых операций, представлял собой инструктивное письмо Госбанка СССР от 12.12.1989 г. № 252 «О порядке осуществления операций но уступке поставщиками банку нрава получения платежа по платежным требованиям за поставленные товары, выполненные работы и оказанные услуги», фактически из содержания письма следовало, что факторинг представляет собой не кредитование поставщика, а покупку нрав требований у него.
Международные факторные операции регулируются Конвенцией УНИДРУА но международным факторным операциям (28 мая 1988 г.). Данная Конвенция была разработана специалистами Международного института по унификации частного права и предложена всему международному сообществу для рассмотрения и присоединения. На настоящем этапе Конвенцию УНИДРУА подписали Гана, Гвинея, Нигерия, Филиппины, Танзания, Марокко, Франция, Чехословакия, Финляндия, Италия, Бельгия, США и Панама. Конвенция вступила в силу с 1 мая 1995 г. между тремя государствами (после ратификации) - Франции, Италии и Нигерии.
Согласно Конвенции УНИДРУА под «контрактом по факторным операциям» следует понимать контракт, заключенный между сторонами, в соответствии с которым финансовый агент выполняет по меньшей мере две из следующих функций:
финансирование поставщика, включая заем и досрочный платеж;
ведение учета (бухгалтерских книг) но причитающимся суммам;
предъявление к оплате дебиторских задолженностей;
защита от неплатежеспособности дебиторов.
Конвенция создает особый правовой режим, который должен быть адекватен трехстороннему характеру отношений при факторинге.
Однако на практике вследствие новизны факторинговых отношений и отсутствия соответственно четкой правовой и нормативной основы, передающей весь экономический смысл этого вида финансового агентирования, имеется множество трактовок сути, видов и возможностей факторингового обслуживания.
Финансирование под уступку денежного требования в своей основе имеет кредитный характер. Это одно из существенных отличий этого вида сделок от простой уступки права или цессий. По закону Грузии «О деятельности коммерческих банков»:
факторинг - вид торгово-комиссионой операции, который связан с кредитованием оборотного капитала, включает инкассирование, кредитование дебиторской задолженности клиeнma и гарантии кредитных и валютных рисков». Там же определяется круг банковских операций, в который входит факторинговые операции с правом регресса и без него.
Национальный банк Грузии не выдает лицензии на факторинговые операции. Но на основании любого вида банковской лицензии банк имеет право осуществлять факторинговые операции.
Кредитные организации помимо относительной законодательной простоты реализации на практике данного вида финансового обслуживания выигрывают еще и в том, что они обладают и финансовыми ресурсами для его осуществления, и клиентской базой. Более того, предоставляя для своих постоянных и надежных клиентов такой вид обслуживания, коммерческие банки реализуют свои потенциальные возможности по расширению числа клиентов путем предоставления комплексного обслуживания на финансовом рынке и привлечения новых клиентов через своих постоянных партнеров, так как многие коммерческие фирмы и компании-производители заинтересованы в том, чтобы их контрагенты и покупатели обслуживались в том же банке. Преимущество обслуживания предприятий, взаимосвязанных между собой торговыми отношениями, в одном банке упрощает расчеты в хозяйстве, позволяет избегать значительной доли неплатежей, задержек платежей, способствует устойчивости коммерческого банка в особенности, если предприятия представляют широкий спектр отрасли хозяйства.
Целесообразность и эффективность финансирования под уступку денежного требования в рыночных условиях и, в особенности, в условиях сегодняшней экономики определяется реальной возможностью повышения рентабельности коммерческих предприятий, производящих продукцию, товары и оказывающих услуги.
ВИДЫ И ОСОБЕННОСТИ РЕГУЛИРОВАНИЯ ФАКТОРИНГОВЫХ ОПЕРАЦИЙ
В мировой практике в процессе развития производства и рыночных отношений выделились определенные виды факторингового обслуживания.
Многие специалисты ограничивают факторинг исключительно покупкой прав требования, что сужает рамки многообразия этих финансовых отношений. Например, в учебнике «Банковское дело» под редакцией Ю. А. Бабичевой факторинг представлен как переуступка факторинговой компании неоплаченных долговых требований (счетов-фактур или векселей), возникающих между контрагентами в процессе реализации товаров и услуг на условиях коммерческого кредита, в сочетании с элементами бухгалтерского, информационного, сбытового, страхового, юридического и другого обслуживания поставщика.
Финансовые отношения в рамках факторинга оформляются договором факторинга. В договоре определяется конкретный вид финансирования согласно действующему законодательству и интересов сторон по договору.
По типу возникающих взаимоотношений между сторонами сделки финансирования под уступку денежного требования выделяют открытый (конвенционный) факторинг, при котором должник уведомляется об уступке его долга и в этом случае встречается трехсторонняя форма договора, и закрытый (или конфиденциальный) факторинг, при котором должник не информируется о произведенной уступке. Два вышеуказанных типа факторинга являются традиционными для зарубежной практики.
По объему принимаемых фактором на себя рисков выделяют факторинг с правом регресса на клиента и факторинг без регресса на клиента. Последний полностью ограничивает производителя от каких-либо рисков неплатежа или потери прибыли. Первый вид факторинга несколько снижает риск финансового агента в данной сделке.
Максимальное удовлетворение интересов фактора и его клиента достигается путем сочетания различных видов факторинга. Наиболее привлекательны с точки зрения снижения риска финансового агента, факторинговые сделки, как обеспечительного, так и покупного характера, с правом регресса на клиента.
УЧЕТ ФАКТОРИНГОВОЙ ДЕЯТЕЛЬНОСТИ
Кредитная организация осуществляет бухгалтерский учет факторинговых операций, как и всех прочих, в рамках плана счетов бухгалтерского учета и инструкции по его использованию для банковских учреждении Грузии.
Правилами указаны счета, по котором ведется учет всех возможных в рамках законодательства факторинговых операций (в частности, счет «факторинг»).
Получаемые проценты по факторинговым операциям отражаются в том периоде, к которому они принадлежат, т. е. когда произошла их обработка.
По существующим правилам создастся резерв для покрытия возможных потерь.
На указанном счете проводки осуществляются фактическим перечислением суммы аванса в силу действия договора по факторингу. Сразу после оформления договора суммы по обязательствам счетов-фактур проводятся на внебалансовом счете. Списание произойдет параллельно фактическому покрытию.
Аналитический учет ведется на лицевых счетах открываемых для каждого аванса (клиента).
Е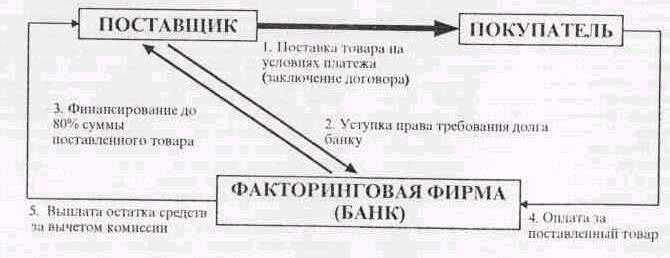
сли
представить
проведение
операции на
схеме, то взаимоотношения
сторон будут
отражены следующим
образом:
Рис. Схема факторингового обслуживания
АНАЛИЗ ФАКТОРИНГОВОЙ ДЕЯТЕЛЬНОСТИ
Анализ факторинговых операций следует начинать с определения их доли в общей сумме активных операций банка. Эти операции относятся к высокодоходным: ставки по ним на несколько процентных пунктов выше, чем по кредитам, предоставляемым заемщикам с аналогичным финансовым положением. Поэтому их развитие при благоприятной экономической ситуации в стране является положительным фактором деятельности коммерческого банка. Для оценки общей тенденции развития этих операций и их доходности анализ должен проводиться на долгосрочной основе и систематически.
Следующим этапом является структурный анализ факторинговых операций. Прежде всего, необходимо определить отраслевую структуру субъектов (клиентов) по данным операциям. Такой анализ важен для диверсификации риска, хотя на примере международной практики даже при сегодняшней ситуации можно выделить несколько отраслей народного хозяйства, финансирование предприятий которых может постоянно проводиться без роста риска неплатежей. Это, в частности, такие отрасли, как пищевая, а также компании, предоставляющие некоторые виды услуг (туристические, рекламные и т. д.).
Кроме отраслевой структуры, следует рассмотреть операции по регионам и срокам. Анализ по регионам позволяет определить насколько банк использует потенциальные возможности освоения новых рынков с целью расширения деятельности и привлечения новых клиентов. Поскольку факторинговые операции должны финансироваться из долгосрочных ресурсов, то по этому виду услуг важное значение приобретает анализ но срокам действия факторинговых соглашений. Такой анализ необходим для определения обеспеченности факторинговых операций долгосрочными источниками финансирования.
В процессе анализа факторинговой деятельности большое значение придается анализу доходности этих операций. В этой связи подробному анализу подвергаются доходные счета по факторинговым операциям. Более детально анализ проводится в разрезе каждой конкретной сделки. Поскольку данные операции относятся к высокорисковым активным операциям, то в данной связи особое внимание следует обратить на своевременность оплаты счетов-фактур покупателями продукции. По каждой из анализируемых операций следует рассмотреть структуру платежей, выделить долю просроченных и провести анализ их по длительности и по получателям этих услуг. Такой анализ позволяет оценить перспективы дальнейшего развития операций. При оценке доходности необходимо провести анализ структуры комиссии по факторингу и сопоставить затраты по проведенному финансированию с полученными доходами.
В соответствии с общепринятой международной практикой в структуре вознаграждения за оказание факторинговых услуг выделяются следующих три основных компонента:
1. Фиксированный сбор за обработку документов.
2. Фиксированный процент с оборота поставщика (комиссия).
Большая часть этого компонента комиссии представляет собой оплату оказываемых фактором услуг, а именно: контроль за своевременной выплатой финансирования; контроль за своевременной оплатой товаров дебиторами; работа с дебиторами при задержках платежей; учет текущего состояния дебиторской задолженности и предоставление поставщику соответствующих отчетов.
Кроме того, сюда также включается премия за принятые на себя фактором риски: риск несвоевременной оплаты поставок (риск ликвидности);
риск неплатежеспособности дебиторов (кредитный риск); риск резкого изменения стоимости кредитных ресурсов (процентный риск).
В большинстве факторинговых компаний мира данный компонент факторинговой комиссии в зависимости от количества покупателей, оборота, частоты поставок, особенностей товарного рынка находится в пределах от 0,5 до 5% с оборота.
3. Стоимость кредитных ресурсов, необходимых для финансирования поставщика.
При качественном отборе клиентов и проведении необходимого объема работ по получению платежей по платежным требованиям факторинговые операции представляют собой высокодоходный вид финансирования реального сектора экономики, при этом, однако, высокорисковый. Управление рисками по факторинговым операциям достигается путем диверсификации клиентов по отраслям народного хозяйства и регионам страны. Одновременно с диверсификацией покрытие части риска обеспечивается путем установления комиссии, структурно сформированной таким образом, чтобы она покрывала и расходы по факторинговому обслуживанию и компенсировала значительную часть принимаемых на себя фактором рисков.
Наиболее существенной проблемой остается неготовность многих отечественных кредитных организаций к развитию факторингового обслуживания. Основная проблема здесь чисто методологическая: факторинг относят то к кредитным, то к дисконтным, то к иным банковским операциям. Между тем факторинг не является частью банковского дела, чисто банковской операцией, так как представляет собой постоянное финансовое обслуживание (а не разовые сделки). Все это требует специальных процедур принятия решений и управления рисками.
Вторая сдерживающая проблема - это неготовность значительной части банков страны к среднесрочным инвестициям в новую для них область деятельности. Основным препятствием здесь является не само факторинговое финансирование, а достаточно длительный и относительно затратный «нулевой цикл», связанный с постановкой дела, который даже при наличии профессиональной команды исполнителей занимает от 6 до 12 месяцев.
Вместе с тем в целом перспективы факторинга следует оценивать как умеренно-оптимистические. Об этом свидетельствует, прежде всего, рост количества банков, успешно осуществляющих факторинговую деятельность.
Договор факторинга
Договор финансирования под уступку денежного требования, или, как его еще называют, договор факторинга, в последнее время получает все большее распространение.
По договору финансирования под уступку денежного требования (факторинга) одна сторона (финансовый агент) передает или обязуется передать другой стороне (клиенту) денежные средства в счет денежного требования клиента (кредитора) к третьему лице (должнику), а клиент уступает или обязуется уступить финансовому агенту это денежное требование. Денежное требование к должнику может быть уступлено клиентом финансовому агенту также в целях обеспечения исполнения обязательств клиента перед финансовым агентом (п. 1 ст. 824 Гражданскою кодекса Российской Федерации (далее - ГК РФ). В данном случае речь идет об особой форме предпринимательских отношений, когда один участник этих отношений, получив имущественное требование к другому лицу (например, в силу поставки товара иди оказания возмездной услуги), не дожидаясь его исполнения, уступает данное требование банку или иной коммерческой организации, имеющей соответствующую лицензию (финансовому агенту, фактору) в обмен на получение займа или кредит. Обычно финансовый агент оплачивает такое требование кредитору не в полном объеме, рассчитывая получить соответствующее вознаграждение.
Сторонами этого договора являются финансовые агенты и клиенты. В качестве финансового агента могут выступать банки и иные кредитные организации (которые имеют право осуществлять деятельность финансового агента и без специального разрешения на основе общей банковской лицензии), а также другие коммерческие организации, имеющие специальную лицензию на осуществление факторинговых операций.
Что касается клиентов, то ими могут быть любые участники гражданского оборота, однако обычно ими бывают коммерческие организации.
Предмет договора факторинга - денежное требование, уступаемое в целях получения финансирования (ст. 826 ГК РФ). Это может быть как уже существующее требование (требование, срок платежа по которому уже наступил), так и будущее требование ) т. е. право на получение денежных средств, которое возникнет в будущем. При этом будущее требование может основываться на договоре, который только предстоит заключить клиенту и третьему лицу. В первом случае речь идет о задолженности перед клиентом, отраженной в его документах по бухгалтерской отчетности (дебиторская задолженность). Несомненно, что с экономической точки зрения уже существующее требование является более предпочтительным и ценным.
Уступка денежного требования по договору факторинга может использоваться как способ обеспечения исполнения обязательства клиента перед финансовым агентом. В таком случае в договоре указывается, что соответствующее денежное требование переходит к финансовому агенту лишь при неисполнении обязательства, обеспеченного данным требованием. Уступка денежного требования в обеспечение иного обязательства является односторонне обязывающим договором, поскольку встречное финансирование в данном случае не предполагается.
Следует отметить, что отношения факторинга имеют более сложный характер, чем не требующий лицензии договор цессии, предметом которой также является уступаемое требование, поскольку, помимо отношений по выплате определенных денежных сумм в обмен на уступаемое требование, в данном случае могут возникнуть отношения, связанные с предоставлением дополнительных финансовых услуг. К числу таких услуг могут относится бухгалтерская обработка и контроль за счетами, относящимися к переданным требованиям, страхование риска неплатежа, консультационные, маркетинговые услуги и т. д., что позволяет рассматривать данный договор как смешанный.
Особое значение имеет возмездный характер факторинга, так как цессии подобные требования не предъявляются. Хотя очевидно, что требование, сулящее реальную возможность взыскания, уступается при цессии не безвозмездно, и кроме того, между коммерческими организациями безвозмездная передача имущества, в том числе имущественных прав, невозможна в силу ст. 572, 575 ГК РФ, однако, как следует из ст. 382 ГК РФ, право может быть уступлено и без встречного предоставления.
Если же дополнительные услуги не предоставляются, то договор факторинга совпадает с договором уступки требования, который может заключаться любыми субъектами гражданского права, и
специальной лицензии для этого не требуется. На практике возможны ситуации, когда неправильное использование названия приводит к недействительности договора. Так, суд признал недействительным договор финансирования под уступки денежного требования, заключенный между акционерным обществом и обществом с ограниченной ответственностью, мотивировав это тем, что последнее, выступавшее в качестве финансового агента, не имело специальной лицензии на проведение факторинговых операций. Таким образом, достаточно было заменить название данного договора на «договор уступки требования» для того, чтобы он был признан действительным.
Основная обязанность по договору клиента уступка денежного требования, в результате которой происходит перемена лиц в обязательстве и место кредитора (клиента) занимает финансовый агент.
Об уступке требования либо клиент, либо финансовый агент обязаны сообщить должнику, что дает возможность финансовому агенту потребовать уплаты долга непосредственно финансовому агенту. Обязанность должника произвести выплаты не своему кредитору (клиенту по договору факторинга) возникает только при условии письменного уведомления о состоявшейся уступке требования, а при наличии соответствующей просьбы должника -после предоставления финансовым агентом доказательств того, что уступка имела место. В соответствии со сложившейся практикой такое уведомление может быть произведено путем соответствующей надписи на выставленных па оплату счетах. Если письменного уведомления, а при необходимости и дополнительного предоставления должнику не последует, он вправе произвести платеж первоначальному кредитору, т. е. клиенту.
Однако возможны ситуации, когда должник откажется уплатить долг, основываясь на встречных требованиях, которые он мог бы предъявить первоначальному кредитору (клиенту). При этом следует различать требования покупателя, связанные с самим переданным долгом (например, с исполнением договора поставки), и те, которые не относятся к нему (предъявление встречного требования к зачету).
Если первые всегда могут быть противопоставлены требованиям финансового агента, то вторые принимаются во внимание только в том случае, если они возникли до уступки требования (при этом зачет встречных требований должен производиться с учетом общих положений обязательственного права). В том случае, если встречные требования должника к финансовому агенту окажутся обоснованными, последний вправе предъявить регрессивный иск к клиенту.
Что касается фактора финансового агента, то его основной обязанностью по договору является оплата уступленного ему требования. Такая оплата может производиться как наличными, так и в безналичном порядке, единовременно или частями. Возможно также предоставление клиенту кредита обеспеченного будущей уступкой права требования.
Существуют определенные условия, при которых уступаемое требование идентифицируется. В частности, требование должно быть определено таким образом, чтобы его можно было идентифицировать уже в момент заключения договора, а будущее требование - не позднее, чем в момент возникновения. Отсутствие такой определенности может повлечь признание договора недействительным. В данном случае имеется в виду такая степень идентификации, при которой имеется возможность отличить денежное требование, являющееся предметом уступки, от других сходных требований, не относящихся к предмету уступки. Так, например, в договоре между фактором и клиентом может быть указан конкретный договор поставки, содержащий денежные требования, которые и являются предметом уступки.
Следует отметить, что финансовый агент, как правило, не находится в партнерских отношениях с должником. Поэтому, получив денежное требование от клиента, он предпримет все необходимые меры для того, чтобы в кратчайшие сроки добиться его исполнения, и вряд ли пойдет на отсрочки и другие льготы для должника. В связи с этим многие хозяйствующие субъекты настаивают на включении в договоры поставки или купли-продажи условия о запрете передачи прав, вытекающих из договора третьему лицу без согласия другой стороны. В таких случаях уступка права требования была бы практически невозможна, а это, в свою очередь, сделало бы невозможным заключение договора факторинга.
Поэтому для того, чтобы создать максимально благоприятные условия для коммерческого оборот, Гражданский кодекс установил недействительность запрета уступки денежного требования. В соответствии с п. 1 ст. 828 ГК РФ уступка финансовому агенту денежного требования является действительной, даже если между клиентом и его должником существует соглашение о ее запрете или ограничении. Таким образом, наличие в договоре оговорки о запрете уступки денежного требования не препятствует уступке денежного требования финансовому агенту без согласия должника.
В то же время, если в договоре была предусмотрена ответственность за нарушение этого положения (например, неустойка), то такая ответственность может быть применена в отношении стороны, его нарушившей. Если конкретная форма ответственности не была установлена в договоре, то должник может требовать возмещения убытков, которые возникли вследствие нарушения этого условия договора. Примером таких убытков являются дополнительные расходы, которые отсутствовали бы, если бы обязательство исполнялось первоначальному кредитору.
Хотя непосредственными участниками договора факторинга являются финансовый агент и клиент, факторинговые операции были бы невозможны без участия третьего лица (должника). Таким образом можно говорить, что эти операции - трехсторонние.
По общему правилу, установленному ч. 1 ст. 833 ГК РФ, в случае нарушения клиентом своих обязательств но договору, заключенному с должником, последний не вправе требовать от финансового агента возврата сумм, уже уплаченных ему по перешедшему к финансовому агенту требованию, если должник вправе получить такие суммы непосредственно с клиента. Как известно, случаи неисполнения или ненадлежащего исполнения своих обязательств участниками хозяйственного оборота весьма многочисленны, и поэтому вероятность того, что банки или другие финансовые агенты столкнутся с требованиями возврата сумм, достаточно велика. Между тем нельзя не обратить внимания на то обстоятельство, что указанная норма сформулирована недостаточно четко и при ее практическом применении могут возникнуть проблемы.
Так, одним из наиболее распространенных договоров в хозяйственной деятельности является договор поставки. В соответствии со ст. 523 ГК РФ допускается одностороннее расторжение договора поставки без обращения в суд по инициативе покупателя в случае неоднократного нарушения сроков поставки товаров поставщиком. В этом случае покупатель имеет право требовать возмещения убытков, в том числе возврата ранее выплаченных сумм (предварительной оплаты). При этом неоднократным признается нарушение, которое имело место не менее двух раз.
Допустим, поставщик заключил договор факторинга и передал право требования оплаты поставленных товаров финансовому агенту. В свою очередь покупатель произвел финансовому агенту оплату. После чего поставщик допускает однократное нарушение сроков поставки. Возникает вопрос. с кого покупатель может требовать возврата уплаченных сумм па основании п. 1 ст. 833 ГК РФ.
Формально с финансового агента их получить нельзя, поскольку существует вероятность того, что будет допущена вторая просрочка поставки и тогда можно будет расторгнуть договор по правилам ст. 523 ГК РФ и получить уплаченные суммы с клиента. Единственная возможность состоит в том. чтобы покупатель предъявил иск к поставщику о возврате полученных сумм и в случае отказа в удовлетворении иска или невозможности взыскания этих сумм первый может обратиться напрямую к финансовому агенту. Такая процедура является более сложной и длительной. Представляется, что эти вопросы должны быть решены в законодательстве более четко.
При определенных условиях должник все же вправе требовать от финансового агента возврата полученных им сумм. Так, в соответствии с п. 2 ст. 833 ГК РФ должник, имеющий право получить, непосредственно с клиента суммы, полученные финансовым агентом в результате уступки требования, тем не менее вправе требовать возвращения этих сумм финансовым агентом. Однако в таком случае следует доказать, что финансовый агент не исполнил свое обязательств осуществить клиенту обещанный платеж, связанный с уступкой требования. Такие же последствия будут иметь место, если будет доказано, что финансовый агент произвел такой платеж, зная о нарушении клиентом того обязательства перед должником, к которому относится платеж, связанный с уступкой требования.
Формы ответственности сторон за неисполнение или не надлежащее исполнение договора устанавливаются самими сторонами в договоре. Прежде всего, клиент несет перед финансовым агентом ответственность за действительность денежного требования, являющегося предметом уступки. В данном случае речь идет об ответственности клиента за передачу им не только действительно существующего, но и юридически действительного требования. При этом необходимо исходить из того, что клиент как профессионал-предприниматель должен знать, какие действительно требования передаются финансовому агенту и каков их характер. В связи с этим ссылки клиента на то, что он не хотел ввести в заблуждение или не знал о действительном состоянии задолженности, юридического значения не имеют.
Таким образом, поскольку клиент не отвечает перед финансовым агентом за неисполнение или ненадлежащее исполнение договора третьим липом, то указанный договор можно отнести к аллеаторным (рисковым). Рисковым он является для финансового агента, поскольку клиент не несет ответственности в случае неплатежеспособности должника, если по условиям договора клиент отвечает только за действительность уступаемого требования,
В виде исключения из общего правила в конкретном договор факторинга может быть предусмотрен так называемый безоборотный факторинг, копа клиент вообще не отвечает за неисполнение или ненадлежащее исполнение должником требования, являющегося предметом уступки в случае предъявления его финансовым агентом к исполнению, Вместе с тем возможно и установление оборотного факторинга, когда клиент принимает на себя указанную выше ответственность пополнения обязательств клиента перед финансовым агентом.
ФАКТОРИНГ - КОМПЛЕКСНОЕ РЕШЕНИЕ ДЛЯ РОСТА ВАШЕГО БИЗНЕСА
Факторинг, как и многие другие финансовые инструменты, пришел в Россию с Запада. Английское слово factoring происходит от factor — комиссионер, агент, посредник — и означает выкуп дебиторской задолженности Поставщика товаров (услуг) с принятием на себя обязанностей по их взысканию и риска неплатежа. Поставщик продает дебиторскую задолженность (accounts receivable), то есть те суммы, которые покупатели должны фирме, специализированному финансовому институту — факторинговой компании, которая в свою очередь именуется Фактором. Отличие Фактора от других агентов, например от цессионера, в том, что он вступает во владение долгом, то есть Поставщик теряет права собственности на дебиторскую задолженность.
Факторинг представляет собой разновидность торгово-комиссионной операции, которая включает в себя инкассирование дебиторской задолженности, кредитование оборотного капитала, гарантии кредитных и валютных рисков, а также информационное, страховое, бухгалтерское, консалтинговое и юридическое сопровождение Поставщика.
В зависимости от наличия функции финансирования Поставщика факторинговое обслуживание подразделяется на:
• факторинг с уплатой (with service factoring), который включает получение задолженности, принятие на себя риска неплатежей и передачу средств по мере того, как они выплачиваются Покупателем. В российской практике это называют административным управлением дебиторской задолженностью. В этом случае комиссионное вознаграждение Фактора составляет около 0,5—1% от суммы переуступленной дебиторской задолженности. Величина комиссии варьируется от общего объема задолженности Поставщика, уменьшаясь с его ростом;
• факторинг с уплатой и финансированием (with service plus finance factoring) включает выплату Поставщику сразу после поставки товаров до 90% от их продажной цены, при наличии накладных, акцептованных Покупателем. Остаток выплачивается после погашения долга. В этом случае Фактор устанавливает вознаграждение за риск при авансировании (0,5—1,2% от суммы долга) в зависимости от общего количества дебиторов, переданных на факторинговое обслуживание. С ростом количества дебиторов риски Фактора размываются и комиссия снижается. Также Поставщик уплачивает Фактору плату за использование денежных ресурсов, которая на несколько пунктов выше ставки по кредитам. Размер этой платы зависит от срока оборачиваемости дебиторской задолженности Поставщика. В России Фактор обычно требует предоставления оригиналов документов по произведенной поставке (счет-фактура и товарно-транспортная накладная), взимая незначительную комиссию (порядка 50—70 руб. за счет-фактуру) за регистрацию этих документов. В западной же практике такая составляющая комиссии тоже существует, но часто Поставщик присылает в факторинговую компанию электронный файл, содержащий книгу продаж за определенный срок, а оригиналы документов по поставкам предоставляются позднее. В операциях внутреннего факторинга обычно участвуют три стороны Поставщик, Покупатель и Фактор. В этом случае схема факторинга выглядит достаточно просто:
Схема факторингового обслуживания
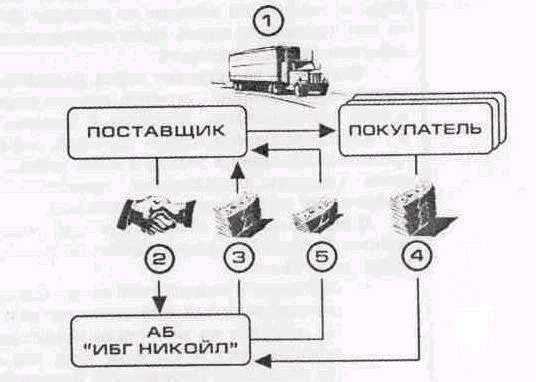
1 — поставка товара на условиях отсрочки платежа;
2 — уступка права требования долга по поставке банку;
3 — выплата досрочного платежа (до 90% от суммы поставленного товара) сразу после поставки;
4 — оплата за поставленный товар;
5 — выплата остатка средств (от 10%, после оплаты покупателем) за минусом комиссии