Факторинг
Стоит отметить, что наличие у Фактора права регрессного требования к Поставщику несколько снижает для него стоимость факторингового обслуживания (приблизительно на 15—20%), поэтому для Поставщика имеет смысл переуступать с правом регресса дебиторскую задолженность надежных Покупателей, имеющих хорошую и давнюю кредитную историю, снижая тем самым свои издержки на факторинговое обслуживание.
Факторинг бывает как открытый (disclosed factoring) так и закрытый (undisclosed factoring). При открытом факторинге дебитор уведомлен о том, что в сделке участвует Фактор, и осуществляет платежи на его счет, выполняя тем самым свои обязательства перед Поставщиком. В случае же закрытого факторинга продавец не хочет раскрывать причин, заставивших его воспользоваться услугами Фактора. Дебитор не ставится в известность о наличии договора факторингового обслуживания и продолжает перечислять средства Поставщику, который в свою очередь индоссирует их в пользу Фактора. В настоящее время возможность применения закрытого факторинга в российских условиях ограниченна, так как приводит к резкому увеличению рисков Фактора. Глава 43 Гражданского кодекса РФ (ст. 830, п. 1) гласит: «Должник обязан произвести платеж финансовому агенту при условии, что он получил от клиента либо от финансового агента письменное уведомление об уступке денежного требования данному финансовому агенту и в уведомлении определено подлежащее исполнению денежное требование, а также указан финансовый агент, которому должен быть произведен платеж». Обычно процедуру уведомления дебитора о переуступке долга Фактору берет на себя Поставщик, потому что Покупатель воспримет это психологически и технологически проще, нежели получив это уведомление от Фактора. Некоторые Поставщики перед принятием решения о перехо-дe на факторинговое обслуживание беспокоятся о том, что работа Фактора может отразиться на их клиентской базе. На самом деле конфликт между клиентом и дебитором в первую очередь невыгоден Фактору, потому что его вознаграждение зависит от оборота Поставщика. Для Покупателя изменяются лишь реквизиты платежного поручения.
В современной России факторинг еще не столь распространен, как на Западе, поэтому некоторые Поставщики встречают непонимание со стороны Покупателей при подписании уведомлений, ибо банк представляется им как «люди на бронемобиле и с автоматами». Подтверждением того, что схема факторинга удобна не только для Поставщика, но и для Покупателя, является то, что российские операторы факторингового рынка успешно взаимодействуют с такими известными торговыми организациями как ТЦ «Рамстор», 000 «Фелма» (сеть универсамов «Копейка»), ГУМ, ЦУМ, другие крупные универмаги и супермаркеты. Если говорить о преимуществах факторинга для Покупателя, то они не столь очевидны, но все же вот некоторые из них:
• получение товарного кредита (отсрочки платежа), если он не предоставлялся Поставщиком ранее по причине нехватки оборотных средств или неприемлемого для него уровня риска. В случае наличия отсрочки платежа — возможность увеличения ее срока;
• получение более льготных цен (скидки и т.д.) за счет улучшения платежеспособности самого Поставщика при его расчетах с контрагентами;
• расширение ассортимента продаваемых товаров (услуг), что влечет за собой привлечение новых покупателей и, как следствие, рост продаж и прибыльности бизнеса.
Факторинг — незаменимый финансовый инструмент для новых и небольших компаний, а также для фирм, выбравших банковские лимиты кредитования, потому что факторинг — беззалоговая форма финансирования, для которой не нужно наличие кредитной истории. Это не значит, что факторинг не нужен крупным компаниям. К примеру, компания Parmalat с помощью факторинга превратилась в известного производителя и продолжает активно пользоваться им и по сей день. Кроме того, крупные промышленные холдинги на Западе (General Electric, FIAT) учреждают собственные факторинговые компании, которые занимаются внутрифирменным факторингом, то есть финансированием поставок комплектующих на условиях товарного кредита. Среди российских предприятий, внедривших факторинг в свой бизнес, можно отметить такие известные производственные компании, как кондитерская фабрика «Красный Октябрь», ЗАО «Сальмон Интернэшнл» (замороженные продукты). Также можно назвать ряд крупных оптовиков и дистрибьюторов. Это ЗАО «ТК Мистраль» (Heinz, «Зеленый великан»), ЗАО «Виго люкс» (нижнее белье DIM), 000 «Русмед М» (бытовая химия), 000 «Ступени-опт» (молочные продукты), ЗАО «Аптека-холдинг» (лекарственные препараты). Большинство из вышеперечисленных фирм являются поставщиками продуктов питания или товаров повседневного спроса. Это связано с тем, что такие товары наиболее ликвидны и их оборачиваемость не столь велика.
Итак, рассмотрим преимущества факторинга для Поставщика:
• возможность пополнения оборотных средств;
• ускорение оборачиваемости оборотных средств;
• расширение ассортимента, что влечет приток новых Покупателей;
• предоставление более льготных условий оплаты для Покупателей;
• рост объема продаж, а значит, и рост прибыли;
• улучшение структуры баланса — появляется возможность взять кредит, например для расширения производственных мощностей или начала работы с новой группой товаров.
Решение вопросов, связанных с оборотными средствами, — непрерывный процесс. По сути, дебиторская задолженность — это вложение капитала. На самом деле Поставщик платит за товар вместо Покупателя в момент перехода права собственности на него при заключении сделки купли-продажи. Можно было бы считать, что товар продается только в момент оплаты, а до этого момента он как бы находится на складе, но Поставщик не может распоряжаться им, поэтому экономически более верно считать дебиторскую задолженность вложением капитала по аналогии с вложениями в запасы, основные средства и ценные бумаги. Все это представляет собой активы фирмы. Выбор способа финансирования активов всегда является выбором между риском и прибыльностью.
Контроль и управление дебиторской задолженностью является успешным условием работы любой компании, тем более быстрорастущей, ибо вложения в активы такого рода могут быстро выйти из-под контроля. Основными характеристиками дебиторской задолженности являются:
• величина дебиторской задолженности;
• время оборота дебиторской задолженности;
• количество дебиторов;
Попробуем с помощью моделирования работы компании, практикующей отсрочку платежа с использованием факторинга, выяснить его преимущества.
Допустим, фирма производит поставку своему дебитору на сумму I тыс. руб. с отсрочкой платежа в 5 дней. По истечении отсрочки дебитор оплачивает товар и тут же берет новую партию на ту же сумму и на тот же срок. При этом выручка от реализации за 20 дней составит 4 тыс. руб. Если же клиент будет брать партию товара на ту же сумму, но с отсрочкой 10 дней, то при том же объеме дебиторской задолженности (1 тыс. руб.) выручка от реализации за 20 дней составит уже 2 тыс. руб.
Исходя из этого можно записать выражение для прибыли:
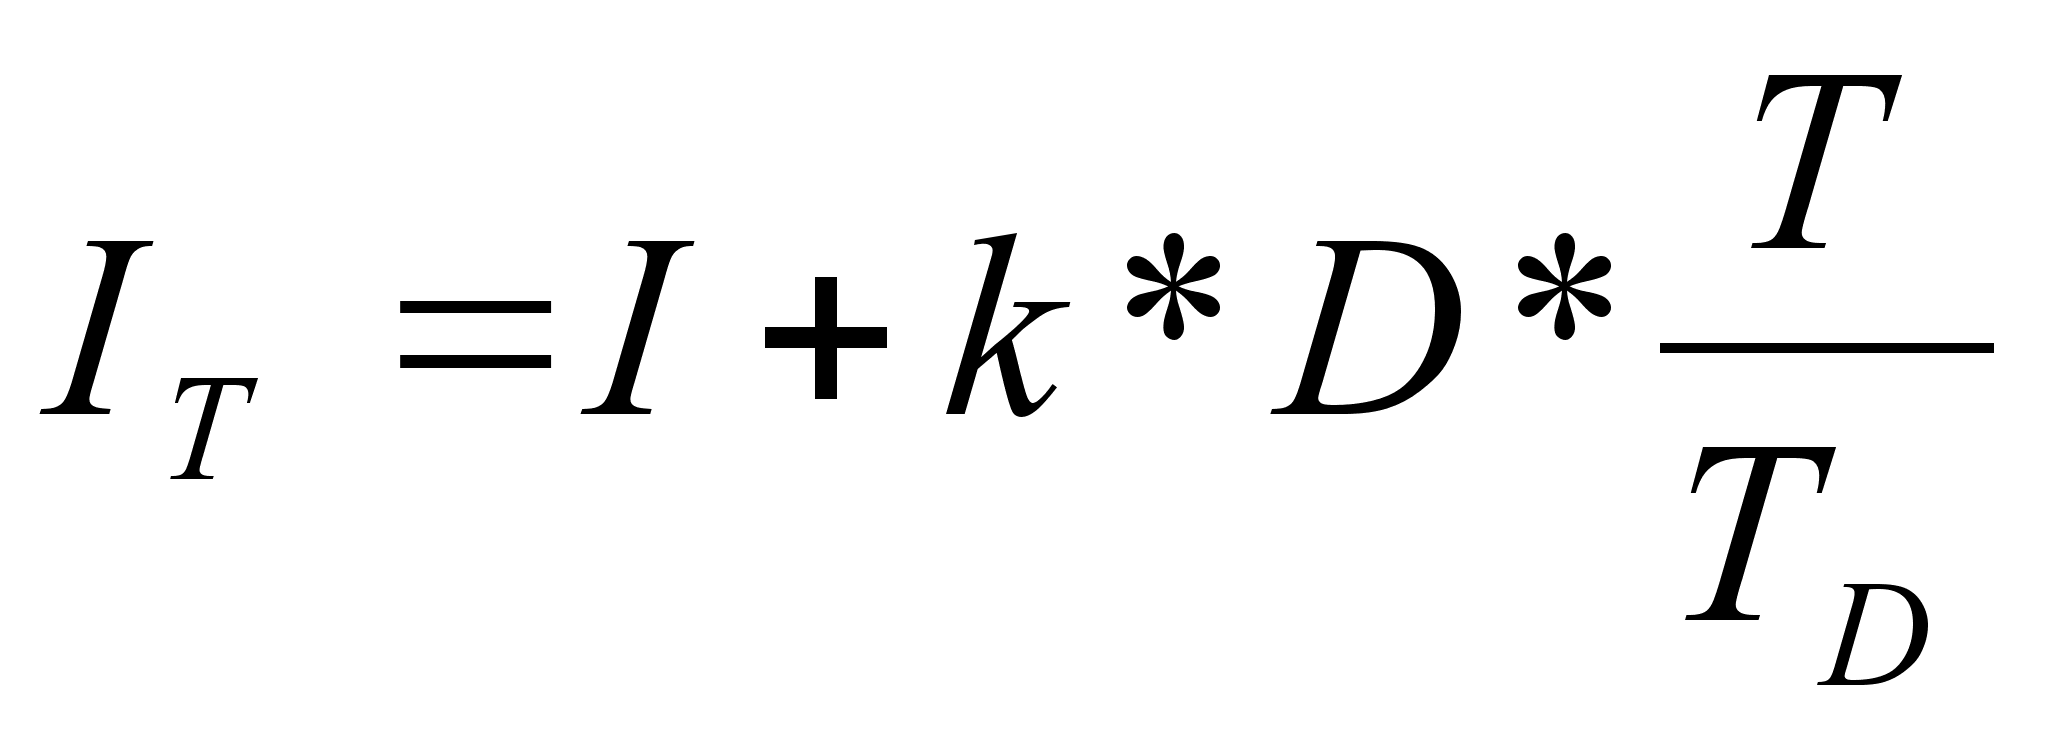
(1)
где IT — прибыль за период времени Т;
I — прибыль за этот период без учета прибыли, приносимой непосредственно клиентами-дебиторами;
k — коэффициент пропорциональности между прибылью без учета постоянных расходов (т.е. прибылью, пропорциональной выручке от реализации) и выручкой от реализации товаров;
D — объем дебиторской задолженности;
Т — период времени, за который считается прибыль;
TD — период обращения дебиторской задолженности.
Рассмотрим подробнее, что представляет собой коэффициент k. Напишем выражение для прибыли за период времени Т:
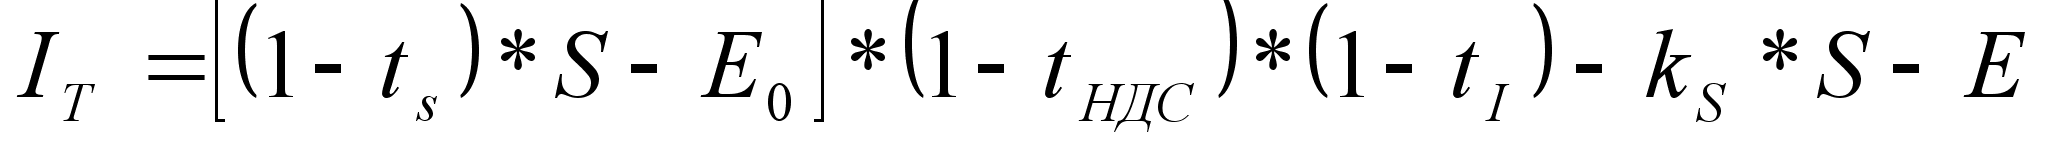
(2)
где S — оборот Поставщика по отсрочке платежа;
Е0 — затраты на приобретение реализуемых товаров;
Е — остальные расходы фирмы;
ts — ставка налогов, исчисляемых от S (налог на пользователей автомобильных дорог, сбор на содержание жилищного фонда и т.п.);
tндс - ставка НДС;
tI — ставка налога на прибыль;
kS — коэффициент расходов, пропорциональных S (в нашем случае —
комиссия Фактора).
По-видимому, Eо пропорционально S.
Eo = k0 * S, (3)
где коэффициент k0 будет определяться средним соотношением цен приобретения и продажи товаров.
Подставив (3) в (2), получим:
IT = k * S - E,
г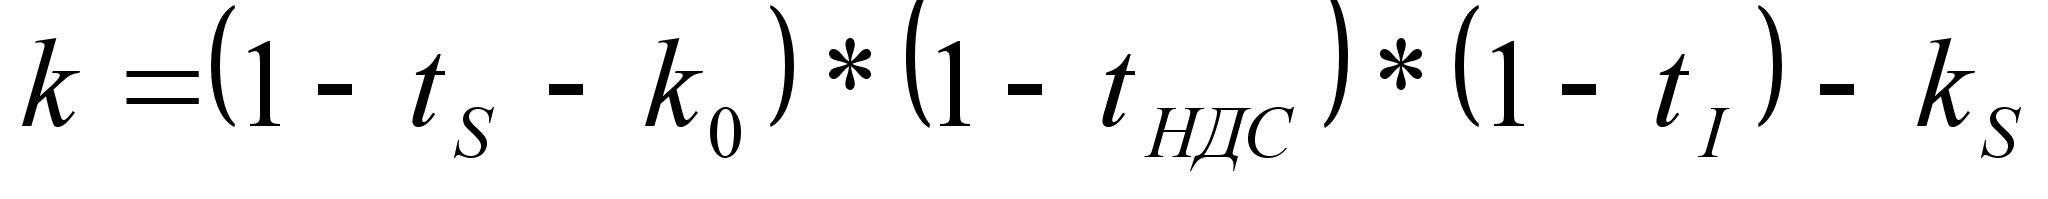
де
(4)
Таким образом, мы разбили прибыль на две части — пропорциональную выручке от реализации и не зависящую от нее.
Т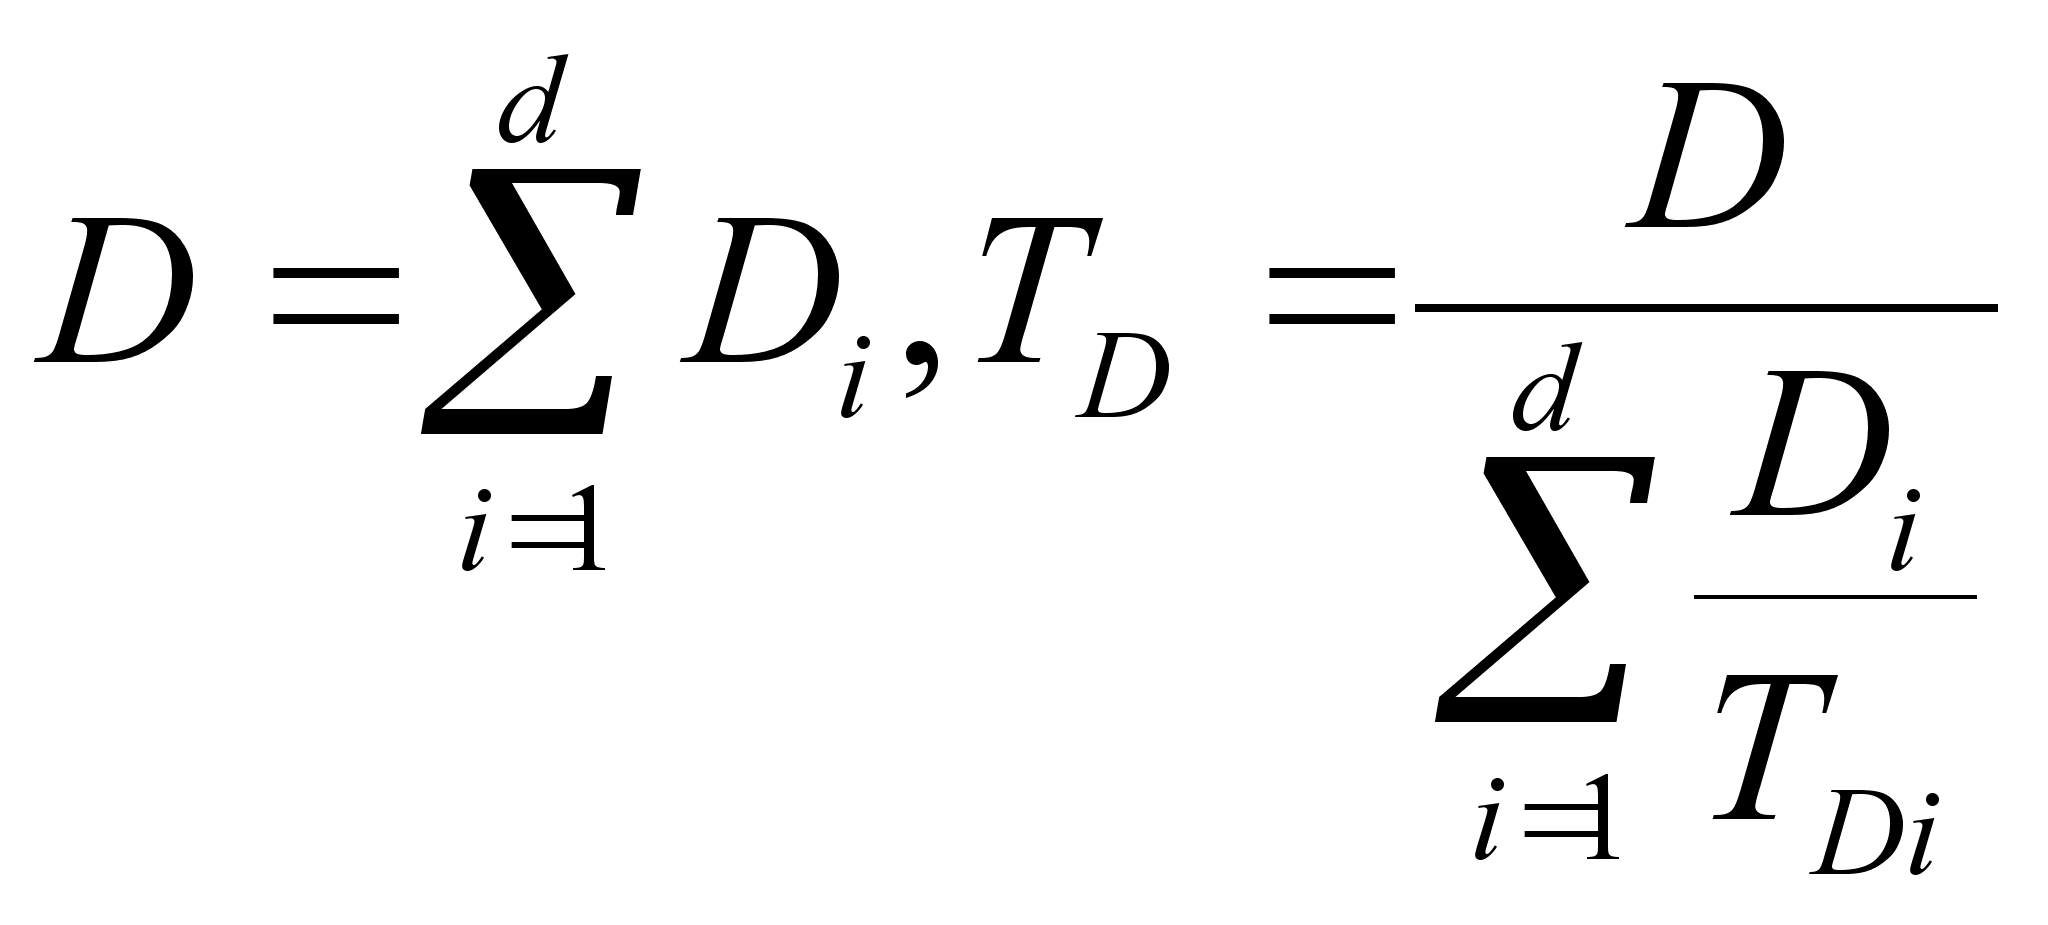
еперь
распишем подробнее
величины
D
и TD:
где d — количество дебиторов;
Di — объем дебиторской задолженности i-то дебитора;
TDi — время, через которое i-и дебитор погашает задолженность.
Теперь вернемся к выражению (1).
Сначала ответим на вопрос — имеет ли смысл наращивать объем дебиторской задолженности одного дебитора при неизменной оборачиваемости? Действительно, прибыль возрастет, но будет необходимо увеличить вложенный в бизнес капитал — потребуется увеличение объема оборотных средств Поставщика:
СD = C + ko * D + t0 * D,
где С — капитал, вкладываемый в данный бизнес, за минусом дебиторской задолженности. По сути, это все строки актива баланса, так или иначе обеспечивающие вместе с данной дебиторской задолженностью прибыль I;
ko*D — дебиторская задолженность в ценах закупки реализуемых товаров;
t0*D — дебиторская задолженность, связанная с выплатой налоговых платежей до момента реального поступления денежных средств за отгруженные товары. Она характерна только для бухгалтерской политики учета реализации товаров по факту отгрузки. При политике же учета реализации товаров по факту поступления денежных средств за отгруженные товары эта величина равна нулю;
to = ts + tндс* (1 - ts - ko) + tI (1 - ts - ko)*(l - tндс ) (5)
— суммарная ставка налогов, пропорциональных выручке от реализации. Таким образом,
СD = С + kD * D, (6)
где kD = ko + to. (7)
Разделив (1) на (6), получим выражение для рентабельности:
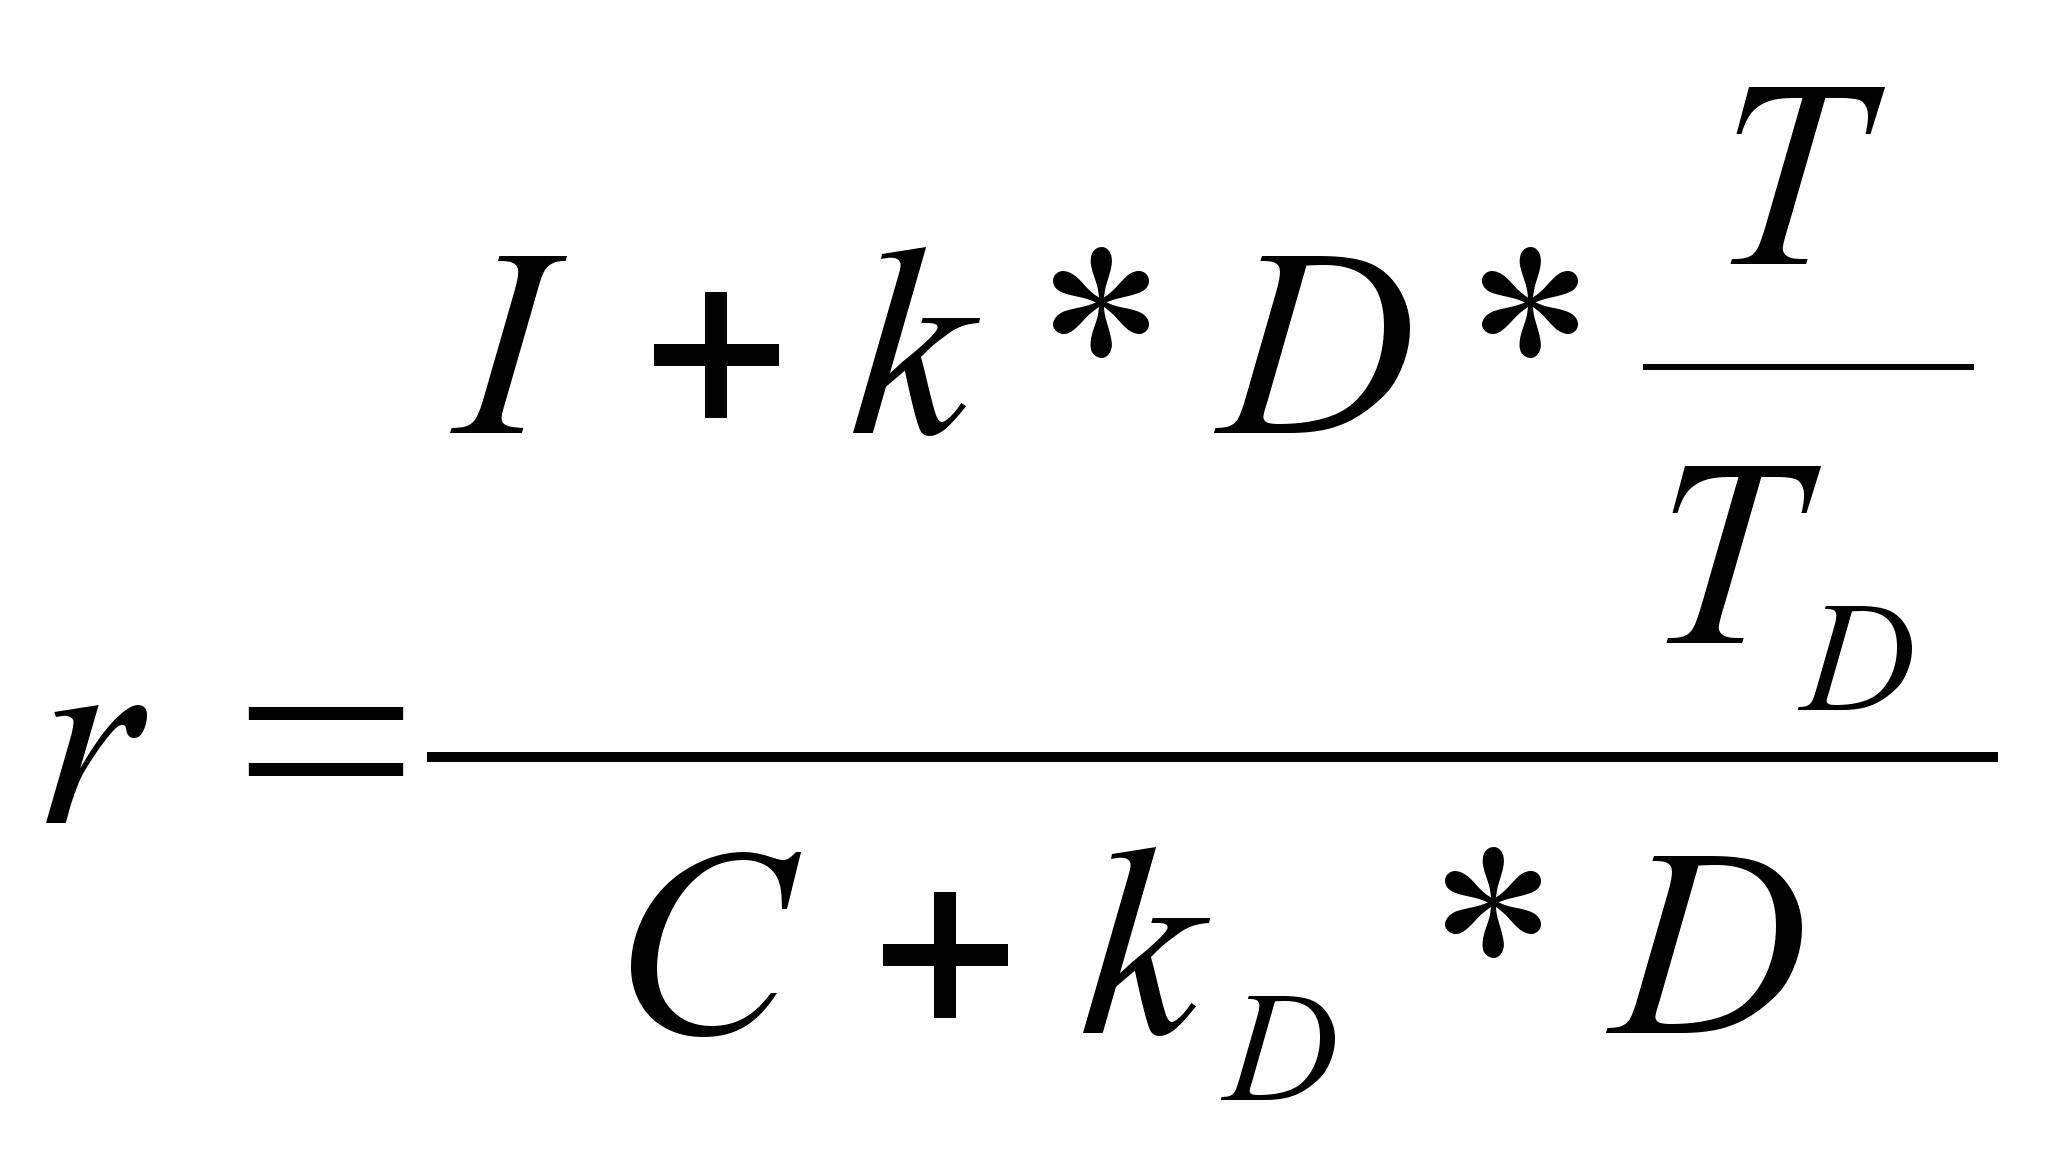
(8)
В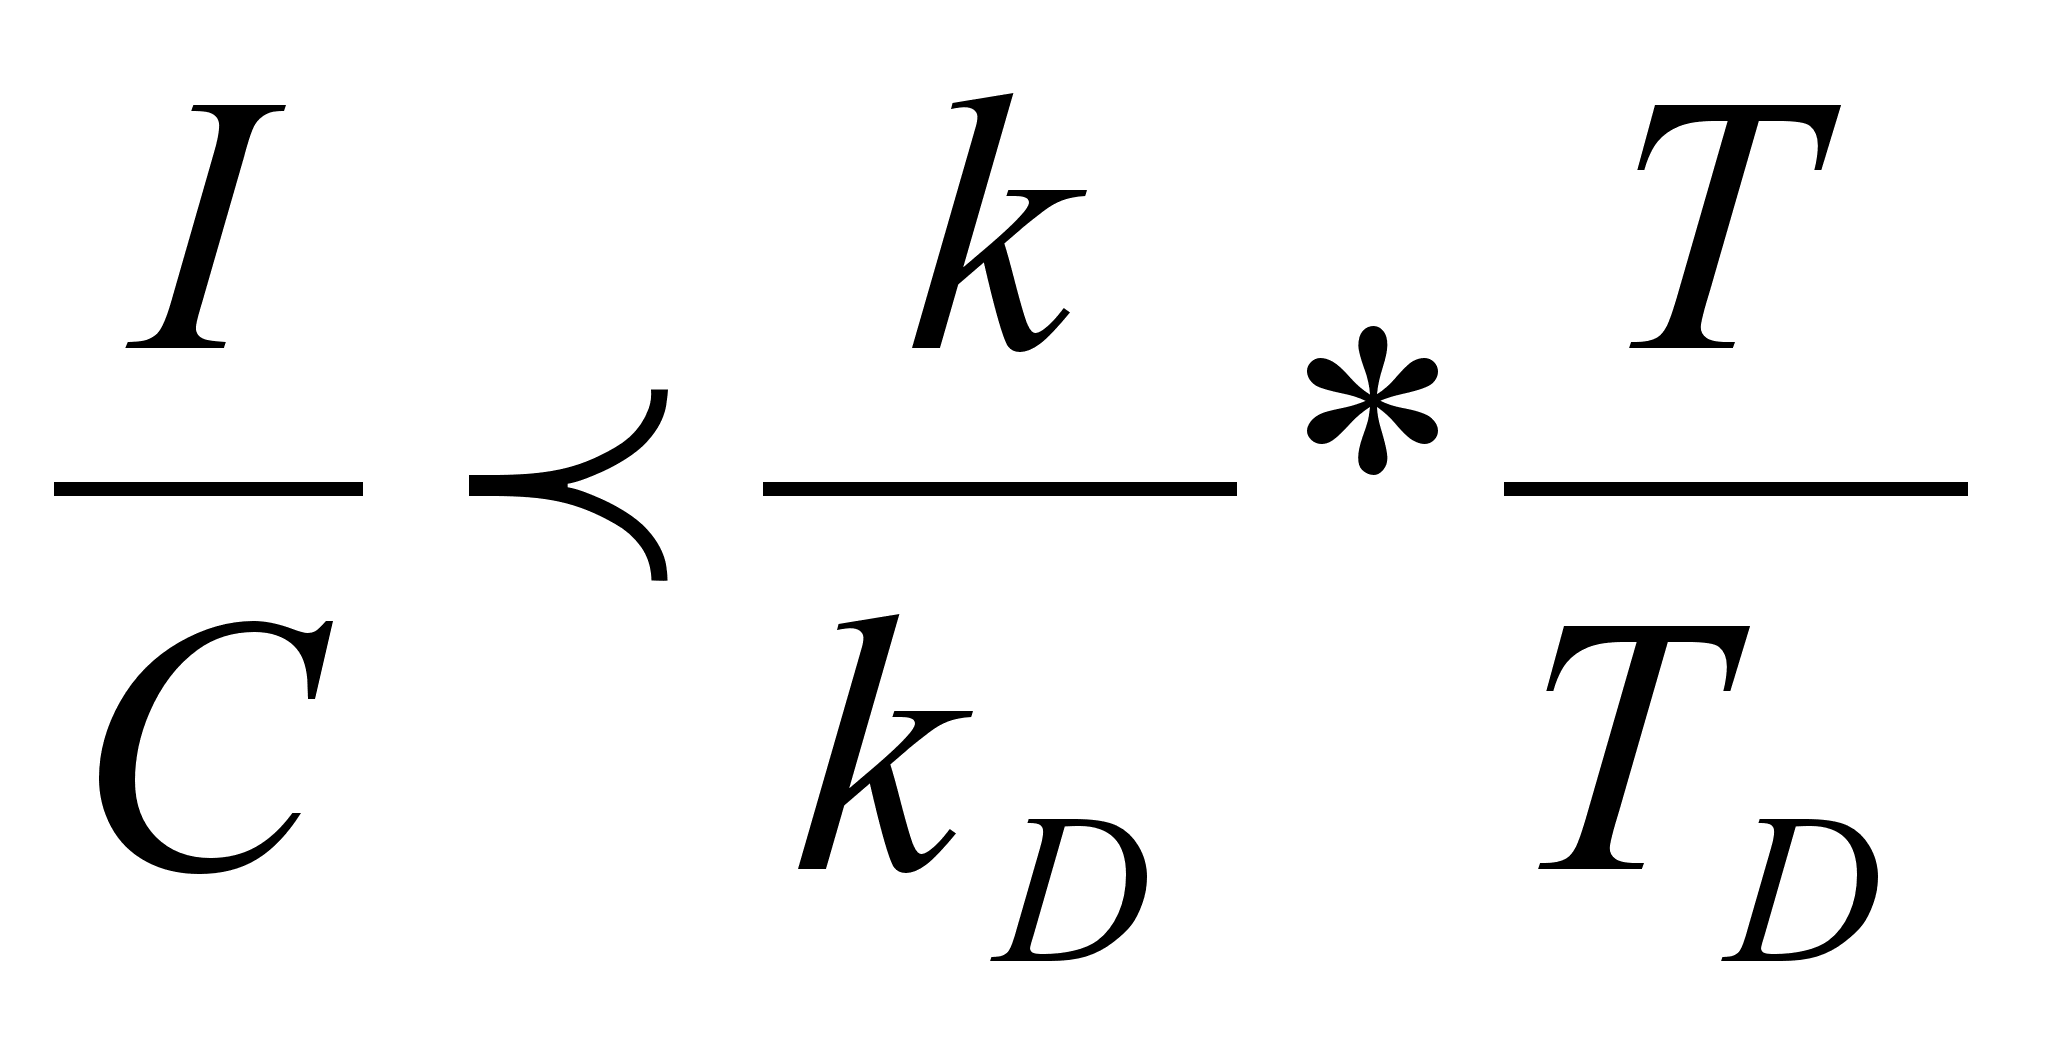
идим,
что если
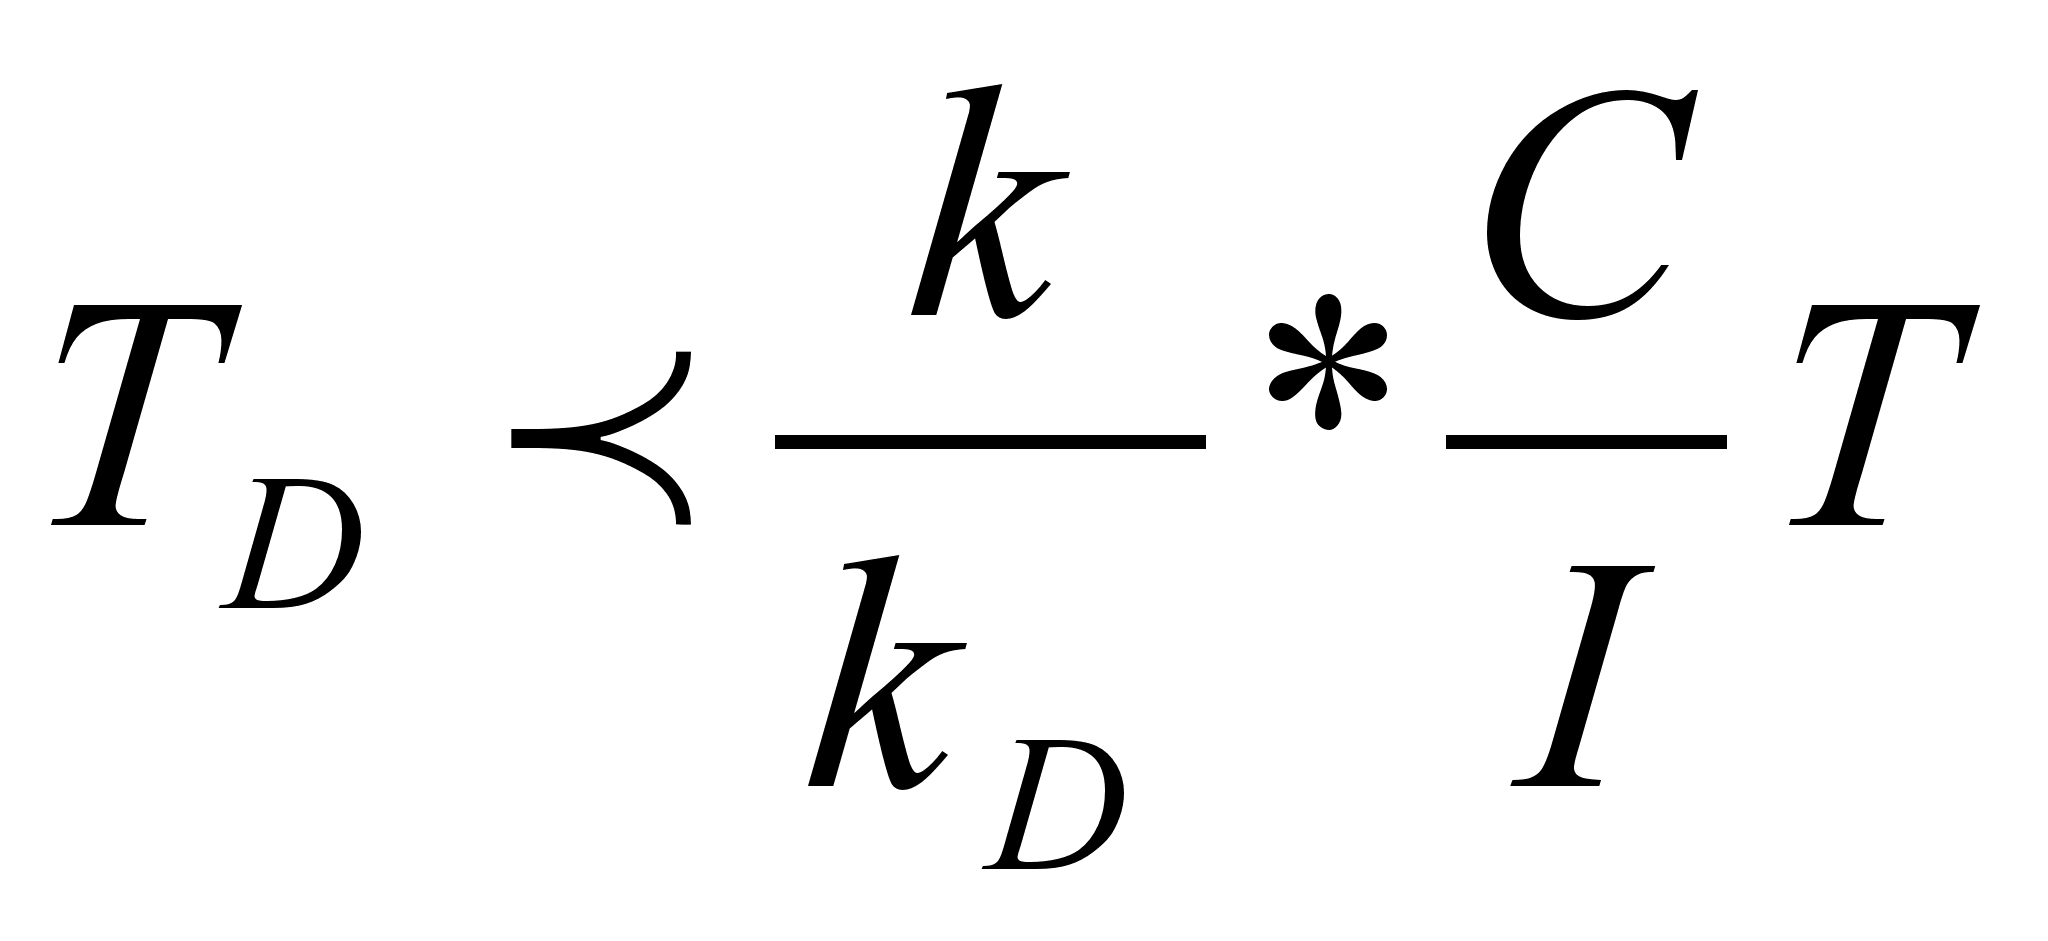
или
(9)
то увеличение дебиторской задолженности при неизменном времени ее оборота приводит к увеличению рентабельности вложенного капитала.
Теперь, допустим, неравенство (9) выполняется, и выгодно увеличивать объем дебиторской задолженности. Однако если не изменится время оборота дебиторской задолженности TD, то, в конце концов, мы достигнем максимального уровня дебиторской задолженности (оборота). Далее увеличивать D Поставщик сможет, только увеличив TD, то есть увеличив время, на которое предоставляется товарный кредит (либо для всех клиентов, либо выборочно). Рассмотрим, в каких случаях это будет выгодно.
Допустим, мы увеличили время обращения дебиторской задолженности с TD0 до TD1. При этом величина дебиторской задолженности увеличилась с D0 до D1. Выгодно это или нет, можно определить, подставив значения (D0, TD0) и (D1, TD1) в выражение (8) и сравнив два полученных значения рентабельности.
На основе значений (D0, TD0) и (D1, TD1) попробуем определить оптимальное значение времени оборота дебиторской задолженности TDopt,. Аппроксимируем зависимость D = ƒ(TD) линейной функцией:
D = a * TD - b, (10)
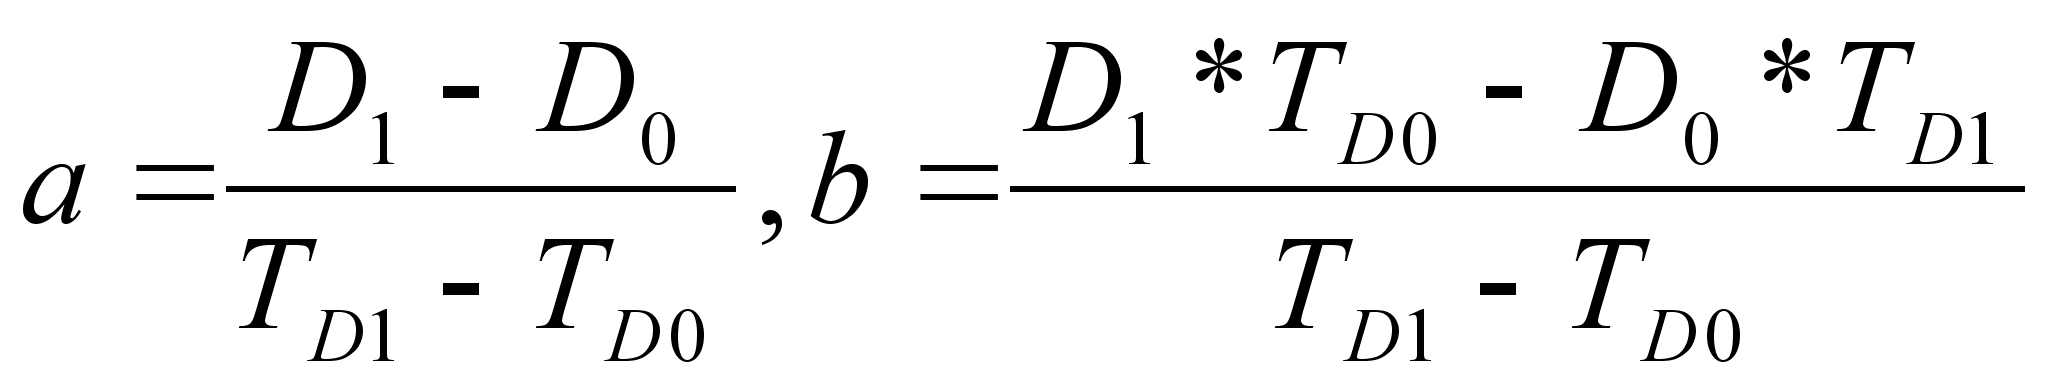
Подставив выражение (10) в (8), получим:
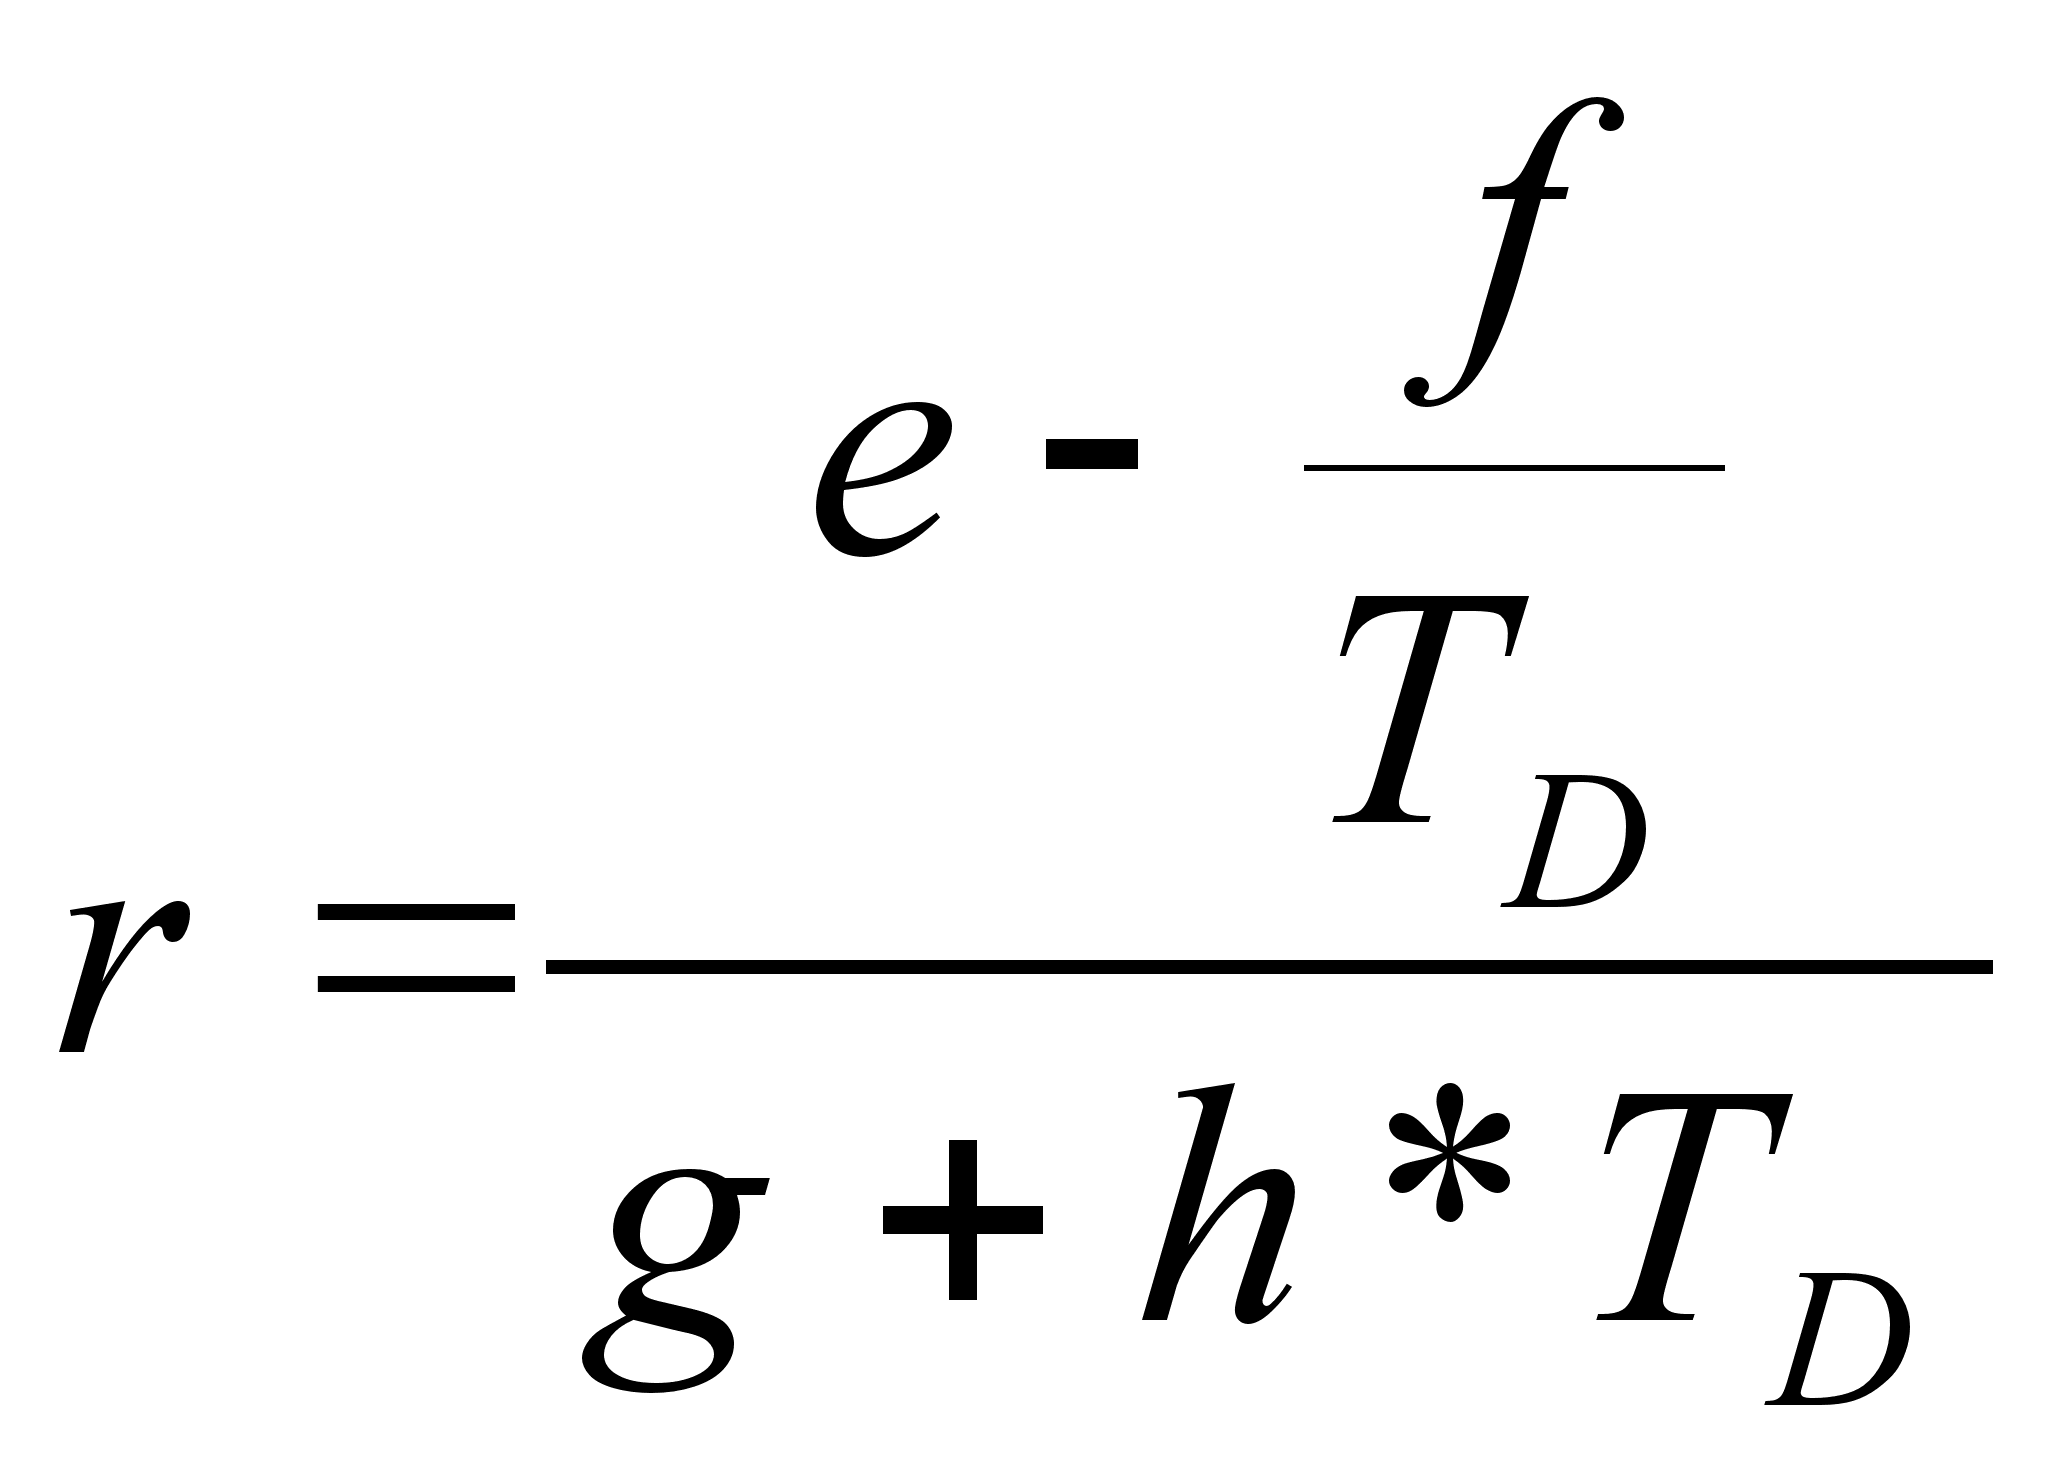
(11)
где е = I + k * a * T; f = k * b * T; g = С + kD * b; h = kD * a.
Анализируя выражение (11), видим, что если b < О (а значит, и ƒ < 0), то увеличение TD приводит к уменьшению рентабельности. Иначе говоря, если увеличение времени оборота дебиторской задолженности приводит к небольшому увеличению дебиторской задолженности, то увеличивать дебиторскую задолженность не имеет смысла.
Теперь рассмотрим случай, когда b > 0, то есть увеличение времени оборота дебиторской задолженности приводит к значительному увеличению величины дебиторской задолженности.
П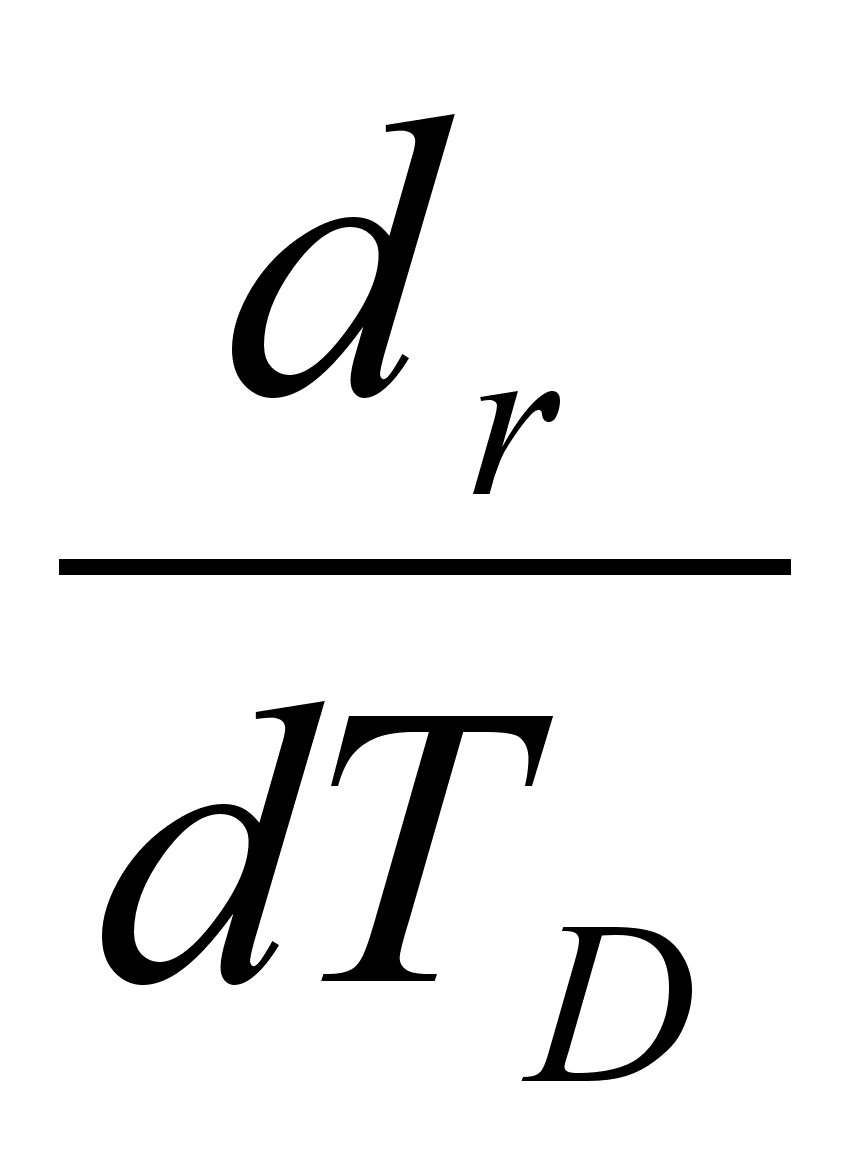
родифференцировав
r
по TD,
приравняв
к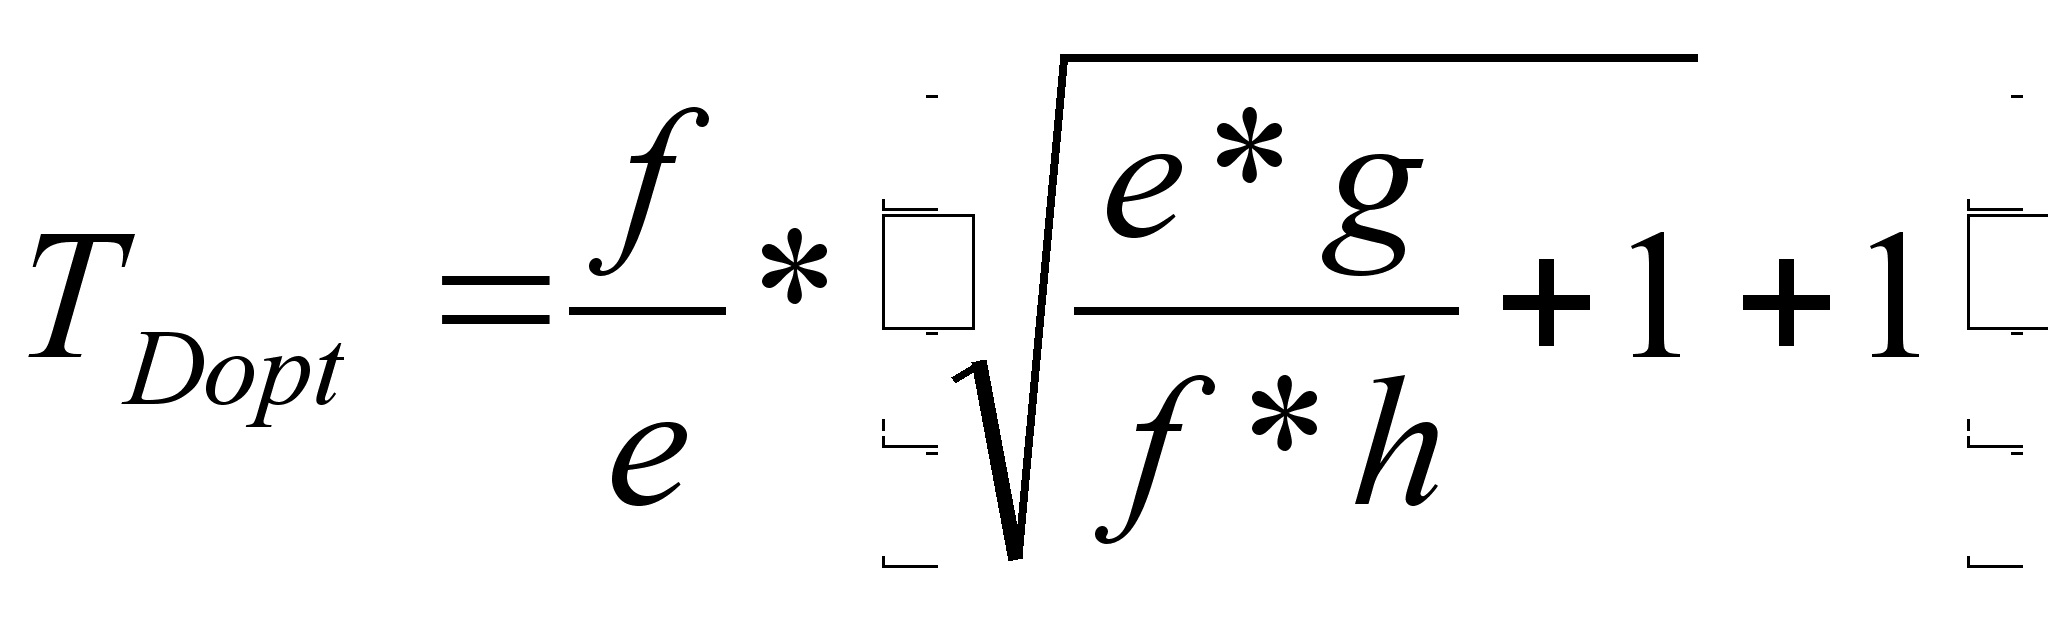
нулю и найдя
отсюда TD,
получим
Таким образом, видим, что даже если увеличение TD приводит к значительному увеличению D, все равно есть величина TD, выше которой увеличивать время оборота дебиторской задолженности невыгодно.
Заметим, что изменение времени, на которое предоставляется товарный кредит, в каком-то смысле эквивалентно изменению цены на товар. Увеличение этого времени, равно как и уменьшение цены на товар, увеличивает объемы реализации. И наоборот, уменьшение времени отсрочки платежа по реализуемым товарам (как и увеличение цены) уменьшает объемы реализации. И в том и в другом случае существуют оптимальные величины, при которых рентабельность максимальна.
Рассмотрим конкретный пример.
Пусть: I =10 тыс. руб.;
D=100 тыс. руб.;
Т = 20 календарных дней — число дней, за которые считается прибыль;
TD = 15 календарных дней — реальное время обращения дебиторской задолженности. Если товарный кредит выдается на 10 календарных дней, то за счет недобросовестных дебиторов это время может значительно увеличиться;
tS = 0,05 — ставка налогов, исчисляемых от выручки от реализации (4%);
tНДС = 0,1667 - ставка НДС (16,67%);
tI = 0,3 — ставка налога на прибыль (30%);
k0 = 0,5 — цены приобретения и продажи товаров различаются в среднем в 2 раза;
kS = 0,04 — комиссия Фактора (4% от оборота Поставщика);
С = 150 тыс. руб.;
Из выражения (4) найдем k = 0,212.
Из выражения (5) найдем t0 = 0,274.
Из выражения (7) найдем kD = 0,774.
Воспользуемся теперь выражением (9):
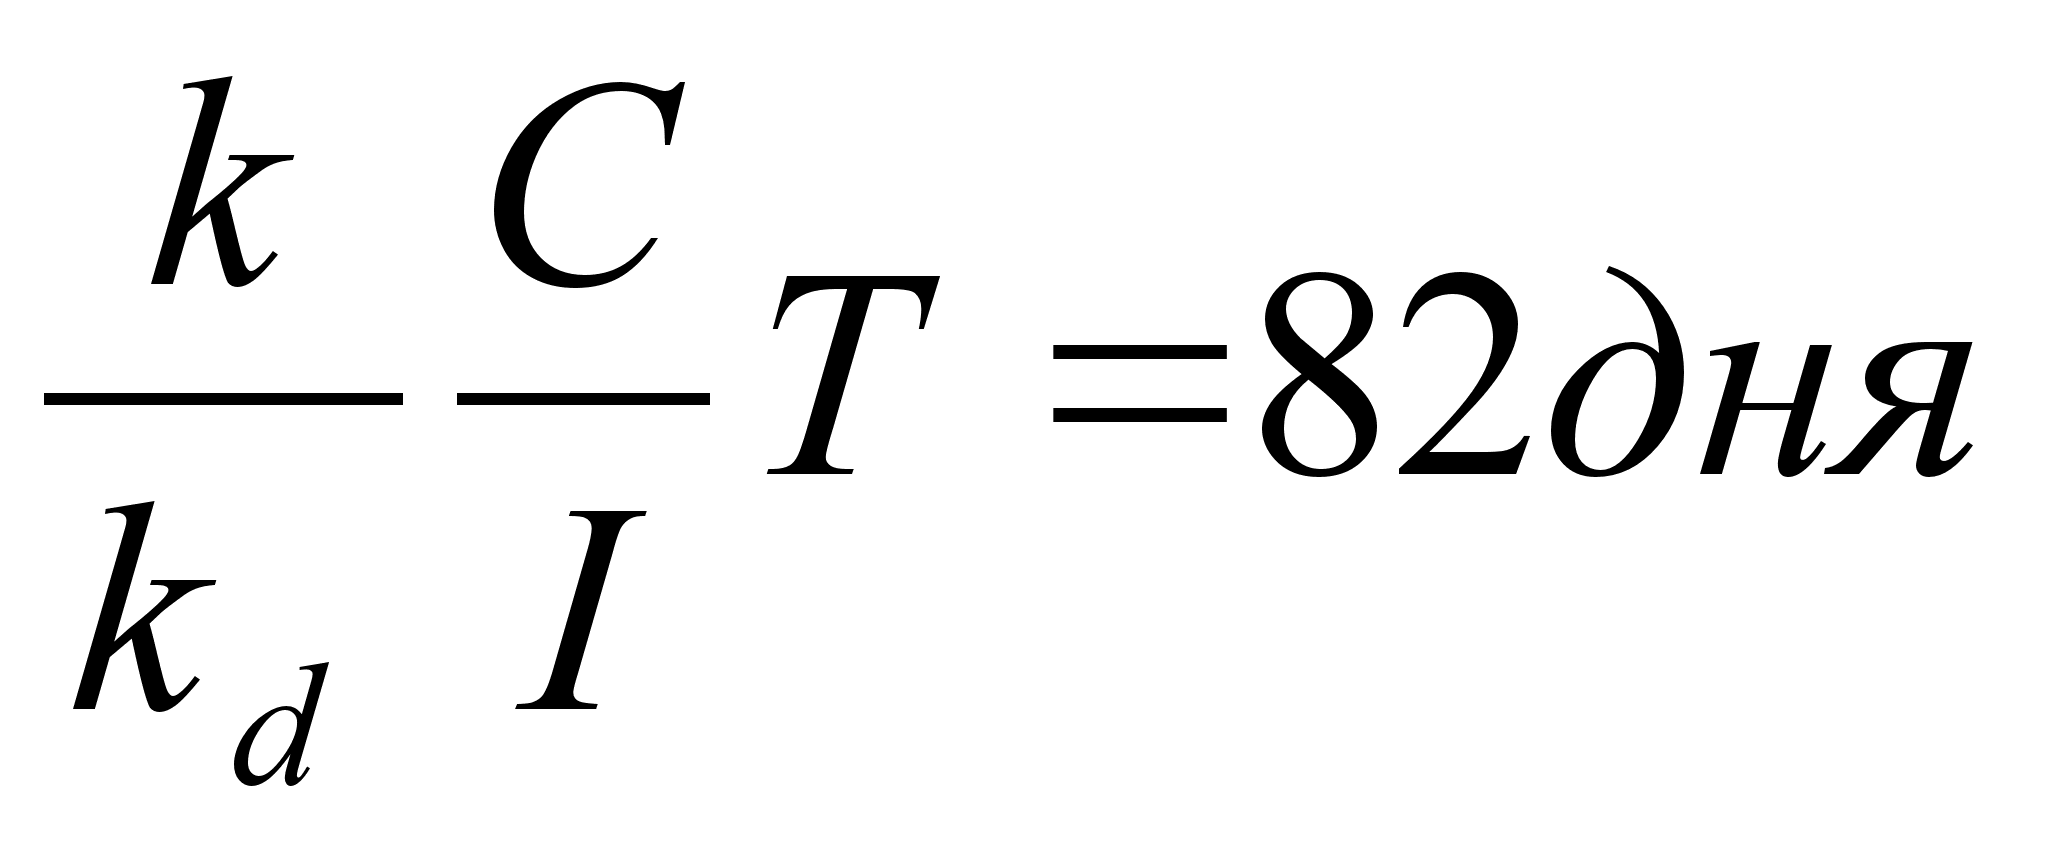
Таким образом, неравенство (9) явно выполняется. Это вполне объяснимо, поскольку прибыль обеспечивается в основном за счет дебиторов. Это означает, что если не изменять TD, то вложение капитала в дебиторскую задолженность увеличит рентабельность. Однако увеличение дебиторской задолженности приведет к росту оборота, что в конечном итоге увеличит условно-постоянные расходы (наем новых сотрудников, увеличение арендной платы и т.п.). Это скачкообразно уменьшит прибыль I и рентабельность. Поэтому при изменении условно-постоянных расходов, связанных с увеличением (уменьшением) оборота, необходимо проверять рентабельность по формуле (8).
В реальном бизнесе менеджеры по продажам часто ставят «жесткость» борьбы с должниками в зависимость от наличия товара на складе. То есть если товара на складе много, то политика по отношению к должникам смягчается, если же существует дефицит товара (или дефицит намечается), то политика ожесточается. Это типичная ошибка — поведение должников и наличие товара абсолютно никак не связаны между собой. Существует оптимальная «жесткость» политики по отношению к должникам и оптимальный запас товара на складе. Попытка связать эти факторы приводит к их неоптимальным значениям и, как следствие, к уменьшению рентабельности вложенного капитала. Наличие третьего лица (Фактора) в отношениях между Поставщиком и Покупателем не- сколько смягчает остроту вышеописанной проблемы.
Конечно, нельзя сказать, что факторинг решает все проблемы Поставщика. Многие потенциальные клиенты факторинговых компаний пытаются сравнивать факторинговые и кредитные операции. Это чрезвычайно некорректное сравнение, но для снятия вопросов о различии этих двух продуктов стоит привести их сравнительную характеристику:
| Кредит | Факторинг |
|
Кредит возвращается банку заемщиком |
Факторинговое финансирование погашается из денег, выплачиваемых дебиторами клиента |
|
Кредит выдается на фиксированный срок |
Факторинговое финансирование выплачивается на срок фактической отсрочки платежа |
|
Кредит выплачивается в обусловленный кредитным договором день |
Факторинговое финансирование выплачивается в день поставки товара |
|
Кредит, как правило, выдается под залог |
Для факторингового финансирования никакого обеспечения не требуется |
|
Кредит выдается на заранее обусловленную сумму |
Размер фактического финансирования не ограничен и может безгранично увеличиваться по мере роста объема продаж клиента |
|
Кредит погашается в заранее обусловленный день |
Факторинговое финансирование погашается в день фактической оплаты дебитором поставленного товара |
|
Для получения кредита необходимо оформлять огромное количество документов |
Факторинговое финансирование выплачивается автоматически при предоставлении накладной и счета-фактуры |
|
Погашение кредита не гарантирует получение нового |
Факторинговое финансирование продолжается бессрочно |
|
Затраты на уплату процентов по банковскому кредиту относятся на себестоимость в пределах учетной ставки ЦБ РФ плюс 3% |
Затраты на уплату факторинговой комиссии относятся на себестоимость полностью |
| При кредитовании помимо перечисления денег банк не оказывает заемщику никаких услуг |
факторинговое финансирование сопровождается управлением дебиторской задолженностью (см. ответ на вопрос № 1) |
Нельзя не отметить важности информационной составляющей факторингового обслуживания. При взаимодействии Поставщика и Фактора последний берет на себя учет продаж Поставщика и отслеживание платежной дисциплины дебиторов. Объемы информации между Поставщиком и Фактором значительны, потому что один крупный Поставщик может иметь до четырехсот покупателей только в Московском регионе. У Поставщика бесплатно устанавливается специальное программное обеспечение. Клиент ежедневно по мере осуществления операций снабжается подробнейшими отчетами о зарегистрированных поставках, удержанной комиссии, состоянии дебиторской задолженности.
При отражении операций факторинга в балансе компании необходимо помнить, что в соответствии с Положением о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг) и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли от 05.08.98 г. (п. 2 «у») следует относить на затраты, связанные со сбытом продукции расходы по оплате «...услуг банков по осуществлению в соответствии с заключенными договорами торгово-комиссионных(факторинговых) и других аналогичных операций». Факторинговые операции относятся к операциям, облагаемым налогом на добавленную стоимость (письмо Госналогслужбы и Минфина РФ от 7 августа 1992 г. № В3-6-05 (251, 70). Соответственно, факторинговая комиссия включает в себя НДС, поэтому клиент факторинговой компании вправе зачесть уплаченный налог при перечислении полученного НДС в бюджет,
В международной практике большая доля факторинговых операций приходится на специализированные отделения или дочерние компании банков и иных, учреждений кредитно-финансовой сферы, существуют также факторинговые компании, принадлежащие крупным промышленным компаниям и транснациональным корпорациям.
На данный момент предоставлением факторинговых услуг на территории Российской Федерации занимаются в основном кредитные учреждения. Это связано с тем, что ст. 825 гл. 43 ГК РФ устанавливает: «В качестве финансового агента договоры финансирования под уступку денежного требования могут заключать банки и иные кредитные организации, а также другие коммерческие организации, имеющие разрешение (лицензию) на осуществление деятельности такого вида». Порядок получения разрешений (лицензий) ни в каких нормативных актах не отражен. Конкуренция в банковском бизнесе сейчас чрезвычайно обострена. Клиент банка, причем как мелкий, так и средний, желает видеть в нем не только высокотехнологичный расчетно-кассовый центр, а партнера по бизнесу, финансового посредника и консультанта. Кредитные учреждения не могут не реагировать на складывающуюся конъюнктуру рынка и отвечают универсализацией своей деятельности. В России внедрение факторинга было начато в 1988 г. в качестве эксперимента Промстройбанком и Жилсоцбанком СССР. В силу полного отсутствия на тот момент какой-либо методической литературы и невозможности получить доступ к мировому опыту сущность этой услуги была несколько извращена. Факторинговым отделам переуступалась только просроченная дебиторская задолженность, соглашение заключалось как с поставщиком, так и с покупателем, причем поставщику гарантировались платежи путем кредитования покупателя. Факторинговое обслуживание носило характер разовых сделок без обеспечения комплекса страховых, информационных, учетных и консалтинговых услуг, подразумеваемых факторингом.
Позднее факторинговые операции начали осуществлять и коммерческие банки. Следует отметить, что поначалу они столкнулись с полным отсутствием цивилизованных факторинговых технологий и отвратительной платежной дисциплиной дебиторов, что приводило к немалым потерям. Но уже в 1994 г., набравшись опыта и намереваясь выйти на рынок международного факторинга, «Тверьуниверсалбанк», позднее «Мосбизнесбанк», стал первым российским банком, принятым в IFG. На протяжении ряда лет факторингом в России пробовали заниматься и АКБ «Менатеп», и Международный московский банк, состоящий в IFG до последнего времени. В силу ряда объективных и субъективных причин ни одна из вышеперечисленных попыток не закончилась успехом.
На данный момент крупнейшим оператором факторинговых услуг в России и единственным активно работающим членом международной факторинговой группы International Factors Group (IFG) является АБ «ИБГ НИКойл». ,
Может возникнуть вопрос: «А какой компании факторинг не нужен?» Ответ на него будет таким — факторинг не нужен компании, которая не хочет или не может наращивать продажи своих товаров, поскольку в таком случае значительные оборотные средства, которые обеспечивает ей факторинг, не находят достойного применения.
Если компания решила воспользоваться факторинговым обслуживанием, то наилучшим решением является использование полученных дополнительных средств в целях расширения продаж. Если объем продаж клиента вырастает, то это немедленно приводит к новому росту объема финансирования со стороны банка в рамках факторингового обслуживания.
О НЕИЗВЕСТНОМ ФАКТОРИНГЕ И ИЗВЕСТНОМ ДОГОВОРЕ
ФИНАНСИРОВАНИЯ ПОД УСТУПКУ ДЕНЕЖНОГОТРЕБОВАНИЯ
Операция или технические приемы финансового управления: специализированная фирма по соглашению с предприятием ведет его счета клиенты, обращая на себя долговые обязательства дебиторов, принимая их покрытие на собственный счет и беря ответственность за убытки в случае неплатежеспособности должников.
Бернар и Колли. Толковый экономический и философский словарь
Наверное, всякий юрист знает, что в Гражданском кодексе РФ имеется глава 43 с названием «Финансирование под уступку денежного требования» (ст. 824—833 ГК РФ). Однако не каждый юрист знает, что финансирование под уступку денежного требования именуется в цивилистике еще как факторинг.
Институт факторинга введен нашим законодательством в гражданский оборот частью второй ГК РФ, вступившей в силу с 1 марта 1996 г., т.е. сравнительно недавно. А между тем ценность факторинга, как инструмента по защите имущественных и финансовых интересов участника гражданского оборота, была осознана за рубежом, например в США, еще более ста лет назад.
Таким образом, с полной уверенностью можно сказать, что Россия восприняла в этом вопросе правовой опыт Запада.
Однако факторинг в России имеет свои специфические особенности, что мы и попытаемся проиллюстрировать на нижеследующем примере. СУЩНОСТЬ, ПОНЯТИЕ И ЭКОНОМИЧЕСКОЕ ЗНАЧЕНИЕ ФИНАНСИРОВАНИЯ ПОД УСТУПКУ ДЕНЕЖНОГО ТРЕБОВАНИЯ (ФАКТОРИНГА)
Руководителям хозяйствующих субъектов всех форм собственности, в особенности в предпринимательских правоотношениях, хорошо знакома следующая типичная схема. Фирма «X» поставила фирме «З» товар с отсрочкой (рассрочкой) платежа или отдала товар на реализацию (консигнацию). По условиям заключенного договора между фирмами «X» и «З» последняя обязалась произвести расчет через определенный промежуток времени, например через месяц. Однако проходит один