Анализ себестоимости промышленной продукции и резервы ее снижения
Особое внимание при анализе полной себестоимости уделяется комплексным статьям. К ним относятся: расходы на содержание и эксплуатацию оборудования (РСЭО), общепроизводственные и общехозяйственные расходы, а также расходы на сбыт. Анализ этих расходов производится путем сравнения фактических их величин с прошлым уровнем прошедшего периода. Такое сопоставление показывает, как изменилась их доля в стоимости товарной продукции в динамике и по сравнению с прошлым годом, и какая наблюдается тенденция — роста или снижения. В процессе последующего анализа выясняются причины, вызвавшие абсолютные и относительные изменения затрат.
Так, например, на данном предприятии РУП «Беллегпром», исходя из сметы расходов на содержание и эксплуатацию оборудования, РСЭО включают:
Состав
расходов на
содержание
и
Таблица
8
эксплуатацию
оборудования
(РСЭО)
тыс. руб.
|
№ п/п |
Статьи затрат |
2002 г. |
2003 г. |
Прирост |
|
|
тыс. руб. |
% |
||||
|
|
Затраты на полное восстановление и капитальный ремонт |
3900 | 3750 | -150 | -3,85 |
|
|
Затраты на эксплуатацию оборудования |
2190 | 2140 | -50 | -2,28 |
|
|
Затраты на текущий ремонт оборудования и транспортных средств |
1800 | 1740 | -60 | -3,33 |
|
|
Затраты на внутризаводское перемещение грузов |
780 | 879 | 99 | 12,69 |
|
|
Износ МБП | 930 | 1120 | 190 | 20,43 |
|
Итого |
9600 |
9629 |
29 |
0,30 |
|
Итак, данные свидетельствуют о том, что в 2003 г. РСЭО превысили этот показатель 2002 г. на 29 тыс. руб. По статьям 4 и 5 наблюдается перерасход средств.
В общем виде РСЭО можно подразделить на условно-постоянные и условно-переменные. Данное деление зависит от их реакции на изменение объема производства. Для определения влияния изменения объема производства на плановую величину РСЭО, необходимо произвести корректировочные расчеты. Предприятие, на основании изученных данных за ряд лет, определяет коэффициент зависимости отдельных статей, который используют для пересчета. Результат пересчета сведен в таблицу 9.
Таблица 9
Анализ РСЭО
|
№ п/п |
Статьи затрат |
2002 г. |
Коэффициент зависимости |
План, пересчитанный на IВП и коэф. зависимости |
2003 г. |
Общее отклонение |
В том числе за счет |
|
|
∆ВП |
нормы затрат |
|||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | (гр. 5 – гр. 3) | (гр. 6 – гр. 5) |
|
|
Затраты на полное восстановление и капитальный ремонт |
3900 | 0 | 3900,00 | 3750 | -150 | 0,00 | -150,00 |
|
|
Затраты на эксплуатацию оборудования |
2190 | 0,5 |
2289,38 * |
2140 | -50 | 99,38 | -149,38 |
|
|
Затраты на текущий ремонт оборудования и транспортных средств |
1800 | 0,5 | 1881,69 | 1740 | -60 | 81,69 | -141,69 |
|
|
Затраты на внутризаводское перемещение грузов |
780 | 1 | 850,79 | 879 | 99 | 70,79 | 28,21 |
|
|
Износ МБП | 930 | 1 | 1014,41 | 1120 | 190 | 84,41 | 105,59 |
|
Итого |
9600 |
Х |
9936,27 |
9629 |
29 |
336,27 |
-307,27 |
|
* Пересчет плана на IВП и коэффициент зависимости (на примере статьи 2):
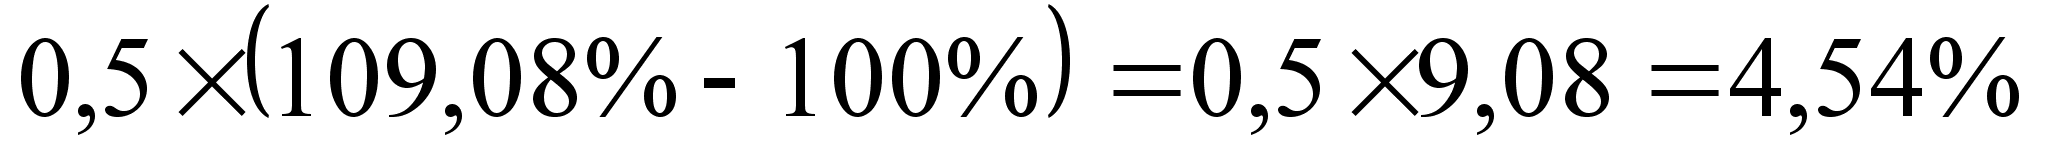
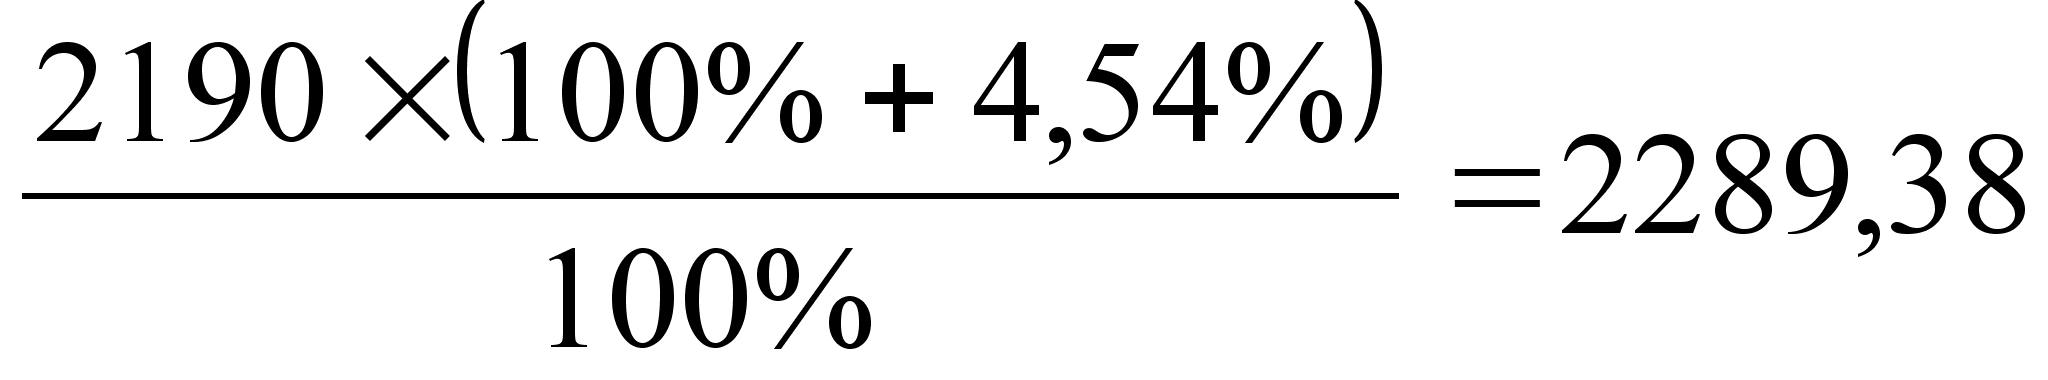
В связи с ростом выпуска продукции пересчитанные расходы на содержание и эксплуатацию оборудования превысили утвержденные в 2002 г. расходы на 336,27 тыс. руб. В результате отклонение от норм затрат 2002 года, получена экономия в сумме 307,27 тыс. руб. В целом, по этой группе расходов получен перерасход в размере 29 тыс. руб. В целях выявления резервов снижения себестоимости за счет этих комплексных расходов необходимо изучить причины отклонения фактических затрат от затрат предыдущего года и от сметных расходов, пересчитанных с учетом перевыполнения плана выпуска продукции на 9,08 %.
Итак, рассмотрим каждую статью по отдельности.
По статье «Затраты на полное восстановление и капитальный ремонт» достигнута экономия в размере 150 тыс. руб. Отклонение может быть вызвано изменением срока ввода в эксплуатацию новых объектов и коэффициента сменности.
Расходы на текущий ремонт оборудования и транспортных средств также снизились на 60 тыс. руб.
По статье «Расходы на внутризаводское перемещение грузов» перерасход в сумме 99 тыс. руб. образовался в связи со значительным увеличением перевозок между предприятиями, ростом программы и изменением специализации отдельных предприятий.
Наибольший перерасход наблюдается по статье «Износ МБП». Это объясняется, прежде всего, увеличением выпуска продукции по сравнению с 2002 годом и изготовлением дополнительных инструментов для подразделений предприятия. В некоторых случаях, это увеличение может быть связано также с неправильной организацией эксплуатации, восстановления инструмента либо небрежного, бесхозяйственного отношения. Перерасход, вызванный ростом объема работ из-за бесхозяйственности, а также из-за превышения норм затрат является неоправданным, поэтому, и устранение причин его возникновения — резерв снижения себестоимости продукции.
Так, например, проведем анализ общецеховых (общепроизводственных) и общезаводских (общехозяйственных)
Анализ этих расходов имеет большое значение, так как они занимают большой удельный вес в себестоимости продукции. Для их анализа по каждой статье выявляются абсолютные и относительные отклонения от предыдущего года и их причины.
В процессе анализа должны быть выявлены непроизводительные затраты, потери от бесхозяйственности и излишеств, которые можно рассматривать как неиспользованные резервы снижения себестоимости. Непроизводительными затратами следует считать потери от порчи и недостачи сырья и готовой продукции, оплату простоев по вине предприятия, доплаты за это время. На анализируемом предприятии эти расходы представлены следующими статьями (см. таблицу 10.).
Таблица 10.
Анализ общепроизводственных (ОПР) и общехозяйственных расходов
|
Статьи затрат |
2002 г. |
2003 г. |
Отклонение |
|
|
экономия |
перерасход |
|||
|
А |
1 |
2 |
3 |
4 |
|
Цеховые расходы (ОПР) всего, тыс. руб. |
21500 |
20400 |
1420 |
320 |
|
в том числе: |
||||
| содержание аппарата управления цеха | 7800 | 7350 | 450 | |
| содержание прочего цехового персонала | 4300 | 4280 | 20 | |
| амортизация здания, сооружения, инвентаря | 4000 | 3660 | 340 | |
| текущие ремонт зданий, сооружений цеха | 2200 | 2080 | 120 | |
| охрана труда | 2790 | 2300 | 490 | |
| прочие ОПР | 410 | 730 | 320 | |
|
Общехозяйственные расходы всего, тыс. руб. |
32000 |
31800 |
580 |
380 |
|
в том числе: |
||||
| расходы на содержание аппарата управления | 17300 | 17150 | 150 | |
|
прочие общехозяйственные расходы |
9420 | 9600 | 180 | |
|
общехозяйственные непроизводительные расходы |
600 | 800 | 200 | |
| налоги, сборы и прочие обязательства | 4680 | 4250 | 430 | |
В таблице 10 приведен результат постатейного анализа общепроизводственных и общехозяйственных расходов. По общепроизводственным расходам предприятие в целом получило экономию в размере 1100 тыс. руб. (Э=1420-320). Только по статье «Прочие расходы» допущен перерасход в сумме 320 тыс. руб., который вызван увеличением расходов на содержание аппарата управления, содержание служебных автомобилей, канцтоваров и т. д., что является недопустимым явлением и может служить резервом снижения себестоимости продукции. По общехозяйственным расходам достигнута экономия в размере 200 тыс. руб.
В статье «Прочие общехозяйственные расходы» наблюдается перерасход в сумме 180 тыс. руб., что является результатом неэкономного ведения работ и является неоправданным. К тому же в составе общезаводских расходов специально выделены непроизводительные расходы, вызываемые бесхозяйственностью, недостатками в организации производства и учета ТМЦ. Поэтому их ликвидацию относят к резервам снижения себестоимости. Общая сумма перерасхода таких затрат составила 200 тыс. руб.
Общепроизводственные и общехозяйственные расходы также подразделяются на постоянные и переменные, поэтому на их величину влияет изменение производства. Проанализируем данное изменение на следующих данных. Из таблицы 9 видно, что приблизительно ⅓ всех затрат составляют переменные затраты, величина которых увеличилась на 250 тыс. руб. в связи перевыполнением плана по выпуску продукции. Поэтому необходимо сумму условно-переменных затрат скорректировать на процент выполнения плана по производству продукции (109,08 %) и полученный результат сопоставить с фактической суммой расхода. В итоге определим изменение суммы накладных расходов за счет экономии (перерасхода) по смете.
Таблица 11.
Анализ
постоянных
и переменных
общепроизводственных
(общецеховых)
и
общехозяйственных
(общезаводских)
расходов
|
Расходы |
2002 г. |
2003 г. |
Отклонение |
|
|
тыс. руб. |
% |
|||
| Общепроизводственные расходы | 21500 | 20400 | -1100 | -5,12 |
| Общехозяйственные расходы | 32000 | 31800 | -200 | -0,62 |
|
Итого |
53500 |
52200 |
-1300 |
-2,43 |
|
В том числе: |
||||
| постоянные | 32250 | 30700 | -1550 | -4,81 |
| переменные | 21250 | 21500 | 250 | 1,18 |
Для определения изменения накладных расходов используем следующую формулу:
|
|
|||
| где: |
∆Рнакл. — изменение накладных расходов за счет экономии по смете; |
||
|
Р2003 — общая сумма накладных расходов за 2003 год; |
|||
|
ОПР2002, ОХР2002 — соответственно, суммы общепроизводственных (условно-переменных) и общехозяйственных (условно-постоянных) расходов |
|||
|
IВП — процент выполнения плана по выпуску продукции |
|||
|
IВП = 1,0908 |
|||

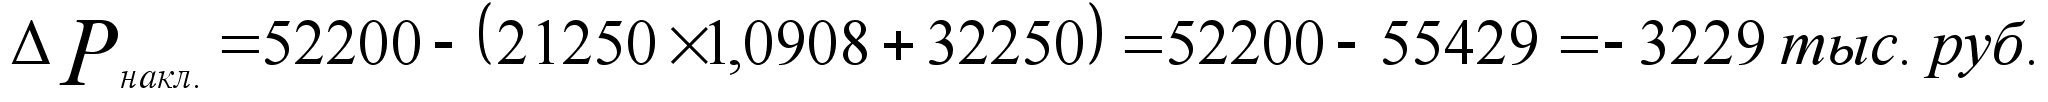
Определим, как изменились накладные расходы за счет увеличения объема производства. Имеем:
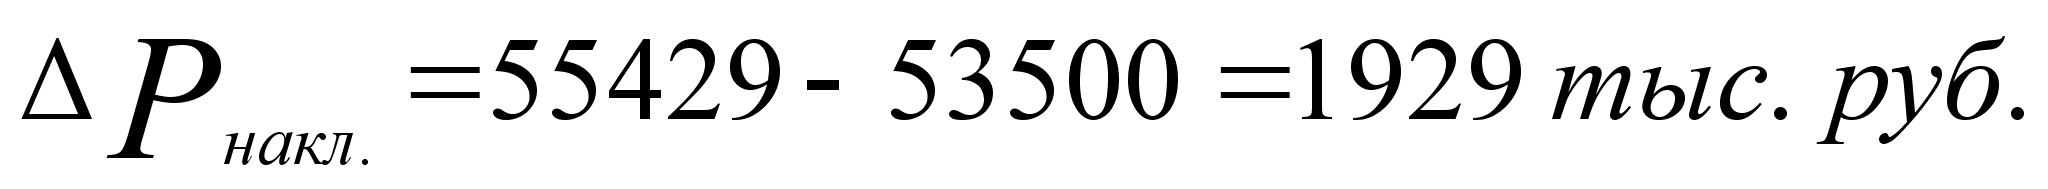
Таким образом, условно-переменные затраты увеличились на 1929 тыс. руб. за счет увеличения выпуска продукции. Кроме этого, на изменение цеховых и общезаводских расходов также влияет ряд и других факторов, влияние которых можно рассчитать методом абсолютных разниц.
Итак, определив и исчислив все статьи калькуляции можно сделать следующие выводы на основании таблицы 10.
Выпуск продукции в натуральном выражении за 2002 год составил 2440 шт., а за 2003 год — 2600 шт.
Себестоимость единицы изделия по каждой статье затрат (графы 1, 2) получается путем деления соответствующей статьи (см. табл. 7) на объем выпуска в натуральном выражении за нужный год.
Сумма затрат на производство продукции в 2003 году по себестоимости 2002 года (графа 4) рассчитывается путем умножения себестоимости продукции 2002 года на фактический объем производства в натуральном выражении за 2003 год.
Таблица 12
Расчет влияния изменения различных факторов на изменение полной себестоимости
|
Статьи затрат |
С/с единицы продукции |
Сумма затрат, тыс. руб. |
Отклонения от 2002 года |
|||||
|
2002 г. |
на ВП 2003 г. |
Всего, тыс. руб. |
В том числе за счет |
|||||
|
2002 г. |
2003 г. |
2002 г. |
2003 г. |
∆ВП |
уровня затрат на изделие |
|||
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
| Сырье и материалы | 46,21 | 48,14 | 112758 | 120151,97 | 125152 | 12394 | 7393,97 | 5000,03 |
| Покупные полуфабрикаты и комплектующие изделия | 204,85 | 216,62 | 499840 | 532616,39 | 563200 | 63360 | 32776,39 | 30583,61 |
| Топливо, энергия на технологические цели | 12,85 | 15,67 | 31361 | 33417,46 | 40738 | 9377 | 2056,46 | 7320,54 |
| Основная заработная плата рабочих | 11,93 | 11,78 | 29100 | 31008,20 | 30630 | 1530 | 1908,20 | -378,20 |
| Дополнительная з/п | 2,76 | 2,79 | 6745 | 7187,30 | 7256 | 511 | 442,30 | 68,70 |
| Отчисления на соц. мероприятия | 5,44 | 5,39 | 13263 | 14132,70 | 14018 | 755 | 869,70 | -114,70 |
| РСЭО | 3,93 | 3,70 | 9600 | 10229,51 | 9629 | 29 | 629,51 | -600,51 |
| Общепроизводственные расходы | 8,81 | 7,85 | 21500 | 22909,84 | 20400 | -1100 | 1409,84 | -2509,84 |
| Общехозяйственные расходы | 13,11 | 12,23 | 32000 | 34098,36 | 31800 | -200 | 2098,36 | -2298,36 |
| Прочие производственные расходы | 0,58 | 0,87 | 1420 | 1513,11 | 2250 | 830 | 93,11 | 736,89 |
| Расходы на сбыт | 0,05 | 0,05 | 120 | 127,87 | 141 | 21 | 7,87 | 13,13 |
|
Полная |
310,54 |
325,08 |
757707 |
807393 |
845214 |
87507 |
49685,7 |
37821,3 |
|
Выпуск
продукции, |
2440 |
2600 |
||||||
Производственная себестоимость в отчетном году составила 99,98% полной себестоимости, что говорит о незначительном размере расходов на сбыт (141 тыс. руб). Рост полной себестоимости произошел за счет повышения затрат практически по каждой статье.
Значительный удельный вес в материальных затратах на производство в целом занимают покупные полуфабрикаты и комплектующие изделия. Их доля в фактической стоимости материальных затрат 2003 года снизилась на 0,37%, но в полной себестоимости — возросла по сравнению с прошлым годом на 0,67 %, а в абсолютном выражении рост данных затрат составил 63360 тыс. руб.
Доля сырья и материалов сократилась как в полной себестоимости продукции (0,07 %), так и в фактической стоимости материальных затрат, хотя и не очень существенно. Это свидетельствует о том, что анализируемое условное предприятие при изготовлении некоторых видов изделий стремится к замене материалов, требующих значительных затрат труда при их обработке, покупными комплектующими изделиями, превращение которых в готовую продукцию является менее трудоемким, но более дорогостоящим. Это подтверждается и изменением доли заработной платы. За 2003 г. расходы на заработную плату и отчисления, связанные с ней, снизились на 0,34 %.
Таким образом, можно полагать, что предприятие имеет налаженные, устойчивые связи с поставщиками по кооперированным поставкам. Дальнейшее снижение материальных затрат возможно при выявлении новых резервов их снижения. Основными такими резервами является более рациональное размещение заказов, изыскание более эффективных решений при комплектации изделий, разработка более выгодных условий договорных отношений с поставщиками. В целом же рост уровня кооперации — явление положительное, значительно сокращающее издержки производства.
Увеличение прочих производственных расходов свидетельствует о бесхозяйственности, чрезмерном расходовании и т. д.
Но следует отметить, что некоторые статьи повлияли на снижение себестоимости в результате их экономного расходования. Так, значительная экономия получена по основной и дополнительной заработной плате, расходам на эксплуатацию и оборудование, общецеховым и общезаводским расходам. Наибольшая сумма экономии достигнута по общепроизводственным расходам (2509,84 тыс. руб.) и общехозяйственным (2298,36 тыс. руб.).
Перечисленные статьи привели к снижению себестоимости в размере 5901,61 тыс. руб., в то время как значительный перерасход средств составил 43722,90 тыс. руб.
Проанализировав себестоимость по калькуляционным статьям можно дать следующую общую оценку: предприятию в первую очередь необходимо пересмотреть нормы и рациональность расходования материальных ресурсов, в частности сырья и материалов, топлива и энергии. Именно перерасход по этим статьям оказал особо сильное отрицательное влияние на снижение себестоимости продукции. По результатам общей оценки можно наметить дальнейшее направление углубления анализа для более полного и всестороннего выявления резервов экономии производственных ресурсов.
2.4. Анализ прямых материальных затрат
Наибольший удельный вес в себестоимости промышленной продукции занимают затраты на сырье и материалы. Общая сумма затрат, согласно схеме, показанной на рис. 4 зависит от объема производства продукции, ее структуры и изменения удельных затрат на отдельные изделия.
|
Прямые материальные затраты на производство продукции (МЗ) |
|||||||
| Объем производства товарной продукции | Структура товарной продукции | Уровень затрат на единицу продукции | |||||
| Расход сырья и материалов на единицу продукции | Средняя стоимость единицы сырья и материалов | ||||||
Рисунок 4. Блок-схема факторной системы прямых материальных затрат.
Расход на единицу продукции зависит от:
качества сырья и материалов;
замены одного вида материалов другим;
изменения рецептуры сырья;
техники, технологии и организации производства;
квалификации работников;
отходов сырья
Произведем расчет факторов первого порядка на прямых материальных затрат по данным предприятия «Белллегпром».
Факторы первого порядка – изменение объема, структуры и уровня материальных затрат на отдельные изделия.
Плановая величина прямых материальных затрат Mo отражается в плановых расчетах себестоимости продукции.
Используя
калькуляции
отдельных
изделий, путем
прямого пересчета
можно определить
величину прямых
материальных
затрат по плановым
нормам на фактический
выпуск продукции
при фактической
ее структуре
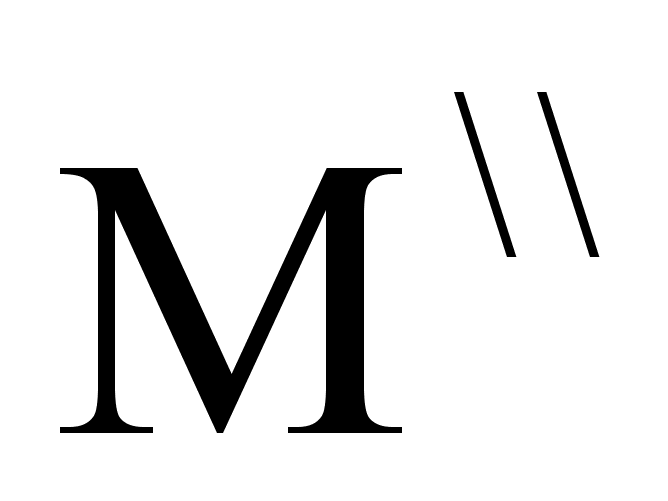 .
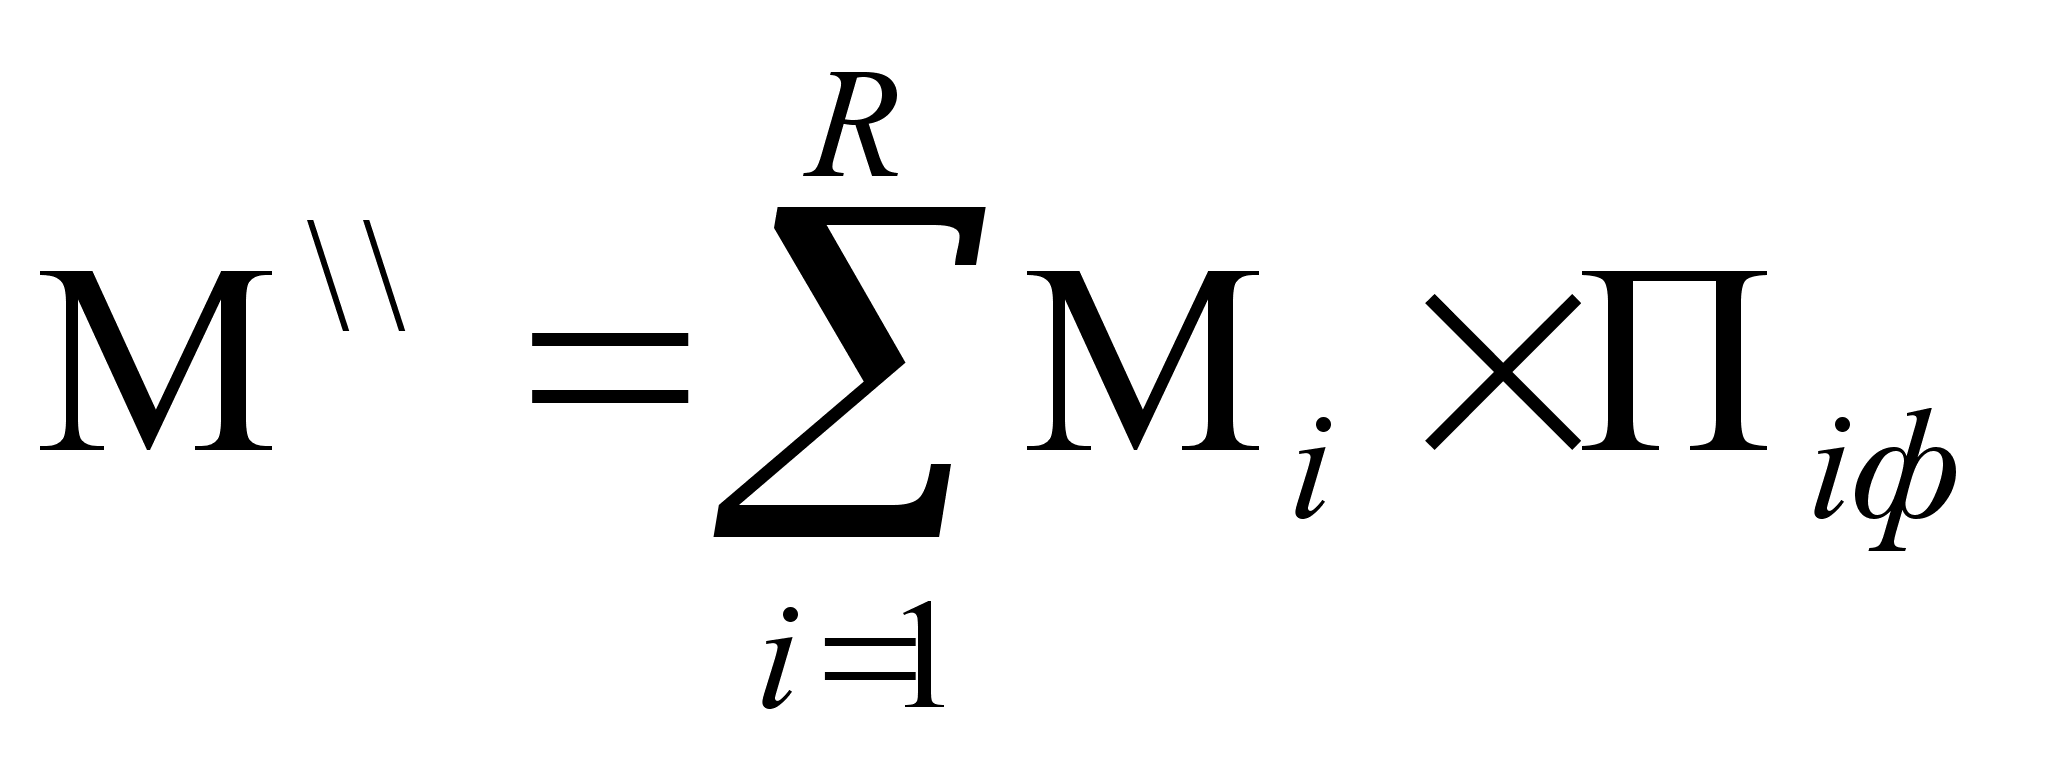 ,
где
 - плановая
норма расхода
материальных
ресурсов на
производство
единицы i-го
изделия;
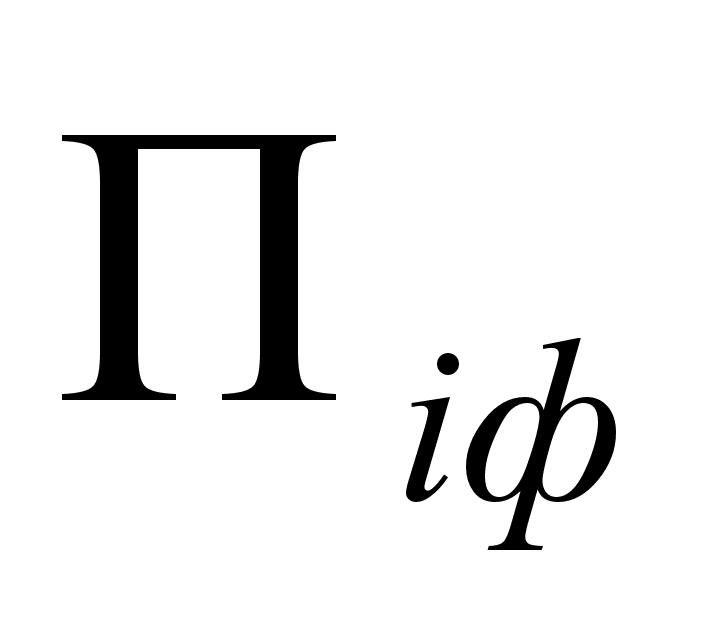 - фактический
выпуск i-го
изделия
R – количество изделий.
Фактическая
величина прямых
материальных
затрат
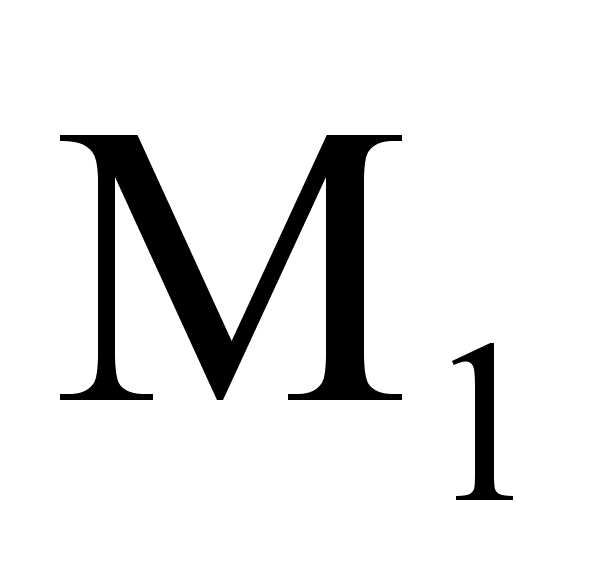 отражается
в сводных расчетах
себестоимости
товарного
выпуска, составляемых
на основании
журнала-ордера
№10.
Помимо
этого для
аналитических
расчетов привлекается
условная величина
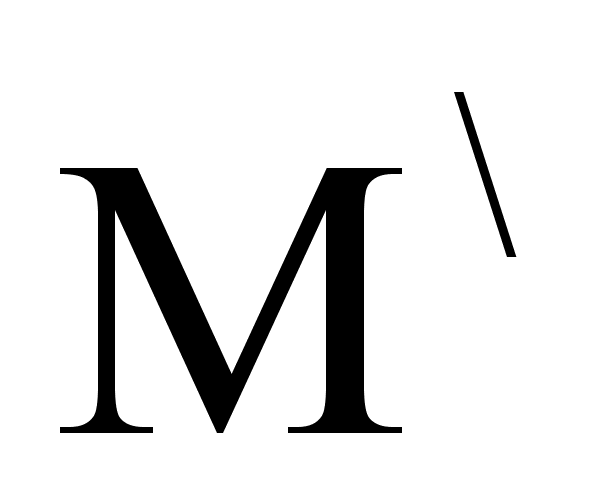 - прямые материальные
затраты по
плановым нормам
на фактически
выпущенную
продукцию при
плановой ее
структуре,
которая определяется
путем корректирования
плановых затрат
на индекс выполнения
плана по объему
выпущенной
продукции:
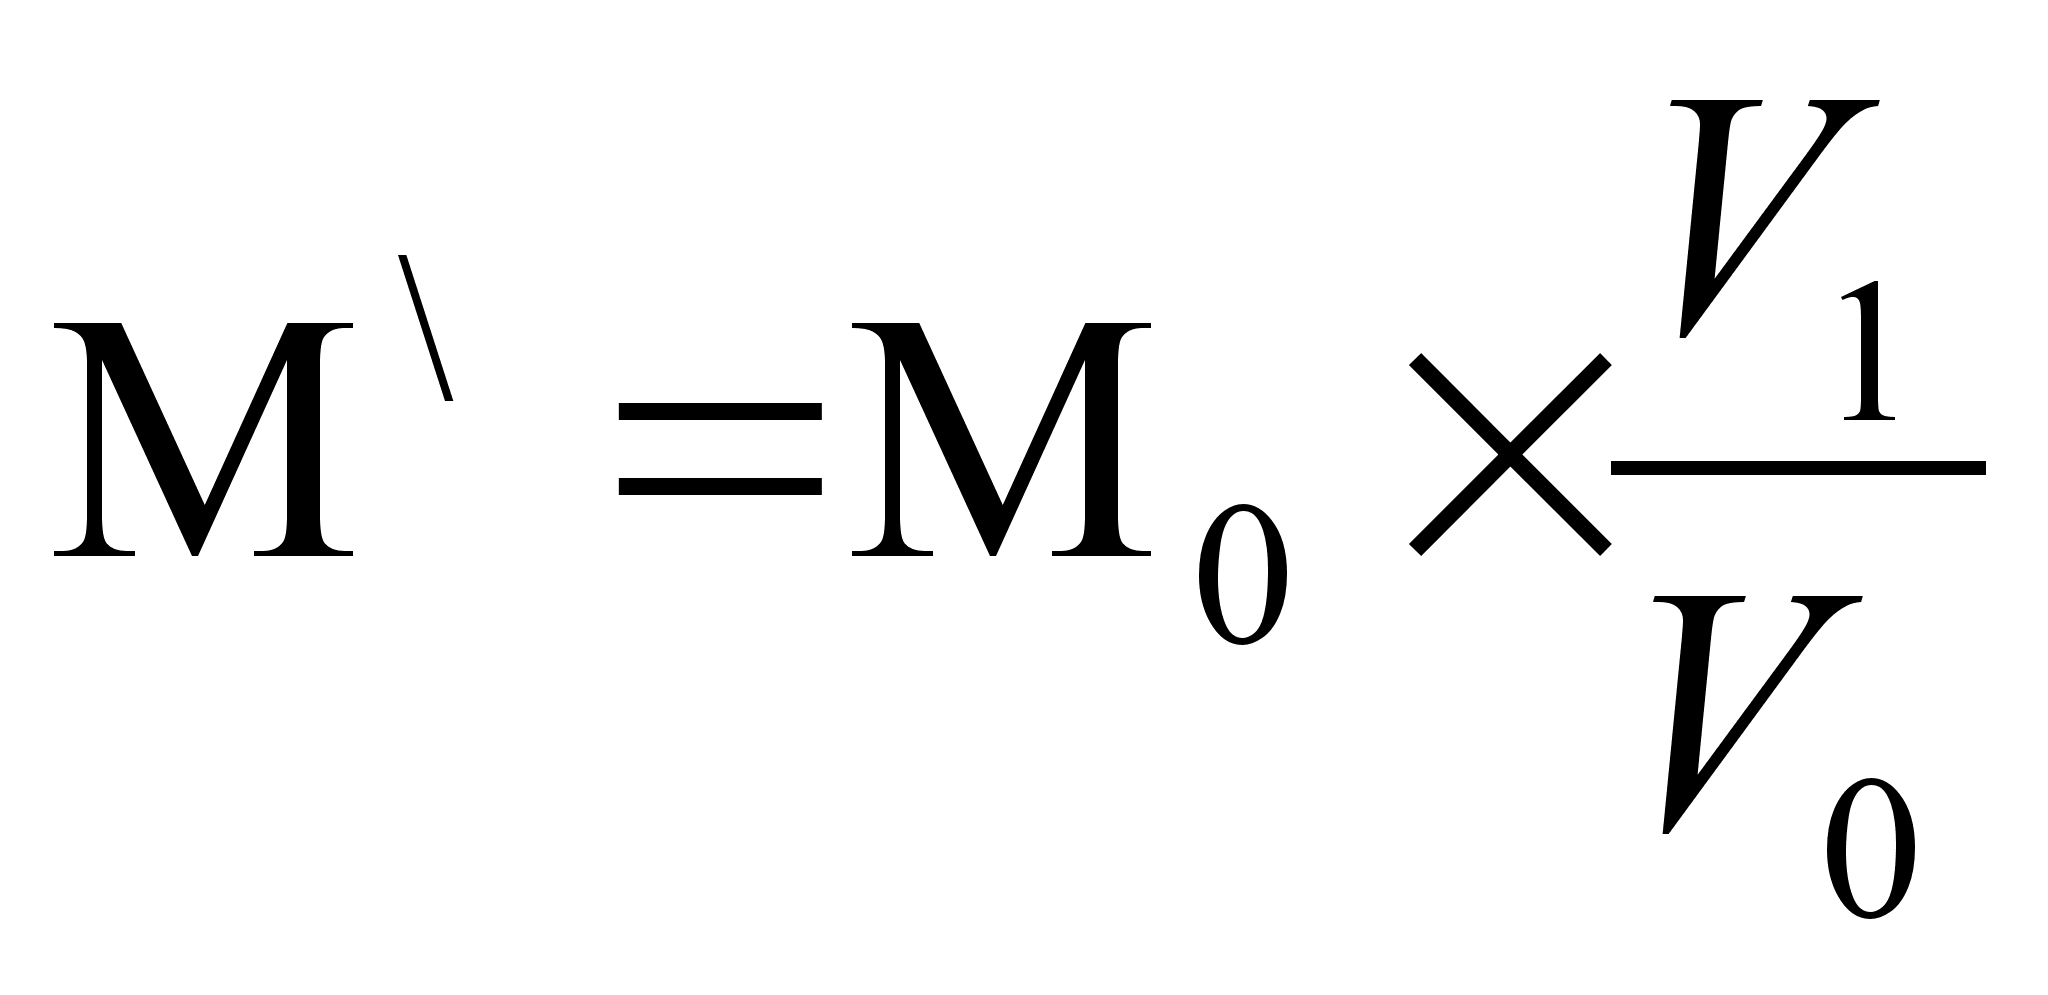 ,
где
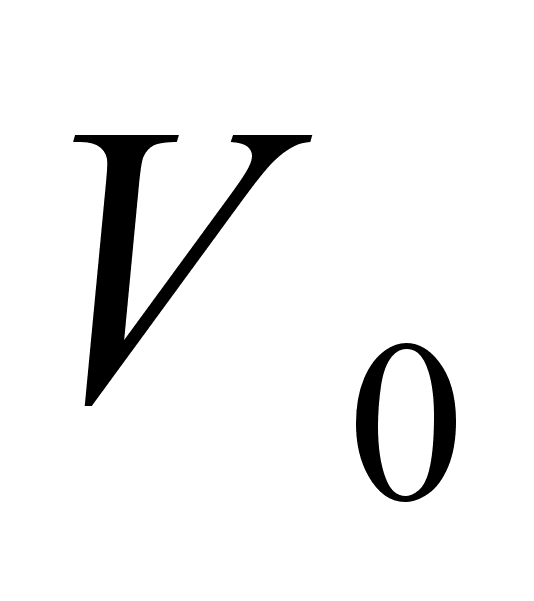 ,
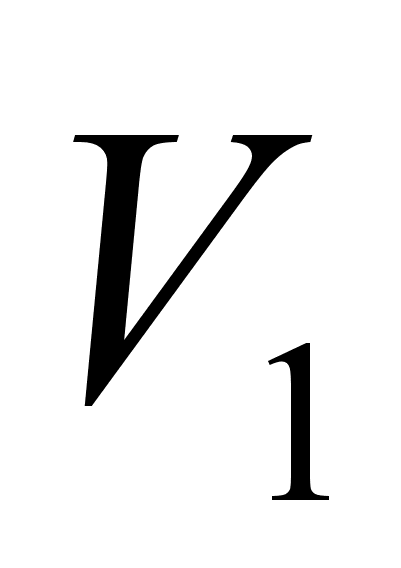 - объемы выпущенной
продукции по
плану и в фактически
сопоставимых
ценах.
В нашем примере план по производству продукции выполнен на 109,08%, следовательно, величина прямых материальных затрат по плановым нормам на фактически выпущенную продукцию при соблюдении ее структуры 2002 года составит 779922 тыс. руб. ((715000X109,08)/100).
Для расчета отклонений составляется таблица расчета влияния факторов на изменение прямых материальных затрат.
Таблица 13
| Показатель |
По плану
|
По 2002 году на фактич. выпущ. продукцию при плановой ее структ-ре
|
По 2002г. на фактич. выпущ. продукцию при факт-ой ее структ-ре
|
Фактически за 2003г.
|
Отклонение от 2002г |
|||
|
Всего
|
В том числе за счет изменений | |||||||
|
Объема выпущ. прод-ии
|
Структуры продукции
|
Уровня затрат на отдельн. изделия
|
||||||
| A | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Прямые материальные затраты, тыс. руб. | 715000 |
779922 |
643959 |
729090 |
14090 |
64922 |
-135963 |
85137 |
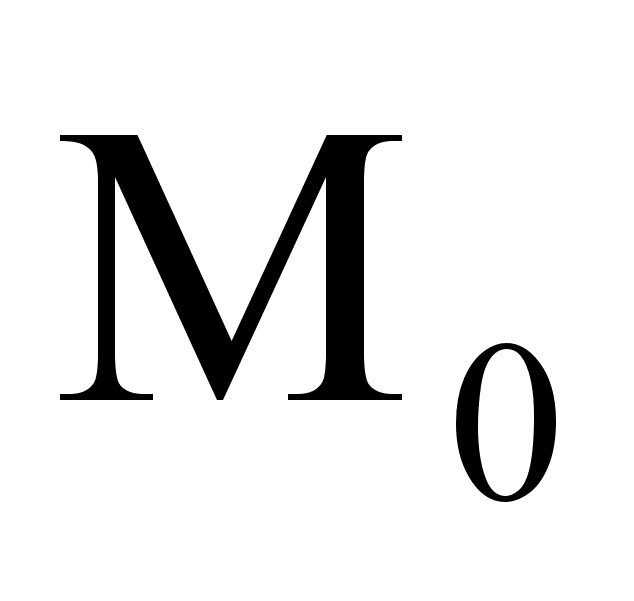


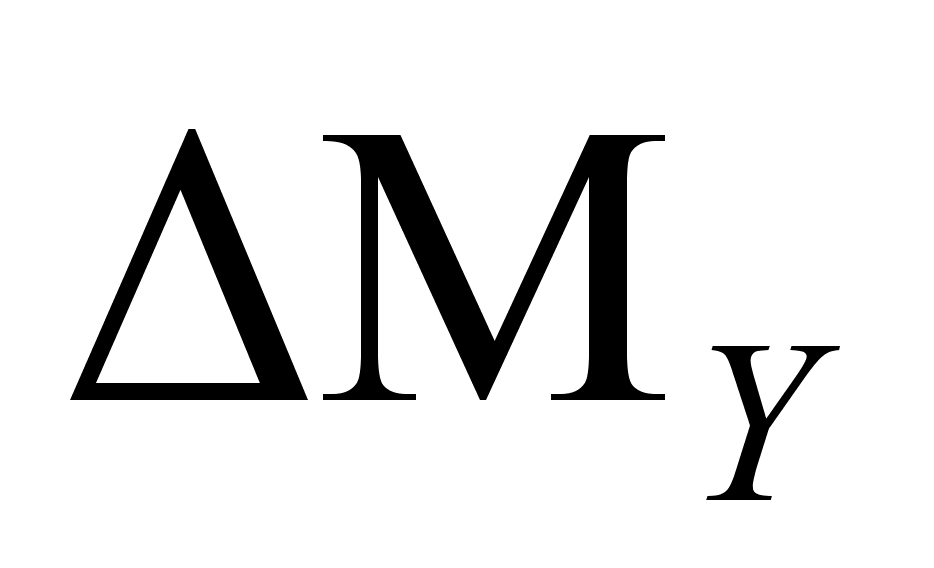
Отклонение
от 2002 года
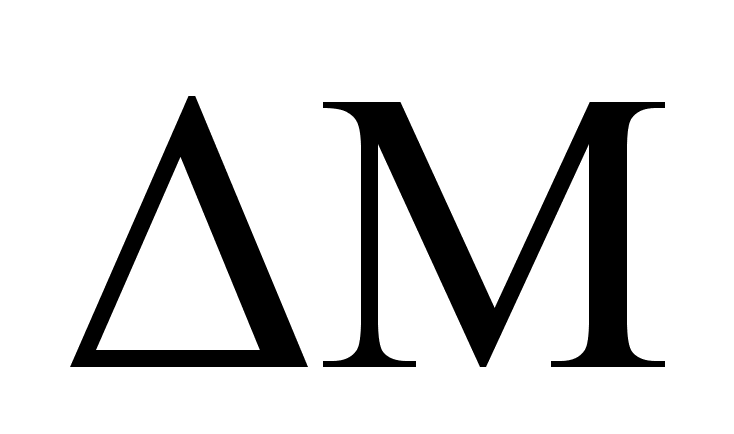 считаем по
формуле:
=
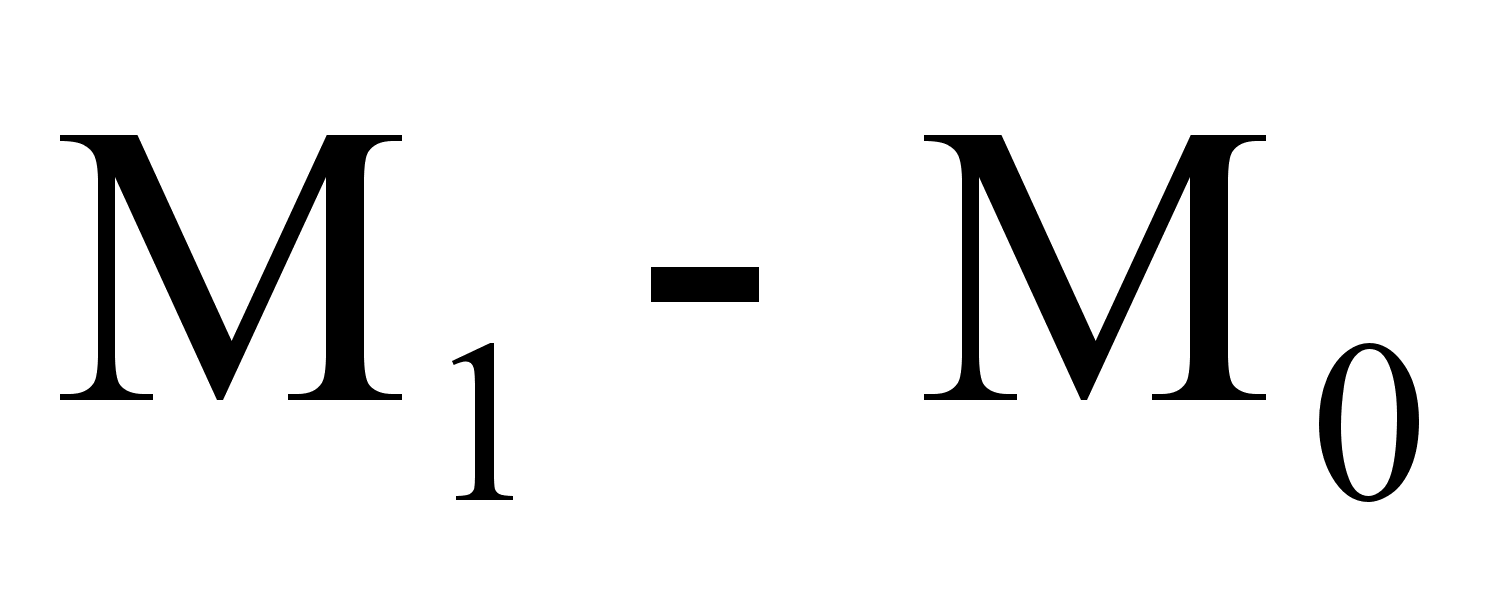
В нашем
случае
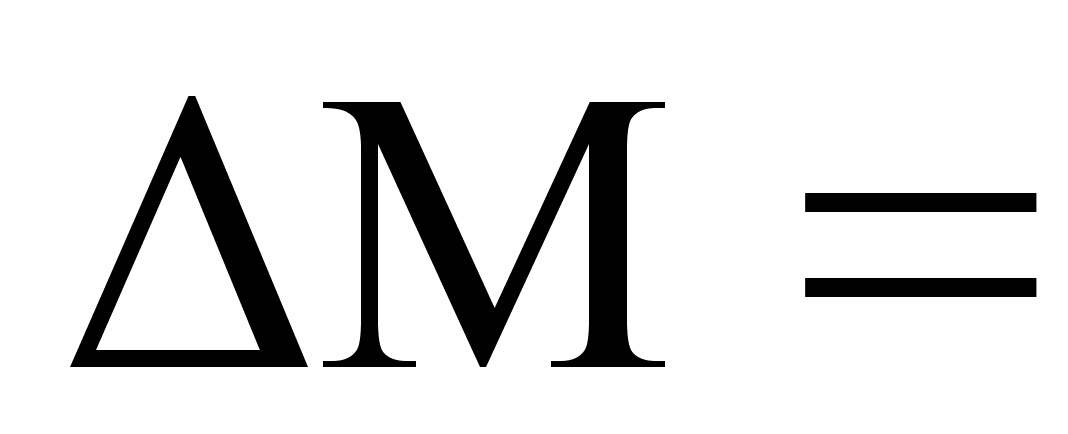 729090-715000
= 14090 тыс. руб.
Далее рассчитываем отклонение от плана года за счет изменения:
объема выпущенной продукции
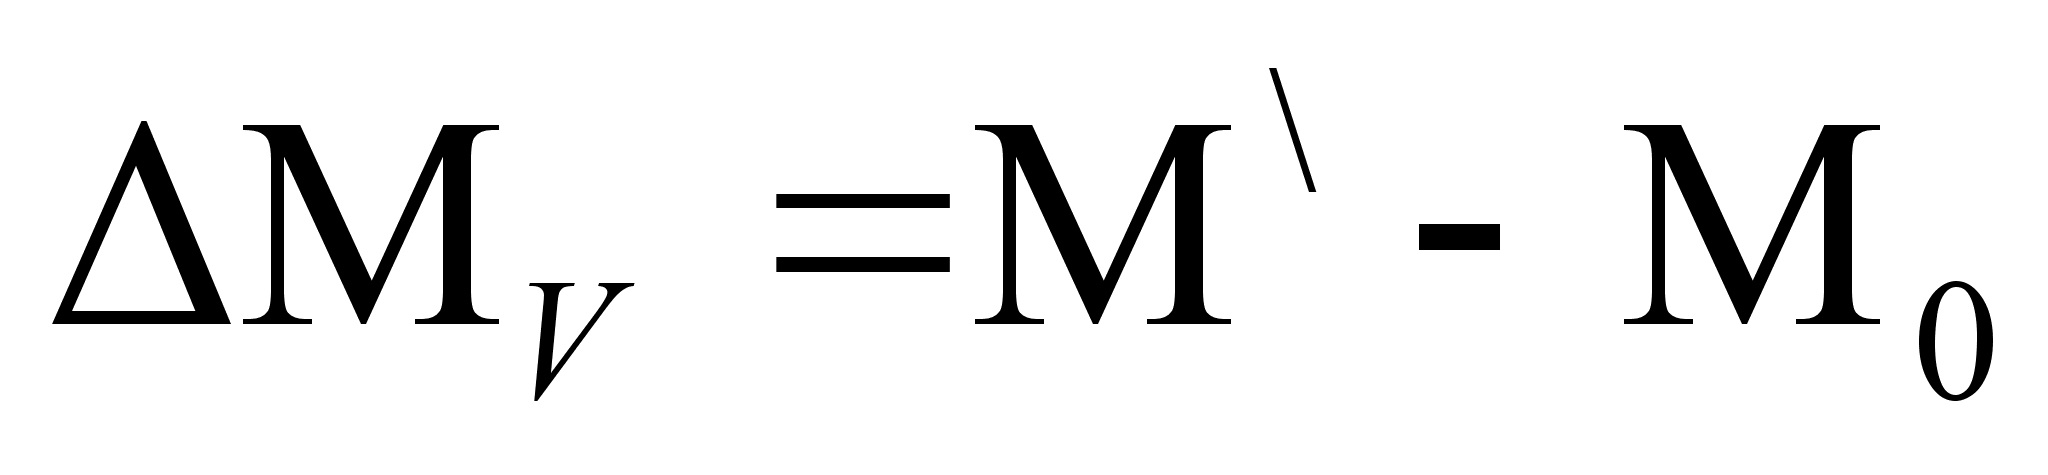 = 779922 – 715000 = 64922 тыс.
руб.
структуры продукции
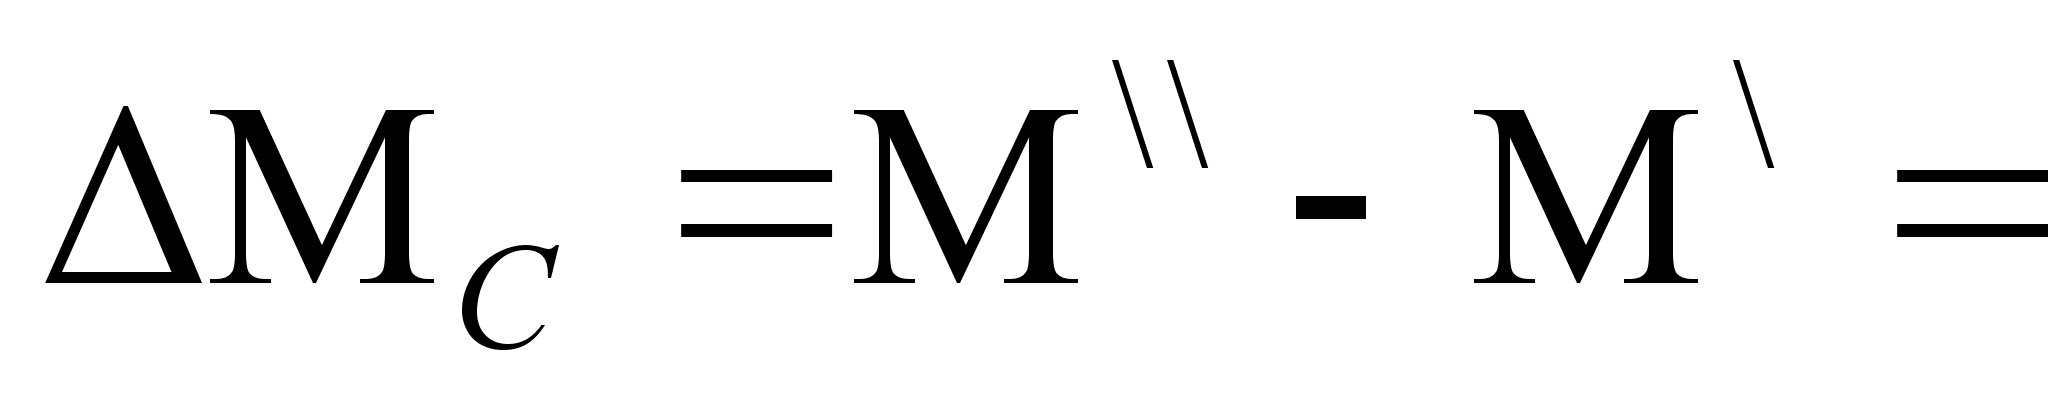 643959 – 779922 = -135963 тыс.
руб.
3)
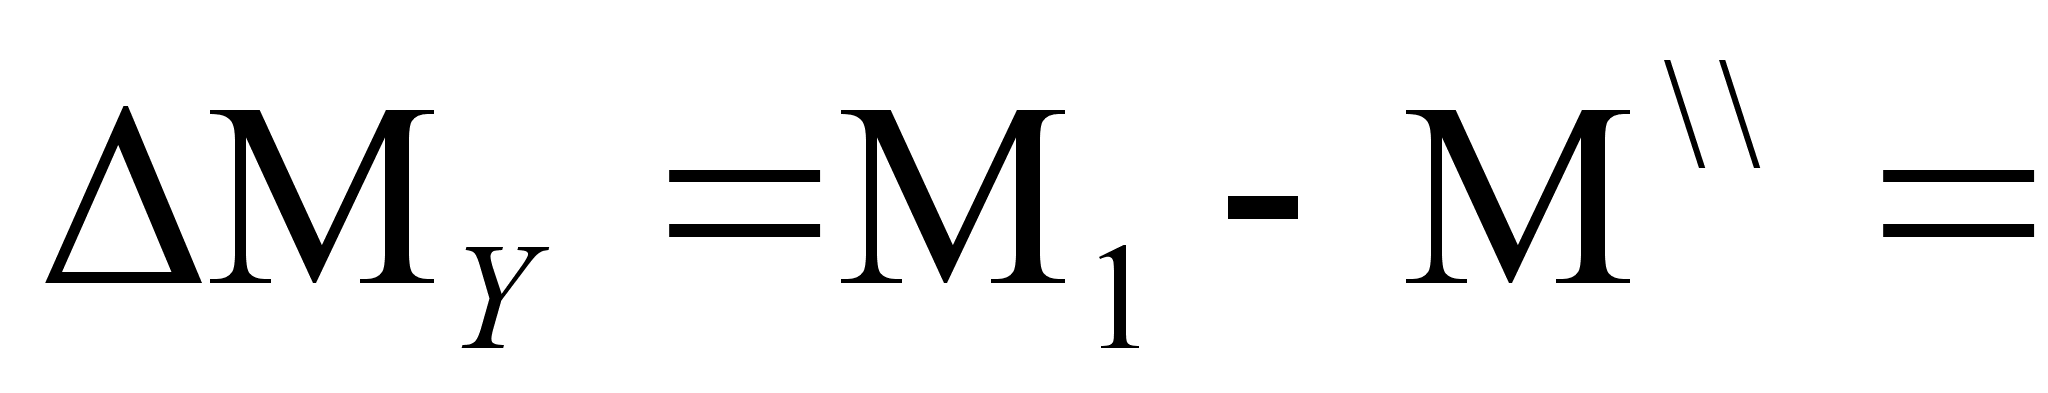 729090 – 643959 = 85137 тыс. руб.
Таким образом данные таблицы 13 свидетельствуют о том, что на предприятии «Беллегпром» был допущен перерасход прямых материальных затрат на 14090 тыс. руб. Увеличение этих затрат на 64922 тыс. руб. произошло в результате роста производства.
Наибольшее влияние на увеличение общей суммы прямых материальных затрат оказал рост уровня затрат на отдельные изделия, в связи с чем затраты возросли на 85137 тыс. руб.
3. Резервы снижения себестоимости
Решающим условием снижения себестоимости служит непрерывный технический прогресс. Внедрение новой техники, комплексная механизация и автоматизация производственных процессов, совершенствование технологии, внедрение прогрессивных видов материалов позволяют значительно снизить себестоимость продукции.
Серьезным резервом снижения себестоимости продукции является расширение специализации и кооперирования. На специализированных предприятиях с массово-поточным производством себестоимость продукции значительно ниже, чем на предприятиях, вырабатывающих эту же продукцию в небольших количествах. Развитие специализации требует установления и наиболее рациональных кооперированных связей между предприятиями.
Снижение себестоимости продукции обеспечивается прежде всего за счет повышения производительности труда. С ростом производительности труда сокращаются затраты труда в расчете на единицу продукции, а следовательно, уменьшается и удельный вес заработной платы в структуре себестоимости.
Успех борьбы за снижение себестоимости решает прежде всего рост производительности труда рабочих, обеспечивающий в определенных условиях экономию на заработной плате. Рассмотрим, в каких условиях при росте производительности труда на предприятиях снижаются затраты на заработную плату рабочих. Увеличение выработки продукции на одного рабочего может быть достигнуто за счет осуществления организационно-технических мероприятий, благодаря чему изменяются, как правило, нормы выработки и соответственно им расценки за выполняемые работы. Увеличение выработки может произойти и за счет перевыполнения установленных норм выработки без проведения организационно-технических мероприятий. Нормы выработки и расценки в этих условиях, как правило, не изменяются.
Во втором случае, когда установленные нормы выработки и расценки не изменяются, величина затрат на заработную плату рабочих в себестоимости единицы продукции не уменьшается. Но с ростом производительности труда увеличивается объем производства, что приводит к экономии по другим статьям расходов, в частности сокращаются расходы по обслуживанию производства и управлению. Происходит это потому, что в цеховых расходах значительная часть затрат (а в общезаводских почти полностью) - условно-постоянные расходы (амортизация оборудования, содержание зданий, содержание цехового и общезаводского аппарата и другие расходы), не зависящие от степени выполнения плана производства. Это значит, что их общая сумма не изменяется или почти не изменяется в зависимости от выполнения плана производства. Отсюда следует, что, чем больше выпуск продукции, тем меньше доля цеховых и общезаводских расходов в ее себестоимости.
С ростом объема выпуска продукции прибыль предприятия увеличивается не только за счет снижения себестоимости, но и вследствие увеличения количества выпускаемой продукции. Таким образом, чем больше объем производства, тем при прочих равных условиях больше сумма получаемой предприятием прибыли.
Важнейшее значение в борьбе за снижение себестоимости продукции имеет соблюдение строжайшего режима экономии на всех участках производственно-хозяйственной деятельности предприятия. Последовательное осуществление на предприятиях режима экономии проявляется прежде всего в уменьшении затрат материальных ресурсов на единицу продукции, сокращении расходов по обслуживанию производства и управлению, в ликвидации потерь от брака и других непроизводительных расходов.
Материальные затраты, как известно, в большинстве отраслей промышленности занимают большой удельный вес в структуре себестоимости продукции, поэтому даже незначительное сбережение сырья, материалов, топлива и энергии при производстве каждой единицы продукции в целом по предприятию дает крупный эффект.
Предприятие имеет возможность влиять на величину затрат материальных ресурсов, начиная с их заготовки. Сырье и материалы входят в себестоимость по цене их приобретения с учетом расходов на перевозку, поэтому правильный выбор поставщиков материалов влияет на себестоимость продукции. Важно обеспечить поступление материалов от таких поставщиков, которые находятся на небольшом расстоянии от предприятия, а также перевозить грузы наиболее дешевым видом транспорта. При заключении договоров на поставку материальных ресурсов необходимо заказывать такие материалы, которые по своим размерам и качеству точно соответствуют плановой спецификации на материалы, стремиться использовать более дешевые материалы, не снижая в то же время качества продукции.
Основным условием снижения затрат сырья и материалов на производство единицы продукции является улучшение конструкций изделий и совершенствование технологии производства, использование прогрессивных видов материалов, внедрение технически обоснованных норм расходов материальных ценностей.
Резервы сокращения затрат устанавливаются по каждой статье расходов за счет конкретных организационно-технических мероприятий (внедрение новой более прогрессивной техники и технологии производства, улучшение организации труда и др.), которые будут способствовать экономии заработной платы, сырья, материалов, энергии и т. д. Экономию затрат по оплате труда (РЗП) в результате внедрения организационно-технических мероприятий можно рассчитать, умножив разность между трудоемкостью изделий до внедрения (ТЕ0) и после внедрения (ТЕ1) соответствующих мероприятий на планируемый уровень среднечасовой оплаты труда (ОТ) и на количество планируемых к выпуску изделий (ВП0):
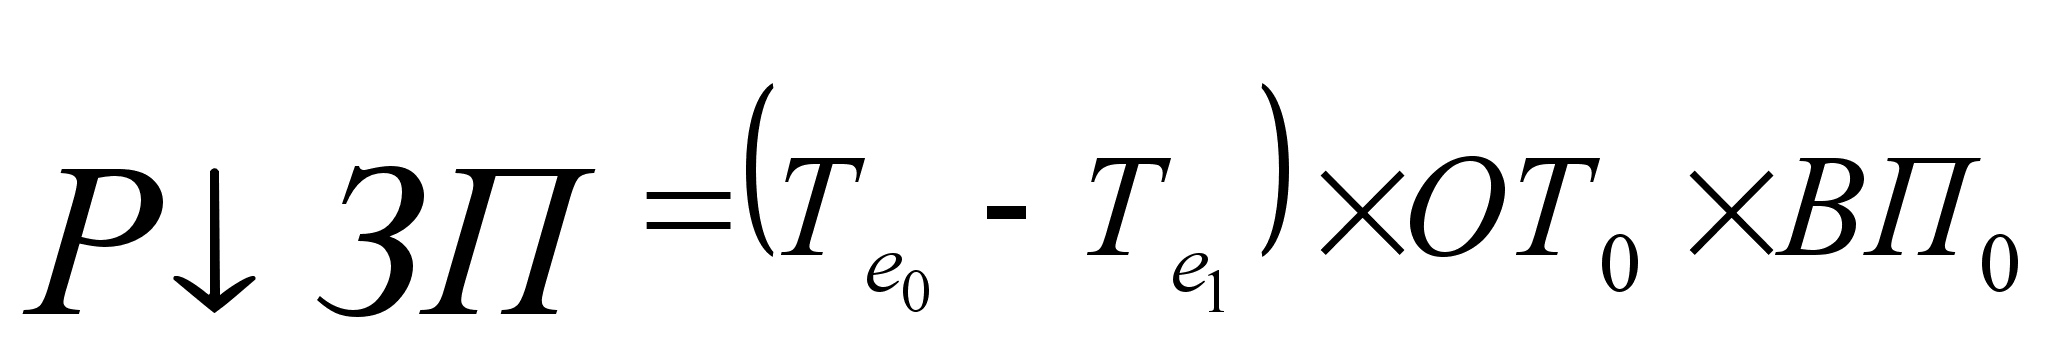
Резерв снижения материальных затрат (РМЗ) на производство запланированного выпуска продукции за счет внедрения новых технологий и других оргтехмероприятий можно определить следующим образом: