Анализ себестоимости промышленной продукции и резервы ее снижения
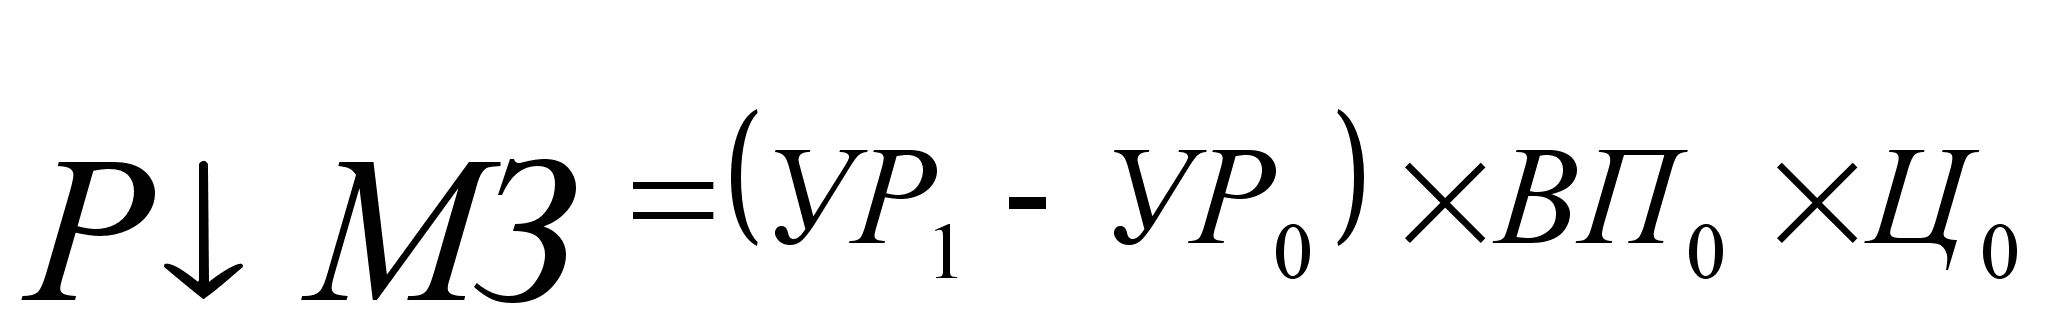
УР0, УР1 — расход материалов на единицу продукции соответственно до и после внедрения организационно-технических мероприятий;
Ц0 — плановые цены на материалы.
Резерв сокращения расходов на содержание основных средств за счет реализации, передачи в долгосрочную аренду и списания ненужных, лишних, неиспользуемых зданий, машин, оборудования (РОПФ) определяется умножением первоначальной их стоимости на норму амортизации (NА):
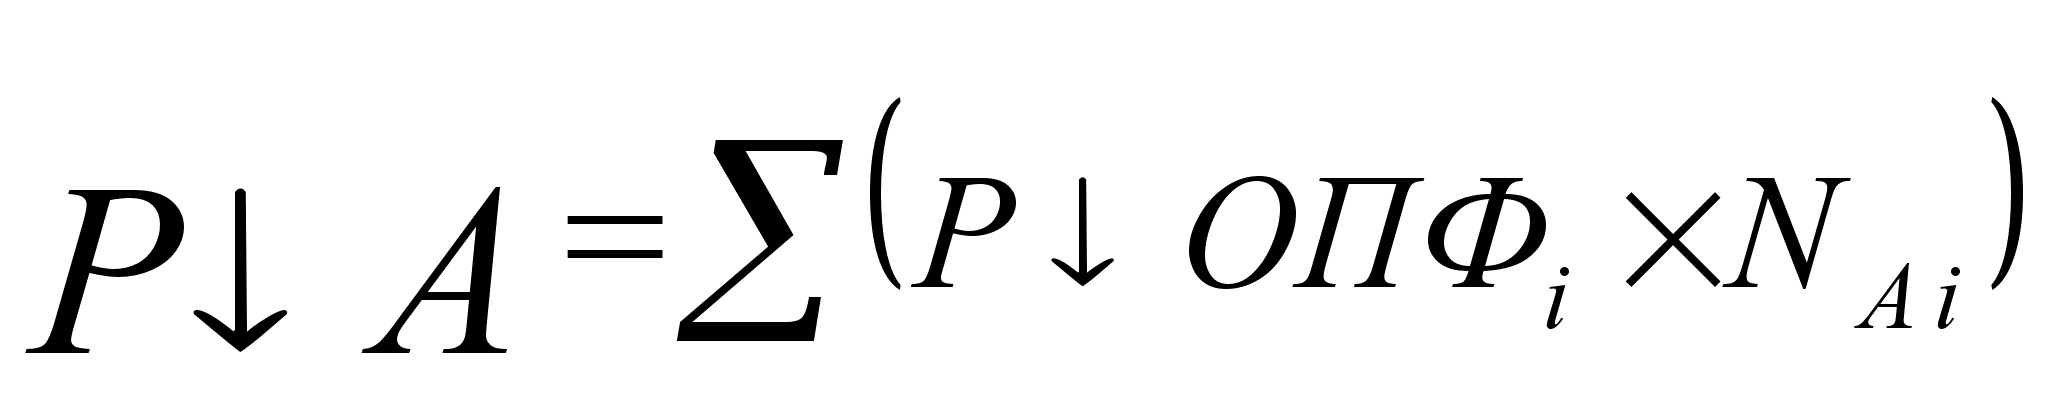
Резервы экономии накладных расходов выявляются на основе их факторного анализа по каждой статье затрат за счет разумного сокращения аппарата управления, экономного использования средств на командировки, почтово-телеграфные и канцелярские расходы, сокращения потерь от порчи материалов и готовой продукции, оплаты простоев и др.
Дополнительные затраты на освоение резервов увеличения производства продукции подсчитываются отдельно по каждому его виду. Это в основном зарплата за дополнительный выпуск продукции, расход сырья, материалов, энергии и прочих переменных расходов, которые изменяются пропорционально объему производства продукции.
На РУП «Беллегпром» планируется к внедрению компьютерная линия для автоматической сборки основных узлов станков. В настоящее время трудоемкость этой операции составляет 3,8 человеко-часа на изделие. После совершенствования технологии сборки трудоемкость на одно изделие должна составить 1,96 человеко – час. Это приведет к снижению себестоимости изделия по статье зарплата.
В результате внедрения этого мероприятия ожидаемый экономический эффект составит:
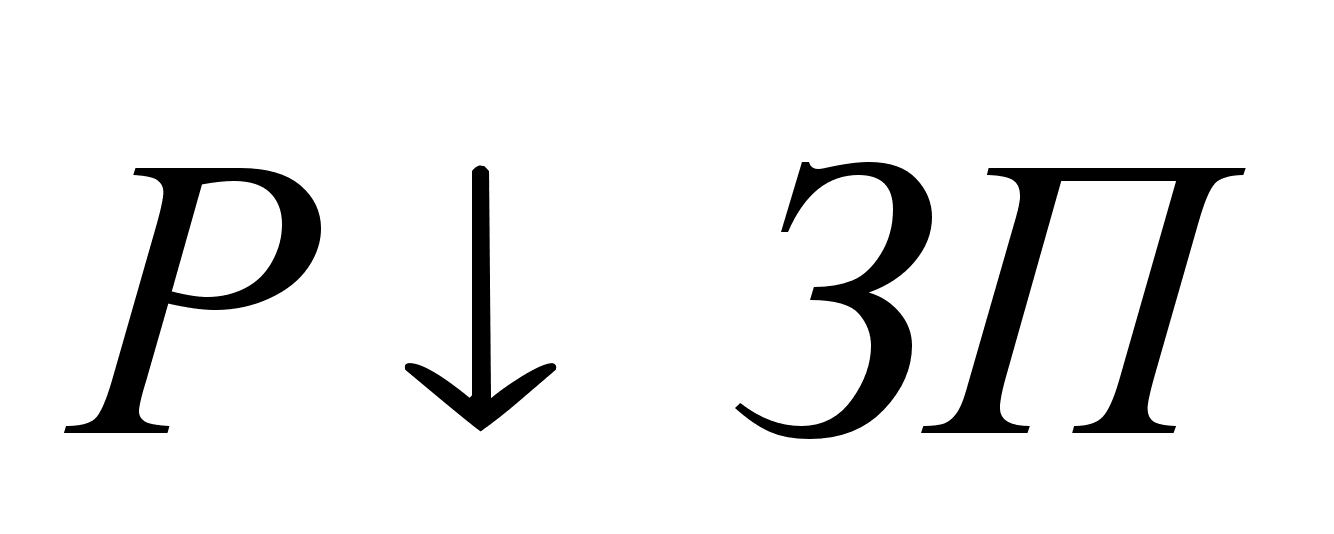 =
(3,8-1,96)*1008*3000 = 5564160 руб.
где:
1008 – планируемая часовая тарифная ставка;
3000 – плановый объём производства станков.
Сумма экономии увеличится на процент отчислений от фонда оплаты труда, включаемых в себестоимость продукции (отчисления в фонд социальной защиты населения, чрезвычайный налог и др.).
5564160*35% = 1947456 руб.
5564160*5% = 278208 руб.
Резерв снижения материальных затрат на производство запланированного выпуска продукции за счет внедрения новых технологий и других оргтехмероприятий можно определить следующим образом:
За счет внедрения этого же мероприятия (компьютерная линия для автоматической сборки основных узлов станков) снизится расход материала на изделие на 3,5%.
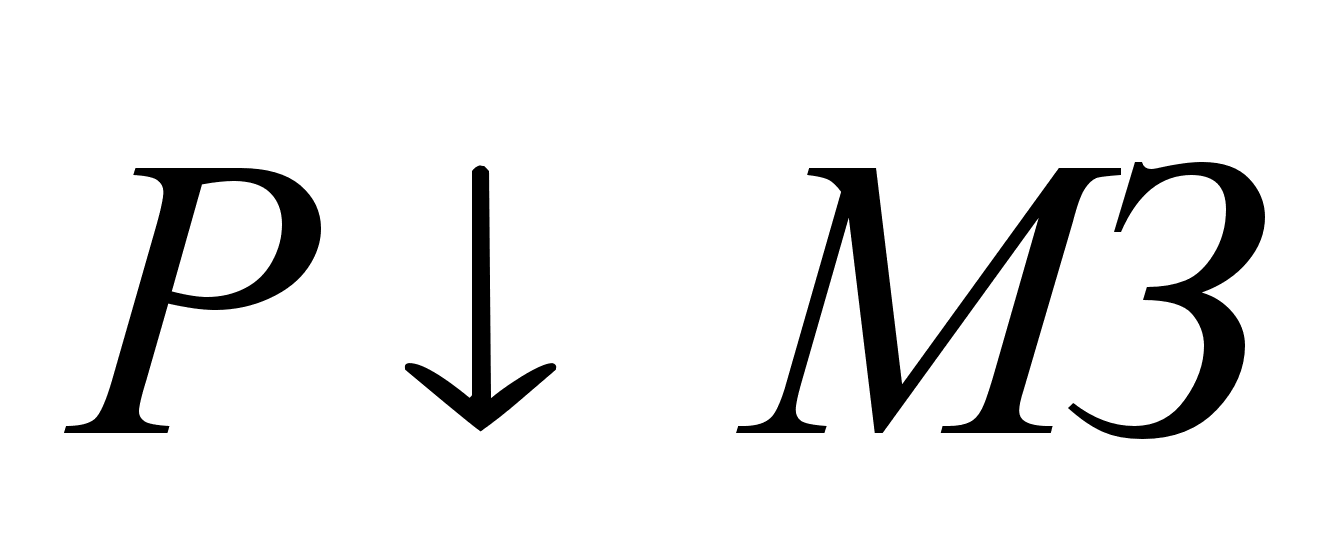 =
(15,301-14,77)*3000*29850 = 47551050 руб.
15,301– расход материала на единицу продукции.
29850 – плановая цена на материалы
Резерв сокращения расходов на содержание основных средств за счет реализации, консервации, передачи в долгосрочную аренду и списания ненужных, лишних, неиспользуемых зданий, машин и оборудования определяется умножением первоначальной их стоимости на норму амортизации:
Планируемое совершенствование технологии сборки приведет к увеличению расходов на содержание основных средств в виде амортизационных отчислений на вновь приобретенную компьютерную установку:
8430000*9,5% = 800850 руб.
где:
8430000 - балансовая стоимость компьютерной установки;
9,5% - годовая норма амортизационных отчислений.
Затем определяется общий резерв снижения себестоимости продукции:
РС = Св – Сф где,
РС – резерв снижения себестоимости продукции;
Св,Сф – соответственно возможный и фактический уровень себестоимости изделия.
По данным анализируемого предприятия резерв снижения затрат на производство выглядит следующим образом:
Фактическая себестоимость продукции – 845214 тыс. руб.
Планируемая себестоимость:
845214 - 5564 –1948 – 278+ 801 – 47551= 790674 тыс. руб.
РС = 845214-790674 = 54540 тыс. руб.
Таким образом, если будет выполнена программа по закупке компьютерной установки, то предприятие РУП «Беллегпром» будет иметь возможность снизить себестоимость выпускаемой продукции на 54540 тыс. руб., что является достаточно значимым резервом для снижения себестоимости продукции.
ЗАКЛЮЧЕНИЕ
Данная курсовая работа показывает важность и необходимость применения анализа себестоимости в деятельности предприятия. Современное состояние анализа можно охарактеризовать, как довольно основательно разработанную в теоретическом плане науку. Ряд методик используется в управлении производством на разных уровнях.
Важнейшим показателем, характеризующим работу промышленного предприятия, является себестоимость продукции. От ее уровня зависят финансовые результаты деятельности предприятия, темпы расширенного воспроизводства, финансовое состояние хозяйствующих субъектов.
Анализ себестоимости
продукции,
работ, услуг
имеет исключительно
важное значение.
Он позволяет
выяснить тенденции
изменения
данного показателя,
выполнение
плана по его
уровню, определить
влияние факторов
на его прирост
и на этой основе
дать оценку
работы предприятия
по использованию
возможностей
и установить
резервы
снижения
себестоимости
продукции.
На основании теоретических и практических разработок, вместивших в себе обширный труд ученых, разрабатывавших эту проблему, и изложенных в данной курсовой работе, можно сделать некоторые выводы.
Себестоимость продукции — один из основных показателей, характеризующий уровень организационно-технического развития предприятий, качество, результаты деятельности, темпы расширенного воспроизводства, финансовое состояние хозяйствующих субъектов.
Перспективы развития анализа в теоретическом и практическом направлении тесно связаны с развитием смежных наук, в первую очередь математики, статистики, бухгалтерского учета и др.
Анализ себестоимости по статьям затрат дает возможность установить динамику отдельных статей и ее влияние на себестоимость продукции. Результат анализа позволяет видеть, под влиянием каких статей расходов сформировался тот или иной уровень себестоимости, в каких направлениях необходимо вести борьбу за снижение себестоимости.
Наиболее тщательно должны анализироваться непроизводительные расходы и потери. Только повседневный контроль таких расходов и потерь, оперативный анализ факторов, их обусловивших, помогут исключить нерациональные траты живого и овеществленного труда.
Соблюдение режима экономии повышает экономическую эффективность производства, увеличивает прибыль и расширяет возможности материального стимулирования.
Список использованной литературы
1.Савицкая Г.В. “Анализ хозяйственной деятельности предприятия” 5-е изд., - Минск: ООО «Новое знание», 2001.
2. Ковалев В.В. Волкова О.Н. «Анализ хозяйственной деятельности»— Москва: ПБОЮЛ, 2000.
3. Савицкая Г.В. Анализ хозяйственной деятельности промышленного предприятия.— Минск: «Экоперспектива», 1998.
4. Самборский В.И., Грищенко Н.А. «Анализ хозяйственной деятельности в бюджетных и научных учреждениях»: Учебник.— Москва: «Финансы и статистика», 1999.
5. Баканов И. Т., Шеремет А. Д. «Теория анализа хозяйственной деятельности», учебник, 4-е издание.— Москва: «Финансы и статистика», 1997.