Економіко-статистичний аналіз продуктивності праці в тваринництві
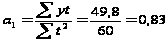 люд-год.
на 1ц
Таблиця 2.8 – Розрахунок параметрів для аналітичного вирівнювання ряду динаміки затрат праці на 1 ц приросту ВРХ (люд-год) в ДП "СП ім. А.В. Трофімова»
| Рік | у | Порядковий номер року від умовного початку,t | Розрахункові параметри | Вирівняна | Відхилення фактичної від вирівняної | Квадрат відхилення | |
| у*t | t2 | ||||||
| 1999 | 43,60 | -4,00 | -174,40 | 16,00 | 43,91 | -0,31 | 0,098 |
| 2000 | 37,40 | -3,00 | -112,20 | 9,00 | 44,74 | -7,34 | 53,925 |
| 2001 | 36,90 | -2,00 | -73,80 | 4,00 | 45,57 | -8,67 | 75,227 |
| 2002 | 44,90 | -1,00 | -44,90 | 1,00 | 46,40 | -1,50 | 2,260 |
| 2003 | 63,70 | 0,00 | 0,00 | 0,00 | 47,23 | 16,47 | 271,151 |
| 2004 | 67,70 | 1,00 | 67,70 | 1,00 | 48,06 | 19,64 | 385,599 |
| 2005 | 45,00 | 2,00 | 90,00 | 4,00 | 48,89 | -3,89 | 15,158 |
| 2006 | 46,20 | 3,00 | 138,60 | 9,00 | 49,72 | -3,52 | 12,414 |
| 2007 | 39,70 | 4,00 | 158,80 | 16,00 | 50,55 | -10,85 | 117,795 |
| Разом | 425,10 | 0,00 | 49,80 | 60,00 | 425,10 | 0,00 | 933,626 |
Рівняння лінійного тренду матиме вигляд:
 47,23+
0,83* t.
Параметр
 дорівнює вирівняним
затратам праці
для центрального
та динамічного
ряду року, взятого
за початок
відліку. У
досліджуваному
нами періоді
- це вирівняна
врожайність
для 2003 року, для
якого t
= 0. Цей параметр
також є середнім
рівнем ряду
динаміки.
 =
 =
 =47,23
люд-год.
Коефіцієнт
регресії
 =0,83
люд-год. за рік
додатній, що
характеризує
середнє щорічне
збільшення
затрат праці
на вказану
величину.
Підставляючи
в рівняння
порядковий
номер кожного
року, дістанемо
вирівняні
значення затрат
праці:
для 1999 р.
 = 47,23+ 0,83* (-4) =43,91 люд-год.,
для 2000 р.
= 47,23+ 0,83* (-3) =44,74 люд-год.,
і т. д.
Для того, щоб оцінити ступінь наближення одержаного лінійного тренду до фактичних даних, треба визначити показники варіації.
Залишкове середнє квадратичне відхилення становитиме:
σ=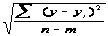 ,
σ=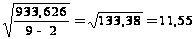 люд-год.
Коефіцієнт
варіації
(квадратичний):
 * 100%,
11,55
Vσ = * 100% =24,45 %
47,23
Середні коливання затрат праці на 1ц приросту ВРХ навколо прямої тренду становить 11,55 люд-год.. або 24,45% відносно загальної середньої, що слід розцінювати як середню варіацію. Отже, простежується тенденція до збільшення затрат праці за останні роки.
Здійснимо аналітичне вирівнювання за допомогою комп’ютерної програми Excel використовуючи вихідні дані таблиці 2.9
Таблиця 2.9 – Вихідні дані
| Рік | у | Порядковий номер року | Квадрат порядкового номеру року |
| 1999 | 43,60 | 1,00 | 1,00 |
| 2000 | 37,40 | 2,00 | 4,00 |
| 2001 | 36,90 | 3,00 | 9,00 |
| 2002 | 44,90 | 4,00 | 16,00 |
| 2003 | 63,70 | 5,00 | 25,00 |
| 2004 | 67,70 | 6,00 | 36,00 |
| 2005 | 45,00 | 7,00 | 49,00 |
| 2006 | 46,20 | 8,00 | 64,00 |
| 2007 | 39,70 | 9,00 | 81,00 |
| Разом | 425,10 | 45,00 | 285,00 |
За допомогою вихідних даних знайдемо таблицю 2.10 – „Линейная регрессия”, в якій наведені параметри прямолінійного тренду, показники його точності, надійності і адекватності вихідним даним. (Додаток А)
За даними
таблиці – параметри
лінійного
тренду знайдемо
в рядах У-пересечение
та переменная
 :
 =43,08333, а
 =0,83 (даний
параметр співпадає
з значенням
параметра за
даними попереднього
вирівнювання
), він свідчить
про те, що в
середньому
щороку затрати
праці змінювалися
на дану величину.
Лінійний тренд матиме вигляд:
Yt =43,08333 +0,83 t.
Статистичні критерії, наведені в таблиці "Вывод итогов", а саме параметр значимість F=0,595078, свідчить, що рівень надійності побудованої моделі становить 40,5%. Тобто, на 40,5% можна гарантувати надійність одержаної моделі.
Здійснимо вирівнювання за допомогою параболи другого порядку:
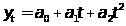 .
Вихідна інформаційна база в електронній таблиці Excel матиме вигляд(Додаток Б)
За даними даної таблиці – в графі "коэффициенты" знайдемо параметри моделі: а0 =24,71; а1 =10,85; а2 = -1,002
Модель розвитку показника середньодобового приросту живої маси свиней, що описується рівнянням параболи другого порядку, має вигляд:
Yt =24,71 + 10,85t –1,002t2
Рівень надійності моделі знайдемо за параметром "значимость F" (1 –0,26271)*100% =73,7%. Таким чином на 73,7% можна гарантувати адекватність одержаної моделі.
Значення параметрів характеризується наступним чином:
а =24,71
люд-год.
характеризує
вирівняний
рівень затрат
праці (при t=0);
а =10,85
люд-год.
характеризує
щорічне збільшення
затрат праці
в середньому
на дану величину;
а =
–1,002 характеризує
середнє щорічне
уповільнене
збільшення
затрат праці.
Для того, щоб віддати перевагу одній із одержаних моделей: лінійній або параболічній, треба порівняти значення F–критерію цих двох моделей.
Для лінійної моделі рівень надійності нижче, ніж для параболічної.
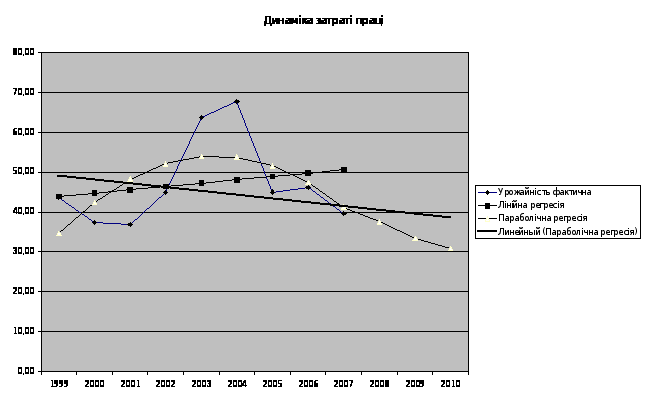
Таким чином, слід віддати перевагу параболічній моделі, яку обираємо як основну. За допомогою параболічної моделі здійснимо прогнозування середньодобового приросту живої маси свиней на три наступних роки за межами інтервалу часу досліджуваного ряду. Для цього в модель динаміки підставимо порядковий номер року, для якого здійснюється прогнозування: для 2008р. t=10, для 2009р. t=11, для 2010р. t=12:
Yt = 24,71 + 10,85 * 10 –1,002 * 102 = 37,5 люд-год.
Yt = 24,71 + 10,85 * 11 –1,002 * 112= 33,4 люд-год.
Yt = 24,71 + 10,85 * 12 –1,002 * 122= 30,8 люд-год.
Отже, до 2012 року очікуваний рівень затрат праці може знизиться до 30,8 люд-год.
Продемонструвати динаміку середньодобового приросту живої маси свиней ДП "СП ім. А.В. Трофімова" нам допоможе графік (Додаток В)
Він ілюструє виявленні тенденції. На графіку показаний інтервал прогнозу, де наводяться рівні на три наступних роки: 2008 – 2010.
2.4 Статистичний аналіз рівня продуктивності праці в динаміці за допомогою індексного методу
У статистиці виділяють трудовий та вартісний індекси продуктивності праці.
Для їх визначення скористаємося наступною таблицею.
Таблиця 2.12 Визначення індексів продуктивності праці у тваринництві
| Продукція | Дані | ||||||||||
| вихідні | розрахункові | ||||||||||
| Кількість продукції за період, тис.ц | затрати праці на 1ц за період, люд-год | порівняна ціна 1ц продукції | індивідуальні індекси продуктивності праці | затрати праці на всю продукцію за період, тис.люд-год. | вартість валової продукції за період, тис. люд-год | ||||||
| базисний | звітний | базисний | звітний | базисний | звітний | умовні | базисний | звітний | |||
| Приріст ВРХ | 333,0 | 300,0 | 45,0 | 39,7 | 664,70 | 1,13 | 14985,0 | 11910,0 | 13500,0 | 221345,1 | 199410,0 |
| молоко | 2154,00 | 2790,00 | 12,00 | 8,53 | 104,30 | 1,41 | 25848,0 | 23798,7 | 33480,0 | 224662,2 | 290997,0 |
| Разом | Х | Х | Х | Х | Х | Х | 40833,0 | 35708,7 | 46980,0 | 446007,3 | 490407,0 |
Обчислимо трудовий індекс продуктивності праці.
It = ∑t0q1/∑ t1q1,
де ∑t0q1 - умовні затрати праці,
∑ t1q1 – загальні затрати праці на всю продукцію звітного періоду.
It = 46980,0/35708,7=1,3156, або 131,56%
Отже, продуктивність праці у звітному році у порівнянні з базисним в середньому підвищилась на 31,56%
Різниця між чисельником і знаменником індексу, що складає 11271,3 люд-год. показує економію робочого часу, одержану в результаті зростання продуктивності праці.
Обчислимо вартісний індекс продуктивності праці.
Iw= (∑q1p0/∑T1) / (∑q0p0/∑T0)
де ∑q0p0 – загальна вартість валової продукції базисного періоду;
∑q1p0 - загальна умовна вартість валової продукції;
∑T1 – загальні затрати праці на всю продукцію звітного періоду
∑T0 - загальні затрати праці на всю продукцію базисного періоду.
Iw = (490407,0/ 35708,7) / (446007,3/ 40833,0) = 1,2573= 125,73%
Отже, продуктивність праці у звітному періоді у порівнянні з базисним підвищилась на 25,73%.
Трудовий та вартісний індекси дали різні числові значення зміни продуктивності праці. Це пояснюється тим, що індекси різні за своїм складом. Трудовий індекс є індексом постійного складу і характеризує зміну продуктивності праці внаслідок зміни затрат праці, а вартісний індекс є індексом змінного складу і характеризує зміну продуктивності праці внаслідок зміни двох факторів – затрат праці і структури виробленої продукції.
2.5 Статистичне групування господарств і застосування його при аналізі продуктивності праці в тваринництві
Основними методами статистичного дослідження є зведення і групування статистичних даних.
Статистичне групування – це поділ сукупності масових суспільних явищ на однорідні типові групи за істотними для них ознаками з метою всебічної характеристики їхнього стану, розвитку і взаємодії. Групування є основою для застосування інших методів аналізу. Воно виконується для більш глибокого аналізу даних.
Групування у нашому дослідженні проводиться серед 20 господарств Одеської області, серед яких розглядається досліджуване нами господарство ДП "СП ім. А.В. Трофімова".
Факторною ознакою ми обрали затрати праці на 1ц молока (отримуємо при діленні прямих затрат праці на надій від однієї корови), результативною - собівартість 1ц молока (отримуємо шляхом ділення витрат на виробництво молока на надій від однієї корови).
Таблиця 2.13. Показники продуктивності праці у тваринництві серед господарств Одеської області
| номер госп-ва | Господарство, район. | Надій від 1 корови, кг | Прямі затрати праці на отримання молочної продукції, люд-год | Затрати праці на 1ц молока, люд-год (х) | Виробничі витрати на виробництво молока,.грн. | Собівартість 1 ц молока, грн (у) |
| 1 | СП "Дружба народів", В.Михайлівський | 4500,00 | 8,90 | 1,98 | 112,70 | 25,04 |
| 2 | КСП "Промінь", Біляївський | 3800,00 | 9,10 | 2,39 | 130,00 | 34,21 |
| 3 | ВАТ "Комсомолець", Арцизький | 1740,00 | 13,20 | 7,59 | 81,20 | 46,67 |
| 4 | ДП "СП ім. А.В. Трофімова" Овідіопольський | 2790,00 | 8,53 | 3,06 | 177,90 | 63,76 |
| 5 | СТОВ ім. Мічуріна. Кодимський | 2188,00 | 18,40 | 8,41 | 153,20 | 70,02 |
| 6 | "Авангард-Д", Овідіопольський | 4583,00 | 9,10 | 1,99 | 142,00 | 30,98 |
| 7 | ВАТ "Мирний", Саратський | 2538,00 | 12,60 | 4,96 | 128,69 | 50,71 |
| 8 | ВАТ "Шлях Ілліча", Роздільнянський | 1870,00 | 10,60 | 5,67 | 73,40 | 39,25 |
| 9 | Агрофірма "Петродолинське", Овідіопольський | 3954,00 | 9,67 | 2,45 | 86,25 | 21,81 |
| 10 | СТВП "Побєда", Саратський | 2418,00 | 9,80 | 4,05 | 123,14 | 50,93 |
| 11 | ООО "Сузір'я" В.Михайлівський | 2136,00 | 16,40 | 7,68 | 189,88 | 88,90 |
| 12 | ДПДГ "Южний" Біляєвський | 2344,00 | 15,20 | 6,48 | 130,00 | 55,46 |
| 13 | СТОВ "Нива" Роздільнянський | 2032,00 | 17,63 | 8,68 | 101,70 | 50,05 |
| 14 | ПСПАФ "Краснопільська" Біляєвський | 1357,00 | 16,00 | 11,79 | 159,70 | 117,69 |
| 15 | ТОВ "Зоря" Татарбунарський | 3500,00 | 10,20 | 2,91 | 38,10 | 10,89 |
| 16 | ФГ "Дончук" Балтський | 1800,00 | 10,00 | 5,56 | 68,30 | 37,94 |
| 17 | ТОВ"Шаболат" Б.Дністровський | 2964,00 | 6,50 | 2,19 | 98,24 | 33,14 |
| 18 | Агрофірма "Дністровське", Арцизський | 2328,00 | 6,76 | 2,90 | 159,20 | 68,38 |
| 19 | Агрофірма "Мар'янівська" Ширяївський | 2039,00 | 6,54 | 3,21 | 61,68 | 30,25 |
| 20 | ТОВ "Правда" Іванівський | 2250,00 | 12,50 | 5,56 | 143,01 | 63,56 |
Побудуємо ранжирований ряд господарств за факторною ознакою, тобто розташуємо господарства в порядку зростання групувальної ознаки. Дані занесемо у таблицю 2.14
Таблиця 2.14 Ранжирований ряд господарств області за затратами праці на 1 ц. молока.
| номер госп-ва | Господарство, район. | Затрати праці на 1ц молока, люд-год (х) | Собівартість 1 ц молока, грн (у) | Надій від 1 корови, кг. | Прямі затрати праці на отримання молочної продукції, люд-год | Виробничі витрати на виробництво молока, грн. |
| 1 | СП "Дружба народів", В.Михайлівський | 1,98 | 25,04 | 4500,00 | 8,90 | 112,70 |
| 6 | "Авангард-Д", Овідіопольський | 1,99 | 30,98 | 4583,00 | 9,10 | 142,00 |
| 17 | ТОВ"Шаболат" Б.Дністровський | 2,19 | 33,14 | 2964,00 | 6,50 | 98,24 |
| 2 | КСП "Промінь", Біляївський | 2,39 | 34,21 | 3800,00 | 9,10 | 130,00 |
| 9 | Агрофірма "Петродолинське", Овідіопольський | 2,45 | 21,81 | 3954,00 | 9,67 | 86,25 |
| 18 | Агрофірма "Дністровське", Арцизський | 2,90 | 68,38 | 2328,00 | 6,76 | 159,20 |
| 15 | ТОВ "Зоря" Татарбунарський | 2,91 | 10,89 | 3500,00 | 10,20 | 38,10 |
| 4 | ДП "СП ім. А.В. Трофімова" Овідіопольський | 3,06 | 63,76 | 2790,00 | 8,53 | 177,90 |
| 19 | Агрофірма "Мар'янівська" Ширяївський | 3,21 | 30,25 | 2039,00 | 6,54 | 61,68 |
| 10 | СТВП "Побєда", Саратський | 4,05 | 50,93 | 2418,00 | 9,80 | 123,14 |
| 7 | ВАТ "Мирний", Саратський | 4,96 | 50,71 | 2538,00 | 12,60 | 128,69 |
| 16 | ФГ "Дончук" Балтський | 5,56 | 37,94 | 1800,00 | 10,00 | 68,30 |
| 20 | ТОВ "Правда" Іванівський | 5,56 | 63,56 | 2250,00 | 12,50 | 143,01 |
| 8 | ВАТ "Шлях Ілліча", Роздільнянський | 5,67 | 39,25 | 1870,00 | 10,60 | 73,40 |
| 12 | ДПДГ "Южний" Біляєвський | 6,48 | 55,46 | 2344,00 | 15,20 | 130,00 |
| 3 | ВАТ "Комсомолець", Арцизький | 7,59 | 46,67 | 1740,00 | 13,20 | 81,20 |
| 11 | ООО "Сузір'я" В.Михайлівський | 7,68 | 88,90 | 2136,00 | 16,40 | 189,88 |
| 5 | СТОВ ім. Мічуріна. Кодимський | 8,41 | 70,02 | 2188,00 | 18,40 | 153,20 |
| 13 | СТОВ "Нива" Роздільнянський | 8,68 | 50,05 | 2032,00 | 17,63 | 101,70 |
| 14 | ПСПАФ "Краснопільська" Біляєвський | 11,79 | 117,69 | 1357,00 | 16,00 | 159,70 |
У зв’язку з відносно невеликим розміром ранжированої сукупності створимо три групи (n = 3).
Визначимо розмір інтервалу і побудуємо ряд розподілу (таблиця 2.18.):
 ,
де:
 - максимальне
та мінімальне
значення групувальної
ознаки;
n – кількість груп.
У нашому дослідженні і = 3,27.
Таблиця 2.15 Інтервальний ряд розподілу господарств за затратами праці.
| Групи господарств за витратами на 1ц., грн | Число господарств у групі |
| 1,98-5,25 | 11 |
| 5,26-8,52 | 7 |
| 8,53-11,79 | 2 |
Побудуємо групову таблицю (таблицю 2.16.), підведемо підсумки групування.
Таблиця 2.16 Вплив затрат праці на собівартість 1 ц молока.
| Групи господарств за витратами на 1ц., грн | Число господарств у групі | Затрати праці на 1ц молока, люд-год | Собівартість 1 ц молока, грн | Надій від 1 корови, кг. | Прямі затрати праці на отримання молочної продукції, люд-год | Виробничі витрати на виробництво молока, грн. |
| 1,98-5,25 | 11 | 2,76 | 35,52 | 35414,00 | 97,70 | 1257,90 |
| 5,26-8,52 | 7 | 6,72 | 58,56 | 14328,00 | 96,30 | 838,99 |
| 8,53-11,79 | 2 | 9,92 | 77,13 | 3389,00 | 33,63 | 261,40 |
| Разом | 20 | Х | Х | 53131,00 | 227,63 | 2358,29 |
| В середньому | Х | 6,17 | 50,16 | Х | Х | Х |
Виходячи з даних таблиці, можна дійти висновку, що досліджуване господарство відноситься до першої групи, куди входять господарства з найменшими затратами праці на 1ц. молока. У другій та третій групі знаходяться господарства із вищими затратами праці на продукцію, а отже продуктивність праці, а як наслідок – і ефективність роботи цих господарств буде нижчою від першої групи.
Отож, можна дійти до висновку, що досліджуване підприємство Державного підприємства «Сільськогосподарського підприємства ім.А.В. Трофімова» займає одне з провідних місць по ефективності роботи господарства, оскільки при відносно незначних затратах праці ми отримуємо зниження собівартості, а отже продуктивність праці у господарстві є надзвичайно високою.
2.6 Застосування кореляційного методу в аналізі продуктивності праці в тваринництві
Кореляційний метод – метод, завдяки якому вивчаються та встановлюються зв’язки між явищами і процесами.
Факторною ознакою ми обрали затрати праці на 1ц молока, результативною - собівартість 1ц молока.
Таблиця 2.17. Вхiднi данi для проведення кореляційного аналізу
| Господарство, район. | Затрати праці на 1ц молока, люд-год (х) | Собівартість 1 ц молока, грн (у) |
| СП "Дружба народів", В.Михайлівський | 1,98 | 25,04 |
| "Авангард-Д", Овідіопольський | 1,99 | 34,21 |
| ТОВ"Шаболат" Б.Дністровський | 2,19 | 46,67 |
| КСП "Промінь", Біляївський | 2,39 | 63,76 |
| Агрофірма "Петродолинське", Овідіопольський | 2,45 | 70,02 |
| Агрофірма "Дністровське", Арцизський | 2,90 | 30,98 |
| ТОВ "Зоря" Татарбунарський | 2,91 | 50,71 |
| ДП "СП ім. А.В. Трофімова" Овідіопольський | 3,06 | 39,25 |
| Агрофірма "Мар'янівська" Ширяївський | 3,21 | 21,81 |
| СТВП "Побєда", Саратський | 4,05 | 50,93 |
| ВАТ "Мирний", Саратський | 4,96 | 88,90 |
| ФГ "Дончук" Балтський | 5,56 | 55,46 |
| ТОВ "Правда" Іванівський | 5,56 | 50,05 |
| ВАТ "Шлях Ілліча", Роздільнянський | 5,67 | 117,69 |
| ДПДГ "Южний" Біляєвський | 6,48 | 10,89 |
| ВАТ "Комсомолець", Арцизький | 7,59 | 37,94 |
| ООО "Сузір'я" В.Михайлівський | 7,68 | 33,14 |
| СТОВ ім. Мічуріна. Кодимський | 8,41 | 68,38 |
| СТОВ "Нива" Роздільнянський | 8,68 | 30,25 |
| ПСПАФ "Краснопільська" Біляєвський | 11,79 | 63,56 |
Вихідні дані –Додаток Г
Загальний вигляд рівняння залежності:
У = а0 + а1 Х.
Параметри рівняння знайдемо в рядках Y – пересечения і переменная Х1.
Параметр а0 =16,095 , параметр а1 = 6,711. Рівняння залежності має вигляд: У =16,095 + 6,711* Х.
Параметр рівняння а1 (коефіцієнт регресії) свідчить, що між факторною ознакою і результативною ознакою існує обернений зв’язок, так як значення параметра додатне. Це означає, що з підвищенням підвищення затрат праці веде до зниження собівартості продукції.
Коефіцієнт парної кореляції r =0,744398 свідчить про тісний зв’язок між ознаками. Коефіцієнт детермінації r2 = 0,554128говорить про те. що на 20,34% коливання собівартості продукції залежить від затрат праці на виробництво.
Вірогідність регресійної моделі перевіряється за порівнянням фактичного значення F–критерію з критичним, яке знайдемо за таблицею розподілу критерію Фішера. Критичне значення знайдемо для рівня значимості 0,05, що відповідатиме 95% рівню ймовірності і для ступенів вільності k1=1 і k2=18 (парної моделі).
Критичне значення, знайдене за таблицею, становить F0,05; 1; 18 = 4,45, що є меншим за розрахункове значення (22,37), тому одержане рівняння не є надійним.
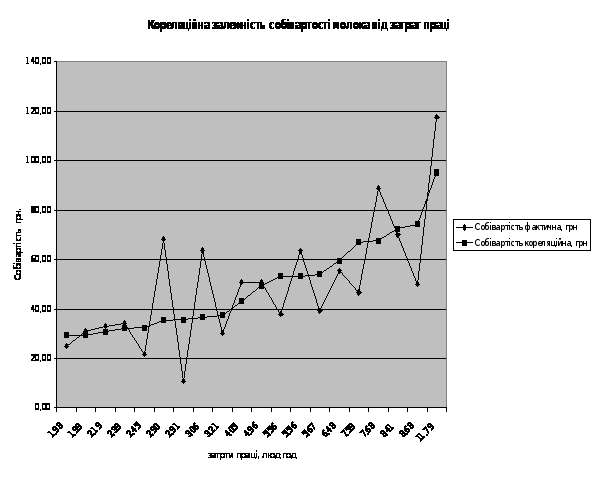
Графік залежності собівартості від затрат праці виглядатиме наступним чином (Додаток Д)
2.7 Визначення резервів продуктивності праці в тваринництві
Для підвищення продуктивності праці у господарстві необхідно визначити можливі резерви.
Для цього знайдемо прогнозоване значення собівартості для затрат праці (люд-год).
У = 16,095 + 6,711*3,06 = 36,631 грн.
Таким чином, проаналізувавши отримані дані, можна стверджувати, що Державне підприємство "Сільськогосподарське підприємство ім. А.В. Трофімова" працює досить ефективно, але за оцінкою резервів продуктивності праці можна стверджувати, що можливе її зростання. Згідно табличних даних на даний момент собівартість продукції складає 39,25 грн, а значить собівартість продукції у перспективі можна зменшити ще на 2,621 грн.
Досягти підвищення рівня продуктивності праці можна підвищенням загального рівня автоматизації, введення новітніх технологій організації виробництва а також шляхом нормалізації робочого часу та більш ефективного його використання.
Висновки та пропозиції
У цій роботі було досліджено Державне підприємство "Сільськогосподарське підприємство ім. А.В. Трофімова", що має зерно-молочну направленість у виробництві.
Виходячи з природно-економічної оцінки підприємства, можна стверджувати, що незважаючи на сприятливі природні умови господарство є збитковим, виходячи з того, вартість валової продукції на 100 га сільськогосподарських угідь (в порівняних цінах 2005р.) у 2007 порівняно з 2005 роком збільшилась на 9,50%. При цьому зріс і дохід від реалізації валової продукції господарства на 2,80%, що, на жаль, не покриває видатків на виробництво даної продукції.
При цьому при, дослідивши рівень та динаміку продуктивності праці, можна сказати, що вона знижується на 1,16%, що в свою чергу супроводжуватиметься підвищенням собівартості продукції, оскільки між затратами праці та собівартістю існує обернена залежність.
При цьому, при проведенні групування, досліджуване підприємство увійшло у першу групу, де знаходяться підприємства з найменшими затратами праці, але при цьому і з найменшою собівартістю продукції. Можливо, висока собівартість на продукцію з більшими затратами праці у інших групах спричинена невірною технологією виробництва або ж різними кліматичними умовами (оскільки господарства знаходяться у різних районах).
Загалом досліджуване господарство має можливість підвищити продуктивність праці до скорочення собівартості продукції на 2,621 грн
Таким чином, можна стверджувати, шо Державне підприємство "Сільськогосподарське підприємство ім. А.В. Трофімова" є перспективним у плані розвитку і при введенні більш ефективної системи виробництва може перейти у статус прибуткового.
Список використаної літератури
1. Азізов С.П., Конінський П.К. Організація аграрного виробництва і бізнесу: Підручник. – К.: "Фенікс", 2006. – 790с.
2. Андрійчук В.Г. Економіка аграрних підприємств: Підручник. – К.: ІЗМН, 1996. – 512 с.
3. Андрійчук В.Г. Економіка аграрних підприємств: Підручник. – К.: "Каравела", 2002. – 624с.
4. Бойчик І.М., Харів П.С., Піча Ю.В. Економіка підприємства: Навч. посіб. для студентів економічних спеціальностей вищих навчальних закладів. К.: “Каравела”, 2001. – 298с.
5. Вашів П.Г., Пастер П.Г., Старожук В.П., Ткач Є.І. Теорія статистики: Навчальний посібник. – К.: Либідь, 2001. – 230с.
6. Горкавий В.К. Статистика: Навч. посіб. – К. : Вища школа, 1994. –304 с.
7. Горкавий В.К. Статистика: Підручник . – К.: Вища школа., 1995.– 415 с.
8. Долгушевский Ф.Г. и Христич А.Г. Сельськохозяйственная статистика с основами экономической статистики. – М., Статистика, 1976. – 406 с.
9. Економічний аналіз: Навч. посіб. / М.А. Болюх, В.З. Бурчевський, М.І. Горбатюк: За ред. акад. НАНУ, проф. М.Г. Чумаченка. – К.: КНЕУ, 2001. – 540с.
10. Экономическая статистика: Учебник / Под ред. Ю.Н.Иванова. – М.: ИНФА – М., 1999 – 480 с.
11. Козаченко І.В. Статистика. – К.: Вища шк. Головне видавництво, 1982.
12. Мармоза А.Т. Теорія статистики. – К.: Ельга, Ніка–Центр, 2003. – 392 с.
13. Мармоза А.Т. Практикум з теорії статистики. – К.: Кондор, 2005. – 512с.
14. Мармоза А.Т. Практикум із сільськогосподарської статистики. – К.: "Кондор", 2005. – 450с.
15, Мацибора В.І. Економіка сільського господарства: Підручник. – К.: Вища шк., 1994. – 415 с.
16. Опря А.Т. Статистика. – К.: Урожай. – 448 с.
17. Статистика. Підручник / С.С.Герасименко та ін.– К.: КНЕУ, 2001. – 467с.
18. Статистический анализ в экономике / Под ред. Г.Л. Громыко. – М.: Изд – во МГУ, 1992.
Додатки
Додаток А
Табл..2.10. Линейная регрессия
| ВЫВОД ИТОГОВ | ||||||||
| Регрессионная статистика | ||||||||
| Множественный R | 0,205902 | |||||||
| R-квадрат | 0,042396 | |||||||
| Нормированный R-квадрат | -0,09441 | |||||||
| Стандартная ошибка | 11,54882 | |||||||
| Наблюдения | 9 | |||||||
| Дисперсионный анализ | ||||||||
| df | SS | MS | F | Значимость F | ||||
| Регрессия | 1 | 41,334 | 41,334 | 0,309908 | 0,595078 | |||
| Остаток | 7 | 933,626 | 133,3751 | |||||
| Итого | 8 | 974,96 | ||||||
| Коэффициенты | Стандартная ошибка | t-статистика | P-Значение | Нижние 95% | Верхние 95% | Нижние 95,0% | Верхние 95,0% | |
| Y-пересечение | 43,08333 | 8,39002 | 5,135069 | 0,001346 | 23,24409 | 62,92258 | 23,24409 | 62,92258 |
| Переменная X 1 | 0,83 | 1,490946 | 0,556694 | 0,595078 | -2,69553 | 4,355526 | -2,69553 | 4,355526 |
| ВЫВОД ОСТАТКА | ||||||||
| Наблюдение | Предсказанное Y | Остатки | ||||||
| 1 | 43,91333 | -0,31333 | ||||||
| 2 | 44,74333 | -7,34333 | ||||||
| 3 | 45,57333 | -8,67333 | ||||||
| 4 | 46,40333 | -1,50333 | ||||||
| 5 | 47,23333 | 16,46667 | ||||||
| 6 | 48,06333 | 19,63667 | ||||||
| 7 | 48,89333 | -3,89333 | ||||||
| 8 | 49,72333 | -3,52333 | ||||||
| 9 | 50,55333 | -10,8533 | ||||||
Додаток Б
Таблиця 2.11 – "Параболическая регрессия"
| ВЫВОД ИТОГОВ | |||||||
| Регрессионная статистика | |||||||
| Множественный R | 0,6 | ||||||
| R-квадрат | 0,36 | ||||||
| Нормированный R-квадрат | 0,146 | ||||||
| Стандартная ошибка | 10,2 | ||||||
| Наблюдения | 9 | ||||||
| Дисперсионный анализ | |||||||
| df | SS | MS | F | Значимость F | |||
| Регрессия | 2 | 350,54 | 175,27 | 1,68412 | 0,26271 | ||
| Остаток | 6 | 624,42 | 104,07 | ||||
| Итого | 8 | 974,96 | |||||
| Коэффициенты | Стандартная ошибка | t-статистика | P-Значение | Нижние 95% | Верхние 95% | Нижние 95,0% | |
| Y-пересечение | 24,71 | 12,981 | 1,9039 | 0,10559 | -7,0481 | 56,4766 | -7,0481 |
| Переменная X 1 | 10,85 | 5,9602 | 1,8203 | 0,11857 | -3,7346 | 25,4335 | -3,7346 |
| Переменная X 2 | -1,002 | 0,5813 | -1,7237 | 0,13553 | -2,4243 | 0,42041 | -2,4243 |
| ВЫВОД ОСТАТКА | |||||||
| Наблюдение | Предсказанное Y | Остатки | |||||
| 1 | 34,56 | 9,0382 | |||||
| 2 | 42,41 | -5,005 | |||||
| 3 | 48,25 | -11,35 | |||||
| 4 | 52,08 | -7,181 | |||||
| 5 | 53,91 | 9,787 | |||||
| 6 | 53,74 | 13,959 | |||||
| 7 | 51,57 | -6,565 | |||||
| 8 | 47,39 | -1,185 | |||||
| 9 | 41,2 | -1,502 | |||||
| 10 | 37,5 | ||||||
| 11 | 33,4 | ||||||
| 12 | 30,8 | ||||||
Додаток В
Додаток Г
Таблиця 2.18. Вихідні дані кореляційного аналізу
| ВЫВОД ИТОГОВ | ||||||||
| Регрессионная статистика | ||||||||
| Множественный R | 0,744398 | |||||||
| R-квадрат | 0,554128 | |||||||
| Нормированный R-квадрат | 0,529358 | |||||||
| Стандартная ошибка | 17,05042 | |||||||
| Наблюдения | 20 | |||||||
| Дисперсионный анализ | ||||||||
| df | SS | MS | F | Значимость F | ||||
| Регрессия | 1 | 6503,445 | 6503,445 | 22,37037 | 0,000167 | |||
| Остаток | 18 | 5232,905 | 290,717 | |||||
| Итого | 19 | 11736,35 | ||||||
| Коэффициенты | Стандартная ошибка | t-статистика | P-Значение | Нижние 95% | Верхние 95% | Нижние 95,0% | Верхние 95,0% | |
| Y-пересечение | 16,09549 | 8,022718 | 2,006239 | 0,060096 | -0,75961 | 32,9506 | -0,75961 | 32,9506 |
| Переменная X 1 | 6,710782 | 1,41885 | 4,729732 | 0,000167 | 3,729888 | 9,691675 | 3,729888 | 9,691675 |
| ВЫВОД ОСТАТКА | ||||||||
| Наблюдение | Предсказанное Y | Остатки | ||||||
| 1 | 29,36793 | -4,32348 | ||||||
| 2 | 29,42041 | 1,56366 | ||||||
| 3 | 30,81212 | 2,332282 | ||||||
| 4 | 32,16605 | 2,04448 | ||||||
| 5 | 32,50754 | -10,6942 | ||||||
| 6 | 35,58212 | 32,80276 | ||||||
| 7 | 35,65263 | -24,7669 | ||||||
| 8 | 36,61268 | 27,15076 | ||||||
| 9 | 37,62002 | -7,3699 | ||||||
| 10 | 43,29386 | 7,632524 | ||||||
| 11 | 49,41143 | 1,293852 | ||||||
| 12 | 53,37761 | -15,4332 | ||||||
| 13 | 53,37761 | 10,18239 | ||||||
| 14 | 54,13522 | -14,8839 | ||||||
| 15 | 59,6125 | -4,15175 | ||||||
| 16 | 67,00487 | -20,3382 | ||||||
| 17 | 67,62022 | 21,27491 | ||||||
| 18 | 72,52985 | -2,51157 | ||||||
| 19 | 74,31945 | -24,2702 | ||||||
| 20 | 95,2204 | 22,46567 | ||||||
Додаток Д