Финансовая устойчивость предприятия и методы ее оценки
Цели долгосрочной платежеспособности и цели повышения эффективности деятельности в стратегическом аспекте являются взаимосвязанными (сопряженными), так как капитализация полученной прибыли предприятия увеличивает размер его собственных средств и, следовательно, делает его более устойчивым. Краткосрочная платежеспособность — это гарантия предприятия от неплатежей по текущим обязательствам [17]. Здесь цели повышения эффективности и цели повышения платежеспособности являются конфликтными (противоположными).
Руководство компании, решая вопрос распределения свободных денежных средств, может инвестировать их в прирост основных фондов и капитальное строительство, то есть в увеличение текущей и будущей прибыли. Однако в этом случае величина чистого оборотного капитала (собственных ликвидных ресурсов) может оказаться недостаточной для погашения текущих обязательств (текущих активов). Можно поступить и наоборот, снизив уровень финансового риска, пожертвовав задачами повышения производственной эффективности. Следует отметить и тот факт, что цели и методы повышения кратко- и долгосрочной платежеспособности во многом автономны (независимы) друг от друга.
Так, политика замещения собственных средств долгосрочным привлечением кредитов не отражается на текущей платежеспособности предприятия, но снижает его долгосрочную платежеспособность. Все вышесказанное требует того, чтобы временные горизонты рассмотрения проблем поддержания финансовой устойчивости фирмы разграничивались при проведении анализа.
Таким образом финансовая устойчивость предприятия — это состояние счетов предприятия, гарантирующее его постоянную платежеспособность.
Существует несколько методик оценки финансовой устойчивости предприятия, они построены на применении различного рода показателей. Рассмотрим наиболее распространенные показатели, использующиеся в отечественной и западной практике.
Финансовая устойчивость в долгосрочном плане характеризуется соотношением собственных и заемных средств. Однако этот показатель дает лишь общую оценку финансовой устойчивости. Поэтому в мировой и отечественной учетно-аналитической практике разработана система показателей.
Коэффициент концентрации собственного капитала характеризует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. Чем выше значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо от внешних кредитов предприятие. Дополнением к этому показателю является коэффициент концентрации привлеченного (заемного капитала).
Коэффициент финансовой зависимости является обратным коэффициенту концентрации собственного капитала. Рост этого показателя в динамике означает увеличение доли заемных средств в финансировании предприятия.
Коэффициент маневренности собственного капитала показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные средства, а какая часть капитализирована. Значение этого показателя может ощутимо варьироваться в зависимости от структуры капитала и отраслевой принадлежности предприятия.
Коэффициент структуры долгосрочных вложения — логика расчета этого показателя основана на предположении, что долгосрочные ссуды и займы используются для финансирования основных средств и других капитальных вложений. Коэффициент показывает какая часть основных средств и прочих внеоборотных активов профинансирована внешними инвесторами, т.е. (в некотором смысле) принадлежит им, а не владельцам предприятия.
Коэффициент долгосрочного привлечения заемных средств характеризует структуру капитала. Рост этого показателя в динамике — в определенном смысле — негативная тенденция, означающая, что предприятие все сильнее зависит от внешних инвесторов.
Коэффициент соотношения собственных и привлеченных средств — как и некоторые вышеперечисленные показатели дает общую характеристику финансовой устойчивости предприятия.
Коэффициент соотношения мобильных и иммобилизованных средств. При сохранении минимальной финансовой стабильности предприятия коэффициент соотношения заемных и собственных средств должен быть ограничен сверху значением отношения стоимости мобильных средств предприятия к стоимости его иммобилизованных средств.
Коэффициент
реальность
стоимости
имущества,
равный отношению
суммы стоимости
(взятой по балансу)
основных средств,
производственных
запасов, незавершенного
производства
и малоценных
быстроизнашиваемых
предметов к
итогу (валюте)
баланса, характеризует
производственный
потенциал
предприятия,
обеспеченность
производственного
процесса средствами
производства.
Нормальным
считается
ограничение
показателя
 0,5. В случае снижения
данного показателя
ниже критической
границы целесообразно
привлечение
долгосрочных
заемных средств
для увеличения
имущества
производственного
назначения,
если финансовые
результаты
в отчетном
периоде не
позволяют
существенно
пополнить
источники
собственных
средств.
Коэффициент краткосрочной задолженности выражает долю краткосрочных обязательств предприятия в общей сумме обязательств.
Коэффициент кредиторской задолженности и прочих пассивов выражает долю кредиторской задолженности прочих пассивов в общей сумме обязательств предприятия [19].
Необходимо еще раз подчеркнуть, что не существует каких-то единых нормативных критериев для рассмотренных показателей. Они зависят от множества факторов: отраслевой принадлежности предприятия, принципов кредитования, сложившейся структуры источников средств, оборачиваемости оборотных средств, репутации предприятия и т.п. Поэтому приемлемость значений этих коэффициентов, оценка их динамики и направлений изменений могут быть установлены только в результате пространственно-временных сопоставлений по группам родственных предприятий.
1.4. Система показателей, отражающих финансовую устойчивость предприятия
Мы рассмотрели наиболее общие показатели финансовой устойчивости предприятия. НА данном этапе, сформулируем систему, которая наиболее обобщенно, на наш взгляд характеризует финансовую устойчивость предприятия. Рассмотрим показатели данной системы несколько более детально.
Доля собственного капитала в активах
Доля собственного капитала в активах (коэффициент автономии или финансовой независимости) является наиболее общим показателем финансовой устойчивости предприятия. Существуют различные точки зрения относительно порогового значения данного коэффициента, например, в зарубежной практике наиболее распространена точка зрения, что доля собственного капитала в активах предприятия не должна опускаться ниже порога в 60%. Предприятию, доля собственного капитала в активах высока, гораздо легче получить кредитные ссуды, причем, на более выгодных условиях. Но стандартной доли собственного капитала, единой для всех предприятий, отраслей, стран указать нельзя. В Японии, к примеру, доля собственного капитала в среднем на 50% ниже, чем в США и доля заемного капитала составляет около 80%. Это объясняется различными источниками заемного капитала. Так, в Японии это банковский капитал, а в США — средства населения.
Высокая доля заемных капитала японских фирм свидетельствует о доверии банков, а значит о ее надежности. Для населения, наоборот, снижение доли собственного капитала — фактор риска.
На долю собственного капитала в активах влияет также характер реализуемой фирмой финансовой политики. Фирмы с агрессивной политикой всегда увеличиваю долю заемного капитала. Компании, настроенные на долгосрочную успешную перспективу стремятся повысить долю собственных средств в активах фирмы.
В практике российских и зарубежных фирм используется несколько разновидностей этого показателя (доля заемных средств в активах, отношение собственных средств к заемным и др.). Каждый из них, в той или иной форме, отражает структуру капитала фирмы по источникам его формирования.
Коэффициент маневренности собственных средств
Коэффициент маневренности собственных средств равен доле собственных мобильных активов в общем объеме собственного капитала. По балансу данный коэффициент равен отношению: (стр. 490 – 190 +510)/ стр. 490. Этот показатель по своей сути близок к показателям ликвидности. Однако он дополняет и существенно повышает информативность первого показателя.
Расчет показателей (условий) финансовой устойчивости по источникам потребностей предприятия в запасах и затратах
Наиболее информативен расчет показателей (условий) финансовой устойчивости по источникам покрытия потребностей предприятия в запасах и затратах (ЗЗ).
Выделяют три источника финансирования:
источники собственных оборотных средств (ИСОС = стр. 490 – стр. 190 (баланс));
кредиты банка и займы, используемые для финансирования запасов и затрат (КБЗ). По балансу КБЗ = стр. 510. + стр. 610;
кредиторская задолженность используемая для формирования запасов (КЗ). По балансу КЗ = стр. 621 + стр. 622 + стр. 627.
Выше мы уже упоминали, что абсолютная финансовая устойчивость предприятия (фирмы, организации) характеризуется соотношением:
ИСОС
ЗЗ
Предприятие не зависит от внешних кредиторов, запасы и затраты полностью покрываются собственными ресурсами. Но данная ситуация далека от идеала.
Предприятие имеет нормальную финансовую устойчивость, если:
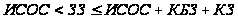
Это соотношение показывает, что предприятие использует все источники финансовых ресурсов и полностью покрывает запасы и затраты.
Если:
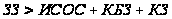 ,
то финансовое положение фирмы неустойчиво. Для покрытия запасов и затрат предприятие вынуждено привлекать дополнительные источники, выходящие за рамки “нормальных”. К их числу относят часть внеоборотных активов, просроченную задолженность и др.
Пределом финансовой неустойчивости является кризисное состояние предприятия. Оно проявляется в том, что наряду с нехваткой “нормальных” источников покрытия запасов и затрат предприятие имеет убытки, непогашенные обязательства, безнадежную дебиторскую задолженность.
Коэффициент устойчивого роста
Расчет показателей финансовой устойчивости дает менеджеру часть информации, необходимой для принятия решения о целесообразности привлечения дополнительных заемных средств.
Наряду с этим,
руководителю
важно знать,
как компания
может расти
без привлечения
дополнительных
внешних источников
финансирования.
Такую информацию
дает коэффициент
обеспеченности
темпа роста
внутренними
источниками
( ).
Внутренними
источниками
служит фонд
накопления,
т.е. чистая прибыль
после выплаты
дивидендов
(
 ).
Для выявления взаимосвязи между активами и обязательствами фирмы коэффициент устойчивого роста целесообразно исследовать в следующем виде:
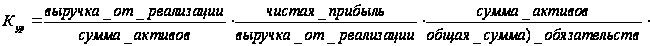
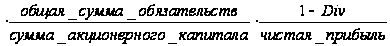
Приведенную сложную формулу можно упростить и получить:
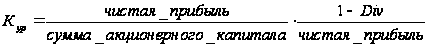
Таким образом рассчитывается коэффициент устойчивого роста. Но первая формула дает большую возможность исследовать основные факторы его увеличения.
Коэффициент покрытия процентов
Для оценки финансовой устойчивости предприятия в перспективе применяется показатель использования заемных средств или показатель покрытия процентов. Он равен отношению балансовой прибыли к расходам на выплату процентов. Основное название — коэффициент покрытия процентов.
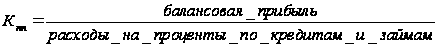
В практике анализа российских фирм расчет этого показателя был затруднен, поскольку в финансовой отчетности ранее отсутствовала информация о процентах по кредитам, а проценты по облигационным займам выплачиваются из прибыли. В практике зарубежных стран считается, что фирма имеет хорошее процентное покрытие, если коэффициент покрытия находится в пределах от 3 до 4. Считается, что в этом случае компания способна выплатить проценты по займам при любых конъюнктурных колебаниях.
Глава 2. Анализ финансовой устойчивости предприятия (конкретный пример)
2.1. Общая характеристика деятельности ОФО “”Архбум”
АЦБК начинает свое существование с 1940 года.
1940 год - пущены в эксплуатацию первые цеха Архангельского целлюлозно-бумажного комбината. К концу года произведено почти 100 тонн небеленой целлюлозы и более 140 тонн оберточной бумаги.
1942 год - пущен завод по выпуску этилового спирта.
1944 год - пущен цех литейных концентратов.
1946 год - Постановлением ВЦСПС и Министерства целлюлозно-бумажной промышленности за отличную работу в период Великой Отечественной войны Архангельскому ЦБК передано на вечное хранение Красное Знамя Наркомбумпрома.
1948 год - начат выпуск вискозной целлюлозы.
1954 год - пущен однорамный лесозавод.
1955 год - освоено производство целлюлозы для выработки папиросной бумаги.
1960 год - с пуском бумажной фабрики комбинат начинает осваивать технологию производства высокосортных видов бумаги. Параллельно вводится в строй цех очистки сточных вод.
1961 год - первые экспортные поставки древесноволокнистых плит.
1962
год - освоен
выпуск писчей
бумаги и основы
для фотобумаги.
1963 год - пущен
в эксплуатацию
тетрадный цех,
на экспорт
поставлена
первая партия
писчей бумаги.
1968 год - построено и сдано в эксплуатацию сульфат-картонное производство. Через год картон начинает поставляться на экспорт.
1972 год - АЦБК награжден дипломом ВДНХ за разработку технологии выпуска легкого картона.
1975 год - пущен завод по производству беленой сульфатной целлюлозы, задействована первая автоматизированная система управления производством (АСУП).
1977 год - указом Президиума Верховного Совета СССР поселок Первомайский, где находится АЦБК, переименован в город Новодвинск.
1981 год - Указом Президиума Верховного Совета СССР Архангельский ЦБК за большие успехи, достигнутые по увеличению производства и улучшению качества продукции, награжден орденом Ленина.
1983 год - выработана миллионная тонна белой сульфатной целлюлозы.
1988 год - осуществлен переход комбината на хозрасчет.
1992 год - АЦБК становится акционерным обществом.
1994 год - реструктуризация АЦБК, в ходе которой создается 11 самостоятельных дочерних предприятий. Начало кризиса.
1996 год - кризис в отечественной промышленности, АЦБК оказывается на грани банкротства
1997 год - АЦБК становится компанией с почти 100-процентым частным капиталом. Крупный пакет акций концентрируется у производственно-коммерческого предприятия "Титан", значительные доли акций - у западных инвесторов.
1998 год - реформа организационно-управленческой структуры комбината. Образовано два открытых акционерных общества: "Архангельский ЦБК" (производство) и "Архбум" (снабжение и сбыт).
2000 год - АЦБК отмечает свое 60-летие.
Открытое акционерное общество “Архбум” было учреждено решением общего собрания акционеров 28 ноября 1994 года. Учредителями и крупнейшими акционерами данного Общества являются:
ОАО “Архенгельский ЦБК”;
ООО “Рута”;
ООО ПКП “Титан”.
На протяжении всего существования функционирование ОАО “Архбум” неразрывно связано с деятельностью ОАО “Архангельский ЦБК”. Днем создания ОАО “Архангельский ЦБК” считают 28 августа 1940 года. В настоящее время ОАО “Архангельский ЦБК” является многопрофильным предприятием по комплексной химической переработке древесины. За 61 год работы комбинат стал градообразующим предприятием. На его базе до 1996 года содержался жилищный фонд города Новодвинска и его социально-культурная сфера. ОАО “Архангельский ЦБК”, как и многие другие крупнейшие предприятия страны, не смогли быстро перестроится на новый тип хозяйствования, возникший в связи с “переходным” состоянием экономики России в начале 90-х годов. К этому периоду комбинат был практически “задушен” чрезмерными налогами, требованиями кредиторов и действиями судебных исполнителей. Такое предприятие просто не могло продолжать свою деятельность. Общим собранием акционеров было принято решение на базе ОАО “Архангельский ЦБК” создать несколько дочерних обществ.
К концу 1994 года были созданы:
ДАО “Целлюлоза”;
ДАО “Картон”;
ДАО “Завод ДВП”;
ДАО “Энергия”;
ДАО “ЛЕС”;
ДАО “Транспорт”;
ДАО “Бумага”;
ДАО “БЫТ”;
ДАО “Трест-Техно-Т”.
ОАО “Архангельский ЦБК” осталось владельцем всех основных фондов, а также взяло на себя функции осуществления финансового планирования и контроля. После реорганизации только некоторые из образовавшихся дочерних предприятий смогли вести свою деятельность самостоятельно и с положительным результатом, т.е. покрывать издержки, получать прибыль и своевременно платить налоги. Данная ситуация зависела от ряда причин: начиная с неточного экономического расчета при создании очередного дочернего акционерного общества и заканчивая личностными характеристиками новых руководителей.
Для решения вышеуказанных проблем было принято решение создать “Управляющую компанию”, которая бы руководила хозяйственной деятельностью АО “Архангельский ЦБК” и дочерних обществ – ЗАО “Архбум”. В конце 1997 года возникла идея объединения ОАО “Архангельский ЦБК” путем присоединения ДАО “Картон”, ДАО “Целлюлоза”, ДАО “Завод ДВП”, ДАО “Энергия”. 15 апреля 2000 года общее собрание акционеров ОАО “Архангельский ЦБК” утвердило договор о присоединении вышеуказанных дочерних акционерных обществ в “Архангельский ЦБК”. В этом же году акционерное общество “Архбум” стало открытым.
Деятельность ОАО “Архбум” как экономического предприятия имеет и общественно значимый характер.
Основными видами деятельности ОАО “Архбум” являются:
Материально-техническое обеспечение производства продукции ОАО “Архангельский ЦБК”;
Сбытовая: продажа продукции OАО “Архангельский ЦБК”, в том числе на экспорт;
Торгово-посредническая;
Закупочная.
Основные виды продукции, предлагаемые ОАО “Архбум”:
Картон универсальный;
Картон для плоских слоев гофрокартона;
Бумага для плоских слоев гофрокартона;
Гофрированный картон;
Гофроящики;
Целлюлоза лиственная и хвойная;
Бумага универсальная, писчая, оберточная, этикеточная;
Бумажно-беловые изделия, древесно-волокнистые плиты и пористые;
Таловое масло.
ОАО “Архбум” относится к одним из крупнейших предприятий в России. При анализе конкурентов в отрасли, мы приходим к выводу, что в данной отрасли существует достаточно сильная конкуренция, однако у ОАО “Архбум” существуют некоторые преимущества, в основном они связаны со сложившимся авторитетом стабильной и финансово устойчивой компании. ОАО “Архбум” занимается посреднической деятельностью и сбытом производимой продукции. До 1997 года было заключено множество выгодных и долговременных сделок. Однако, резкие темпы роста инфляции в России, в процессе перехода к рыночным отношениям, не делали выгодными и перспективными сделки долговременного характера, особенно, если в условиях контрактов не оговаривались скользящие ставки или использование индексации. Благодаря устойчивому финансовому положению ОАО “Архбум” в 1997 году, после завершения срока действия договоров со многими потребителями, предприятие заключает новые, более выгодные, что позволяет ему выйти на лидирующие позиции и увеличить прибыльность. Также определенные реформы и внедрение новшеств в сфере снабжения и сбыта, централизация сбыта во многом оказали свое благоприятное воздействие на деятельности предприятия в целом.
В настоящее время ОАО “Архбум” работает с постоянной прибылью и имеет постоянных и надежных партнеров и клиентов
Проанализировав все представленные данные, делаем вывод о том, что на рынке данной отрасли ОАО “Архбум” имеет достаточно твердые позиции. Руководящее звено ОАО “Архбум” реально представляет себе ситуацию и положение фирмы, имеет понятия о том, каким образом нужно реагировать на те или иные действия конкурентов.
2.2. Анализ финансового положения ОАО “Архбум”
Финансовое состояние является комплексным понятием, которое зависит от многих факторов и характеризуется системой показателей, отражающих наличие и размещение средств, реальные и потенциальные финансовые возможности.
Основными показателями, характеризующими финансовое состояние предприятия, являются: обеспеченность собственными оборотными средствами и их сохранность; состояние нормируемых запасов материальных ценностей; эффективность использования банковского кредита и его материальное обеспечение; оценка устойчивости платежеспособности предприятия. Анализ факторов, определяющих финансовое состояние, способствует выявлению резервов и росту эффективности производства.
Финансовое состояние зависит от всех сторон деятельности предприятия: от выполнения производственных планов, снижения себестоимости продукции и увеличения прибыли, роста эффективности производства, а также от факторов, действующих в сфере обращения и связанных с организацией оборота товарных и денежных фондов - улучшения взаимосвязей с поставщиками сырья и материалов, покупателями продукции, совершенствования процессов реализации и расчетов [14].
Анализ финансового состояния ОАО “Архбум” включает в себя несколько разделов и основывается на отчетах, предоставленных мне организацией за несколько лет, на основе которых я уже делала выводы о экономической эффективности нашего предприятия.
Основные разделы:
структура активов и пассивов;
анализ имущества по составу средств и источникам их формирования;
расчет и оценка величины собственных оборотных средств по данным баланса;
анализ ликвидности баланса;
оценка деловой активности и эффективности деятельности предприятия.
По всем разделам я провела горизонтальный анализ финансовых и экономических показателей, т.е. сравнила показатели на начало и конец 2000 года, сопоставила их показателям прошлых лет, отследила динамику показателей во времени. В каждом разделе вычисляются темпы роста показателей и финансовых коэффициентов за определенный период.
При первичном ознакомлении с бухгалтерской отчетностью за первое полугодие 2001 года удалось установить следующее:
Валюта баланса за отчетные период увеличилась на 523 млн. руб. или на 103% (523293/510244*100=103%).
Общая сумма активов ОАО “Архбум” за вычетом статей убытков на конец отчетного периода года составила 1010 млн. руб. Это почти в 2 раза больше чем 1998 году – 590 млн. руб. На основании данного показателя предприятие можно отнести к одному из крупнейших среди аналогичных.
Из данных таблицы 6 видно, что заемный капитал является основным источником формирования хозяйственных средств предприятия. Это означает, что ОАО "Архбум" активно пользуется кредитами банков. Удельный вес краткосрочных кредитов банка увеличился с 35% до 37%. Иными словами, состав привлеченных средств изменился не в лучшую сторону, так как сократилась доля относительно дешевых источников. Структура активов характеризуется значительным преобладанием в их составе доли оборотных средств, которые составили 95,7% в конце года. Большая их часть представлена дебиторской задолженностью, а также запасами и затратами. Этот факт объясняет торгово-посреднический характер деятельности предприятия.
Таблица 6
Укрупненный бухгалтерский баланс ОАО “Архбум” за первое полугодие 2001 года
|
Показатели |
На начало отчетного периода |
На конец отчетного периода |
Изменение, тыс. руб. |
Темп роста, % |
||
|
тыс. руб. |
%к итогу |
тыс. руб. |
%к итогу |
|||
|
Актив |
||||||
|
1. Внеоборотные активы |
5327 |
1,0 |
20083 |
1,9 |
14756 |
3,8 |
|
1.1 НМА |
251 |
0,0 |
204 |
0,0 |
-47 |
0,8 |
|
1 .2 Основные средства |
4826 |
1,0 |
18347 |
1,8 |
13521 |
3,8 |
|
1 .3 Долгосрочные фин. |
||||||
|
вложения |
250 |
0,0 |
1532 |
0,1 |
1282 |
6,1 |
|
2. Оборотные активы |
480970 |
94,3 |
989507 |
95,7 |
508537 |
2,1 |
|
2.1 Запасы, затраты, НДС по |
||||||
|
приобретенным ценностям |
390065 |
76,5 |
198038 |
19,2 |
-192027 |
0,5 |
|
2.2 Дебиторская |
||||||
|
задолженность |
55886 |
11,0 |
685778 |
66,3 |
629892 |
12,3 |
|
2.3 Краткосрочные |
||||||
|
финансовые вложения |
28784 |
5,6 |
23718 |
2,3 |
-5066 |
0,8 |
|
2.4 Денежные средства |
, 6235 |
1,2 |
81973 |
7,9 |
75738 |
13,2 |
|
3. Убытки |
23947 |
4,7 |
23947 |
2,4 |
- |
1,0 |
|
БАЛАНС |
510244 |
100 |
1033537 |
100 |
523293 |
2,0 |
|
Пассив |
||||||
|
4. Капитал и резервы |
6415 |
1,3 |
14144 |
1,4 |
7729 |
2,2 |
|
4.1 Уставный капитал |
500 |
0,1 |
500 |
0,1 |
0 |
1,0 |
|
4.2 Добавочный капитал |
2 |
0,0 |
2 |
0,0 |
0 |
1,0 |
|
4.3 Резервный капитал |
75 |
0,0 |
75 |
0,0 |
0 |
1,0 |
|
4.4 Накопленная прибыль |
1799 |
0,4 |
13288 |
1,3 |
11489 |
7,4 |
|
4.5 Фонды |
4039 |
0,8 |
279 |
0,0 |
-3760 |
0,1 |
|
5. Долгосрочные пассивы |
- |
- |
- |
- |
- |
- |
|
6. Краткосрочные пассивы |
503829 |
98,7 |
1019393 |
98,6 |
515564 |
2,0 |
|
6.1 Заемные средства |
178367 |
35,0 |
382446 |
37,0 |
204079 |
2,1 |
|
6.2 Кредиторская |
||||||
|
задолженность |
325462 |
63,7 |
636947 |
61,6 |
311485 |
2,0 |
|
БАЛАНС |
510244 |
100 |
1033537 |
100 |
523293 |
2,0 |
В современных условиях структура капитала является тем фактором, который оказывает непосредственное влияние на финансовое состояние предприятия - его платежеспособность и ликвидность, величину дохода, рентабельность деятельности.
Капитал всякого предприятия представлен двумя составляющими собственные и заемные средства. Расчет собственного капитала произведен на основании баланса без учета убытков. Такие статьи баланса как доходы будущих периодов, резервы предстоящих расходов и платежей, фонд потребления, резервы по сомнительным долгам при определенных условиях являются по существу источниками собственных средств. Величина, структура и изменения источников формирования хозяйственных средств представлены в таблице 7
Таблица 7
Источники формирования хозяйственных средств за первое полугодие 2001 года
|
Показатель |
на начало отчетного периода |
на конец отчетного периода |
отклонение |
|||
|
Тыс. руб. |
% к итогу |
Тыс. руб. |
% к итогу |
Тыс. руб. |
Пунктов |
|
|
Собственный капитал |
6415 |
1,3 |
14144 |
1,4 |
7729 |
0,1 |
|
Заемный капитал |
503829 |
98,7 |
1019393 |
98,6 |
515564 |
-0,1 |
|
Всего |
510244 |
100 |
1033537 |
100 |
523293 |
- |
На конец отчетного периода величина источников составила 1033 млн. руб., за год она возросла на 523 млн. рублей. По сравнению с прошлыми периодами (величина источников 692 млн. руб.) – это хороший результат, но рост произошел в основном за счет увеличения заемного капитала на 516 млн. рублей. Принимая во внимание убытки ОАО "Архбум" по итогам первого полугодия 2001 года в сумме 24 млн. руб., можно сделать вывод, что источником всех хозяйственных средств является заемный капитал.
Превышение суммы заемного капитала над суммой собственного говорит о финансовой неустойчивости организации.
Изменения в собственном капитале произошли в основном по статье “Нераспределенная прибыль отчетного года”, так как финансово-хозяйственная деятельность ОАО "Архбум" в 2001 году принесла прибыль. Динамика изменения заемного капитала ОАО "Архбум" в первом полугодии 2001 года представлена в таблице 8
Таблица 8
Состав и структура заемного капитала и обязательств ОАО “Архбум” в первом полугодии 2001 года
|
Показатель |
На начало отчетного периода |
На конец отчетного периода |
Отклонение |
|||
|
Тыс. руб. |
% к итогу |
Тыс. руб. |
% к итогу |
Тыс. руб. |
Пунктов |
|
|
Краткосрочные кредиты банков Краткосрочные займы |
178367 | 35,4 | 382446 | 37,5 | 204079 | 2,1 |
|
Кредиторская задолженность Прочие обязательства |
325462 | 64,5 | 636947 | 62,5 | 311485 | -2,1 |
|
Всего |
503829 |
100 |
1019393 |
100 |
515564 |
- |
Заемный капитал предприятия представлен краткосрочными кредитами банков и кредиторской задолженностью. Его сумма на конец отчетного периода составила 1019 млн. рублей, что в 2 раза больше чем на начало года и значительно больше, чем в прошлые годы. Основную долю заемного капитала составляет кредиторская задолженность (62,5%), т.е. предприятие в основном пользуется практически бесплатными заемными средствами.
Имущество предприятия в стоимостном выражении представляет собой совокупность оборотных средств, основных средств и иных внеоборотных активов (см. таблицу 9).
Таблица 9
Хозяйственные средства ОАО "Архбум" в первом полугодии 2001 года
|
Показатель |
На начало отчетного периода | На конец отчетного периода | Отклонение | |||
|
Тыс. руб. |
% к итогу |
Тыс. руб. |
% к итогу |
Тыс. руб. |
Пунктов |
|
|
Основные средства и иные внеоборотные активы (I) Оборотные средства (II+III) |
5327 504917 |
1,0 99,0 |
20083 1013454 |
1,9 98,1 |
14756 508537 |
0,9 -0,9 |
|
Всего |
510244 |
100 |
1033537 |
100 |
523293 |
- |
Сумма активов ОАО "Архбум" на конец отчетного периода составила 1033 млн. рублей, что в 2 раза превышает этот показатель на начало этого периода (1033537/510244=2,026). Такой рост суммы активов обусловлен увеличением оборотных средств предприятия, доля которых на конец года в общей сумме активов составила 98,1%.
Таблица 10
Оборотные средства ОАО “Архбум” в отчетном периоде
|
Показатель |
На начало отчетного периода |
На конец отчетного периода |
Отклонение |
|||
|
Тыс. руб. |
% к итогу |
Тыс. руб. |
% к итогу |
Тыс. руб. |
Пунктов |
|
|
Запасы |
335021 |
69,7 |
123961 |
12,5 |
-211060 |
-57,2 |
|
НДС по приобретенным ценностям |
55044 |
11,4 |
74077 |
7,5 |
19033 |
-3,9 |
|
Дебиторская задолженность |
55886 |
11,6 |
685778 |
69,3 |
629892 |
57,7 |
|
Краткосрочные финансовые вложения |
28784 |
6,0 |
23718 |
2,4 |
-5066 |
-3,6 |
|
Денежные средства |
6235 |
1,3 |
81973 |
8,3 |
75738 |
7,0 |
|
Итого |
480970 |
100 |
989507 |
100 |
508537 |
_ |
Общая сумма оборотных средств предприятия на конец отчетного периода составила 989 млн. рублей. За первое полугодие 2001 года произошло увеличение суммы оборотных средств в 2 раза (989507/480970=2). Главной причиной увеличения суммы текущих активов является рост дебиторской задолженности на 630 млн. рублей. Одной из причин увеличения дебиторской задолженности является превышение темпов возникновения задолженности над темпами расчетов.
В связи со спецификой ОАО “Архбум” как посреднической организации, необходимо проанализировать состав запасов с точки зрения их ликвидности (таблица 11).
Таблица 11
Структура запасов ОАО “Архбум” в первом полугодии 2001 года
|
Показатель |
На начало отчетного периода |
На конец отчетного периода |
Отклонение |
|||
|
Тыс. руб. |
% к итогу |
Тыс. руб. |
%к итогу |
Тыс. руб. |
пунктов |
|
|
Товары отгруженные |
278231 |
83,0 |
1089 |
0,8 |
-277142 |
-82,2 |
|
Готовая продукция и товары |
46689 |
13,9 |
104399 |
84,2 |
57710 |
70,3 |
|
Сырье, материалы и другие ценности |
5683 |
1,7 |
6639 |
5,4 |
956 |
3,7 |
|
МБП |
1470 |
0,5 |
2206 |
1,8 |
736 |
1,3 |
|
Затраты в незавершенном производстве |
2760 |
0,8 |
8165 |
6,6 |
5405 |
5,8 |
|
Расходы будущих периодов |
188 |
0,1 |
1463 |
1,2 |
1275 |
1,1 |
|
Итого запасов |
335021 |
100 |
123961 |
100 |
-211060 |
- |
Запасы ОАО "Архбум" на конец отчетного периода составили 124 млн. рублей, за первое полугодие они уменьшились на 211 млн. рублей или на 63% (123961/335021*100-100=635). Снижение уровня запасов в основном произошло из-за уменьшения товаров отгруженных. Это произошло в связи с тем, что несвоевременная оплата отгруженной продукции постоянными покупателями привела к увеличению дебиторской задолженности ОАО "Архбум" в 2000 году, поэтому, в настоящее время отгрузка продукции покупателям производится только по предоплате. В 2000 году уменьшение запасов произошло примерно на 40%.
Основную долю запасов предприятия на конец отчетного периода составляет “Готовая продукция”. Стремительный рост данной статьи обусловлен тем, что в соответствии с Приказом Генерального директора ОАО “Архангельский ЦБК” сбыт всей продукции комбината осуществляется ОАО “Архбум”, тем самым оборот по реализации продукции значительно увеличился.
Проанализируем, насколько рационально используется собственный капитал ОАО "Архбум". Сохранение финансовой устойчивости требует, чтобы собственные ресурсы покрывали не только основные средства и иные внеоборотные активы, но частично и оборотные средства. В результате расчета собственных оборотных средств был получен на конец отчетного периода отрицательный результат - это значит, что у организации отсутствуют собственные оборотные средства, т.е. все оборотные средства ОАО “Архбум” сформированы за счет заемных источников средств, сумма которых значительно выросла по сравнению с предыдущими годами. Поэтому требуются немедленные меры по улучшению финансового состояния.
Рассчитаем величину нормальных источников формирования запасов (таблица 12).
Таблица 12
Расчет величины нормальных источников формирования запасов ОАО "Архбум", тыс. руб.
|
Показатель |
На начало отчетного периода |
На конец отчетного периода |
|
1 Собственные оборотные средства |
1088 |
(5939) |
|
2 Краткосрочные кредиты и займы |
178367 |
382446 |
|
3 Кредиторская задолженность поставщикам и подрядчикам, по векселям к уплате |
276865 |
497610 |
|
4 Авансы, полученные от покупателей и заказчиков |
41408 |
120447 |
|
Всего (1+2+3+4) |
497728 |
994564 |
Проанализируем баланс ОАО "Архбум" за первое полугодие 2001 года с точки зрения ликвидности. Ликвидность предприятия – это его способность отвечать по своим краткосрочным обязательствам, т.е. вовремя гасить свою краткосрочную кредиторскую задолженность. Предприятие не имеет абсолютной ликвидности, чтобы сделать выводы относительно платежеспособности рассчитаем коэффициенты ликвидности (таблица 13).
Таблица 13
Расчет показателей ликвидности баланса ОАО “Архбум”
|
Показатель |
На начало отчетного периода |
На конец отчетного периода |
|
1 Денежные средства и краткосрочные ценные |
||
|
бумаги, тыс. руб. |
35019 |
105691 |
|
2 Дебиторская задолженность, тыс. руб. |
55886 |
685778 |
|
3 Запасы, тыс. руб. |
414012 |
221985 |
|
4 Всего текущие активы, тыс. руб. (1+2+3) |
504917 |
1013454 |
|
5 Краткосрочные кредиты и займы, тыс. руб. |
178367 |
382446 |
|
6 Кредиторская задолженность, тыс. руб. 7 Общая сумма краткосрочной задолженности, тыс. руб. (5+6) 8 Коэффициент абсолютной ликвидности (стр.1/стр.7) 9 Промежуточный коэффициент покрытия ((стр.1+стр.2)/стр.7) 10 Коэффициент текущей ликвидности (стр.4/стр.7) |
225462 503829 0,07 0,18 1,00 |
636947 1019393 0,10 0,78 0,99 |
ОАО “Архбум”, используя наиболее мобильную часть оборотных средств, на конец анализируемого периода могло бы погасить всего 10% своих краткосрочных долгов, что в 2 раза меньше теоретически достаточного уровня (20%-30%). Такой незначительный запас средств может свидетельствовать о высокой скорости обращения запасов, так как со сладов ОАО "Архбум" они в кратчайшие сроки отпускаются в производство. Поддержание нормального запаса средств является одной из важнейших и сложных проблем для ОАО "Архбум".
Ели на покрытие краткосрочных обязательств мобилизовать дебиторскую задолженность, то на конец отчетного периода акционерное общество смогло бы оплатить 78% краткосрочных долгов, что выше теоретического достаточного уровня (70%). Этот показатель говорит о кредитоспособности ОАО "Архбум", достоверность выводов зависит от качества дебиторской задолженности.
Коэффициент текущей ликвидности, характеризующий общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств, имеет значение на конец года немного меньше единицы, то есть мобилизовав все свои оборотные средства фирма на отчетную дату могла бы погасить свои краткосрочные обязательства, но тогда у нее не осталось бы средств для финансирования текущей деятельности.
Не смотря на то, что коэффициент текущей ликвидности чуть меньше единицы на конец года, фирму можно считать платежеспособной.
Устойчивая в финансовом отношении компания характеризуется высокой деловой активностью и хорошим уровнем рентабельности.
Используя данные форм бухгалтерской отчетности за первое полугодие 2001 года, рассчитаем и проанализируем ряд показателей, характеризующих деловую активность и