Финансовая устойчивость предприятия и методы ее оценки
Как следует из таблицы 14 выручка от реализации ОАО "Архбум", являющаяся важным объемным показателем деятельности организации, возросла по сравнению с предыдущим годом на 1436 млн. рублей, а по сравнению с 1998 годом – примерно на 2750 млн. рублей.
Коэффициент оборачиваемости собственного капитала очень высок, что говорит о высокой деловой активности фирмы.
Анализируя показатели деловой активности предприятия, заметим, что длительность оборота текущих активов превышает 3 месяца. Одной из основных причин этого является длительность оборота дебиторской задолженности, которая в свою очередь вызвана системой неплатежей, сложившихся в России.
Скорости оборота дебиторской и кредиторской задолженности на конец анализируемого периода практически совпадают. Это говорит о том, что ОАО "Архбум" задерживает оплату по своим обязательствам на такой же срок, на какой его покупатели задерживают оплату отгруженной продукции.
В связи с тем, что финансовый результат на конец отчетного периода положительный, ОАО "Архбум" с каждых 100 рублей вложенных в активы получило 3,36 рублей прибыли (в 1998 году – 3,17 рублей, в 1999 году – 3,2 рублей), а каждые 100 рублей вырученные за реализованную продукцию, принесли 9 рублей прибыли.
Увеличение рентабельности продаж обусловлено следующими факторами:
снижение покупной цены;
увеличение товарооборота и др.
В целом, анализ финансового положения и деятельности предприятия за первое полугодие показывает, что ОАО "Архбум" является платежеспособным и достаточно платежеспособным предприятием. Но в дальнейшем необходимо сокращать размеры займов.
Таблица 14
Расчет показателей деловой активности и эффективности деятельности ОАО “Архбум” в первом полугодии 2001 года
|
Показатель |
На начало отчетного периода |
На конец отчетного периодп |
Отклонение |
|
1 Величина собственных средств (капитала), тыс. руб. 2 Активы, тыс. руб. 3 Оборотные активы, тыс. руб. 4 Выручка от реализации, тыс. руб. 5 Издержки обращения, тыс. руб. 6 Прибыль от реализации, тыс. руб. (стр. 4 - стр. 5) 7 Прибыль(убыток)отчетного периода, тыс. руб. 8 Дебиторская задолженность, тыс. руб. 9 Кредиторская задолженность, тыс. руб. 10 Коэффициент оборачиваемости собственных средств (стр. 4 / стр. 1) 11 Коэффициент оборачиваемости оборотных активов (стр. 4 / стр. 3) 12 Длительность оборота текущих активов, дн.(1/стр.11*365) 13 Коэффициент оборачиваемости дебиторской задолженности, (стр. 4 / стр. 8) 14 Длительность оборота дебиторской задолженности, дн (1/стр.13) 15 Коэффициент оборачиваемости кредиторской задолженности, (стр.4/стр.9) 16 Длительность оборота кредиторской задолженности, дн (1/стр.15*365) 17 Рентабельность продаж, % (стр.6/стр.4) 18 Рентабельность активов, % (стр.7/стр.2) |
6415 510244 480970 1501934 1520146 -18212 -12667 55886 325462 234,13 3,12 117 26,87 14 4,61 79 -2,48 -1,21 |
14144 1033537 989507 2938319 2668719 269600 34757 685778 636947 207,74 2,97 123 4,28 85 4,61 79 3,36 9,17 |
7729 523293 508537 1436385 1 148573 287812 47424 629892 311485 -26,39 -0,15 6 -22,59 71 - - 5,84 10,38 |
2.3. Расчет основных коэффициентов, отражающих финансовую устойчивость предприятия
Коэффициент
концентрации
собственного
капитала
(коэффициент
автономии)
( ):
 ,
где:
СК — величина собственного капитала;
ХС – стоимость хозяйственных средств.
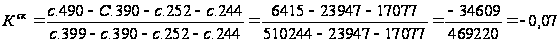 (показатель
на начало отчетного
периода)
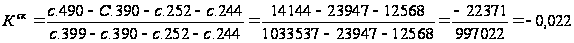 (на конец
отчетного
периода)
Таким образом, анализируя полученные результаты, можно сделать вывод, что величина собственных средств ОАО “Архбум” предельно низка, об этом свидетельствуют полученные коэффициенты, а доля заемных средств, наоборот, высока, что имеет под собой опасность нестабильности и неустойчивости.
Коэффициент
финансовой
зависимости
( ):

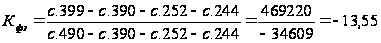 (на
начало отчетного
периода)
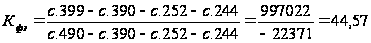 (на конец
отчетного
периода)
Коэффициенты финансовой зависимости демонстрируют, что предприятие слишком сильно зависит от внешних источников финансирования, что в условиях нестабильной экономики и инфляции — негативный фактор для деятельности предприятия.
Коэффициент
маневренности
собственного
капитала ( ):
 ,
где:
 —
величина
собственных
оборотных
средств.
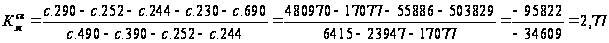 (на начало
отчетного
периода)
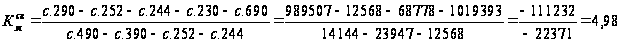 ( наконец
отчетное периода).
Коэффициент
концентрации
заемного капитала
( ):

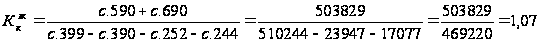 (на начало
отчетного
периода)
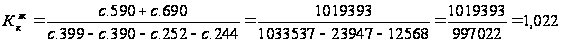 (на
конец отчетного
периода)
Проанализировав в самой общей форме данные показатели, мы видим, что предприятие практически полностью функционирует на заемном капитале.
Коэффициент
структуры
долгосрочных
вложений ( ):
 ,
где:
ДП — величина долгосрочных пассивов;
ВА — величина внеоборотных активов.
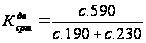
Данный коэффициент по ОАО “Архбум” мы не рассчитываем, т.к. в балансе нет данных по долгосрочным вложениям. Т.е. ОАО “Архбум” не имеет такого плана показатели.
Коэффициент
долгосрочного
привлечения
заемных средств
( ):
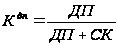
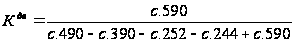 ,
данный коэффициент
также не рассчитывается.
Коэффициент
структуры
заемного капитала
( ):

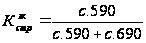 ,
данный коэффициент
не рассчитывается.
Коэффициент
соотношения
заемных и
собственных
средств ( ):

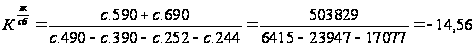 (на
начало отчетного
периода)
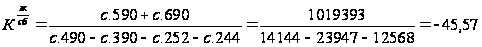 (на
конец отчетного
периода).
Коэффициент
краткосрочной
задолженности
( ):
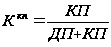 ,
где:
КП — краткосрочные пассивы.
 ,
т.к. нет структура
долгосрочных
пассивов.
Коэффициент
кредиторской
задолженности
и прочих пассивов
( ):
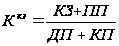 ,
где:
КЗ — кредиторская задолженность;
ПП — прочие краткосрочные пассивы.
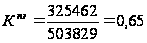 (на начало
отчетного
периода);
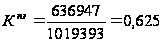 (на конец
отчетного
периода).
Представим полученные показатели в сводной таблице:
Таблица 15
Коэффициенты, необходимые для анализа и оценки финансовой устойчивости предприятия
|
Показатель |
Значение |
|
| На начало отчетного периода | На конец отчетного периода | |
| 1. Коэффициент концентрации собственного капитала | -0,07 | -0,022 |
| 2. Коэффициент финансовой зависимости | -13,55 | -44,57 |
| 3. Коэффициент маневренности собственного капитала | 2,77 | 4,98 |
| 4. Коэффициент концентрации заемного капитала | 1,07 | 1,022 |
| 5. Коэффициент структуры долгосрочных вложений | - | - |
| 6. Коэффициент долгосрочного привлечения заемных средств | - | - |
| 7. Коэффициент структуры заемного (долгосрочного) капитала | - | - |
| 8. Коэффициент соотношения заемных средств и собственных средств | -14,56 | -45,57 |
| 9. Коэффициент краткосрочной задолженности | 1 | 1 |
| 10. Коэффициент кредиторской задолженности и прочих пассивов | 0,65 | 0,625 |
Из данных таблицы можно сделать выводы о состоянии каждого коэффициента и о финансовой устойчивости предприятия в целом.
Коэффициент независимости на ОАО “Архбум” на конец отчетного периода составляет 0,07, что очень далеко от рекомендуемой нормы, следовательно предприятие не имеет собственных средств, а источники формирования — краткосрочные займы. Следовательно, говорить о финансовой независимости предприятия не приходится.
Значение коэффициента соотношения заёмных и собственных средств свидетельствует, что формирование источников происходит за счет займов.
Коэффициент манёвренности собственных средств и коэффициент обеспеченности собственными средствами имеют отрицательное значение так, как у предприятия не было собственных оборотных средств. Предприятие не имеет финансовой автономии и полностью зависит от кредиторов.
Еще один важный показатель финансового неблагополучия предприятия. Основные источники формирования оборотных средств – займы, причем займы краткосрочные, что негативным образом сказывается на всей деятельности предприятия и характеризует его финансовое положение, с точки зрения данного анализа, как нестабильное.
При анализе финансовой устойчивости предприятия следует учитывать множество факторов, влияющих на данных показатель. Оценивая лишь значения одних коэффициентов, не беря в учет другие показатели, мы не можем говорить об объективной оценке финансовой устойчивости.
При проведении анализа финансового состояния ОАО “Архбум” мы пришли к выводу, что предприятие достаточно успешно функционируют и выявили проблему, которую исследовали в данном параграфе — отсутствие собственных оборотных средств, что позволило нам определить финансовое состояние предприятия как неустойчивое, однако, учитывая показатели платежеспособности, ликвидности, рентабельности и др. с уверенность можно сказать, что проблема существует, но она не оказывается главенствующей и определяющей всю стратегию ОАО “Архбум”.
Глава III. Общая оценка финансовой устойчивости ОАО “Архбум” и анализ долгосрочных перспектив
3.1. Общая оценка финансовой устойчивости ОАО “Архбум”
В рыночных условиях, когда хозяйственная деятельность предприятия и его развитие осуществляется за счёт самофинансирования, а при недостаточности собственных финансовых ресурсов - за счёт заёмных средств, важной аналитической характеристикой является финансовая устойчивость предприятия.
Рассчитав все рекомендуемые показатели, мы можем произвести оценку финансовой устойчивости ОАО “Архбум” по общей методологии. Понятно, что на способы оценки повлияет большое количество внутренних и внешних факторов. В дальнейшем, мы постараемся выделить наиболее оптимальный метод оценки устойчивости предприятия на ОАО “Архбум.
Проанализируем еще раз укрупненный баланс ОАО “Архбум” с целью оценки финансовой устойчивости предприятия.
Итак, анализируя показатели на за начало отчетного периода и конец отчетного периода вы видим:
Величина капитала (активы) на начало отчетного периода составила 510 244 тыс. рублей, а на конец отчетного периода — 1 033 537 тыс. руб. Прирост активов составил 523 293 тыс. руб.
ОАО “Архбум” практически не имеет собственных оборотных средств. И показатель наличия собственных оборотных средств на начало отчетного периода составил – (- 95 822 тыс. руб.). А на конец отчетного периода — (- 111 232 тыс. руб.), что говорит об увеличении доли заемного капитала.
Между тем, оборотные активы ОАО “Архбум” на начало отчетного периода составили — 480 970, а на конец отчетного периода — 989 507 тысяч рублей. Таким образом, оборотные средства ОАО “Архбум” увеличились на 508 537 тыс. рублей.
Сумма краткосрочных пассивов на начало отчетного периода составила — 503 829 тысяч рублей, а на конец отчетного периода — 1 019 393 тысяч рублей. Таким образом доля краткосрочных пассивов по сравнению с началом отчетного периода увеличилась на 515 564 тысячи рублей. В общем смысле, увеличение краткосрочных пассивов предприятия, тем более, что в нашем случае темпы роста достаточно велики, — явление далеко негативное. Однако, стоит учитывать и характер деятельности предприятия и его организационную форму, которая уже предусматривает большую долю заемных средств. Тем не менее, вывод очевиден — ОАО “Архбум” используем слишком большое количество заемных средств, что далеко негативно сказывается на показателях его финансовой устойчивости, тем более, в условиях рыночной экономики.
Оценка финансовой предполагает соотнесение величины собственных и заемных средств:
Таблица 16
Укрупненный бухгалтерский баланс ОАО “Архбум” за первое полугодие 2001 года
|
Показатели |
На начало отчетного периода |
На конец отчетного периода |
Изменение, тыс. руб. |
Темп роста, % |
||
|
тыс. руб. |
%к итогу |
тыс. руб. |
%к итогу |
|||
|
Актив |
||||||
|
1. Внеоборотные активы |
5327 |
1,0 |
20083 |
1,9 |
14756 |
3,8 |
|
1.1 НМА |
251 |
0,0 |
204 |
0,0 |
-47 |
0,8 |
|
1 .2 Основные средства |
4826 |
1,0 |
18347 |
1,8 |
13521 |
3,8 |
|
1 .3 Долгосрочные фин. |
||||||
|
вложения |
250 |
0,0 |
1532 |
0,1 |
1282 |
6,1 |
|
2. Оборотные активы |
480970 |
94,3 |
989507 |
95,7 |
508537 |
2,1 |
|
2.1 Запасы, затраты, НДС по |
||||||
|
приобретенным ценностям |
390065 |
76,5 |
198038 |
19,2 |
-192027 |
0,5 |
|
2.2 Дебиторская |
||||||
|
задолженность |
55886 |
11,0 |
685778 |
66,3 |
629892 |
12,3 |
|
2.3 Краткосрочные |
||||||
|
финансовые вложения |
28784 |
5,6 |
23718 |
2,3 |
-5066 |
0,8 |
|
2.4 Денежные средства |
, 6235 |
1,2 |
81973 |
7,9 |
75738 |
13,2 |
|
3. Убытки |
23947 |
4,7 |
23947 |
2,4 |
- |
1,0 |
|
БАЛАНС |
510244 |
100 |
1033537 |
100 |
523293 |
2,0 |
|
Пассив |
||||||
|
4. Капитал и резервы |
6415 |
1,3 |
14144 |
1,4 |
7729 |
2,2 |
|
4.1 Уставный капитал |
500 |
0,1 |
500 |
0,1 |
0 |
1,0 |
|
4.2 Добавочный капитал |
2 |
0,0 |
2 |
0,0 |
0 |
1,0 |
|
4.3 Резервный капитал |
75 |
0,0 |
75 |
0,0 |
0 |
1,0 |
|
4.4 Накопленная прибыль |
1799 |
0,4 |
13288 |
1,3 |
11489 |
7,4 |
|
4.5 Фонды |
4039 |
0,8 |
279 |
0,0 |
-3760 |
0,1 |
|
5. Долгосрочные пассивы |
- |
- |
- |
- |
- |
- |
|
6. Краткосрочные пассивы |
503829 |
98,7 |
1019393 |
98,6 |
515564 |
2,0 |
|
6.1 Заемные средства |
178367 |
35,0 |
382446 |
37,0 |
204079 |
2,1 |
|
6.2 Кредиторская |
||||||
|
задолженность |
325462 |
63,7 |
636947 |
61,6 |
311485 |
2,0 |
|
БАЛАНС |
510244 |
100 |
1033537 |
100 |
523293 |
2,0 |
Кредиторская задолженность ОАО “Архбум” на начало отчетного периода составила 325 462 тысячи рублей, к концу отчетного периода она увеличилась на 311 485 (почти вдвое!) и составила 636 947 тыс.
Таким образом, исследуя баланс предприятия, мы выяснили, что ОАО “Архбум” имеет слишком большое количество заемных средств, что не в коей мере не может характеризовать финансовой положение предприятия как устойчивое.
Однако наряду с аналитическими методами оценки финансовой устойчивости предприятия, существуют методы оценки финансовой устойчивости предприятия с помощью абсолютных и относительных показателей.
Проанализируем финансовую устойчивость предприятия с помощью абсолютных показателей.
Обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, который определяется в виде разницы величины источников средств и величины запасов и затрат.
Общая величина запасов и затрат равна сумме строк 210и 220 актива баланса
Общая величина запасов и затрат ОАО “Архбум” — (374 463 + 15 602)= 390065 (на начало отчетного периода) и (190116 + 7 922)= 198 038 тысяч рублей.
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников:
Наличие собственных оборотных средств (ст.490-ст.190-ст.390);
Наличие собственных и долгосрочных заёмных источников формирования запасов и затрат или функционирующий капитал (ст.490+ст.590-ст.190);
Общая величина основных источников формирования запасов и затрат (ст.490+ст.590+ст.610-ст.190).
Рассчитанные показатели приведены в таблице 17
Таблица 17
Определение типа финансового состояния предприятия.(тыс. руб.)
|
Показатели |
Начало отчетного периода | Конец отчетного периода |
| 1.0бщая величина запасов и затрат (33) | 390 065 | 198 038 |
| 2.Наличие собственных оборотных средств (СОС) | -22 859 | -29 886 |
| 3.Функционирующий капитал (КФ) | 6415 | 14144 |
| 4.0бщая величина источников (ВИ) | 179 455 | 376 507 |
Трём показателям наличия источников формирования запасов и затрат соответствуют три показателя обеспеченности запасов и затрат источниками формирования (таблица 18)
Таблица 18
Показатели обеспеченности запасов и затрат источниками формирования
| Показатель | Значение на начало отчетного периода | Значение на конец отчетного периода |
| 1.Излишек (+) или недостаток (-) СОС (Фс= СОС-ЗЗ) | -412 921 | -221 924 |
| 2.Излишек (+) или недостаток (-) собственных и долгосрочных заёмных источников ( Фт=КФ-33) | -383 560 | -183 894 |
| 3.Излишек (+) или недостаток (-) общей величины основных источников (Фо=ВИ-ЗЗ) | -210 610 | 178 469 |
Таким образов, исследования показали, что ОАО “Архбум” испытывает серьезные проблемы с источниками обеспеченности запасов и затрат. Показатель Общей величины источников на конец отчетного периода составил 178 269 тыс. руб., что на первый взгляд представляет из себя положительную тенденцию. Однако проведя аналитические исследования, мы выяснили, что излишек общей величины основных источников образовался за счет привлечения средств краткосрочных кредитов.
С одной стороны, внешние кредитные источники нужны предприятию, в настоящее время трудно представить себе предприятие, функционирующее только на собственных средствах, тем более, если это еще достаточно крупное предприятие. Однако, с позиций финансов, долгосрочные кредиты более выгодны, т.к. расширяют возможности предприятия и не ограничивают (практически не ограничивают) предприятия временным фактором, таким образом, позволяют завиться.
Но в современных российских условиях, в условиях несовершенства кредитной системы, банки н кредиторы не заинтересованы представлять долгосрочные кредиты, во многом из-за того, существует явная нестабильность экономики России, сложно предсказуемая политика регулирования экономики государством, инфляция и др.
ОАО “Архбум” не имеет структуры долгосрочных кредитов, основные источники — краткосрочные кредиты (сроком не более 12 мес.). Такая ситуация расценивается как неустойчивая.
С помощью
показателей,
представленных
в таблицах (17
и 18) определяется
трёхкомпонентный
показатель
типа финансовой
ситуации1
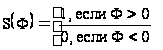
Возможно выделение 4х типов финансовых ситуаций которых мы касались выше, а именно:
1. Абсолютная устойчивость финансового состояния. Этот тип ситуации встречается крайне редко, представляет собой крайний тип финансовой устойчивости и отвечает следующим условиям: Фс іО; Фт іО; Фо і0; т.е. S= {1,1,1};
2..Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность: Фс< 0; Фті0; Фоі0; т.е. S={0,1,1};
3.Неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, но при котором всё же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов: Фс<0; Фт<0;Фоі0;т.е. S={0,0,1};
4. Кризисное финансовое состояние, при котором предприятие на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности: Фс<0; Фт<0; Фо<0; т.е. S={0,0,0}.
ОАО “Архбум”, исходя из метода оценки финансовой устойчивости по абсолютным показателям, по отчетности первого полугодия 2001 года находится в кризисном состоянии. ОАО “Архбум” — крупное российское предприятие, организационная структура — Открытое Акционерное Общество, что уже предусматривает достаточно большое количество заемных средств. Данный фактор мы не учитывали в анализе, что позволило нам сделать не вполне корректный вывод. Действительно, ОАО “Архбум” следует изменить свою политику формирования источников, но положение на рынке, не столь критическое, как показал анализ.
Исследуя финансовую устойчивость данного предприятия мы не учитываем множества факторов, таких как политики властей в регионе, система налогообложения, применение льготирования, поддержка со стороны руководства региона и т.д.
Поэтому, учитывая то, что показатели финансовой устойчивости показывают, что финансовая устойчивость предприятия критическая и другие показатели финансовой деятельности ОАО “Архбум”, приходим к выводу, что предприятие действительно необеспеченно собственными средствами, однако организационная структура (Открытое Акционерное Общество) и общее положение на рынке, в качестве крупнейшего предприятия России, а также показатели доходности, позволяют предположить, что ОАО “Архбум” в достаточной степени платежеспособно и финансово устойчиво. Однако, дальнейшая политики управляющего звена ОАО “Архбум” все же должна быть направлена на увеличение доли собственных заемных средств и долгосрочных заемных средств.
3.2. Анализ положения на рынке
По итогам
работы в 2000 году
Министерство
экономического
развития и
торговли РФ
отметило ОАО
“Архбум” дипломом
“Лучший российский
экспортёр”.
В прошлом году
Архбум поставил
за рубеж 177100 тонн
картона, 152900 тонн
целлюлозы, 3,2
миллиона квадратных
метров гофрокартона,
2,8 миллиона
квадратных
метров твёрдой
древесноволокнистой
плиты, 2000 тонн
бумаги. Доля
экспорта в
общем объёме
продукции АЦБК
составила 44,1
процента (целлюлозы
– 57, кар-тона –
28 процентов).
Выручка от реализации экспортной продукции, произведенной Архангельским ЦБК, составила десятки миллионов долларов.
В нынешнем году Архбум расширил ассортимент экспортной продукции – начал поставлять за границу офсетную бумагу, выпуск которой освоил АЦБК.
В настоящее время Банк Австрия Кредитанштальт (Россия) и Международный Московский Банк приняли решение о совместном кредитовании ОАО "Архбум".
Кредит в размере 9 млн долларов США предоставляется для закупки импортного оборудования по производству гофротары для фабрики в подмосковном городе Подольске, являющейся филиалом ОАО "Архбум".
Долгосрочная ссуда позволит ОАО “Архбум” расширить свои рынки сбыта, усовершенствовать технологию производства и качество продукции.
В настоящее время ассортимент продукции, выпускаемой АЦБК достаточно велик. В таблице ????? представлены средние показатели производства продукции в 2000 году.
Загрузка производственных мощностей сейчас достигает 97 процентов, и в 1999 году на АЦБК было сварено 662 тыс. тонн целлюлозы. При этом сохраняющаяся устойчивая динамика развития, наблюдаемая за последние годы дает возможность с уверенностью смотреть в завтрашний день
Прибыль АЦБК за 1999 год составила 452 млн. руб. При этом консолидированная прибыль АЦБК-Архбум, как единого производственно-торгового комплекса, за тот же период равна 987, 8 млн. рублей. Половина прироста прибыли была получена за счет роста объемов производства, около трети - за счет экономии материально-технических ресурсов.
Во многом этому помогло общее снижения издержек производства до 82,77 копеек (с 1рубля 6 коп. в 1996 г.) на 1 рубль продукции
Сумма налогов, уплаченных АЦБК в 1999 году в бюджет и различные внебюджетные фонды, составила 886 млн. руб.
В 2001 году АЦБК планирует увеличить производство всех основных видов продукции.
В производственной программе комбината запланирована варка 690 тыс. тонн целлюлозы. Выпуск качественного тарного картона превысит 370 тыс. тонн. Большая часть картона и целлюлозы, уйдет на экспорт. Кроме того, запланирован выпуск около 60 тыс. тонн бумаги, часть которой будет использована для изготовления тетрадей в количестве более 310 млн. штук. Завод ДВП выпустит более 7,5 тыс. тонн древесноволокнистых плит.
Таблица 19
Основные показатели производства продукции АЦБК в 2000 году
| Показатель | Ед. изм. | 1999 год отчет | 2000 год отчет | Результат к 1999 roду | ||
| % | откл. | |||||
|
Целлюлоза по варке - всего |
т |
662280 |
698545 |
105,5 |
36265 |
|
| полуцеллюлоза | т | 113720 | 121470 | 106,8 | 7750 | |
| сульфатная ( I поток) | т | 272560 | 282300 | 103,6 | 9740 | |
| Итого | т | 386280 | 403770 | 104,5 | 17490 | |
| сульфатная ( II поток) | т | 276000 | 294775 | 106,8 | 18775 | |
| в т. ч. хвойная | т | 39600 | 19960 | |||
|
Целлюлоза белёная сульфатная |
т |
229185 |
236564 |
103,2 |
7379 |
|
| в т. ч. товарная | т | 203255 | 217726 | 107,1 | 14471 | |
| из неё бесхлорная | т | 39951 | 39100 | |||
|
Bолокно на БДМ |
т |
24491 |
34189 |
139,6 |
9698 |
|
|
Бумага - всего |
т |
53477 |
59490 |
111,2 |
6013 |
|
| в т.ч. писчая | т | 45148 | 48289 | 3141 | ||
| основа для парафинирования | т | 9 | 0 | -9 | ||
| этикеточная | т | 1600 | 5244 | 3644 | ||
| основа для кaшировaния | т | 145 | 116 | -29 | ||
| обёрточная | т | 6387 | 5805 | -582 | ||
| универсальная для печати | т | 188 | 36 | -152 | ||
|
Картон – всего |
т |
375384 |
390499 |
104,0 |
15115 |
|
| млн. м2 | 2592,91 | 2725,09 | 105,1 | 132,18 | ||
| в т.ч. картон для плоских слоёв | т | 215444 | 218496 | 101,4 | 3052 | |
| млн. м2 | 1404,20 | 1429,29 | 101,8 | 25,09 | ||
| бумага основа для гофрирован. | т | 110011 | 116208 | 105,6 | 6197 | |
| млн. м2 | 846,56 | 904,20 | 106,8 | 57,64 | ||
| картон универсальный | т | 48454 | 54358 | 112,2 | 5904 | |
| млн. м2 | 333,75 | 383,43 | 114,9 | 49,68 | ||
| картон белый poл. | т | 1475 | 1437 | 97,4 | -38 | |
| млн. м2 | 8,40 | 8,17 | 97,3 | -0,23 | ||
|
Картонно - транспортная тара |
млн. м2 |
125,68 |
121,6 |
96,8 |
-4,08 |
|
| картонные ящики | млн. м2 | 34,32 | 29,73 | 86,6 | -4,59 | |
| гoфpoкapтон | млн. м2 | 91,36 | 91,87 | 100,6 | 0,51 | |
|
Плиты древесно-вoлокнистые - всего |
т. м2 |
7940,8 |
7763,4 |
97,8 |
-177,4 |
|
| твёрдые | т. м2 | 7457,6 | 7763,4 | 104,1 | 305,8 | |
| из них окрашенные | т. м2 | 271,0 | 591,8 | 320,8 | ||
| пористые | т. м2 | 483,2 | 0 | 0,0 | -483,2 | |
|
Тетради ученические |
млн. шт. |
269,3 |
278,8 |
103,5 |
9,5 |
|
В 1996 г. - Всемирная организация качества Global Quality Management присвоила заводу по производству картона, сырья для гофротары, ОАО "АЦБК" приз качества с выдачей сертификата, кубка GQM Quality Award и права нанесения международной эмблемы качества на всю выпускаемую продукцию.
1999 г., 27 сентября - журнал "Эксперт" включил АЦБК в рейтинг крупнейших компаний по объему реализации в России. Сертификат вручен 21.02.2000 г.
2000 г., май - ОАО "АЦБК" принимал участие в выставке - конкурсе "Лучшие товары Архангельской области - 2000". По итогам конкурса АЦБК получил диплом лауреата - победителя конкурса за производство продукции высокого качества за целлюлозу сульфатную, беленую (ECF), а также грамоту участника - финалиста конкурса за ящики из гофрированного картона №4.
2001 год. сентябрь - по итогам Всероссийского конкурса "Сто лучших товаров России" целлюлоза сульфатная беленая признана дипломантом.
2001 год., май - ОАО "Архангельский ЦБК" на выставке - конкурсе "Лучшие товары Архангельской области - 2001" представлял тетради 12-ти листные с цветной обложкой. По итогам конкурса производство тетрадей получило наивысшую награду - диплом. Что еще раз было доказательством высокого качества продукции.
3.3. Основные рекомендации по увеличению финансовой устойчивости, более эффективному существованию и прибыльности
Итак, мы определили основные показатели финансового состояния предприятия общей финансовой устойчивости. Несмотря на низкие показатели финансовой устойчивости предприятия (таблицы 20 и 21)