Анализ финансового состояния предприятия СПК им. Ленина
Содержание
Введение
Теоретические основы финансового анализа
Организационно – экономическая характеристика СПК им. Ленина
Анализ источников формирования размещения капитала, оценка имущественного положения СПК им. Ленина
Анализ финансовой устойчивости, интенсивности и эффективности использования капитала
Анализ платежеспособности хозяйства и диагностика риска банкротства
Выводы и предложения
Список литературы
Введение
В современных условиях анализ финансового состояния предприятий в АПК приобрел чрезвычайно актуальное значение, так как значительная часть из них не являются таковыми, только каждое четвертое предприятие, занимающееся сельскохозяйственным производством, работает стабильно, без убытков.
Целью данной курсовой работы является изучение финансового состояния СПК им Ленина за период с 2005 по 2007 годы.
Задачами курсовой работы являются:
изучение теоретических источников по анализу финансового состояния;
изучение методики проведения финансового анализа;
рассмотрение и характеристика объекта исследования;
изучение показателей финансового состояния предприятия и их динамики, а именно показателей финансовой устойчивости, платежеспособности, ликвидности;
анализ возможности банкротства предприятия;
Объектом исследования является СПК им. Ленина Комаричского района Брянской области. Предметом исследования является анализ финансового состояния СПК им. Ленина.
При выполнении курсовой работы были использованы следующие методы: табличный; монографический; расчетно-конструктивный; сравнительный анализ; факторный анализ и другие.
Информационной базой при написании курсовой работы послужили труды отечественных и зарубежных ученых, а также данные годовой бухгалтерской отчетности предприятия за 2005 – 2007 годы.
Теоретические основы финансового анализа
По мере продвижения современных субъектов хозяйствования к рыночным отношениям, необходимость их финансовой диагностики становится актуальной.
Диагностика (от греч. Diagnostikos – способный распознавать) является учением о методах и принципах распознавания болезней и постановки диагноза. Применительно к финансовому состоянию диагностика является аналитической процедурой, имеющей целью установить «болевые точки» финансового механизма предприятий, предсказать на основе наблюдаемых тенденций возможное развитие событий, разработать необходимые управленческие решения для снижения, предупреждения или устранения негативного влияния складывающихся соотношений между экономическими результатами от производственно-хозяйственной деятельности и затратами на ее осуществление.
Используя медицинскую терминологию, основная задача диагностики финансового состояния предприятия заключается в постановке диагноза его финансовому здоровью и разработке мер по оздоровлению. В современных условиях хозяйствования необходимость решения рассматриваемой задачи является неотъемлемым условием управленческих решений для всех, кто их принимает. Экономический интерес к результатам диагностики имеют:
руководители и специалисты предприятий для обоснованного принятия управленческих решений в направлении практической реализации принятой тактики и стратегии ведения своего бизнеса;
акционеры и учредители, размер дивидендов (дохода на капитал) которых зависит непосредственным образом от финансового положения акционерных обществ;
потенциальные
кредиторы и
инвесторы для
оценки целесообразности
предоставления
кредитов,
определения
условий
кредитования,
гарантий
возвратности
кредитов, оценки
доверия к
организации
как клиенту;
поставщики и покупатели, определяющие надежность возможных деловых связей с предприятиями;
государство в целом и местные органы самоуправления, определяющие налоговую политику в стране и регионе, регулирующие процесс приватизации государственной собственности [4].
 В
рыночных условиях
хозяйствования
присутствуют
субъекты, которые
не имеют прямого
экономического
интереса к
результатам
диагностики
финансового
состояния
предприятий,
но для них процесс
получения
результатов
является частью
их бизнеса или
одним из инструментов
осуществления
своей деятельности.
К ним следует
отнести аудиторские
фирмы, средства
массовой информации
и общественные
организации.
Проявление высокой заинтересованности различных субъектов рыночных отношений к результатам диагностики финансового состояния предприятий связано, прежде всего, с тем, что анализируя их, можно нащупать «болевые точки», разобраться в причинах их возникновения, провести мониторинг изменения основных показателей финансово-хозяйственной деятельности. В целом это составляет информационный базис для принятия экономически обоснованных решений в управлении финансовыми ресурсами, в выборе политики эффективного размещения финансовых средств предприятий, в конкретизации ресурсного обеспечения выполнения поставленных целей.
Несмотря на высокую потребность в результатах диагностики финансового состояния предприятий, сам механизм диагностики для отечественной науки является делом относительно новым, поэтому определенная часть методических подходов и нормативов заимствована из мировой учебно-аналитической практики. В значительной степени, особенно по нормативным значениям коэффициентов, это произошло без учета реальной ситуации переходного периода к рыночным отношениям предприятий России, отраслевых особенностей и типов производств. Вероятно, по этой же причине значительная часть существующих рекомендаций по диагностике финансового состояния ориентирована на рентабельную работу предприятий, низкие темпы инфляции, рыночное функционирование финансово-кредитной системы и оптимальное государственное регулирование экономических взаимоотношений субъектов хозяйствования. Отечественная экономическая наука оказалась не готовой к самостоятельному решению рассматриваемой проблемы, точно так же, как и к фактическим результатам реформирования экономики страны. В этой связи, практическое использование многочисленных методик и приемов финансового анализа предприятий современных форм хозяйствования возможно только с применением элементов творческого подхода к решению поставленной задачи, в каждом случае исходя из конкретной ситуации и профессионального уровня специалистов, осуществляющих диагностирование. При рассмотрении предприятия, как некоторой модели имущественного и финансового потенциалов коммерческой организации главной задачей диагностики его финансового состояния является определение размеров, динамики, направленности наблюдаемых изменений составляющих элементов и возможных экономических последствий.
Анализ финансового состояния предприятия является важнейшим условием успешного управления его финансами.
Информационной базой для проведения анализа финансового состояния предприятия является главным образом бухгалтерская документация.
Финансовый потенциал предприятия характеризуется платежеспособностью, ликвидностью активов и его финансовой устойчивостью, формируется за счет достигнутых финансовых результатов.
Имущественный и финансовый потенциал являются составляющими экономического потенциала предприятия, они взаимосвязаны между собой, так как нерациональная структура имущества, его низкая качественная характеристика могут привести к ухудшению финансового положения, и наоборот. Например, высокая изношенность машинно-тракторного парка предприятий сельского хозяйства, низкие темпы воспроизводства машин непосредственным образом оказывают влияние на снижение объемов производства продукции растениеводства и животноводства. По этой же причине большинство сельскохозяйственных предприятий являются в настоящее время неплатежеспособными, в них сокращается величина используемого ими имущества.
Конкретизируя задачу диагностики финансового состояния предприятий, можно сформулировать вопросы, ответы на которые в том или ином приближении должны быть получены в результате диагностирования. Основными из них являются:
каков имущественный потенциал предприятия и какие изменения в нем произошли за отчетный период?
насколько оптимальна структура активов предприятия на начало и конец отчетного периода?
какова структура
источников
средств предприятия
и какие
изменения
в ней произошли?
обеспечивалась ли платежеспособность предприятия в отчетном периоде?

 каковы
перспективы
утраты или
восстановления
платежеспособности
предприятия?
обеспечена
ли финансовая
устойчивость
на ближайшую
и
долгосрочную
перспективы?
целесообразно
ли предприятию
привлекать
заемные средства
и
имеются ли
объективные
предпосылки
для получения
кредита?
каковы должны
быть направления
управленческих
решений
для
достижения
поставленных
перед предприятием
целей?
Финансовое состояние предприятия является отражением накопленного им потенциала за счет текущих финансовых результатов, которое описывается активными и пассивными статьями бухгалтерского баланса, а также соотношениями между ними. Диагностика финансового состояния может быть выполнена с позиций краткосрочной и долгосрочной перспективы. В первом случае, как показывает анализ отечественной и зарубежной практики, рассматриваются платежеспособность и ликвидность, во втором – финансовая устойчивость.
Финансовая устойчивость — это такое состояние финансовых ресурсов, их распределения и использования, которое обеспечивает развитие предприятия на основе роста прибыли и капитала при сохранении платежеспособности и кредитоспособности в условиях разумного (допустимого) экономического риска.
Платежеспособность – это проявление финансовой устойчивости, которое отражает способность предприятия своевременно и полностью выполнять свои платежные обязательства.
Кредитоспособным является предприятие, которое имеет все предпосылки получить кредит и способно своевременно возвратить взятую ссуду с уплатой процентов за счет прибыли или других финансовых источников, возможно, заемных средств.
В результате осуществления какой-либо хозяйственной операции финансовое состояние предприятия может измениться. Поток хозяйственных операций, совершаемых ежедневно, является «возмутителем» определенного состояния финансовой устойчивости, причиной перехода из одного типа устойчивости в другой.
В современных условиях анализ платежеспособности предприятий АПК приобрел чрезвычайно актуальное значение, так как значительная часть из них не являются таковыми. Поэтому платежеспособность в большинстве случаев ассоциируется с ликвидностью, т.е. возможностью превращения активов предприятия в деньги для последующей оплаты долгов. Платежеспособность оценивают по данным бухгалтерского баланса на основе диагностики ликвидности оборотных средств.
Ликвидность рассматривают с двух сторон: как время, необходимое для продажи активов, и как сумму, вырученную от их продажи. В большинстве случаев быстрая продажа активов возможна со значительной скидкой в цене.
В общем случае платежеспособность оценивают как отношение ликвидных оборотных активов предприятия к его краткосрочным долговым обязательствам.
Все активы предприятия в зависимости от скорости их превращения в денежные средства (степени ликвидности) условно разделяют на четыре группы:
- наиболее ликвидные активы – все статьи денежных средств, которые могут быть использованы для немедленного выполнения предприятием текущих расчетов. В эту группу могут быть включены также краткосрочные финансовые вложения (ценные бумаги);
- быстро реализуемые активы – в основном состоят из дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты, и некоторых других;
- медленно реализуемые активы – активы, к которым относят запасы, дебиторскую задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты, налог на добавленную стоимость по приобретенным ценностям за минусом статьи по расходам будущих периодов;
- труднореализуемые активы – наименее ликвидные активы предприятия, которые предназначены для использования в хозяйственной деятельности в течение продолжительного периода времени.
Анализ финансовой деятельности предприятия целесообразно выполнять по этапам. На первом этапе проводят общий анализ финансового состояния предприятия на основании баланса предприятия: прежде всего, сравнивают итог баланса на конец периода с итогом на начало периода. Это анализ «по горизонтали», позволяющий определить общее направление изменения финансового состояния предприятия. Если итог баланса увеличился, то финансовое состояние предприятия оценивают положительно. Далее, определяют характер изменения отдельных статей баланса. К положительным изменениям следует отнести повышение в активе баланса: остатков денежных средств, краткосрочных и долгосрочных финансовых вложений, нематериальные активы производственных запасов; производственных запасов; повышение в пассиве баланса суммы прибыли, доходов будущих периодов, целевого накопления. К отрицательной динамике относят увеличение дебиторской задолженности в пассиве баланса.
На 2 этапе осуществляют расчёт коэффициентов, характеризующих финансовое состояние предприятия, проводят анализ отклонений.
Показатели финансовой устойчивости: все показатели финансовой устойчивости объединяют в 3 большие группы:
Показатели, характеризующие состояние собственных и заёмных средств:
Коэффициент независимости:
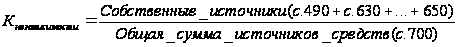
Этот коэффициент показывает долю собственных средств в стоимости имущества предприятия, т.е. возможность предприятия рассчитаться по своим долгам за счёт собственных средств от реализации собственного имущества. В развитых странах достаточно высоким является значение коэффициента независимости равное 0.5, т.к. при таком значении риск кредиторов сведён к минимуму, т.е. продав половину имущества, предприятие сможет погасить свои долговые обязательства.
Коэффициент заемных средств
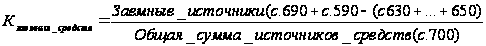
Коэффициент соотношения собственных и заемных средств
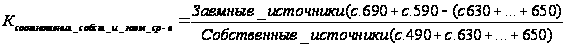
Коэффициент показывает долю заемных средств, привлеченных на 1 руб. вложенных в имущество собственных средств. Увеличение коэффициента говорит об усилении зависимости от привлеченных заемных средств и снижении финансовой устойчивости.
Допустимое значение находится между 0,5 – 0,9. За критическое значение принимают 1,0. Значение выше 1,0 говорит о том, что финансовая устойчивость предприятия вызывает сомнения.
Коэффициент покрытия инвестиций
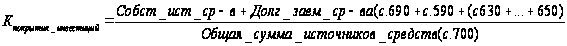
Показатели, характеризующие состояние основных средств:
Коэффициент закрепления средств
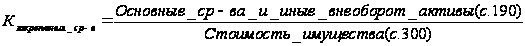
Удельный вес стоимости основных средств в общей стоимости имущества
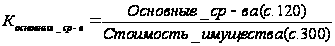
III. Показатели, характеризующие состояние оборотных средств:
Коэффициент мобильности средств
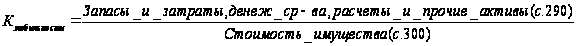
Этот коэффициент показывает степень мобильности (гибкости) использования собственного капитала. Уменьшение коэффициента свидетельствует о вложении средств в трудноликвидные активы и формировании оборотных средств за счет заемных.
Коэффициент абсолютной мобильности
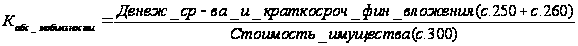
После того, как все коэффициенты финансового устойчивости рассчитаны, проводится их анализ, изучаются их отклонения, фактические данные сравнивают с нормативными данными.
Следующим шагом при анализе финансового состояния является анализ показателей платежеспособности. Эти показатели в большинстве случаев ассоциируются с ликвидностью, то есть возможностью превращения активов предприятия в деньги для последующей оплаты долгов. Платежеспособность оценивают по данным бухгалтерского баланса на основе диагностики оборотных средств.
Показатели платежеспособности:
Коэффициент общего покрытия
К общ_покрытия
=
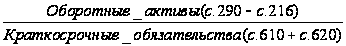
Коэффициент промежуточного покрытия
К промеж_покрытия =
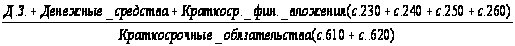
Коэффициент абсолютной ликвидности – этот показатель отражает соотношение самых ликвидных активов к текущим обязательствам. Он является самым «жестким» коэффициентом платежеспособности и показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Его величина должна быть не ниже 0,2.
К абсл._ликвидности =
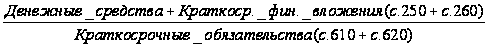
После расчета коэффициентов проводят их анализ, находят отклонение, сравнивают с нормативными значениями [13].
На 3 этапе осуществляется анализ вероятности банкротства. Существуют различные методы анализа банкротства, но чаще всего анализ проводят на основании метода, предложенного экономистом Н. Альтманом. Этот метод получил название – модель Альтмана. Он даёт возможность оценивать вероятность банкротства на предприятии при помощи 5 показателей, рассчитываемых на основе баланса предприятия и отчёта «О прибылях и убытках».
Z = 1,2Х1 + 1,4Х2 + 3,3Х3 + 0,6Х4 + Х5,
где Х1 =
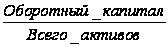
Х2 =
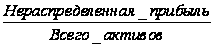
Х3 =
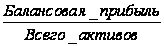
Х4 =
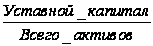
Х5 =
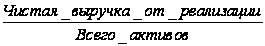
Возможность банкротства с использованием данной модели определяется следующим образом: полученные коэффициенты сравнивают с нормативным значением и делают вывод:
Z < 1,8 (вероятность банкротства высокая)
1,81 < Z < 2,7 (средняя)
2,71 < Z < 2,9 (невелика)
3,0 < Z < Ґ (ничтожна мала)
Организационно - экономическая характеристика СПК им Ленина
Производственным кооперативом признаётся добровольное объединение граждан на основе членства для совместной производственно или иной хозяйственной деятельности (производство, переработка, сбыт сельскохозяйственной продукции, выполнение работ, оказание других услуг), основанной на их личном трудовом или ином участии и объединении его членами (участниками) имущественных паевых взносов. Законом и учредительными документами производственного кооператива может быть предусмотрено участие в его деятельности юридических лиц. Производственный кооператив является коммерческой организацией, основной целью деятельности является получение прибыли.
Полное фирменное название: Сельскохозяйственный производственный кооператив имени Ленина (СПК им. Ленина).
АОЗТ им. Ленина было переименовано в СПК им. Ленина и утверждено учредителями СПК им. Ленина в протоколе № 6 от 21.12.99г.
Учредительным документом производственного кооператива является его устав, утвержденный общим собранием его членов.
Число членов кооператива не должно быть менее пяти.
Кооператив не вправе выпускать акции.
Прибыль кооператива распределяется между его членами в соответствии с их трудовым участием, если иной порядок не предусмотрен законом и уставам кооператива.
Высшим органом управления кооператива является общее собрание его членов. Право вносить вопросы на рассмотрение Собрания принадлежит всем членам кооператива. Член кооператива имеет один голос при принятии решения общим собранием.
Производственный кооператив может быть добровольно реорганизован ил и ликвидирован по решению общего собрания.
Иные основания и порядок реорганизации и ликвидации кооператива определяются настоящим Кодексом (Гражданский Кодекс Российской Федерации) и другими законами. Производственный кооператив по единогласному решению его членов может преобразоваться в хозяйственное товарищество или общество.
Срок деятельности кооператива не ограничен.
Место расположения кооператива: с. Угревище Комаричского района, Брянской области. Центр хозяйства расположен в с. Угревище.
Связь СПК с райцентром осуществляется по дороге районного значения с асфальто-бетонным покрытием Комаричи – Севск. Ближайшая железнодорожная станция расположена в р. п. Комаричи. Расстояние до районного центра – 18 км. и до областного центра (г. Брянск) – 100 км.
Центральной усадьбой СПК им. Ленина является с. Угревище. Хозяйство и населенный пункт электрифицированы, газифицированы, обеспечены телефонной связью и радиостанцией, через которую положении связь со всеми хозяйствами района.
Общая земельная площадь хозяйства составляет 2183га, что на 16,3 % меньше чем в среднем по району на одно предприятие. Наибольший удельный вес в структуре земельного фонда СПК им. Ленина занимают земли сельскохозяйственного назначения (91,0%) и составляют 1987га, что ниже средне районных данных на 14,5 %.
СПК им. Ленина является юридическим лицом и действует на основании Устава, а также действующих законодательных и иных правовых актов.
Имущественные и иные отношения членов колхоза строятся на основании устава. Вправе создавать представительства и филиалы, осуществлять свои права на территории РФ и за её пределами.
Основной целью деятельности является получение прибыли от реализации сельскохозяйственной продукции. Для обеспечения деятельности СПК за счет взносов и членов образуется Уставной фонд в размере 3 тыс. рублей.
Размеры производства являются одним из аналитических показателей, определяющие потенциальные возможности определенного хозяйства в получении необходимой для реализации продукции.
К числу таких показателей относят количество сельскохозяйственных угодий, в том числе пахотных земель, поголовья скота, среднегодовых работников, стоимость валовой продукции и ряд других показателей.
На результаты использования ресурсов влияет размер производства СПК им. Ленина (табл.1).
Только имея оптимальные размеры, хозяйство может достигнуть результатов производства. Но с абсолютной точностью установить оптимальный размер предприятия практически не возможно. Можно лишь определить рациональные размеры хозяйства, обеспечивающие высокоэффективную работу в определенный период времени.
Анализируя размеры производства СПК им. Ленина можно отметить, что в динамике за последние три года они заметно увеличились.
Стоимость валовой продукции в сопоставимых ценах в 2007 году составила 316,4 тыс. руб., что на 25,2% больше чем в 2005г., это связано с увеличением валового производства продукции животноводства, так как. сопоставимые цены не изменились. Но этот показатель ниже средне районных данных на 43,6%.
Заметная тенденция к увеличению наблюдается с денежной выручкой, которая в 2007 году составила 3825 тыс. руб., что на 13,5% больше чем в 2005г. В основном это связано с увеличением объемов производства и ростом цен на продукцию. Денежная выручка СПК им. Ленина ниже средне районных данных на 65,9%.
Таблица 1 Размеры производства СПК им. Ленина
| Показатели | 2005 г. | 2006 г. | 2007г. | Показатели анализируемого хозяйства за 2007г. в % к : | Средне районные данные за 2007г. | |
| 2005г. | Средне районные данные | |||||
| Стоимость валовой продукции*, тыс. руб. | 252,7 | 286,9 | 316,4 | 125,2 | 56,4 | 560,5 |
| Денежная выручка хозяйства, всего, тыс. руб. | 3370 | 3227 | 3825 | 113,5 | 34,1 | 11220 |
| в том числе растениеводства | 1798 | 1637 | 2361 | 131,3 | 30,6 | 7723 |
| животноводства | 1567 | 1580 | 1464 | 93,4 | 41,9 | 3497 |
| Среднегодовая стоимость ОПФ, тыс. руб. | 23691 | 23705,5 | 24389,5 | 102,9 | 100,0 | 24385 |
| Площадь с.-х. угодий, га. | 1987 | 1987 | 1987 | 100,0 | 85,5 | 2325 |
| в том числе пашни, га | 1694 | 1694 | 1694 | 100,0 | 96,1 | 1762 |
| Поголовье скота, услов.гол | 125 | 124 | 187 | 149,6 | 112,0 | 167 |
| Среднегодовая численность работников, чел | 54 | 84 | 59 | 109,3 | 68,6 | 86 |
*- сопоставимые цены 1994 года;
Отличительной особенностью данного хозяйства является то, что состав и структура его земельного фонда за последние три года не изменилась. Площадь сельскохозяйственных угодий на 14,5% меньше средне районных данных. В СПК им. Ленина достаточно высокий уровень распаханности (85,3%), который превышает аналогичный показатель в среднем по району. Это свидетельствует о развитии в хозяйстве отрасли растениеводства.
Важно отметить, что СПК им. Ленина в 2007г. получило 75 тыс. руб. прибыли от своей деятельности, а в 2005году убыток составил -171 тыс. руб. и в 2006году -558 тыс. руб.
Отрицательной чертой для СПК им. Ленина является скачкообразное изменение средне годовой численности работников. В 2007г. в СПК насчитывается 59 человек, что на 9,3% больше чем в 2006г.
Таким образом, проводя анализ размеров производства в СПК им. Ленина можно сказать, что в целом практически все показатели в динамике за 3 года увеличиваются. Но они не превышают средне районных данных. Данное хозяйство является одним из средних хозяйств района.
На эффективность использования ресурсов влияет специализация хозяйства. Специализация- это конкретная форма общественного разделения труда на различных стадиях производственного процесса, при котором деятельность предприятия направлена на производство определенного вида продукции.
Ее цель - создание высокой производительности труда, необходимых условий для увеличения прибыли, улучшения ее качества. Только при высокой специализации предприятие может осуществлять комплексную механизацию сельскохозяйственного производства, применять интенсивные и ресурсосберегающие технологии, использовать прогрессивные формы организации труда.
Для того чтобы охарактеризовать специализацию хозяйства рассмотрим структуру товарной продукции, на основании показателей из формы годового отчета «Реализация сельскохозяйственной продукции» (Ф-7АПК), в которой имеется информация об объеме товарной продукции и денежной выручке от ее реализации. Рассмотрим структуру анализируемого хозяйства в динамике за пять лет (табл.2).
Таблица 2 Состав и структура денежной выручки СПК им. Ленина
| Вид продукции | Размер денежной выручки, тыс. руб. | Структура денежной выручки в % к итогу | ||||||
| 2005г | 2006г | 2007г | Средне районные данные | 2005г | 2006г | 2007г | Средне районные данные | |
| Зерновые и зернобобовые культуры-всего | 1775 | 1376 | 2036 | 3780 | 52,7 | 42,6 | 53,2 | 33,7 |
| Прочая продукция растениеводства | 23 | 7 | 10 | 47 | 0,7 | 0,2 | 0,3 | 0,4 |
| Продукция растениеводства, реализованная в переработанном виде | - | 254 | 315 | 127 | - | 7,9 | 8,2 | 1,1 |
| Итого по растениеводству | 1798 | 1637 | 2361 | 7723 | 53,4 | 50,7 | 61,7 | 68,8 |
| Крупный рогатый скот | 477 | 479 | 499 | 1244 | 14,2 | 14,8 | 13,0 | 11,1 |
| Молоко цельное | 1061 | 1060 | 920 | 2147 | 31,5 | 32,8 | 24,1 | 19,1 |
| Продукция животноводства, реализованная в переработанном виде | 29 | 41 | 45 | 83 | 0,9 | 1,3 | 1,2 | 0,8 |
| Итого продукции животноводства | 1567 | 1580 | 11464 | 3497 | 46,6 | 48,9 | 38,3 | 31,2 |
| Всего по организации | 3370 | 3227 | 3825 | 11220 | 100,0 | 100,0 | 100,0 | 100,0 |
За 3 года денежная выручка СПК им. Ленина имеет тенденцию к увеличению. В 2007 году она увеличилась на 13,5% по сравнению с 2005 годом. Это связано с увеличением денежной выручки отрасли растениеводства на 31,3% в 2007г. по сравнению с 2005г. Удельный вес в структуре денежной выручки занимает отрасль растениеводства (в 2007г.-61,7%), а именно зерновые и зернобобовые культуры (53,2%). На втором месте молоко-24,1%. В 2007 году удельный вес отрасли растениеводства в структуре денежной выручки увеличился на 11 п.п. СПК им. Ленина имеет зерно - молочное направление.
Характеризующим направленность развития, предприятия, являются уровень специализации и коэффициент специализации.
Таблица 3
Расчет коэффициента специализации в СПК им. Ленина в 2007 году
| Показатели | Удельный вес отрасли в структуре товарной продукции, % (Ут) | Порядковый номер отрасли в ранжированном ряду, (i) | Расчетное значение (2i-1) | Коэффициент специализации Ут(2i-1) |
| Зерновые и зернобобовые | 53,2 | 1 | 1 | 53,2 |
| Прочая продукция растениеводства | 0,3 | 5 | 9 | 2,7 |
| Прочая продукция растениеводства, реализованная в переработанном виде | 8,2 | 3 | 5 | 41 |
| Скотоводство | 37,1 | 2 | 3 | 111,3 |
| Прочая продукция животноводства | 1,2 | 4 | 7 | 8,4 |
| Итого | 100,0 | х | х | 216,6 |
Для нахождения коэффициента специализации используем следующую формулу:
Кспец=
 ,
где Кспец коэффициент специализации; Ут – удельный вес товарных отраслей в структуре товарной продукции; i-порядковый номер отдельных отраслей по величине удельного веса в ранжированном ряду;
Кспец=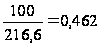 .
СПК им. Ленина относится к высоко специализированным хозяйствам, так как рассчитанный коэффициент специализации равен 0,462 и находится в пределах 0,4-0,6. Хозяйство является зерно - молочной специализации.
Теперь рассчитаем показатели эффективность работы предприятия в целом.
Таблица 4
Эффективность специализации в СПК им. Ленина
| Показатели | 2005 г. | 2006 г. | 2007 г. | 2007г. в % к | |
| 2005г | 2006г | ||||
| Валовая продукция в сопостовимых ценах, тыс. руб. | 252,7 | 286,9 | 316,4 | 125,2 | 110,3 |
| Площадь с/х угодий, га. | 1987 | 1987 | 1987 | 100,0 | 100,0 |
| Стоимость основных производственных фондов, тыс. руб. | 23691 | 23705,5 | 24389,5 | 102,9 | 102,9 |
| Среднегодовая численность работников, чел. | 54 | 84 | 59 | 109,3 | 70,2 |
| Выручка от реализации, тыс. руб. | 3494 | 5376 | 3825 | 109,5 | 71,1 |
| Получено валовой продукции, тыс. руб. в расчете на: | |||||
| - 100 га с/х угодий | 12,7 | 14,4 | 15,9 | 125,2 | 110,3 |
| - 1 руб. основных производственных фондов | 0,011 | 0,012 | 0,013 | 121,6 | 107,2 |
| - 1 работника | 4,7 | 3,4 | 5,4 | 114,9 | 158,8 |
| Получено товарной продукции, тыс. руб. в расчете на: | |||||
| - 100 га с/х угодий | 1,8 | 2,7 | 1,9 | 109,5 | 71,1 |
| - 1 руб. основных производственных фондов | 0,1 | 0,2 | 0,2 | 106,3 | 69,2 |
| - 1 работника | 62,41 | 38,42 | 64,83 | 103,9 | 168,7 |
| Уровень рентабельности реализованной продукции, % | -1,2 | 42,4 | 2 | -10,9 | -42,9 |
Проанализировав данную таблицу, можно сделать некоторые выводы. Валовая продукция в сопостовимых ценах в 2005г. составляла 252,7 тыс. руб., а в 2007г. составила 316,4 тыс. руб., что на 63,7 тыс. руб. больше, чем в 2005г. или увеличилась на 25,2%. Получение валовой прибыли в расчете на: 100га сельскохозяйственных угодий за анализируемый период увеличивается и в 2007г. составляет 15,9 тыс. руб., что на 25,2% выше, чем в 2005г. и на 10,4% выше, чем 2006г.; в расчете на 1 работника валовая продукция так же значительно выросла в 2007г. на 14,9% по сравнению с 2005г. Получение товарной продукции в расчете на приведенные в таблице 3 показатели так же выросло, лишь незначительным изменением подверглось получение товарной продукции в расчете на 1 работника. Самый низкий уровень рентабельности реализованной продукции предприятия приходился на 2005г. и составлял -1,2%.
Земля является основным средством производства в сельском хозяйстве, поэтому проанализируем показатели эффективности использования земли.
Экономическая эффективность использования земли в сельском хозяйстве характеризуется системой натуральных и стоимостных показателей. Основными из них являются следующие: урожайность сельскохозяйственных культур, ц./га; стоимость валовой продукции, валового