Анализ финансового состояния предприятия СПК им. Ленина
Основным показателем, характеризующим, эффективность использования земельных угодий является выход продукции с единицы площади. Так, урожайность зерновых культур в СПК им. Ленина с 2005 по 2007гг. имеет тенденцию к увеличению и в 2007г. составила 16,5 ц/ га. Это на 16,8 % больше чем в 2005г., и на 9,3 % выше, чем в 2006 году и на 23,3 % меньше средне районной урожайности. С увеличением урожайности возрастает валовой сбор и валовая продукция растениеводства. Но данный показатель ниже средних данных по району.
Таблица 5
Эффективность использования земельных угодий в СПК им. Ленина
| Показатели | 2005г | 2006г | 2007г | Средне районные данные за 2007г | 2007г в % к | |
| 2005г | Средне районным | |||||
| Урожайность, ц/ га зерновых | 14,13 | 15,1 | 16,5 | 21,5 | 116,8 | 76,7 |
| сахарной свеклы | - | 69,3 | 70,1 | 278,2 | - | 25,2 |
|
Произведено на 100га пашни: а) зерна, ц |
625,4 | 759,7 | 826,4 | 1007,2 | 132,1 | 82,0 |
| б) валовой продукции растениеводства, тыс. руб. | 8,9 | 11,5 | 11,4 | 23,4 | 128,1 | 48,7 |
|
Произведено на 100га с/х угодий: а) молока, ц |
135,0 | 130,7 | 177,0 | 168,8 | 131,1 | 104,9 |
| б) мяса в живом весе, ц | 9,8 | 6,5 | 8,6 | 12,2 | 87,8 | 70,5 |
| в) валовой продукции животноводства, тыс. руб. | 5,1 | 4,6 | 6,2 | 6,4 | 121,6 | 96,9 |
| г) валовой продукции всего, тыс. руб. | 12,7 | 14,4 | 15,9 | 24,1 | 125,2 | 66,0 |
| Получено валового дохода на 1га с/ х угодий, руб. | 581,3 | 173,1 | 862,1 | 3471,0 | 148,3 | 24,8 |
| Получено прибыли с 1га с/х угодий, руб. | -86,0 | -281 | 37,75 | 156,99 | - 43,9 | 24,0 |
Значительно увеличился выход молока со 100га сельскохозяйственных угодий. В 2007 году он составил 177 ц, что на 31,1 % больше чем в 2005 году и на 4,9 % больше чем в среднем по району. А выход мяса сократился на 12,2 %. На 1га сельскохозяйственных угодий в 2007 году было получено 37,75 руб.
В целом все показатели увеличиваются, что говорит об эффективном использовании земельных ресурсов в хозяйстве. Но они значительно ниже, чем средне районные данные.
В СПК им. Ленина необходимо выявить резервы земельных угодий для увеличения урожайности сельскохозяйственных культур и повышения эффективности использования земельных угодий.
Дальнейшее повышение продуктивности угодий тесно связано с кардинальным улучшением естественных кормовых угодий — сенокосов и пастбищ, занимающих значительный удельный вес в общей площади сельскохозяйственных угодий. Как свидетельствует опыт передовых хозяйств, интенсивные формы луговодства, создание многолетних культурных пастбищ может дать не меньший эффект, чем превращение их в пашню.
Основные производственные фонды – это средство производства, которые учувствуют в производственном процессе многократно, не изменяя своей натуральной формы и переносят свою стоимость на вновь созданный продукт по частям, виде амортизационных отчислений.
На предприятии к основным производственным фондам относятся: здания, сооружения, машины и оборудования, материальные средства.
Рассмотрим состав и структуру основных производственных фондов предприятия.
Анализируя данную таблицу можно сделать вывод, что стоимость ОПФ возросла за отчетный период на 2,9%. Фондообеспеченность возросла к 2007г. на 3,4% по сравнению с 2006г. и 2005г. Фондовооруженность за этот период сократилась на 5,8%. На 1 руб. ОПФ в 2007г. произведено 0,013 руб. валовой продукции, что на 0,001 руб. больше по сравнению с 2005г. и на 0,002 руб., чем в 2006г., а валового дохода – 0,064руб.
Фондоемкость за отчетный период снизилась на 6,7% и составила в 2007г. 77,1тыс. руб.
Таблица 6
Эффективность использования основных производственных фондов в СПК им. Ленина
| Показатели | 2005 г. | 2006 г. | 2007 г. | 2007г. в % к | |
| 2005г | 2006г | ||||
| Площадь с/х угодий, га | 1987 | 1987 | 1987 | 100,0 | 100,0 |
| Среднегодовая численность работников, чел. | 54 | 84 | 59 | 109,3 | 70,2 |
| Среднегодовая стоимость основных производственных фондов с/х назначения, тыс. руб. | 23691 | 23705,5 | 24389,5 | 102,9 | 102,9 |
| Стоимость валовой продукции, тыс. руб. | 252,7 | 286,9 | 316,4 | 125,2 | 110,3 |
| Валовой доход, тыс. руб. | 2762 | 1506 | 1563 | 56,6 | 103,8 |
| Прибыль, тыс. руб. | -1209 | -171 | 75 | -6,2 | -43,9 |
| Расчетные показатели | |||||
| Фондообеспеченность, тыс. руб. | 11,9 | 11,9 | 12,3 | 103,4 | 103,4 |
| Фондовооруженность, тыс. руб. | 438,7 | 439,0 | 413,4 | 94,2 | 94,2 |
| Произведено на 1 руб. основных производственных фондов с/х назначения, руб. | |||||
| - валовой продукции | 0,011 | 0,012 | 0,013 | 121,6 | 107,2 |
| - валового дохода | 0,117 | 0,064 | 0,064 | 55,0 | 100,9 |
| - прибыли | -0,051 | -0,007 | 0,003 | -6,0 | -42,6 |
| Фондоемкость, тыс. руб. | 93,8 | 82,6 | 77,1 | 82,2 | 93,3 |
Таким образом, в завершении второй главы надо отметить, сто СПК им. Ленина – это сельскохозяйственное предприятие с высоким уровнем специализации и убыточным производством. Поэтому, анализ финансового состояния этого хозяйства просто необходим – это позволит найти резервы его улучшения, выявить «больные точки» и определить направления выхода из кризиса.
Анализ источников формирования размещения капитала, оценка имущественного положения СПК им Ленина
Анализ размера и структуры средств предприятия необходимо начинать с изучения актива баланса. Нам необходимо сравнить данные на начало периода с данными на конец. Это позволит нам определить общие тенденции развития, протекающие на предприятии. Для того чтобы сделать однозначные выводы о причинах изменения в структуре активов, необходимо провести детальные анализ разделов и отдельных статей актива баланса. (приложение 1).
Удельный вес в структуре актива баланса занимают запасы - 47,9%. В 2007 г.они увеличились на 3081тыс. руб. по сравнению с 2005 г. В СПК им. Ленина на балансе имеются долгосрочные финансовые вложения в размере 1 тыс. руб., что говорит об осуществлении инвестиционной политики. В 2007 г. наблюдается увеличение оборотных фондов на 3140 тыс. руб. по сравнению с 2005 г. за счет запасов (3081 тыс. руб.), готовой продукции (543 тыс. руб.), животных на выращивании и откорме (2361 тыс. руб.).
Отрицательным моментом для предприятия является увеличение краткосрочной дебиторской задолженности на 59 тыс. руб. в 2007 г. по сравнению с 2005 г.
Предприятие имеет денежные средства в размере 1 тыс. руб.
После анализа актива баланса, то есть средств необходимо проанализировать источники их поступления. Рассмотрим, какие изменения произошли в пассиве баланса.
Все изменения, произошедшие в пассиве баланса, безусловно, можно отнести к отрицательным тенденциям – это и увеличение суммы нераспределенного убытка, и увеличение кредиторской задолженности. Для более углубленного анализа пассива баланса используем прием детализации и рассмотрим изменения по каждой статье.(приложение 2)
В структуре пассива баланса СПК им. Ленина за анализируемый период, удельный вес занимают собственные средства предприятия в среднем за 3 года 75%.
Уменьшение собственных средств на 5497 тыс. руб. в 2007 г. по сравнению с 2005 г. произошло за счет сокращения добавочного капитала на 12242 тыс. руб. (что отражает нестабильность в развитии предприятия) и нераспределенной прибыли (1951 тыс. руб.).
Неизменность уставного капитала в течение анализируемых лет отражает то, что предприятие не увеличивает его путем выпуска новых акций.
Удельный вес кредиторской задолженности в среднем за три года составляет 17,8%. В 2007 г. их доля увеличилась на 17,6% по сравнению с 2005 г. Это произошло за счет увеличения задолженности пред перед государственными внебюджетными фондами в 9 раз.
Рассмотрим теперь относительные показатели использования фондов предприятия – они покажут использование средств предприятия.
Таблица 7
Анализ внеоборотных и оборотных фондов предприятия
| Показатели | Норматив | 2007 | Отклонение | |
| На начало года | На конец года | |||
| К закрепления средств | - | 0,852 | 0,505 | -0,347 |
| К основных средств | - | 0,693 | 0,299 | -0,394 |
| К мобильности | - | 0,148 | 0,495 | 0,347 |
| К абсолютной мобильности | - | 0 | 0 | 0 |
Коэффициент закрепления на конец 2007 года составил 0,505. Он показывает, что в стоимости имущества на долю основных средств и иных внеоборотных активов приходится 50,5%.
Обратным показателем этого показателя является коэффициент мобильности, соответственно показывающий долю оборотных активов в имуществе предприятия. Соответственно, если коэффициент закрепления равен 0,505, то коэффициент мобильности составит 0,495 (1–0,505). То есть, на долю оборотных средств в имуществе предприятия приходится 49,5%.
К показателям, характеризующим состояние оборотных средств, кроме выше указанного коэффициента мобильности относят также коэффициент абсолютной ликвидности. В СПК им. Ленина он как на конец, так и на начало 2005 года составил 0.
4. Анализ финансовой устойчивости, интенсивности и эффективности использования капитала
Финансовая устойчивость – такое состояние финансовых ресурсов, их распределение и использование, которое обеспечивает развитие предприятия на основе роста прибыли и капитала при сохранении платежеспособности и кредитоспособности в условиях разумного экономического риска.
Рассмотрим показатели финансовой устойчивости по анализируемому предприятию.
По рассчитанным показателям можно сказать, что финансовая устойчивость предприятия высокая. Так, коэффициент независимости, который по расчетам экономистов должен быть больше 0,5, для обеспечения независимости предприятия от внешних воздействий на исследуемом объекте выше норматива.
Коэффициент заемных средств, показывающий долю кредитов в стоимости имущества в СПК им. Ленина не превышает норматива.
Таблица 8
Анализ показателей финансовой устойчивости СПК им. Ленина
| Показатели | Норматив | 2005 | Отклонение | |
| На начало года | На конец года | |||
| К независимости | >0,5 | 0,836 | 0,732 | -0,104 |
| К заёмным средствам | <0,5 | 0,164 | 0,268 | 0,104 |
| К собственных и заемных средств | >1 | 0,196 | 0,366 | 0,170 |
| К покрытия инвестиций | - | 0,842 | 0,744 | -0,098 |
Рассмотрим изменение коэффициента независимости при помощи факторного анализа.
Таблица 9
Факторный анализ изменения коэффициента независимости
| Показатели | 2007 | Отклонение | |
| На начало года | На конец года | ||
| Факторные | |||
| а) Собственные источники | 15817 | 8 871 | -6 946 |
| б) Всего источников | 18923 | 12 118 | -6 805 |
| Результативные | |||
| К независимости | 0,836 | 0,732 | -0,104 |
Коэффициента независимости рассчитывается как отношение суммы собственных источников и суммы всех источников. Рассмотрим, как он изменился под влиянием изменения каждого из них, при условии элиминированности другого.
Так, изменение коэффициента К независимости за счет изменения суммы собственных средств:
DКНси
=
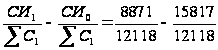 = 0,732-1,305 = -0,573
Изменение К независимости за счет изменения суммы источников имущества всего:
DКНSс
=

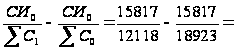 1,305-0,836=0,469
Проверка: -0,104 =-0,573+ 0,469
Таким образом, под воздействием уменьшения суммы собственных источников на 6946тыс. рублей, коэффициент независимости сократился на 0,573, а под воздействием сокращения суммы всех источников на 6805 тыс. рублей, коэффициент независимости увеличился на 0,469.
Оборотный капитал представляют собой один из важнейших факторов обеспечения постоянства и непрерывности воспроизводства. Эту важную роль играют все составные части совокупного материального запаса, в том числе товарно-материальные запасы.
Рассмотрим теперь обеспеченность собственными оборотными средствами в следующей таблице.
Таблица 10
Обеспеченность собственными оборотными средствами за 2007 год
| Показатели | На начало года | На конец года | Отклонение |
| Капиталы и резервы, тыс. руб. | 15817 | 8871 | -6 946 |
| Долгосрочные обязательства, тыс. руб. | 123 | 150 | 27 |
| Всего источников собственных и приравненных к ним средств, тыс. руб. | 15 940 | 9 021 | -6 919 |
| Основные средства и иные внеоборотных активы, тыс. руб. | 16113 | 6117 | -9 996 |
| Собственные оборотные и приравненные к ним средства, тыс. руб. | -173 | 2 904 | 3 077 |
| Оборотные средства всего, тыс. руб. | 2810 | 6001 | 3 191 |
| Показатель обеспеченности собственными оборотными средствами, % | -6,2 | 48,4 | 54,5 |
Стоимость основных средств и иных внеоборотных активов на конец года составили 6117 тыс. рублей. По сравнению с началом года они сократились на 9996 тыс. рублей.
Сумма оборотных средств увеличилась на 3191 тыс. рублей и на конец года составила 6001 тыс. рублей.
Показатель обеспеченности собственными оборотными средствами в нашем случае положительный и показывает, что предприятие осуществляет свою хозяйственную деятельность за счет своих средств, а не привлеченных со стороны.
А теперь сравним, как изменились фактические показатели оборачиваемости оборотных средств по сравнению с плановыми, для чего построим и рассчитаем следующую таблицу.
Таблица 11
Анализ оборачиваемости оборотных средств
| Показатели | 2007 год | Отклонение | |
| План | Факт | ||
| Сумма оборота - всего, тыс. руб. | 5376 | 3825 | -1 551 |
| Среднегодовой остаток оборотных средств, тыс. руб. | 2810 | 6001 | 3 191 |
| Коэффициент оборачиваемости | 1,9 | 0,6 | -1,3 |
| Время одного оборота оборотных средств, дней | 188,2 | 564,8 | 376,6 |
| Коэффициент закрепления оборотных средств | 0,52 | 1,57 | 1,05 |
| Потребность в оборотных средствах, исходя из сумм фактического валового оборота и планового коэффициента, тыс. руб. | - | 1999 | |
| Высвобождено из оборота (-), вовлечено в оборот оборотных средств вследствие изменения оборачиваемости, тыс. руб. | - | 3,00 | |
Коэффициент оборачиваемости в хозяйстве на конец 2007 года составил 0,6 – это значит, что оборотные средства предприятия за год совершили 0,6 оборота превращения в деньги, из денег в запасы. Причем, этот показатель за год сократился. Это произошло по двум причинам: денежная выручка предприятия сократилась, а среднегодовой остаток оборотных средств увеличился.
Время одного оборота на конец 2007 года составила 564,8 дня, то есть один оборот превращения денежных средств в запасы и обратно осуществился в течение 564,8 дней.
Если рассматривать потребность исходя из фактического валового и планового коэффициента, то потребность в оборотных средствах составила 1999 тыс. рублей, что на 4002 тыс. рублей меньше фактически имеющихся оборотных средств.
Также при расчете суммы высвобожденных средств, мы определили, что предприятием было бы дополнительно привлечено в оборот оборотных средств на сумму 3000 рублей, что произошло бы за счет изменения оборачиваемости этих средств.
Эффективность любой деятельности подразумевает под собой финансовые результаты – при анализе оборотных средств показателями экономической эффективности будут выступать эти показатели в расчете на 1 рубль оборотных средств.
Таблица 12
Экономическая эффективность использования оборотных средств
| Показатели | 2006 год | 2007 год | Отклонение |
| Стоимость валовой продукции, тыс. руб. | 286,9 | 316,4 | 29,5 |
| Выручка от реализации продукции, тыс. руб. | 3494 | 3825 | 331 |
| Прибыль (убыток) от реализации продукции, тыс. руб. | -171 | 75 | 246 |
| Среднегодовой остаток оборотных средств, тыс. руб. | 2810 | 6001 | 3191 |
| Получено на 1 рубль оборотных средств, руб.: | |||
| валовой продукции | 0,10 | 0,05 | -0,05 |
| выручки | 1,24 | 0,64 | -0,61 |
| прибыли | -0,061 | 0,012 | 0,073 |
Надо отметить, что как стоимость валовой продукции, так и выручка от реализации продукции увеличились. Правда, темпы роста стоимости валовой продукции опережают темпы роста выручки – это, естественно, сказалось и на прибыли. Если рассматривать показатели производства и реализации продукции в расчете на 1 рубль оборотных средств, то на конец 2007 года было произведено 0,05 рубля валовой продукции, выручено 0,64 рубля и получено прибыли на сумму 0,012 рубля.
Одним из основных показателей деятельности предприятия является рентабельность. В данной таблице рассмотрим рентабельность использования капитала предприятия.
Таблица 13
Интенсивность и эффективность использования капитала
| Показатели | 2006 год | 2007 год | Отклонение |
| Показатели интенсивности использования | |||
| Коэффициент оборачиваемости капитала | 0,18 | 0,32 | 0,13 |
| Коэффициент оборачиваемости запасов | 1,52 | 0,66 | -0,86 |
| Длительность 1 оборота, дни | 239,85 | 553,75 | 313,90 |
| Показатели эффективности использования капитала | |||
| Рентабельность совокупного капитала, % | -0,90 | 0,62 | 1,52 |
| Рентабельность оборотного капитала, % | -6,09 | 1,25 | 7,34 |
Если рассматривать предприятие с позиции всех заинтересованных лиц (государства, собственников, кредиторов), то оценку эффективности дает показатель рентабельность совокупного капитала. На СПК им. Ленина в 2007 году он составил 0,62% – то значит, что предприятие с каждых 100 рублей всего капитала получает 0,62 рубля прибыли.
Рентабельность оборотного капитала в 2007 году составила 1,25 %, то есть на каждые 100 рублей оборотного капитала предприятие получает 1,25 рубля прибыли. Также как и все предыдущие рассмотренные показатели, он также вырос по сравнению с 2006 годом.
Для анализа интенсивности использования капитала рассчитывают показатели интенсивности использования капитала. Так, коэффициент оборачиваемости в 2007 году составил 0,32 – это значит, что в среднем за год капитал предприятия совершил 0,32 оборота, что быстрее, чем в 2006 году. Длительность одного оборота запасов составила 553,75 дня, то есть 1 круг оборота запасов хозяйства полностью завершился за 553,75 дня.
5. Анализ платежеспособности хозяйства и диагностика риска банкротства
Платежеспособность – это проявление финансовой устойчивости, которое отражает способность предприятия своевременно и полностью выполнять свои платежные обязательства.
Таблица 14
Анализ коэффициентов платежеспособности
| Показатели | Норматив | 2007 | Отклонение | |
| На начало периода | На конец периода | |||
| К общего покрытия | 2 | 0,977 | 1,997 | 1,019 |
| К промежуточного покрытия | 0,7 | 0 | 0 | 0 |
| К абсолютной ликвидности | >0,2 | 0 | 0 | 0 |
Коэффициент общего покрытия за 2007 год увеличился на 1,019 и на конец года составил 1,997. Это говорит о том, что на каждый рубль краткосрочных обязательств приходится 1,997 рублей оборотных активов.
Расчет других показателей платежеспособности невозможен, так как СПК им. Ленина не имеет ни дебиторской задолженности, ни денежных средств на расчетных счетах. И коэффициент абсолютной ликвидности показывающий, как быстро предприятие может мобилизовать свои активы в денежные средства и выплатить свои долговые обязательства кредиторам на СПК им. Ленина равен нулю.
Рассмотрим теперь состав и структуру кредиторской задолженности, так как этот показатель напрямую влияет на платежеспособность и финансовую устойчивость хозяйства.
Таблица 15
Состав и структура кредиторской задолженности СПК им. Ленина в 2007 г
| Кредиторы | На начало года | На конец года | Отклонение | ||
| тыс. руб. | % | тыс. руб. | % | ||
| Краткосрочная, всего | 2662 | 94,1 | 3097 | 95,4 | 435 |
| Расчеты с поставщиками и подрядчиками | 1141 | 40,3 | 650 | 20,0 | -491 |
| Расчеты по налогам и сборам | 820 | 29,0 | 513 | 15,8 | -307 |
| Кредиты | 1481 | 45,6 | 1481 | ||
| Займы | 88 | 3,1 | 88 | 2,7 | 0 |
| Прочая | 613 | 21,7 | 365 | 11,2 | -248 |
| Долгосрочная, всего | 167 | 5,9 | 150 | 4,6 | -17 |
| в. т. ч. кредиты | 167 | 5,9 | 150 | 4,6 | -17 |
| Кредиторская задолженность всего | 2829 | 100,0 | 3247 | 100,0 | -2829 |
Общая сумма кредиторской задолженности за исследуемый период времени сократилась на 2829 тыс. рублей и на конец 2007 года составила 3247 тыс. рублей. Причем 95,4% этой суммы – это краткосрочная задолженность, то есть задолженность, которая должна быть уплачена в течение 12 месяцев. На долю долгосрочной задолженности приходится оставшиеся 4,6%.
Если рассматривать состав и структуру краткосрочной задолженности, то основную часть этой задолженности составляют кредиты (45,6%). На расчеты по налогам и сборам приходится 15,8 %, на расчеты с поставщиками и подрядчиками – 20,0% от общей суммы задолженности.
После анализа состава и структуры кредиторской задолженности перейдем к анализу показателей ее оценки, для чего построим и рассчитаем следующую таблицу.
На долю кредиторской задолженности в источниках средств хозяйства приходится 26,8%. Оборачиваемость кредиторской задолженности на конец 2007 года составила 1,178, при данном уровне производства и реализации продукции кредиторская задолженность совершит всего 1,54 своего оборота.
Период погашения кредиторской задолженности составил 309,8 дней, что больше чем на начало года на 117,8 дня. Это значит, что хозяйство сможет расплатиться с кредиторами только через 309,8 дней.
Таблица 16
Показатели оценки кредиторской задолженности в СПК им. Ленина в 2007 году
| Показатели | На начало года | На конец года | Отклонение |
| Доля кредиторской задолженности в источниках средств предприятия, % | 15,0 | 26,8 | 11,8 |
| Доля кредиторской задолженности в заемных источниках средств предприятия, % | 91,1 | 100,0 | 8,9 |
| Оборачиваемость кредиторской задолженности | 1,900 | 1,178 | -0,722 |
| Период погашения кредиторской задолженности, дни | 192,1 | 309,8 | 117,8 |
На заключительном этапе анализа финансово состояния проводят диагностику банкротства предприятия.
Банкротство предприятия означает его неспособность в полном объеме удовлетворять требования кредиторов по денежным обязательствам и (или) внести обязательные платежи в случаи, если требования к должнику – юридическому лицу в совокупности составляет не менее 500 МРОТ и указанные требования не погашены в течение 3 месяцев.
Рассмотрим возможность банкротства СПК им. Ленина с помощью предложенной в первой главе модели Альтмана.
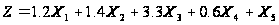
Z2007 = 1,2*0,50+1,4*0,20+3,3*0,006+0,6*0,0002+0,20= 1,2
Z2006 = 1,2*0,15+1,4*0,13+3,3*0,13+0,6*0,0002+0,18= 2,0
Z2005 = 1,2*0,15+1,4*0,23+3,3*(-0,04)+0,6*0,0002+0,28= 0,7
Z2007 = 1,2 Z2006 = 2,0; Z2005 = 0,7
Таким образом, вероятность банкротства хозяйства весьма высока. Причем надо отметить, что положение за исследуемый период времени ухудшилось.
Выводы и предложения
На основании написанной курсовой работы надо сказать о том, что анализ финансового состояния просто необходим, это позволяет вовремя выявить негативные тенденции, протекающие на предприятии и предпринять попытки по их устранению.
Объект исследования – СПК им. Ленина – это сельскохозяйственный производственный кооператив, находящийся в Брянской области, Комаричском районе, с. Угревище. Основной целью деятельности хозяйства является получение прибыли от реализации сельскохозяйственной продукции.
Анализ «по горизонтали» показал, что стоимость имущества хозяйства за исследуемый период времени уменьшилась. В том числе иммобилизационные активы сократилась на 62,3%, а стоимость оборотных активов увеличилась в 2,9 раза и на конец 2007 года составила 6001 тыс. рублей.
При анализе источников средств СПК им. Ленина было выяснено, что хозяйство имеет собственного капитала в размере 8871 тыс. руб. В структуре же заемного капитала основная часть приходится на кредиторскую задолженность – причем она за исследуемый период времени постоянно увеличивалась – с 2559 тыс. рублей в 2005 году до 3009 тыс. рублей в 2007 году.
Анализ коэффициентов финансовой устойчивости показал, что финансовая устойчивость предприятия высокая. Так, коэффициент независимости, который по расчетам экономистов должен быть больше 0,5, для обеспечения независимости предприятия от внешних воздействий на исследуемом объекте выше норматива.
Коэффициент заемных средств, показывающий долю кредитов в стоимости имущества в СПК им. Ленина не превышает норматива.
При проведении факторного анализа было определено изменение коэффициента независимости под влиянием изменения показателей из которых он рассчитывался – под воздействием уменьшения суммы собственных источников на 6946 тыс. рублей, коэффициент независимости сократился на 0,573. А под воздействием сокращения суммы всех источников на 6805 тыс. рублей, коэффициент независимости увеличился на 0,469.
Анализ оборотных средств показал, что время одного оборота оборотных средств на предприятии на конец 2007 года составила 564,8 дня, то есть один оборот превращения денежных средств в запасы и обратно осуществился в течение 564,8 дней.
Если рассматривать предприятие с позиции всех заинтересованных лиц (государства, собственников, кредиторов), то оценку эффективности дает показатель рентабельность совокупного капитала. На СПК им. Ленина в 2007 году он составил 0,62% – то значит, что предприятие с каждых 100 рублей всего капитала получает 0,62 рубля прибыли.
Расчет показателей платежеспособности дал такую информацию: коэффициент общего покрытия за 2007 год увеличился на 1,019 и на конец года составил 1,997. Это говорит о том, что на каждый рубль краткосрочных обязательств приходится 1,997 рублей оборотных активов. Расчет других показателей платежеспособности невозможен, так как СПК им. Ленина не имеет ни дебиторской задолженности, ни денежных средств на расчетных счетах. И коэффициент абсолютной ликвидности показывающий, как быстро предприятие может мобилизовать свои активы в денежные средства и выплатить свои долговые обязательства кредиторам на СПК им. Ленина равен нулю.
Построение модели Альтмана выявило, что вероятность банкротства хозяйства весьма высока. Причем надо отметить, что положение за исследуемый период времени ухудшилось. Таким образом, финансовое состояние СПК им. Ленина является убыточным, неплатежеспособным и не рентабельным и руководству хозяйства необходимо искать пути выхода из кризиса, в которое попало предприятие.
Список литературы
Бердникова Т. Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия – М: ИНФРА-М, 2002. – 215с.
Быкадоров В. Л. Финансово-экономическое состояние предприятия. – М: «ПРИОР», 2002. – 66с.
Ефимова О. В. Финансовый анализ. М: «Бухгалтерский учет», 2002. – 320с.
Зимин Н. Е. Анализ и диагностика финансового состояния предприятия – М: ИКФ «ЭКМОС», 2003. – 240 с.
Ковалёв В.В., Волкова О. Н. «ОХД предприятия», М: «Проспект», 2004. – 424 с.
Прыкина Л.В. «Экономический анализ предприятия», - М: ЮНИТИ, 2002. - 360 с.
Родионова В. М., Федотова М. Д. Финансовая устойчивость предприятий. М: Экономика, 2002. – 623с.
Савицкая Д.В. Анализ хозяйственной деятельности предприятия -Минск: «Новое издание» 2000. – 688 с.
Савицкая Д.В. Экономический анализ – Минск.: «Новое издание», 2004. – 640 с.
Стражева В.И. Анализ хозяйственной деятельности в промышленности. Мн: высшая школа, 2000. - 126с.
Шеремет А.Д. Методика финансового анализа. М: Финансы, 1999. – 148с.
Экономический анализ /Под редакцией Гиляроской Л.Т., - М: ЮНИТИ-Дана , 2002. – 615 с.
Дьяченко О. В. Практикум по анализу и диагностики финансово-хозяйственной деятельности предприятия. – Брянск: Издательство ООО «Полиграм-Плюс», 2006. – 80с.