Обложение налогом внешнеэкономической деятельности
Розглянемо економічні наслідки введення митних тарифів. використаємо для цього простий аналіз попиту і пропозицій.
Рис. 1.1. Економічні наслідки введення митних тарифів через взємодію попиту та пропозиції.
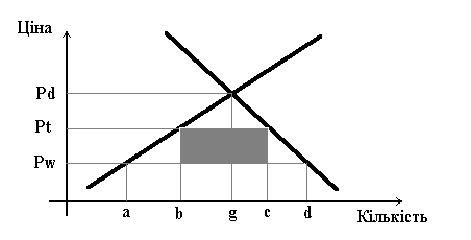
Лінії Dd і Sd на малюнку 1. показують внутрішній попит і пропозицію продукту в виробництві якого країна Україна не має має порівняльної переваги, наприклад автомобілів. При відсутності світової тогівлі внутрішня ціна і обсяги виробництва відпоавдно будуть становити Dpd і Og. Зробимо припущення що економіка України відкрита для світової торгівлі і німецькі виробники, які мають порівняльну перевагу в виробництві автомобілів почали продавати на українському ринку. При вільній торгівлі внутрішня ціна не може відрізнитись від нижчої світової ціни, яка в даному випадку дорівнює OPw. При ціні Opw внутрішнє споживання буде становити кількість Od, внутрішнє виробництво Оa , а різниця між цими двома величинами відображає обсяг імпорту.
Розглянемо прямі наслідки введення мита. Зробимо припущення, що Україна введе мито на кожний імпортний автомобіль, яке дорівнює PwPt. Цей захід призведе до зростання ціни з Opw до Opt і буде мати цілий ряд наслідків.
По-перше, споживання автомобілів в Україні знизиться з Od до Oc, оскільки більш висока ціна примусить покупців рухатись вверх по кривій попиту Dd. Українські споживачі безумовно постраждають в зв’язку з введенням мита, оскільки вони будуть сплачувати на PwPt більше за кожний із імпортованих автомобілів, який обійдеться їм тепер по ціні Pt. Крім того митот примусить споживачів скоротити кількість купуємих автомобілів і переадресувати
свої витрати на купівлю менш бажаних товарів.
По-друге українські товаровиробники на яких мито не розповсюджуєть утримують більш високу ціну Opt за одиницю продукції. Оскільки ця нова ціна вища відповідної ціни до введення мита, або світової ціни Opw місцева промисловість яка виродляє автомобілі піднімається вверх по свїй кривій пропозиції Sd, збільшивши обсяги відчизняного виробництва з Od доOb місцеві виробники скористаються як більш високою ціною так і зростаючим обсягом продажу.це пояснює діяльність в підтримку митних тарифів. Однак з точки зору суспільства розширення внутрішнього виробництва (аb) відображає той факт, що мито дозволтло українським товаровиробникам автомобілів перетягнути ресурси з інших більш ефективних галузей.
По-третє будуть страждати німецькі виробники хотя продажні ціни на автомобілі стали вищі на величину PwPt, цярізниця враховується уряду України, а не німецьким виробникам. Світова ціна після встановлення мита і відповідно поштучний рибуток німецьких виробників зберігається на рівні Opw, в той час як обсяг українського імпорту падає з ad до bc . І на уінець відзначимо, що заштрихований прямокутник в центрі малюнка показує доходи, які приносить мито. Так сукупні доходи від мита визначаються множенням суми мита, яке припадає на одиницю товару PtPw на кількість імпортованих автомобілів bc. Ці доходи насправді являються перерозподіленням доходу від споживача на користь держави і не впливають на економічний добробут країни, в результаті держава виграє те, що втрачає споживач.
Тепе розглянемо опосередкований вплив . Потрібно зазначити, що існують інші менш помітні наслідки введення митних тарифів, які виходять за рамки нашої простої моделі попиту і пропозиції. Серез скорочення обсягів продаж автомобілів в Україні, Німеччина отримає меншу кількість національної валюти України для закупеи українських товарів. Таким чином в українських експортних галузях, які дають Україні порівняльну перевагу скоротиться виробництво і звільняться ресурси. Мова йде про високо ефективні галузі, про що свідчить їх здатність продавати свою продукцію на світових ринках. Коротше кажучи, митні тарифи прямо сприяють експансії відносно неефективних галузей і опосередкованим чином сприяють згортанню втробництва в високо ефективних сферах виробництва. Це означає, що митні тарифи служать причиною структурної перебудови національного виробництва в невірному напрямку. Відомо, що чспеціалізація і міжнародний розподіл праці, а також вільна торгівля, яка базується на принципі порівняльної переваги, ведуть до ефективного використання світових ресурсів і розширенню реального обсягу виробництва.
Розглянемо доведення на користь протекціонізму і проаналізуємо їх обгрунтованість .Одним з доведень на користь митних тарифів є захист зайнятості населення в середині країни. Правильне чи ні таке ствердження? Сукупні витрати в відкритій економіці складаються із споживчих витрат (Х), капіталовкладень (T), державних витрат (G), чистого експорта (Хn). Чистий експорт дорівнює різниці між експортом(Хk) і імпортом (М). Збільшення сукупних витрат в результаті скорочення імпорту (М) здійснює стримуючий вплив на внутрішньоекономічний розвиток, оскільки спричинює різке зростання доходів і зайнітості. Збільшення імпорту призводить до скорочення деякої кількості робочих місць на внутрішньому ринку праці, але створює нові робочі місця. Наприклад імпорт зарубіжної аудіо і відео техніки скоротили робочі місця в Україні але виникли інші види діяльності пов’язані з продажем та обслуговуванням імпортованих закордонних автомобілів, або продажем цитрусових. Таким чином хоча імпортні оммеження змінюють структуру зайнятості, вони в дійсності можуть в незначній мірі вплинути на рівень зайнятості в країні.
Ймовірно, що всі країни не можуть одночасно досягти успіхів при введенні імпортних обмежень. Експорт однієх країни являється імпортом для іншої. Втому ж ступені, в якому перевищення експорта над імпортом, досягнуте однією країною, може стимулювати її економіку, надлишковий імпорт іншої країни загострює проблему безробіття. Тому немає нічого дивного в тому, що введення митних тарифіві імпортних квот з метою досягнення повної зайнятості в країні називаються політикою “розорення “ сусіда з її допомогою внутрішні проблеми країни вирішуються за рахунок торгівельних партнерів.
Країни, які постраждали від митних тарифів і квот ймовірно зроблять відповідні заходи, які спровокеють підвищення торгівельних бар’єрів. Яскравим прикладом пагубної дії такої політики може бути закон про мито Смутахаулі прийнятий в Сполучених Штатах в 1930 році, який встановив найбільш високі митні тарифи, які коли-небуть були в цій країні. Цей закон замість того, щоб стимулювати американську економіку, тільки спровокував серію відповідних заходів з боку потерпілих країн. Це викликало подальше скорочення міжнародної торгівлі і сприяло появі тенденцій до зниження рівня доходів і зайнятості в усіх країнах. В довгостроковому плані перевищення експорта над іипортом в якості засобу стимулювання внутрішньої зайнятості приречене на невдачу. Потрібно пам’ятати, що саме через український імпорт інші країни заробляють гривні на які вони купують товари українського експорту. В довгостроковій перспективі країна повинна імпортівати для того, що експортувати. Відповідна довгострокова мета полягає не в тому , щоб збільшити внутрішню зайнятість, а в тому, щоб в кращому випадку передислокувати робітників із експортних галузей в захищені галузі, які орієнтуються на внутрішній ринок. Такі заходи призводять до менш ефективного розміщення ресурсів. Митні тарифи перекривають доступ ресурсів в ті галузі в яких виробництво настільки ефективно, що забезпечує порівняльну перевагу. Немає ніяких сумніві, що при виборі антициклічних заходів розумна грошова і податкова політика дає кращий ефект ніж манипулювання митними тарифами і квотами.
Іншим доведенням на користь протекціонізму є ствердження, що митні тарифи необхідні для того, щобдати можливість стати на твверді позиціїновим галузям вітчизняної промисловості. Тимчасовий захист молодих національних фірм від жорстокої конкуренції більш зрілих і тому на поточний період більш ефективних зарубіжних компанійдозволяє галузям, що зароджуються стати ефективними товаровиробникими.
Цей аргумент на користь протекціонізму можна поставити під сумнів, оскільки при наявності зрілої конкуренції не в одної галузі не буде можливості для здійснення довгострокових зоходів, направлених на роширення виробництва і підвищення ефективності. Захист новостворених галузей за допомогою митних таририфів скоректує неправильне розміщення світових ресурсів які історично сформувались через різницю в рівнях економічного розвиткувітчизняної і іноземної промисловості. В останні роки аргументація необхідності допомоги молодим галузям дещо модифікувалась. Зненацька зіткнувшись з посиленням іноземної конкуренції національн виробники стверджують, що національна промисловість потребує захисту для проведення модернізації і конкурентноздатності. Проблема полягає в тому, що протекціонізм збільшуюши прибутки і тим самим подаючи кошти для модернізації, в той же час знімає гостроту питання про необхідність вдосконалення аиробництва. Замість ефективності функціонвання галузі протекціонізм може викликати її подальше зниження. Більш того , такого роду протекціоністські заходи можуть стати сигналом для інших галузей, що вони також мають право розраховувати на аналогічний захист в тому випадку, якщо також зіткнуться з сильною конкуренцією з боку імпорта. Як наслідок інші галузі також можуть загубити зацікавленість до вдосконалення виробництва і мінімізації витрат. Захист від демпінга, ще один аргумент на користь протекціонізму. Вважається, що митні тарифинеобхідні для захисту українських товаровиробників від демпінга. Існують дві причини чому іноземні фірми можуть бути зацікавлені в продажу товарів по цінам нижчим від собівартості продукції. По-перше, закордонні фірми можуть використовувати демпінг для усунення українських конкурентів, захвату монопольного положення і подальшого підвищеня цін для різних споживачів. По-друге, демпінг може бути новою формою диверсифікації - призначення різних цін для різних споживачів. З метою максималізації своїх прибутків закордонний продавець може прийняти рішення про реалізацію своєї продукції по високим цінам на монопольному внутрішньому ринку, і продажу надлишкової продукцйїїїії по зниженим цінам на національному ринку країни, куди він експортує свою продукцію. Надлишкові обсяги виробництва необхідні для зниження витрат на одиницю продукції при великомасштабному виробництві. В зв’язку з тим, що демпінг викликає небезпідставні хвилювання в відповідності з українським законодавством він заборонений. в тих випадках коли демпінг має місце і завдає шкоду національному виробнику уряд як правило вводить “антидемпінгове мито” на відповідні вили товарів. Але як правило в порівнянні з загальним обсягом імпортованих товарів зареєстрованих випадків застосування демпінга небагато. Тому демпінг не може бути виправданням для існування широкорозповсюджених, постійно діючих митних тарифів. Крімтого звинувачення в застосуванні демпінга повинні ретельно перевірятись для визначення їх підставності. Іноземні підприємці в дійсності іноді виробляють певні види товарів з більш низькими витратами, ніж їх конкуренти. Відповідно, те що на перший погляд може бути розцінено як демпінг, насправді дуже часто є результатом дії порівняльної переваги. Зловживання антидемпінговим законодавством може збільшити ціну імпорта і збільшити конкуренцію на національному ринку. Послаблення конкуренції дозволить місцевим товаровиробникам піднімати ціни за рахунок споживачів. Але навіть тоді коли демпінг має місце національні споживачі втрачають від низьких цін в короткостроковому плані, в такій же мірі , в якій вони виграюит від війни цін між національними виробниками.
Із всього вище наведеного можна зробити висновок, що аргументів на користь протекціонізму багато, але вони безпідставні. В відповідних умовах аргумент на користь захисту молодих галузей виступає як справедливе виключення, яке має економічне виправдання. Однак такий аргумент ігнорує можливість використання альтернативних засобів для заохочення промислового розвитку. Більшість же інших доведень відмічають тільки безпосередні і прямі наслідки митних тарифів. Вони ігнорують той факт, що в довгостроковому плані країна повинна імпортувати продукцію для того , щоб експортувати свої види товарів та послуг.
Розділ 2. Правові аспекти здійснення зовнішньоекономічної діяльності в Україні.
2.1. Види зовнішньоекономічних операцій в Україні.
Згідно з чинним законодавством України Зовнішньоекономічна діяльність - це діяльність суб’єктів господарської діяльності України та іноземних суб’єктів господарської діяльності, побудована на взаємовідносинах між ними, що має місце як на території України так і за її межами. [5.с.108]
Види зовнішньоекономічних операцій дуже різноманітні. До видів зовнішньоекономічної діяльності, які здійснюються в Україні належать:
- експорт та імпорт товарів, капіталів та робочої сили;
- надання суб’єктами зовнішньоекономічної діяльності України послуг іноземним суб’єктам господарської діяльності, в тому числі: виробничих, транспортно-експедиційних, страхових, консультаційних, маркетингових, експортних, посередницьких, брокерських, агентських, консигнаційних, управлінських, облікових, аудиторських, юридичних, туристичних та інших, що прямо і виключно не заборонені законами України;
надання ще зазначених послуг іноземним суб’єктам господарської діяльності суб’єктам зовнішньоекономічної діяльності України;
- наукова, науково-технічна, науково-виробнича, виробнича, навчальна та інша кооперація з іноземними суб’єктами господарської діяльності; навчання та підготовка спеціалістів на комерційній основі;
- міжнародні фінансові операції та операції з цінними паперами у випадках, передбачених законами України;
- кредитні та розрахункові операції між суб’єктами зовнішньоекономічної діяльності та іноземними суб’єктами господарської діяльності; створення суб’єктами зовнішньоекономічної діяльності банківських, кредитних та страхових установ за межами України; створення суб’єктами іноземних країн зазначених установ на території України у випадках, які передбачені чинним законодавством України;
- спільна підприємницька діяльність між суб’єктами зовнішньоекономічної діяльності та іноземними суб’єктами господарської діяльності; що включає створення спільних підприємств різної форми та видів, проведення спільних господарських операцій та володіння майном як на території України так і за її межами;
- підприємницька діяльність на території України, пов’язана з наданням ліцензій патентів, ноу-хау, торгівельних марок та інших нематеріальних об’єктів власності з боку іноземних суб’єктів господарської діяльності; аналогічна діяльність суб’єктів зовнішньоекономічної діяльності за межами України;
- організація та здійснення діяльності в галузі проведення виставок, аукціонів, торгів, конференцій, симпозіумів, семінарів, інших подібних заходів, що здійснюються на комерційній основі за участю суб’єктів зовнішньоекономічної діяльності: організація та здійснення діяльності в галузі оптової консигнаційної та роздрібної торгівлі на території України за іноземну валюту в передбачуваних законами України випадках;
- товарообмінні (бартерні) операції та інша діяльність, побудована на формах зустрічної торгівлі між суб’єктами зовнішньоекономічної діяльності та іноземними суб’єктами господарської діяльності;
- операції по придбанню, продажу та обміну валюти на валютних аукціонах, валютних біржах та на міжбанківському валютному ринку;
- роботи на контрактній основі фізичних осіб України з іноземними суб’єктами господарської діяльності як на території України, так і за її межами; роботи іноземних фізичних осіб на контрактній платній основі з суб’єктами зовнішньоекономічної діяльності як на території України, так і за її межами ;
- інші види зовнішньоекономічної діяльності, не заборонені прямо і у виключній формі законами України.
Потрібно зазначити, що у зовнішньоекономічній діяльності посередницькі операції, при здійсненні яких право власності на товар не переходить до посередника (на підставі комісійних, агентських договорів, договорів доручення та інших) здійснюється без обмежень.
2.2. Суб’єкти і об’єкти зовнішньоекономічних операцій.
Суб’єктами зовнішньоекономічної діяльності в Україні можуть бути:
- фізичні особи - громадяни України, іноземні особи та особи без громадянства, які мають цивільну правоздатність і дієздатність згідно з законами України і постійно проживають на території Української держави;
- юридичні особи, зареєстровані як такі в Україні і які мають постійне місцезнаходження на території України, до них належать підприємства, організації та об’єднання всіх видів, включаючи акціонерні та інші види господарських товариств, асоціації, спілки, концерни, консорціуми, торгівельні доми, посередницькі та консультаційні фірми, кооперативи, кредитно-фінансові установи, міжнародні об’єднання, організації та інші, в тому числі юридичні особи, майно та капітал яких є повністю у власності іноземних суб’єктів господарської діяльності;
- об’єднання фізичних, юридичних, фізичних і юридичних осіб, які не є юридичними особами згідно з законами України, але які мають постійне місце знаходження на території України і яким цивільно-правовими законами не заборонено здійснювати господарську діяльність на території України;
- структурні одиниці суб’єктів господарської діяльності іноземних держав, які не є юридичними особами згідно з законами України, до них належать відділення, філії тощо, але мають постійне місце знаходження на України;
- спільні підприємства за участю суб’єктів господарської діяльності України та іноземних суб’єктів господарської діяльності, зареєстровані як такі в Україні, які мають постійне місце знаходження на території нашої держави;
- інші суб’єкти господарської діяльності, які передбачені чинним українським законодавством,
Суб’єктом зовнішньоекономічної діяльності може виступати Україна в особі її органів, місцевих органів влади і управління. Місцеві органи влади і управління в свою чергу можуть бути суб’єктами зовнішньоекономічних організацій, які беруть участь у зовнішньоекономічній діяльності. Суб’єктами зовнішньоекономічної діяльності можуть виступати також іноземні держави, які беруть участь в господарській діяльності на території України, діючи як юридичні особи згідно з українською законодавчою базою.
В міжнародній торгівлі об’єктом зовнішньоекономічних операцій являється матеріально-речова продукція та послуги.
Всі суб’єкти зовнішньоекономічної діяльності мають рівне право здійснювати будь -які її види, прямо не заборонені законом України, не залежно від форм власності та інших ознак.
Фізичні особи мають право здійснювати зовнішньоекономічну діяльність з моменту набуття ними цивільної дієздатності згідно з чинним законодавством України. Фізичні особи, які мають постійне місце проживання на території України, мають зазначене право, якщо вони зареєстровані згідно з законом України “Про підприємництво”. Фізичні особи, які не мають постійного місця проживання на території України, мають зазначене право , якщо вони є суб’єктами господарської діяльності за законом держави, в якій вони мають постійне місце проживання або громадянами якої вони являються. Юридичні особи мають право здійснювати зовнішньоекономічну діяльність відповідно до їх статутних документів з моменту набуття ними статусу юридичної особи. Суб’єкти зовнішньоекономічної діяльності здійснюють вище зазначене право після державної реєстрації їх як учасників зовнішньоекономічної діяльності. Реєстрацію здійснює міністерство зовнішньоекономічних зв’язків України на підставі подання до нього заяви подавця у довільній формі, нотаріально завірених копій статутних документів, або нотаріально завірених документів фізичної особи про її реєстрацію як підприємця.
2.3. Принципи оподаткування при здійсненні зовнішньо- економічної діяльності.
Оподаткування суб’єктів зовнішньоекономічної діяльності України здійснюється за такими принципами:
- Україна, як суверенна держава, самостійно встановлює і скасовує податки і пільги для суб’єктів зовнішньоекономічної діяльності в Україні;
- ставки податків встановлюються виключно Верховною Радою України за поданням Кабінету міністрів України;
- рівень оподаткування встановлюється виходячи з необхідності досягнення та підтримки самоокупності і самофінансування об’єктів зовнішньоекономічної діяльності та з метою бездефіцитності платіжного балансу України;
- стабільна кількість видів і розмір податків гарантується державою на строк не менш як 5 років;
- забороняється встановлювати крім тих, що затверджені Верховною Радою України;
- ставки податків є однаковими для всіх суб’єктів зовнішньоекономічної діяльності, вони визначаються за товарною ознакою, для одного виду товару діє єдина ставка податку;
- заохочення експорту готовою продукції.
Податкові пільги згідно з законами України надаються суб’єктам зовнішньоекономічної діяльності, які відповідають наведеним вище критеріям:
- експорт яких перевищує імпорт (нетто-експортери) за фінансовий рік;
-обсяг експорту яких становить не менше 5 % від обсягу реалізованих за фінансовий рік товарів;
- які стабільно експортують наукові, наукоємні товари, а також товари у вартості яких частка добавленої вартості становить не менше 30 %.
Зазначеним суб’єктам зовнішньоекономічної діяльності надаються пільги по строках амортизації основних виробничих фондів у вигляді :
- норм прискореної амортизації основних виробничих фондів, що використовуються для виробництва експортних товарів;
- норм амортизації на імпортне обладнання, яке використовується для виробництва експортних товарів, не менших, ніж ті, що встановлені в країні походження такого обладнання;
- пільгових норм амортизації основних фондів, створених за рахунок нових інвестицій, що використовуються для виробництва експортних товарів;
- зазначені пільги застосовуються Міністерством зовнішньоекономічних зв’язків України за поданням суб’єктів зовнішньоекономічної діяльності. При цьому Міністерство зовнішньоекономічних зв’язків приймає відповідне рішення, яке є обов’язковим для державних фінансових та податкових органів. Забороняється одночасне застосування щодо одного і того ж товару податку на експорт і імпорт та режиму ліцензування і квотування експорту, за вийнятком випадків встановлення режиму ліцензування і квотування як заходу у відповідь на дискримінаційні дії інших держав та в разі застосування санкцій при порушенні суб’єктом зовнішньоекономічної діяльності встановлених правил цієї діяльності.
2.4. Основні види оподаткування зовнішньоекономічної діяльності в Україні.
Основними видами податків, якими оподатковуються зовнішньоекономічні операції, є податок на добавлену вартість, акцизний збір, податок на прибуток та мито. Розглянемо кожний із податків окремо. Податок на добавлену вартість - це непрямий податок, який сплачується до державного бюджету на кожному етапі виробництва продукції, товарів, виконання робіт, надання послуг, при імпорті товарів до або під час митного оформлення.
Платниками податку на добавлену вартість за імпортні товари є суб’єкти підприємницької діяльності, включаючи громадян, що займаються підприємницькою діяльністю без створення юридичною особи, що ввозять товари, як для власних так і для виробничих потреб з метою реалізувати у вільному обігу, на правах комісії та на правах реекспорту, а також тимчасово.
У разі ввезення на територію України імпортних товарів, за вийнятком майна, що ввозиться з України як внесок іноземного інвестора до статутного фонду підприємства з іноземними інвестиціями, міжнародними об’єднаннями включаючи міжнародні не урядові організації, іноземними юридичними особами та громадянами, які від свого імені здійснюють виробничу або іншу підприємницьку діяльність на території України, податок на добавлену вартість сплачується цими нерезидентними, а у разі відсутності у них розрахункових рахунків в установах банків України і їх постійних представництв в Україні сплата податків провадиться покупцями, замовниками чи одержувачами товарів.
У разі подальшої реалізації, обміну) чи передачі на території України майна, що ввезено в Україну як внесок іноземного інвестора до статутного фонду підприємств з іноземними інвестиціями податок на добавлену вартість справляється на загальних підставах.
У разі надання відстрочки в платежі на умовах податкового кредиту, перерахунків платежів, у тому числі у зв’язку з користуванням митної вартості, у всіх випадках стягнення платежів у безперечному порядку, а також стягнення фінансових санкцій та пені ці суми зтягуються з отримувача (імпортера), тобто організації, яка уклала контракт на імпорт декларованих товарів.
Об’єктами оподаткування для податку на добавлену вартість, ввезених на територію України товарів є:
- їх митна вартість, перерахована за курсом Національного банку України на дату подачі вантажної митної декларації в митний орган, з урахуванням фактично сплачених сум мита, митних зборів та акцизного збору за підакцизні товари. При цьому рекламні матеріали та сувеніри, що ввозяться в Україну і призначені для представницьких цілей під час проведення в України виставок, конкурсів, нарад, семінарів, ярмарків та інших подібних заходів (пропускається за рішенням митного органу в кількості, достатній для забезпечення потреб з урахуванням мети переміщення) не є об’єктом оподаткування.
Не підлягають оподаткуванню податком на добавлену вартість:
- транспортні засоби, що використовуються для міжнародних перевезень товарів та пасажирів;
- професійне обладнання, майно та інструменти, що належать, іноземним юридичним особам, необхідні для надання послуг чи виконання робіт ними на території України;
- зразки товарів, якщо вони залишаються власністю іноземних юридичних осіб і їх використання на території України не має комерційного характеру.
Митна вартість ввезених на територію України товарів визначається статтею 16 закону України від 05.02.92 р. “Про єдиний митний тариф”, тобто при визначення митної вартості до неї включаються ціна товару, що передбачена контрактом і зазначена в рахунку фактурі, а також такі фактичні витрати, якщо їх не включено до рахунку-фактури:
- за транспортування , навантаження, розвантаження, перевантаження та страхування від пункту постачальника до пункту перетину митного кордону України;
- комісійні та брокерські;
- плата, що повинна бути сплачена імпортером прямо або побічно як умова їх ввезення (вивезення) за використання об’єктів інтелектуальної власності, які належать до даних товарів.
При явній невідповідності заявленої митної вартості товарів, вартості, зазначеній у цьому пункті, або у разі неможливості перевірки її обчислення вона визначається послідовно на основі ціни на ідентичні товари та інші предмети, ціни на подібні товари, що діють у провідних країнах-експортерах зазначених товарів.
У торгівельних, заготівельних, оптових постачальницько-збутових, а також у інших підприємствах, що безпосередньо самі реалізують імпортні товари або подають посередницькі послуги щодо продажу на території України імпортних товарів, крім їх реалізації за іноземну валюту, об’єктом оподаткування для податку на добавлену вартість є різниця між ціною реалізації, що включає податок на добавлену вартість у розмірі 20 %, та митною вартістю із врахуванням сум митних зборів, мита, податку на добавлену вартість і акцизного збору за підакцизні товари.
Оподаткованим оборотом для обчислення податку на добавлену вартість, що підлягає сплаті до або під час проведення митних процедур за товари, ввезені на територію України, є вартість, що включає в себе: митну вартість товару, перераховану за курсом НБУ, мито, митні збори та суму акцизного збору за підакцизні товари.
Обчислення податку на добавлену вартість проводиться за ставкою 20 % від оподатковуваного обороту.
сума податку на добавлену вартість за імпортні товари, що підлягає сплаті до бюджету до або під час проведення митних процедур, обчислюється виходячи із таких формул:
а)товари, що підлягають оподаткуванню митом та митними акцизним збором:
(В + М + А) х П : 100 ;
б) товари, що підлягають оподаткуванню митом та митним збором, але не оподатковується акцизним збором:
( В + М ) х П :100 ;
в) інші товари:
( В х П) : 100 ,де
В - митна вартість в національній українській валюті
М - мито, митні збори
А - акцизний збір
П - ставка податку на добавлену вартість.
Підставою для обчислення та сплати податків на добавлену вартість є вантажна митна декларація.
У випадку, коли торгівельні, заготівельні, оптові, постачальницько-збутові організації та інші підприємства, що надають посередницькі послуги, в подальшому реалізують, крім їх реалізації за іноземну валюту, на території України імпортні товари, включаючи товари, придбані на правах комісії чи лізингу за цінами, що перевищують митну вартість, при визначенні якої іноземна валюта перераховується за курсом НБУ на день подачі митної декларації, із зарахуванням фактично сплачених сум мита, митних зборів, акцизного збору та податку на добавлену вартість, оподаткованим оборотом є різниця між фактичною ціною реалізації, що включає в себе податок на добавлену вартість за ставкою 20 %, та їх митною вартістю із урахуванням зазначених вище податків та зборів.
При реалізації на території України або використанні не на власні виробничі потреби імпортних сировини, матеріалів, комплектуючих, устаткування, які були придбані для власних виробничих потреб, крім їх реалізації за іноземну валюту, оподатковуваний оборот визначається виходячи з їх вартості з урахуванням податку на добавлену вартість та акцизного збору, але не нижчою відповідно їх митної вартості з урахуванням фактично сплачених сум мита, митного та акцизного зборів та податку на добавлену вартість або ціни придбання з урахуванням податку на добавлену вартість, а по імпортних основних виробничих фондах - не нижчою їх балансової вартості за вирахуванням фактичного зносу та з урахуванням сум податку на добавлену вартість та акцизного збору за підакцизні товари.
У випадках подальшої реалізації, обміну чи передачі імпортних сировини, матеріалів, комплектуючих виробів, устаткування, що придбані для власних виробничих потреб за цінами, нижчими цін придбання, від’ємна різниця між податком на добавлену вартість, сплаченим на митниці або постачальникам і одержаним з покупців, покривається за рахунок коштів, що залишились у розпорядження підприємств.
За імпортні енергоносіі, що ввозяться для виробничих потреб України, податок на добавлену вартість при їх подальшому продажу споживачам для виробничих потреб обчислюється виходячи з валового доходу підприємства, що здійснює продаж, який визначається виходячи з різниці між кінцевою ціною реалізації таких ресурсів та ціною їх придбання або митної вартістю, перерахованою в національну валюту України за курсом НБУ на день подання вантажної митної декларації.
У разі реалізації зазначених енергоносіїв не на виробничі потреби України податок на добавлену вартість обчислюється виходячи з їх загальної вартості з урахуванням податку на добавлену вартість, але не нижчою їх митної, а у відповідних випадках закупівельної вартості.
За імпортні матеріально-технічні ресурси для сільського господарства, зазначені у підпункті наведеному нижче, що ввозяться для виробничих потреб України, податок на добавлену вартість при їх подальшому продажу, передачі або обміну сільськогосподарським виробникам обчислюється виходячи з валютного доходу підприємства, що здійснює такий продаж, який визначається виходячи з різниці між кінцевою ціною реалізації таких ресурсів та у відповідних випадках ціною їх придбання або митною вартістю, перерахованою в національну валюту України за курсом НБУ на день подання митної декларації.
У разі реалізації, обміну, передачі або використанню зазначених матеріально-технічних ресурсів не для потреб сільського господарства податок на добавлену вартість обчислюється виходячи з їх загальної вартості з урахуванням податку на добавлену вартість, але не нижчою їх митної, а у відповідних випадках закупівельної вартості.
Податок на добавлену вартість включається до ціни імпортованих товарів за ставкою 20 % до оподатковуваного обороту, який не включає податку на добавлену вартість. При реалізації на території України за іноземну валюту імпортних товарів, включаючи товари придбані на правах комісії, лізингу, за які одночасно із сплатою мита, митних зборів було сплачено податок на добавлену вартість, отримана виручка в іноземній валюті та валовий дохід від такої реалізації не підлягають оподаткуванню, при цьому суми податку на добавлену вартість, що було справлено митними органами за ці товари , із бюджету не відшкодовуються.
від сплати податку на добавлену вартість під час проведення митних процедур звільняються:
а) товари, передбачені для офіційного використання іноземних дипломатичних і прирівняних до них представництв, а також для особистого використання дипломатичного та адміністративного і