Повышение прибыли предприятия в современных условиях (на примере СООО "Мин-Вил")
Целесообразно проанализировать цены конкурентов с ценами предприятия СООО «Мин-Вил» (см. таблицу 2.1). За пример возьмем три вида продукции: дверной блок фанерованный 7 рамочной конструкции остекленный, дверной блок фанерованный 8 рамочной конструкции остекленный, дверной блок фанерованный 8 рамочной конструкции остекленный с трапецией. Единица измерения – метр квадратный.
Таблица 2.1 – Цены предприятий конкурентов и СООО «Мин-Вил»
| Наименование продукции | Цена | Наименование предприятия |
Дверной блок фанерованный 7 рамочной конструкции остекленный |
259 715 | СООО «Мин-Вил» |
| 363 601 | Шингарев и Ко | |
| 389 572 | Торговый дом «Двери» | |
| 441 515 | Фабрика «Александрийские двери» | |
| 337 629 | УП «ЛДМ» | |
| 311 658 | УП «Вьянти» | |
Дверной блок фанерованный 8 рамочной конструкции остекленный |
260 233 | СООО «Мин-Вил» |
| 364 402 | Шингарев и Ко | |
| 390 349 | Торговый дом «Двери» | |
| 442 396 | Фабрика «Александрийские двери» | |
| 338 301 | УП «ЛДМ» | |
| 312 790 | УП «Вьянти» | |
| Дверной блок фанерованный 8 рамочной конструкции остекленный с трапецией | 267 184 | СООО «Мин-Вил» |
| 374 058 | Шингарев и Ко | |
| 400 776 | Торговый дом «Двери» | |
| 454 212 | Фабрика «Александрийские двери» | |
| 347 340 | УП «ЛДМ» | |
| 320 621 | УП «Вьянти» |
Из таблицы видно, что самые низкие цены на анализируемом предприятии. Тем не менее, низкая цена не сказывается на качестве продукции. Вся продукция соответствует требованиям технических нормативных правовых актов и имеет сертификаты соответствия. Высокие цены конкурентов, по сравнению с СООО «Мин-Вил» обусловлены следующими факторами: каждая компания работает на рынке уже более десяти лет; компании расширяют спектр производимых услуг на протяжении всего периода существования; цеха оснащены передовым оборудование и используются новейшие технологии производства; представлен большой ассортимент продукции. Производство фабрики «Александрийские двери» основано на итальянской технологии и дополняется деталями и узлами продукции из Италии.
Один из ключевых принципов современного менеджмента, который лежит в основе практически всех успешных бизнес стратегий – это ориентация на потребителя. Максимальное удовлетворение требований и ожиданий клиентов благотворно влияет на уровень конкурентоспособности компании и позволяет ей уверенно смотреть в завтрашний день. Рост числа клиентов является основополагающей задачей для бизнеса.
Число клиентов СООО «Мин-Вил» не большое из-за небольших объемов реализации продукции. Для дальнейшего анализа, целесообразно разделить клиентов анализируемого предприятия на организации и население (см. таблицу 2.2).
Таблица 2.2 – Потребители СООО «Мин-Вил»
| Потребители | Сумма реализации, тыс. р. | ||
| 2007 г. | 2008 г. | 2009 г. | |
| Население | 18 900 | 25 890 | 21 300 |
| Организации | 853 287 | 770 321 | 785 389 |
Из таблицы видно, что продукцию в большей мере покупают организации, то есть юридические лица. Доля продажи для населения значительно мала. Это обусловлено маленьким ассортиментом продукции и недостаточной рекламой предприятия на рынке в данной сфере услуг. Изучение покупательского поведения и спроса недостаточно глубоко. Оно основывается на данных об объемах реализации за предыдущие периоды.
При такой жесткой конкуренции важно знать и постоянно изучать своего клиента, дабы не только выявить его предпочтения и, но и понимать по каким причинам клиент все-таки уходит к конкурентам, несмотря на все старания.
2.3 Анализ объема производства и реализации продукции
Объем производства и реализации промышленной продукции может выражаться в натуральных, условно-натуральных и стоимостных измерителях. Обобщающие показатели объема производства продукции получают с помощью стоимостной оценки. Основными показателями объема производства служат товарная продукция и валовая продукция.
Объем реализации продукции определяется или по отгрузке продукции покупателям, или по оплате (выручке). Может выражаться в сопоставимых, плановых и действующих ценах. В условиях экономики этот показатель приобретает первостепенное значение. Реализация продукции является связующим звеном между производством и потребителем.
Анализ заключается в изучении динамики выпуска и реализации продукции, расчета базисных и цепных темпов роста и прироста.
Рассмотрим динамику производства за 2007–2009 гг. (см. таблицу 2.3).
Таблица 2.3 – Динамика производства и реализации продукции в сопоставимых ценах
| Год | Объем производства продукции, тыс. р. | Темпы роста, % |
Объем реализации продукции, тыс. р. |
Темпы роста, % |
Соотношение между РП и ТП |
||
| базисные | цепные | базисные | цепные | ||||
| 2007 | 869 194 | 100,0 | 100,0 | 872 187 | 100,0 | 100,0 | 1,0 |
| 2008 | 847 309 | 97,4 | 97,4 | 796 211 | 91,3 | 91,3 | 0,94 |
| 2009 | 825 680 | 95 | 97,4 | 806 689 | 92,4 | 101,3 | 0,98 |
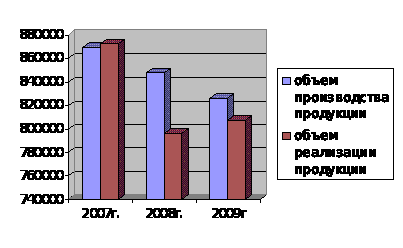
Рисунок 2.1 – Динамика объема производства реализации продукции в сопоставимых ценах за период с 2007 г. по 2009 г.
Из таблицы 2.3 видно, что объем производства продукции в 2008 году по сравнению с 2007 годом снизился на 2,6% и в 2009 году по сравнению с 2007 годом объем производства снизился на 5%. Результатом послужил недостаток постоянных заказов со стороны строительных и прочих организаций. Из-за снижения объемов произведенной продукции снизились и объемы реализованной продукции, так в 2008 году объем реализованной продукции снизился на 8,7% по сравнению с 2007 году и в 2009 году на 7,6% по сравнению с 2007 годом (рисунок 2.1). При этом объем произведенной продукции превышает темпы роста реализации продукции, что свидетельствует о накоплении остатков нереализованной продукции на складах предприятия и неоплаченной покупателями. Стоит отметить увеличение объема реализованной продукции в 2009 году на 1,1% по сравнению с 2008 годом. Это связано с повышением цен на реализуемую продукцию в 2009 году.
Среднегодовой темп роста (прироста) выпуска и реализации продукции можно рассчитать, используя среднегеометрическую взвешенную:
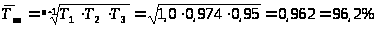 ,
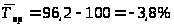 ,
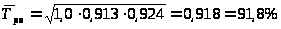 ,
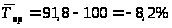 .
Можно сделать вывод о том, что только в 2007 году наблюдался прирост производства и реализации, в остальные годы спад производства доходит до 3,8%, реализации до 8,2%.
Имеет место проанализировать реализацию по видам продукции (см. таблицу 2.4).
Таблица 2.4 – Динамика реализации по видам продукции
| Наименование производимого товара | Годы | ||
| 2007 | 2008 | 2009 | |
| Дверной блок глухой фанерованный (шт.) | 844 | 817 | 799 |
| Дверной блок фанерованный рамочной конструкции остекленный (шт.) | 552 | 506 | 472 |
| Итого: | 1 396 | 1 323 | 1 271 |
За последние три года снизилась реализация глухого дверного блока фанерованного на 45 шт. и дверного блока фанерованного рамочной конструкции на 80 шт. Так за три года реализация продукции снизилась на 125 дверей. Главной причиной снижения реализации продукции считается снижение объемов строительства в республике, а также сделок на рынке вторичной недвижимости, что стало одним из факторов уменьшения количества ремонтов. Однако самой популярной моделью сегодня по-прежнему остается дверной блок глухой фанерованный. С 2007–2009 гг. дверного блока глухого фанерованного реализовано на 960 шт. больше чем дверного блока фанерованного рамочной конструкции, так как глухой дверной блок пользуются хорошим спросом у корпоративных заказчиков – правительственных структур, гостиниц и прочих организаций. Главной причиной такой тенденции считается, что это двери классического стиля со строгими геометрическими формами. Легкие четкие линии, строгость и лаконичность, позволяют создать индивидуальный и запоминающийся облик офиса, комнаты, помещения.
Успех
любой компании
на рынке определяется
реализацией
ее продукции
и зависит, не
в последнюю
очередь, от
эффективности
работы службы
продаж, находящейся
на переднем
крае взаимодействия
с Клиентами.
Именно от
профессионализма
и уровня заинтересованности
в итоговых
результатах
своей работы
ее сотрудников,
во многом будет
зависеть, сумеет
ли компания
реализовать
на практике
свое конкурентное
преимущество
на рынке или
нет. Очевидно,
что успешно
продвигать
на рынок продукцию
можно только
в том случае,
если она востребована
Клиентом, выполнена
с надлежащим
качеством, в
согласованные
с ним сроки, с
должным уровнем
обслуживания
при заключении
договоров.
Повышение
качества – одна
из форм конкурентной
борьбы, завоевания
и удержания
позиций на
рынке. Высокий
уровень качества
продукции
способствует
повышению
спроса на продукцию
и увеличению
суммы прибыли
не только за
счет объема
продаж, но и за
счет более
высоких цен.
Качество
продукции –
понятие, которое
характеризует
параметрические,
эксплуатационные,
потребительские,
технологические,
дизайнерские
свойства изделия,
уровень его
стандартизации
к унификации,
надежность
и долговечность.
Вся продукция СООО «Мин-Вил» соответствует требованиям техническим нормативным правовым актам и имеет сертификат соответствия.
Дверь играет не последнюю роль в нашей жизни. Она помогает нам создать комфорт и тепло в доме, организовывает пространство офисов, создает уединенную обстановку. Хорошо сделанная дверь может украсить и преобразить интерьер.
2.4 Основные технико-экономические показатели СООО «Мин- Вил»
В новых современных экономических условиях, определяемых рыночными отношениями, предприятия организуют производство и сбыт продукции с целью удовлетворения потребностей рынка и получения прибыли. Это становится реальным тогда, когда производитель располагает возможностью систематически корректировать свои научно-технические, производственные и сбытовые планы в соответствии с изменениями рыночной конъюнктуры, маневрировать собственными материальными и интеллектуальными ресурсами. Данная возможность основывается на точных, своевременных и экономически обоснованных расчетах технико-экономических показателей работы предприятия.
Таблица 2.5 – Основные технико-экономические показатели предприятия
| Показатели | 2007 г. | 2008 г. | Темп роста, % 08/07 | 2009 г. | Темп роста, % 09/07 |
| 1. Среднегодовая стоимость ОФ, тыс. р. | 629 519 | 720 216 | 114,4 | 720 216 | 114,4 |
| 2. Выручка от реализации продукции за минусом налогов, тыс. р. | 686 186 | 715 843 | 104,3 | 870 507 | 126,8 |
| 3. Себестоимость реализованной продукции, тыс. р. | 688 128 | 707 622 | 102,8 | 845 007 | 122,8 |
| 4. Результат от реализации товаров, тыс. р. | -1 942 | 8 221 | -423,3 | 25 500 | -1 313,1 |
| 5. Прибыль (убыток) от операционных доходов и расходов, р. | 748 |
1 125 |
150,4 |
554 |
74,1 |
| 6. Прибыль (убыток) от внереализационных операций, тыс. р. | -6 425 |
-16 504 |
256,8 |
-11 426 |
177,8 |
| 7. Прибыль (убыток) до налогообложения | -7 619 | -7 158 | 93,9 | 14 628 | -60,7 |
| 8. Налог на прибыль, тыс. р. | - | 124 | - | 5 424 | - |
| 9. Другие налоги из прибыли, тыс. р. | 4 304 | 4 638 | 107,7 | 4 113 | 95,5 |
| 10. Прочие платежи из прибыли, р. | 127 | - | - | 91 | 71,6 |
| 11. Чистая прибыль (убыток), тыс. р. | -12 050 | -11 920 | 98,9 | 5 000 | -41,5 |
| 12. Численность, чел. | 31 | 30 | 96,7 | 26 | 86,6 |
| 13. Фонд оплаты труда, тыс. р. | 222 990,5 | 231 315,1 | 103,7 | 259 043,7 | 116,2 |
Из таблицы 2.5 видно, что с каждым годом численность работников сокращается. Это связано с модернизацией производства и сокращением объема выпуска продукции в штуках.
В 2009 году значительно увеличилась себестоимость реализованной продукции на 137 385 тыс. р. по отношению к 2008 году. На изменение себестоимости повлияло увеличение заработной платы, увеличение материальных затрат, увеличение общехозяйственных и производственных расходов.
Проанализировав динамику изменения заработной платы, увидим, что за три анализируемых года она выросла. Рост произошел вследствие изменения тарифных ставок на оплату труда, ростом квалификации работников и увеличением степенью ответственности за выполняемую работу.
Необходимо отметить, что в 2007 и 2008 гг. предприятие работало неэффективно. Объясняется это значительными затратами на ремонт зданий, ремонт и обслуживание оборудования, станочного парка и транспортных средств; снижением объемов из-за недостатка постоянных заказов клиентов. В 2008 году из-за несоблюде6ния договорных соглашений образуется просроченная дебиторская задолженность.
В 2009 г. наблюдается положительная динамика результата от реализации товаров, это связано с увеличением цены на выпускаемую продукцию. И таким образом предприятие 2009 году получает чистую прибыль.
2.5 Анализ производительности труда
Для оценки уровня производительности труда применяется система обобщающих, частных и вспомогательных показателей.
К обобщающим показателям относятся среднегодовая, среднедневная и среднечасовая выработка продукции одним рабочим, а также среднегодовая выработка одним работающим в стоимостном выражении.
Частные показатели – это затраты времени на производство единицы продукции определенного вида (трудоемкость) или выпуск продукции в натуральном выражении за один час, человеко-день или человеко-час. Вспомогательные показатели характеризуют затраты времени на выполнение единицы определенного вида работ или объем выполненных за единицу времени.
Наиболее обобщающим показателем производительности труда является среднегодовая выработка одним работающим. Величина его зависит не только от выработки рабочих, но и от удельного веса последних в общей численности промышленно-производственного персонала, а также от количества отработанных ими дней и продолжительности рабочего дня.
Таблица 2.6 – Исходные данные для анализа производительности труда
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонение 08/07 | Отклонение 09/08 |
| Объем производства продукции, тыс. р. | 869 194 |
847 309 |
825 680 |
-21 885 |
-21 629 |
| Среднесписочная численность: | |||||
| промышленно-производственного персонала (ППП) | 6 |
6 |
6 |
- |
- |
| рабочих (ЧР) | 25 | 24 | 20 | -1 | -4 |
| Удельный вес рабочих в общей численности промышленно-производственного персонала (УД), % | 4,2 |
4 |
3,3 |
-0,2 |
-0,7 |
| Отработано дней одним рабочим за год (Д) | 253 |
254 |
255 |
1 |
1 |
| Средняя продолжительность рабочего дня (П), ч | 8 |
8 |
8 |
- |
- |
| Общее количество отработанного времени: | |||||
| всеми рабочими за год (Т), чел.-ч | 50 600 |
48 768 |
40 800 |
-1 832 |
-7 968 |
| в том числе одним рабочим, чел.-ч | 2 024 |
2 032 |
2 040 |
8 |
8 |
| Среднегодовая выработка, тыс. р.: | |||||
| одного работающего (ГВ) | 134 667,5 |
141 218,2 |
137 613,3 |
6 550,7 |
-3 604,9 |
| одного рабочего (ГВ) | 34 767,8 | 35 304,5 | 41 284 | 31 827,7 | 5 979,5 |
| Среднедневная выработка рабочего (ДВ) | 13 741,9 |
13 899,4 |
16 189,8 |
157,5 |
2 290,4 |
| Среднечасовая выработка рабочего (ЧВ), тыс. р. | 17,17 |
17,37 |
20,24 |
0,2 |
2,87 |
Из таблицы видно, что снизился объем производства продукции в 2008 году на 21 885 тыс. р. и 2009 году на 21 629 тыс. р. относительно 2007 года. Результатом послужил недостаток постоянных заказов со стороны строительных и прочих организаций. Среднесписочная численность промышленно-производственного персонала не изменилась, так и осталось 6 человек, а вот число рабочих за три года уменьшилось на 3 человека, связано это со снижением объемов производства продукции.
Теперь рассчитаю среднегодовую выработку одним работающим по формуле:
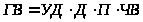 ,
(2.1)
где
 – удельный вес
рабочих в общей
численности
работающих;
 – число отработанных
дней одним
рабочим за год,
дн.;
 – средняя
продолжительность
рабочего дня,
ч.;
 – среднечасовая
выработка
одного рабочего,
р.
Таблица 2.7 – Показатели среднегодовой выработки
| Среднегодовая выработка, тыс. р. | 2007 г. | 2008 г. | 2009 г. |
| 145 958,7 | 141 183,4 | 136 255,68 |
Как видим, произошло уменьшение общего количества отработанного времени в 2009 г. по сравнению с 2007, 2008 гг. за счет уменьшении доли численности рабочих. Также наблюдается динамика уменьшения среднегодовой выработки – влияющим фактором является уменьшение объема произведенной продукции.
2.6 Анализ прибыли предприятия
В процессе анализа хозяйственной деятельности предприятия используются следующие показатели прибыли: прибыль до налогообложения, прибыль от реализации продукции, работ и услуг, прибыль от прочей реализации, финансовые результаты от внереализационных операций, налогооблагаемая прибыль, чистая прибыль.
Прибыль до налогообложения включает в себя финансовые результаты от реализации продукции, работ и услуг, от прочей реализации и расходы от внереализационных операций.
Необходимо проанализировать состав прибыли отчетного периода, ее структуру, динамику и выполнение плана за отчетный год.
Таблица 2.8 – Анализ состава и динамики прибыли до налогообложения в 2007–2009 гг.
Показатели |
Сумма, тыс. р. |
Структура, % |
Абсолютное отклонение | Относительное отклонение | ||||||
| 2007 г. | 2008 г. | 2009 г. | 2007 г. | 2008 г. | 2009 г. | 2008 г. к 2007 г. | 2009 г. к 2008 г. | 2008 г. к 2007 г. | 2009 г. к 2008 г. | |
|
Прибыль от реализации продукции |
-2301 |
6543 |
24728 |
29 |
-91 |
174 |
8844 |
18185 |
-284 |
378 |
| Прибыль от прочей реализации | 1107 |
2803 |
1310 |
-14 |
-39 |
9 |
-1696 |
-1493 |
253 |
47 |
| Внереализационные финансовые результаты | -6552 |
-16504 |
-11831 |
84 |
230 |
83 |
-9952 |
4673 |
252 |
72 |
|
Прибыль до налогооблож |
-7746 |
-7158 |
14207 |
100 |
100 |
100 |
588 |
21365 |
92 |
198 |
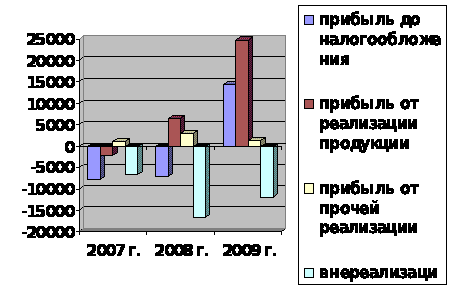
Рисунок 2.2 – Динамика прибыли до налогообложения
Наибольшую долю в составе прибыли до налогообложения занимает прибыль от реализации продукции в 2008 г. и 2009 г., что соответственно составляет 29% и 174%. Удельный вес прибыли от операционных доходов и расходов имеет отрицательное значение в 2007–2008 гг., только в 2009 году имеет положительное число 9%, но с развитием рыночных отношений он может быть значительно большим. Как показывают данные табл. 2.8 и рис. 2.2 в 2009 г. прибыль отчетного периода СООО «Мин-Вил» увеличилась по сравнению с 2008 г. на 106%, что составляет 21 365 тыс. р. Убыток от внереализационных операций в 2008 г. составляет 16 504 тыс. р., из них 9 370 тыс. р. погашено дебиторской задолженности по организации согласно решения суда. Основную часть прибыли предприятия получают от реализации продукции и услуг. В процессе анализа изучается динамика и определяются факторы изменения ее суммы.
Прибыль от реализации продукции в целом по предприятию зависит от четырех факторов: объема реализации продукции (VРП); ее структуры (УДi); себестоимости (Сi) и уровня среднереализованных цен (Цi):
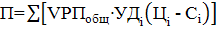 ,
(2.2)
Исходные данные для расчета влияния этих факторов и расчет влияния факторов на изменение суммы прибыли от реализации продукции представлены в табл. 2.9 – 2.10.
Таблица 2.9 – Исходные данные для факторного анализа прибыли от реализации продукции за 2007–2008 гг., тыс. р.
| Показатель | 2007 г. | Данные 2007 г. пересчитанные на объем продаж 2008 г. | 2008 г. |
| Выручка от реализации продукции за вычетом НДС и других отчислений из выручки (В) | 685 028 | 781 993 | 710 903 |
| Полная себестоимость реализованной продукции (З) | 687 329 | 756 061 | 704 360 |
| Прибыль от реализации продукции (П) | -2 301 | -2 531 | 6 543 |
Таблица 2.10 – Исходные данные для факторного анализа прибыли от реализации продукции за 2008–2009 гг., тыс. р.
| Показатель |
2008 г. |
Данные 2008 г. пересчитанные на объем продаж 2009 г. |
2009 г. |
| Выручка от реализации продукции за вычетом НДС и других отчислений из выручки (В) | 710 903 | 781 993 | 867 218 |
| Полная себестоимость реализованной продукции (З) | 704 360 | 774 796 | 842 490 |
| Прибыль от реализации продукции (П) | 6 543 | 7 197 | 24 728 |
Определим сумму прибыли при фактическом объеме и структуре реализованной продукции в 2008 г., но при уровне себестоимости и уровне цен 2007 г. Для этого необходимо от условной выручки вычесть условную сумму затрат:
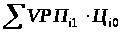 –
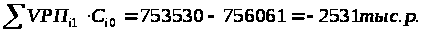
Подсчитаем также, сколько прибыли предприятие получило бы при фактическом объеме реализации, структуре и ценах в 2008 г., но при уровне себестоимости продукции 2007 г. Для этого от фактической суммы выручки 2008 г. вычтем условную сумму затрат:
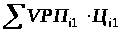 –
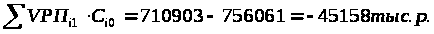
Таблица 2.11 – Расчет влияния факторов на изменение суммы прибыли от реализации продукции
| Показатель | Условия расчета | Порядок расчета |
Сумма прибыли 2008 г., тыс. р. |
|||
| объем реализации | структура товарной продукции | цена | себестоимость | |||
| План | План | План | План | План |
|
-2 301 |
| Усл.1 | Факт | План | План | План |
|
-1 748 |
| Усл.2 | Факт | Факт | План | План |
|
-2 531 |
| Усл.3 | План | План | План | План |
|
-45 158 |
| Факт | Факт | Факт | Факт | Факт |
|
6 543 |


Всего прибыль от реализации продукции 2008 г. увеличилась по сравнению с 2007 г. на 8 844 тыс. р. (6543 + 2301). Изменение суммы прибыли за счет:
– объема реализации продукции:
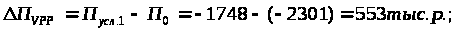
– структуры товарной продукции:
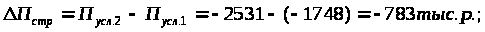
– средних цен реализации:
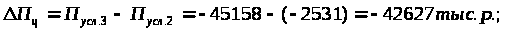
– себестоимости реализованной продукции:
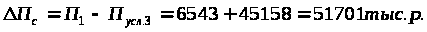
Рост прибыли связан с изменением средних цен реализации, которые находятся в прямо пропорциональной зависимости. Увеличение объема реализации продукции оказало положительное влияние на сумму прибыли, т. к. эти показатели находятся в прямой зависимости. В процессе проведенного анализа выявлено увеличение прибыли предприятия за счет роста себестоимости.
Определим сумму прибыли при фактическом объеме и структуре реализованной продукции в 2009 г., но при уровне себестоимости и уровне цен 2008 г. Для этого необходимо от условной выручки вычесть условную сумму затрат:
–
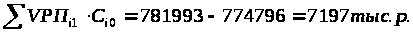
Подсчитаем также, сколько прибыли предприятие получило бы при фактическом объеме реализации, структуре и ценах в 2009 г., но при уровне себестоимости продукции 2008 г. Для этого от фактической суммы выручки 2009 г. вычтем условную сумму затрат:
–
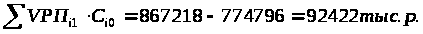
Таблица 2.12 – Расчет влияния факторов на изменение суммы прибыли от реализации продукции
Показатель |
Условия расчета | Порядок расчета |
Сумма прибыли 2008 г., тыс. р. |
|||
| объем реализации | структура товарной продукции | цена | себестоимость | |||
| План | План | План | План | План |
|
6 543 |
| Усл.1 | Факт | План | План | План |
|
6 084 |
| Усл.2 | Факт | Факт | План | План |
|
7 197 |
| Усл.3 | План | План | План | План |
|
92 422 |
| Факт | Факт | Факт | Факт | Факт |
|
24 728 |
Прибыль от реализации продукции в 2009 г. увеличилась по сравнению с 2008 г. на 18 185 тыс. р. (24728 – 6543). По данным таблицы 2.12 сумма прибыли изменилась за счет следующих факторов:
– объема реализации продукции:
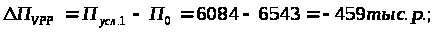
– структуры товарной продукции:
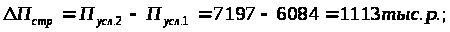
– средних цен реализации:
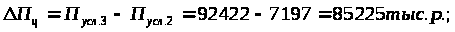
– себестоимости реализованной продукции:
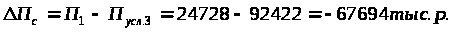
Рост прибыли связан с изменением средних цен реализации, которые находятся в прямо пропорциональной зависимости. Рост прибыли за счет изменения в структуре товарной продукции говорит о преобладании высоко рентабельной продукции в общем объеме реализуемой продукции. Важнейшим фактором увеличения прибыли предприятия является сокращение себестоимости, а в процессе проведенного анализа выявлено значительное увеличение прибыли предприятия за счет роста себестоимости.
2.7 Анализ рентабельности производства
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности, окупаемость затрат. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами.
Рентабельность производственной деятельности (окупаемость издержек) – отношение валовой прибыли или чистой прибыли к сумме затрат по реализованной продукции.
Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции.
Уровень рентабельности производственной деятельности, рассчитанный в целом по предприятию, зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации.
Факторная модель этого показателя имеет вид:
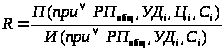 ,
(2.3)
где
 – объем реализованной
продукции в
натуральном
выражении;
