Финансовое состояние ОАО "ШУ "Обуховская"

где:
- ЧОК - чистый оборотный капитал, тыс. руб.
На начало периода:
К =
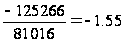
На конец периода:
К=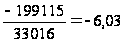
5. Коэффициент соотношения заемного и собственного капитала, или коэффициент финансового риска, называемый иначе плечо финансового рычага:
К =

На начало периода:
К=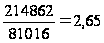
На конец периода:
К=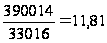
6. Индекс постоянного актива:
I =

где:
- Косн - основной капитал, тыс. руб.
На начало периода:
I=
На конец периода:
I=
7. Коэффициент накопленной амортизации, определяется как отношение суммы накопленной амортизации (сумма износа основных средств и нематериальных активов) к первоначальной стоимости амортизируемого имущества (первоначальная стоимость основных средств и нематериальных активов):
К =
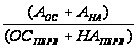
где:
- Аос, Ана - амортизация основных средств и нематериальных активов на начало и конец анализируемого периода, тыс. руб.,
- ОСперв, НАперв - первоначальная стоимость основных средств и нематериальных активов, тыс. руб.
На начало периода:
К=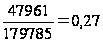
На конец периода:
К=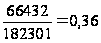
8. Коэффициент соотношения реальной стоимости основных средств и имущества, рассчитывается как отношение остаточной стоимости основных фондов к стоимости имущества предприятия:
К =

где:
- ОСост - остаточная стоимость основных средств, тыс. руб.
На начало периода:
К=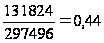
На конец периода:
К=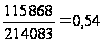
9.Коэффициент реальной стоимости имущества производственного назначения, определяется как отношение суммы остаточной стоимости основных фондов, производственных запасов в составе материалов, остаточной стоимости МБП (с 2003г. в составе основных средств или материалов) и стоимости незавершенного производства к стоимости имущества предприятия:
К =
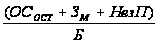
где:
- Зм - стоимость материалов в составе производственных запасов, тыс. руб.,
- НезП - незавершенное производство, тыс. руб.
На начало периода:
К=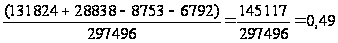
На конец периода:
К=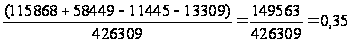
Чистые активы по официальной методике:
На начало периода:
ЧА=(194938+102558-12963)-(1619+214862)=284533-216481=68052 т.руб
На конец периода:
ЧА=(214083+212226-21327)-(3279+390014)=404982-393293=11689 т.руб.
Чистые активы без вычета НДС по приобретенным материальным ценностям:
На начало периода:
ЧА =68052+12963=81015т.руб.
На конец периода:
ЧА=11689+21327=33016т.руб.
Одним из обобщающих показателей финансовой устойчивости, входящих во 2 группу, является излишек или недостаток источников средств для формирования собственных оборотных средств (СОС).
Для его определения рассчитываются такие показатели, как:
Наличие собственных оборотных средств. Рассчитывается как разница между суммой источников собственных средств и суммой основных средств и вложений (по балансу как разница раздела III пассива баланса и раздела I актива баланса):
СОС=П III - А I
На начало периода:
СОС=81016-194938= - 113922т. руб.
На конец периода:
СОС=33016-214083= - 181067т. руб.
2. Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (СДЗИ):
СДЗИ=П III+П IV-А I
На начало периода:
СДЗИ=81016+1619-194938= - 193319т. руб.
На конец периода:
СДЗИ=33016+3279-214083= - 177788т. руб.
3. Общая величина основных источников формирования запасов и затрат рассчитывается как алгебраическая сумма трех составляющих:
собственного капитала и резервов (П III)
внеоборотных активов (А I)
заемных краткосрочных средств (ЗКС)
ИФЗЗ=П III – А I + ЗКС
На начало периода:
ИФЗЗ=81016-194938+100915= - 13007т. руб.
На конец периода:
ИФЗЗ=33016-214083+86395= - 94672т. руб.
Излишек (+) или недостаток (-) собственных оборотных средств:
На начало периода:
-113922-28838= - 142760т. руб.
На конец периода:
-181067-58449= - 239516т. руб.
Степень обеспеченности запасов и затрат собственными оборотными средствами:
На начало периода:
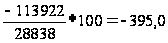
На конец периода:
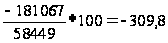
Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат:
На начало периода:
-193319-28838=-222157т.руб.
На конец периода:
-177788-58449=-236237т.руб.
Степень обеспеченности запасов и затрат собственными оборотными средствами и долгосрочными заемными источниками:
На начало периода:
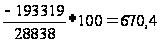
На конец периода:
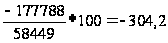
Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат:
На начало периода:
-13007-28838= - 41845т. руб.
На конец периода:
-94672- 58449= - 153121т. руб.
Степень обеспеченности запасов и затрат общей суммой основных источников:
На начало периода:
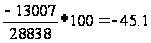
На конец периода:
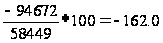
Расчет показателей рентабельности хозяйственной деятельности.
Для оценки расчета рентабельности активов в качестве показателя дохода эффективности хозяйственной деятельности используется сумма чистой прибыли и процентов, уплаченных за пользование кредитом. С учетом этого показатель рентабельности хозяйственной деятельности – коэффициент рентабельности активов – может быть определен следующим образом:
К =
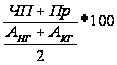
где:
- ЧП - чистая прибыль, тыс. руб.;
- Пр - проценты, уплаченные за пользование кредитами, тыс. руб.;
- Анг, Акг - стоимость активов (баланс) предприятия на начало и конец анализируемого года, тыс. руб.
На начало периода:
К=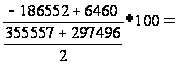
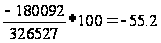
На конец периода:
К=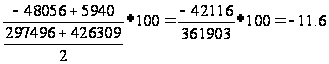
Наряду с указанным показателем, рассчитываются коэффициент рентабельности оборотных активов и коэффициент рентабельности производства по следующим формулам:
К =
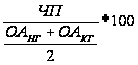
К =
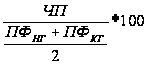
где:
- ПФ - стоимость производственных фондов, включающая стоимость основных производственных фондов и материальных оборотных средств (производственных запасов) на начало и конец анализируемого периода, тыс. руб.
На начало периода:
К=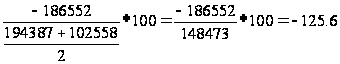
На конец периода:
К=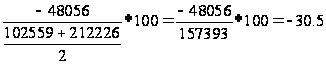
На начало периода:
К=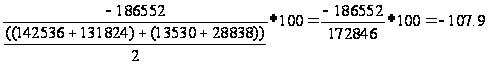
На конец периода:
К=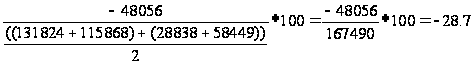
Расчет показателей финансовой рентабельности. В самом общем виде финансовая рентабельность определяется с помощью коэффициента рентабельности собственного капитала как отношение суммы чистой прибыли к среднегодовой величине собственного капитала фирмы по следующей формуле:
К =
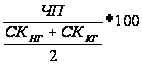
На начало периода:
К=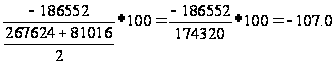
На конец периода:
К=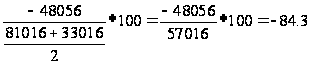
3 Расчет показателей рентабельности продукции. Эффективность основной деятельности предприятия по производству и реализации товаров, работ и услуг характеризуется коэффициентом рентабельности продукции. Рентабельность реализованной продукции определяется отношением чистой прибыли к полной себестоимости реализованной продукции, включая коммерческие и управленческие расходы.
К =

где:
- С
- себестоимость
реализованной
продукции.
На начало периода:
К=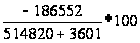 =
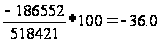
На конец периода:
К=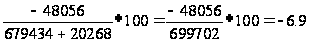
Для осуществления контроля не только за себестоимостью реализованной продукции, но и за изменениями в политике ценообразования рассчитывают коэффициент рентабельности продаж, определяется отношением чистой прибыли к сумме выручки от реализации без косвенных налогов:
К =

где:
- В - выручка (нетто)
от продажи
товаров, работ,
услуг.
На начало периода:
К=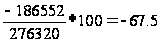
На конец периода:
К=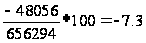
Расчеты показателей оборачиваемости:
Коэффициент оборачиваемости дебиторской задолженности рассчитывается в долях единицы и представляет собой отношение полученной за анализируемый период выручки от продаж за вычетом косвенных налогов к среднегодовой сумме дебиторской задолженности. Обратная данному коэффициенту - величина, умноженная на количество календарных дней анализируемого периода представляет собой продолжительность оборота дебиторской задолженности в календарных днях:
К =
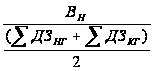
О =

где:
- Вн - выручка от продаж за вычетом косвенных налогов, тыс. руб.;
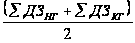 - сумма дебиторской
задолженности
в среднегодовом
выражении, тыс.
руб.
На начало периода:
К=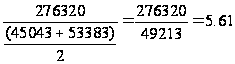
О=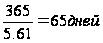
На конец периода:
К=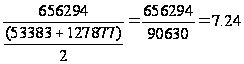
О=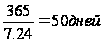
2. Коэффициент оборачиваемости кредиторской задолженности - отношение себестоимости реализованной продукции к среднегодовой сумме кредиторской задолженности, включая в полном размере краткосрочную кредиторскую задолженность и часть долгосрочной задолженности, приходящуюся к оплате в текущем году. Величина, обратная значению данного коэффициента, умноженная на количество календарных дней анализируемого периода, отражает оборачиваемость кредиторской задолженности в календарных днях.
К =
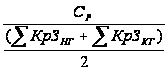
О =

где:
- Ср - себестоимость реализованной продукции за анализируемый период, включая коммерческие и управленческие расходы, тыс. руб.;
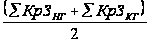 - сумма кредиторской
задолженности
за анализируемый
период в среднегодовом
выражении, тыс.
руб.
На начало периода:
К=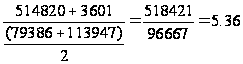
О=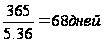
На конец периода:
К=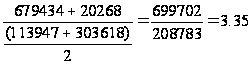
О=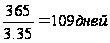
3. Коэффициент оборачиваемости производственных запасов ранет отношению себестоимости реализованной продукции к среднегодовой стоимости производственных запасов за анализируемый период. Величина, обратная этому коэффициенту, умноженная на количество календарных дней анализируемого периода, отражает число дней отвлечения средств:
К =
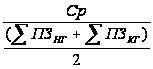
О =

где:
- ПЗ - сумма производственных запасов в среднегодовом исчислении за
анализируемый период, тыс. руб.
На начало периода:
К=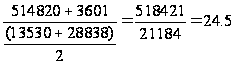
О=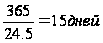
На конец периода:
К=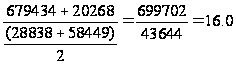
О=
4. Коэффициент закрепления оборотных активов рассчитывается как отношение среднегодовой стоимости оборотных активов к выручке-нетто. Оборотные активы для расчета принимаются в среднегодовом исчислении:
К =
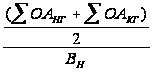
На начало периода:
К=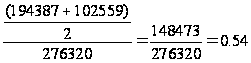
На конец периода:
К=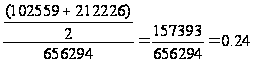
5. Коэффициент оборачиваемости собственного капитала рассчитывается как отношение выручки-нетто за анализируемый период к среднегодовой стоимости собственного капитала. Величина, обратная значению данного коэффициента и умноженная на 365, отражает продолжительность одного оборота собственного капитала в календарных днях:
К