Финансовое состояние ОАО "ШУ "Обуховская"
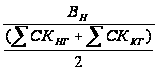
О =

На начало периода:
К =
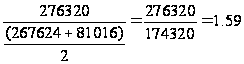
О=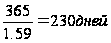
На конец периода:
К=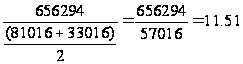
О=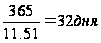
Рассчитанные финансовые коэффициенты и нормативные значение важнейших показателей, характеризующих финансовое состояние предприятия, удобно представить в виде нижеследующей сводной таблице.
Финансовые коэффициенты по ШУ «Обуховская».
Таблица 1
| №п./п. | Коэффициент | Предыдущий период | Отчетный период | Отклонение (+/-) | Значение норматива | |
| 1. Показатели, характеризующие платежеспособность и ликвидность | ||||||
| 1 |
Коэффициент
текущей ликвидности
(К |
0.42 | 0.49 | +0.07 | 2 | |
| 2 |
Коэффициент
срочной ликвидности
(К |
0.28 | 0.34 | +0.06 | 1 | |
| 3 |
Коэффициент
абсолютной
ликвидности
(К |
0.034 | 0.012 | -0.022 | 0.2 – 0.25 | |
| 4 | Чистый оборотный капитал (ЧОК) тыс. руб. | -125266 | -199115 | -73849 | ||
| 5 |
Коэффициент
текущей
платежеспособности
(К |
12.6 | 15.1 | +2.5 | ||
| 6 |
Коэффициент
текущей платежной
готовности
(К |
0.006 | 0.001 | -0.005 | ||
| 7 |
Коэффициент
чистой выручки
(К |
-0.5 | 0.03 | +0.53 | ||
| 2. Коэффициенты финансовой устойчивости | ||||||
| 8 |
Коэффициент
финансовой
независимости
(К |
0.27 | 0.08 | -0.19 | Больше 0.5 | |
| 9 |
Коэффициент
финансовой
зависимости
(К |
3.7 | 12.9 | +9.2 | 1 – 2 | |
| 10 |
Коэффициент
заемного капитала
(К |
0.72 | 0.91 | +0.19 | Больше 0.5 | |
| 11 |
Коэффициент
маневренности
собственного
капитала (К |
-1.55 | -6.03 | -4.48 | Отношение нормативной величины запасов к собственному капиталу | |
| 12 |
Коэффициент
финансового
риска (К |
2.65 | 11.81 | 9.16 | Меньше 1 | |
| 13 |
Индекс
постоянного
актива (I |
2.4 | 6.5 | 4.1 | Отношение стоимости основных средств, направленных на формирование производственной мощности к стоимости собственного капитала | |
| 14 |
Коэффициент
накопленной
амортизации
(К |
0.27 | 0.36 | 0.09 | Зависит от отраслевой принадлежности | |
| 15 |
Коэффициент
соотношения
реальной стоимости
основных средств
и имущества
(К |
0.44 | 0.54 | 0.1 | Соотношение нормативных значений остаточной стоимости основных средств и валюты баланса | |
| 16 |
Коэффициент
реальной стоимости
имущества
производственного
назначения
(К |
0.49 | 0.35 | -0.14 | Аналогично предыдущему показателю | |
| 17 | Чистые активы по официальной методике, тыс.руб. | 68052 | 11689 | -56363 | Стоимость собственного капитала при обеспечении рентабельности активов не ниже банковского процента по депозитам, деленного на индекс инфляции | |
| 18 | Чистые активы без вычета НДС по приобретенным материальным ценностям, тыс.руб. | 81015 | 33016 | -47999 | ||
| 19 | Наличие собственных оборотных средств (СОС), тыс.руб. | -113922 | -181067 | -67145 | Равно нормативной величине производственных запасов | |
| 20 | Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (СДЗИ), тыс.руб. | -193319 | -177788 | 15531 | Равно нормативной величине производственных запасов и средств, направленных на капитальные вложения | |
| 21 | Общая величина источников формирования запасов и затрат (ИФЗЗ), тыс.руб. | -13007 | -94672 | -81665 | Аналогично предыдущему показателю | |
| 22 | Излишек (+) или недостаток (-) собственных оборотных средств, тыс.руб. | -142760 | -239516 | -96756 | Больше или равно 0 | |
| 23 | Степень обеспеченности запасов и затрат собственными оборотными средствами, % | -395,0 | -309,8 | 85,2 | 100 | |
| 24 | Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат, тыс.руб. | -222157 | -236237 | -14080 | Больше или равно 0 | |
| 25 | Степень обеспеченности запасов и затрат собственными оборотными средствами долгосрочными заемными источниками в %. | 670,4 | 304,2 | -366,2 | 100 | |
| 26 | Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат, тыс.руб. | -41845 | -153121 | -111276 | Больше или равно 0 | |
| 27 | Степень обеспеченности запасов и затрат общей суммой основных источников в %. | -45.1 | -162.0 | -116.9 | 100 | |
| 3. Коэффициенты оборачиваемости | ||||||
| 28 |
Коэффициент
оборачиваемости
дебиторской
задолженности
(К |
5.61 | 7.24 | 1.63 | ||
| 29 |
Коэффициент
оборачиваемости
кредиторской
задолженности
(К |
5.36 | 3.35 | -2.01 | ||
| 30 |
Коэффициент
оборачиваемости
производственных
запасов (К |
24.5 | 16.0 | -8.5 | ||
| 31 | Коэффициент закрепления оборотных активов | 0.54 | 0.24 | -0.3 | ||
| 32 |
Коэффициент
оборачиваемости
собственного
капитала (К |
1.59 | 11.51 | 9.92 | ||
| 4. Коэффициенты рентабельности | ||||||
| 33 |
Рентабельность
собственного
капитала (К |
-107.0 | -84.3 | 22.7 | ||
| 34 |
Рентабельность
активов (К |
-55.2 | -11.6 | 43.6 | ||
| 35 |
Рентабельность
продукции
(К |
-107.9 | -28.7 | 79.2 | ||
| 36 |
Рентабельность
производства
(К |
-36.0 | -6.9 | 29.1 | ||
| 37 |
Рентабельность
продаж (К |
-67.5 | -7.3 | 60.2 | ||
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
 )
Таким образом, по предприятию:
не хватает оборотных активов для покрытия краткосрочных обязательств;
собственный капитал меньше величины внеоборотных активов;
деятельность предприятия за анализируемый период была не рентабельна, получен убыток;
сократилась доля собственного капитала в источниках имущества;
увеличилась величина внеоборотных активов, что свидетельствует о росте производственной базы;
неликвиден баланс предприятия, коэффициенты ликвидности имеют значения ниже нормативных;
значительно ниже нормы платежеспособность (15% нормативного значения);
кредиторская задолженность предприятия больше дебиторской это говорит о том, что предприятие не может покрыть кредиторскую задолженность и о том, что предприятие не имеет свободных денежных средств;
финансовый риск не достиг критического уровня, так как предприятие имеет возможность покрыть заемный капитал собственным капиталом
недостаточно обеспеченно собственными оборотными средствами;
за отчетный период предприятие стало более рентабельным по сравнению с прошлым отчетным периодом.
3. НАПРАВЛЕНИЯ УЛУЧШЕНИЯ ФИНАНСОВЫХ ПОКАЗАТЕЛЕЙ ШАХТЫ ОАО « ШУ «ОБУХОВСКАЯ»
В целом предприятие финансово неустойчиво, и его финансовое состояние за анализируемый период пришло к стадии потери платежеспособности, очевидно, его руководству необходимо полностью изменить стратегию и тактику управления производством и реализацией продукции. В текущей деятельности особое внимание следует уделить вопросам снижения себестоимости продукции и технике сбыта, также требуется дополнительно исследовать причины негативных тенденций снижения собственного капитала, а также нехватки оборотных активов для покрытия краткосрочных обязательств.
Об ухудшении ликвидности активов свидетельствуют такие признаки, как неспособность погашения просроченных обязательств, увеличение просроченной дебиторской задолженности, рост доли неликвидных запасов, понижение уровня цен без снижения издержек производства.
Для предотвращения банкротства необходимо:
сократить затраты на производство и реализацию продукции;
изменить структуру активов, и в частности оборотных активов;
реализовать капитальные вложения за счет привлечения заемных средств;
повысить оборачиваемость капитала.
Норма и масса прибыли зависят в большей степени от скорости оборота капитала, скорости продаж, чем уровня цен. Высокая скорость оборачиваемости поможет избежать банкротства.
Финансовый анализ должен стать повседневной деятельностью руководства предприятия.
Для того чтобы предприятию улучшить свое финансовое положение, ему дополнительно к бухгалтерскому учету следует перейти на управленческий учет, чтобы более точно определять эффективность различных звеньев и знать рычаги воздействия на каждый из них в своей текущей деятельности.
Введение управленческого учета на предприятии способно улучшить его финансовое состояние на порядок в течение года.
ЗАКЛЮЧЕНИЕ
Основная цель анализа финансового состояния заключается в том, чтобы на основе объективной оценки использования финансовых ресурсов выявить внутрихозяйственные резервы укрепления финансового положения и повышения платежеспособности.
Важнейшим направлением аналитической работы является анализ финансового состояния, на основе которого дается оценка полученных результатов, формируется финансовая стратегия, вырабатываются меры ее реализации. Анализ финансового состояния особенно важен в условиях рынка, так как каждый хозяйствующий субъект сталкивается с необходимостью всестороннего изучения своих партнеров (их надежности) — по данным публичной отчетности, а также собственного финансового положения.
Для обеспечения финансовой устойчивости предприятие должно обладать гибкой структурой капитала, уметь организовать его движение таким образом, чтобы обеспечить постоянное превышение доходов над расходами в целях сохранения платежеспособности и создания условий для самостоятельного финансирования развития производства. Финансовое состояние предприятия, его устойчивость и стабильность зависят от резервов его производственной, коммерческой и финансовой деятельности, выявлению и мобилизации которых уделяется особое внимание при анализе.
Следовательно, финансовое состояние предприятия — это способность субъекта хозяйствования функционировать и развиваться, сохранять равновесие своих активов и пассивов во внутренней и внешней среде. От соотношения активов и пассивов, их внутренних структурных изменений зависят не только показатели финансовой устойчивости, но и платежеспособности предприятия в глазах партнеров по бизнесу, инвесторов, акционеров, собственников. Но при этом все субъекты анализа должны не только оценивать текущее финансовое состояние предприятия, но и прогнозировать на ближайшую и отдаленную перспективы опасность банкротства.
СПИСОК СОБРАННОГО СТАТИСТИЧЕСКОГО И НОРМАТИВНО-ПРАВОВОГО МАТЕРИАЛА
1. Бухгалтерский баланс за 2006-2007гг. (форма № 1).
2. Отчет о прибылях и убытках за 2007-2008гг. (форма № 2).
3. Ежемесячный научно-производственный журнал «Уголь» 2007-2008гг.
4. Устав ОАО « ШУ «Обуховская»